
Taille et part du marché du divertissement et des loisirs en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.65 Milliards de dollars |
| Taille du Marché (2026) | 2.98 Milliards de dollars |
| Taille du Marché (2031) | 5.36 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.40 % |
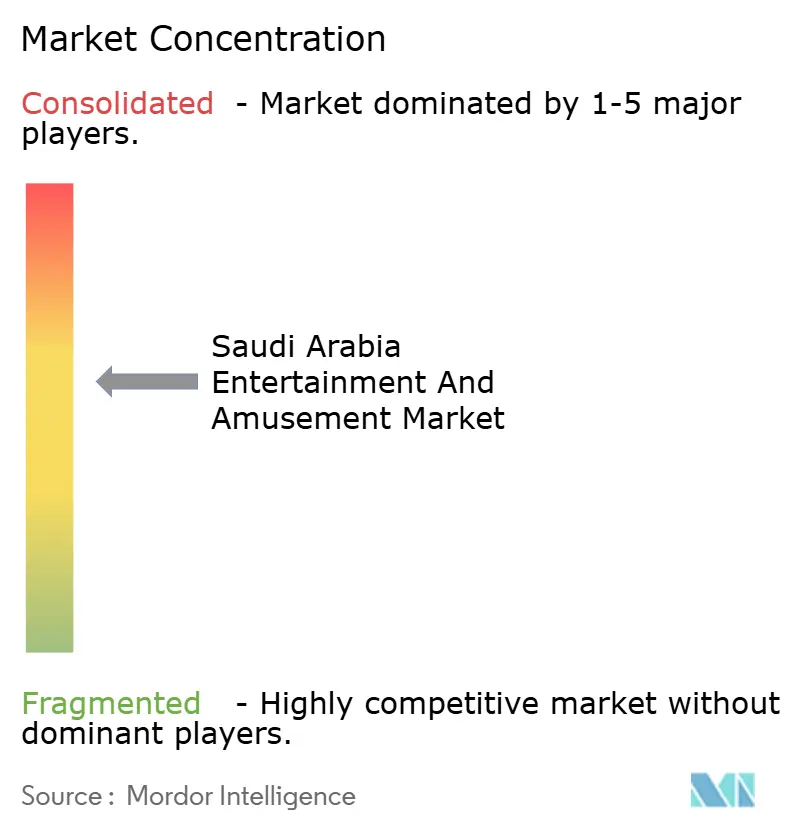
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du divertissement et des loisirs en Arabie Saoudite par Mordor Intelligence
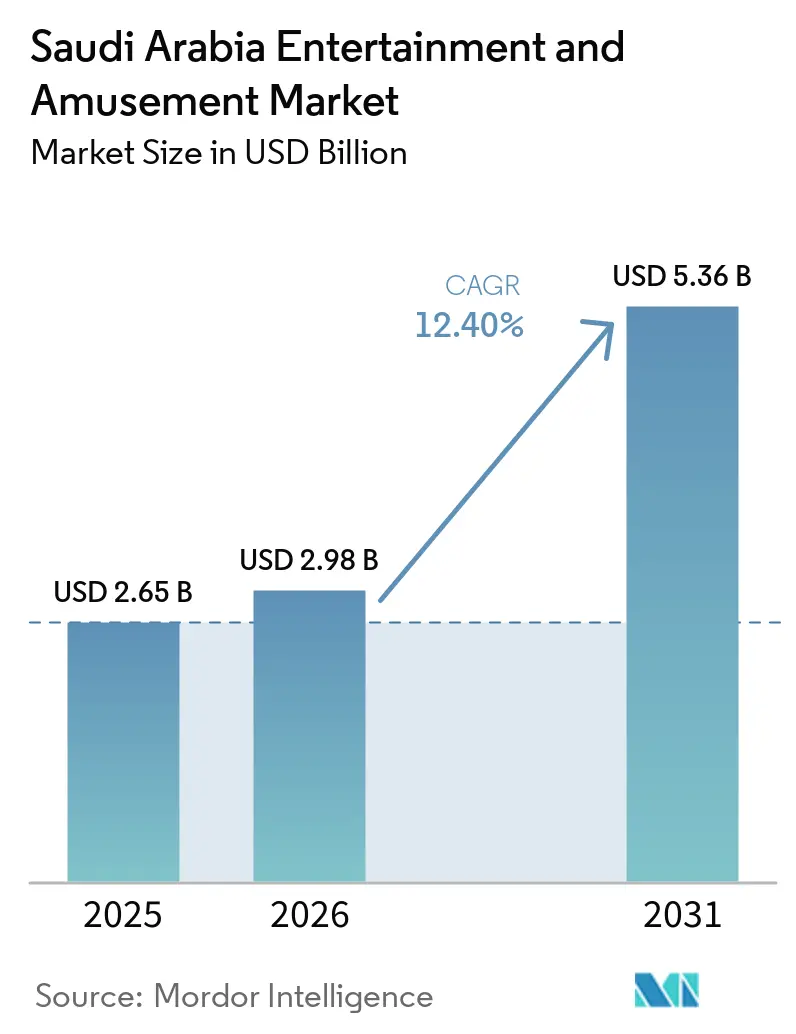
La taille du marché du divertissement et des loisirs en Arabie Saoudite est estimée à 2,98 milliards USD en 2026, en croissance par rapport à la valeur de 2025 de 2,65 milliards USD, avec des projections pour 2031 montrant 5,36 milliards USD, croissant à un CAGR de 12,4 % sur la période 2026-2031.
L'accélération reflète des dépenses d'investissement public plus élevées, un pivot visible vers les composantes de loisirs dans les projets immobiliers à usage mixte, et une normalisation progressive des dépenses de loisirs familiaux hors domicile. Le financement intensifié soutenu par le PIF dans les méga-projets, le déploiement rapide de centres de divertissement familial ancrés dans les centres commerciaux, et l'assouplissement des normes sociales élargissant la fréquentation mixte et familiale continuent de faire progresser les volumes de billets et les dépenses par habitant. Les campagnes de tourisme intérieur sous la bannière « Saudi Summer » ont allongé la durée moyenne de séjour des voyageurs locaux et ont redirigé l'affluence du week-end vers des pôles de loisirs dédiés. Parallèlement, les pèlerins internationaux combinent de plus en plus les excursions culturelles avec les attractions patrimoniales, augmentant ainsi les revenus saisonniers durant les mois de basse saison. La tarification compétitive des opérateurs de nouvelle génération et les forfaits combinés restauration-activités redessinent également les mix de revenus vers des expériences premium à plus forte marge.
Principaux enseignements du rapport
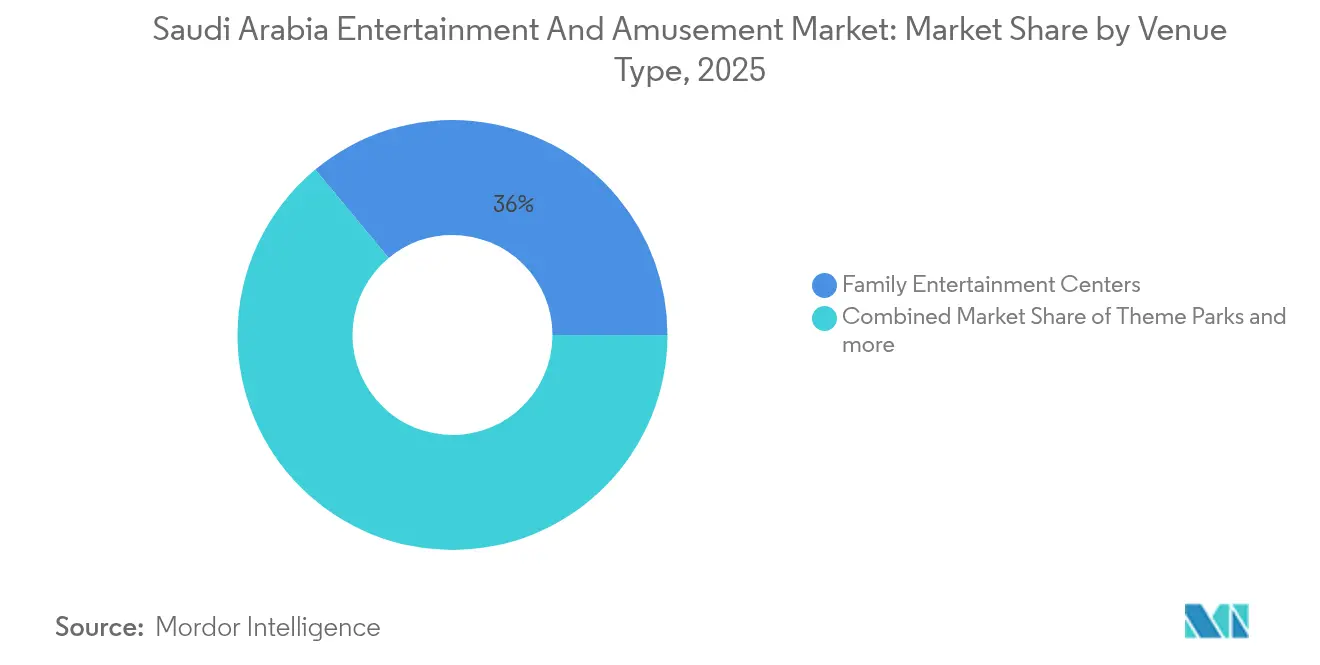
- Par type de lieu, les centres de divertissement familial ont dominé avec 36,02 % de la part du marché du divertissement et des loisirs en Arabie Saoudite en 2025 ; les arcades de réalité mixte et de réalité virtuelle devraient se développer à un CAGR de 18,5 % jusqu'en 2031.
- Par flux de revenus, les ventes de billets ont représenté 50,10 % de la part du marché du divertissement et des loisirs en Arabie Saoudite en 2025 ; les expériences premium devraient progresser à un CAGR de 20,1 % jusqu'en 2031.
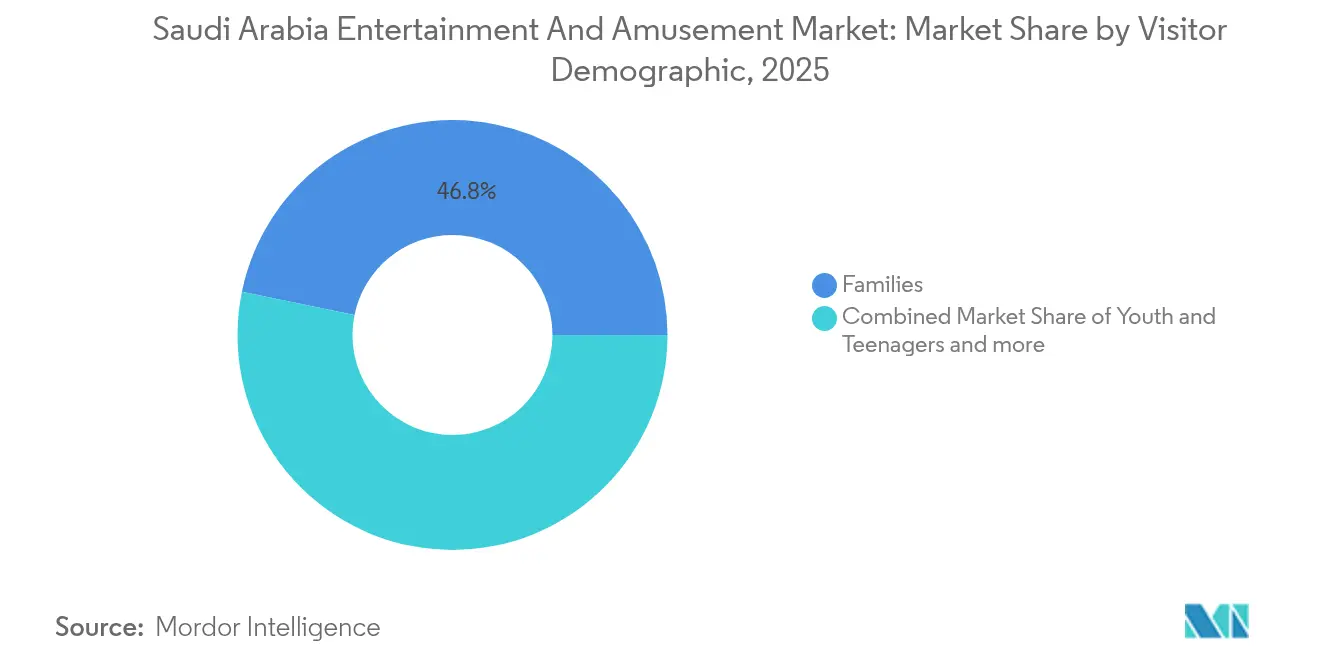
- Par démographie des visiteurs, les familles ont capté 46,78 % de la part du marché du divertissement et des loisirs en Arabie Saoudite en 2025, tandis que les jeunes et les adolescents sont en voie d'atteindre un CAGR de 13,3 % durant la période de prévision.
- Par région, Riyad a capté 52,10 % de la part du marché du divertissement et des loisirs en Arabie Saoudite en 2025, tandis que la Province orientale est en voie d'atteindre un CAGR de 6,8 % durant la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensification des dépenses d'investissement de la Vision 2030 | +1.4% | Ensemble du Royaume, plus élevé à Riyad et Tabuk | Long terme (≥ 4 ans) |
| Croissance du tourisme intérieur (« Saudi Summer ») | +1.1% | Toutes les provinces, plus forte dans l'Asir côtier | Moyen terme (2-4 ans) |
| Déploiement de centres de divertissement familial ancrés dans les centres commerciaux | +0.9% | Principaux corridors commerciaux à Riyad, Djeddah et Dammam | Court terme (≤ 2 ans) |
| Assouplissement des normes sociales (fréquentation féminine et familiale) | +0.8% | Ensemble du Royaume | Court terme (≤ 2 ans) |
| Développement des infrastructures de jeu vidéo et d'esport | +0.7% | Ensemble du Royaume, concentré à Riyad, NEOM et la Province Orientale | Moyen terme (2-4 ans) |
| Forfaits de pèlerinage gamifiés | +0.4% | Corridors de La Mecque et Médine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intensification des dépenses d'investissement de la Vision 2030
Les entités gouvernementales ont canalisé plus de 50 milliards SAR (13,33 milliards USD) dans les infrastructures de loisirs entre 2024 et 2025, ancrant 21 destinations Saudi Entertainment Ventures (SEVEN), le méga-complexe de parcs à thème Qiddiya, et des zones de réalité mixte au sein de NEOM. Ce pipeline de financement stable réduit les perceptions de risque des promoteurs, raccourcit les délais de récupération et attire des partenaires IP mondiaux pour la concession de licences de technologies de manèges. Une offre de meilleure qualité, à son tour, améliore la rétention des séjours domestiques et réduit les fuites de loisirs vers l'étranger. L'alignement politique clair avec les métriques touristiques de la Vision 2030 a également accéléré les approbations de permis municipaux dans les corridors prioritaires. Au fur et à mesure que les ouvertures progressives s'intensifient, les systèmes de billetterie intègrent la tarification dynamique, élargissant finalement à la fois l'utilisation en semaine et le rendement hors saison[1].
Croissance du tourisme intérieur dans le cadre des campagnes « Saudi Summer »
Le Ministère du Tourisme a signalé une hausse de 17 % en glissement annuel des voyages de loisirs intra-Royaume durant la fenêtre estivale 2025, portée par des forfaits groupés associant bons d'hôtel et passes d'attractions. Les partenariats avec les compagnies aériennes régionales et les plateformes de transport à la demande ont réduit les coûts de transport moyens, rendant les escapades du week-end accessibles aux ménages à revenus moyens. Les calendriers d'événements incluent désormais des concerts et festivals culinaires co-brandés qui prolongent les durées de séjour des visiteurs. Durant les périodes de campagne, les propriétaires de centres commerciaux constatent une augmentation de 11 % du flux de visiteurs, soulignant la relation harmonieuse entre les pôles de divertissement et les achats discrétionnaires. La demande incrémentale stabilise les flux de trésorerie des opérateurs qui s'appuyaient historiquement sur les saisons religieuses de pointe[2].
Déploiement de centres de divertissement familial ancrés dans les centres commerciaux par des conglomérats locaux
Les fonds d'investissement immobilier de commerce de détail et les chaînes d'hypermarchés positionnent de plus en plus les centres de divertissement familial comme des moteurs de trafic principaux au sein des nouveaux centres commerciaux. Les manèges intérieurs de format intermédiaire, les arcades à récompenses et les zones d'éducation-loisirs destinées aux enfants nécessitent des surfaces foncières moins importantes que les parcs à thème à grande échelle, permettant une récupération plus rapide. Des opérateurs tels qu'Abdul Mohsen Al Hokair Group et Al Othaim Leisure & Tourism rapportent des augmentations de revenus à deux chiffres lorsque les centres de divertissement familial sont lancés à proximité des espaces de restauration. Le regroupement de loisirs, de cinéma et de restauration spécialisée favorise des durées de séjour plus longues et des conversions d'achats croisés. De manière importante, la conception modulaire permet une re-thématisation périodique, répondant à l'appétit du public adolescent saoudien pour la nouveauté.
Assouplissement des normes sociales stimulant la fréquentation féminine et familiale
Les réformes réglementaires qui ont assoupli les exigences de tutelle et élargi les activités publiques autorisées pour les femmes ont sensiblement modifié les comportements de fréquentation. Les files d'attente mixtes et les couloirs réservés aux familles dominent désormais le flux de visiteurs en fin de semaine dans les parcs d'attractions intérieurs. Les opérateurs signalent une hausse de 22 % des réservations en ligne initiées par des mères, soutenues par des applications de fidélité qui récompensent les sessions de jeu répétées. La croissance de la participation des femmes au marché du travail augmente les revenus disponibles, stimulant ainsi les dépenses par habitant pour les formules combinées restauration et jeux. Les discours marketing mettant en avant des environnements inclusifs et culturellement sensibles trouvent un fort écho sur les réseaux sociaux, normalisant davantage les sorties de loisirs[3].
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte saisonnalité (pics du Hajj et de la Omra) | −0.7% | La Mecque, Médine | Court terme (≤ 2 ans) |
| Fragmentation des licences municipales | −0.6% | Villes secondaires | Moyen terme (2-4 ans) |
| Pénurie de talents en ingénierie du divertissement thématique | −0.5% | Ensemble du Royaume | Long terme (≥ 4 ans) |
| Déficits d'alimentation électrique des méga-projets périphériques | −0.4% | NEOM, AMAALA | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte saisonnalité durant les pics du Hajj et de la Omra
Le trafic de visiteurs connaît une forte hausse durant les saisons de pèlerinage mais chute durant les semaines estivales d'intense chaleur. Tandis que les attractions culturelles à proximité des enceintes des mosquées fonctionnent à quasi-pleine capacité durant le mois de Dhul-Hijjah, les parcs aquatiques côtiers de Djeddah rapportent des taux d'utilisation inférieurs à 35 % d'occupation durant la même période. Les opérateurs ont commencé à échelonner les inaugurations de nouveaux manèges pour coïncider avec les périodes creuses et à introduire des forfaits combinés à prix réduits en basse saison. Néanmoins, les coûts opérationnels fixes des lieux climatisés pèsent sur les marges bénéficiaires en dehors des trimestres de pointe. La question de la saisonnalité renforce l'importance des systèmes dynamiques de gestion du personnel et de l'énergie.
Fragmentation des licences entre les municipalités
Les promoteurs de divertissement doivent souvent naviguer à travers des cadres d'autorisation municipaux et provinciaux se chevauchant, qui allongent les délais de lancement des travaux de trois à six mois. Des interprétations incohérentes des codes de sécurité entre les juridictions ajoutent des coûts de révision de conception et retardent les installations de manèges importés. Les investisseurs domestiques de moindre envergure font face à des dépenses de conformité plus élevées par rapport à leurs flux de trésorerie, les incitant à opter pour la franchise plutôt que de développer des concepts originaux. Les récentes initiatives visant à créer un portail d'approbation numérique unifié en sont encore au stade pilote, laissant une incertitude provisoire pour les centres de divertissement familial planifiés dans les villes secondaires[4].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de lieu :
les concepts orientés famille génèrent le volume tandis que les formats de réalité mixte accélèrent la valeurLes centres de divertissement familial représentent 36,02 % de la taille du marché du divertissement et des loisirs en Arabie Saoudite en 2025, cimentant leur rôle en tant que pôle d'ancrage par défaut au sein des centres commerciaux de nouvelle génération. Le mix combiné de manèges d'intensité moyenne, d'arcades à récompenses et de salles de fête d'anniversaire attire des groupes multigénérationnels et génère une demande prévisible de sorties scolaires en semaine. Les forfaits de billets commencent généralement à 89 SAR (23,7 USD) pour des passes de deux heures, et les opérateurs vendent des combos alimentaires de marque qui augmentent la valeur du panier. L'espace concurrentiel se resserre au fur et à mesure que SEVEN aligne à lui seul 21 destinations de marque dans les villes de premier et deuxième rang, souvent avec des garanties d'exploitation à long terme qui atténuent les craintes des propriétaires face au risque de vacance.
Les arcades de réalité mixte et de réalité virtuelle, bien qu'actuellement inférieures à 5 % de part, affichent la trajectoire la plus rapide avec un CAGR projeté de 18,5 % jusqu'en 2031. Les casques haute définition, les plateformes de mouvement et les espaces d'esport résonnent avec une cohorte de jeunes nativement numériques dont le budget de jeu disponible moyen a augmenté de 14 % en glissement annuel. La localisation du contenu — tels que les récits en langue arabe et les jeux de tir zombie à thème régional — permet un engagement plus profond. Les locations de pods privés premium tarifées à 150 SAR (40 USD) par heure augmentent encore le rendement sans élargir l'empreinte physique. La modularité du format convient aux activations éphémères lors des événements saisonniers « Boulevard » à Riyad, assurant une exposition nationale avant les déploiements sur sites fixes.

Par flux de revenus :
les ventes de billets restent dominantes, mais les compléments premium redéfinissent la rentabilitéLes ventes de billets ont contribué à hauteur de 50,10 % du chiffre d'affaires du marché du divertissement et des loisirs en Arabie Saoudite en 2025, reflétant les modèles d'admission groupée dans la plupart des lieux intérieurs. Les outils de tarification dynamique qui ajustent les tarifs en fonction du taux d'occupation ont amélioré les seuils de rentabilité en semaine. Les bornes et les applications mobiles permettent aux visiteurs de répartir les paiements sur plusieurs cartes, éliminant les goulots d'étranglement aux caisses et augmentant le nombre moyen de transactions par visite. Dans les parcs aquatiques, les bracelets RFID rationalisent la location de casiers et les micro-transactions aux stands de restauration, élargissant davantage le panier de revenus liés aux billets.
Les expériences premium telles que les passes coupe-file VIP, les cabanes privées, les visites en coulisses et les repas avec personnages afficheront un CAGR de 20,1 % entre 2026 et 2031. Les opérateurs exploitent la rareté pour fixer le prix des défilés nocturnes VIP à 400 SAR (107 USD) par personne, avec des offres groupées de marchandises en édition limitée portant les dépenses totales par habitant au-delà de 600 SAR (160 USD). La vente incitative est particulièrement efficace dans les attractions culturelles où les superpositions de réalité augmentée axées sur le patrimoine enrichissent la narration pour les touristes nationaux aisés. Le différentiel de marge entre les passes premium et les admissions de base dépasse 25 points de pourcentage, stimulant le résultat opérationnel net sans réinvestissement en capital proportionnel.
Par démographie des visiteurs :
les familles dominent l'affluence ; les segments jeunes sous-tendent la croissanceLes familles ont capté 46,78 % de la part de marché du divertissement et des loisirs en Arabie Saoudite en 2025, grâce à un ensemble d'aménagements adaptés aux poussettes, de salles de prière disponibles et de repas groupés adaptés aux préférences multigénérationnelles. Les forfaits multi-billets combinant aires de jeux souples avec manèges doux réduisent les coûts par visiteur et élargissent l'inclusion. Les opérateurs s'associent à des agences éducatives pour intégrer des zones d'éducation-loisirs à thème STEM, renforçant les visites répétées parmi les groupes scolaires.
Les jeunes et adolescents, dont la croissance est projetée à un CAGR de 13,3 %, s'orientent vers les expériences gamifiées, les tournois d'esport et les moments de manèges partageables sur les réseaux sociaux. Les insertions de contenu éphémère — tels que les croisements saisonniers de personnages d'anime — maintiennent l'intérêt et étendent la portée marketing grâce au contenu généré par les utilisateurs sur TikTok et Snapchat. Les programmes de fidélité attribuent des points in-app échangeables contre des objets virtuels, tissant ensemble la fréquentation physique et l'engagement en ligne.
Analyse géographique
Le marché du divertissement et des loisirs en Arabie Saoudite démontre une stratification régionale claire tant dans la densité de l'offre que dans les profils de dépenses. Riyad, avec son groupement de zones Boulevard nouvellement ouvertes et de complexes commerciaux haut de gamme, maintient la part la plus élevée à 52,10 % de la part de marché du divertissement et des loisirs en Arabie Saoudite en 2025 et enregistre un taux d'occupation moyen en semaine de 68 % dans les centres de divertissement familial. La Province de La Mecque aligne son mix d'attractions avec les cycles de pèlerinage, attirant des visiteurs internationaux supplémentaires grâce à des spectacles patrimoniaux thématiques qui résonnent avec les touristes guidés par la foi. La Province Orientale capitalise sur son climat côtier, ancrant des parcs aquatiques qui attirent les segments jeunes cherchant un repos de la chaleur intérieure, avec un CAGR de 6,8 % de la part de marché du divertissement et des loisirs en Arabie Saoudite durant la période de prévision.
Au-delà des trois principaux pôles, les provinces d'Asir et de Qassim expérimentent des trampolines intérieurs et des centres culturels boutiques qui respectent les normes sociales conservatrices tout en répondant à la demande d'excursions familiales d'une journée. Le corridor NEOM de Tabuk déplace le récit géographique vers l'ouest, promettant un banc d'essai pour les technologies de manèges à zéro émission nette et les concepts de théâtre holographique immersif. Les pipelines d'offre dans les villes secondaires suivent de plus en plus les calendriers de construction des centres commerciaux ; au fur et à mesure que de nouveaux espaces commerciaux arrivent sur le marché, les promoteurs concluent des baux à long terme avec des pôles de loisirs gérés par des marques, minimisant ainsi la dilution des revenus de billetterie par mètre carré.
La mobilité de la main-d'œuvre au sein du Royaume soutient les montées en effectifs dans toutes les régions, mais la concentration des talents à Riyad et Djeddah continue d'élargir les différentiels de productivité au niveau des unités. Les réformes des subventions énergétiques incitent les opérateurs côtiers à installer des auvents solaires sur les parkings, réduisant les coûts d'énergie de pointe diurne jusqu'à 19 %. Les passes annuels inter-provinces, valables dans plusieurs marques, encouragent les visites répétées et atténuent les effets de saisonnalité spécifiques à chaque région. Les investissements stratégiques dans les routes et les chemins de fer, tels que la liaison à grande vitesse Riyad-Djeddah, promettent de réduire les temps de trajet et d'élargir les zones de chalandise des parcs phares.
Paysage réglementaire
L'activité de divertissement et de loisirs en Arabie saoudite est principalement supervisée par la General Entertainment Authority (GEA), qui délivre des licences pour les activités de divertissement et les activités connexes et fixe les exigences de conformité en matière de sécurité des sites, de contrôles opérationnels et de normes de service. En juin 2026, le Conseil des ministres a approuvé le règlement sur les activités de divertissement et les activités connexes, formalisant un cadre juridique plus complet en matière de licences, de supervision et d'exigences de qualité. En juillet 2026, l'obligation de disposer de licences de la GEA pour les activités de divertissement et les activités connexes est entrée en vigueur, resserrant le périmètre opérationnel pour les organisateurs, les propriétaires de sites et les prestataires de services.
La mise en œuvre est de plus en plus numérique. Le portail Entertainment de la GEA agit comme une passerelle centralisée pour les investisseurs et les opérateurs, intégrant les flux de travail avec d'autres organismes gouvernementaux et proposant un large éventail de services pouvant réduire les frictions administratives par rapport à un traitement municipalité par municipalité. Des aspects connexes du parcours des visiteurs relèvent également d'autres régulateurs, notamment le ministère du Tourisme pour les établissements hôteliers en vertu de la loi sur le tourisme et des règlements sur les établissements d'hébergement touristique, ce qui peut concerner les exploitants de parcs d'attractions qui associent séjours, billets et hébergement sur site dans des projets orientés destination.
Analyse de la chaîne de valeur
La chaîne de valeur s'étend du développement de concepts et de la licence de propriété intellectuelle, à la planification directrice et au développement immobilier (souvent via des plateformes de giga-projets soutenues par le PIF), la conception et la fabrication de manèges et d'attractions, l'aménagement et la construction, ainsi que l'intégration de systèmes (billetterie, CRM, gestion des flux de visiteurs). Elle se poursuit ensuite par les opérations couvrant le personnel, la sécurité, la restauration et les produits dérivés, et la distribution via des plateformes touristiques et des campagnes groupées. En Arabie saoudite, les grands promoteurs de destinations tels que Qiddiya et NEOM, ainsi que des opérateurs soutenus par le PIF comme Saudi Entertainment Ventures (SEVEN), influencent les normes d'approvisionnement et la composition des locataires en intégrant le divertissement dans des plans directeurs plus larges de commerce de détail, d'hôtellerie et de transport, ce qui tire la demande vers les entrepreneurs d'aménagement, les intégrateurs spécialisés et les fournisseurs de contenu.
La logistique sensible au facteur temps reste un point de blocage pour les équipements importés, les talents techniques spécialisés et la fabrication créative localisée pour les environnements thématiques. Des partenariats visant à réduire ces risques deviennent plus visibles, notamment des accords logistiques pour le fret d'événements et de production à haute urgence, ainsi que des initiatives visant à localiser les capacités de production créative pour les lieux de divertissement. Du côté de la captation de la demande, les opérateurs s'appuient de plus en plus sur des outils numériques de gestion des visiteurs et de données qui relient la billetterie aux dépenses sur site dans les FEC, les parcs à thème et les zones saisonnières, permettant une tarification groupée et des options premium tout en améliorant le contrôle du débit et de l'économie des files d'attente.
Paysage concurrentiel
Le paysage concurrentiel tend vers un oligopole soutenu par le gouvernement, avec des acteurs de premier plan tels que Saudi Entertainment Ventures, Qiddiya Investment Company, Abdul Mohsen Al Hokair Group, Al Othaim Leisure & Tourism, et Sela dominant les revenus du marché en 2024. SEVEN déploie une approche de portefeuille ciblant les villes à espaces blancs, concluant des accords de licence multi-IP avec des marques mondiales pour diversifier les cycles de renouvellement des manèges. Qiddiya se positionne comme un groupement de méga-parcs, tirant parti de son pôle d'ancrage Six Flags de Phase 1 pour attirer des co-investisseurs dans l'hôtellerie. Hokair exploite son réseau historique de centres de divertissement familial de marque Sparky's dans 90 emplacements, s'appuyant sur son savoir-faire opérationnel pour négocier des restructurations de loyers favorables.
Des opérateurs privés tels que Fakieh Leisure & Entertainment se concentrent sur le littoral de Djeddah, associant des expositions d'aquarium à des zones de manèges extérieurs pour équilibrer le risque météorologique. Majid Al Futtaim Entertainment importe des concepts éprouvés tels que les pistes de ski intérieures, adaptant les systèmes de contrôle de la température au profil climatique de Riyad. Les chaînes mondiales, notamment Merlin Entertainments, s'engagent à travers des structures de coentreprise qui laissent le risque immobilier local aux partenaires saoudiens tout en apportant l'IP de marque et les normes opérationnelles.
Les mouvements stratégiques en 2025 s'articulent autour de l'intégration verticale et de l'analyse de données. Le déploiement par SEVEN de plateformes CRM unifiées capture les comportements inter-parcs, permettant des modèles de monétisation variable par manège. Qiddiya a accéléré la mise en place d'une installation avancée de test de manèges pour localiser l'expertise de maintenance, réduisant la dépendance aux ingénieurs étrangers. Muvi Cinemas s'est aventuré dans le développement d'arènes d'esport, faisant la promotion croisée des événements auprès de sa base existante de spectateurs de cinéma. Sela a élargi les zones musicales thématiques des festivals saisonniers, négociant des résidences d'artistes pluriannuelles qui améliorent les marges de merchandising. Le score de concentration modérée du marché à 6 reflète un premier niveau groupé mais laisse de la place pour des entrants de niche spécialisés dans la réalité virtuelle et les segments de spectacle vivant.
Leaders du secteur du divertissement et des loisirs en Arabie Saoudite
-
Qiddiya Investment Company
-
Abdul Mohsen Al Hokair Group
-
Al Othaim Leisure & Tourism
-
Sela
-
Saudi Entertainment Ventures (SEVEN)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du divertissement et des loisirs en Arabie Saoudite Entreprises couvertes dans ce rapport
- Saudi Entertainment Ventures (SEVEN)
- Qiddiya Investment Company
- Abdul Mohsen Al Hokair Group
- Al Othaim Leisure & Tourism
- Sela
- Fakieh Leisure & Entertainment
- Tarfeeh Fakieh
- Al Hokair Funland
- Majid Al Futtaim Entertainment (KSA operations)
- Al-Tayer Group Entertainment (KSA operations)
- Vox Cinemas (KSA)
- AMC Cinemas KSA
- Muvi Cinemas
- Snow City Riyadh
- Jeddah Season Committee
- Riyadh Season Committee
- Saraya Aqaba Waterpark (KSA JV)
- Six Flags Qiddiya (future)
- Merlin Entertainments (LEGOLAND KSA)
- NEOM Entertainment & Culture division
Opportunités de marché et perspectives d'avenir
L'opportunité à court terme se concentre sur la mise à l'échelle de formats intérieurs reproductibles et l'amélioration de la productivité opérationnelle, alors que l'offre de divertissement s'élargit au-delà des festivals phares et des sites uniques. La formalisation réglementaire de 2026, incluant l'approbation par le Conseil des ministres du règlement sur les activités de divertissement et les activités connexes ainsi que l'obligation de licence de la GEA, crée des voies plus claires pour le déploiement multi-sites de centres de divertissement familial et de formats en réalité mixte dans les villes de deuxième et troisième niveaux, où le traitement municipal fragmenté a historiquement retardé les ouvertures. Le modèle de service intégré du portail Entertainment de la GEA favorise également une itération plus rapide pour les opérateurs qui renouvellent fréquemment leur contenu, comme les bibliothèques de RV, les activations saisonnières et les surcouches d'expériences premium, sans reconstruire l'intégralité des actifs.
Les programmes d'investissement axés sur les destinations ajoutent des voies de commercialisation où le divertissement, l'hôtellerie et les événements sont planifiés conjointement. La stratégie 2026-2030 du PIF visant 100 000 chambres d'hôtel et 70 expériences touristiques élargit la base adressable pour les pass d'attractions groupés, la programmation en soirée et les expériences premium liées aux séjours, tandis que les initiatives du ministère du Tourisme qui positionnent le tourisme comme une infrastructure économique renforcent la demande pour des modèles opérationnels standardisés et exportables. Les opérations technologiques constituent une autre ouverture pratique : la Vision Tourisme IA 2026 du ministère du Tourisme et la plateforme TourismX peuvent soutenir des gains de productivité pour les opérateurs vendant des expériences groupées avec des hôtels et des voyagistes, améliorant la gestion des stocks, la tarification et l'engagement client dans les grands parcs et les sites ancrés dans des centres commerciaux.
Développements industriels récents dans Marché du divertissement et des loisirs en Arabie Saoudite
- Juillet 2026 : Saudi Entertainment Ventures (SEVEN) a annoncé l'ouverture prévue de sa première destination de divertissement à Abha le 5 août 2026, s'étendant sur environ 64 000 mètres carrés et organisée en huit zones de divertissement. Cette étape convertit le pipeline de SEVEN en capacité opérationnelle dans un pôle hors Riyad, soutenant la diversification géographique de la demande en loisirs familiaux hors domicile.
- Juin 2026 : Qiddiya Investment Company a annoncé le Centre national de tennis à Qiddiya City, conçu avec 30 courts aux normes ATP, WTA et ITF, incluant un court central d'une capacité de 15 000 places. L'ajout d'infrastructures sportives d'élite aux côtés des manèges et attractions élargit les facteurs de fréquentation toute l'année de Qiddiya et crée de nouveaux flux de revenus liés aux événements pour l'hôtellerie et le divertissement sur site.
- Juillet 2024 : IMAX s'est associé à Muvi Cinemas pour ajouter quatre nouveaux auditoriums IMAX à Riyad, Djeddah, Hofuf et Dhahran, complétant l'empreinte IMAX existante dans le Royaume. Cette expansion renforce l'offre d'écrans premium dans les villes clés, soutenant des dépenses par visite plus élevées et consolidant les cinémas comme points d'ancrage complémentaires au sein des destinations de loisirs à usage mixte.
Marché du divertissement et des loisirs en Arabie Saoudite Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme le chiffre d'affaires généré par les lieux de divertissement et de loisirs payants en Arabie Saoudite, où les consommateurs se rendent pour des expériences de loisirs et des activités sur place. Il couvre les dépenses d'admission et sur site directement liées à ces destinations.
Exclusions du périmètre : Exclut les abonnements et appareils de divertissement à domicile, ainsi que les revenus d'hospitalité générale non liés à l'activité des visiteurs à l'intérieur des lieux de divertissement et de loisirs.
Aperçu de la segmentation
- Par type de lieu
- Parcs à thème
- Parcs d'attractions
- Centres de divertissement familial (CDF)
- Parcs aquatiques
- Attractions culturelles et patrimoniales
- Lieux de spectacle vivant
- Arcades de réalité mixte et de réalité virtuelle
- Par flux de revenus
- Ventes de billets
- Restauration et boissons
- Marchandises et vente au détail
- Sponsoring et publicité
- Expériences premium
- Services annexes (stationnement, locations)
- Par démographie des visiteurs
- Familles
- Jeunes et adolescents
- Touristes (internationaux)
- Entreprises et événements
- Enfants (moins de 12 ans)
- Par géographie
- Province de Riyad
- Province de La Mecque
- Province Orientale
- Province de Médine
- Province d'Asir
- Province de Qassim
- Province de Tabuk
- Reste de l'Arabie Saoudite
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour constituer la base factuelle fondamentale de la demande de loisirs en Arabie Saoudite et de l'économie des lieux avant le début de la modélisation. Nous nous référons à des sources publiques telles que l'Autorité générale des statistiques (dépenses des ménages et population), la Banque centrale d'Arabie Saoudite (tendances de consommation et inflation), les publications du ministère du Tourisme (volumes de visiteurs et objectifs touristiques) et les mises à jour de l'Autorité générale du divertissement (activité de délivrance de licences et calendrier des événements). Le contexte sectoriel a également été tiré d'études sélectionnées sur le tourisme et les loisirs soumises à évaluation par les pairs, ainsi que des annonces de lieux couvertes par des médias réputés.
Pour tester la robustesse du côté de l'offre, nous avons également examiné les dépôts de documents d'entreprises et les présentations aux investisseurs lorsqu'ils étaient disponibles, et nous avons utilisé des abonnements payants pour les données financières des entreprises et la veille presse afin de ne manquer aucune étape clé de projet ni aucune ouverture. Pour les lieux de plus grande envergure, nous avons vérifié les indicateurs d'importation et de douanes à un niveau directionnel pour comprendre le calendrier des manèges, des équipements et des aménagements. Les sources énumérées ci-dessus sont données à titre illustratif uniquement, et nous avons également utilisé d'autres documents et ensembles de données publics pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Des discussions primaires ont été menées avec des opérateurs de lieux, des gestionnaires de centres commerciaux et de destinations, des organisateurs d'événements et des acteurs de l'écosystème tels que des fournisseurs d'équipements et des partenaires de services. Nous avons également échangé avec des parties prenantes au niveau des villes de Riyad, Djeddah, La Mecque, Dammam et d'autres zones afin de confirmer les tendances de fréquentation locales et les réalités tarifaires. Ces contributions permettent d'affiner les hypothèses relatives à l'utilisation, à la saisonnalité (y compris les pics de vacances) et à la composition des revenus, qui sont difficiles à déduire des seules sources publiques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 37 % | Directeurs généraux et assimilés : 15 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs de plus petite taille : 20 % | Managers : 54 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante dans laquelle le bassin de dépenses de loisirs adressable est reconstitué à partir de la population, des signaux de revenus disponibles, des arrivées touristiques et de la part attendue des dépenses de divertissement hors domicile dans les grandes villes. Une fois le bassin de demande établi, nous le traduisons en chiffre d'affaires des lieux à l'aide de facteurs opérationnels pratiques, et la valeur finale du marché est obtenue après agrégation.
Les principaux paramètres utilisés dans le modèle comprennent les fréquentations annuelles estimées par type de lieu, les fourchettes de prix moyens des billets, les dépenses sur site par visiteur (restauration, marchandises et suppléments), la capacité des lieux et le taux d'utilisation typique, ainsi que la répartition entre résidents locaux et touristes. La saisonnalité a été prise en compte en utilisant les périodes de pointe telles que les vacances scolaires et les grands festivals, puis ces pics ont été ajustés à l'aide des retours d'experts sur la rapidité avec laquelle les nouvelles destinations montent en puissance.
Les prévisions reposent sur une analyse de scénarios soutenue par une approche légère de régression multivariée pour les variables ayant un historique cohérent, telles que la croissance démographique, les volumes touristiques et la tarification ajustée à l'inflation. Des approximations ascendantes sélectives ont été utilisées comme vérification croisée, notamment le nombre de lieux échantillonnés par ville, le débit typique par site et les fourchettes de prix. Lorsque des lacunes de données existaient, nous avons utilisé des approximations prudentes à partir de lieux comparables, puis nous avons revérifié les hypothèses lors d'entretiens avant de finaliser.
Cycle de validation des données et de mise à jour
Les résultats sont validés par de multiples vérifications afin que les chiffres restent alignés sur les signaux du monde réel. Les analystes comparent les totaux modélisés avec des indicateurs indépendants tels que les ouvertures annoncées, les tarifs observés et l'activité des visiteurs au niveau des villes, puis réexaminent les écarts importants avec des hypothèses actualisées. Lorsqu'un chiffre semble incorrect, un nouveau contact est établi avec les experts concernés pour confirmer s'il s'agit d'un problème de calendrier, d'un décalage de périmètre ou d'un changement de tarification et d'utilisation.
Une deuxième revue par un analyste est effectuée avant validation afin que la logique des formules, les unités et le calendrier des devises soient cohérents d'une année à l'autre. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, notamment des retards importants de projets, de nouvelles étapes de délivrance de licences ou des chocs soudains de la demande. Avant la livraison, nous effectuons une dernière vérification afin que les clients reçoivent la vue la plus récente et actualisée.
Comparaison du dimensionnement du marché du divertissement et des loisirs en Arabie Saoudite par Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées pour ce marché peuvent sembler différentes car chaque éditeur choisit sa propre couverture des lieux, ses composantes de revenus et son calendrier pour ce qui compte comme une année donnée. Des différences apparaissent également lorsque certaines études mélangent les dépenses des consommateurs avec celles des gouvernements et des promoteurs, ou lorsqu'elles traitent les montées en puissance de nouvelles destinations comme immédiates.
Le tableau de référence montre un regroupement serré autour de la fourchette médiane de 2 milliards USD, et dans le modèle Mordor Intelligence, la valeur reflète les revenus générés dans les destinations de divertissement et de loisirs, y compris les flux sur site tels que la restauration, les marchandises et la publicité, plutôt que les catégories de loisirs plus larges qui se situent en dehors de la capture au niveau des lieux. Les écarts proviennent également de la manière dont les prévisions gèrent la progression des prix des billets sous l'effet de l'inflation, du calendrier de conversion des devises et de la question de savoir si l'expansion des villes au-delà de Riyad et Djeddah est intégrée progressivement ou supposée être frontale.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,98 milliards USD (2026) | |
| Conseil sectoriel A | 2,60 milliards USD (2024) | Utilise une année de base antérieure et semble appliquer une vision plus large des dépenses de divertissement, ce qui peut sous-estimer les ouvertures de lieux à court terme tout en mélangeant des catégories qui ne sont pas générées à l'intérieur des destinations. |
| Cabinet d'analyse B | 2,08 milliards USD (2024) | Reflète probablement un ensemble de revenus capturés plus étroit et des hypothèses de montée en puissance plus prudentes pour les nouveaux parcs et grandes destinations, ce qui réduit la valeur de départ par rapport aux modèles qui incluent des flux de revenus sur site plus larges. |
En examinant les trois chiffres, l'écart s'explique principalement par le choix de l'année et par ce qui est comptabilisé comme revenu des lieux par opposition à l'activité de loisirs plus large. En maintenant le modèle ancré sur les fréquentations, la tarification des billets et les facteurs de dépenses sur site pouvant être validés auprès des opérateurs, le chiffre obtenu reste traçable et reproductible pour les décisions de planification.
Questions clés traitées dans le rapport
Quelle est la taille du marché du divertissement et des loisirs en Arabie Saoudite en 2026 ?
Le secteur est évalué à 2,98 milliards USD en 2026, avec une perspective de CAGR de 12,4 % jusqu'en 2031.
Quel format de lieu est actuellement dominant ?
Les centres de divertissement familial arrivent en tête, détenant 36,02 % des dépenses de 2025.
Quel est le flux de revenus à la croissance la plus rapide ?
Les expériences premium devraient augmenter à un CAGR de 20,1 % entre 2026 et 2031.
Quelle province offre le plus grand potentiel de croissance ?
La Zone NEOM à Tabuk est en passe d'atteindre un CAGR de 15,5 % jusqu'en 2031.
Quel est le degré de concentration du paysage concurrentiel ?
La part combinée des cinq premiers opérateurs indique une concentration modérée.
Quel segment démographique stimule la croissance future des ventes de billets ?
Les jeunes et adolescents enregistreront les gains les plus rapides, progressant à un CAGR de 13,3 %.