
Taille et part du marché de la gestion des actifs d'usine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 11.01 Milliards de dollars |
| Taille du Marché (2031) | 19.51 Milliards de dollars |
| Growth Rate (2026 - 2031) | 12.12 % |
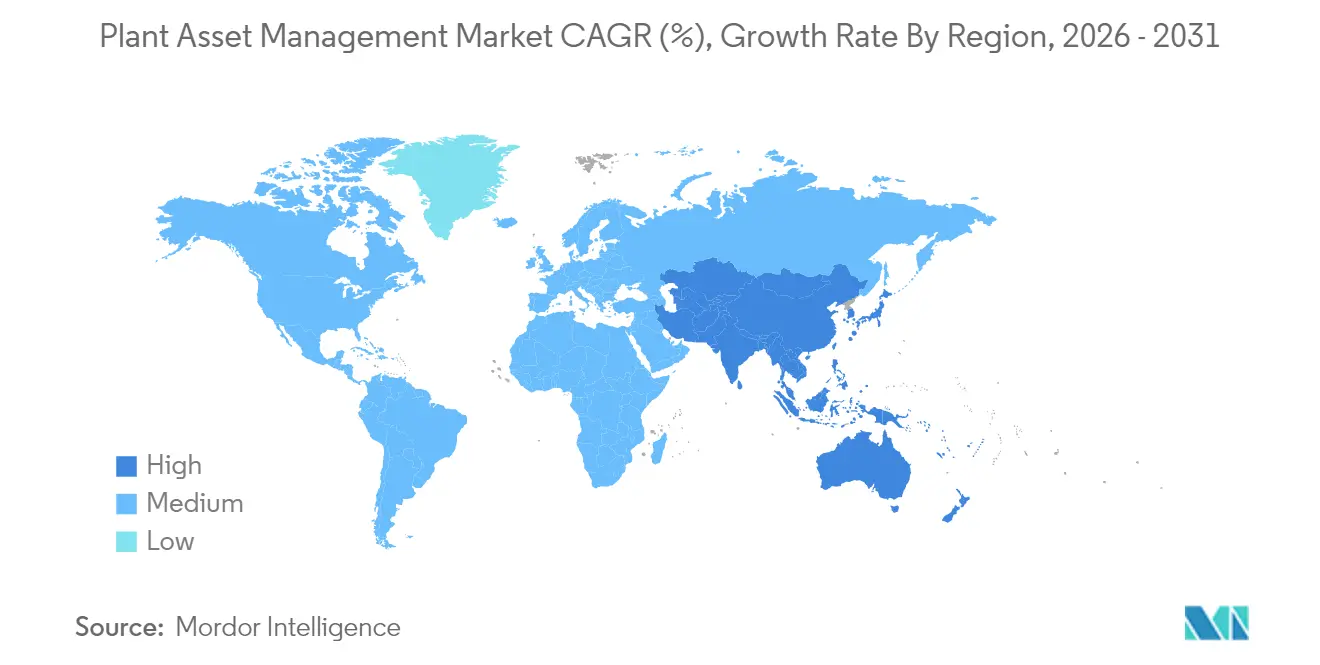
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
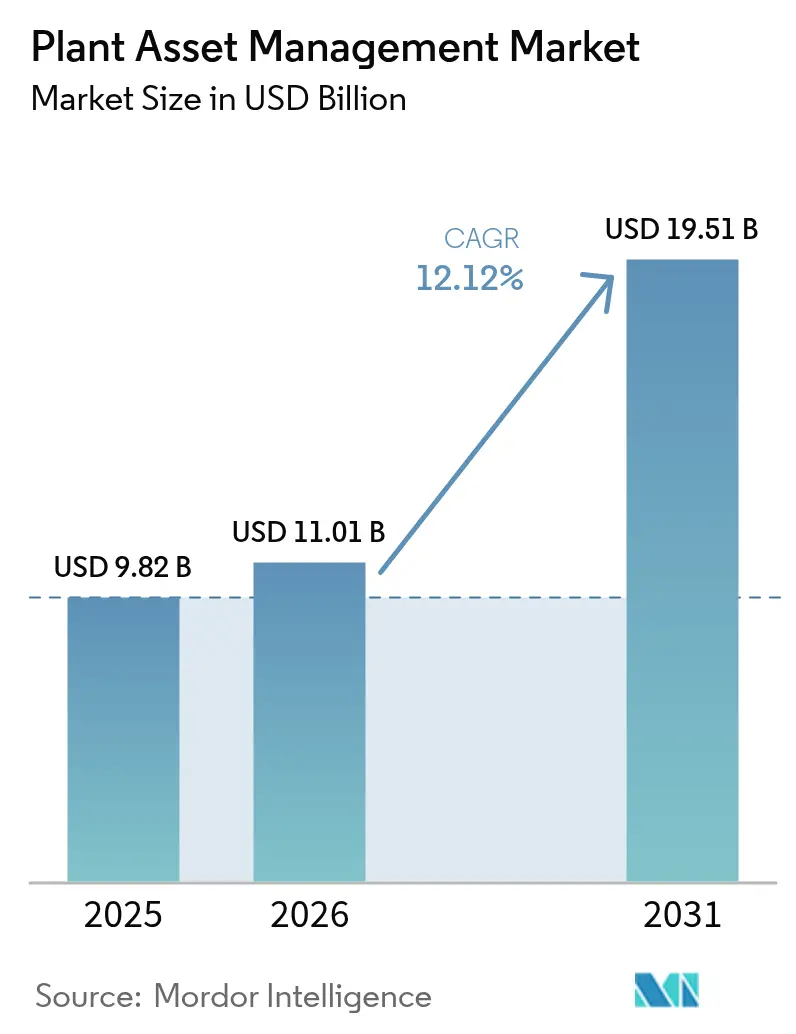
Analyse du marché de la gestion des actifs d'usine par Mordor Intelligence
La taille du marché de la gestion des actifs d'usine devrait croître de 9,82 milliards USD en 2025 à 11,01 milliards USD en 2026 et devrait atteindre 19,51 milliards USD d'ici 2031 à un TCAC de 12,12 % sur la période 2026-2031. L'expansion de la demande découle des programmes de numérisation industrielle, de réglementations plus strictes en matière de sécurité et de durabilité, et du besoin urgent d'améliorer les infrastructures électriques et mécaniques vieillissantes. Les pilotes de réseaux 5G privés, tels que le réseau IoT sans fil de Korea Electric Power Corporation pour la surveillance en temps réel des sous-stations, illustrent comment la connectivité à ultra-faible latence élargit la visibilité des actifs et raccourcit les cycles d'intervention[1]Korea Electric Power Corporation, "Essai de surveillance des sous-stations par IoT et robots," kepco.co.kr. Les plateformes logicielles dominent alors que les entreprises passent d'une maintenance réactive à une maintenance prédictive, tandis que les architectures cloud hybrides atténuent les préoccupations relatives à la souveraineté des données et accélèrent le déploiement des analyses. La croissance rapide des services reflète la pénurie d'ingénieurs en fiabilité qualifiés et la complexité de l'intégration de technologies opérationnelles vieilles de plusieurs décennies avec de nouvelles couches d'analyse. Sur le plan régional, l'Amérique du Nord conserve le leadership grâce à une infrastructure mature et à une application stricte des réglementations environnementales, mais l'Asie-Pacifique se développe le plus rapidement à mesure que les énergies renouvelables, l'expansion manufacturière et les usines numériques soutenues par les gouvernements convergent.
Principaux enseignements du rapport
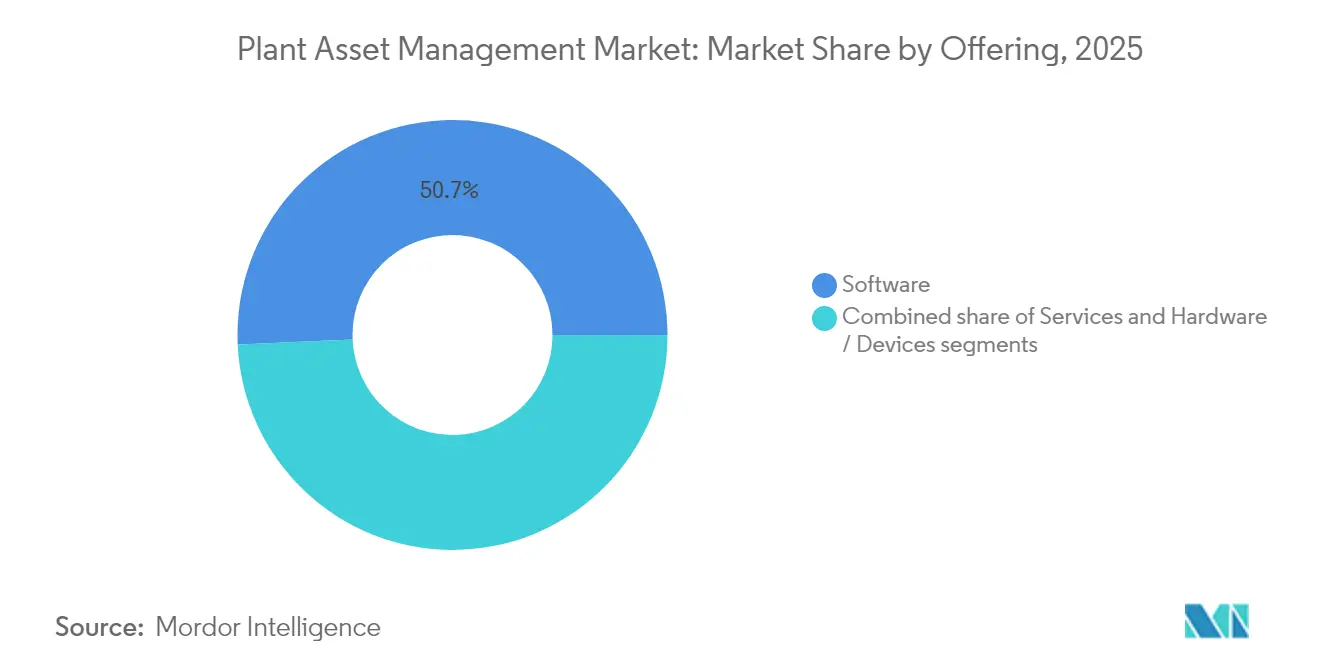
- Par offre, les logiciels ont conservé une part de revenus de 50,70 % en 2025 ; les services progressent à un TCAC de 12,74 % jusqu'en 2031.
- Par déploiement, les modèles sur site détenaient 53,20 % du marché de la gestion des actifs d'usine en 2025, tandis que les plateformes cloud croissent à un TCAC de 13,05 % jusqu'en 2031.
- Par type d'actif, les actifs électriques ont capté 43,10 % de la part du marché de la gestion des actifs d'usine en 2025 ; les équipements rotatifs devraient se développer à un TCAC de 12,58 % jusqu'en 2031.
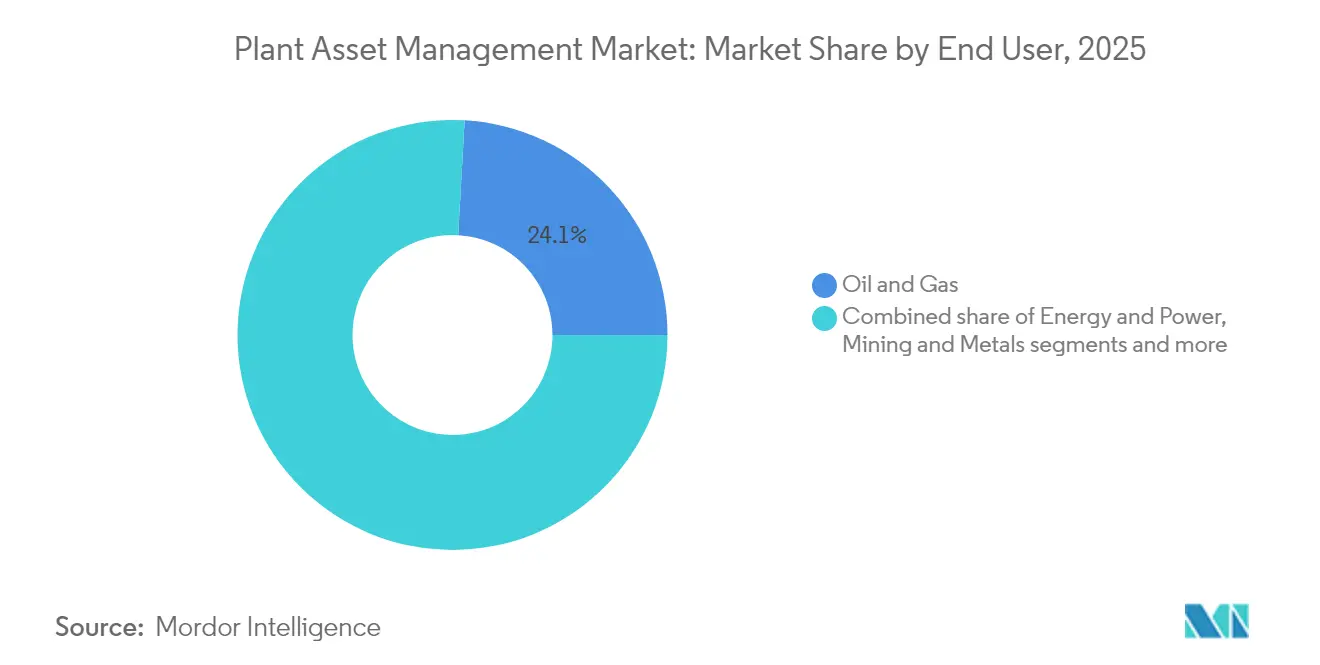
- Par utilisateur final, le pétrole et le gaz ont dominé avec une part de marché de la gestion des actifs d'usine de 24,10 % en 2025 ; les mines et métaux affichent la croissance la plus rapide avec un TCAC de 12,34 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises détenaient 71,80 % des revenus de 2025, mais les PME croissent à un TCAC de 13,02 % jusqu'en 2031.
- Par région, l'Amérique du Nord représentait 40,80 % des ventes de 2025 ; l'Asie-Pacifique est en voie d'atteindre un TCAC de 12,76 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché de la gestion des actifs d'usine*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Adoption de l'analyse en temps réel via l'IIoT | +2.8% | Mondiale, leadership APAC | Moyen terme (2-4 ans) |
| Croissance des programmes de maintenance prédictive et prescriptive | +2.5% | Amérique du Nord et UE, extension vers l'APAC | Court terme (≤ 2 ans) |
| Intégration des jumeaux numériques dans les usines existantes (brownfield) | +2.1% | Mondiale, accent sur le secteur de l'énergie | Long terme (≥ 4 ans) |
| Mandats stricts en matière de sécurité et de conformité environnementale | +1.8% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Réseaux 5G privés pour les données d'actifs | +1.6% | Cœur APAC | Long terme (≥ 4 ans) |
| Capteurs à intelligence artificielle de périphérie réduisant les coûts de surveillance | +1.5% | Pôles manufacturiers mondiaux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption de l'analyse en temps réel via l'IIoT
Les flux continus de capteurs améliorent l'efficacité globale des équipements de 30 % dans les usines qui associent les appareils IIoT à l'informatique en périphérie, permettant la détection d'anomalies à la milliseconde et une réponse rapide des opérateurs[2]Siemens AG, "Témoignages de réussite de la maintenance prédictive Senseye," siemens.com. Les grands fabricants enregistrent des économies de coûts de 15 % en supprimant les inspections manuelles et en déclenchant automatiquement des tâches prédictives. L'association de l'IA avec l'IIoT produit des actifs autodiagnostiques qui planifient les réparations sans intervention humaine, un tournant décisif pour les installations confrontées à un parc d'actifs vieillissant. Ces avantages sont tempérés par des lacunes en matière d'interopérabilité des données et de nouveaux risques de cybersécurité lorsque les réseaux opérationnels se connectent aux domaines informatiques. Les protocoles standardisés et les architectures zéro confiance retiennent dès lors l'attention des conseils d'administration pour soutenir un déploiement plus large de l'IIoT.
Croissance des programmes de maintenance prédictive et prescriptive
Les premiers adoptants enregistrent des retours sur investissement de 5:1 à 10:1 sur les projets prédictifs, alors que les temps d'arrêt imprévus s'effondrent et que les fenêtres de maintenance se réduisent. Le passage des routines basées sur le temps aux routines basées sur l'état prolonge la durée de vie des actifs jusqu'à 40 % et réduit les dépenses de maintenance de 18 à 25 %. L'analyse prescriptive prend maintenant le relais en suggérant des correctifs optimaux et en les planifiant pour une perturbation minimale. Les gains de précision réduisent les fausses alarmes qui érodaient autrefois la confiance des techniciens, tandis que la baisse des prix des capteurs et les modèles cloud à la demande abaissent les barrières pour les nouveaux entrants. Les usines ayant mis en œuvre des programmes holistiques signalent 50 % de pannes en moins et des gains à deux chiffres en matière de disponibilité des actifs.
Intégration des jumeaux numériques dans les usines existantes (brownfield)
Quatre-vingt-seize pour cent des dirigeants interrogés voient une valeur significative dans les jumeaux numériques qui répliquent le comportement des équipements et testent des scénarios sous contrainte dans un logiciel plutôt que sur le plancher de l'usine. Les entreprises documentent des réductions de coûts de 19 % et des gains de revenus comparables en optimisant la capacité et les flux de la chaîne d'approvisionnement au sein du jumeau. Les leaders du secteur aérospatial emploient ce concept pour la validation de la conception et la simulation de scénarios de vol, et le secteur de l'énergie utilise les jumeaux pour équilibrer le débit, la sécurité et les émissions dans les raffineries vieillissantes. Des obstacles à l'adoption surgissent autour de la continuité des données et de la connectivité à haute vitesse, en particulier là où des systèmes de contrôle vieux de plusieurs décennies manquent d'interfaces numériques. Des cadres standards et des bibliothèques de composants modulaires sont en cours d'élaboration pour rationaliser les déploiements futurs.
Mandats stricts en matière de sécurité et de conformité environnementale
Le plan de l'Agence de protection de l'environnement des États-Unis pour l'exercice fiscal 2025 accélère les actions d'application qui reposent sur des données continues sur les émissions et des modèles de risques prédictifs. Des exigences parallèles au titre de la directive européenne sur le reporting de durabilité des entreprises exigent une surveillance granulaire au niveau des actifs qui alimente des indicateurs de durabilité vérifiés. Les entreprises intègrent désormais directement les paramètres de sécurité et environnementaux dans les plateformes du marché de la gestion des actifs d'usine, évitant ainsi des amendes pouvant atteindre sept chiffres. Des tableaux de bord unifiés consolident les données relatives à l'état, à l'énergie et à la conformité, permettant aux opérateurs de démontrer leur conformité en temps réel. Ces mandats motivent des investissements qui génèrent également des avantages en termes de productivité, alignant l'excellence opérationnelle avec les obligations réglementaires.
Réseaux 5G privés pour les données d'actifs à ultra-faible latence
Les essais industriels de la 5G offrent des temps d'aller-retour inférieurs à 10 millisecondes, prenant en charge les robots mobiles et les réseaux de capteurs à haute fréquence dans des environnements difficiles[3]NTT DATA, "Lancement du service de sécurité géré pour les réseaux 5G privés," ntt-data.com. Les services publics d'énergie et les usines de semi-conducteurs déploient du spectre local pour garantir une connectivité déterministe là où le Wi-Fi est défaillant. Les fournisseurs associent la 5G à des nœuds d'informatique en périphérie, permettant aux analyses critiques de s'exécuter sur site tout en archivant les rapports vers le cloud. Les coûts du spectre et les compétences radio spécialisées ont initialement limité l'adoption aux grandes entreprises, mais les modèles de services gérés ciblent désormais les PME. À mesure que la réglementation clarifie la délivrance de licences locales et la certification des appareils, la 5G privée devrait devenir l'épine dorsale de l'orchestration des actifs de nouvelle génération.
Capteurs à intelligence artificielle de périphérie pour une surveillance rentable
Les circuits intégrés personnalisés et les réseaux neuronaux économes en énergie permettent à des capteurs de mesurer et d'analyser localement les vibrations, la température ou l'acoustique, en signalant les modèles anormaux en temps réel. Ces dispositifs éliminent la surcharge de bande passante en ne transmettant que des données d'exception, réduisant le coût total de possession jusqu'à 40 % par rapport à la diffusion en continu de formes d'onde brutes. Les nœuds alimentés par batterie simplifient la modernisation des machines rotatives où le câblage est prohibitif. Une utilisation plus large dépend de mises à jour sécurisées du microprogramme et de modèles de données interopérables qui garantissent la compatibilité avec des piles d'analyse plus larges. À mesure que les normes mûrissent, la détection par intelligence artificielle de périphérie est appelée à pénétrer tous les niveaux du marché de la gestion des actifs d'usine.
Analyse de l'impact des contraintes sur le marché de la gestion des actifs d'usine*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Investissement initial élevé en CAPEX et incertitude sur le ROI | –1.9% | Mondiale, notamment les PME | Court terme (≤ 2 ans) |
| Pénurie d'ingénieurs en fiabilité spécialisés dans le domaine | –1.4% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Préoccupations en matière de cybersécurité et de souveraineté des données | –1.1% | Mondiale | Moyen terme (2-4 ans) |
| Fragmentation des protocoles OT hérités | –0.8% | Régions industrielles matures | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement initial élevé en CAPEX et incertitude sur le ROI
Les systèmes complets peuvent dépasser 1 million USD par site lorsque les capteurs, les passerelles, les licences et la formation sont regroupés, une dépense intimidante pour de nombreuses PME. Bien que le ROI documenté varie de 5:1 à 10:1, le remboursement peut s'étaler sur plusieurs cycles budgétaires, compliquant les approbations. Les services basés sur les résultats qui transfèrent les dépenses vers les budgets d'exploitation gagnent du terrain, les fournisseurs garantissant des seuils de disponibilité ou d'économies d'énergie. Les stratégies de déploiement progressif de pilote à grande échelle atténuent également le risque, permettant des preuves de concept avant les déploiements à l'échelle de l'entreprise. La disponibilité croissante de capteurs en location et d'analyses par abonnement est donc essentielle pour élargir la participation au marché de la gestion des actifs d'usine.
Pénurie d'ingénieurs en fiabilité spécialisés dans le domaine
Le secteur manufacturier comptait plus de 600 000 postes vacants en 2025, et les rôles de maintenance sont particulièrement sous pression car ils exigent à la fois une acuité mécanique et une maîtrise des données. Les départs à la retraite dépassent les nouveaux entrants, forçant 22 % des entreprises à externaliser la maintenance ou à s'appuyer sur des contrats de service OEM. Les académies de formation, les jumeaux numériques pour le perfectionnement virtuel et les instructions de travail en réalité augmentée constituent des remèdes partiels. Les fournisseurs qui associent conseil et surveillance 24h/24 et 7j/7 comblent l'écart de compétences, mais la pression salariale alourdit les structures de coûts pour tous les acteurs.
Préoccupations en matière de cybersécurité et de souveraineté des données
Les données d'actifs convergent avec l'informatique d'entreprise, élargissant la surface d'attaque. Les incidents de rançongiciel industriel ont augmenté de 50 % d'une année sur l'autre en 2024, poussant les assureurs à exiger la preuve d'architectures zéro confiance et d'une surveillance des menaces en temps réel. Des juridictions comme l'UE appliquent des règles strictes sur l'exportation des données opérationnelles, ce qui incite aux déploiements hybrides où la télémétrie brute reste sur site. Des schémas de certification tels que l'IEC 62443 deviennent des prérequis pour les marchés publics, et les plateformes intègrent désormais des moteurs de détection d'anomalies ajustés pour les modèles de trafic OT.
Fragmentation des protocoles OT hérités alourdissant le coût d'intégration
Les usines hébergent souvent des dizaines de bus de terrain et de protocoles propriétaires antérieurs à l'Ethernet. La cartographie de cette hétérogénéité dans un modèle de données unifié augmente les heures de projet et les frais de licence de middleware. Les passerelles en périphérie avec conversion de protocoles aident, mais les risques de dépendance vis-à-vis d'un fournisseur persistent. Les courtiers de données open source et l'adoption de l'OPC UA améliorent lentement l'interopérabilité, mais les modernisations des usines existantes (brownfield) consomment encore la plus grande partie des budgets d'intégration. Les feuilles de route de normalisation figuraient en bonne place dans les chartes récentes des consortiums industriels, une étape prometteuse vers une réduction des barrières à l'intégration.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché de la gestion des actifs d'usine
Par offre :
les services s'accélèrent malgré la domination des logicielsLes logiciels ont commandé 50,70 % des revenus en 2025, les entreprises ancrant leurs programmes de fiabilité autour de tableaux de bord de surveillance de l'état, de suites de gestion de la performance des actifs et de moteurs d'analyse. La complexité de la mise en œuvre et la pénurie de compétences propulsent les services à un TCAC de 12,74 %, la croissance la plus rapide du marché de la gestion des actifs d'usine. Les projets de conseil, d'intégration et de formation restent des sources de revenus primordiales, car chaque site existant (brownfield) apporte des architectures de contrôle distinctes qui nécessitent des pipelines de données sur mesure. Les clients PME préfèrent les contrats basés sur les résultats qui lient les honoraires à des jalons de disponibilité ou d'économies d'énergie, réduisant ainsi le risque et obtenant l'adhésion interne. Les fournisseurs conditionnent de plus en plus le matériel, les logiciels et l'expertise conseil pour se différencier dans les appels d'offres concurrentiels. Les capteurs infusés d'IA qui effectuent des analyses embarquées font légèrement progresser les revenus du matériel, mais les plus grands bassins de profits proviennent encore des licences logicielles récurrentes et des accords de service à long terme qui fidélisent les clients.
Les solutions intégrées catalysent les stratégies OEM : Emerson a enregistré une expansion annuelle de 48 % dans les solutions logicielles et de contrôle au cours de l'exercice fiscal 2024, portant ces lignes à 30,5 % de son chiffre d'affaires total. Une telle traction souligne le passage vers des piles convergées qui réduisent le temps d'intégration et facilitent l'assurance sécurité. À mesure que les modèles d'IA spécifiques au domaine mûrissent, les équipes logicielles intègrent des bibliothèques d'analyse de causes qui permettent aux techniciens de résoudre plus rapidement les pannes, renforçant ainsi la primauté du segment logiciel au sein du marché de la gestion des actifs d'usine.


Par déploiement :
le cloud gagne du terrain malgré le leadership du sur siteLes déploiements sur site conservent une part de marché de 53,20 % car de nombreux clients industriels insistent sur la gouvernance locale des données opérationnelles et exigent des temps de réponse déterministes impossibles à atteindre via des liaisons à grande distance. Pourtant, les abonnements cloud progressent à un TCAC de 13,05 % à mesure que les décideurs politiques clarifient les règles de résidence des données et que les fournisseurs de cloud hyperscale déploient des zones régionales avec des contrôles spécifiques à l'industrie. Les conceptions hybrides dominent les calculs de la taille du marché de la gestion des actifs d'usine pour les nouveaux projets ; les entreprises diffusent la télémétrie brute vers des nœuds en périphérie pour un traitement instantané, puis envoient par lots les informations vers des référentiels cloud pour une optimisation au niveau de la flotte. Ce modèle associe le contrôle critique en termes de latence à des analyses élastiques qui dépasseraient sinon les budgets d'infrastructure sur site.
Les réseaux 5G privés approfondissent l'attrait des architectures distribuées en connectant des milliers d'actifs mobiles ou difficiles d'accès sans les problèmes d'interférences et d'itinérance qui pénalisent le Wi-Fi. Les acteurs de l'énergie, du pétrole et du gaz continuent de privilégier les systèmes à espace herméneutique (air-gapped) ou sécurisés par des zones démilitarisées (DMZ) en raison d'audits de sécurité stricts, tandis que les fabricants discrets gravitent vers des suites SaaS qui minimisent les dépenses d'investissement. Sur l'horizon prévisionnel, les entreprises multisites devraient refactoriser les installations héritées en nœuds connectés au cloud, libérant des informations d'analyse comparative entre les géographies et renforçant les opportunités des fournisseurs pour des modules d'analyse avancée.
Par type d'actif :
la dynamique des équipements rotatifs se renforceLes actifs électriques ont attiré 43,10 % des revenus de 2025, car les pannes d'alimentation peuvent se propager à travers des usines entières, mettant en péril la sécurité et les quotas de production. Les équipements rotatifs, cependant, progressent le plus rapidement à un TCAC de 12,58 %, propulsant une part notable de la taille du marché de la gestion des actifs d'usine vers la détection par vibration, acoustique et thermographie. Les puces d'intelligence artificielle de périphérie analysent les signatures de forme d'onde sur le carter moteur, détectant les défauts de désalignement ou de lubrification des heures avant les rondes humaines. Ces avertissements précoces permettent aux opérateurs de planifier les réparations lors des arrêts programmés au lieu de stopper la production, un atout pour les industries à processus continu.
Les équipements fixes tels que les réservoirs sous pression et les échangeurs de chaleur restent essentiels ; les jumeaux numériques simulent les taux de fatigue et de corrosion, guidant le capital de maintenance sur de longs horizons. La surveillance de la santé de l'instrumentation gagne également du terrain, car les vannes intelligentes, les débitmètres et les transmetteurs de pression se diagnostiquent périodiquement eux-mêmes, protégeant contre la dérive des mesures qui pourrait fausser les boucles de contrôle. Les fournisseurs qui unifient les analyses des équipements rotatifs et électriques dans un seul volet remportent la préférence, car les équipes d'usine favorisent les tableaux de bord holistiques plutôt que les solutions ponctuelles en silo.
Par utilisateur final :
les mines s'accélèrent au-delà du leadership du pétrole et du gazLe pétrole et le gaz ont capté 24,10 % des revenus en 2025, témoignant des plateformes offshore et des raffineries où une seule heure d'arrêt peut effacer des millions de dollars. Les jumeaux numériques prévoient les contraintes sur les équipements sous différents mélanges de matières premières, affinant les taux de production pour la production et les émissions. Les mines et métaux, cependant, afficheront un TCAC de 12,34 %, le plus élevé du secteur de la gestion des actifs d'usine, à mesure que les flottes de camions de transport, les concasseurs et les convoyeurs intègrent des capteurs qui réduisent les arrêts non planifiés dans les puits éloignés. Sibanye-Stillwater a documenté des ROI médians supérieurs à 200 % grâce à des jumeaux d'optimisation des processus qui ont réduit les coûts énergétiques et augmenté le débit.
Les services publics d'énergie et d'électricité exploitent les analyses d'actifs pour équilibrer les énergies renouvelables et les centrales thermiques vieillissantes, tandis que les produits chimiques font face à un examen de conformité sévère, stimulant les investissements dans la détection des fuites et la maintenance prédictive des soupapes de décharge. L'aérospatiale et la défense repoussent les limites des jumeaux numériques pour la validation de la conception, tandis que les aliments, les boissons et les produits pharmaceutiques se concentrent sur la maintenance hygiénique et la traçabilité. Les services d'eau, stimulés par l'AMP8 au Royaume-Uni, consacrent des milliards au pompage intelligent, aux réseaux de canalisations numérisés et aux objectifs de zéro émission nette qui s'alignent avec la gestion avancée des actifs.
Par taille d'organisation :
la croissance des PME dépasse l'adoption par les grandes entreprisesLes grandes entreprises contrôlaient 71,80 % des dépenses en 2025, reflétant des inventaires d'actifs multisites et des budgets de transformation dédiés. Pourtant, les PME se développent à un TCAC de 13,02 %, élargissant la base adressable du marché de la gestion des actifs d'usine. Les abonnements cloud éliminent le besoin de serveurs internes, tandis que les capteurs sans fil prêts à l'emploi réduisent la main-d'œuvre d'installation. Les PME signalent les gains les plus rapides en matière d'économies d'énergie et de réduction des rebuts plutôt que de transformations numériques globales. Des modèles de financement tels que l'équipement en tant que service (Equipment-as-a-Service) transfèrent les dépenses d'investissement vers les dépenses d'exploitation, s'alignant avec les cycles de trésorerie des PME.
Les contraintes de main-d'œuvre pèsent davantage sur les petites entreprises, suscitant une demande de services gérés clés en main. Les fournisseurs qui courtisent les PME mettent l'accent sur des tableaux de bord de ROI rapide qui affichent les temps d'arrêt évités en termes monétaires, facilitant la justification interne. À mesure que les techniciens de première ligne gagnent en confiance dans les interventions guidées par les données, l'adoption s'accélère et les recommandations se répercutent à travers les clusters industriels locaux, multipliant les perspectives de croissance.
Analyse géographique
Marché de la gestion des actifs d'usine en Amérique du Nord
L'Amérique du Nord détenait 40,80 % des revenus de 2025 en raison d'une infrastructure héritée, de déploiements 5G matures et d'une surveillance environnementale stricte qui encourage le suivi des émissions en temps réel. Les incitations fédérales à la modernisation du réseau électrique et les crédits d'impôt pour les améliorations de l'efficacité énergétique soutiennent une adoption élevée dans les services publics et la fabrication lourde. Les universités régionales et les équipementiers collaborent sur des laboratoires pilotes qui mettent en valeur la maintenance assistée par l'IA, ancrant davantage le leadership dans le marché de la gestion des actifs d'usine.
Marché de la gestion des actifs d'usine en Asie-Pacifique
L'Asie-Pacifique s'accélère à un CAGR de 12,76 % jusqu'en 2031, portée par les vastes installations d'énergies renouvelables de la Chine et le programme d'incitation liée à la production de l'Inde qui privilégie les usines intelligentes. Les gouvernements du Japon et de la Corée du Sud financent des bancs d'essai 5G et de robotique, réduisant le risque peru pour les entreprises privées. La faible ancienneté médiane des actifs combinée à une expansion agressive des capacités permet à de nombreuses usines de passer directement à la maintenance prédictive plutôt qu'à des mises à niveau progressives. Les fournisseurs locaux regroupent des capteurs abordables avec des infrastructures cloud hébergées dans la région pour satisfaire aux exigences de résidence des données, catalysant l'adoption parmi les PME.
Marché de la gestion des actifs d'usine en EMEA et en Amérique du Sud
L'Europe affiche une croissance régulière sous l'impulsion du Pacte vert européen et de la Directive sur la publication d'informations en matière de durabilité des entreprises, qui nécessitent tous deux des données granulaires au niveau des actifs pour les déclarations énergétiques et climatiques. Les projets pilotes de jumeaux numériques dans les industries de transformation allemandes rationalisent les rapports ESG tout en réduisant les dépenses de maintenance. Les pôles manufacturiers émergents d'Europe de l'Est considèrent l'analyse des actifs comme un vecteur de compétitivité face à leurs homologues occidentaux à salaires plus élevés. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent plus modestes aujourd'hui, mais affichent une croissance solide à un chiffre moyen, les programmes de diversification dans les secteurs minier, hydraulique et énergétique débloquant des investissements, notamment là où les fonds souverains privilégient l'infrastructure numérique.

Paysage réglementaire
Les déploiements de gestion des actifs d'usine sont de plus en plus influencés par les exigences de cybersécurité et d'interopérabilité industrielle qui affectent la collecte de données OT, l'accès à distance et la gouvernance du cycle de vie. Dans les environnements de contrôle industriel, la série ISA/IEC 62443 est une référence courante pour les programmes de sécurité des systèmes d'automatisation et de contrôle industriels (IACS), et la norme EN IEC 62443-2-1:2024 formalise les exigences relatives aux politiques et procédures de sécurité pertinentes pour les mises en œuvre de PAM couvrant de longs cycles de vie des actifs.
En Europe, la directive NIS2 (UE 2022/2555) devait être transposée dans le droit national avant le 17 octobre 2024, les règles s'appliquant à compter du 18 octobre 2024, ce qui accroît les enjeux de conformité pour les entités essentielles et importantes qui dépendent de systèmes industriels connectés. L'UE a également adopté le règlement d'exécution (UE) 2024/2690 le 17 octobre 2024, précisant les exigences techniques et méthodologiques en matière de gestion des risques de cybersécurité, ce qui renforce la demande des acheteurs pour des architectures de PAM prenant en charge des contrôles auditables, la segmentation et des opérations sécurisées sur des déploiements sur site, dans le cloud et hybrides.
Analyse de la chaîne de valeur
La chaîne de valeur commence par la détection et la capture de données (vibrations, température, corrosion, état électrique et diagnostics d'instrumentation), suivies des passerelles de périphérie et de la connectivité qui normalisent les données de terrain avant qu'elles n'atteignent les couches d'analyse. Les entrées d'interopérabilité telles qu'OPC UA et MQTT prennent en charge la mobilité des données entre les dispositifs de terrain, le calcul en périphérie et les environnements cloud, tandis que les plateformes logicielles couvrent la surveillance des conditions, l'APM et les fonctionnalités EAM/CMMS adjacentes utilisées pour planifier les ordres de travail et gérer l'historique des actifs. Les principaux fabricants d'automatisation et fournisseurs de plateformes (ABB, Emerson, Rockwell Automation, Siemens, GE Vernova, Yokogawa) participent à plusieurs niveaux, en regroupant des dispositifs, des logiciels et des services.
Les intégrateurs de systèmes et les prestataires de services spécialisés agissent comme intermédiaires clés en transposant les protocoles OT hérités dans des modèles de données modernes, en déployant des contrôles de cybersécurité conformes aux normes industrielles et en configurant des intégrations d'entreprise (ERP, historian, SCADA, MES). Les goulots d'étranglement les plus visibles restent la complexité de l'intégration en environnement existant, le manque d'ingénieurs en fiabilité nécessaires pour opérationnaliser l'analytique, et les dépendances à des composants de calcul en périphérie spécialisés pour l'inférence sur site. La différenciation commerciale évolue vers des écosystèmes ouverts et agnostiques par rapport aux fournisseurs et des approches de plateforme (par exemple, le Siemens Industrial Asset Hub pour la gestion des dispositifs et des données), ainsi que des flux de travail de cycle de vie pilotés par l'IA et de jumeau numérique qui réduisent le délai de valorisation pour les déploiements multi-sites.
Paysage concurrentiel
Le marché de la gestion des actifs d'usine accueille un mélange d'acteurs établis de l'automatisation et de nouveaux venus dans l'analyse. ABB, Siemens, Honeywell et Emerson s'appuient sur de vastes bases d'installations et une connaissance approfondie des processus acquise depuis des décennies pour vendre des logiciels en complément, tandis que des spécialistes logiciels agiles se différencient par une IA spécifique au domaine et des tableaux de bord intuitifs. La fragmentation du marché est modérée ; les cinq premiers détiennent une part importante mais non dominante, laissant de la place aux champions régionaux pour prospérer.
L'activité d'acquisitions s'est intensifiée en 2024-2025, les fournisseurs cherchant à élargir leur portefeuille. L'acquisition d'Aurora Motors par ABB a ajouté des moteurs à haute efficacité qui alimentent sa plateforme d'analyse Ability en données plus riches, tandis que le rachat de l'expert en débitmètres Flexim par Emerson a renforcé les capacités de détection non invasive. Des spécialistes en cybersécurité tels que Nozomi Networks attirent des participations stratégiques de la part de fournisseurs d'automatisation désireux d'intégrer nativement la détection des menaces, reflétant les priorités de risque convergentes OT-IT. Les partenariats de services gérés, illustrés par l'offre sécurisée 5G de NTT DATA et Palo Alto Networks, soulignent l'appétit des clients pour des packages clés en main associant connectivité, sécurité et analyse.
Le succès concurrentiel dépend de démonstrations quantifiables de ROI et du soutien aux talents. Les fournisseurs qui forment les équipes de maintenance des clients au diagnostic des modes de défaillance et à l'analyse des causes racines gagnent en confiance et obtiennent des renouvellements à long terme. À mesure que les normes s'harmonisent et que les API ouvertes se multiplient, les acheteurs deviennent moins tolérants à la dépendance vis-à-vis d'un fournisseur, récompensant les fournisseurs qui interopèrent élégamment avec des piles de contrôle mixtes. La marche vers les contrats basés sur les résultats remodèle les modèles de tarification, transférant le risque de performance aux fournisseurs de solutions et resserrant l'alignement entre les objectifs des fournisseurs et des opérateurs.
Leaders du secteur de la gestion des actifs d'usine
ABB Group
Emerson Electric Co.
Honeywell International Inc.
Rockwell Automation, Inc.
Siemens AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises couvertes dans ce rapport sur le marché de la gestion des actifs d'usine
- ABB
- Emerson Electric
- Honeywell International
- Siemens
- Rockwell Automation
- SKF
- Schneider Electric
- General Electric
- Endress+Hauser
- Yokogawa Electric
- AVEVA
- IBM
- AspenTech
- Bentley Systems
- Dassault Systèmes
- Bosch Rexroth
- SAP
- Oracle
- Ramco Systems
Lire l’analyse des entreprises de gestion des actifs d'usine

Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité majeur est le déploiement à l'échelle de l'entreprise du jumeau numérique et de l'IA qui relie les flux de travail de maintenance, d'inspection et de sécurité aux signaux de santé des actifs d'usine, plutôt que de fonctionner comme des pilotes isolés. En juin 2026, Unilever s'est associé à Accenture pour déployer à grande échelle des jumeaux numériques dotés d'IA sur l'ensemble de son réseau de fabrication mondial, une approche qui accroît la demande de plateformes de PAM capables de fédérer les données de sites industriels hétérogènes, de standardiser les modèles d'actifs et d'opérationnaliser les informations via les systèmes de maintenance et les flux de travail des opérateurs. En juillet 2026, GS Caltex a annoncé l'achèvement d'un arrêt technique dans son usine de Yeosu à l'aide de solutions d'actifs basées sur l'IA, comprenant une application de modèle 3D pour les inspections de vannes, des robots pour le nettoyage des tubes et une vidéosurveillance dotée d'IA pour la détection des risques, illustrant l'expansion du périmètre de la PAM au-delà de la surveillance des conditions vers l'automatisation des inspections et la gestion des risques.
Les normes d'interopérabilité et d'échange de données créent des espaces blancs pour les fournisseurs qui réduisent les coûts d'intégration et la dépendance à un fournisseur unique dans les environnements existants. La norme IEC 63278-1:2023 établit la structure de l'Asset Administration Shell (AAS) pour l'échange interopérable de données d'actifs industriels, tandis que l'Industrial Asset Event Standard (IAES), mise à jour en version 1.3 en mars 2026, aligne les données d'événements de maintenance sur les normes ISO 13374 et ISO 14224, et l'IDTA a publié un modèle de sous-modèle d'interfaces d'actifs (v1.1) en avril 2026 couvrant des interfaces telles qu'OPC UA, MQTT, Modbus et le W3C Web of Things. Ensemble, ces efforts ouvrent des opportunités pour les fournisseurs de PAM, les hyperscalers et les intégrateurs de proposer des connecteurs préconstruits, des modèles canoniques d'actifs et d'événements, et des architectures de référence hybrides sécurisées qui accélèrent les déploiements pour les PME et les entreprises multi-sites confrontées à des contraintes de cybersécurité et de souveraineté des données.
Développements récents du secteur sur le marché de la gestion des actifs d'usine
- Juillet 2026 : GS Caltex a achevé un arrêt technique dans son usine de Yeosu en déployant des solutions d'actifs basées sur l'IA, notamment une application de modèle 3D pour les inspections de vannes, des robots de nettoyage de tubes et une vidéosurveillance dotée d'IA pour la détection des risques. Le projet met en évidence une demande plus large de PAM, allant au-delà de la surveillance vibratoire classique vers l'automatisation des inspections et la détection des risques de sécurité sur des actifs de procédé complexes.
- Avril 2025 : Honeywell a annoncé que sa technologie piloterait l'automatisation des procédés pour les opérations d'Aker BP. Cet engagement renforce le fait que les capacités de gestion des actifs sont de plus en plus vendues dans le cadre de programmes intégrés d'automatisation et d'optimisation dans les opérations énergétiques, où les exigences de disponibilité, de sécurité et de conformité sont étroitement liées.
- Octobre 2024 : L'UE a fixé des jalons clés de cybersécurité pour NIS2, avec une transposition prévue avant le 17 octobre 2024 et des règles s'appliquant à compter du 18 octobre 2024, parallèlement à l'adoption du règlement d'exécution (UE) 2024/2690 le 17 octobre 2024 précisant les exigences de gestion des risques de cybersécurité. Cette montée en puissance réglementaire accroît l'accent mis sur les achats de plateformes et services de PAM intégrant des contrôles de sécurité OT, une gouvernance et des pratiques prêtes pour l'audit sur les usines connectées.


Marché de la gestion des actifs d'usine Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché de la gestion des actifs d'usine est défini comme les revenus générés par les logiciels et services associés utilisés pour surveiller, entretenir et optimiser les actifs physiques au sein des usines industrielles, afin d'améliorer la disponibilité, la fiabilité et la planification de la maintenance sur l'ensemble du cycle de vie des actifs.
Exclusions du périmètre : Nous excluons les systèmes de gestion des actifs d'entreprise généraux qui se limitent à consolider les registres de maintenance sans surveillance de la santé des actifs au niveau de l'usine ni capture de données de condition.
Aperçu de la segmentation
- Par offre
- Logiciels
- Gestion de la performance des actifs (APM)
- Surveillance de l'état et des vibrations
- Plateforme d'analyse prédictive
- Services
- Mise en œuvre et intégration
- Formation et support
- Matériel / Appareils
- Logiciels
- Par déploiement
- Sur site
- Cloud
- Hybride / Périphérie
- Par type d'actif
- Équipements rotatifs
- Équipements fixes
- Appareils d'instrumentation et de contrôle
- Actifs électriques
- Par utilisateur final
- Énergie et alimentation électrique
- Pétrole et gaz
- Produits chimiques et pétrochimiques
- Mines et métaux
- Aérospatiale et défense
- Automobile et transport
- Alimentation et boissons
- Produits pharmaceutiques et sciences de la vie
- Eau et eaux usées
- Autres
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- ASEAN
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par des jeux de données publics qui nous aident à comprendre la base installée industrielle et les secteurs où les outils de gestion des actifs d'usine sont le plus utilisés. Des sources telles que l'US Energy Information Administration, Eurostat, l'Agence internationale de l'énergie, le US Bureau of Labor Statistics et la Banque mondiale sont utilisées pour établir un contexte sur la production, les ajouts de capacité et les secteurs sensibles aux temps d'arrêt.
Nous examinons également des normes et publications techniques, notamment des revues d'ingénierie de la fiabilité et des recommandations de sécurité industrielle, afin de nous aligner sur la manière dont la surveillance des conditions, la maintenance prédictive et les pratiques de performance des actifs sont décrites dans le domaine. Les rapports annuels d'entreprises, les présentations aux investisseurs et les communiqués de presse sont examinés pour identifier le positionnement des produits et les cas d'usage clients types, et les bases de données de brevets sont utilisées de manière sélective pour percevoir l'évolution des capacités de détection et d'analyse. La liste ci-dessus n'est qu'illustrative, et de nombreuses autres sources publiques ont été utilisées lors de la collecte et de la clarification des données.
Entretiens et enquêtes primaires
Les données primaires sont collectées via des entretiens avec des experts et des enquêtes structurées auprès d'équipes opérationnelles d'usine, de responsables de la maintenance et de la fiabilité, d'intégrateurs d'automatisation industrielle et de partenaires solutions dans les principales régions industrielles. Les retours des répondants sont utilisés pour confirmer les niveaux d'adoption par secteur d'utilisation finale, les modèles de déploiement types (sur site ou cloud), et les fourchettes de tarification réalistes pour les logiciels et services. Cela permet de combler les lacunes laissées par les jeux de données publics et d'améliorer la manière dont le modèle traite le mix de déploiement et le rattachement des services.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 37 % | Dirigeants (CXO) : 14 % | APAC : 48 % |
| Rang intermédiaire : 47 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 30 % |
| Acteurs plus petits : 16 % | Managers : 56 % | Amériques : 22 % |
Dimensionnement et prévision du marché
Le dimensionnement est réalisé à partir d'une reconstruction descendante du pool de demande, où le nombre d'usines industrielles et la capacité de dépense sont traduits en taux d'adoption pour les outils de surveillance des conditions et de performance des actifs, puis convertis en revenus annuels à l'aide de mix logiciels et services types. Pour garantir le réalisme des totaux, nous corroborons les résultats par des vérifications ascendantes sélectives, notamment des prix de vente moyens échantillonnés multipliés par des déploiements actifs estimés, et des retours des canaux de distribution sur les volumes de renouvellement et de mise en œuvre.
Les principales variables du modèle incluent la base installée d'usines de procédé et discrètes, l'intensité des dépenses de maintenance dans les secteurs sensibles aux temps d'arrêt, la pénétration des programmes de maintenance prédictive, la part des dispositifs de terrain connectés fournissant des données de condition, et la répartition entre déploiements cloud et sur site. Ces variables influencent le nombre d'actifs surveillés, la fréquence de renouvellement des systèmes et le niveau de tarification envisageable dans chaque région.
Pour les prévisions, une analyse de scénarios est utilisée autour de la vitesse d'adoption et de la progression des prix, car les budgets et les calendriers de numérisation peuvent varier selon les cycles industriels. Les hypothèses sont ancrées sur les attentes des personnes interrogées concernant le rythme de déploiement, les cycles de remplacement et les taux de rattachement des services. Lorsque les vérifications ne s'alignent pas parfaitement, les écarts sont traités en utilisant des fourchettes prudentes, puis en retestant la sensibilité sur le total final.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que les tendances de production industrielle, les principaux cycles de dépenses d'investissement et l'adoption déclarée des programmes de maintenance numérique, afin de s'assurer que la direction et l'ampleur des résultats sont raisonnables. Lorsqu'un total régional ou par usage final semble inhabituel, nous réexaminons les données d'entrée, testons la robustesse des valeurs aberrantes et déclenchons des appels de suivi pour valider l'hypothèse spécifique à l'origine de l'écart.
Avant validation finale, le modèle fait l'objet d'un examen analytique en plusieurs étapes, comprenant des vérifications arithmétiques, des vérifications de cohérence logique entre les régions, et des vérifications de plausibilité par rapport à des marchés adjacents partageant des centres d'achat communs. Les rapports sont mis à jour selon un calendrier annuel, avec des mises à jour intermédiaires en cas d'événements significatifs, et une dernière relecture avant livraison est effectuée pour que les clients reçoivent la vision la plus récente.
Taille du marché de la gestion des actifs d'usine selon Mordor Intelligence, comparée à d'autres estimations publiées
Les tailles de marché publiées pour la gestion des actifs d'usine correspondent rarement parfaitement, car les cabinets ne comptabilisent pas le même ensemble de produits, ancrent leurs analyses sur des années différentes et appliquent des hypothèses différentes en matière d'adoption et de tarification moyenne. Même de légères variations dans ce qui est considéré comme des revenus de logiciels, de services ou de dispositifs connectés peuvent modifier sensiblement le total.
Les suites de gestion des actifs d'entreprise qui se limitent à des systèmes d'enregistrement sont exclues du périmètre de Mordor Intelligence ici, ce qui permet de concentrer l'estimation sur les capacités de condition et de performance au niveau de l'usine plutôt que sur l'administration générale de la maintenance. Les plus grands écarts proviennent généralement de l'inclusion ou non des revenus des capteurs et dispositifs de terrain intelligents, de la manière dont la tarification des abonnements cloud est annualisée, et de l'utilisation ou non de courbes d'adoption agressives sans vérification par rapport au nombre d'usines et aux cycles de renouvellement.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 11,01 milliards USD (2026) | |
| Éditeur sectoriel A | 9,25 milliards USD (2024) | Utilise une année de base antérieure et un mix de segmentation plus large, ce qui peut sous-estimer la hausse ultérieure des abonnements et peut regrouper des segments de logiciels industriels adjacents en un seul chiffre. |
| Éditeur sectoriel B | 9,20 milliards USD (2024) | Ancre le dimensionnement sur 2024 et applique une trajectoire de croissance plus faible, et peut traiter les éléments matériels au sein des déploiements différemment, ce qui modifie la part de revenus attribuée à la gestion des actifs d'usine. |
L'écart s'explique principalement par l'alignement des années et par ce qui est comptabilisé autour des déploiements liés aux dispositifs et de l'adjacence avec les logiciels d'entreprise. En maintenant les données ancrées sur l'adoption de la surveillance au niveau de l'usine, les schémas de renouvellement et la tarification confirmée par les personnes interrogées, le chiffre obtenu reste traçable à des facteurs clairs et peut être reproduit lorsque les hypothèses sont mises à jour.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché de la gestion des actifs d'usine ?
Le marché s'élève à 11,01 milliards USD en 2026 et devrait atteindre 19,51 milliards USD d'ici 2031, avec une croissance à un TCAC de 12,12 %.
Quel segment se développe le plus rapidement au sein du marché de la gestion des actifs d'usine ?
Les services enregistrent la croissance la plus rapide à un TCAC de 12,74 %, portés par la complexité de l'intégration des systèmes et la pénurie d'ingénieurs en fiabilité qualifiés.
À quelle vitesse le déploiement cloud se développe-t-il par rapport aux solutions sur site ?
Les mises en œuvre basées sur le cloud se développent à un TCAC de 13,05 %, soit plus du double du rythme des installations sur site, car les architectures hybrides atténuent les préoccupations relatives à la souveraineté des données.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
Le fort soutien gouvernemental à la fabrication intelligente, le déploiement rapide des énergies renouvelables et l'adoption généralisée de la 5G privée propulsent l'Asie-Pacifique à un TCAC de 12,76 %.
Quel retour sur investissement la maintenance prédictive peut-elle générer ?
Les études de cas sectorielles rapportent des ratios de ROI compris entre 5:1 et 10:1 grâce à la réduction des temps d'arrêt imprévus, à la prolongation de la durée de vie des actifs et à la diminution des dépenses de maintenance.
Comment les réseaux 5G privés impactent-ils la gestion des actifs d'usine ?
Ils fournissent une connectivité déterministe à ultra-faible latence qui prend en charge les robots mobiles et les capteurs à haute fréquence, permettant des analyses en temps réel au sein de campus industriels sécurisés.
Dernière mise à jour de la page le:



