
Taille et part du marché de la musique
Analyse du marché de la musique par Mordor Intelligence
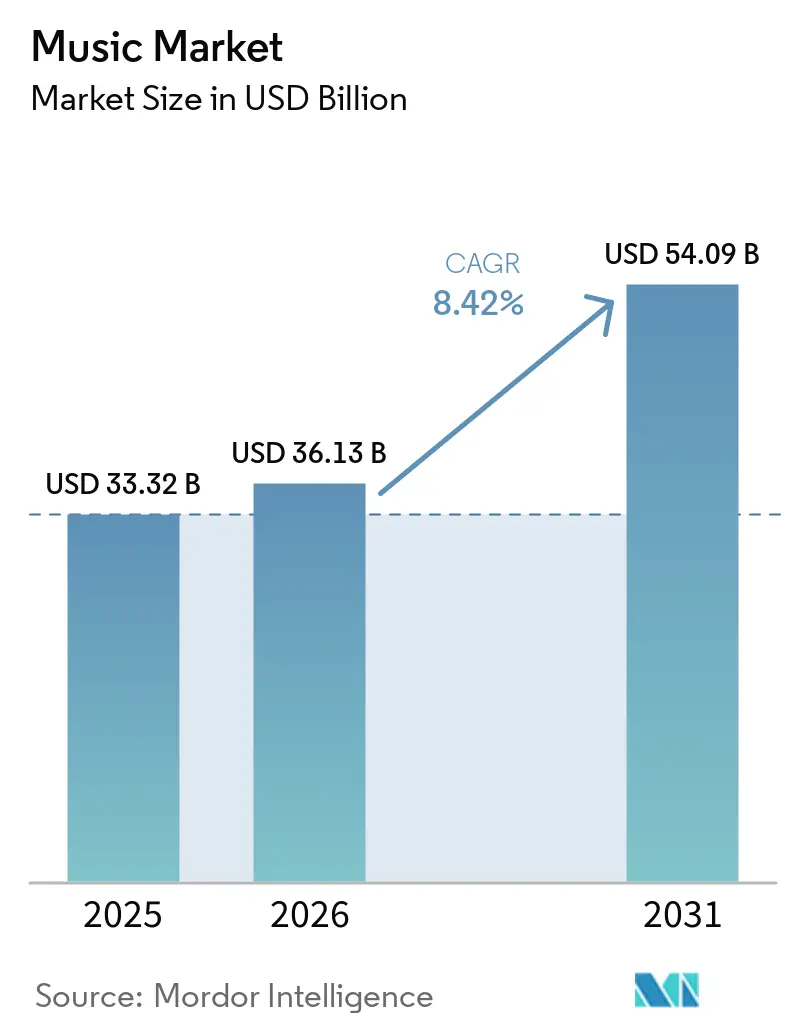
La taille du marché de la musique devrait s'étendre de 36,13 milliards USD en 2026 et 39,17 milliards USD en 2027 à 57,74 milliards USD d'ici 2032, enregistrant un TCAC de 8,07 % entre 2027 et 2032.
Les abonnements payants et la base de smartphones en Inde soutiennent l'accès à la musique numérique, tandis que la découverte sociale connecte les audiences avec le répertoire sur les services d'écoute. L'investissement dans les catalogues renforce cette opportunité lorsque la propriété des droits est associée aux capacités de marketing, de distribution et d'administration. Les fournisseurs cherchent donc à connecter les audiences avec un répertoire exploitable tout en préservant les rendements dans les négociations avec les plateformes et les créateurs. La piraterie et les obligations distinctes de compensation des droits limitent la conversion de l'écoute en utilisation musicale payable. Les applications d'IA sous licence construites sur la musique d'artistes participants ajoutent une utilisation supplémentaire que les titulaires de droits peuvent concéder sous licence, de sorte que la croissance favorise les fournisseurs dont les catalogues peuvent être autorisés pour de nouveaux produits.
Principaux enseignements du rapport
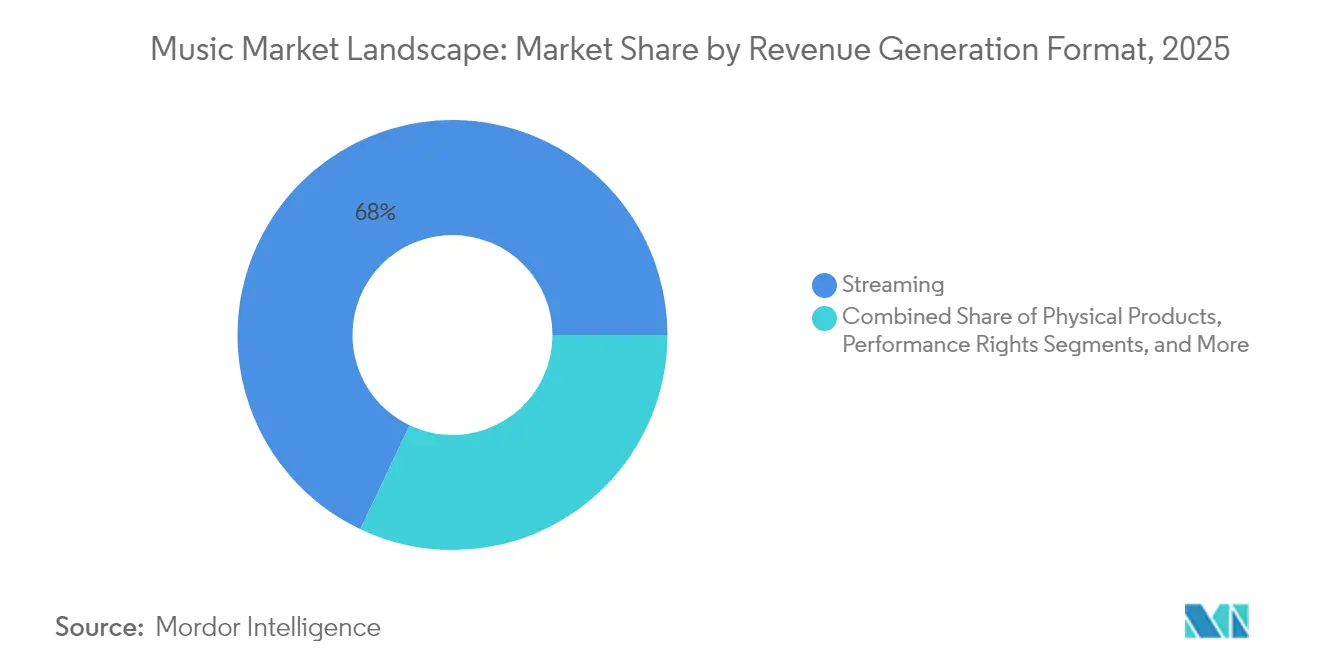
- Par format de génération de revenus, le streaming détenait une part de marché de la musique de 68,54 % en 2026, tandis que les droits de représentation devraient connaître la croissance la plus rapide avec un TCAC de 8,95 % entre 2027 et 2032.
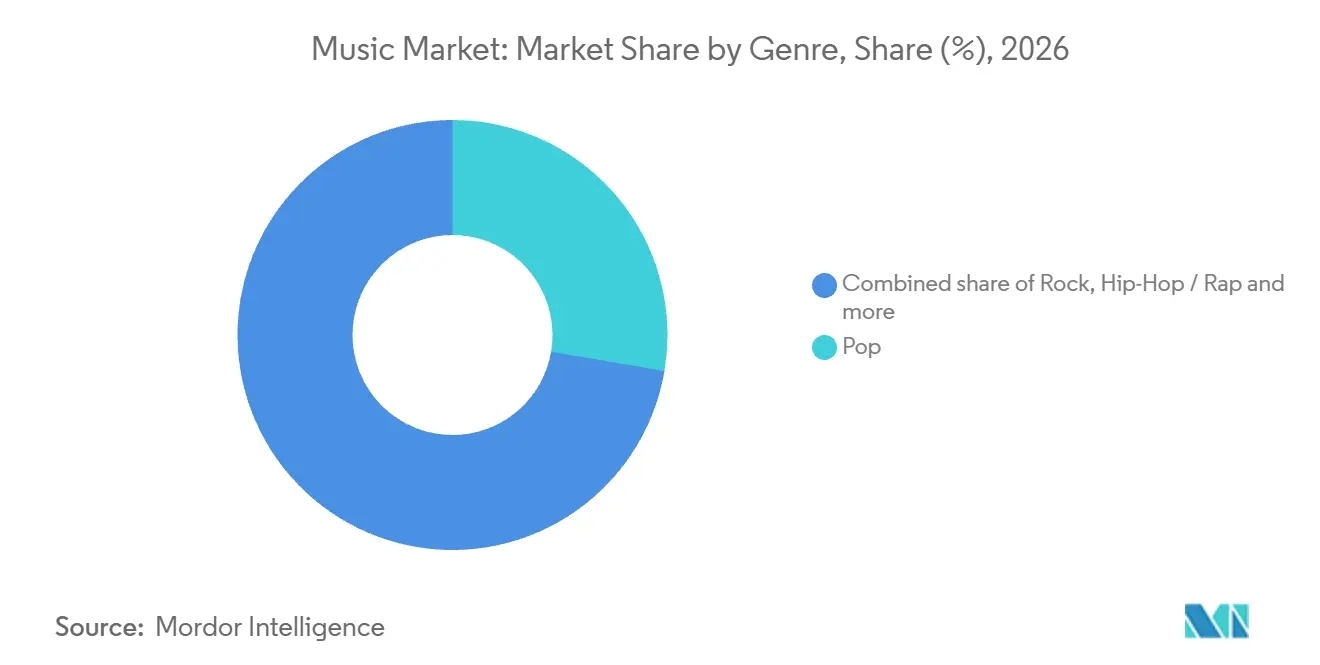
- Par genre, la pop représentait une part de 27,68 % de la taille du marché de la musique en 2026, et le latin est le segment à la croissance la plus rapide avec un TCAC projeté de 8,6 % entre 2027 et 2032.
- En matière de distribution, les plateformes en ligne étaient en tête avec une part de 88,49 % en 2026 et devraient connaître la croissance la plus rapide avec un TCAC de 9,55 % entre 2027 et 2032.
- Les consommateurs individuels ont dominé les revenus des utilisateurs finaux avec une part de 81,64 % en 2026, tandis que les établissements commerciaux, notamment les bars, hôtels et commerces de détail, devraient connaître la croissance la plus rapide avec un TCAC de 9,3 % entre 2027 et 2032.
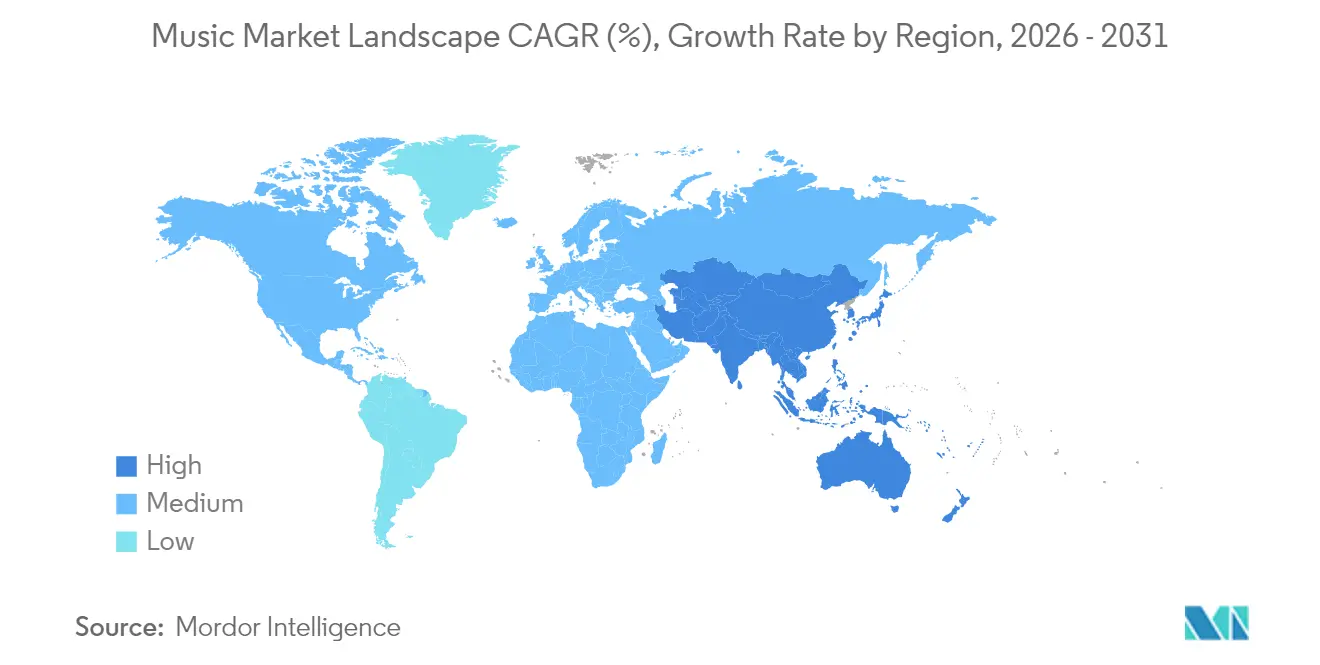
- Géographiquement, l'Amérique du Nord était en tête avec une part de 34,09 % en 2026, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC projeté de 8,8 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur le TCAC prévisionnel | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption accélérée des abonnements au streaming musical | +4.8% | Amérique du Nord, Europe et Amérique latine | Court terme (≤ 2 ans) |
| Pénétration croissante des smartphones et d'internet dans les marchés émergents | +2.6% | République de l'Inde | Moyen terme (2-4 ans) |
| Croissance des réseaux sociaux et des plateformes de vidéos courtes stimulant la découverte musicale | +2.1% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Investissement soutenu et acquisitions de catalogues par les maisons de disques et le capital-investissement | +1.6% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Prolifération des formats audio immersifs (Dolby Atmos, Sony 360RA) stimulant l'ARPU | +0.8% | République populaire de Chine | Moyen terme (2-4 ans) |
| Modèles de monétisation directe auprès des fans activés par la blockchain (NFT, propriété fractionnée) | +0.3% | États-Unis d'Amérique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption accélérée des abonnements de streaming musical
Les abonnements payants offrent aux ayants droit une opportunité de revenus récurrents auprès d'une audience d'écoute établie sur le marché de la musique. L'IFPI a rapporté que les revenus du streaming par abonnement payant ont augmenté de 8,8 % à l'échelle mondiale en 2025 et représentaient 52,4 % des revenus mondiaux de la musique enregistrée.[1] Cette composition des revenus concentre l'exposition des fournisseurs d'enregistrements à la demande d'abonnements, rendant le maintien de l'accès payant déterminant pour le principal canal de revenus de l'industrie.
Pénétration croissante des smartphones et d'internet dans les marchés émergents
La distribution mobile élargit l'audience que les fournisseurs de musique numérique peuvent atteindre avant toute décision concernant l'écoute payante. Le Bureau national des statistiques de l'Inde a estimé que l'utilisation d'internet au moins une fois au cours des 3 mois précédents chez les 15-29 ans avait augmenté entre ses enquêtes de 2022-23 et de janvier à mars 2025. L'utilisation masculine est passée de 88,1 % à 95,9 %, et l'utilisation féminine de 77,1 % à 91,3 %. Le Bureau national des statistiques de l'Inde a estimé qu'environ 85,5 % des ménages possédaient au moins un smartphone lors de son enquête télécom de janvier à mars 2025. La hausse de l'utilisation d'internet chez les jeunes Indiens et la possession généralisée de smartphones dans les ménages créent une base d'accès aux services musicaux, soutenant la taille du marché de la musique. Les ayants droit peuvent ainsi étendre la distribution de leur répertoire via une base d'appareils domestiques existante, atteignant les auditeurs connectés sans avoir à ajouter de points de vente physiques de musique.
Croissance des réseaux sociaux et des plateformes de vidéos courtes stimulant la découverte musicale
La découverte via les formats courts devient commercialement utile lorsqu'une chanson reste accessible après la vidéo qui l'a fait connaître. Au deuxième trimestre 2025, environ un tiers des utilisateurs américains de réseaux sociaux interrogés par Luminate ont déclaré utiliser TikTok pour découvrir de nouvelles musiques et interagir avec des contenus musicaux. TikTok a intégré YouTube Music dans la fonctionnalité Ajouter à l'application musicale le 29 juillet 2025, permettant aux utilisateurs de sauvegarder directement dans une liste de lecture YouTube Music les chansons découvertes dans des vidéos. Ce lien offre un parcours depuis un moment de découverte vers un répertoire sauvegardé qu'un auditeur peut réécouter sur un service musical. Pour les labels, relier la découverte à l'écoute sauvegardée fait du service de destination une composante de la stratégie de distribution commerciale d'une sortie et influence les tendances du marché de la musique.
Investissement soutenu et acquisitions de catalogues par les maisons de disques et le capital-investissement
L'investissement dans les catalogues peut élargir l'utilisation commerciale du répertoire lorsque le capital d'acquisition est associé à des capacités de distribution, influençant ainsi la croissance du marché de la musique. BMG, une division de Bertelsmann, a réalisé son investissement le plus élevé du premier semestre dans les droits musicaux de l'histoire de l'entreprise au cours du premier semestre 2026. Au 31 mars 2026, la coentreprise de Warner Music Group Corp. (WMG) et Bain Capital avait acquis 650 millions USD de catalogues de musique enregistrée et d'édition musicale. L'annonce de juillet 2025 de la coentreprise a confié à WMG la responsabilité du marketing, de la distribution et de l'administration via son infrastructure mondiale. Cette combinaison offre aux droits acquis un accès aux audiences et aux licenciés via un opérateur établi. Le financement conjoint laisse donc la commercialisation des catalogues concentrée chez WMG, faisant de son exécution opérationnelle un élément central du potentiel de rendement de l'investissement.
Analyse de l'impact des freins*
| Frein | Impact (%) sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Violation persistante des droits d'auteur et piraterie numérique | -1.8% | Amérique du Nord, Europe et Viêt Nam | Long terme (≥ 4 ans) |
| Pouvoir de négociation croissant des créateurs de premier plan entraînant une hausse des coûts de redevances | -1.2% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| Fragmentation des régimes de licences dans les marchés émergents retardant les lancements de services | -0.7% | République de l'Inde | Moyen terme (2-4 ans) |
| Contrôle croissant des émissions de carbone liées à la consommation énergétique des centres de données pour le streaming | -0.4% | États membres de l'Union européenne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Violation persistante des droits d'auteur et piraterie numérique
L'accès non autorisé affaiblit la capacité d'un ayant droit à transformer l'écoute en revenus musicaux sous licence. Dans son rapport annuel 2025, Universal Music Group N.V. (UMG) a indiqué que le piratage affectait négativement ses activités et a exprimé sa conviction que l'activité non autorisée nuisait substantiellement aux revenus musicaux. Il a décrit la protection des contenus comme un axe commercial prioritaire, tout en notant la difficulté de quantifier les effets sur les revenus légitimes et les abonnements. En octobre 2025, l'IFPI a rapporté que des mesures d'application au Vietnam avaient conduit l'opérateur de Y2mate.com et de 11 autres sites de téléchargement par flux à accepter leur fermeture. La fermeture de ces sites par voie d'application au Vietnam maintient la protection des contenus comme un coût permanent pour les ayants droit tels qu'UMG, affectant la part de marché de la musique captée via les canaux sous licence.
Pouvoir de négociation croissant des créateurs de premier plan entraînant une hausse des coûts de redevances
La concurrence pour attirer des créateurs à succès commercial peut faire des coûts de répertoire une contrainte même lorsque la demande du public s'élargit. Le dépôt fiscal 2025 de Warner Music Group décrivait une concurrence intense pour signer et fidéliser des artistes et des auteurs-compositeurs. Il avertissait que les résultats pourraient en pâtir si l'entreprise ne parvenait pas à obtenir des conditions économiquement attractives, notamment en matière d'avances et d'obligations de redevances. Une obligation contractuelle de redevances plus élevée laisse au fournisseur de musique moins de revenus pour chaque utilisation sous licence. Lorsque les avances précèdent les gains, elles créent également une exposition financière initiale pour le fournisseur. Ces pressions combinées peuvent laisser une part moindre d'une base de revenus en expansion disponible pour le prochain engagement artistique, resserrant l'économie de la constitution d'un répertoire compétitif et influençant l'industrie musicale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par format de génération de revenus :
l'échelle du streaming rencontre la licence d'utilisation publiqueLe streaming représentait une part de 68,54 % de la taille du marché de la musique en 2026, en faisant le segment le plus important. L'IFPI a rapporté que les revenus du streaming dans sa catégorie mondiale de musique enregistrée ont dépassé 22 milliards USD en 2025. La croissance de 7,7 % en 2025 a ainsi élargi une base de revenus mondiale de streaming de musique enregistrée déjà substantielle.
Les droits de représentation constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 8,95 % entre 2027 et 2032. L'IFPI a rapporté 2,9 milliards USD de revenus mondiaux de droits de représentation de musique enregistrée en 2025, en hausse de 0,3 % lors d'une cinquième année consécutive de croissance, collectés par les sociétés de licences musicales principalement pour la représentation publique et la diffusion d'enregistrements et de vidéoclips. Les téléchargements numériques hors streaming devraient se contracter, les unités d'albums téléchargés aux États-Unis ayant chuté de 9 % à 15 millions en 2025 par rapport à 2024. Les produits physiques offrent aux superfans un moyen tangible d'exprimer leur attachement, selon l'IFPI. En 2025, la coentreprise PPL PRS Ltd de PPL et PRS for Music a accordé des licences à des centaines de milliers de lieux au Royaume-Uni, rendant la couverture des établissements commerciaux déterminante aux côtés de la concession de licences aux diffuseurs.



Par genre :
la pop domine tandis que le latin élargit sa portée commercialeLa pop représentait une part de marché de la musique de 27,68 % en 2026, en faisant le segment le plus important. La BVMI a identifié la pop comme le genre générant le plus de revenus en Allemagne dans le streaming audio en 2025. « The Fate of Ophelia » de Taylor Swift a fait ses débuts à la 8e place du classement US Pop Airplay daté du 18 octobre 2025, premier top 10 de débuts dans les 33 ans d'histoire de ce classement. Les streams pop américains à la demande ont également progressé de 6,5 % en glissement annuel au premier semestre 2026, selon Luminate. L'élan de la pop aux États-Unis s'étend ainsi au-delà d'un début record à la radio pour une chanson vers une consommation à la demande en hausse à l'échelle du genre.
La musique latine est le segment à la croissance la plus rapide, avec un CAGR projeté de 8,6 % entre 2027 et 2032. La RIAA a rapporté des revenus américains de musique latine enregistrée en gros de 542,2 millions USD au premier semestre 2026, en hausse par rapport au premier semestre 2025. Luminate a rapporté 363,2 milliards de streams mondiaux de musique latine au premier semestre 2026, contre 335,3 milliards au premier semestre 2025. La musique country a atteint des auditeurs à l'étranger sur Spotify, où les streams de musique country américaine en dehors des États-Unis ont augmenté de plus de 94 % sur les 5 années jusqu'en 2026. Le volume de streams mondiaux plus important de la musique latine élargit la base d'utilisation pertinente pour la concession de licences de répertoire, tandis que sa croissance en gros aux États-Unis démontre une monétisation dans un marché national spécifique.

Par canal de distribution :
la portée des plateformes s'élargit tandis que la couverture des magasins se réduitLes plateformes en ligne constituaient le segment le plus important avec une part de 88,49 % en 2026 et sont le segment à la croissance la plus rapide, avec un CAGR projeté de 9,55 % entre 2027 et 2032. Spotify a rapporté 777 millions d'utilisateurs actifs mensuels sur sa plateforme audio au deuxième trimestre 2026, en hausse de 12 % en glissement annuel. Spotify a rapporté 300 millions d'abonnés Premium au deuxième trimestre 2026, en hausse de 9 % en glissement annuel.[2] Ces indicateurs d'entreprise démontrent une portée en ligne substantielle associée à une relation payante croissante au sein d'un service proposant de la musique et d'autres contenus audio, soutenant les prévisions du marché de la musique pour la distribution en ligne. Pour Spotify, la croissance des abonnés Premium était inférieure à la croissance globale de l'audience, faisant de la conversion d'une portée croissante en relations payantes une opportunité de croissance distincte.
Le commerce de détail hors ligne et en magasin physique devrait se contracter, bien que les catégories de vente au détail individuelles fassent face à des conditions différentes. Le nombre de détaillants physiques au Royaume-Uni vendant de la musique a chuté de 17,5 % à 1 632 en 2025, contre 1 977 en 2024. Les détaillants de musique indépendants ont augmenté de 471 à 499 sur la même période, tandis que l'ERA a attribué les changements parmi les grandes enseignes le plus probablement au retrait de la vente au détail audio et vidéo ou à la réduction des stocks. Les fournisseurs britanniques font donc face à moins de points de vente physiques au total, mais à davantage de boutiques indépendantes, faisant de la couverture des détaillants indépendants une décision de distribution distincte de celle de servir les grandes enseignes.
Par utilisateur final :
l'accès des consommateurs domine tandis que les services aux établissements se développentLes consommateurs individuels étaient le segment le plus important, représentant 81,64 % du total des revenus en 2026. L'IFPI a rapporté 837 millions d'utilisateurs de comptes d'abonnement payant au streaming musical à l'échelle mondiale en mars 2026. En Irlande, 56 % des internautes âgés de 16 ans et plus avaient souscrit à des services de streaming musical payants en 2025. D'avril 2025 à avril 2026, la fonctionnalité Ajouter à l'application musicale de TikTok a été utilisée pour enregistrer plus de 6 milliards de titres dans des services de streaming musical premium. L'ampleur de l'utilisation des comptes payants donne aux services musicaux une audience substantielle à fidéliser, tandis que les enregistrements de titres identifient le répertoire que les auditeurs souhaitent disponible au sein de ces services.
Les établissements commerciaux (bars, hôtels, commerce de détail) sont le segment à la croissance la plus rapide, avec un TCAC projeté de 9,3 % entre 2027 et 2032. En mars 2025, Accor avait sélectionné Soundtrack comme fournisseur de musique privilégié pour ses hôtels, restaurants, spas et bars, tandis que les établissements individuels pouvaient choisir d'adhérer ou non. Les producteurs de médias et de divertissement utilisent la musique enregistrée dans les films, la télévision et les jeux vidéo. Les organisateurs d'événements et de concerts ont un rôle de licence distinct au Canada, où les promoteurs doivent payer une licence SOCAN pour les représentations en personne ou en ligne payantes couvertes. La sélection d'un fournisseur au niveau du groupe ouvre une voie vers les acheteurs du secteur de l'hôtellerie, tandis que la participation optionnelle des établissements rend l'adoption au niveau du lieu déterminante pour la portée commerciale du fournisseur.
Analyse géographique
Marché de la musique en Amérique du Nord
L'Amérique du Nord détenait une part de marché de la musique de 34,09 % en 2026, ce qui en fait la principale géographie. Les revenus de musique enregistrée en gros aux États-Unis s'élevaient à 11,5 milliards USD en 2025, nets après retours. Les streams audio à la demande canadiens ont atteint 77,4 milliards au premier semestre 2026, en hausse de 3,6 % par rapport au premier semestre 2025. Les unités d'abonnements payants premium aux États-Unis ont augmenté de 5,5 % à 111,1 millions contre 105,3 millions un an plus tôt au premier semestre 2026, élargissant l'accès payant parallèlement à la hausse du volume de streams au Canada.
Marché de la Musique en Asie-Pacifique
L'Asie-Pacifique est la géographie à la croissance la plus rapide, avec un TCAC projeté de 8,8 % entre 2027 et 2032. Les revenus de musique enregistrée en Chine ont augmenté de 20,1 % en 2025. Spotify a rapporté que les redevances générées par les œuvres des musiciens indonésiens sur sa plateforme ont augmenté de plus de 16 % en 2025. Wahana Musik Indonesia a distribué les redevances numériques et étrangères pour janvier à avril 2025, tandis que l'organisation nationale de gestion collective, LMKN, a géré les distributions de mai à septembre directement après vérification des données. Les auditeurs hors d'Indonésie ont généré 60 % de ces redevances Spotify, faisant de la consommation étrangère un élément central de la monétisation de ce répertoire.
L'Europe comptait 9 pays de l'UE parmi les 20 premiers marchés mondiaux de musique enregistrée en 2025, tandis que la ZPAV estimait que le streaming dominait les revenus de musique enregistrée en Pologne cette année-là. En Amérique du Sud, les revenus de musique enregistrée au Brésil ont augmenté de 14,1 % en 2025 et ont progressé d'une place pour se classer huitième à l'échelle mondiale. En septembre 2026, Winamp Group a annoncé l'accord signé par sa filiale Bridger avec la SAYCO colombienne couvrant les droits de représentation et mécaniques pour les utilisations hors ligne et numériques. Le streaming dominait les revenus de musique enregistrée au Moyen-Orient et en Afrique du Nord en 2025, tandis que l'Afrique du Sud contribuait à la majeure partie des revenus de musique enregistrée d'Afrique subsaharienne. Pour les fournisseurs de musique enregistrée, la distribution axée sur le streaming répond aux compositions de revenus de la Pologne et de la région MENA, tandis qu'une concentration sur l'Afrique du Sud répond à la concentration nationale de l'Afrique subsaharienne.
Cadre réglementaire et perspectives
Cette comparaison couvre certaines juridictions et la manière dont leurs règles d'administration des droits musicaux affectent les concédants de licences. La licence mécanique numérique, la gouvernance de la gestion collective et la collecte des droits de représentation publique créent différentes voies pour tirer des revenus de la musique sous licence. Les évaluations portent sur les concédants de droits musicaux recherchant une administration prévisible, des droits exécutoires et une collecte efficace des redevances. Ces cadres déterminent comment le répertoire devient une licence commerciale et quelles organisations gèrent les obligations associées.
Tableau réglementaire
| Facteur de décision | États-Unis | Royaume-Uni | Chine | Brésil |
|---|---|---|---|---|
| Autorité principale | Mechanical Licensing Collective pour l'administration des licences globales | Office de la propriété intellectuelle | Département d'administration du droit d'auteur du Conseil d'État | Secrétariat du droit d'auteur et de la propriété intellectuelle du ministère de la Culture |
| Instruments ou orientations clés | Music Modernization Act, Titre I | Réglementation sur la gestion collective des droits d'auteur (Directive UE) de 2016 | Règlement sur la gestion collective des droits d'auteur, Article 23 | Loi sur le droit d'auteur, Article 99, telle que modifiée par la Loi n° 12 853/2013 |
| Effet commercial | Licence mécanique centralisée pour les utilisations numériques spécifiées des œuvres musicales | Obligations de gouvernance et de transparence pour les gestionnaires collectifs britanniques | Licences collectives écrites et non exclusives ; les demandes raisonnables des utilisateurs ne peuvent être refusées | Collecte centralisée des droits de représentation publique pour les œuvres musicales et les enregistrements sonores |
| Attractivité actuelle de la politique | Élevée | Élevée | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||||
L'évaluation des États-Unis reflète une administration centralisée des redevances mécaniques, avec la continuation en juin 2026 des désignations d'administrateurs et la prochaine révision prévue pour janvier 2029 soutenant la continuité. La gouvernance et la transparence au Royaume-Uni soutiennent les concédants de licences, tandis que les orientations de janvier 2025 ont traité des demandes de licence collective étendue dans le cadre d'un dispositif établi. Les obligations de licence non exclusive et de conditions raisonnables en Chine limitent le pouvoir discrétionnaire des concédants collectifs, soutenant la continuité car le projet de règlement d'application de la loi générale sur le droit d'auteur discuté en août 2026 ne proposait aucune modification à ces exigences distinctes. La collecte centralisée des droits de représentation publique au Brésil et la supervision gouvernementale équilibrent l'accès aux collectes avec les obligations d'administration, tandis que les nominations de février 2026 à un comité consultatif de gestion collective renforcent l'examen dans ce cadre.
Étapes de la chaîne de valeur
Cette chaîne de valeur compare la manière dont la fourniture d'enregistrements, l'accès en ligne et l'administration de l'édition transforment la musique en revenus pour les fournisseurs. L'activité intégrée d'Universal Music Group développe des enregistrements et concède des licences sur des compositions pour des utilisations par des tiers. Cette combinaison illustre comment un fournisseur peut participer à plusieurs opérations autour du même répertoire. La distinction structurelle est entre la création d'enregistrements commercialement exploitables, la fourniture d'accès aux audiences et l'administration des droits de composition qui génèrent également des revenus de l'utilisation musicale.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Création et fourniture commerciale de musique enregistrée | Entreprises d'enregistrement intégrées telles que Universal Music Group N.V. | Recettes de ventes et de licences d'enregistrements | Développement créatif avant le retour commercial | Coordonner le développement des enregistrements, la compensation des droits et les engagements de sortie |
| Accès à la musique en ligne | Opérateurs de services musicaux en ligne tels que Tencent Music Entertainment Group | Revenus d'abonnements musicaux | Les streams frauduleux détournent les revenus légitimes des titulaires de droits | Détecter les activités manipulées avant d'allouer les paiements |
| Administration de l'édition et rémunération | Éditeurs de musique tels que Universal Music Group N.V. | Revenus de licences de compositions et d'édition | Correspondance des utilisations musicales avec les droits et les bénéficiaires | Vérifier les droits et réconcilier les utilisations avant la distribution |
| Source: Mordor Intelligence | ||||
Spotify a rapporté avoir versé environ 5 milliards USD sur 2024 et 2025 aux éditeurs et aux organisations représentant les auteurs-compositeurs, 2025 étant son plus grand versement annuel en édition musicale. Ce flux connecte l'activité de la plateforme avec les revenus dans la partie édition de la chaîne. L'avertissement de l'IFPI selon lequel les streams frauduleux détournent les revenus des titulaires de droits rend l'utilisation authentique commercialement significative pour ce flux. Pour les éditeurs, le filtrage des streams manipulés avant le paiement protège le lien entre l'utilisation légitime de la musique et la rémunération, car les revenus détournés réduisent les fonds disponibles pour les titulaires de droits légitimes.
Paysage concurrentiel
Concentration du Marché
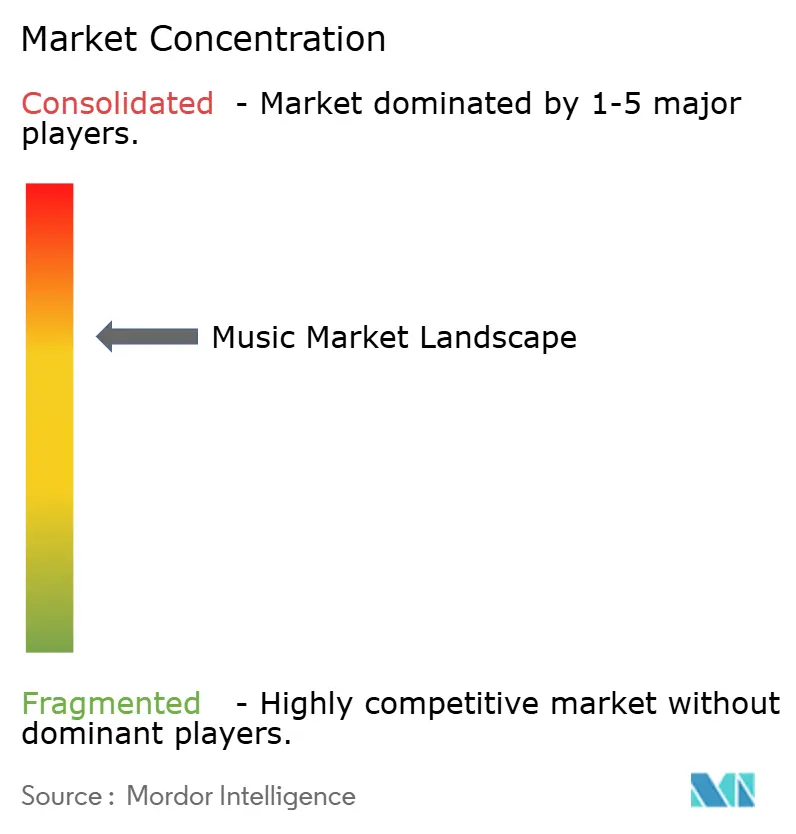
La concurrence présente un noyau concentré d'entreprises de droits établies aux côtés d'éditeurs indépendants et de contreparties de plateformes numériques. BMG a finalisé sa fusion avec Concord le 1er septembre 2026, regroupant sous le nom BMG l'édition musicale, la musique enregistrée, les droits théâtraux, la distribution numérique, et le cinéma et la télévision.[3] Les principaux acteurs comprennent BMG Rights Management GmbH, Kobalt Music Group Ltd., Sony Music Entertainment (Sony Corporation of America), Universal Music Group N.V. et Warner Music Group Corp. Kobalt est un éditeur indépendant, Sony exploite des labels, Universal Music Group combine les activités d'enregistrement, d'édition, de merchandising et audiovisuelles, et Warner détient des droits d'enregistrement et d'édition. Cette structure offre aux détenteurs de répertoire des opportunités de combiner des capacités en matière de droits, tout en laissant de la place pour des éditeurs différenciés par leurs relations de concession de licences.
En août 2025, Kobalt et Spotify ont conclu un accord de licence direct et pluriannuel aux États-Unis axé sur les conditions applicables aux auteurs-compositeurs. L'accord était conçu pour offrir une plus grande flexibilité, efficacité, valeur et protection aux auteurs-compositeurs aux États-Unis. BMG a réalisé 30 acquisitions en 2025, dont sa plus grande acquisition de catalogue à ce jour avec Jason Aldean. Son activité comprenait également des droits sur plus de 1 000 chansons de 23 autres artistes et auteurs-compositeurs. Les acquisitions de catalogues élargissent le contrôle des fournisseurs sur le répertoire, tandis que l'accord direct de Kobalt aborde les conditions de plateforme attachées aux œuvres des auteurs-compositeurs représentés.
Warner et Suno ont annoncé un partenariat musical en intelligence artificielle le 25 novembre 2025. Les artistes et auteurs-compositeurs devaient avoir un contrôle total sur la question de savoir si et comment leurs noms, images, ressemblances, voix et compositions étaient utilisés dans la nouvelle musique générée par intelligence artificielle. Suno a lancé sa famille de modèles v6 le 9 septembre 2026, indiquant qu'elle avait été développée en utilisant des données sous licence de Warner Music Group, BMG et Believe. Les plateformes d'intelligence artificielle ont donc besoin d'autorisations couvrant le répertoire qu'elles utilisent ainsi que la participation des créateurs, car un partenariat de licence peut coexister avec des réclamations d'autres ayants droit.
Leaders de l'industrie musicale
-
BMG Rights Management GmbH
-
Kobalt Music Group Ltd.
-
Sony Music Entertainment (Sony Corporation of America)
-
Universal Music Group N.V.
-
Warner Music Group Corp.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Musique Entreprises couvertes dans ce rapport
- Universal Music Group N.V.
- Sony Music Entertainment (Sony Corporation of America)
- Warner Music Group Corp.
- BMG Rights Management GmbH
- Kobalt Music Group Ltd.
- Spotify Technology S.A.
- Apple Inc. (Apple Music)
- Amazon.com, Inc. (Amazon Music)
- Alphabet Inc. (YouTube Music)
- Tencent Music Entertainment Group
- Deezer S.A.
- Tidal Music AS
- SoundCloud Global Limited & Co. KG
- Pandora Media, LLC (Sirius XM Holdings Inc.)
- NetEase Cloud Music (NetEase, Inc.)
- Anghami Inc.
- Kakao Entertainment (Melon)
- Yandex Music LLC
- Transsnet Music Limited (Boomplay)
- Saavn Media Limited (JioSaavn)
- KKBOX Inc.
- Curb Records, Inc.
- Believe SAS
- Audio and Video Labs, Inc. (CD Baby)
Principales opportunités pour les acteurs du marché
Ces opportunités comparent les voies de monétisation du répertoire sous licence via le développement de l'IA, la participation des fans et le commerce social. La licence de jeux de données d'artistes indépendants connecte les fournisseurs de musique avec les développeurs d'IA, tandis que les plateformes orientées fans créent des utilisations potentielles pour les enregistrements des artistes participants. Les accords avec les plateformes sociales peuvent également offrir une voie vers le commerce lié à la musique pour les artistes et auteurs-compositeurs représentés. La distinction commerciale est de savoir si le fournisseur peut regrouper les droits contrôlés dans une transaction adaptée à l'acheteur visé.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Jeux de données musicaux indépendants pour la licence IA | LANDR a annoncé la prochaine phase de son programme Fair Trade AI opt-in en juillet 2026 | Développeurs d'IA licenciant des jeux de données musicaux | Assembler des enregistrements éligibles d'artistes distribuant via LANDR avec des droits d'enregistrement et d'édition complets | Contrôle incomplet de l'une ou l'autre couche de droits et curation des jeux de données par LANDR | Artistes indépendants éligibles et LANDR |
| Co-création sous licence avec les fans | UMG et ElevenLabs ont annoncé une plateforme en développement en septembre 2026 pour la musique des artistes participants | Fans recherchant des remixes, des mashups et de nouvelles interprétations | Préparer des licences pour les utilisations par les fans avec les artistes participants | Développement du produit avant la commercialisation | Artistes participants, auteurs-compositeurs et UMG en tant que fournisseur de droits |
| Commerce musical lié à la découverte sociale | UMG et TikTok ont annoncé des opportunités élargies de marketing, de publicité et de commerce électronique dans leur licence mondiale de mai 2026 | Fans de musique atteints par les artistes et auteurs-compositeurs d'UMG | Connecter les campagnes musicales sous licence avec les transactions de merchandising des artistes | Conversion de l'engagement en transactions musicales payantes | Artistes d'UMG, auteurs-compositeurs et fournisseurs de merchandising musical |
| Source: Mordor Intelligence | |||||
L'ouverture la plus claire est un jeu de données d'enregistrements contrôlés de manière indépendante avec des droits d'enregistrement et d'édition disponibles pour la licence. Les artistes distribuant via LANDR peuvent apporter un répertoire éligible à son programme opt-in, tandis que LANDR peut sélectionner les titres qui entrent dans les jeux de données. Le contrôle complet des droits est donc déterminant avant qu'un artiste puisse prétendre à ce revenu de licence supplémentaire.
Développements industriels récents dans Marché de la Musique
- Oct 2026 : Spotify a commencé à déployer progressivement Music Quiz le 6 octobre auprès des abonnés Premium âgés de 18 ans et plus dans 11 pays, dont l'Inde, avec des quiz pour plus de 2 000 artistes.
- Sep 2026 : Winamp Group a annoncé le 30 septembre que sa filiale Bridger avait signé un accord avec la SAYCO colombienne couvrant les droits de représentation et mécaniques pour les utilisations hors ligne et numériques.
- Sep 2026 : Universal Music Group et ElevenLabs ont annoncé un accord de licence pluriannuel le 10 septembre pour développer une plateforme de création musicale par IA basée sur de la musique sous licence et la participation des artistes. La plateforme était en développement, ElevenLabs devant la lancer et les partenaires devant développer des produits audio IA pour les artistes et auteurs-compositeurs.
Marché de la Musique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché mondial de la musique mesure les dépenses annuelles mondiales consacrées aux produits musicaux monétisés, à l'accès et aux droits. Il comptabilise les revenus de la musique enregistrée, de la concession de licences musicales, de la représentation publique et du merchandising musical.
Exclusions du périmètre : les instruments de musique, les équipements audio et les appareils de lecture à usage général, les recettes de billetterie de concerts et les revenus des organisateurs d'événements sans lien avec les droits musicaux, les revenus provenant de produits, services ou productions non liés des acheteurs, ainsi que la consommation non monétisée et l'activité informelle, y compris les téléchargements non rémunérés par les utilisateurs et le piratage, sont exclus.
Aperçu de la segmentation
- Par format de génération de revenus
- Streaming
- Téléchargements numériques (hors streaming)
- Produits physiques
- Droits d'exécution
- Revenus de synchronisation
- Merchandising et licences
- Par genre
- Pop
- Rock
- Hip-Hop / Rap
- Électronique / Dance
- Classique
- Jazz
- Country
- Latin
- Par canal de distribution
- Plateformes en ligne
- Commerce de détail physique/en magasin
- Par utilisateur final
- Consommateurs individuels
- Établissements commerciaux (bars, hôtels, commerce de détail)
- Producteurs de médias et de divertissement (cinéma, télévision, jeux vidéo)
- Marques et annonceurs
- Organisateurs d'événements et de concerts
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les données publiques sont compilées à partir de sources telles que le Rapport mondial sur la musique 2026 de l'Association mondiale de l'industrie musicale pour les revenus de la musique enregistrée, les formats et les tendances régionales, le Rapport mondial sur les perceptions de la CISAC pour les pools de redevances des créateurs et les collectes territoriales, la revue du Magazine de l'OMPI pour le contexte des licences et du droit d'auteur, et les tableaux annuels de la Recording Industry Association of America pour les vérifications au niveau des formats. Ces sources aident à distinguer les revenus commerciaux des collectes de redevances, des ventes de formats grand public et des utilisations sous licence qui ne doivent pas être comptabilisées deux fois. Les statistiques publiques et les données des associations professionnelles sont rapprochées des limites annuelles de revenus des fournisseurs et des ayants droit du marché ainsi que des définitions des segments.
Les dépôts d'entreprises, les présentations aux investisseurs, les publications des organisations de droits et la presse réputée fournissent des informations complémentaires sur les revenus, les transactions, les prix et les évolutions de l'activité des plateformes ou des licences pour la vérification croisée. Ces sources nommées ne sont pas exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Le plan de recherche utilise des entretiens structurés et des enquêtes ciblées auprès de dirigeants de labels et d'éditeurs, de responsables du streaming et de la distribution, de cadres des sociétés de gestion collective et du merchandising, ainsi que de spécialistes régionaux des marchés de l'Asie-Pacifique, de l'EMEA et des Amériques. Les répondants sont invités à expliquer la comptabilisation des revenus des fournisseurs, la collecte des droits, l'économie des canaux et les évolutions de la demande du public, afin que les estimations secondaires et les facteurs de prévision puissent être remis en question au niveau des variables. Lorsque la divulgation est incomplète, les analystes demandent des fourchettes et des définitions, comparent les réponses avec les dépôts publics et les données des associations, et procèdent à une triangulation avant d'intégrer un proxy ou une incertitude documentée dans le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs de plus petite taille : 25 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Après que les revenus déclarés des entreprises ont été mappés sur la transaction comptabilisée du fournisseur ou de l'ayant droit et que les transferts en double ont été supprimés, le total descendant est réconcilié selon le format de revenus, le genre, le canal, l'utilisateur final et la région. Les parts de segments s'appuient sur les ventes déclarées de streaming et de formats physiques, les comptes d'abonnement et les prix, les données de collecte des droits, les informations sur les revenus des entreprises et les répartitions géographiques des revenus. Des vérifications ascendantes sélectives utilisent des cumuls de revenus des fournisseurs ou des prix de vente moyens échantillonnés multipliés par les unités pour les produits physiques. Les scénarios de prévision relient la croissance des comptes payants et les prix, les revenus du streaming financé par la publicité, les collectes de droits et l'activité de concession de licences, ainsi que les ventes et les prix des unités physiques aux revenus annuels du marché, avec des hypothèses spécifiques à chaque catégorie reflétant les segments de prévision retenus. Lorsque des observations régionales, de format ou de licence sont manquantes, l'année divulguée la plus proche et l'indicateur de croissance public pertinent encadrent l'estimation, et des vérifications sélectives des fournisseurs ou des canaux testent la composante résultante avant qu'elle ne soit réconciliée avec le total. Les spécialistes primaires peuvent remettre en question les hypothèses pour chaque facteur et identifier les différences de comptabilité ou de couverture des droits avant que ces hypothèses ne soient reportées.
Validation des données et cycle de mise à jour
Les analystes triangulent les totaux du marché et les parts de segments par rapport aux séries indépendantes des associations, aux données de collecte des droits, aux dépôts d'entreprises et aux indicateurs de canaux appropriés, puis vrifient les évolutions d'une année sur l'autre, les parts implicites et les écarts par rapport aux sources comparables. Les analystes examinent les anomalies avant la validation finale et les retracent jusqu'à la période de reporting, la devise, la limite de transaction ou la couverture manquante. Les différences matérielles non résolues déclenchent une clarification ou un nouveau contact avec les répondants. Les données probantes sont actualisées annuellement, réexaminées entre les cycles lorsque des événements importants modifient les licences, les prix ou la distribution, et soumises à un nouvel examen avant livraison des sources, des calculs et des hypothèses de prévision.
Taille du marché du paysage du marché de la musique de Mordor Intelligence comparée aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché mondial de la musique mesure les dépenses annuelles mondiales consacrées aux produits musicaux monétisés, à l'accès et aux droits.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Lorsque des observations régionales, de format ou de licence sont manquantes, l'année divulguée la plus proche et l'indicateur de croissance public pertinent encadrent l'estimation, et des vérifications sélectives des fournisseurs ou des canaux testent la composante résultante avant qu'elle ne soit réconciliée avec le total.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 39,17 milliards USD (2027) | |
| Association mondiale de l'industrie musicale A | 31,7 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 19,1 % à la valeur 2027 de ce rapport de 39,17 milliards USD, 2 ans plus tard. Elle mesure les revenus de la musique enregistrée, tandis que ce marché comptabilise également le merchandising musical et les revenus de droits monétisés séparément en dehors de cette catégorie. |
| Cabinet de conseil mondial A | 86,4 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 120,6 % à la valeur 2027 de ce rapport de 39,17 milliards USD, 2 ans plus tard. Elle inclut la billetterie primaire des concerts et festivals et les services aux artistes directement associés, qui se situent en dehors des revenus comptabilisés par ce marché. |
Les analystes de Mordor Intelligence triangulent les totaux du marché et les parts de segments par rapport aux séries indépendantes des associations, aux données de collecte des droits, aux dépôts d'entreprises et aux indicateurs de canaux appropriés, puis vérifient les évolutions d'une année sur l'autre, les parts implicites et les écarts par rapport aux sources comparables.
Questions clés auxquelles répond le rapport
Quelles sont les perspectives de taille du marché de la musique à l'horizon 2032 ?
La taille est projetée à 39,17 milliards USD en 2027 et à 57,74 milliards USD d'ici 2032, avec un TCAC de 8,07 % entre 2027 et 2032.
Quelles forces soutiennent la croissance des revenus musicaux ?
Les abonnements payants, l'accès via smartphone et la découverte sociale soutiennent la croissance. L'enquête télécom de janvier à mars 2025 en Inde estimait qu'environ 85,5 % des ménages possédaient au moins un smartphone.
Quel format de revenus musicaux détient la plus grande part ?
Le streaming détenait 68,54 % du total des revenus en 2026. Les droits de représentation devraient connaître la croissance la plus rapide avec un TCAC de 8,95 % entre 2027 et 2032.
Quelles entreprises façonnent la concurrence en matière de droits musicaux ?
Les principaux acteurs comprennent BMG Rights Management GmbH, Kobalt Music Group Ltd., Sony Music Entertainment, Universal Music Group N.V. et Warner Music Group Corp. Universal Music et Sony Music ont poursuivi Suno concernant la version v6 en septembre 2026.
Qu'est-ce qui limite les perspectives commerciales des fournisseurs de musique ?
UMG a décrit la piraterie comme un problème commercial négatif dans son rapport annuel 2025. Warner Music Group a identifié des risques conditionnels liés aux conditions d'avances et de redevances dans son dépôt fiscal 2025.
Quelles régions dominent les revenus musicaux et la croissance prévue ?
L'Amérique du Nord était en tête avec une part de 34,09 % en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un TCAC de 8,8 % entre 2027 et 2032.