
Taille et part du marché de l'intelligence artificielle
Analyse du marché de l'intelligence artificielle par Mordor Intelligence
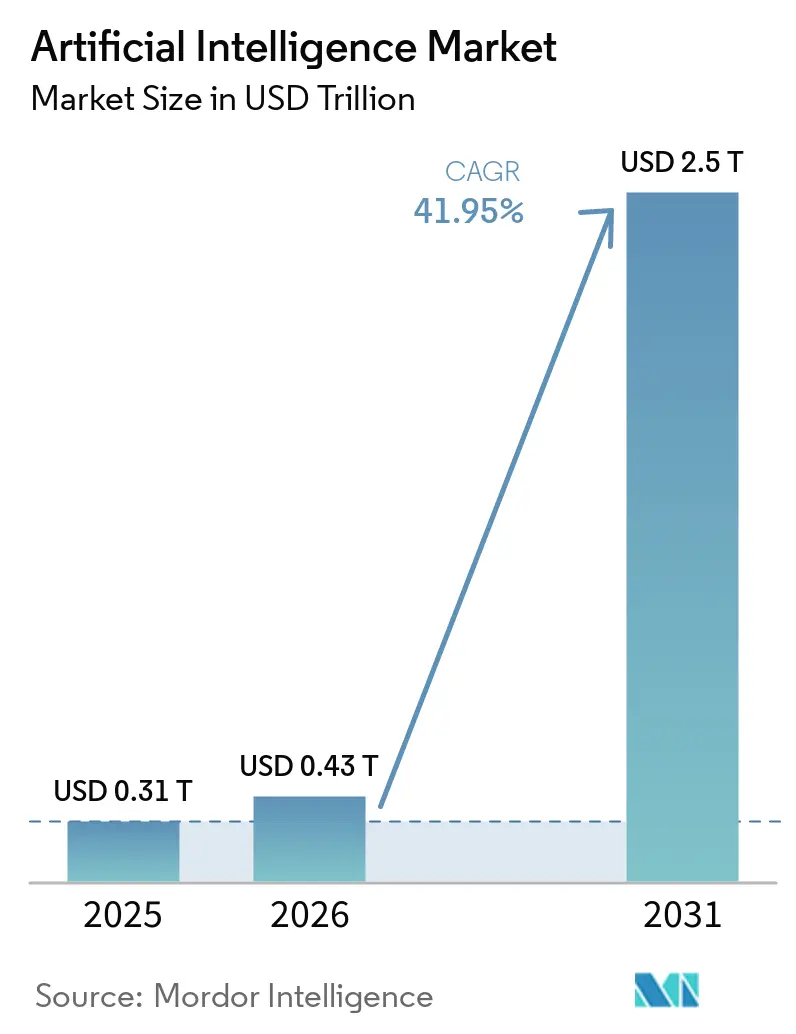
La taille du marché de l'intelligence artificielle devrait passer de 0,43 trillion USD en 2026 à 0,61 trillion USD en 2027 et atteindre 3,57 trillions USD d'ici 2032, avec un CAGR de 42,35 % sur 2027-2032.
Les applications prédictives, les charges de travail de données plus importantes et l'accès partagé aux ressources de calcul élargissent les voies par lesquelles les organisations peuvent adopter l'IA. Les pénuries de compétences et les préoccupations relatives à la confidentialité des données freinent le passage de l'accès à l'utilisation en production, liant la croissance de la demande à la capacité de mise en œuvre. En Inde, les ressources de calcul partagées financées par l'État élargissent l'accès au développement de l'IA, tandis qu'en Chine, la croissance des volumes de données IA accroît la demande de traitement et de préparation, offrant aux services d'IA basés sur le cloud des points d'entrée différents dans chaque pays. Les fournisseurs combinant accès au cloud partagé et options de déploiement contrôlé peuvent servir des acheteurs dont les besoins applicatifs et les exigences de gouvernance nécessitent des environnements d'exploitation différents.
Principaux enseignements du rapport
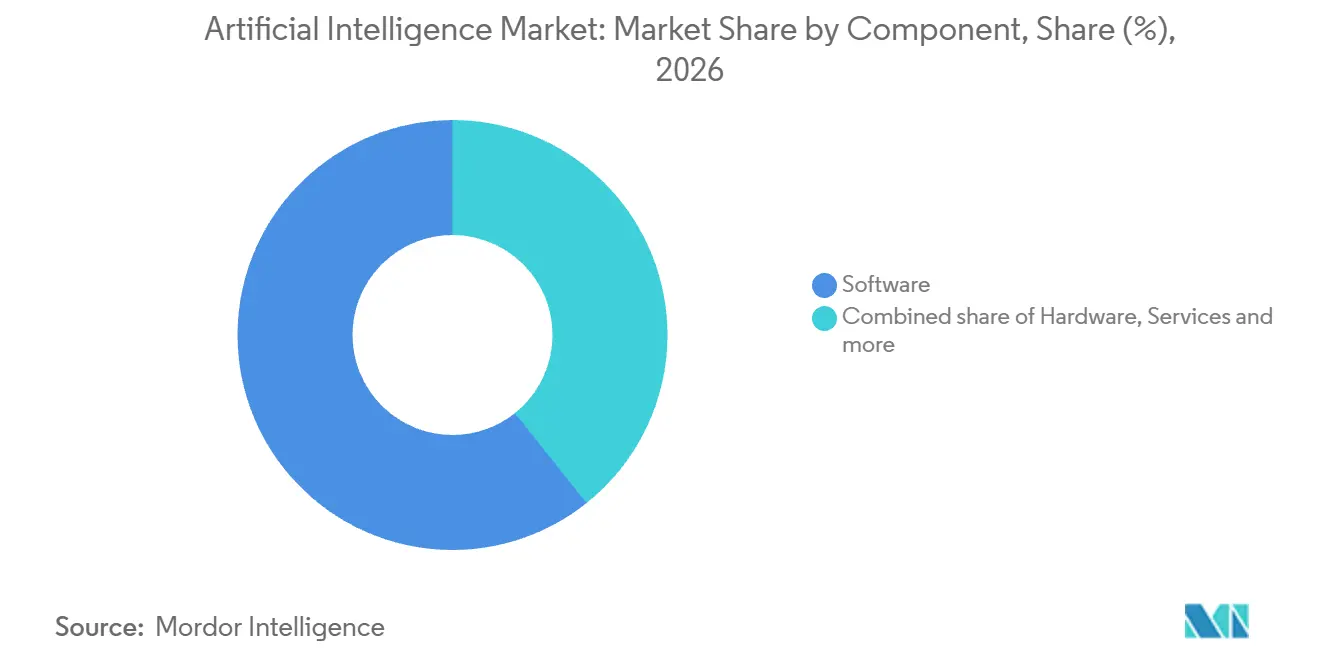
- Par composant, les logiciels ont dominé avec une part de marché de l'intelligence artificielle de 60,72 % en 2026, tandis que les services devraient connaître la croissance la plus rapide avec un CAGR de 46,15 % sur 2027-2032.
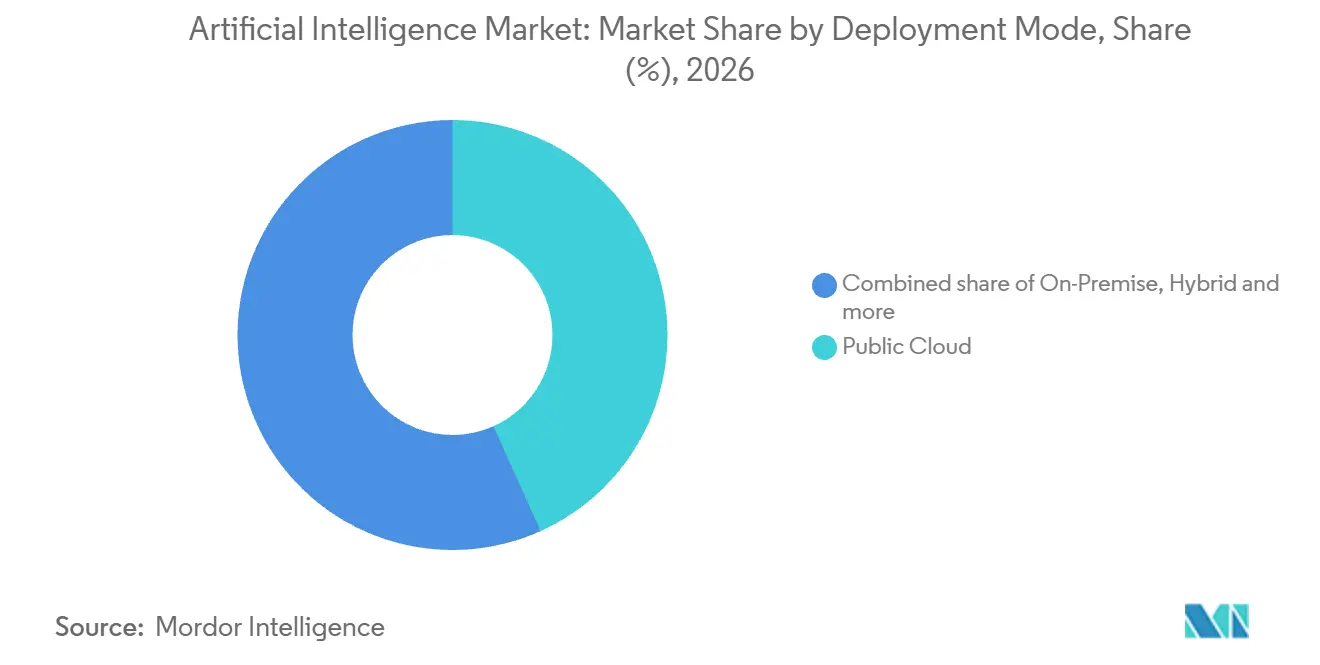
- Par mode de déploiement, le cloud public détenait une part de 43,28 % de la taille du marché de l'intelligence artificielle en 2026, tandis que le mode hybride devrait connaître la croissance la plus rapide avec un CAGR de 45,95 % sur 2027-2032.
- Parmi les technologies, l'apprentissage automatique détenait une part de marché de 40,55 % en 2026, et l'IA générative devrait connaître la croissance la plus rapide avec un CAGR de 46,65 % sur 2027-2032.
- Pour les secteurs d'utilisation final, l'informatique et les télécommunications ont dominé avec une part de 26,6 % en 2026, la santé et les sciences de la vie devant connaître la croissance la plus rapide avec un CAGR de 48,75 % sur 2027-2032.
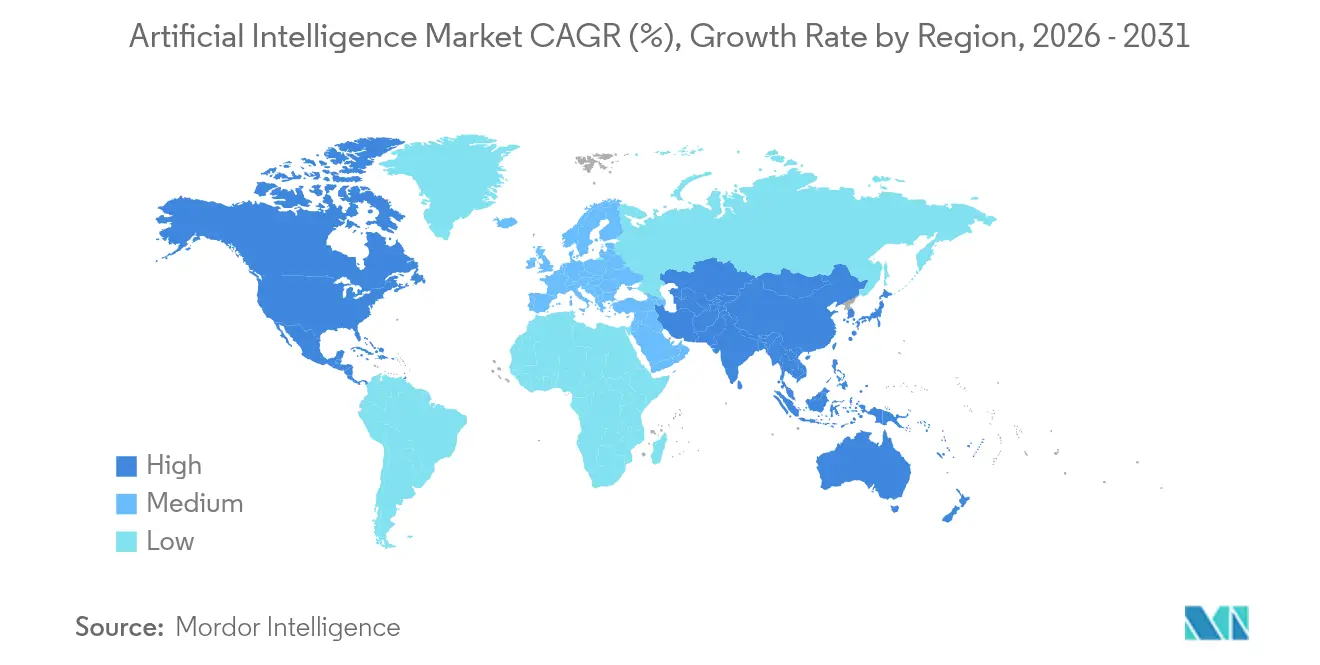
- Par géographie, l'Amérique du Nord a dominé avec une part de 36,78 % en 2026, et l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 45,15 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante d'analyses prédictives | +13% | Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Croissance explosive du volume et de la variété des données | +10.5% | République populaire de Chine | Moyen terme (2-4 ans) |
| Adoption croissante des services d'IA basés sur le cloud | +13.5% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| IA souveraine et initiatives nationales de calcul | +9.5% | République de l'Inde | Moyen terme (2-4 ans) |
| Transition vers l'IA sur site ou privée pour le contrôle du coût total de possession | +4% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande de matériel IA économe en énergie | +3.5% | États-Unis, Europe et Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'analyses prédictives
La demande de la trésorerie confère aux analyses prédictives un objectif commercial précis en reliant les résultats des modèles aux décisions financières prospectives. L'enquête mondiale sur la trésorerie 2025 de PwC a révélé que 74 % des répondants développaient ou utilisaient activement l'IA, avec un accent particulier sur l'apprentissage automatique et l'analyse prédictive. Cette base d'adoption offre aux fournisseurs un public pour les capacités de prédiction intégrées dans les activités de trésorerie. Le rapport 2025 de HSBC sur la Chine continentale citait un trésorier anonyme dont le siège social avait lancé un modèle basé sur l'IA pour la prévision des flux de trésorerie à 3 mois. Le répondant a décrit près d'une année de perfectionnement du modèle. Ce travail de perfectionnement ouvre une opportunité de service autour des prévisions de trésorerie, élargissant l'offre du fournisseur au-delà du simple accès initial au modèle.
Croissance explosive du volume et de la variété des données
L'expansion de l'utilisation des données crée une demande de traitement par l'IA, même lorsque les informations sous-jacentes sont générées au sein de l'organisation acheteuse. La Chine a utilisé 199,48 EB de données pour l'entraînement et l'inférence de l'IA en 2025, soit une hausse de 42,86 % d'une année sur l'autre.[1] Sa production de données système, logicielles et IA a atteint 26,92 ZB cette année-là, dépassant les 25,34 ZB produits par la détection IoT. L'évolution de la composition crée une ouverture pour les outils de préparation aux côtés de la capacité de traitement brute. Pour les fournisseurs, l'opportunité est de transformer une charge de travail de données plus importante en entrées de modèles utilisables. Avec les données système, logicielles et IA dépassant pour la première fois la détection IoT en Chine en 2025, la production s'est orientée vers l'informatique, élargissant le rôle des outils de préparation aux informations générées par les propres systèmes des acheteurs.
Adoption croissante des services d'IA basés sur le cloud
La demande d'IA dans le cloud peut s'approfondir grâce à une utilisation plus intensive ainsi qu'à l'ajout de nouvelles organisations. Microsoft a indiqué que le chiffre d'affaires de Microsoft Foundry, sa plateforme d'applications et d'agents, avait plus que doublé d'une année sur l'autre au cours du trimestre clos le 30 juin 2026.[2] Il a également signalé une multiplication par quatre du nombre annuel de clients Foundry à un rythme annualisé de 1 billion de tokens. Ensemble, ces mesures relient l'expansion du chiffre d'affaires à un groupe croissant d'utilisateurs intensifs. Pour les fournisseurs de cloud, servir des charges de travail d'applications soutenues offre une opportunité commerciale au-delà d'aider les organisations à essayer un outil d'IA pour la première fois. Le signal de demande le plus fort est qu'une plateforme peut dvelopper son activité tandis que davantage de clients atteignent des seuils d'utilisation substantiels, soutenant l'investissement dans des services conçus pour une utilisation répétée en production.
IA souveraine et initiatives nationales de calcul
Les programmes nationaux de calcul peuvent élargir l'accès au développement de l'IA en répartissant les coûts d'infrastructure sur un pool partagé. En juin 2026, la Mission IndiaAI de l'Inde avait étendu la capacité de calcul partagée à plus de 45 000 GPU.[3] En août 2026, 237 projets avaient accédé à ses ressources de calcul IA subventionnées, couvrant 9,32 millions d'heures-GPU. L'accès subventionné abaisse les barrières à l'entrée pour les chercheurs, les startups et les innovateurs indiens qui développent, entraînent et testent des modèles. Pour ces utilisateurs, le pool partagé sépare la décision de commencer le développement de modèles du financement d'une installation de calcul dédiée. Les services de développement et de test peuvent être proposés sur cette capacité partagée indépendamment des ventes d'équipements dédiés, séparant l'opportunité de service de la propriété du matériel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts d'investissement élevés et pénuries de talents | -4.5% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Obstacles liés à la confidentialité des données et à la conformité | -3.5% | États membres de l'Union européenne | Moyen terme (2-4 ans) |
| Goulets d'étranglement dans l'approvisionnement en GPU et en réseau électrique | -2.5% | Cluster de centres de données de Virginie du Nord | Long terme (≥ 4 ans) |
| Plafonds d'émissions de carbone des centres de données | -1% | New York | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement élevées et pénuries de talents
Les pénuries de compétences peuvent séparer une décision d'investissement dans une infrastructure d'IA de la capacité à mettre en œuvre le système résultant. L'enquête 2025 de Pluralsight auprès de 600 décideurs technologiques a révélé que 75 % des entreprises avaient connu des retards ou des interruptions dans au moins un projet d'IA en raison de lacunes dans l'expertise IA des employés. Deloitte a interrogé 515 décideurs américains de niveau directeur ou plus senior dans des entreprises réalisant au moins 500 millions USD de chiffre d'affaires annuel en novembre et décembre 2025. Dans cette enquête, 40 % ont identifié les lacunes en matière de talents et de compétences comme des facteurs susceptibles de retarder ou de ralentir les investissements prévus dans les usines d'IA. Les résultats distinguent les interruptions de projets observées d'une contrainte potentielle sur les futurs investissements en infrastructure. Les commandes d'usines d'IA planifiées peuvent glisser lorsque l'expertise fait défaut, mettant en péril l'approvisionnement en infrastructure et les travaux applicatifs qui en dépendent.
Obstacles liés à la confidentialité des données et à la conformité
L'incertitude quant à l'utilisation légale de l'IA peut empêcher un intérêt technique de se transformer en déploiement opérationnel. En 2025, parmi les entreprises de l'UE qui avaient envisagé l'IA mais ne l'utilisaient pas, 53,6 % ont cité des conséquences juridiques peu claires et 52,7 % ont cité des préoccupations relatives à la protection des données et à la vie privée. Ces préoccupations placent l'acceptabilité juridique aux côtés des performances techniques comme condition d'adoption. La capacité d'un fournisseur à démontrer une fonctionnalité utile ne résout pas en soi la manière dont un client peut traiter des informations sensibles. Ces entreprises avaient déjà envisagé l'IA, de sorte que les préoccupations juridiques et relatives à la vie privée citées peuvent réduire le pipeline potentiel des fournisseurs après l'intérêt initial et avant le début des travaux de mise en œuvre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les achats récurrents de logiciels soutiennent la mise à l'échelleLes logiciels représentaient une part de 60,72 % de la taille du marché de l'intelligence artificielle en 2026. En 2025, les abonnements représentaient 70 % des achats d'outils d'IA parmi plus de 2 500 entreprises utilisant Spendesk en France, au Royaume-Uni, en Allemagne et en Espagne. Ce mode d'achat illustre comment les paiements répétés pour l'accès peuvent soutenir une relation commerciale continue entre les fournisseurs d'outils d'IA et les acheteurs organisationnels. Étant donné que l'accès par abonnement transforme chaque renouvellement en une nouvelle décision d'achat, les fournisseurs de logiciels ne maintiennent la relation que si le produit reste suffisamment utile pour justifier le paiement continu.
Les services représentent le segment à la croissance la plus rapide, avec un CAGR de 46,15 % prévu sur 2027-2032. Au cours du trimestre clos le 30 septembre 2026, un fabricant basé en Europe a sélectionné HCLTech pour une transformation de l'assurance qualité basée sur l'IA utilisant VisionX. Le rôle de livraison de calcul du matériel est illustré par le rapport de NVIDIA selon lequel Blackwell représentait la majorité des expéditions de systèmes au cours de son deuxième trimestre et du premier semestre de l'exercice 2027. L'offre commerciale est centrée sur la transformation du processus d'assurance qualité de l'acheteur à grande échelle à l'aide d'une plateforme d'inspection visuelle par IA.


Note: Les parts de marché de tous les segments individuels sont disponibles à l'achat du rapport
Par mode de déploiement :
l'accès partagé répond à la demande de contrôleLe cloud public représentait une part de marché de l'intelligence artificielle de 43,28 % en 2026. Microsoft a indiqué que Microsoft Foundry comptait 100 000 clients en juillet 2026. Une plateforme desservant cette base de clients a la possibilité de distribuer des capacités d'applications et d'agents à travers de nombreux projets organisationnels. Son modèle commercial peut donc s'adresser aux acheteurs cherchant à accéder aux fonctionnalités d'IA sans construction d'infrastructure séparée pour chaque application. Servir différentes applications clients via une seule plateforme de livraison fait de l'étendue de la distribution un avantage commercial pour les fournisseurs de cloud public.
Le mode hybride devrait être le segment à la croissance la plus rapide avec un CAGR de 45,95 % sur 2027-2032. L'enquête 2025 d'A10 Networks a révélé que 42 % des répondants utilisaient le cloud hybride pour les charges de travail d'IA. L'enquête a caractérisé ce choix comme un équilibre entre évolutivité et contrôle. Cette combinaison fait de la conception du déploiement un argument de vente, car l'offre doit répondre au besoin de l'acheteur en matière de capacité de calcul accessible et d'environnement d'exploitation contrôlé. Une offre qui répartit les charges de travail applicatives entre une capacité cloud évolutive et des environnements contrôlés par l'acheteur correspond à la façon dont l'enquête décrit le choix hybride.


Par technologie :
les décisions répétées et les charges de travail génératives façonnent la demandeL'apprentissage automatique était le segment le plus important avec une part de 40,55 % en 2026. Bank of Ireland a déployé l'IA avancée et l'apprentissage automatique pour surveiller les transactions par carte en temps réel, et sa technologie IA a évalué 1 milliard de transactions par carte pour détecter les fraudes en 2025. Cet exemple opérationnel confère à la technologie un rôle défini dans les décisions répétées, avec une évaluation de transaction liée à la probabilité de fraude. Pour les fournisseurs desservant de tels programmes, la tâche commerciale est de fournir une évaluation dans le cadre d'une opération bancaire continue. La notation en temps réel place l'évaluation dans le chemin de la transaction, de sorte que le logiciel soutient une fonction bancaire récurrente.
L'IA générative devrait être le segment à la croissance la plus rapide avec un CAGR de 46,65 % sur 2027-2032. Dans ses remarques du T2 2026, Google a indiqué que près de 500 clients Google Cloud avaient chacun traité plus de 1 billion de tokens au cours de l'année précédente. Ce seuil de consommation au niveau client identifie des besoins de traitement annuels substantiels au sein d'organisations individuelles. À ce volume annuel, l'offre du fournisseur doit répondre à un traitement fiable, une exigence de livraison distincte de celle consistant à persuader une organisation de commencer un essai.
Par secteur d'utilisation final :
les opérations télécom et la documentation clinique créent des usages distinctsL'informatique et les télécommunications constituaient le segment le plus important, représentant une part de 26,6 % en 2026. Les données de déploiement de septembre 2025 de GSMA Intelligence ont identifié le service client, principalement les centres d'appels, et les fonctions réseau comme des domaines comparativement prêts pour l'IA. Ces fonctions offrent aux fournisseurs des environnements d'exploitation spécifiques dans lesquels appliquer l'IA. La base de 700 opérateurs télécom dans le monde rend ces fonctions utiles comme points de départ pour les offres d'IA destinées aux opérateurs.
Le segment à la croissance la plus rapide est la santé et les sciences de la vie, avec un CAGR de 48,75 % prévu sur 2027-2032. Abridge est passé d'environ 100 à plus de 150 systèmes de santé en 2025, notamment le déploiement de Kaiser Permanente dans 40 hôpitaux et plus de 600 cabinets médicaux. Le rôle de documentation clinique de la plateforme confère à cette expansion une application définie au sein des opérations de santé. Une seule adoption par un système de santé peut couvrir de nombreux sites cliniques, comme c'est le cas pour Kaiser Permanente, de sorte que les fournisseurs de documentation atteignent les établissements par le biais d'une adoption au niveau du système.
Analyse géographique
Marché de l'Intelligence Artificielle en Amérique du Nord
L'Amérique du Nord détenait une part de 36,78 % de la taille du marché de l'intelligence artificielle en 2026, ce qui en fait le plus grand marché régional. Les États-Unis ont attiré près de 285,9 milliards USD d'investissements privés dans l'IA en 2025, selon l'Index IA 2026 de l'Université Stanford. Cette base de capital peut financer le développement d'infrastructures et d'applications pendant l'intervalle coûteux précédant les ventes commerciales. Les États-Unis ont attiré 23,1 fois plus d'investissements privés dans l'IA que la Chine, le pays suivant, de sorte que les nouveaux fournisseurs d'IA américains peuvent puiser dans un pool national plus profond de capital de développement privé potentiel.
Marché de l'intelligence artificielle en Asie-Pacifique
L'Asie-Pacifique devrait être la région à la croissance la plus rapide avec un CAGR de 45,15 % sur 2027-2032. Au Japon, Suzuki a officiellement adopté le logiciel d'analyse du travail par IA d'Ollo dans son usine d'assemblage de Sagara en juillet 2025 et dans son usine de moteurs en décembre 2025. Suzuki a lié le déploiement à son initiative Smart Factory, visant à augmenter la productivité et à prévenir les défauts dans ses usines nationales. L'adoption dans l'usine de moteurs est intervenue 5 mois après le démarrage de l'assemblage à Sagara, montrant un outil d'analyse du travail passant d'un domaine de production à un autre au sein d'un même fabricant.
En Amérique du Sud, la part des entreprises brésiliennes utilisant l'IA est passée de 13 % en 2024 à 17 % en 2025, élargissant la base d'utilisateurs organisationnels. Dans l'Union européenne, 62,5 % des entreprises d'information et de communication utilisaient l'IA en 2025, contre 40,4 % des entreprises de services professionnels, scientifiques et techniques. Au sein de la partie africaine du Moyen-Orient et de l'Afrique, les startups d'IA sud-africaines ont levé 47,2 % du financement des startups d'IA africaines suivi par Disrupt Africa en 2025. En Arabie saoudite, 33,1 % des établissements utilisant Internet utilisaient des technologies d'IA dans leurs activités en 2025, selon le GASTAT. Le contraste au sein de l'UE soutient la distinction entre l'expansion du déploiement pour les utilisateurs existants de l'information et de la communication et les offres d'adoption initiale pour les entreprises de services professionnels.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue des fournisseurs de services d'IA traitant des informations personnelles pour des clients organisationnels. Les règles relatives aux données personnelles régissent des activités de traitement définies, tandis que les instruments spécifiques à l'IA peuvent imposer des exigences distinctes en matière de produits ou d'exploitation. Le régime fédéral canadien de protection de la vie privée exige généralement la connaissance et le consentement pour les activités commerciales impliquant des informations personnelles, sous réserve d'exceptions, tandis que les lois provinciales peuvent couvrir certaines activités. Le cadre d'IA du Japon exige des opérateurs qu'ils s'efforcent de coopérer avec les mesures gouvernementales, tandis que les exigences de consentement de l'APPI s'appliquent à l'acquisition d'informations sensibles et à la fourniture de données personnelles à des tiers, sous réserve d'exceptions.
Tableau réglementaire
| Facteur de décision | Canada | Brésil | Allemagne | Japon |
|---|---|---|---|---|
| Autorité principale | Commissariat à la protection de la vie privée du Canada | Autoridade Nacional de Proteção de Dados | Bundesnetzagentur et régulateurs sectoriels compétents | Cabinet du Premier ministre pour la politique d'IA ; Commission de protection des informations personnelles pour les données |
| Instruments ou orientations clés | LPRPDE ; projet de loi C-36 proposé | LGPD ; PL 2338/2023 proposé | Loi européenne sur l'IA et KI-MIG | Loi sur la promotion de l'IA et APPI ; amendement APPI promulgué en 2026 non encore en vigueur |
| Effet commercial | Consentement et collecte à des fins limitées pour les informations personnelles commerciales, sous réserve d'exceptions | Le traitement des données personnelles requiert la conformité à la LGPD | Obligations de transparence pour les systèmes couverts ; obligations à haut risque introduites progressivement | Attente qualifiée de coopération en matière d'IA et règles de consentement pour l'acquisition de données sensibles spécifiées et la fourniture à des tiers, sous réserve d'exceptions |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Élevé |
| Orientation future de l'attractivité de la politique | Sans changement | Durcissement | Durcissement | Assouplissement |
| Source: Mordor Intelligence | ||||
La note moyenne du Canada et ses perspectives de statu quo reflètent les règles de consentement opérationnelles de la LPRPDE pour les informations personnelles commerciales, sous réserve d'exceptions, car le projet de loi C-36, déposé le 15 juin 2026 pour abroger la partie 1 de la LPRPDE, en est à sa deuxième lecture à la Chambre des communes, tandis que la note moyenne du Brésil et ses perspectives de durcissement reflètent les obligations de la LGPD et le PL 2338/2023 proposé, approuvé par le Sénat et envoyé à la Chambre des députés le 17 mars 2025, où il attend l'avis du rapporteur en commission spéciale. La note moyenne de l'Allemagne reconnaît les obligations de transparence actuelles, avec des exigences à haut risque pour des cas d'utilisation spécifiés prévues pour le 2 décembre 2027, et l'IA intégrée dans des produits réglementés pour le 2 août 2028, soutenant des perspectives de durcissement. La note élevée du Japon reflète son cadre de coopération qualifiée, et son amendement APPI du 17 juillet 2026 soutient des perspectives d'assouplissement une fois entré en vigueur par ordonnance dans les 2 ans suivant la promulgation. Cet allègement est limité à certaines divulgations de données personnelles à des tiers et à l'acquisition de données sensibles accessibles au public utilisées uniquement pour créer des informations statistiques, y compris le développement d'IA éligible.
Étapes de la chaîne de valeur
La comparaison suit la capture de valeur depuis la fourniture de ressources de calcul jusqu'à l'accès aux modèles et à l'intégration des applications. NVIDIA a déclaré 89 milliards USD de chiffre d'affaires dans les centres de données au T2 de l'exercice 2027, illustrant l'ampleur de l'activité de calcul au sens large. La facturation de l'API d'OpenAI varie quant à elle selon le modèle et selon les tarifs d'entrée et de sortie par million de tokens. Ces mécanismes de revenus placent des risques commerciaux différents à chaque étape, les fournisseurs d'équipements gérant la capacité de livraison et les fournisseurs d'applications traduisant l'utilisation en un service viable.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Fourniture d'équipements de calcul | Fournisseurs de calcul IA tels que NVIDIA Corporation | Ventes d'équipements | NVIDIA prévoyait des goulets d'étranglement dans l'approvisionnement au moins jusqu'à la fin de l'exercice 2028 | Qualifier des conceptions de calcul alternatives avant d'étendre le déploiement |
| Livraison d'API de modèles | Fournisseurs d'API de modèles tels que OpenAI Group PBC | Frais d'utilisation de tokens en entrée et en sortie | Une utilisation plus intensive des tokens augmente les charges variables | Adapter la capacité du modèle aux tâches et fixer des limites de charge de travail |
| Mise en œuvre d'applications | Fournisseurs d'intégration tels que Accenture plc | Frais de conception et d'intégration d'applications | Le contenu métier et les signaux de transaction doivent s'adapter aux interfaces des agents | Valider le contenu et les signaux de l'application avant l'intégration |
| Source: Mordor Intelligence | ||||
Le transfert de l'accès au modèle vers une application utilisable confère aux fournisseurs d'intégration un rôle distinct dans la capture de valeur. Accenture a travaillé avec Radisson Hotel Group pour concevoir une application de découverte d'hôtels basée sur l'IA lancée dans ChatGPT en juillet 2026. À mesure que l'accès aux modèles devient une entrée pour de telles applications, la capacité de livraison peut déterminer quels fournisseurs génèrent des revenus de mise en œuvre au-delà des charges de calcul et de tokens sous-jacentes.
Paysage concurrentiel
Concentration du Marché
Le secteur combine de grands fournisseurs de plateformes avec des participants spécialisés dans le matériel et les logiciels, créant une structure concurrentielle en couches avec plusieurs voies d'accès aux acheteurs organisationnels. Les principaux participants comprennent Intel Corporation, Microsoft Corporation, Google LLC (Alphabet Inc.), Amazon Web Services, Inc. (Amazon.com, Inc.) et International Business Machines Corporation. Microsoft a déclaré plus de 30 millions de licences payantes Microsoft 365 Copilot à la fin de son exercice fiscal le 30 juin 2026. Cette portée commerciale offre à un fournisseur de logiciels établi une voie pour distribuer des fonctionnalités d'IA dans un produit payant, augmentant le défi de distribution pour les entrants indépendants cherchant les mêmes utilisateurs en entreprise.
Le développement d'accélérateurs et les engagements cloud à long terme créent différentes voies vers les charges de travail d'IA organisationnelles. Le 12 octobre 2026, Intel a présenté en détail sa série GPU D, anciennement nom de code Crescent Island, pour l'inférence IA et a signalé que l'échantillonnage client était en cours. En avril 2026, Anthropic s'est engagé à dépenser plus de 100 milliards USD sur 10 ans en technologies AWS. L'échantillonnage client place la conception d'inférence d'Intel dans l'évaluation des clients, tandis que l'engagement d'Anthropic donne à AWS une base contractuelle pour servir un développeur de modèles. Les deux mouvements se situent à des stades différents, puisque le GPU d'inférence d'Intel est en phase d'échantillonnage client tandis que l'engagement décennal d'Anthropic fixe déjà un horizon de dépenses pour AWS.
L'adoption en entreprise et les options de déploiement contrôlé pointent vers une concurrence sur les environnements d'exploitation des applications d'IA. Au T2 2026, Google a indiqué que près de 90 % des entreprises du Fortune 100 utilisaient Gemini Enterprise. En octobre 2026, IBM a annoncé un déploiement auto-hébergé pour sa plateforme de développement logiciel IBM Bob dans des environnements sur site, cloud privé, cloud souverain et air-gapped. Le lancement du Cloud Souverain Européen d'AWS en janvier 2026, entièrement au sein de l'UE et physiquement et logiquement séparé des autres régions AWS, ajoute une option axée sur la souveraineté aux côtés du déploiement géré par le client d'IBM. Les spécialistes peuvent concurrencer à cette frontière en résolvant des exigences applicatives ou de gouvernance spécifiques, tandis que les grands fournisseurs de plateformes doivent relier la portée commerciale à des arrangements opérationnels que les acheteurs en entreprise peuvent accepter.
Leaders du secteur de l'intelligence artificielle
-
Intel Corporation
-
Microsoft Corporation
-
Google LLC (Alphabet Inc.)
-
Amazon Web Services, Inc. (Amazon.com, Inc.)
-
International Business Machines Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Intelligence Artificielle Entreprises couvertes dans ce rapport
- International Business Machines Corporation
- Intel Corporation
- Microsoft Corporation
- Google LLC (Alphabet Inc.)
- Amazon Web Services, Inc. (Amazon.com, Inc.)
- Oracle Corporation
- Salesforce, Inc.
- SAP SE
- SAS Institute Inc.
- Cisco Systems, Inc.
- Siemens AG
- NVIDIA Corporation
- Hewlett Packard Enterprise Company
- Accenture plc
- Baidu, Inc.
- Alibaba Cloud (Intelligent Cloud Business of Alibaba Group Holding Limited)
- Palantir Technologies Inc.
- OpenAI Group PBC
- Meta Platforms, Inc.
- Huawei Technologies Co., Ltd.
- Tencent Holdings Limited
- ServiceNow, Inc.
- Snowflake Inc.
Principales opportunités pour les acteurs du marché
Les opportunités comparent la mise en œuvre de la transparence, la gestion de la qualité de l'IA à haut risque et l'approvisionnement en ressources de calcul spécialisées. Pour les systèmes d'IA mis sur le marché avant le 2 août 2026, la transition limitée de l'article 50(2) pour le marquage et la détection des contenus générés prend fin le 2 décembre 2026. Ce calendrier crée des travaux de mise en œuvre à court terme, tandis que la nouvelle voie de gestion de la qualité de l'IA à haut risque offre une tâche de préparation distincte. L'approvisionnement en matériel présente une voie différente, les fournisseurs répondant à l'exigence prévue de phase deux du gouvernement britannique pour les équipements d'IA spécialisés.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Obstacle principal | Bénéficiaires probables |
|---|---|---|---|---|---|
| Intégration de la transparence des contenus générés | Transition limitée de marquage et de détection de l'article 50(2) | Fournisseurs de systèmes d'IA générative couverts | Intégrer le marquage et la détection dans les sorties de produits pris en charge | Mise en œuvre et validation au niveau du produit | Fournisseurs de logiciels et d'intégration d'IA |
| Outils de gestion de la qualité de l'IA à haut risque | La mise en œuvre de la norme EN 18286:2026 soutient une présomption de conformité pour les exigences couvertes de l'article 17 | Fournisseurs de systèmes d'IA à haut risque | Aligner les logiciels et services de gestion de la qualité sur les exigences couvertes | Mise en place de processus de qualité auditables | Fournisseurs de logiciels et de services de gestion de la qualité de l'IA |
| Approvisionnement en ressources de calcul spécialisées | L'approvisionnement en matériel spécialisé de phase deux du Royaume-Uni était prévu en juin 2026 | Ressource de recherche en IA du Royaume-Uni | Préparer une offre matérielle liée à l'exigence de calcul spécialisé | Démontrer les performances et la capacité de livraison | Développeurs de matériel IA spécialisé |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est de vendre la mise en œuvre nécessaire pour rendre les applications d'IA utilisables dans le cadre de règles d'exploitation définies. Anthropic indique que les modèles Claude pris en charge lancés dans l'UE à partir du 2 août 2026 prennent en charge le marquage lisible par machine dès le lancement, ce qui montre un développeur de modèles intégrant le marquage dans les nouvelles versions. Les fournisseurs couverts par la transition limitée de l'article 50(2) doivent avoir le marquage et la détection en place à son expiration, de sorte que la demande de mise en œuvre la plus proche se situe chez eux.
Développements industriels récents dans Marché de l'Intelligence Artificielle
- Oct 2026 : La Commission européenne a publié la référence à la norme EN 18286:2026, donnant aux fournisseurs de systèmes d'IA à haut risque qui la mettent en œuvre une présomption de conformité avec les exigences de gestion de la qualité de l'article 17 qu'elle couvre.
- Oct 2026 : Microsoft a indiqué que son accélérateur IA Maia 200 servait les charges de travail de production de Microsoft, y compris Microsoft Copilot.
- Oct 2026 : Intel a présenté en détail sa série GPU D, anciennement nom de code Crescent Island, pour l'inférence IA et a signalé que l'échantillonnage client était en cours.
Marché de l'Intelligence Artificielle Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché de l'intelligence artificielle mesure le chiffre d'affaires annuel provenant du matériel, des logiciels et des services d'IA vendus aux organisations dans le monde entier. Il couvre ces offres dans les déploiements cloud, sur site et hybrides, les technologies d'IA et les secteurs d'utilisation final.
Exclusions du périmètre : les travaux d'IA internes non commercialisés, l'utilisation de logiciels open source uniquement sans monétisation payante, les activités de recherche académique ponctuelles sans utilisation commerciale déployée, et les ventes de produits finis en aval dont le chiffre d'affaires est généré par l'utilisation de l'IA sont exclus.
Aperçu de la segmentation
- Par composant
- Matériel
- Logiciel
- Services
- Par mode de déploiement
- Cloud public
- Sur site
- Hybride
- Par technologie
- Apprentissage automatique
- Apprentissage profond
- Traitement du langage naturel
- Vision par ordinateur
- IA générative
- Informatique contextuelle et autres
- Par secteur d'utilisation final
- BFSI
- Technologies de l'information et télécommunications
- Santé et sciences de la vie
- Fabrication
- Commerce de détail et commerce électronique
- Automobile et transport
- Gouvernement et défense
- Énergie et services publics
- Médias et divertissement
- Construction
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Pays nordiques
- Reste de l'Europe
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les indicateurs publics peuvent décrire différentes parties de l'environnement commercial, tels que les données d'adoption des entreprises d'Eurostat, les preuves d'investissement et d'adoption de l'Index IA de Stanford HAI, les mesures de progrès de l'état de la décennie numérique de la Commission européenne, et les tendances en matière de brevets de l'Organisation mondiale de la propriété intellectuelle pour l'IA générative. Ces sources aident à suivre l'utilisation organisationnelle, la demande du secteur, les capacités numériques et le développement technologique.
Les dépôts d'entreprises et les documents destinés aux investisseurs, y compris les publications trimestrielles de Microsoft, peuvent aider à identifier les revenus liés à l'IA, les dépenses en capital, les ventes de produits et les tendances des charges de travail, la presse économique réputée fournissant des vérifications croisées supplémentaires sur les développements datés. Les sources nommées sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Un programme structuré d'entretiens et d'enquêtes inclurait des dirigeants, des responsables d'unités commerciales et techniques, des spécialistes des achats et des responsables de marché chez les fournisseurs de matériel, de logiciels, de cloud et de services d'IA, ainsi que des acheteurs organisationnels dans les principaux secteurs et régions. Les répondants seraient invités à vérifier les estimations secondaires des ventes d'IA payantes, des choix de déploiement, de la demande de cas d'utilisation, des prix et du calendrier d'adoption, tout en précisant si les offres groupées et l'utilisation interne sont enregistrées comme des ventes commerciales. Les analystes combleront les lacunes en comparant les réponses avec les preuves publiques et les vérifications sélectives auprès des fournisseurs ou des canaux, en documentant les définitions divergentes et en portant les éléments non résolus comme des plages ou des entrées de scénarios jusqu'à ce que la triangulation soit possible.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux et assimilés : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 27 % |
| Acteurs plus petits : 22 % | Responsables : 45 % | Amériques : 33 % |
Dimensionnement du marché et prévisions
Le modèle part d'une approche descendante avec le chiffre d'affaires mondial annuel provenant des ventes organisationnelles de matériel, de logiciels et de services d'IA, puis vérifie si le niveau implicite correspond aux divulgations des fournisseurs et aux canaux de vente échantillonnés. Les indicateurs clés comprennent les revenus liés à l'IA et les dépenses en capital dans les dépôts d'entreprises publiques, l'adoption de l'IA en entreprise par secteur, la croissance des charges de travail cloud et IA, les livraisons et prix des accélérateurs et serveurs, et l'activité de brevets et de produits d'IA comme signal avancé de l'offre technologique. Un modèle de scénarios relie ces indicateurs à la croissance des ventes et applique des trajectoires distinctes au matériel, aux logiciels et aux services. Les parts des composants et des déploiements sont construites à partir des gammes de produits des fournisseurs, des preuves d'adoption des clients et des cas d'utilisation documentés dans les technologies, les secteurs et les régions. Des vérifications ascendantes sélectives peuvent multiplier les expéditions d'accélérateurs ou de serveurs IA échantillonnés par les prix de vente observés et peuvent comparer les comptes de logiciels avec les revenus d'abonnement ou d'utilisation divulgués, tandis que les estimations de services peuvent être vérifiées par rapport à l'activité de mise en œuvre nommée et aux rapports des fournisseurs. Lorsqu'une source combine des ventes d'IA et non-IA ou rapporte un point de transaction différent, les analystes isolent uniquement les revenus d'IA pris en charge, comblent les années à l'aide d'indicateurs observables et maintiennent les montants non allouables en dehors de l'estimation plutôt que de forcer une division de segment. Les répondants primaires peuvent tester la plausibilité des hypothèses individuelles d'adoption, de prix et de volume et identifier les changements dans les achats ou le déploiement qui justifient un scénario révisé.
Cycle de validation des données et de mise à jour
Les analystes triangulent les totaux du marché et les parts de segments par rapport aux divulgations indépendantes des fournisseurs, aux statistiques d'adoption, aux signaux d'investissement et d'infrastructure, et aux vérifications sélectives des expéditions et des canaux, puis examinent les valeurs aberrantes et les écarts par rapport à l'année, à la définition et à la base de transaction de chaque source. Un deuxième examen vérifie la traçabilité des sources, l'arithmétique, la couverture et si les ventes groupées ou les valeurs de revente ont été comptées une seule fois. Les analystes résolvent les anomalies avant la validation finale et recontactent les répondants lorsqu'une hypothèse matérielle entre en conflit avec de nouvelles preuves ou qu'une définition reste peu claire. Le modèle est actualisé annuellement, révisé entre les mises à jour annuelles après des événements importants du marché ou de politique, et soumis à une nouvelle vérification des preuves et de la cohérence avant la livraison.
Taille du marché mondial de l'intelligence artificielle de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché de l'intelligence artificielle mesure le chiffre d'affaires annuel provenant du matériel, des logiciels et des services d'IA vendus aux organisations dans le monde entier.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs clés comprennent les revenus liés à l'IA et les dépenses en capital dans les dépôts d'entreprises publiques, l'adoption de l'IA en entreprise par secteur, la croissance des charges de travail cloud et IA, les livraisons et prix des accélérateurs et serveurs, et l'activité de brevets et de produits d'IA comme signal avancé de l'offre technologique.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,61 billion USD (2027) | |
| Éditeur mondial de recherche A | 539,5 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 11,6 % à la valeur de ce rapport pour 2027 de 0,61 billion USD, 1 an plus tard. L'estimation utilise un point de mesure antérieur d'un an dans un marché que ses prévisions décrivent comme en croissance. |
| Éditeur mondial de recherche B | 317,85 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 47,9 % à la valeur de ce rapport pour 2027 de 0,61 billion USD, 1 an plus tard. Sa définition déclarée des logiciels d'IA et l'évaluation au prix départ usine peuvent omettre le matériel, les services et la valeur ajoutée entre la vente du producteur et l'achat organisationnel final. |
Les analystes de Mordor Intelligence triangulent les totaux du marché et les parts de segments par rapport aux divulgations indépendantes des fournisseurs, aux statistiques d'adoption, aux signaux d'investissement et d'infrastructure, et aux vérifications sélectives des expéditions et des canaux, puis examinent les valeurs aberrantes et les écarts par rapport à l'année, à la définition et à la base de transaction de chaque source.
Questions clés auxquelles répond le rapport
Quelle est la taille et les perspectives de croissance du marché de l'intelligence artificielle ?
La taille devrait atteindre 0,61 trillion USD en 2027 et 3,57 trillions USD d'ici 2032, avec un CAGR de 42,35 % sur 2027-2032.
Qu'est-ce qui stimule la demande organisationnelle pour les offres d'IA ?
Les analyses prédictives, l'adoption de l'IA basée sur le cloud et les programmes nationaux de calcul sont des moteurs clés. La Mission IndiaAI de l'Inde avait fourni des ressources de calcul subventionnées à 237 projets en août 2026.
Quel composant représente la plus grande part du chiffre d'affaires des offres d'IA ?
Les logiciels ont dominé avec une part de 60,72 % en 2026, tandis que les services devraient connaître la croissance la plus rapide avec un CAGR de 46,15 % sur 2027-2032.
Quelles entreprises sont les principaux fournisseurs de matériel, de logiciels et de services d'IA ?
Intel, Microsoft, Google, AWS et IBM sont les principaux acteurs. Microsoft a déclaré plus de 30 millions de licences payantes Microsoft 365 Copilot à la fin de l'exercice 2026.
Comment les préoccupations de conformité affectent-elles le déploiement de l'IA ?
Parmi les entreprises de l'UE qui avaient envisagé l'IA mais ne l'utilisaient pas en 2025, 53,6 % ont cité des conséquences juridiques peu claires et 52,7 % ont cité des préoccupations relatives à la protection des données et à la vie privée.
Quelles régions dominent le chiffre d'affaires des offres d'IA commerciales et la croissance ?
L'Amérique du Nord a dominé avec une part de 36,78 % en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 45,15 % sur 2027-2032.