
Taille et part du marché de l'IA dans la comptabilité
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 10.87 Milliards de dollars |
| Taille du Marché (2031) | 68.75 Milliards de dollars |
| Growth Rate (2026 - 2031) | 44.60 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
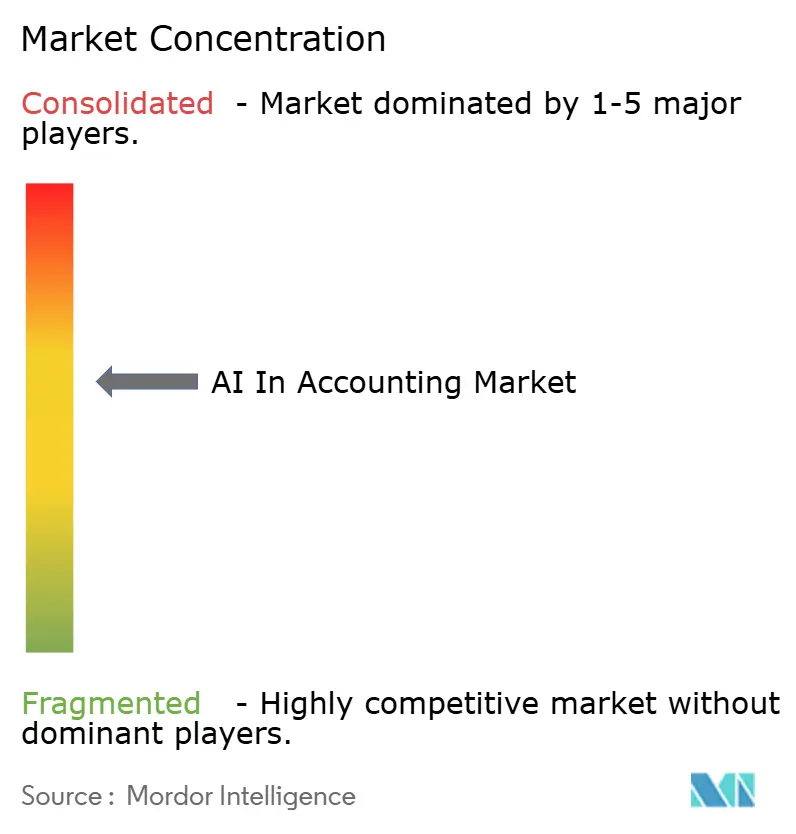
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'IA dans la comptabilité par Mordor Intelligence
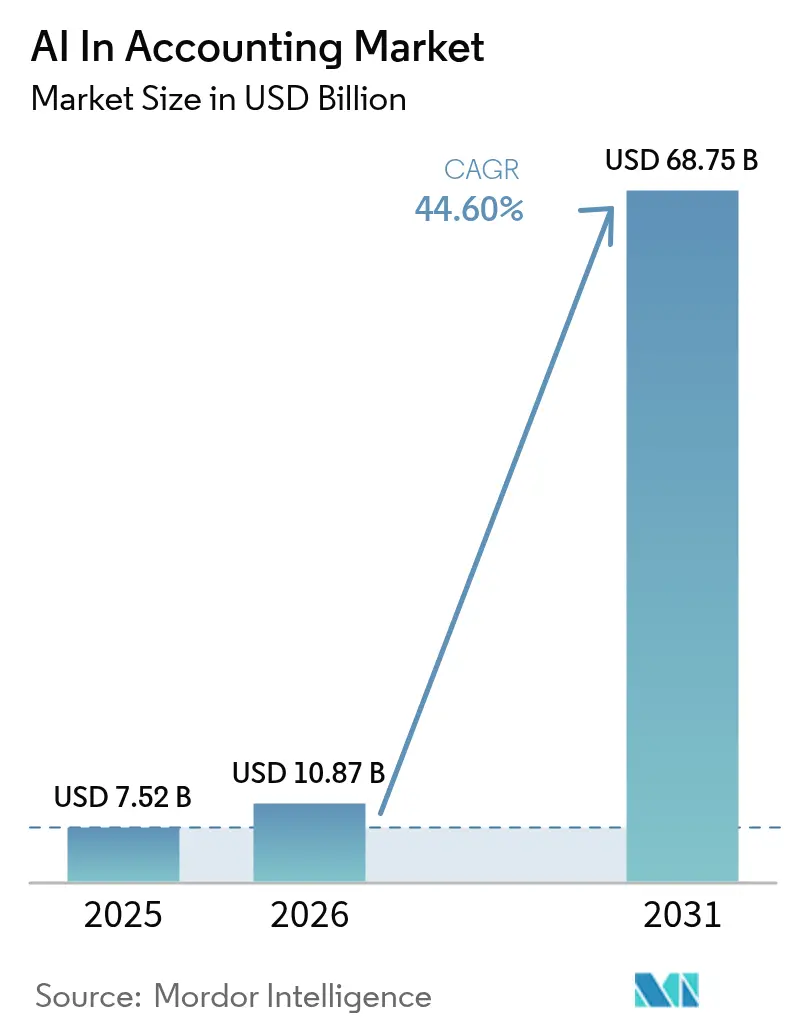
La taille du marché de l'IA dans la comptabilité en 2026 est estimée à 10,87 milliards USD, en progression par rapport à la valeur de 2025 de 7,52 milliards USD, avec des projections pour 2031 affichant 68,75 milliards USD, soit une croissance à un TCAC de 44,6 % sur la période 2026-2031. Cette trajectoire rapide est portée par la convergence des avancées de l'IA générative, des règles de numérisation obligatoire pour la facturation et les déclarations fiscales, et des migrations vers le cloud à l'échelle des entreprises, qui automatisent collectivement les flux de travail financiers à forte intensité de main-d'œuvre. Les couches logicielles allant de la reconnaissance optique de caractères (ROC) aux copilotes basés sur les grands modèles de langage (LLM) traduisent désormais les factures et reçus non structurés en écritures comptables structurées, permettant aux contrôleurs de finaliser les tâches de clôture de fin de mois en quelques heures au lieu de plusieurs jours. Parallèlement, une infrastructure cloud évolutive apporte une IA de niveau entreprise aux petites et moyennes entreprises (PME) qui manquaient jusqu'alors de la base computationnelle nécessaire aux charges de travail d'apprentissage automatique. Ces forces imbriquées réécrivent le modèle opérationnel de la comptabilité, déplaçant l'effort humain de la saisie des données vers la résolution des anomalies, l'analyse des écarts et l'orientation stratégique de la trésorerie. Les fournisseurs qui combinent une IA intégrée avec une intégration ERP étroite et des mises à jour de conformité spécifiques aux juridictions sont les plus susceptibles de saisir les opportunités de vente incitative et croisée au cours des cinq prochaines années. [1]Oracle Corporation, "2024 en revue : Oracle Cloud ERP réimagine l'avenir de la finance," oracle.com
Principaux enseignements du rapport
- Par composant, le logiciel détenait 74,05 % de la part du marché de l'IA dans la comptabilité en 2025, tandis que les services devraient s'étendre à un TCAC de 45,3 % jusqu'en 2031.
- Par mode de déploiement, le cloud a capturé 61,72 % de la base 2025 et devrait croître à un TCAC de 45,8 % durant la période de prévision du marché de l'IA dans la comptabilité.
- Par taille d'organisation, les grandes entreprises représentaient 75,35 % de la valeur en 2025 du marché de l'IA dans la comptabilité, bien que les PME soient appelées à enregistrer la croissance la plus rapide à un TCAC de 45,2 % jusqu'en 2031.
- Par application, la gestion des fraudes et des risques a dominé avec une part de revenus de 33,58 % en 2025 du marché de l'IA dans la comptabilité ; la comptabilité automatisée devrait progresser à un TCAC de 46,1 %.
- Par secteur d'utilisation finale, le BFSI a contribué à 29,15 % des dépenses en 2025 du marché de l'IA dans la comptabilité, tandis que les services professionnels et les cabinets comptables sont positionnés pour un TCAC de 45,9 %.
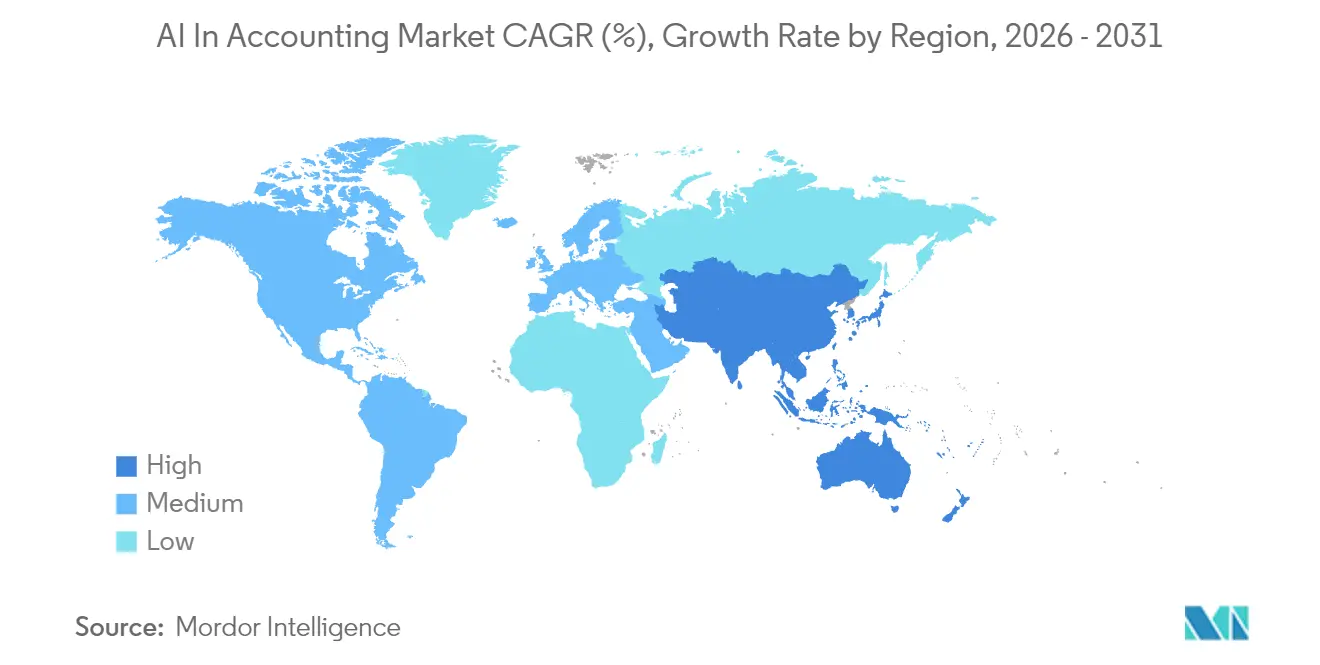
- Par géographie, l'Amérique du Nord a dominé avec une part de 38,74 % en 2025 du marché de l'IA dans la comptabilité, tandis que l'Asie-Pacifique est en voie de connaître la plus forte expansion à un TCAC de 46,2 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Précision du traitement automatique du langage naturel pour les données de facturation non structurées | +8.2% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2 à 4 ans) |
| Migrations ERP prioritairement vers le cloud parmi les entreprises du marché intermédiaire | +9.1% | Mondial, plus marqué en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Demande des PME pour des tableaux de bord de trésorerie en temps réel | +7.8% | Mondial, concentré dans les marchés émergents | Moyen terme (2 à 4 ans) |
| Impulsion réglementaire en faveur de la facturation électronique et des taxes numériques | +6.4% | Europe et Asie-Pacifique en cœur, répercussion sur les Amériques | Long terme (≥ 4 ans) |
| Copilotes d'IA générative pour les flux de travail d'audit | +7.9% | Amérique du Nord et Europe, en expansion vers l'APAC | Court terme (≤ 2 ans) |
| Agents d'IA autonomes pour la clôture de fin de mois | +6.8% | Mondial, porté par les entreprises des marchés développés | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Accélération de la précision du traitement automatique du langage naturel pour les données de facturation non structurées
Les modèles de langage naturel extraient désormais les champs clés des factures, contrats et reçus avec des niveaux de précision dépassant 95 %, éliminant efficacement les goulots d'étranglement liés à la saisie manuelle qui ont longtemps paralysé les équipes de comptes fournisseurs. Le module de capture de factures d'Oracle, intégré à NetSuite depuis 2024, illustre comment les modèles pré-entraînés convertissent automatiquement les factures PDF en écritures de dépenses catégorisées. Au-delà de l'extraction, des moteurs basés sur des règles acheminent les transactions pour approbation, signalent les doublons et déclenchent des flux de travail d'exception, entraînant une réduction documentée de 30 % des délais de traitement chez les premiers adopteurs. Le bénéfice en aval se manifeste par des paiements fournisseurs plus rapides, la capture de remises pour paiement anticipé et une amélioration de la satisfaction des fournisseurs, qui renforcent l'analyse de rentabilité pour de nouveaux investissements en IA. Étant donné que les registres structurés alimentent également les tableaux de bord analytiques, les directeurs financiers bénéficient d'une visibilité quasi en temps réel sur les positions de fonds de roulement, stimulant la demande de modules de trésorerie prédictive qui reposent sur la même architecture de données.
Migrations ERP omniprésentes et prioritairement vers le cloud parmi les entreprises du marché intermédiaire
Les entreprises du marché intermédiaire abandonnent les registres sur site au profit de suites SaaS multi-locataires qui intègrent l'IA à chaque étape du journal comptable. Copilot pour Finance de Microsoft illustre parfaitement ce changement : les contrôleurs peuvent générer des analyses de flux en tapant simplement des requêtes en langage naturel, laissant le LLM interroger les sous-registres, calculer les écarts et rédiger les commentaires. [2]Microsoft Corporation, "Présentation de Microsoft 365 Copilot pour Finance - Vague de publication 1 de 2025," microsoft.com De telles capacités ont redéfini les équations de coût total de possession : les entreprises évaluent désormais les frais d'abonnement par rapport aux projets de mise à niveau évités, aux cycles de clôture accélérés et aux ajustements d'audit réduits. Les déploiements cloud garantissent en outre l'infrastructure sous-jacente pour les modèles à forte intensité de calcul, libérant les équipes financières de la planification des capacités. Étant donné que les mises à jour sont déployées automatiquement, les clients héritent en permanence des améliorations algorithmiques sans migrations de versions perturbatrices — un atout qui accélère la pénétration du marché dans les secteurs disposant d'équipes informatiques réduites.
Demande des PME pour des tableaux de bord de prévision de trésorerie en temps réel
Des conditions macroéconomiques volatiles incitent les PME à rechercher une visibilité prospective et granulaire sur leur liquidité. Les fournisseurs d'ERP natifs à l'IA tels que Rillet répondent à ce besoin avec des tableaux de bord qui ingèrent les API de flux bancaires, les données des prestataires de paiement et les tendances saisonnières des ventes pour fournir des prévisions de trésorerie à l'échelle hebdomadaire. L'enthousiasme des investisseurs témoigne de l'urgence du marché : Rillet a levé 25 millions USD en mai 2025 pour approfondir ses moteurs d'apprentissage automatique adaptés aux structures du plan comptable des entreprises du marché intermédiaire. Les résultats sont probants : les clients pilotes ont réduit leurs soldes de trésorerie inactifs de 12 % en moyenne tout en évitant des frais de découvert inattendus. Étant donné que la fonctionnalité est proposée dans un environnement SaaS, les PME évitent des intégrations lourdes, alimentant des recommandations de bouche-à-oreille qui raccourcissent les cycles de vente traditionnels. Au fil de l'accumulation des données, les modèles s'améliorent en continu, renforçant les avantages du premier entrant parmi les fournisseurs de technologies financières natifs du cloud.
Impulsion réglementaire en faveur de la facturation électronique et des déclarations fiscales numériques
Des juridictions allant de l'Inde à l'Union européenne imposent des exigences de déclaration de factures en temps réel et de télédéclaration fiscale, contraignant les organisations à moderniser leurs infrastructures de comptabilité. Le réseau de la taxe sur les biens et services de l'Inde exige le téléchargement de bons de livraison électroniques au moment de l'expédition, obligeant même les petits commerçants à adopter des logiciels conformes. Dans l'UE, les nouvelles règles de déclaration de TVA exigent des formats XML standardisés et une validation quasi instantanée. Les plateformes d'IA excellent dans la mise en correspondance de documents sources disparates avec ces formats, le calcul automatique des obligations fiscales et l'ajustement de la logique des taux d'imposition lors des mises à jour réglementaires. Les entreprises évitent ainsi les pénalités pour déclaration tardive, tandis que les auditeurs disposent d'une piste transparente de la logique algorithmique. À terme, les gouvernements bénéficient de meilleures données de conformité, créant un cercle vertueux de normes plus strictes qui ancrent davantage les solutions d'IA.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de talents comptables maîtrisant l'IA | –4.3% | Mondial, aigu sur les marchés développés | Long terme (≥ 4 ans) |
| Durcissement des réglementations sur la confidentialité et la résidence des données | –3.8% | Europe et Asie-Pacifique, en expansion mondiale | Moyen terme (2 à 4 ans) |
| Systèmes sur site hérités entravant l'intégration de l'IA | –5.2% | Amérique du Nord et Europe, grandes entreprises | Court terme (≤ 2 ans) |
| Biais algorithmique dans les modèles de détection des anomalies | –2.9% | Mondial, concentré dans les secteurs réglementés | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de talents comptables maîtrisant l'IA
La profession fait face à un déficit de compétences croissant, les programmes de formation traditionnels étant en retard sur les réalités de l'automatisation. Les recruteurs signalent des primes salariales allant jusqu'à 20 % pour les candidats qui combinent les qualifications d'expert-comptable avec la maîtrise de Python. Les entreprises incapables de pourvoir des postes hybrides en science des données retardent leurs déploiements d'IA, compromettant le retour sur investissement projeté. Les organismes professionnels s'attaquent à ce déficit avec des formations certifiantes en ingénierie des invites et en éthique, mais le vivier de candidats reste limité. La forte attrition aggrave encore les pressions, car les technologues migrent souvent vers des postes mieux rémunérés dans les technologies financières. À long terme, les fournisseurs qui intègrent des outils de configuration à faible code pourraient contourner les pénuries de talents en minimisant les exigences de programmation spécialisée.
Durcissement des réglementations sur la confidentialité et la résidence des données
Les cadres mondiaux de protection de la vie privée tels que le RGPD, la LGPD brésilienne et la prochaine loi de l'UE sur l'IA imposent des règles strictes sur le traitement des données personnelles et financières. Les enquêtes de KPMG identifient la conformité à la souveraineté des données comme le principal obstacle à l'adoption de l'IA pour 59 % des directeurs financiers. Les fournisseurs SaaS multi-locataires répondent en proposant des pods de données régionaux et un chiffrement à connaissance zéro, mais les incertitudes juridiques persistent, notamment concernant l'entraînement des modèles sur des données comptables susceptibles de contenir des informations personnellement identifiables. Les entreprises risquent des amendes et des atteintes à leur réputation si les algorithmes divulguent des informations sensibles, ce qui entraîne des calendriers de déploiement prudents dans les secteurs de la santé, de la défense et des finances publiques. À mesure que les régulateurs se concentrent sur l'explicabilité, les fournisseurs doivent démontrer la logique de leurs modèles — une exigence qui favorise les algorithmes interprétables plutôt que les boîtes noires opaques de l'apprentissage profond.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
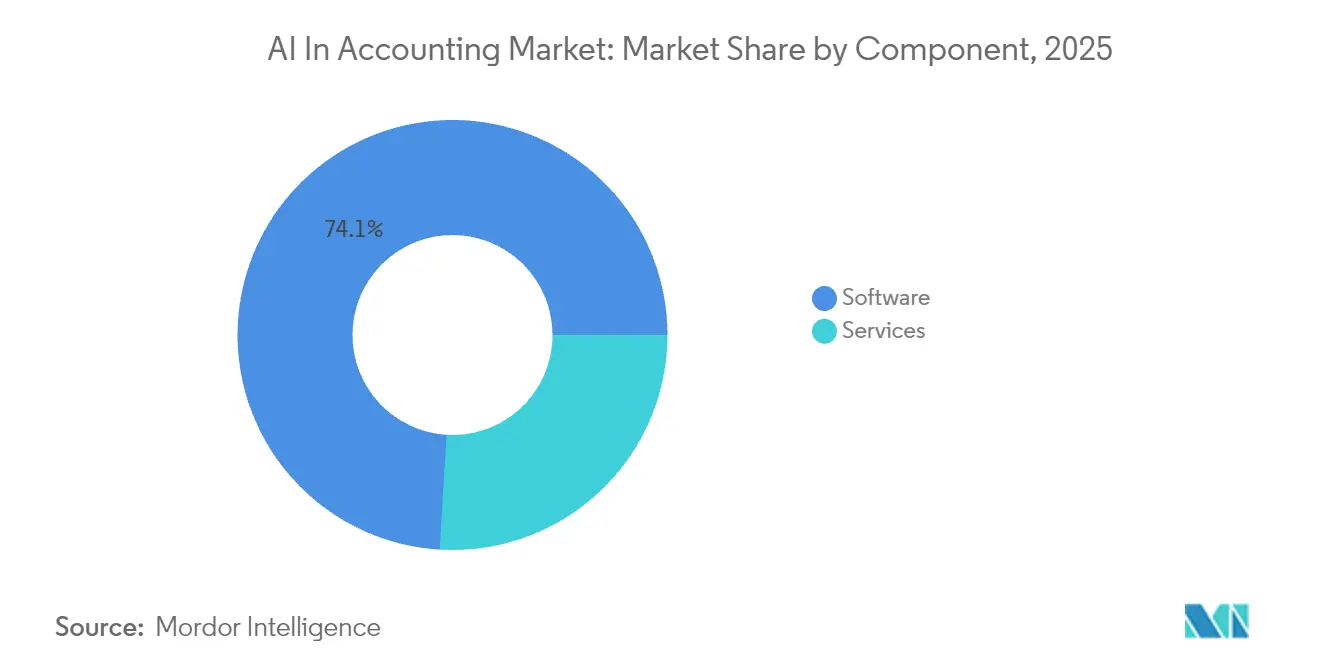
les services progressent malgré la domination du logicielLe logiciel a capturé 74,05 % de la part du marché de l'IA dans la comptabilité en 2025, reflétant le caractère indispensable des plateformes ERP de base, des moteurs de reconnaissance optique de caractères et des modules de traitement intelligent des documents. Ces offres fournissent les algorithmes fondamentaux qui analysent les factures, rapprochent les bons de commande et recommandent des provisions. Des fournisseurs majeurs tels que SAP, Oracle et Microsoft intègrent en permanence de nouvelles logiques LLM dans leurs suites, fidélisant les clients grâce aux renouvellements annuels d'abonnement. Néanmoins, le chiffre d'affaires des services dépasse les ventes de produits, progressant à un TCAC de 45,3 % alors que les clients achètent des expertises en mise en œuvre, intégration et conduite du changement. Les entreprises font face à des environnements hérités complexes, nécessitant des partenaires de conseil qui mappent les flux de travail personnalisés vers des pipelines d'IA standardisés, migrent les ensembles de données historiques et calibrent les modèles pour les taxonomies spécifiques à chaque secteur.
La montée en puissance des services indique que les gains de taille du marché de l'IA dans la comptabilité dépendent de plus en plus des couches de conseil humaines qui traduisent les capacités abstraites de l'IA en résultats commerciaux tangibles. Les packages de formation, les contrats de services gérés et les contrats d'optimisation continue génèrent désormais des flux de revenus récurrents pour les intégrateurs de systèmes et les cabinets de conseil spécialisés. Étant donné que les mises à jour de plateforme sont déployées trimestriellement, les clients ont besoin d'un réglage continu et de contrôles de gouvernance — des tâches qui renforcent les perspectives à long terme des services. Pendant ce temps, les éditeurs de logiciels explorent des alliances de partage de revenus avec les écosystèmes de conseil, soulignant l'évolution symbiotique des pools de valeur produit et service au sein du marché plus large de l'IA dans la comptabilité.


Par mode de déploiement :
la suprématie du cloud s'accélèreLes solutions cloud représentaient 61,72 % de la valeur en 2025 et restent sur une courbe de TCAC de 45,8 %, soulignant un basculement décisif vers des architectures multi-locataires optimisées pour les charges de travail d'IA. Les couches de calcul élastiques permettent des cycles d'entraînement, d'inférence et de réentraînement à la demande que les serveurs sur site ne peuvent pas égaler sans investissements en capital significatifs. Les fournisseurs déploient des actualisations algorithmiques hebdomadaires, propageant instantanément des améliorations telles qu'une meilleure extraction des lignes de facture ou des heuristiques de détection des valeurs aberrantes à tous les locataires. Ces facteurs sous-tendent la croissance de la taille du marché de l'IA dans la comptabilité parmi les segments de PME qui s'appuient sur les plans d'entrée de gamme du cloud pour contourner les coûteuses expansions de centres de données.
Les déploiements sur site déclinent régulièrement, se maintenant principalement chez les sous-traitants de défense, les services publics et les organismes publics soumis à des exigences de résidence des données. Les modèles hybrides servent de passerelles intermédiaires, redirigeant les registres sensibles vers des clouds privés tout en externalisant les charges de travail moins critiques vers une infrastructure publique. Pourtant, les frais généraux de maintenance des piles hybrides s'avèrent souvent plus élevés que prévu, poussant les retardataires vers une adoption complète du SaaS sur l'horizon de prévision. Le résultat net renforce le leadership du cloud, consolidant les feuilles de route des fournisseurs autour de la monétisation par abonnement et de l'extensibilité des plateformes.
Par taille d'organisation :
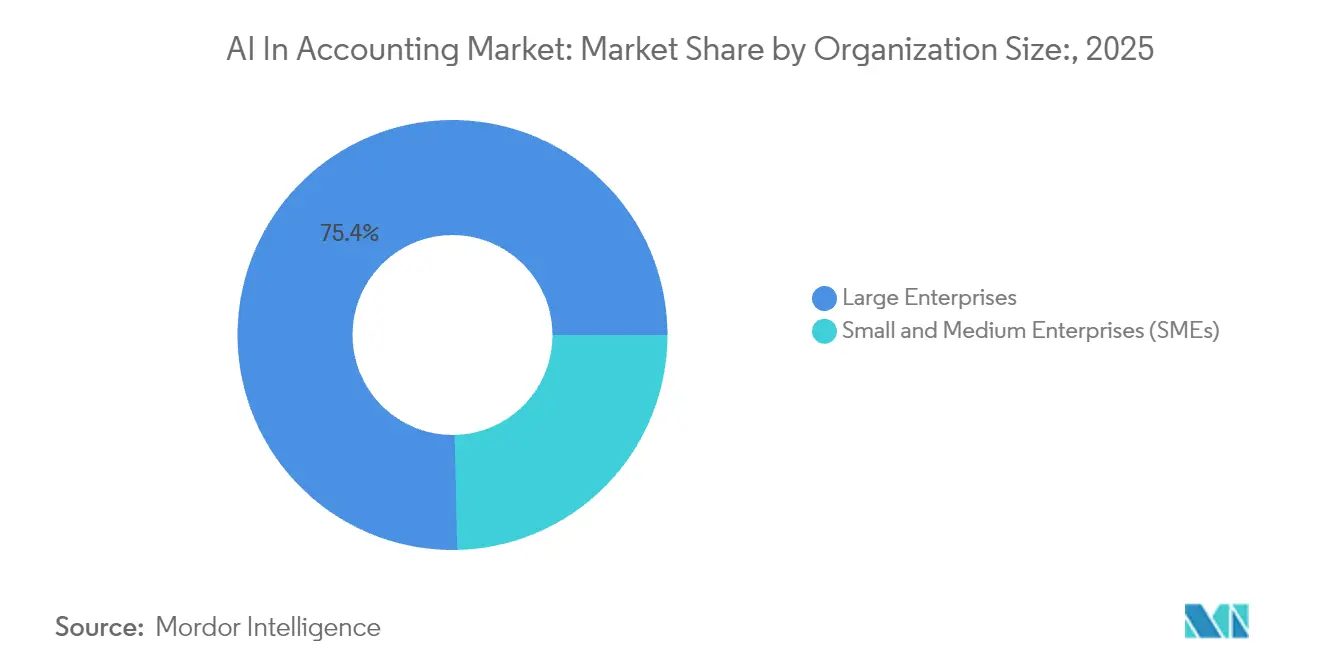
la croissance des PME perturbe la domination des grandes entreprisesLes grandes entreprises contrôlaient 75,35 % des dépenses en 2025, tirant parti de leur taille pour négocier des accords de licence entreprise pluriannuels couvrant les filiales mondiales. Cependant, l'adoption par les PME s'accélère à un TCAC de 45,2 % grâce à des outils d'IA intuitifs et des tarifications abordables à l'usage qui érodent les barrières à l'entrée historiques. Les interfaces à faible code permettent aux comptables non techniciens d'entraîner des modèles de classification personnalisés sans écrire de code Python, démocratisant des capacités autrefois réservées aux équipes informatiques du Fortune 500. Cette diffusion élargit l'empreinte du marché de l'IA dans la comptabilité, insufflant une nouvelle vigueur concurrentielle dans des arènes de comptabilité régionales traditionnellement cloisonnées.
L'enthousiasme des PME a des implications stratégiques : à mesure que les petites entreprises automatisent les rapprochements et les analyses d'écarts, elles peuvent allouer la main-d'œuvre libérée à des services de conseil, compressant les délais et rivalisant directement avec les acteurs plus importants. Les fournisseurs cloud courtisent ce segment avec des offres freemium et des applications en marketplace qui se connectent aux API bancaires en quelques minutes. Étant donné que les PME représentent collectivement des millions de sièges potentiels, elles constituent le plus grand réservoir inexploité de revenus récurrents, garantissant un rééquilibrage continu des parts de marché jusqu'en 2031.
Par application :
l'automatisation dépasse la gestion des risquesLa gestion des fraudes et des risques a dominé les allocations de 2025 à 33,58 %, ancrée par des routines sophistiquées de détection des anomalies que les banques déploient pour signaler les transferts suspects en temps réel. Pourtant, la comptabilité automatisée dépassera tous les autres segments, progressant à un TCAC de 46,1 % alors que les entreprises priorisent l'efficacité du débit journalier des transactions. La capture de factures sans modèle, les écritures autonomes dans les registres et les écritures de journal générées par l'IA réduisent les cycles de clôture et améliorent la fraîcheur des données, orientant avec confiance la direction vers un pilotage prédictif plutôt que vers une communication rétrospective.
La montée en puissance de la comptabilité automatisée souligne comment les tâches de traitement de base, autrefois perçues comme trop granulaires pour l'investissement en IA, offrent désormais le retour sur investissement le plus clair grâce aux économies d'heures de travail et aux indicateurs de réduction des erreurs. Les fournisseurs regroupent les microservices de comptabilité en API modulaires, permettant aux clients de choisir les fonctionnalités, une approche qui accélère la pénétration dans tous les secteurs verticaux. Au fil du temps, ces services alimentent les analyses en amont, les modules de prévision de trésorerie et de budgétisation, alimentant davantage la dynamique des parts du marché de l'IA dans la comptabilité.
Par secteur d'utilisation finale :
les services professionnels accélèrent devant le BFSILes institutions BFSI représentaient 29,15 % des dépenses en 2025, résultat logique compte tenu des volumes de transactions élevés du secteur bancaire et des normes strictes de lutte contre le blanchiment d'argent. Cependant, les services professionnels et les cabinets comptables enregistreront le TCAC le plus rapide à 45,9 % jusqu'en 2031, propulsés par des économies d'échelle liées aux engagements : un comptable doté d'IA peut désormais gérer jusqu'à 200 entités clientes au lieu de 20. Cet effet multiplicateur perturbe les modèles traditionnels à l'heure facturable, permettant aux cabinets d'introduire des forfaits de conseil à prix fixe sans rogner sur les marges.
D'autres secteurs verticaux suivent des trajectoires d'adoption différenciées. Les fabricants intègrent la comptabilité IA avec la télémétrie IoT pour aligner l'évaluation des stocks avec la production de la chaîne de fabrication, tandis que les prestataires de santé exploitent l'IA pour le rapprochement avec les payeurs et la déclaration réglementaire. Les organismes gouvernementaux adoptent l'IA pour améliorer la transparence, respecter les cycles d'audit statutaires et lutter contre la fraude aux marchés publics. Collectivement, ces déploiements intersectoriels enrichissent la taille adressable du marché de l'IA dans la comptabilité, élargissant sa portée horizontale.
Analyse géographique
Marché de l'IA dans la comptabilité en Amérique du Nord
L'Amérique du Nord a conservé 38,74 % des revenus de 2025, soutenue par de solides réservoirs de capital-risque, une infrastructure cloud mature et une expérimentation réglementaire précoce en matière de régimes fiscaux numériques. Le leadership de l'Amérique du Nord repose sur la présence de géants des ERP tels que Microsoft, Oracle et Intuit, un capital-risque abondant et un climat réglementaire favorable à l'innovation. Les flux de financement illustrent cette dynamique : Numeric a levé 28 millions USD en 2024 pour affiner ses outils d'automatisation de clôture basés sur l'IA générative. Les entreprises américaines intègrent profondément l'IA dans les ERP de niveau entreprise, tandis que les entreprises canadiennes et mexicaines se concentrent sur des solutions adaptées aux PME qui simplifient la réconciliation de la TVA transfrontalière. Les régulateurs encouragent l'adoption en fournissant des orientations sur les normes acceptables de piste d'audit de l'IA, réduisant ainsi l'incertitude juridique et débloquant les arriérés d'approvisionnement.
Marché de l'IA dans la comptabilité en Asie-Pacifique
L'Asie-Pacifique affiche néanmoins un CAGR fulgurant de 46,2 %, porté par les feuilles de route nationales en matière d'IA, des écosystèmes de paiements numériques en pleine expansion et des mandats gouvernementaux de facturation électronique. L'Inde se distingue : 73 % des entreprises prévoient de déployer l'IA dans leurs flux de travail comptables d'ici 2025, dépassant la moyenne mondiale de 52 %. La modernisation industrielle de la Chine et les réformes d'entreprise axées sur la productivité au Japon amplifient davantage la demande. L'essor de l'Asie-Pacifique est multidimensionnel. L'Institut des experts-comptables agréés de l'Inde a lancé CA GPT pour doter 70 000 praticiens d'outils d'analyse de rapports annuels pilotés par l'IA, signalant ainsi une approbation officielle du renouveau technologique. La Chine associe la comptabilité par IA à sa vaste base manufacturière, permettant aux équipes financières de relier la télémétrie de production aux calculs en temps réel du coût des marchandises vendues. Les économies tournées vers la technologie, telles que Singapour et l'Australie, jouent le rôle de pôles d'intégration, hébergeant des centres de données régionaux qui satisfont aux contraintes de souveraineté des données et accélèrent l'intégration des marchés voisins.
Marché de l'IA dans la comptabilité en EMEA et en LATAM
L'Europe, bien que plus modeste en termes de taille absolue du marché de l'IA dans la comptabilité, exerce une influence considérable sur les normes. La loi européenne sur l'IA oblige les fournisseurs à documenter la provenance des modèles, les contrôles de biais et les procédures de repli. Les champions industriels allemands modernisent leurs infrastructures financières pour se conformer aux prochains mandats de facturation électronique lisibles par machine. La France attire l'attention grâce à des licornes comme Pennylane, qui a bouclé des tours de financement successifs pour proposer des services de comptabilité IA à pile complète. Les économies plus petites adoptent des plateformes SaaS paneuropéennes qui allègent la complexité de la conformité fiscale dans 27 États membres. Collectivement, ces conditions font de l'Europe un creuset de pratiques d'IA responsable qui se répercutent sur les feuilles de route des fournisseurs mondiaux. L'Amérique latine, le Moyen-Orient et l'Afrique progressent à un rythme plus mesuré, mais les expansions ciblées de centres de données cloud et les bacs sable fintech positionnent ces régions pour une croissance de rattrapage plus tard dans la décennie.

Paysage réglementaire
Les déploiements de l'IA dans la comptabilité sont de plus en plus façonnés par des extensions des régimes existants en matière fiscale, d'audit, de confidentialité et de gouvernance de l'IA, plutôt que par un règlement de l'IA spécifique à la comptabilité unique. Aux États-Unis, l'IRS Office of Professional Responsibility a publié l'Alert 2026-19 en juin 2026, précisant que les obligations du Treasury Circular 230 (y compris la diligence raisonnable, la compétence et la confidentialité) s'appliquent sans changement lorsque les praticiens utilisent l'IA dans les travaux fiscaux. Cette orientation renforce les obligations des cabinets de superviser les résultats de l'IA et de protéger les données des contribuables. Les orientations professionnelles se sont également renforcées autour des audits assistés par la technologie via les AICPA Technical Questions and Answers (TQAs) 8400.01-8400.08 publiées en janvier 2026, qui fournissent des orientations non contraignantes sur l'évaluation des risques et l'utilisation d'outils automatisés dans les audits des états financiers.
En Europe, l'EU AI Act (Regulation (EU) 2024/1689) et sa mise en œuvre progressive renforcent les exigences en matière de transparence, de documentation et de supervision pour les outils d'IA utilisés dans des contextes financiers réglementés. Les orientations de la Commission européenne sur les obligations de transparence de l'AI Act en vertu de l'Article 50 deviendront contraignantes en août 2026, ce qui pousse les fournisseurs et les déployeurs à opérationnaliser les divulgations, les processus de supervision humaine et les artefacts de gouvernance que les parties prenantes en finance et en audit peuvent démontrer lors de l'assurance et des achats. Parallèlement au RGPD et à d'autres cadres de protection des données, ces exigences renforcent la demande d'options de résidence régionale des données, de comportement de modèle traçable (pistes d'audit) et de contrôles qui alignent les processus comptables assistés par l'IA avec les pratiques établies de contrôle interne sur le reporting financier.
Analyse de la chaîne de valeur
La chaîne de valeur de l'IA dans la comptabilité commence par la génération et l'ingestion de données (factures, reçus, contrats, flux bancaires, rails de paiement et sous-grands livres ERP), puis passe par des couches de normalisation et d'extraction telles que l'OCR et le traitement intelligent des documents. Ensuite, la classification, la réconciliation, la détection d'anomalies et la génération narrative pilotées par des modèles alimentent la comptabilisation au grand livre général, le reporting et les workflows de conformité. Les fournisseurs d'infrastructure fondamentale (calcul cloud et fournisseurs de modèles) soutiennent les éditeurs d'applications, y compris les suites ERP et les outils spécialisés pour la clôture, les comptes fournisseurs et l'audit, tandis que les intégrateurs de systèmes et les cabinets de conseil fournissent la mise en œuvre, l'intégration, la gestion du changement et les services gérés qui adaptent les modèles et les contrôles aux plans comptables, politiques et règles fiscales propres à chaque client.
La distribution et la monétisation se font généralement via des abonnements SaaS, des places de marché et des écosystèmes de partenaires, avec un accent croissant sur l'intégration au niveau des API dans le grand livre général et les outils de productivité pour réduire les frictions dans les workflows. Les mouvements récents de l'écosystème reflètent un passage de l'automatisation ponctuelle vers l'exécution agentique à travers la chaîne. Deloitte a étendu les capacités agentiques connectées au sein de sa plateforme d'audit Deloitte Omnia en juin 2026, et KPMG a conclu une alliance mondiale avec Anthropic en mai 2026 pour déployer des workflows basés sur Claude via son Digital Gateway, renforçant le lien entre les fournisseurs de modèles et les services professionnels. Des fournisseurs émergents natifs de l'IA occupent également de plus en plus la couche d'exécution, notamment les lancements de juillet 2026 de Rational (employés IA pour les cabinets comptables) et Puzzle (AI Close au sein d'une suite d'IA), ce qui indique un ensemble plus large de fournisseurs spécialisés entre la couche modèle et le cabinet utilisateur final.
Paysage concurrentiel
Le marché de l'IA dans la comptabilité mêle des conglomérats ERP bien établis et des challengers agiles natifs à l'IA. SAP, Oracle et Microsoft capitalisent sur leurs bases de clients installées, intégrant des assistants LLM dans leurs suites phares et regroupant des extensions IA dans les contrats existants. Pendant ce temps, des startups spécialisées comme Rillet, Candis et Vic.ai se taillent une place en ciblant des points de douleur spécifiques — capture de factures, contrôle des dépenses ou consolidation multi-entités — et en affichant des indicateurs de délai de rentabilité inaccessibles dans les écosystèmes lourds. La consolidation s'intensifie à mesure que les acteurs établis acquièrent des spécialistes de niche pour enrichir leurs portefeuilles de produits et anticiper les incursions concurrentielles.
Les thèmes d'investissement stratégique mettent l'accent sur l'interopérabilité, la sécurité et l'explicabilité. Studio360 de BlackLine, lancé en janvier 2025, intègre l'IA sur l'ensemble du continuum de clôture à divulgation, positionnant l'entreprise comme orchestrateur de la transformation financière. [4]BlackLine Inc., "BlackLine lance la plateforme Studio360," blackline.com La plateforme basée sur des agents de FloQast opte pour la conformité ISO/IEC 42001 pour rassurer les comités d'audit que l'IA respecte les directives éthiques. L'investissement dans des modèles de fondation propriétaires reste limité ; les fournisseurs préfèrent affiner des LLM open source avec des registres spécifiques au domaine pour maîtriser les coûts tout en préservant la différenciation grâce à des données d'entraînement propriétaires.
Sur le plan régional, les acteurs nord-américains dominent les segments entreprises, mais l'Europe et l'Asie produisent des challengers compétitifs qui excellent dans les contenus de conformité localisés. La concentration du marché se situe dans une fourchette intermédiaire : les cinq premiers fournisseurs contrôlent environ 55 % des revenus, laissant une marge de manœuvre suffisante pour les marques challengers. À l'avenir, l'intensité concurrentielle se concentrera probablement sur les outils de gouvernance, la simplicité de l'expérience utilisateur et l'étendue de l'écosystème partenaire plutôt que sur la puissance algorithmique brute — une évolution qui pourrait favoriser les entreprises habiles à regrouper les utilitaires IA dans des récits cohérents de processus comptables.
Leaders du secteur de l'IA dans la comptabilité
Intuit Inc.
Xero Limited
Sage Group plc
SAP SE
Oracle Corporation (NetSuite)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'IA dans la comptabilité
- Intuit Inc.
- Xero Limited
- Sage Group plc
- SAP SE
- Oracle Corporation (NetSuite)
- Microsoft Corporation
- Google LLC
- IBM Corporation
- Epicor Software Corporation
- Zoho Corporation Pvt Ltd.
- SMACC GmbH
- Botkeeper Inc.
- VIC.AI Inc.
- FreshBooks Invoice Software Inc.
- Tipalti Solutions Ltd.
- BlackLine Inc.
- Docyt Inc.
- Datarails Ltd.
- AppZen Inc.
- Receipt Bank Ltd. (Dext Software)
- KarbonHQ Pty Ltd.
- MindBridge Analytics Inc.
- Validis Holdings Ltd.
- Inflo Limited
- CaseWare International Inc.

Opportunités de marché et perspectives d'avenir
Un espace blanc clé est l'IA axée sur la gouvernance qui répond aux exigences de responsabilité professionnelle tout en offrant l'automatisation, en particulier pour les workflows fiscaux, de clôture et d'audit où la traçabilité importe. L'IRS Office of Professional Responsibility Alert 2026-19 (juin 2026) réaffirme que les praticiens restent responsables des travaux assistés par l'IA en vertu du Circular 230, ce qui crée un critère d'achat pour les plateformes offrant des invites et des résultats auditables, des workflows de supervision et des fonctionnalités de protection des données conformes aux obligations de confidentialité. Parallèlement, la production de solutions spécifiques à l'Europe autour des obligations de transparence de l'EU AI Act (applicables à partir d'août 2026 en vertu des orientations de l'Article 50) soutient les opportunités pour les fournisseurs qui proposent une documentation prête à l'emploi, des outils de divulgation et des capacités de surveillance que les responsables financiers peuvent opérationnaliser sans programmes de conformité sur mesure.
Une autre zone d'opportunité est la transition des copilotes vers des agents avec supervision humaine qui exécutent des processus comptables multi-étapes, en particulier pour les cabinets comptables aux ressources limitées et les équipes financières des PME. Les preuves d'adoption au cours de 2026 montrent que cette direction se concrétise : EY a lancé un déploiement mondial de l'IA agentique au sein d'EY Canvas en avril 2026 pour les travaux d'audit à grande échelle. Des fournisseurs ont également lancé des systèmes intégrés aux workflows visant l'exécution de la clôture et de la fiscalité plutôt que des interfaces de chat autonomes, notamment Ramp (Ramp Stack, juin 2026), Canopy (automatisation des workflows fiscaux, juillet 2026) et Puzzle (AI Close, juillet 2026). À mesure que ces offres se développent, la profondeur d'intégration dans les grands livres centraux et les systèmes de gestion de cabinet, ainsi que les contrôles pour la révision humaine et la gestion des exceptions, deviennent un levier de différenciation pratique tant pour les acteurs établis que pour les nouveaux entrants natifs de l'IA.
Recent Industry Developments in Marché de l'IA dans la comptabilité
- Juillet 2026 : Xero a annoncé de nouvelles innovations en matière d'IA lors de Xerocon London, notamment des intégrations plus poussées avec Microsoft 365 Copilot permettant aux utilisateurs de travailler avec les données financières Xero en direct dans les applications de productivité courantes. Cette mise à jour réduit les changements de contexte pour les propriétaires de PME et les comptables et renforce la position de Xero en tant que centre de workflow plutôt que système comptable autonome.
- Mai 2026 : Intuit a annoncé des améliorations d'Intuit Enterprise Suite pour les entreprises du marché intermédiaire, notamment des capacités prenant en charge des opérations financières multi-entités plus complexes et une automatisation des processus plus étroite. Cela étend la portée d'Intuit au-delà de la comptabilité des petites entreprises vers des environnements à plus forte valeur ajoutée et intensifs en clôtures, où la consolidation et les contrôles pilotés par l'IA sont au cœur des décisions d'achat.
- Novembre 2025 : Intuit et OpenAI ont annoncé une collaboration visant à faire progresser des expériences d'intelligence financière personnalisées à travers les produits d'Intuit. Ce partenariat témoigne d'un investissement continu dans l'intégration des capacités de modèles de pointe dans les workflows financiers des consommateurs et des entreprises, relevant la barre concurrentielle pour l'IA générative intégrée dans les cas d'usage connexes à la comptabilité.


Marché de l'IA dans la comptabilité Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché comprend les logiciels et services connexes activés par l'IA qui aident à automatiser, assister ou améliorer le travail comptable tel que la tenue des comptes, la clôture, le reporting, la conformité et les contrôles au sein des organisations.
Exclusions du périmètre : Nous excluons les dépenses d'IA d'entreprise plus larges qui ne sont pas liées aux workflows comptables, et nous ne comptabilisons pas les dépenses d'infrastructure informatique générale, sauf si elles sont regroupées avec une solution comptable d'IA.
Aperçu de la segmentation
- Par composant
- Logiciel
- Plateformes de base
- Solutions ponctuelles (ROC, RPA, etc.)
- Services
- Mise en œuvre et intégration
- Formation et services gérés
- Logiciel
- Par mode de déploiement
- Sur site
- Cloud
- Hybride
- Par taille d'organisation
- Petites et moyennes entreprises (PME)
- Grandes entreprises
- Par application
- Gestion des fraudes et des risques
- Classification et approbation des factures
- Rapports et conformité
- Comptabilité automatisée
- Prévision et budgétisation
- Autres applications
- Par secteur d'utilisation finale
- BFSI
- Services professionnels et cabinets comptables
- Commerce de détail et commerce électronique
- Industrie manufacturière
- Santé
- Gouvernement et secteur public
- Autres secteurs d'utilisation finale
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Singapour
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et rassembler les chiffres de base nécessaires pour construire le bassin de demande. Nous nous sommes appuyés sur des sources publiques et officielles telles que le US Bureau of Economic Analysis (production industrielle), le US Census Bureau (indicateurs d'entreprise et de masse salariale), l'OCDE (indicateurs de numérisation et de productivité), Eurostat (utilisation des TIC en entreprise) et la Banque mondiale (indicateurs macroéconomiques et PME) pour garantir la cohérence des intrants entre les pays.
Nous avons également examiné les états financiers audités, les présentations aux investisseurs, la documentation produit et la couverture médiatique fiable pour comprendre comment les fonctionnalités d'IA sont vendues et regroupées dans les outils comptables. Pour les répartitions de revenus d'entreprise et les liens de propriété difficiles à vérifier, nous avons utilisé des abonnements payants axés sur les finances et l'intelligence des entreprises, ainsi que des bases de données de brevets pour suivre l'évolution de l'innovation en matière de capture de documents, de détection d'anomalies et de prévision financière. Les sources listées ici sont illustratives, et nous avons utilisé d'autres documents publics comme vérifications croisées au cours du processus de recherche.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour vérifier les tendances d'adoption et la logique de tarification dans les déploiements cloud, sur site et hybrides, puis pour vérifier le rythme des mises à niveau de fonctionnalités susceptibles d'affecter la valeur moyenne des contrats. Nous avons échangé avec un mélange de fournisseurs de logiciels, de partenaires de mise en œuvre et d'utilisateurs finaux (responsables financiers et équipes comptables) dans les régions APAC, EMEA et Amériques, de sorte que les hypothèses finales ne soient pas dictées par une seule géographie ou un seul type d'acheteur.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 28 % | Dirigeants (CXO) : 16 % | APAC : 41 % |
| Rang intermédiaire : 56 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 33 % |
| Acteurs plus petits : 16 % | Managers : 54 % | Amériques : 26 % |
Dimensionnement et prévisions du marché
Le modèle de dimensionnement commence par une construction descendante qui reconstitue le bassin adressable d'automatisation comptable en reliant le nombre d'entreprises et de PME, les signaux de numérisation de la fonction finance, et la part du travail comptable transférée vers des workflows assistés par l'IA. Une fois ce bassin de demande formé, il a été converti en dépenses en appliquant des niveaux d'adoption et des fourchettes de prix typiques pour les logiciels et services, puis ajusté selon le mix de déploiement, car les abonnements cloud et les services de mise en œuvre évoluent différemment.
Pour garder les totaux réalistes, nous avons corroboré le résultat en utilisant des approximations ascendantes sélectives telles que des fourchettes de revenus de fournisseurs échantillonnés, des vérifications de canaux avec les intégrateurs, et une simple vue volume multiplié par prix de vente moyen pour des cas d'usage clés comme la capture de données de factures, l'automatisation de la clôture et la surveillance de la conformité. Les intrants les plus déterminants comprenaient les taux de migration vers la comptabilité cloud et l'ERP, la part des workflows utilisant l'OCR et la compréhension de documents, la progression de la valeur moyenne des contrats à mesure que les fonctionnalités se développent, l'intensité de mise en œuvre selon la taille de l'organisation, et la pression salariale régionale qui modifie le calcul du retour sur investissement. Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios soutenue par des retours primaires, car l'adoption peut évoluer rapidement lorsque de nouvelles fonctionnalités d'IA sont lancées ou lorsque le reporting réglementaire pousse à la numérisation. Lorsque les signaux ascendants étaient incomplets, nous avons utilisé une approximation prudente basée sur les fourchettes de tarification des groupes de pairs et les fourchettes de pénétration régionale, puis revérifié auprès des répondants avant finalisation.
Validation des données et cycle de mise à jour
La validation a été effectuée par couches afin que les valeurs finales restent cohérentes avec les signaux du monde réel. Nous avons comparé les résultats du modèle à des indicateurs indépendants tels que les tendances de croissance des abonnements logiciels, la direction des dépenses cloud d'entreprise, et le glissement observé vers des routines automatisées de clôture et de conformité, puis nous avons examiné les valeurs aberrantes avant validation finale.
Des vérifications de variance ont été effectuées entre les régions et les tailles d'acheteurs pour s'assurer que les hypothèses ne s'éloignaient pas de ce que décrivaient les personnes interrogées. Les chiffres ont également été revus par un autre analyste pour détecter les ruptures logiques et les erreurs d'unités. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées lorsqu'un événement important modifie la tarification, le regroupement, la réglementation ou les tendances d'adoption. Avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vue la plus récente.
Dimensionnement du marché de l'intelligence artificielle en comptabilité de Mordor Intelligence comparé à d'autres estimations publiées
Les chiffres de marché publiés pour l'IA dans la comptabilité divergent souvent car la ligne de périmètre est tracée différemment, et les mêmes fonctionnalités peuvent être comptabilisées dans différentes catégories. Des différences apparaissent également lorsqu'une estimation s'appuie fortement sur une seule enquête d'adoption, ou lorsque l'on suppose que la tarification augmentera plus rapidement que ce que les acheteurs acceptent.
Les principaux facteurs d'écart pour ce marché tiennent généralement au fait que l'estimation inclut uniquement les outils comptables dédiés, ou comptabilise également l'automatisation financière connexe telle que les comptes fournisseurs, les workflows d'approvisionnement et les modules complémentaires d'IA ERP plus larges. Un autre facteur courant est la manière dont les déploiements hybrides sont traités, certains modèles comptabilisant l'ensemble des dépenses de plateforme dès qu'une fonctionnalité d'IA est activée, tandis que d'autres ne comptabilisent que la valeur du module comptable activé par l'IA. À notre avis, l'écart s'explique principalement par le fait de ne comptabiliser les dépenses d'IA comptable que lorsqu'elles sont rattachées à des workflows comptables définis (comme la clôture, le reporting, la conformité et la tenue des comptes), ce qui est l'approche appliquée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,87 milliards USD (2026) | |
| Cabinet de conseil mondial A | 7,52 milliards USD (2025) | Utilise une année de référence différente et semble mélanger des dépenses d'IA de la fonction finance plus larges avec des cas d'usage comptables, ce qui peut intégrer une automatisation connexe au-delà des workflows comptables. |
| Cabinet de conseil régional B | 1,29 milliard USD (2025) | Limite probablement le périmètre à un ensemble plus restreint de revenus de logiciels comptables d'IA et applique une courbe d'adoption plus prudente, ce qui peut sous-estimer la valeur des services et des déploiements hybrides. |
Le tableau montre que les plus grandes variations proviennent de l'expansion du périmètre vers des processus financiers connexes et des hypothèses sur la rapidité de mise à l'échelle de l'adoption et de la tarification. En maintenant les intrants liés à des signaux de demande clairs basés sur les workflows et en validant les hypothèses de prix et d'adoption par des vérifications répétées, la taille finale du marché reste traçable et reproductible.


Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle mondiale de l'IA dans la comptabilité d'ici 2031 ?
Le secteur devrait atteindre 68,75 milliards USD d'ici 2031, en progression depuis 10,87 milliards USD en 2026.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait enregistrer un TCAC de 46,2 %, devançant toutes les autres régions.
Quel domaine d'application connaîtra l'expansion la plus rapide ?
La comptabilité automatisée mènera la croissance avec un TCAC projeté de 46,1 % jusqu'en 2031.
Comment les PME influencent-elles les tendances d'adoption ?
Le SaaS cloud abordable et les outils d'IA à faible code stimulent l'adoption par les PME à un TCAC de 45,2 %, modifiant la dynamique concurrentielle.
Quels sont les principaux obstacles à la mise en œuvre ?
Les principaux obstacles comprennent la pénurie de comptables maîtrisant l'IA, le durcissement des lois sur la confidentialité des données et les contraintes liées aux systèmes hérités.
Quel modèle de déploiement détient la plus grande part de revenus ?
Les déploiements cloud ont dominé avec une part de 61,72 % en 2025 et continuent de dominer en raison des ressources de calcul évolutives pour l'IA.
Dernière mise à jour de la page le:


