
Taille et part du marché des TIC au Danemark
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 17.77 Milliards de dollars |
| Taille du Marché (2026) | 18.59 Milliards de dollars |
| Taille du Marché (2031) | 23.74 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.01 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des TIC au Danemark par Mordor Intelligence
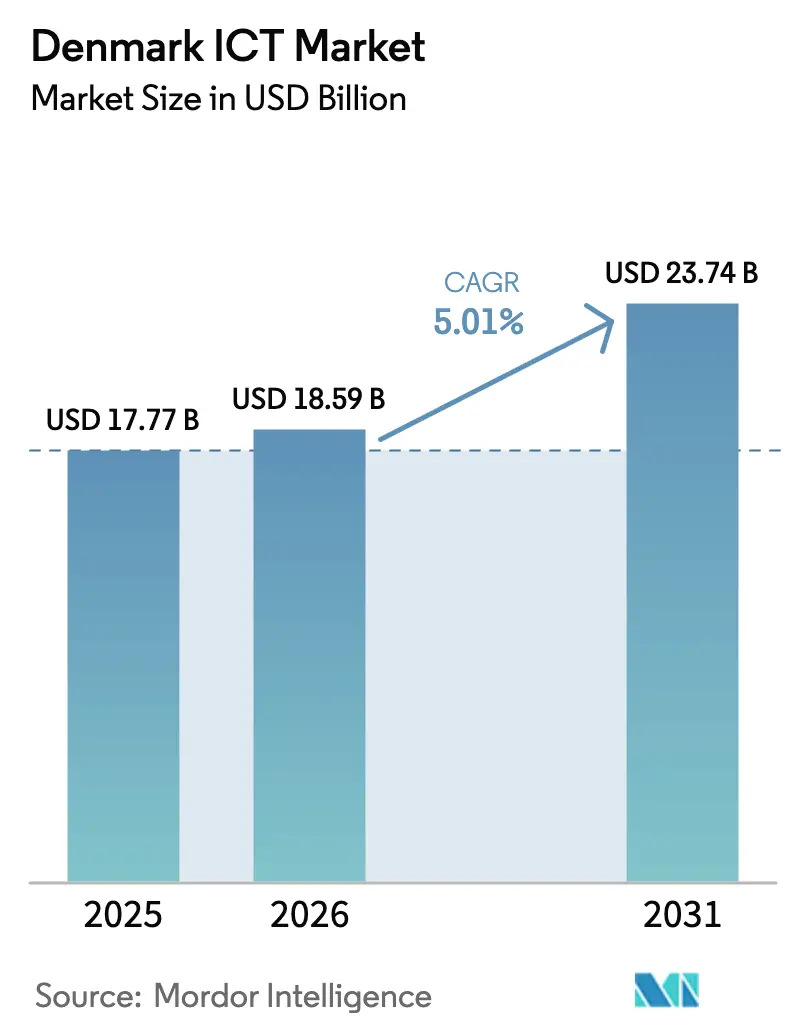
La taille du marché des TIC au Danemark devrait croître de 17,77 milliards USD en 2025 à 18,59 milliards USD en 2026 et devrait atteindre 23,74 milliards USD d'ici 2031 à un TCAC de 5,01 % sur la période 2026-2031. Une économie numérique mature limite l'expansion globale, mais des gains réguliers émergent de la substitution par les logiciels en tant que service, de la migration des charges de travail vers le cloud et de l'automatisation pilotée par les données. Les dépenses en capital des agences centrales et municipales dans le cadre de la Stratégie nationale pour la numérisation continuent de stabiliser la demande, tandis que les entreprises privées réorientent leurs budgets vers des projets pilotes d'intelligence artificielle qui réduisent le délai d'obtention d'informations. Les mises à niveau des câbles sous-marins améliorent la latence et stimulent l'analytique en périphérie dans la logistique maritime et l'équilibrage du réseau d'énergie renouvelable, renforçant le rôle du Danemark en tant que hub de transit de données nordique. La pénurie de main-d'œuvre et la volatilité des prix de l'énergie compriment les marges, obligeant les fournisseurs à mettre l'accent sur l'expertise sectorielle, les références en matière de durabilité et les offres de cloud souverain.
Principaux enseignements du rapport
- Par type de produit, les services informatiques ont dominé avec une part de revenus de 34,48 % en 2025, tandis que la sécurité informatique et la cybersécurité devraient se développer à un TCAC de 6,43 % jusqu'en 2031.
- Par taille d'entreprise, le segment des grandes entreprises détenait 54,82 % de la part du marché des TIC au Danemark en 2025, tandis que les petites et moyennes entreprises progressent à un TCAC de 6,83 % jusqu'en 2031.
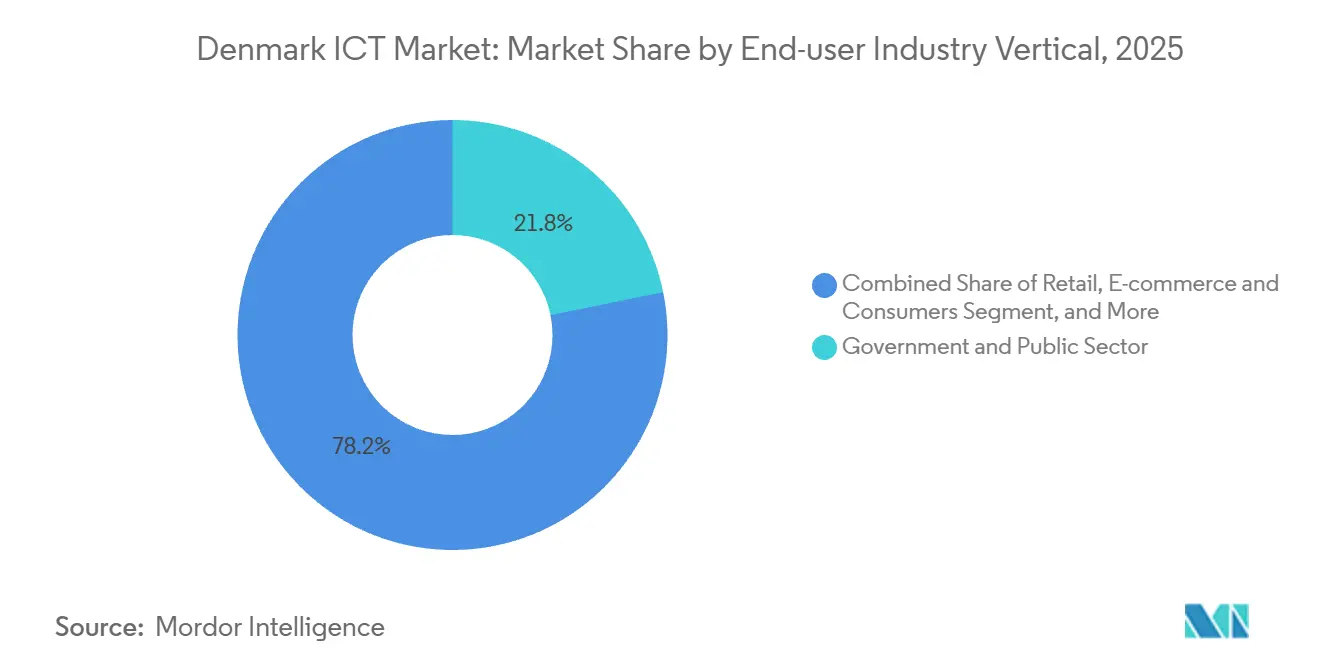
- Par secteur vertical d'utilisateurs finaux, le gouvernement et le secteur public représentaient 21,81 % de la taille du marché des TIC au Danemark en 2025, tandis que le commerce de détail, l'e-commerce et les consommateurs progressent à un TCAC de 6,57 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des TIC au Danemark
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Accélération des objectifs de numérisation du secteur public | +1.2% | Accent national sur Copenhague, Aarhus, Odense | Moyen terme (2-4 ans) |
| Adoption croissante des architectures cloud natives par les PME | +1.0% | À l'échelle nationale avec des retombées sur le Groenland et les îles Féroé | Court terme (≤ 2 ans) |
| Initiatives cohérentes de transformation numérique | +0.9% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Infrastructure de télécommunications robuste | +0.7% | À l'échelle nationale, premiers bénéfices dans l'ouest du Danemark | Moyen terme (2-4 ans) |
| Financement croissant par capital-risque dans les start-ups danoises de deep tech | +0.5% | Hubs du Grand Copenhague | Long terme (≥ 4 ans) |
| Mises à niveau des câbles de données sous-marins permettant des services à faible latence | +0.4% | National, liaisons arctiques vers le Groenland et les îles Féroé | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération des objectifs de numérisation du secteur public
Les dépenses publiques de 2 milliards DKK (300 millions USD) sur la période 2022-2026 ancrent le marché des TIC au Danemark en finançant des plateformes interopérables qui rationalisent les services aux citoyens. Le déploiement de l'authentification MitID a dépassé 5,5 millions d'utilisateurs en 2025, remplaçant NemID et unifiant l'accès à e-Boks et borger.dk. Les cadres de passation de marchés récompensent de plus en plus les intégrateurs danois ayant de solides antécédents en matière de conformité ; l'attribution à Atea d'un contrat de fournisseur unique de 4,1 milliards DKK (615 millions USD) couvrant 103 municipalités souligne les avantages d'échelle. Le positionnement de NNIT sur le hub national de données de santé met en évidence les mandats d'interopérabilité tels que HL7 FHIR. Les partenariats pluriannuels génèrent des revenus récurrents mais accentuent également la dépendance vis-à-vis des fournisseurs, élevant la barre de l'innovation pour les renouvellements de contrats.
Adoption croissante des architectures cloud natives par les PME
L'adoption du cloud a atteint 75 % des entreprises danoises en 2023, bien au-dessus de la moyenne européenne, et la composition s'oriente vers les couches de plateforme en tant que service et de logiciels en tant que service.[1]Eurostat, "Adoption du cloud computing dans les entreprises européennes 2023," ec.europa.eu Les PME, qui représentent 99 % des entreprises, stimulent la croissance du cloud hybride en combinant l'élasticité du cloud public avec la résidence des données sur site pour répondre aux exigences de l'article 32 du RGPD. L'expérimentation de l'IA, déjà à un taux d'adoption de 15 %, dépend d'environnements basés sur des conteneurs qui automatisent les flux de travail DevOps. [2]Autorité danoise des affaires, "Enquête sur l'adoption de l'IA 2024," erhvervsstyrelsen.dk La pénétration de Kubernetes est la plus profonde dans la fabrication et la logistique, où les pics saisonniers peuvent quadrupler la demande de calcul. Jusqu'à la région nationale de Microsoft en décembre 2025, de nombreuses charges de travail sensibles à la latence transitaient par Stockholm ou Francfort, ajoutant des délais d'aller-retour qui entravaient l'analytique en temps réel.
Initiatives cohérentes de transformation numérique
Bien que 69 % des résidents possédaient des compétences numériques de base en 2024, seulement 5,7 % occupaient des postes de spécialistes TIC, créant un décalage de compétences. Les entreprises comblent les lacunes avec des plateformes low-code qui permettent aux analystes métier d'automatiser les flux de travail. La base d'utilisateurs de MobilePay a atteint plus de 4 millions, soulignant la migration de la plateforme des paiements entre particuliers vers l'intégration marchande. Les détaillants fusionnent les magasins en ligne et physiques sur des piles omnicanales, nécessitant des vues d'inventaire en temps réel. L'intégration avec les ERP et CRM existants consomme jusqu'à 60 % des budgets informatiques des grandes entreprises, soutenant la demande d'intégrateurs de systèmes compétents en passerelles API et en migration de données.
Infrastructure de télécommunications robuste
TDC NET a atteint une couverture 5G de 99,7 % et a connecté 820 000 foyers via la fibre d'ici fin 2024. [3]TDC NET, "Rapport annuel 2024," tdcnet.dk Son réseau 5G autonome permet le découpage, réservant de la bande passante pour les cas d'usage critiques. Les trois centres de données prévus par Microsoft à Varde et Esbjerg réduiront la latence nationale aller-retour en dessous de 5 millisecondes. Le câble Groenland-Féroé-Danemark de 3 milliards DKK (450 millions USD), prévu pour 2027, réduira la latence arctique des 100 millisecondes à l'échelle satellitaire à moins de 20 millisecondes. L'économie de la fibre en milieu rural reste difficile malgré un prêt de 110 millions EUR (121 millions USD) de la Banque nordique d'investissement, créant une dépendance à l'égard du sans-fil fixe et du backhaul par satellite.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Pénurie de main-d'œuvre technologique qualifiée au Danemark | -0.8% | Points chauds de Copenhague et Aarhus | Court terme (≤ 2 ans) |
| Pressions tarifaires des prestataires de services européens en nearshore | -0.6% | À l'échelle nationale, affecte les services informatiques | Moyen terme (2-4 ans) |
| Déficit de compétences en cybersécurité dans les infrastructures critiques | -0.3% | Segments énergie, santé, finance | Moyen terme (2-4 ans) |
| Volatilité des prix de l'énergie impactant les coûts d'exploitation des centres de données | -0.2% | Clusters de l'ouest du Danemark | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie de main-d'œuvre technologique qualifiée au Danemark
Les spécialistes TIC ne représentaient que 5,7 % de l'emploi en 2024, bien en deçà de l'objectif européen 2030 de 10 %. Les universités diplôment environ 3 000 informaticiens par an, mais les centres de R&D des multinationales absorbent rapidement les talents, obligeant les PME à externaliser ou à délocaliser. Les permis de travail accélérés réduisent les cycles de visa à 30 jours, mais le coût de la vie élevé à Copenhague dissuade les recrues des marchés émergents. La dépendance à l'égard de l'augmentation des effectifs en provenance de Pologne et de Roumanie ajoute des frais de coordination et des risques liés à la propriété intellectuelle. Les postes en cybersécurité restent insuffisamment pourvus, même si les incidents de ransomware contre les infrastructures critiques ont augmenté de 40 % en 2024.
Pressions tarifaires des prestataires de services européens en nearshore
Les fournisseurs polonais, roumains et baltes pratiquent des tarifs inférieurs de jusqu'à 50 % aux taux de main-d'œuvre danois, banalisant la maintenance des applications et les contrats de service d'assistance. Les intégrateurs nationaux se tournent vers le conseil à haute valeur ajoutée dans les secteurs réglementés, réduisant la demande adressable. Netcompany a poursuivi une diversification géographique, décrochant un contrat HMRC de 135 millions GBP (169 millions USD) en 2024. La prestation transfrontalière introduit des risques de change et de conformité, tandis que les centres de compétences mondiaux internalisent des travaux qui allaient autrefois à des tiers, réduisant le vivier d'externalisation de jusqu'à 25 % selon les enquêtes sectorielles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les services informatiques maintiennent leur leadership au milieu d'un essor de la sécurité
Les services informatiques ont capté 34,48 % des revenus de 2025 après des succès notables tels que le cadre du ministère des Impôts de 3 milliards DKK et la refonte numérique sur sept ans de Tryg. La taille du marché des TIC au Danemark dans le segment des services informatiques reflète des relations fournisseurs bien établies qui regroupent le développement d'applications, l'intégration et les opérations gérées en cycles pluriannuels. Les clients privilégient la tarification basée sur les résultats, l'orchestration cloud et l'automatisation pilotée par l'IA, laissant les contrats de maintenance banalisés aux petites structures. Parallèlement, les obligations renforcées de la directive NIS2 poussent les dépenses de sécurité au-delà de la gestion des correctifs vers la détection et la réponse gérées, la chasse aux menaces et la conception de réseaux à confiance zéro.
La sécurité informatique et la cybersécurité constituent le segment à la croissance la plus rapide, se développant à un TCAC de 6,43 % jusqu'en 2031. Les fournisseurs se différencient par une couverture SOC 24 h/24 et 7 j/7, des options de stockage de données souveraines et des guides opérationnels alignés sur les directives européennes. Pendant ce temps, les distributeurs de matériel voient leurs marges se comprimer car le cloud public décourage les renouvellements sur site et les distributeurs se consolident pour rechercher des économies d'échelle, comme en témoigne le rachat par Atea de l'unité d'approvisionnement de KMD. L'adoption des logiciels en tant que service maintient les revenus logiciels récurrents ; le pivot vers l'abonnement de SimCorp soutenu par le capital-investissement souligne cette migration.


Par taille d'entreprise : l'élan cloud des PME contrebalance la domination des grandes entreprises
Les grandes entreprises ont encore généré 54,82 % des dépenses de 2025, en grande partie parce que des acteurs majeurs tels que Novo Nordisk et Maersk exploitent des parcs hybrides qui nécessitent des ERP, une cybersécurité et une capacité de cloud privé de grande envergure. Ces entreprises soutiennent la part du marché des TIC au Danemark pour le conseil sur mesure et les contrats de colocation. Les PME, cependant, affichent un TCAC de 6,83 %, comblant les lacunes de capacité via des logiciels en tant que service clés en main et des services de plateforme.
Les bons subventionnés dans le cadre du programme PME : Numérique, d'une valeur de 185 millions DKK (27 millions USD), réduisent les coûts de migration et stimulent l'adoption des moteurs d'e-commerce, des CRM et des logiciels en tant que service de comptabilité. L'annonce de la région Azure en décembre 2025 réduit davantage les préoccupations en matière de latence et de souveraineté, permettant aux PME de déployer des charges de travail orientées clients au niveau national tout en bénéficiant des fonctionnalités hyperscale mondiales.
Par secteur vertical d'utilisateurs finaux : les dépenses publiques restent prédominantes tandis que le commerce de détail connaît une forte croissance
Le gouvernement et le secteur public ont représenté 21,81 % de la demande de 2025, cimentant leur rôle de client ancre pour les grands intégrateurs. Les accords-cadres garantissent des flux réguliers pour la modernisation des plateformes fiscales, sociales et d'identité. La taille du marché des TIC au Danemark dans les services publics bénéficie de délais de conformité obligatoires, créant de longues files d'ordres de modification et de périmètres d'extension.
Le commerce de détail, l'e-commerce et les consommateurs, en revanche, dominent le tableau de croissance avec un TCAC de 6,57 % alors que les commerçants déploient des suites de commerce unifié, une personnalisation pilotée par l'IA et des robots d'entrepôt pour servir l'audience internet quasi universelle du Danemark. Les banques et les assureurs restent des investisseurs réguliers, canalisant les migrations de systèmes centraux et les API d'open banking, tandis que les fabricants numérisent les lignes d'assemblage pour compenser les coûts de main-d'œuvre élevés.
Analyse géographique
Le Grand Copenhague représente environ 40 % des dépenses du marché des TIC au Danemark, soutenu par les sièges sociaux, les ministères et les universités. Aarhus et Odense forment des clusters secondaires centrés sur la fabrication et les soins de santé régionaux, tandis que les îles Féroé et le Groenland gagnent en pertinence grâce aux nouvelles liaisons en fibre optique qui réduisent la latence des plages à trois chiffres par satellite à moins de 20 millisecondes.
L'ouest du Danemark émerge comme une zone de cloud souverain après l'engagement de Microsoft en matière de centres de données, attirant des charges de travail pétrolières, gazières et logistiques nécessitant un calcul de proximité. Le Danemark tire parti des énergies renouvelables et des températures fraîches pour concurrencer l'Islande et la Norvège pour la colocation hyperscale. Les municipalités rurales de moins de 500 habitants par kilomètre carré restent dépendantes du sans-fil fixe 5G, limitant la pénétration de l'IoT dans l'agriculture.
L'alignement sur le RGPD, la directive NIS2 et le futur règlement sur l'IA facilite les flux de données transfrontaliers au sein de l'EEE mais augmente les coûts de conformité pour les PME dépourvues de personnel juridique. Le Centre danois pour la cybersécurité a rendu obligatoire le signalement des incidents dans les 24 heures à la suite d'une recrudescence des ransomwares en 2024. La proximité avec l'Allemagne et la Suède favorise des corridors d'innovation conjoints mais expose les fournisseurs nationaux à des concurrents plus importants.
Paysage réglementaire
La réglementation TIC au Danemark s'appuie sur les cadres de l'UE et est administrée à l'échelle nationale par des organismes tels que l'Agence pour l'administration numérique (Digitaliseringsstyrelsen), chargée de la numérisation et de l'orientation réglementaire des télécommunications, ainsi que par l'Autorité danoise des entreprises pour la supervision liée au marché, y compris la protection de la vie privée en ligne. Les obligations en matière de confidentialité et de sécurité sont façonnées par le RGPD et la directive européenne NIS2, transposée en droit danois avec effet au 1er juillet 2025, renforçant la gouvernance, la gestion des incidents et les exigences de sécurité pour les entités concernées dans les secteurs critiques.
En matière de connectivité, l'accord Teleaftalen 2025 (accord télépolitique) fixe un objectif national de couverture de 99 % en haut débit prêt pour le gigabit d'ici 2027 et soutient un modèle de déploiement technologiquement neutre et basé sur le marché, conforme à l'orientation de la Décennie numérique de l'UE. Le Danemark a également commencé à mettre en œuvre la loi européenne sur les infrastructures gigabit via le projet de loi L 85 en décembre 2025, renforçant l'attention réglementaire portée aux conditions d'autorisation et de déploiement plus rapides pour le haut débit et les infrastructures de soutien, avec des effets d'entraînement sur le déploiement de la fibre, la densification de la 5G et le backhaul connecté aux centres de données.
Paysage concurrentiel
Les hyperscalers mondiaux rivalisent avec les intégrateurs danois dans une arène fragmentée. Microsoft, Amazon Web Services et Google Cloud investissent plus d'un milliard USD dans la capacité locale, pariant sur la latence, la résidence des données et l'énergie verte. Netcompany, KMD, NNIT et Atea ancrent des contrats nationaux valant des milliards de couronnes danoises au cours de la période 2024-2025. L'accord-cadre municipal de 4,1 milliards DKK (615 millions USD) d'Atea illustre la dynamique du gagnant qui rafle la mise dans les marchés publics.
Les stratégies mettent l'accent sur la spécialisation dans les secteurs réglementés ; NNIT domine les sciences de la vie, Netcompany mène la numérisation gouvernementale et KMD conserve les logiciels fiscaux et sociaux municipaux. Des opportunités d'espaces blancs émergent dans l'informatique en périphérie pour les parcs éoliens offshore et l'automatisation pilotée par l'IA pour les PME. Des start-ups de deep tech financées avec 300 millions EUR (330 millions USD) de nouveaux capitaux développent des processeurs quantiques et photoniques. Les concurrents en nearshore compriment les marges des services banalisés, forçant les acteurs danois vers le conseil à valeur ajoutée.
Les entreprises maîtrisant l'orchestration Kubernetes, la mise en réseau à confiance zéro et la gouvernance des modèles d'IA gagnent en pouvoir de fixation des prix, tandis que celles qui dépendent d'infrastructures héritées voient leur position s'éroder. Les fusions et les contrats transfrontaliers, tels que le contrat HMRC de Netcompany et l'acquisition de SimCorp par Deutsche Börse pour 3,9 milliards EUR (4,29 milliards USD), signalent une consolidation et une diversification géographique. De plus, l'accent croissant mis sur la conformité ESG remodèle les stratégies d'investissement dans tous les secteurs.
Leaders du secteur des TIC au Danemark
Oracle
Microsoft Corporation
Google LLC
International Business Machines Corporation
Cisco Systems Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
La fourniture de cloud souverain et à faible latence crée des espaces vacants pour les fournisseurs capables d'allier conformité, opérations de sécurité et exécution de migration. L'ouverture de la région cloud Danemark Est de Microsoft en juillet 2026 (avec des campus à Høje Taastrup, Køge et Roskilde) ajoute une capacité hyperscale nationale qui soutient la résidence des données et les architectures de sécurité modernes, et Microsoft a également mentionné des projets de capacité supplémentaire dans l'ouest du Danemark (Esbjerg et Varde). Cette évolution soutient la demande de services cloud et de plateforme, de services de sécurité gérés (y compris la surveillance et les flux de traitement des incidents alignés sur NIS2), et de travaux d'intégration à mesure que les entreprises rééquilibrent leurs charges de travail des régions transfrontalières vers des infrastructures nationales.
La modernisation du secteur public et les mises à niveau de l'identité numérique créent également des opportunités de mise en œuvre et de commercialisation pour les intégrateurs de systèmes et les éditeurs de logiciels capables de fournir des services interopérables destinés aux citoyens. La stratégie numérique conjointe du gouvernement 2026-2029 privilégie les assistants numériques basés sur l'IA et une souveraineté numérique accrue, et une nouvelle application de portefeuille d'identité numérique doit être lancée à la fin du premier trimestre 2026 pour la preuve d'identité et d'âge dans les contextes physiques et en ligne. Le Danemark gagne également en dynamisme dans le domaine des technologies quantiques : Microsoft exploite un important laboratoire quantique à Lyngby et a annoncé des travaux avec Atom Computing en vue d'une machine opérationnelle (Magne) fin 2026, élargissant les opportunités dans les infrastructures spécialisées, les outils de développement et les collaborations de recherche appliquée liées à l'informatique avancée.
Développements récents du secteur
- Juillet 2026 : Microsoft Corporation a annoncé le lancement officiel de la région cloud Danemark Est, avec des campus à Høje Taastrup, Køge et Roskilde. Ce lancement élargit la capacité cloud hyperscale au Danemark et renforce son statut de plaque tournante nordique du transit de données tout en soutenant l'intégration du cloud souverain et des énergies renouvelables via des contrats PPA.
- Juin 2026 : Google LLC a agrandi le centre de données de Taulov à Fredericia et a entamé la construction d'une deuxième installation de 30 000 mètres carrés avec refroidissement par air. Cette expansion accroît la capacité des centres de données hyperscale basés au Danemark et renforce le rôle du pays comme plaque tournante régionale des centres de données grâce à des technologies de refroidissement avancées et des avantages en efficacité énergétique.
- Mars 2026 : Microsoft Corporation a fourni des détails opérationnels concernant la région Danemark Est, incluant un engagement de 130 MW d'énergie renouvelable annuelle via des contrats PPA. Cet accord illustre une expansion de capacité liée à la durabilité et la résilience de l'infrastructure cloud danoise.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché des TIC au Danemark est défini comme les dépenses totales au Danemark en produits et services liés aux technologies de l'information et de la communication, couvrant la demande des entreprises et du secteur public à travers l'infrastructure numérique de base, les logiciels, les services informatiques, la cybersécurité et les services de communication.
Exclusions du périmètre : les ventes au détail d'électronique grand public et les machines industrielles non liées aux TIC sont exclues, et la production manufacturière n'est pas considérée comme un marché de demande à moins qu'elle ne soit vendue au Danemark en tant que dépense TIC.
Aperçu de la segmentation
- Par type de produit
- Matériel informatique
- Matériel informatique
- Équipements réseau
- Périphériques
- Logiciels informatiques
- Services informatiques
- Conseil et mise en œuvre informatiques
- Externalisation informatique
- Externalisation des processus métier
- Services de sécurité gérés
- Services cloud et de plateforme
- Infrastructure informatique
- Sécurité informatique/Cybersécurité
- Sécurité des applications
- Sécurité du cloud
- Sécurité des données
- Sécurité des réseaux
- Sécurité des terminaux
- Protection des infrastructures
- Gestion intégrée des risques
- Gestion des identités et des accès
- Services de communication
- Matériel informatique
- Par taille d'entreprise
- Petites et moyennes entreprises
- Grandes entreprises
- Par secteur vertical d'utilisateurs finaux
- BFSI
- Gouvernement et secteur public
- Pétrole et gaz
- Informatique et télécommunications
- Commerce de détail, e-commerce et consommateurs
- Fabrication et industrie
- Énergie et services publics
- Santé
- Autres secteurs verticaux d'utilisateurs finaux (comprend le transport, la logistique, l'éducation, l'hôtellerie, etc.)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure de base du modèle de marché et pour cerner les signaux de demande spécifiques au Danemark pouvant être vérifiés année après année. Les données publiques proviennent de sources telles que Statistics Denmark pour la production sectorielle et l'activité des entreprises, Eurostat pour les indicateurs d'usage des TIC et du haut débit, les indicateurs numériques de type DESI de la Commission européenne, et les jeux de données de l'OCDE pour le contexte des TIC et de la productivité.
Nous avons également examiné l'orientation des politiques publiques et des investissements en utilisant les publications de stratégie de numérisation du secteur public danois, ainsi que les publications du régulateur des télécommunications lorsqu'elles étaient disponibles, et nous avons complété cela par des documents d'entreprise, des rapports annuels et des présentations aux investisseurs pour comprendre l'exposition des revenus au Danemark. Pour réduire les lacunes de visibilité des petites entreprises privées, des abonnements payants ont été utilisés de manière limitée pour les données financières et de renseignement des entreprises, le suivi des actualités et des finances, la recherche de brevets lorsque pertinent, et des vérifications sélectives au niveau des expéditions d'import ou d'export pour les catégories liées au matériel. Cette liste de recherche documentaire n'est donnée qu'à titre indicatif, car de nombreuses autres sources publiques et payantes ont été consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens et enquêtes auprès de fournisseurs technologiques, distributeurs, prestataires de services, acheteurs d'entreprise, CXO, responsables fonctionnels/d'unité, et managers basés au Danemark clarifient la répartition des revenus, le comportement de renouvellement, la migration vers le cloud, le calendrier des projets, et l'orientation des prix de vente moyens. Les contributions des répondants sont utilisées pour tester les estimations documentaires, combler les lacunes d'information parmi les petites entreprises et dans les marchés publics, et comparer les hypothèses avant la finalisation du modèle.
Répartition des répondants de la recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 29 % | Cadres dirigeants : 14 % |
| Rang intermédiaire : 46 % | Responsables fonctionnels/d'unité : 31 % |
| Petits acteurs : 25 % | Managers : 55 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une reconstruction descendante de la demande TIC au Danemark en utilisant les signaux de dépenses nationales publiées et les indicateurs d'adoption, qui sont ensuite répartis entre les principales catégories TIC selon la manière dont les acheteurs décrivent leurs répartitions budgétaires et leurs cycles de renouvellement. Pour ancrer le modèle, les résultats sont corroborés par des approximations ascendantes sélectives, telles que l'exposition des revenus d'un échantillon de fournisseurs au Danemark, des vérifications de canal sur les taux d'attachement du matériel et de la sécurité, et quelques vérifications de cohérence de type PVM multiplié par le volume lorsqu'une logique unitaire claire existe.
Les intrants pertinents pour ce marché incluent le rythme de migration vers le cloud des entreprises, l'orientation des revenus des services de télécommunications, l'intensité des dépenses de cybersécurité, le pipeline de projets numériques du secteur public, et des indicateurs mesurés d'adoption des TIC (par exemple, l'adoption du haut débit et les indicateurs d'usage numérique). Les prévisions sont construites à l'aide d'une analyse de scénarios, car les dépenses TIC du Danemark peuvent évoluer avec les budgets publics, l'inflation et le calendrier des grands contrats, et les pondérations des scénarios sont ajustées en fonction des attentes des personnes interrogées concernant les ajustements de prix et la résilience de la demande. Lorsque la couverture ascendante est incomplète, les lacunes sont traitées en appliquant des ratios de revenus du groupe de pairs, puis en revérifiant les dépenses implicites par rapport aux signaux macroéconomiques et d'activité sectorielle du Danemark.
Validation des données et cycle de mise à jour
La validation se fait par triangulation des totaux finaux à travers des vérifications indépendantes, incluant la cohérence au niveau des catégories, le caractère raisonnable des taux de croissance, et l'alignement avec les signaux de demande du Danemark qui évoluent avec l'adoption des TIC et les cycles d'approvisionnement. Si un segment présente un saut inhabituel, le facteur est retesté par une prise de contact de suivi et une seconde vérification des preuves documentaires, puis examiné à nouveau avant validation interne.
Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements importants modifient les hypothèses de dépenses, tels que des changements de politique, des gains de contrats majeurs ou des variations de prix marquées. Avant la livraison, un analyste effectue une nouvelle revue afin que le modèle reflète les informations les plus récentes disponibles et les évolutions de marché de dernière minute.
Comparaison du dimensionnement du marché des TIC au Danemark de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les TIC au Danemark peuvent sembler très éloignées les unes des autres même lorsqu'elles traitent de thèmes technologiques similaires, car elles utilisent souvent des regroupements de catégories différents et des méthodes différentes de comptabilisation des services par rapport aux biens. Le moment de la conversion des devises et le fait que le chiffre représente des revenus du côté de l'offre ou des dépenses de l'acheteur tendent également à élargir l'écart.
L'écart principal provient du fait que les services de télécommunications et de communication soient comptabilisés ou non dans les TIC, et que le matériel soit traité comme une catégorie de demande complète ou seulement comme une couche de soutien. Chez Mordor Intelligence, le total est construit comme les dépenses des acheteurs danois dans des catégories TIC définies, avec une année de base 2025 et des répartitions par catégorie validées par des entretiens avant l'établissement des prévisions.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 17,77 milliards USD (2025) | |
| Note commerciale gouvernementale A | 30,80 milliards USD (2025) | Souvent présenté comme une valeur large du secteur TIC, ce qui peut mélanger l'accent mis sur les logiciels et les services informatiques avec une activité sectorielle plus étendue, et peut ne pas appliquer une répartition cohérente des dépenses au niveau des catégories entre le matériel, les services de télécommunications et la sécurité. |
| Note d'exportation historique B | 35,00 milliards USD (2020) | Généralement cité comme une déclaration de taille de secteur sans modèle clair de dépenses en année de base, et pouvant refléter une notion plus large du secteur qui n'est pas réconciliée avec des définitions de catégories ni mise à jour annuellement pour tenir compte des évolutions de prix et de composition. |
Pris ensemble, l'écart s'explique principalement par le regroupement du périmètre et la manière dont le total est ancré, soit à des déclarations larges de valeur sectorielle, soit à un modèle de dépenses reproductible. En maintenant explicites les règles d'inclusion des catégories et en liant la croissance à des données de demande observables au Danemark, l'estimation reste plus facile à reproduire et à tester lorsque les hypothèses changent.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des TIC au Danemark en 2026 ?
Il a atteint 18,59 milliards USD en 2026 et devrait progresser vers 23,74 milliards USD d'ici 2031 à un TCAC de 5,01 %.
Quel segment de produit connaît la croissance la plus rapide jusqu'en 2031 ?
La sécurité informatique et la cybersécurité se développent à un TCAC de 6,43 %, dépassant toutes les autres offres, portées par les besoins de conformité à la directive NIS2.
Pourquoi les PME adoptent-elles le cloud si rapidement au Danemark ?
La tarification à l'usage, les bons PME : Numérique du gouvernement et la nouvelle région Azure nationale réduisent à la fois les coûts et les obstacles liés à la souveraineté des données.
Qu'est-ce qui freine les dépenses TIC au Danemark malgré une forte demande ?
Un vivier de talents technologiques restreint et des prix de l'électricité volatils augmentent les coûts de livraison et d'exploitation, tempérant le taux de croissance global.
Quelle géographie en dehors de Copenhague devient un hub de centres de données ?
Esbjerg et Varde dans l'ouest du Danemark gagnent en importance grâce à l'abondance des énergies renouvelables et aux nouvelles arrivées de câbles sous-marins.
Dernière mise à jour de la page le:



