
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
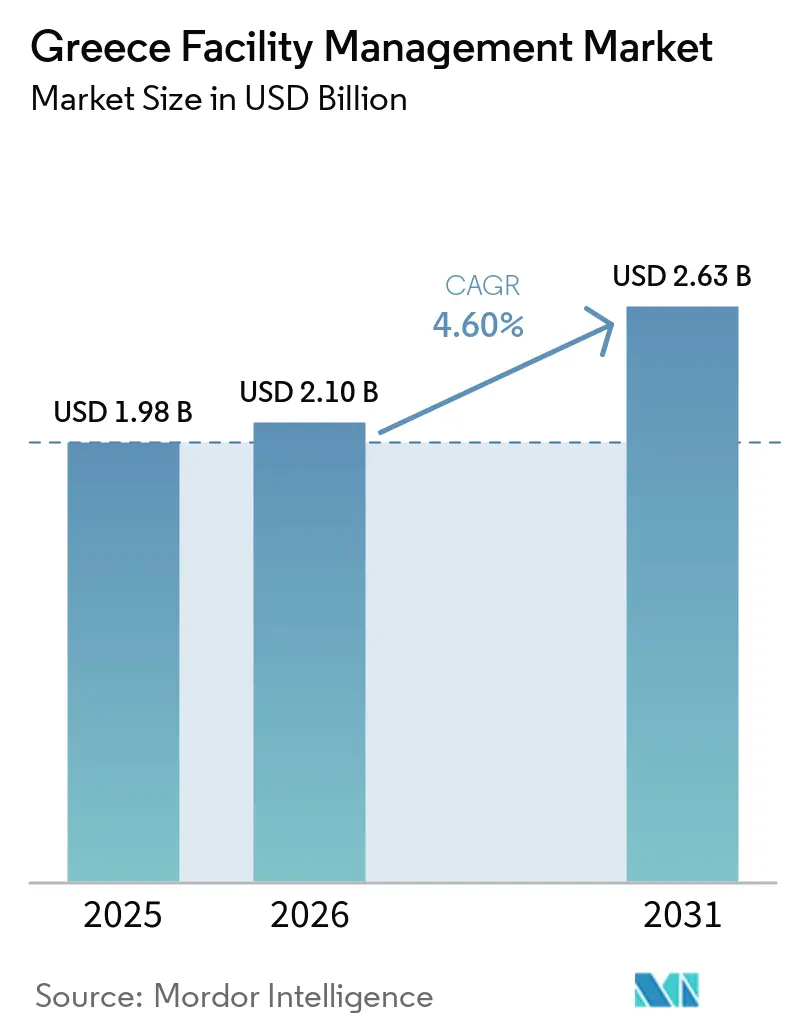
| Taille du marché de l'année de base (2025) | 1.98 Milliards de dollars |
| Taille du Marché (2026) | 2.10 Milliards de dollars |
| Taille du Marché (2031) | 2.63 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.60 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
- Afrique
- Afrique du Sud
- Albanie
- Allemagne
- Amérique du Sud
- Arabie saoudite
- Argentine
- Asie
- Australie
- Autriche
- Bahreïn
- Belgique
- Brésil
- Bulgarie
- Canada
- Chili
- Chine
- Corée du Sud
- Croatie
- Danemark
- Égypte
- Émirats arabes unis
- Espagne
- États-Unis
- Europe
- Finlande
- France
- Hong Kong
- Hongrie
- Inde
- Indonésie
- Irlande
- Islande
- Italie
- Japon
- Koweït
- Lettonie
- Lituanie
- Luxembourg
- Malaisie
- Malte
- Mexique
- Moldavie
- Moyen-Orient
- Moyen-Orient et Afrique
- Nigeria
- Norvège
- Nouvelle-Zélande
- Oman
- Panama
- Pays-Bas
- Philippines
- Pologne
- Portugal
- Qatar
- Roumanie
- Royaume-Uni
- Serbie
- Singapour
- Slovénie
- Suède
- Suisse
- Taïwan
- Tchéquie
- Vietnam
Analyse du marché grec de la gestion des installations par Mordor Intelligence
La taille du marché de la Gestion des Installations en Grèce devrait s'étendre de 1,98 milliard USD en 2025 et 2,10 milliards USD en 2026 à 2,63 milliards USD d'ici 2031, enregistrant un TCAC de 4,60 % entre 2026 et 2031.
La demande reste stable malgré des cycles d'approbation prolongés dans le secteur public, car les décaissements du Fonds pour la Reprise et la Résilience (FRR) de l'Union européenne continuent de financer des mises à niveau d'infrastructures et une forte reprise du tourisme soutient les flux de trésorerie des actifs hôteliers. Les occupants d'entreprises à Athènes et à Thessalonique sont passés de la réduction des coûts à des stratégies d'environnement de travail axées sur l'expérience, plaçant l'hygiène, l'efficacité énergétique et la surveillance numérique sur un pied d'égalité avec la maintenance traditionnelle. Les grandes chaînes hôtelières internationales qui entrent dans le pays apportent des normes d'approvisionnement mondiales qui élèvent les spécifications de service et favorisent l'adoption de contrats intégrés. Dans le même temps, l'inflation salariale dans les métiers techniques comprime les marges des services techniques et pousse les prestataires plus petits à se consolider ou à s'associer avec des plateformes multinationales. Dans tous les groupes d'utilisateurs finaux, les exigences de reporting ESG redéfinissent la prestation de services, car les propriétaires doivent désormais documenter les performances environnementales dans des formats auditables que les prêteurs et les locataires examinent attentivement.
Principaux enseignements du rapport
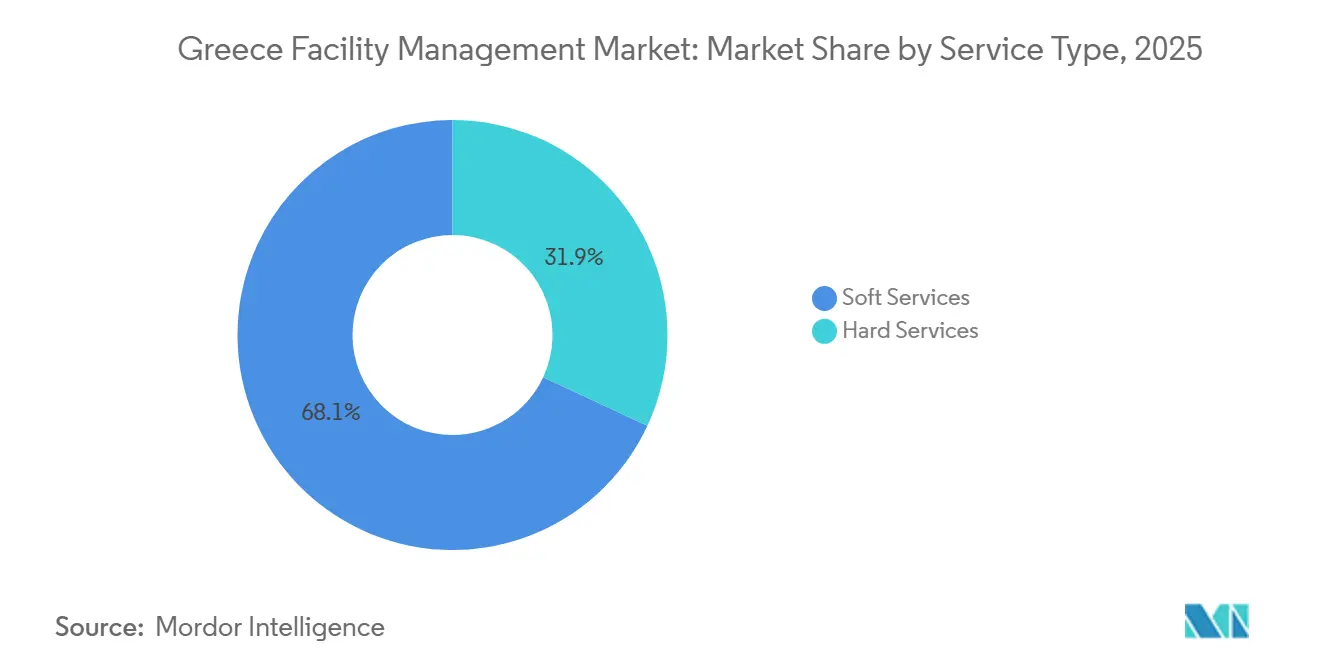
- Par type de service, les services généraux représentaient 68,07 % de la part de marché en 2025, tandis que les services techniques affichaient le TCAC le plus élevé à 5,51 % jusqu'en 2031 sur le marché de la gestion des installations en Grèce.
- Par type d'offre, les arrangements externalisés représentaient 67,82 % de la part du marché de la gestion des installations en Grèce en 2025, tandis que les contrats intégrés devraient se développer à un TCAC de 5,09 % jusqu'en 2031.
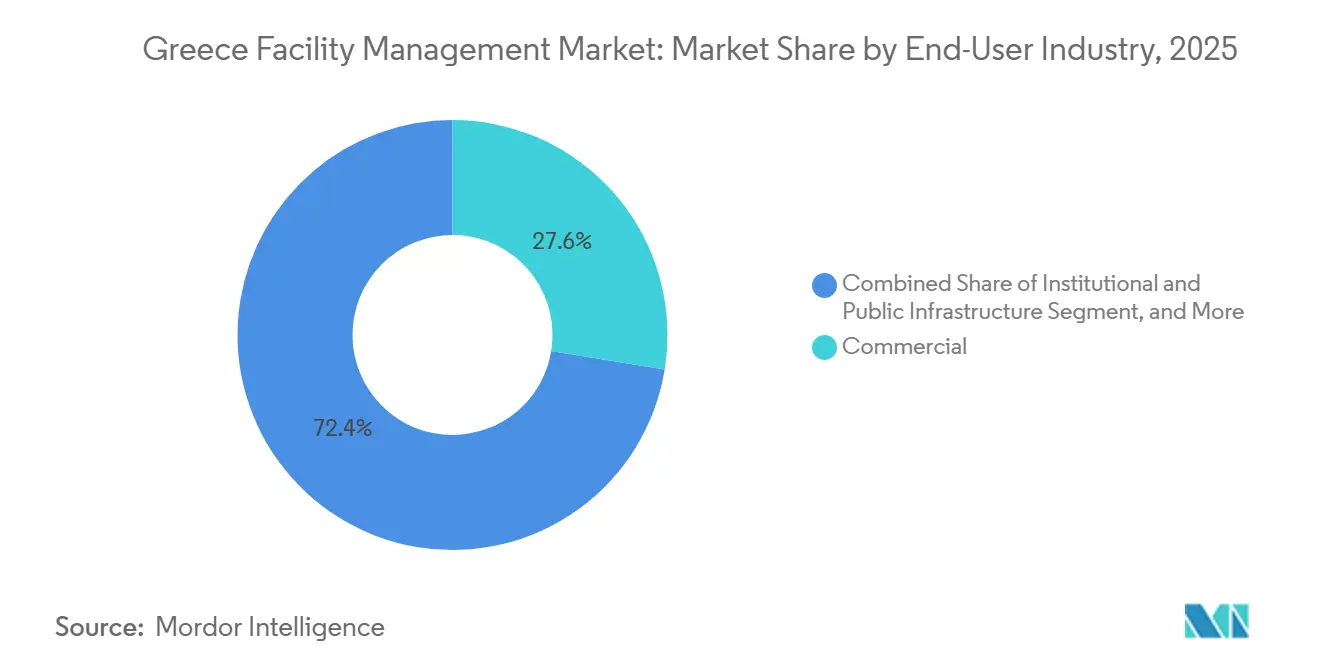
- Par utilisateur final, le segment commercial détenait 27,57 % de la taille du marché de la gestion des installations en Grèce en 2025 et devrait afficher un TCAC de 3,73 % durant 2026-2031. Par utilisateur final, le segment hôtelier se développe à un TCAC de 5,63 % jusqu'en 2031 sur le marché de la gestion des installations en Grèce.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché grec de la gestion des installations
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La gestion des installations intégrée pilotée par la technologie favorise l'excellence opérationnelle | +0.6% | National, adoption précoce à Athènes et à Thessalonique | Moyen terme (2 à 4 ans) |
| Les solutions de gestion des installations conformes aux critères ESG gagnent du terrain sur le marché | +0.4% | National, plus fort dans les secteurs de l'hôtellerie et des institutions | Moyen terme (2 à 4 ans) |
| Passage de l'externalisation en interne aux contrats de gestion des installations intégrée | +0.5% | National, porté par les occupants commerciaux et hôteliers | Court terme (≤ 2 ans) |
| Le financement du MRR de l'UE catalyse les rénovations de bâtiments intelligents | +0.7% | National, priorité aux infrastructures publiques et aux soins de santé | Court terme (≤ 2 ans) |
| Le supercycle touristique stimule la demande de gestion des installations hôtelières | +0.5% | Régions côtières et grandes îles | Court terme (≤ 2 ans) |
| La vague de rénovation de l'immobilier commercial vieillissant débloque des contrats de gestion des actifs sur le cycle de vie | +0.4% | Quartiers d'affaires centraux d'Athènes et de Thessalonique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La gestion des installations intégrée pilotée par la technologie favorise l'excellence opérationnelle
Les capteurs IoT, les tableaux de bord en nuage et les diagnostics basés sur l'IA permettent aux gestionnaires de remplacer les ordres de travail réactifs par des interventions basées sur les données et l'état des équipements, qui prolongent la durée de vie des actifs et réduisent les temps d'arrêt. Le déploiement d'EnergySense de SingularLogic dans des stations-service à l'échelle nationale illustre des économies de coûts typiques de 15 à 20 % tout en offrant aux clients une voie auditable vers la conformité ISO 50001.[1] Pourtant, moins de 12 % des bâtiments commerciaux disposent de contrôleurs à protocole ouvert, de sorte que les intégrateurs doivent installer des passerelles avant que l'analyse unifiée ne devienne possible, ce qui augmente les coûts et allonge les délais de retour sur investissement. Les prestataires multinationaux amortissent ces investissements de plateforme sur des contrats paneuropéens, ce qui leur confère un avantage tarifaire que les prestataires locaux peinent à égaler. Les équipes d'approvisionnement ont commencé à spécifier la compatibilité BACnet ou Modbus dans les appels d'offres récents, signe que la standardisation émerge et accélérera l'adoption au cours des deux prochaines années.
Les solutions de gestion des installations conformes aux critères ESG gagnent du terrain sur le marché
La Grèce a transposé la taxonomie de l'UE en droit national en 2024, obligeant les sociétés cotées et les institutions financières à divulguer dans quelle mesure leurs revenus, leurs dépenses d'investissement et leurs dépenses d'exploitation s'alignent sur les objectifs climatiques. Les gestionnaires d'installations suivent désormais l'énergie, l'eau, les déchets et les fuites de réfrigérants au niveau du bâtiment et intègrent ces indicateurs dans les rapports aux investisseurs. Les certifications LEED et BREEAM, autrefois de niche, sont devenues des prérequis pour les loyers premium à Athènes, commandant des hausses de 8 à 12 %. Les prestataires mettent en avant leurs propres sièges certifiés pour remporter des contrats ; Manifest a mis à niveau ses bureaux au niveau LEED Or et obtenu l'accréditation ISO 50001 pour souligner sa crédibilité en matière de gestion de l'énergie.[2] En l'absence d'une base de données de performance centralisée, chaque prestataire conçoit des protocoles de mesure sur mesure, ce qui augmente les coûts de conformité et rend difficile l'analyse comparative entre portefeuilles. Un registre numérique pilote de sécurité incendie lancé en 2025 a réduit le traitement des certificats à une journée, prouvant que la numérisation gouvernementale peut supprimer des frictions similaires dans le reporting ESG.[3]
Passage de l'externalisation en interne aux contrats de gestion des installations intégrée
Les occupants soumis à des contraintes budgétaires dissolvent leurs équipes internes de gestion des installations et regroupent le nettoyage, la sécurité, la restauration et la maintenance technique sous des prestataires uniques, convertissant la masse salariale fixe en frais de service variables. Les chaînes hôtelières internationales qui entrent dans le pays sur la base d'un pipeline d'investissement de 2,8 milliards EUR (3,3 milliards USD) ont tendance à imposer des accords intégrés dès le premier jour, accélérant la tendance dans les destinations de villégiature. Les entreprises nationales emboîtent le pas, attirées par la comptabilité du cycle de vie et le transfert de risques, mais la propriété fragmentée, avec plusieurs propriétaires dans une même tour, oblige les prestataires à négocier étage par étage, ce qui atténue les économies d'échelle. Les appels d'offres publics restent dominés par des attributions de services uniques, car la rédaction de spécifications intégrées requiert une expertise que de nombreuses agences n'ont pas, perpétuant un marché à deux vitesses.
Le financement du MRR de l'UE catalyse les rénovations de bâtiments intelligents
Le pays recevra des flux du MRR équivalant à 3,6 % du PIB d'ici 2026, canalisant des capitaux vers des rénovations d'efficacité énergétique, des mises à niveau des soins de santé et des infrastructures numériques. Tous les projets comportent des composantes vertes et numériques obligatoires, de sorte que les exigences techniques dépassent souvent les codes de construction locaux et favorisent les prestataires de gestion des installations certifiés ISO 50001 ou disposant de personnel accrédité LEED. Bien que les délais d'attribution puissent s'étendre au-delà de six mois, une fois les projets mobilisés, ils créent des contrats de maintenance de type rente qui regroupent les services techniques et généraux pour des durées de trois à cinq ans. Sur le plan administratif, la plateforme e-Authorities a prouvé que la numérisation des flux de travail des permis peut réduire les délais et, si elle est étendue aux contrats de gestion des installations, pourrait stimuler la croissance du marché de 0,3 à 0,5 point de pourcentage supplémentaire.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les contraintes du marché du travail limitent l'expansion des services | -0.5% | National, aigu dans les métiers du CVC et de l'électricité | Court terme (≤ 2 ans) |
| La volatilité économique tempère l'allocation des capitaux | -0.3% | National, lié à la politique monétaire de la zone euro | Moyen terme (2 à 4 ans) |
| La structure fragmentée de la propriété des bâtiments entrave les contrats intégrés | -0.4% | Centres urbains d'Athènes et de Thessalonique | Long terme (≥ 4 ans) |
| Les lourdeurs administratives des marchés publics retardent les cycles d'attribution des contrats de gestion des installations | -0.4% | Acheteurs du secteur public national | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les contraintes du marché du travail limitent l'expansion des services
Le chômage est tombé en dessous de 9 % en 2025, mais les pénuries dans les métiers du chauffage, ventilation et climatisation (CVC), de l'électricité et de l'ingénierie de sécurité incendie restent aiguës, car les techniciens qualifiés migrent vers des emplois mieux rémunérés dans le nord de l'UE.[4] L'inflation salariale de 12 à 15 % depuis 2023 érode l'avantage de coût qui justifiait autrefois l'externalisation, comprimant les marges des prestataires. Le déficit de talents est le plus sévère dans les compétences numériques, l'installation de capteurs et la programmation des systèmes de gestion technique du bâtiment, car les programmes de formation professionnelle traditionnels ne couvrent pas l'analyse des données. Des programmes d'apprentissage sont co-développés avec des instituts, mais les nouveaux diplômés n'apparaîtront pas avant au moins deux ans, laissant la capacité à court terme contrainte.
Les lourdeurs administratives des marchés publics retardent les cycles d'attribution des contrats de gestion des installations
Les soumissions à offre unique dominent encore plus de 70 % des appels d'offres publics, ce qui suggère une concurrence limitée et de longs cycles de clarification qui retardent le démarrage des contrats jusqu'à un an. Même après une attribution, les prestataires font face à d'autres retards dus aux remises de site et aux approbations de permis. La charge administrative immobilise le fonds de roulement et décourage les petites entreprises de soumissionner, réduisant l'intensité concurrentielle et maintenant les prix opaques. Bien que les portails d'approvisionnement électronique se développent, une réforme globale est nécessaire pour passer des appels d'offres de services spécifiques aux appels d'offres de gestion des installations intégrée qui correspondent mieux aux besoins modernes de gestion des actifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : des trajectoires de croissance divergentes pour les services techniques et les services généraux
Les services techniques représentaient 31,93 % de la part du marché de la gestion des installations en Grèce en 2025, reflétant l'intensité capitalistique des mises à niveau mécaniques, électriques et de plomberie (MEP) dans un parc immobilier où 60 % des propriétés commerciales sont antérieures à l'an 2000. Les contrats MEP et CVC dominent, car le climat méditerranéen génère de lourdes charges de refroidissement et la suppression progressive des gaz fluorés par l'UE impose des retrofits de réfrigérants. La conformité à la sécurité incendie en vertu du Décret 13/2021 a également accru la demande d'inspections et de certifications de systèmes, ajoutant des revenus récurrents stables. Les services généraux devraient croître de 4,15 % par an jusqu'en 2031. Les protocoles d'hygiène permanents post-pandémie dans les secteurs de la santé et de l'hôtellerie exigent des routines de désinfection documentées, tandis que les modèles de travail hybrides accroissent la demande de plannings de nettoyage variables et de personnels d'accueil flexibles.
Les propriétaires d'actifs superposent des analyses prédictives aux périmètres des services techniques, intégrant la surveillance à distance et la détection automatisée des pannes dans les nouveaux contrats. Cette évolution favorise la tarification basée sur les résultats, dans laquelle les prestataires garantissent la disponibilité ou les économies d'énergie, un modèle qui gagne du terrain auprès des locataires multinationaux. Du côté des services généraux, le regroupement du nettoyage, de l'aménagement paysager et de la restauration en factures uniques simplifie la gestion des prestataires pour les occupants d'entreprises. Les appels d'offres successifs stipulent désormais l'accréditation santé et sécurité ISO 45001 comme seuil minimum, incitant les petits opérateurs de nettoyage à investir dans des systèmes ou à s'associer avec de plus grands intégrateurs. Collectivement, ces facteurs garantissent que les deux familles de services restent des piliers indispensables du marché de la gestion des installations en Grèce tout au long de l'horizon de prévision.


Par type d'offre : les modèles externalisés cimentent leur domination
La prestation externalisée a capté 67,82 % des dépenses en 2025, portée par les multinationales cherchant des tableaux de bord centralisés et des indicateurs clés de performance standardisés sur leurs portefeuilles régionaux. Les contrats de gestion des installations intégrée, dans lesquels un seul prestataire assume la responsabilité de tous les services techniques et généraux selon des modalités de paiement liées aux performances, se développent à un TCAC de 9,68 %. Les premiers adoptants comprennent des propriétaires de bureaux de premier plan et des chaînes hôtelières de marque qui importent des politiques d'approvisionnement mondiales. Les contrats à service unique restent courants parmi les propriétaires plus petits, mais les économies de coûts administratifs liées à la consolidation les poussent vers des solutions groupées ou intégrées lorsque les accords existants arrivent à expiration.
Les équipes internes contrôlent encore 32,18 % des dépenses, principalement dans les grands hôpitaux et les usines industrielles qui valorisent la mémoire institutionnelle et la familiarité réglementaire. Pourtant, même ces entités adoptent des approches hybrides : elles conservent les techniciens essentiels à la mission tout en externalisant le nettoyage, la restauration ou l'entretien des espaces verts. Les institutions publiques optent souvent par défaut pour des attributions à service unique, car les appels d'offres intégrés nécessitent des périmètres complets que de nombreuses agences n'ont pas la capacité de rédiger. L'écart représente une opportunité pédagogique pour les prestataires disposés à organiser des ateliers sur le coût du cycle de vie, bien que le retour sur investissement puisse dépasser 18 mois et décourage les entreprises aux budgets de développement commercial limités. Dans l'ensemble, l'externalisation continuera d'accroître sa part du marché de la gestion des installations en Grèce à mesure que la réforme administrative et les besoins de reporting numérique rendent les prestataires spécialisés plus attractifs.
Par secteur d'utilisation final : noyau commercial, catalyseur hôtelier
L'immobilier commercial détenait 27,57 % de la taille du marché de la gestion des installations en Grèce en 2025, ancré dans les quartiers d'affaires centraux d'Athènes et de Thessalonique où les propriétaires modernisent des tours vieillissantes pour attirer des locataires multinationaux. Les certifications ESG et les applications d'expérience locataire transforment rapidement la gestion des installations d'un poste de coût en un levier de revenus, renforçant la demande de tableaux de bord énergétiques, de surveillance de la qualité de l'air intérieur et de services d'accueil de style conciergerie. L'activité de rénovation devrait s'accélérer davantage car de nombreux actifs de classe B ont besoin de scores de préparation intelligente pour rester commercialisables.
Le secteur de la santé croît à un TCAC de 6,52 %, suivi de près par l'hôtellerie qui est le deuxième secteur en expansion le plus rapide, porté par un TCAC de 5,63 % grâce à la hausse des recettes touristiques au cours du premier semestre 2025. Les nouvelles ouvertures à Mykonos, Santorin et en Crète intègrent désormais dans leurs budgets de construction de base la maintenance préventive activée par l'IoT, la gestion de l'énergie des chambres et l'externalisation de la blanchisserie et de la restauration. Les opérateurs internationaux imposent généralement des contrats intégrés de trois à cinq ans couvrant la CVC, le nettoyage, l'aménagement paysager et la sécurité dès le premier jour, injectant un changement de niveau dans les spécifications de service. Les infrastructures institutionnelles et publiques, couvrant les ministères, les universités et les hubs de transport, bénéficient des rénovations financées par le FRR mais se heurtent encore à des cycles d'appels d'offres retardés. Le secteur de la santé évolue rapidement car les fonds européens alloués aux mises à niveau des hôpitaux numériques exigent des accords de maintenance à long terme comprenant un nettoyage de qualité médicale et des garanties de disponibilité des systèmes critiques. L'industrie, le commerce de détail, l'éducation et le résidentiel constituent collectivement le reste du bassin de demande, chacun avec des profils distinctifs mais à plus faible croissance.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Athènes et sa périphérie métropolitaine représentent la plus grande part des dépenses nationales ; avec Thessalonique, elles représentent environ les deux tiers du marché de la gestion des installations en Grèce. Athènes concentre les sièges sociaux, les ministères gouvernementaux et les lieux culturels à fort trafic, qui exigent de plus en plus la conformité LEED ou BREEAM et donc une surveillance continue des performances. Le mélange de logistique portuaire, de zones industrielles et de campus universitaires de Thessalonique produit un mix de services différent, axé sur la maintenance critique des processus et le nettoyage de laboratoires. Les empreintes des prestataires reflètent cette distribution : les plateformes multinationales maintiennent des salles de contrôle 24h/24 et 7j/7 à Athènes, tandis que les succursales régionales de Thessalonique gèrent les clients industriels.
Les destinations côtières telles que Mykonos, Santorin, la Crète et Rhodes créent une saisonnalité prononcée. D'avril à octobre, les prestataires externalisés augmentent le personnel temporaire pour l'entretien ménager, le traitement des piscines, l'aménagement paysager et la restauration événementielle. Ces mêmes actifs passent ensuite à des équipes réduites pendant l'hiver, ce qui pose des défis en matière de planification de l'utilisation et pèse sur la rentabilité annuelle. Les prestataires disposant d'équipes mobiles et de solides partenariats avec des agences de travail temporaire surperforment durant ces cycles. L'application de la sécurité incendie en vertu du Décret 13/2021 s'applique à l'échelle nationale, mais l'intensité des inspections est nettement plus élevée à Athènes et à Thessalonique, ce qui y alourdit les charges de conformité.
Les villes secondaires — Patras, Héraklion, Larissa — et les préfectures rurales représentent les 40 à 45 % restants des dépenses. Les budgets sont plus serrés et les acheteurs publics attribuent souvent les marchés au moins-disant, favorisant les entreprises locales à service unique plutôt que les contrats intégrés. Le FRR tente de rééquilibrer cette disparité en allouant des fonds à des projets régionaux de routes, de voies ferrées et de haut débit qui nécessiteront une gestion des installations continue. Cependant, la capacité administrative locale limitée ralentit la mobilisation, de sorte que les prestataires nationaux s'associent fréquemment à des entreprises plus petites pour satisfaire aux règles de réservation régionale tout en maintenant la supervision de la qualité. Cette organisation en patchwork exige une grande flexibilité opérationnelle et souligne pourquoi les avantages d'échelle seuls ne garantissent pas le succès sur le marché de la gestion des installations en Grèce.
Paysage réglementaire
Les prestataires de gestion des installations en Grèce évoluent au sein d'exigences imbriquées en matière de bâtiment, de sécurité et de conformité numérique. La performance énergétique des bâtiments et les exigences d'inspection associées relèvent du ministère de l'Environnement et de l'Énergie (YPEN), tandis que le permis relatif aux modifications des installations passe par la plateforme e-adeies de la Chambre technique de Grèce, faisant du permis numérique une dépendance clé pour les services techniques axés sur la rénovation. La conformité en matière de sécurité incendie continue de façonner le périmètre des inspections et de la maintenance, renforcée par les exigences du décret 13/2021, qui maintiennent des travaux de certification récurrents intégrés à la prestation de FM.
Les obligations en matière de sécurité au travail affectent également les modèles de dotation en personnel FM et la gouvernance des sous-traitants. En vertu de la loi 3850/2010 et de la loi 4808/2021, les employeurs doivent maintenir des dispositifs de santé et de sécurité au travail, notamment la désignation d'un technicien de sécurité et d'un médecin du travail le cas échéant, ce qui pousse les prestataires FM à formaliser leurs processus et documentation HSE. Pour les sites présentant une empreinte TIC et de connectivité importante, les règles de partage d'infrastructures et de colocalisation régies par la Commission hellénique des télécommunications et des postes (EETT) influencent la gestion des locaux techniques télécoms intégrés aux bâtiments et des installations partagées. La conformité nationale en matière de cybersécurité ajoute une couche supplémentaire pour les entités essentielles et importantes relevant de l'Autorité nationale de cybersécurité, notamment la mise en œuvre de NIS2 via la loi 5160/2024 et la transposition de CER via la loi 5236/2025, la désignation d'entité critique étant requise d'ici le 17 juillet 2026.
Analyse de la chaîne de valeur
La chaîne de valeur de la gestion des installations en Grèce comprend les propriétaires d'actifs (bailleurs commerciaux, exploitants hôteliers et organismes publics), les prestataires FM principaux (opérateurs multinationaux et locaux), les sous-traitants spécialisés (CVC, électricité et systèmes incendie), ainsi qu'une couche technologique croissante fournissant des systèmes de gestion technique du bâtiment (BMS), des capteurs IoT, de l'analytique et des outils de jumeau numérique. L'intégration technologique tend à commencer en amont, au niveau de la rénovation et des systèmes de contrôle, étant donné que moins de 12 % des bâtiments commerciaux disposent de contrôleurs à protocole ouvert. Cette contrainte fait de l'installation de passerelles et de la modernisation des BMS des préalables fréquents pour des services FM intégrés capables de produire des indicateurs ESG auditables et de soutenir une maintenance conditionnelle.
Côté prestation, les contrats intégrés centralisent la gestion des fournisseurs et le reporting auprès du prestataire FM principal, qui orchestre ensuite le nettoyage, la sécurité, la restauration et la maintenance technique, ainsi que la documentation de conformité en matière de sécurité et de performance énergétique. Les programmes publics de rénovation et de numérisation attirent également les intégrateurs de systèmes et les éditeurs de logiciels plus profondément dans le périmètre du FM, comme en témoigne la mise en œuvre en juin 2025 par Yodiwo et CORDIA d'un système de bâtiment intelligent et de gestion de l'énergie pour le Secrétariat général aux systèmes d'information et à la gouvernance numérique (GSISDG), combinant dispositifs IoT et surveillance pilotée par plateforme. Des organismes sectoriels comme IFMA Greece peuvent accélérer la diffusion des compétences via des forums techniques, et les grands promoteurs explorant des entités FM internes ou captives créent un autre canal entre le développement immobilier et la prestation de services, comme le montrent les démarches de Lamda Development pour créer une entité FM dédiée à ses actifs majeurs.
Paysage concurrentiel
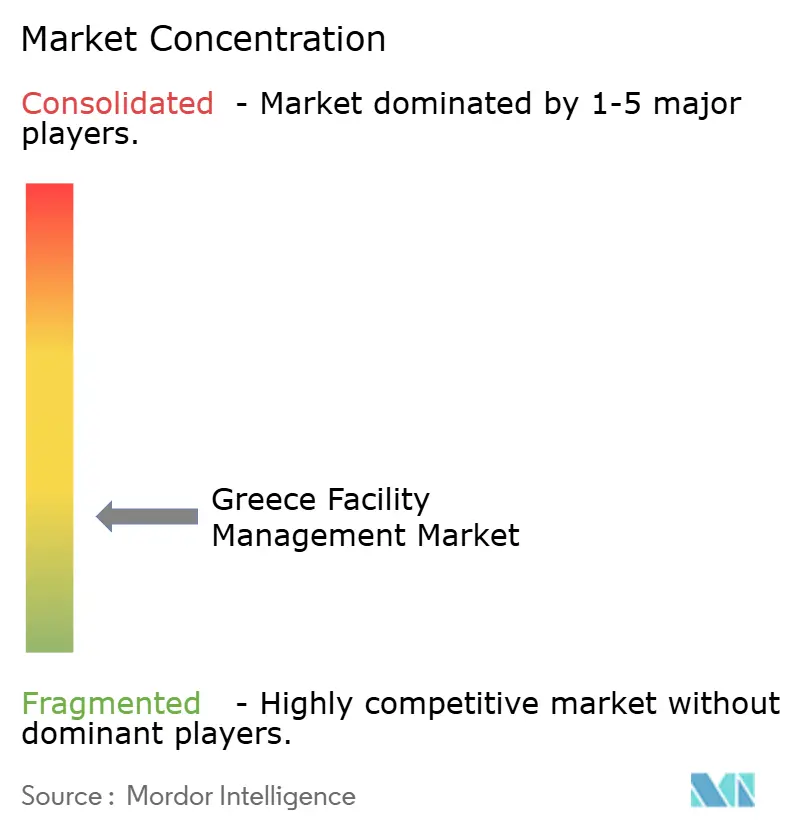
Concentration du Marché
L'innovation et les relations clients favorisent le succès
La concurrence est modérée, les cinq principaux opérateurs multinationaux, ISS, Sodexo, CBRE, JLL et Cushman and Wakefield, détenant collectivement environ 25 à 30 % de part de marché. Ils exploitent des avantages d'échelle et des plateformes en nuage qui fournissent des diagnostics à distance, des analyses comparatives d'indicateurs clés de performance et des analyses énergétiques. Les multinationales sécurisent des accords-cadres de services paneuropéens, tels que le contrat multi-pays 2025 d'ISS évalué à plus de 14,3 millions USD, puis étendent ces périmètres aux installations grecques. Les spécialistes locaux comme Manifest Services, Cowa Hellas, Globe Williams, Module FM et IMAGIN contrôlent une part combinée de 40 à 45 % en mettant l'accent sur la proximité client et la maîtrise réglementaire.
Les entreprises nationales se différencient par une tarification sur mesure, une connaissance granulaire de la propriété fragmentée des bâtiments et la capacité à mobiliser rapidement des techniciens lors des pics de saison touristique. Beaucoup ont investi dans les accréditations ISO 50001 et ISO 45001 pour rester compétitives dans les appels d'offres publics. Des lacunes technologiques persistent cependant : moins de 12 % des bâtiments grecs disposent des réseaux de capteurs nécessaires aux jumeaux numériques complets, de sorte que les prestataires locaux intègrent souvent la rénovation dans leurs propositions, compensant les coûts matériels initiaux par des accords de service pluriannuels. La consolidation s'accélère à mesure que l'inflation salariale comprime les marges et que les acheteurs privilégient les périmètres intégrés. Plusieurs entreprises familiales explorent désormais des cessions de participations minoritaires à des partenaires stratégiques internationaux capables d'injecter des capitaux et des outils numériques.
Les opportunités inexploitées résident dans la contractualisation basée sur les résultats, où les paiements dépendent des économies d'énergie ou des indices de satisfaction des locataires. Seule une poignée de prestataires souscrit actuellement à de tels engagements, mais des projets pilotes réussis dans le segment des bureaux commerciaux pourraient remodeler les normes de tarification. Les certifications sont devenues un filtre concurrentiel ; les offres dépourvues de références LEED, BREEAM ou ISO sont de plus en plus présélectionnées uniquement pour les contrats de moindre spécification. La participation à des groupes sectoriels tels que l'Institut hellénique de protection contre l'incendie dans la construction renforce davantage la crédibilité.[5] Collectivement, ces dynamiques garantissent que la rivalité s'intensifiera, mais ce sont les capacités plutôt que le seul prix qui décideront des gagnants à long terme sur le marché grec de la gestion des installations.
Leaders du secteur grec de la gestion des installations
-
Cowa Hellas Facility Management AE
-
Manifest Services SA
-
MELKAT
-
IMAGIN Facility Management SA
-
IDMON Property Advisors & Technical Experts
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Une opportunité clé réside dans le déploiement à grande échelle d'une automatisation fondée sur des normes et axée sur la rénovation, qui transforme les bâtiments anciens en actifs surveillables et prêts pour la conformité. Les données montrent une traction concrète à travers des déploiements nommés, notamment PRODEA Investments utilisant Siemens Building X sur un portefeuille de plus de 120 propriétés pour gérer la consommation d'énergie et l'optimisation opérationnelle, et Thelcon achevant les systèmes BEMS et les contrôles de bâtiment KNX au nouveau siège d'ELEMKA à Néo Irakleio, Athènes, intégrant l'éclairage et la surveillance CVC. Ces projets répondent directement à la demande des occupants en matière de performance énergétique et environnementale intérieure auditable, et créent également des points d'ancrage permettant aux prestataires FM d'intégrer la surveillance, la vérification et la maintenance préventive dans des contrats continus.
Une autre opportunité consiste à standardiser les modèles de prestation de gestion intégrée des installations, réduisant la fragmentation à travers les portefeuilles multi-locataires et les périmètres multiservices. En juin 2026, Manifest et EFSIM Facilities Management Services ont annoncé un partenariat stratégique axé sur une gouvernance unifiée, des normes ESG et des outils numériques de suivi des performances, indiquant l'émergence de démarches IFM plus reproductibles plutôt que de solutions sur mesure. Les programmes de numérisation du secteur public et les mises à niveau financées par la RRF élargissent également le périmètre adressable pour les entreprises FM capables de couvrir ensemble les permis, la documentation de conformité et les opérations technologiques, soutenus par la mise en œuvre en juin 2025 par Yodiwo et CORDIA d'un système de bâtiment intelligent et de gestion de l'énergie pour le GSISDG, intégrant capteurs IoT, compteurs intelligents et systèmes d'énergie solaire dans un environnement unique géré par plateforme.
Développements récents du secteur
- Juin 2026 : Manifest Services SA et EFSIM Facilities Management Services ont annoncé un partenariat stratégique pour développer une norme intégrée de gestion des installations en Grèce, positionnant EFSIM comme intégrateur/agent gestionnaire et Manifest comme partenaire de prestation de services agréé. Le modèle met l'accent sur une gouvernance unifiée, des normes ESG et un suivi numérique des performances. Il renforce le glissement des attributions monoservice vers une prestation IFM structurée avec une responsabilisation plus claire et un reporting piloté par plateforme.
- Avril 2026 : Cowa Facility Management a mis en place des services organisés de restauration collective pour Navilands via un partenariat avec Newrest Hellas, Cowa agissant en tant que partenaire de service principal. Cette initiative élargit le périmètre du FM au-delà des services techniques et de nettoyage traditionnels vers des services de lieu de travail couramment intégrés dans des contrats globaux. Elle signale également une collaboration plus étroite entre les opérateurs FM et les prestataires spécialisés en restauration pour les grands sites d'entreprise.
- Avril 2025 : Le Secrétariat général de l'administration publique a réduit le délai de traitement des certificats actifs de protection incendie à un jour via le portail e-Authorities. Des cycles de certification plus rapides réduisent les frictions administratives pour les propriétaires de bâtiments et les prestataires FM gérant des inspections et documentations critiques pour la conformité. Ce changement soutient une cadence de service plus élevée dans les actifs hôteliers et commerciaux où la préparation opérationnelle dépend d'approbations dans les délais.
Cadre de la méthodologie de recherche et portée du rapport
Définition et Couverture du Marché
Pour cette étude, le marché de la gestion des installations en Grèce couvre la valeur des services utilisés pour exploiter et entretenir les bâtiments et les sites, afin que les opérations quotidiennes restent sûres, confortables et efficaces dans les installations commerciales, publiques et industrielles.
Exclusions du périmètre : Nous excluons les travaux de construction ponctuels et les contrats de rénovation majeure qui ne font pas partie des opérations et de la maintenance continues des installations.
Aperçu de la Segmentation
- Par type de service
- Services techniques
- Gestion des actifs
- Services MEP et CVC
- Systèmes incendie et sécurité
- Autres services techniques de gestion des installations
- Services généraux
- Soutien bureautique et sécurité
- Services de nettoyage
- Services de restauration
- Autres services généraux de gestion des installations
- Services techniques
- Par type d'offre
- En interne
- Externalisé
- Gestion des installations unique
- Gestion des installations groupée
- Gestion des installations intégrée
- Par secteur d'utilisation final
- Commercial
- Hôtellerie
- Institutionnel et infrastructure publique
- Soins de santé
- Industriel et de process
- Autres secteurs d'utilisation final
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a permis de définir le périmètre du marché et d'établir des points de départ pour les signaux de demande et d'offre en Grèce. Nous nous sommes appuyés sur des sources publiques et officielles telles qu'Eurostat pour les statistiques structurelles d'entreprises, l'Autorité Statistique Hellénique (ELSTAT) pour les indicateurs d'activité nationale et de prix, et les publications de la Commission européenne pour l'orientation en matière de bâtiments publics et d'efficacité énergétique.
Pour les signaux de performance et de parc immobilier qui alimentent la maintenance et les mises à niveau, nous avons également consulté des sources telles que l'Agence Internationale de l'Énergie (AIE) et la documentation européenne sur la performance énergétique des bâtiments. Pour convertir ces signaux en une vision de la valeur de la gestion des installations, nous avons examiné les rapports annuels et les documents destinés aux investisseurs, la couverture presse sur les contrats d'externalisation et les annonces de marchés publics où les périmètres de service sont décrits.
Un abonnement payant pour les données financières et les actualités des entreprises a été utilisé de manière sélective pour normaliser les revenus fragmentés des prestataires et éviter les doubles comptages dans les contrats multi-services. La liste des sources documentaires ci-dessus est illustrative et non exhaustive, car d'autres documents publics ont également été utilisés pour collecter des données, valider des hypothèses et clarifier des questions ouvertes.
Entretiens Primaires et Enquêtes
En Grèce, nous consultons les acheteurs de services de gestion des installations, les prestataires de services, les équipes d'approvisionnement, les responsables techniques et les gestionnaires de sites. Leurs contributions aident à clarifier les niveaux d'externalisation, le mix contractuel, les coûts de main-d'œuvre, la tarification des services et la demande dans les bureaux, l'hôtellerie, les installations publiques et les sites industriels. Les réponses sont comparées aux données d'ELSTAT et aux autres données documentaires, avec des vérifications de suivi lorsqu'une hypothèse ne correspond pas à l'activité observée.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs plus petits : 25 % | Managers : 50 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une approche descendante et ascendante, dans laquelle l'activité de service nationale est d'abord reconstituée par le biais du taux de pénétration de l'externalisation, puis recoupée avec la réalité côté prestataires. Du côté descendant, nous avons cartographié l'univers adressable de bâtiments et de sites et appliqué des indicateurs tels que la part d'externalisation par utilisateur final, le mix typique de périmètre contractuel entre services techniques et généraux, et l'intensité de service pour des secteurs tels que l'hôtellerie, les infrastructures publiques et les bureaux commerciaux.
Pour maintenir les totaux ancrés dans la réalité, nous avons ajouté des vérifications ascendantes sélectives en utilisant des valeurs de contrats échantillonnées, des fourchettes de prix observées pour des offres groupées courantes (par exemple, nettoyage plus sécurité, ou maintenance MEP plus services énergétiques), et la normalisation des revenus pour les opérateurs multi-services qui déclarent des lignes mixtes. Lorsque la divulgation est limitée, nous avons utilisé des fourchettes conservatrices issues des entretiens primaires, puis appliqué des tests de sensibilité afin qu'un grand contrat ne fausse pas le total national.
Pour les prévisions, nous avons utilisé une analyse de scénarios soutenue par un lissage de courtes séries sur les lignes de coûts stables, car la croissance est influencée par des facteurs pratiques plutôt que par une courbe d'adoption rapide. Les principales variables prospectives comprenaient l'appétit pour l'externalisation dans les secteurs public et privé, l'inflation salariale pour les services généraux à forte intensité de main-d'œuvre, la pression des coûts énergétiques influençant les choix de maintenance, l'occupation liée au tourisme affectant l'utilisation des sites, et le rythme des mises à niveau des bâtiments lié aux programmes d'efficacité énergétique. Ces variables ont été examinées avec les personnes interrogées pour confirmer la direction et la vitesse réaliste du changement avant de finaliser les perspectives.
Validation des Données et Cycle de Mise à Jour
La validation a été effectuée par le biais de multiples vérifications qui recherchent les incohérences entre les résultats du modèle et les signaux indépendants, puis ajustent les hypothèses uniquement lorsque la raison est claire. Nous avons comparé les dépenses implicites de gestion des installations par mètre carré, la répartition entre la valeur des services techniques et généraux, et les hypothèses de part externalisée avec ce que les gestionnaires d'installations et les prestataires observent dans les contrats actifs.
Avant la validation finale, nous avons examiné les anomalies telles que les variations brusques de prix, les mix sectoriels inhabituels ou les fluctuations importantes d'une année sur l'autre avec un autre analyste. Des appels de suivi ont été déclenchés lorsque l'écart restait inexpliqué. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements de politique affectant les opérations des bâtiments ou une évolution des volumes de marchés publics. Juste avant la livraison, une vérification finale est effectuée afin que les chiffres reflètent les dernières données disponibles.
Comparaison du Dimensionnement du Marché de la Gestion des Installations en Grèce par Mordor Intelligence avec d'Autres Estimations Publiées
Il est courant de voir différentes tailles de marché pour la gestion des installations, car le périmètre de services peut être défini de plusieurs façons, et parce que certaines estimations intègrent des activités adjacentes qui se situent près de la gestion des installations mais ne sont pas toujours contractées en tant que telles. Les différences proviennent également de la manière dont l'activité interne est traitée, de l'année utilisée pour la tarification et de la façon dont le calendrier de conversion des devises est géré.
L'écart principal provient de la question de savoir si les estimations intègrent les dépenses importantes de mise à niveau et de rénovation ponctuelles des bâtiments dans les totaux de gestion des installations, alors que Mordor Intelligence comptabilise les services récurrents d'exploitation et de maintenance et exclut les travaux de construction et de réhabilitation pilotés par des projets. Un autre facteur est le taux de pénétration de l'externalisation supposé par utilisateur final, car l'hôtellerie, les infrastructures publiques et les bureaux commerciaux peuvent avoir des taux de couverture contractuelle très différents en Grèce. Le calendrier d'actualisation est également important, car les lignes de coûts liées à la main-d'œuvre et à l'énergie évoluent rapidement et peuvent faire varier les valeurs annuelles des contrats même lorsque les volumes restent stables.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,98 milliard USD (2025) | |
| Revue Professionnelle A | 1,94 milliard USD (2024) | Utilise des commentaires sur le chiffre d'affaires en EUR pour le secteur et les convertit à un taux au comptant sans alignement sur le calendrier des contrats, et il n'est pas clair si la gestion des installations interne est partiellement incluse via les dépenses d'exploitation générales. |
| Cabinet de Conseil Régional B | 2,45 milliards USD (2025) | Semble inclure les travaux de rénovation à forte intensité capitalistique et les projets de rénovation énergétique dans la gestion des installations, ce qui gonfle le total lorsque les mises à niveau publiques et liées au tourisme sont élevées au cours d'une année donnée. |
Sur les trois valeurs, l'écart s'explique principalement par ce qui est traité comme des services de gestion des installations récurrents par rapport aux travaux de construction pilotés par des projets, suivi de différentes hypothèses d'externalisation et de tarification. En rattachant le total aux périmètres de services contractualisables, puis en le vérifiant par rapport aux données pratiques de taux et de mix issues des entretiens, nous maintenons un dimensionnement reproductible et facile à auditer d'une année sur l'autre.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché grec de la gestion des installations en 2026 ?
Il devrait atteindre 2,10 milliards USD en 2026, en route vers 2,63 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de gestion des installations intégrée en Grèce ?
Les obligations de reporting ESG, les rénovations intelligentes financées par le MRR et les chaînes hôtelières multinationales qui exigent une responsabilité à prestataire unique poussent les occupants vers des contrats intégrés.
Quelle est la croissance attendue de la catégorie des services généraux sur la période de prévision ?
Les services généraux devraient croître à 4,15 % jusqu'en 2031 ; cependant, les services généraux axés spécifiquement sur la restauration devraient se développer à un TCAC de 5,20 % jusqu'en 2031.
Pourquoi les marges des services techniques sont-elles sous pression ?
Les pénuries de compétences dans les métiers du CVC et de l'électricité font monter les salaires, tandis que les actifs plus anciens nécessitent encore des mises à niveau techniques intensives, comprimant la rentabilité des prestataires.
Comment les fonds FRR de l'UE affecteront-ils le secteur ?
Les apports du FRR équivalant à 3,6 % du PIB financent des rénovations écoénergétiques et des infrastructures numériques, créant des opportunités de maintenance pluriannuelles une fois les travaux de construction achevés.
Comment les fonds du MRR de l'UE affecteront-ils le secteur ?
Les flux du MRR équivalant à 3,6 % du PIB financent des rénovations écoénergétiques et des infrastructures numériques, créant des opportunités de maintenance pluriannuelles une fois la construction achevée.