
Taille et parts du marché de la mammographie au Brésil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 49.14 Millions de dollars américains |
| Taille du Marché (2026) | 53.18 Millions de dollars américains |
| Taille du Marché (2031) | 78.91 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 8.22 % |
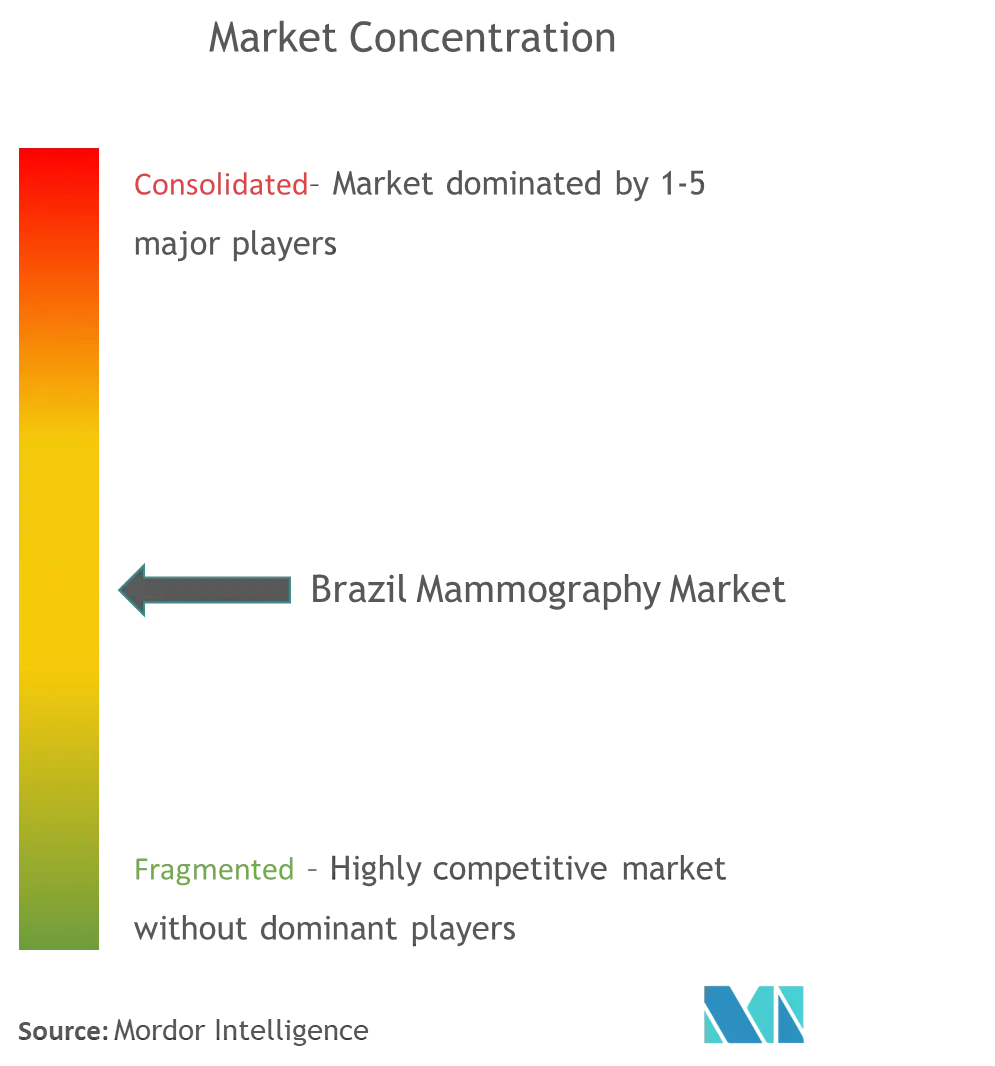
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la mammographie au Brésil par Mordor Intelligence
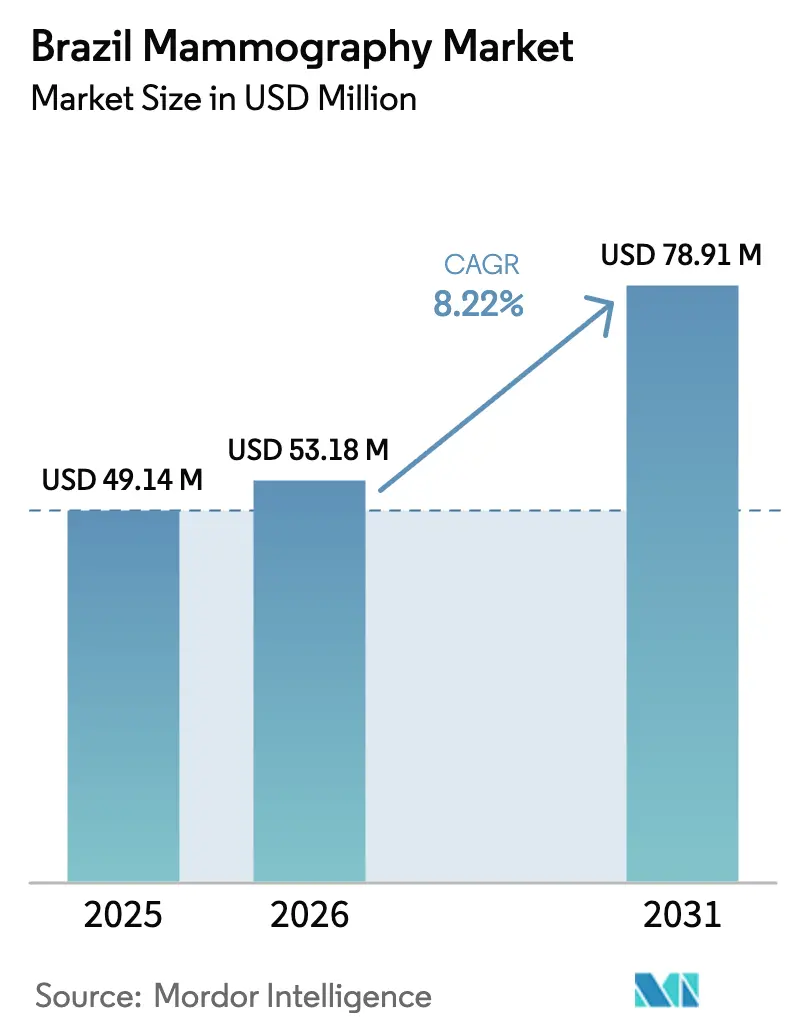
La taille du marché de la mammographie au Brésil devrait passer de 49,14 millions USD en 2025 à 53,18 millions USD en 2026 et devrait atteindre 78,91 millions USD d'ici 2031, avec un TCAC de 8,22 % sur la période 2026-2031. Cette croissance proche de deux chiffres reflète le programme d'investissement pluriannuel du gouvernement dans le complexe industriel de la santé domestique, la conversion rapide des équipements analogiques vers les plateformes numériques et de tomosynthèse, ainsi que le déploiement progressif des initiatives de dépistage à l'échelle nationale dans le cadre du Système de Santé Unifié (SUS). Les approbations accélérées de produits dans le cadre de la RDC 751/2022 de l'ANVISA raccourcissent les délais de mise sur le marché des systèmes importés, permettant aux fournisseurs mondiaux de lancer de nouveaux modèles adaptés aux flux de travail cliniques locaux. Le remboursement par le secteur privé de la tomosynthèse mammaire 3D et des rapports assistés par IA catalyse un cycle de mise à niveau parmi les chaînes de diagnostic à fort volume, tandis que les programmes de dépistage mobile comblent les lacunes d'accès dans les municipalités reculées. Ces facteurs interconnectés créent une trajectoire de croissance évolutive et axée sur la technologie pour le marché de la mammographie au Brésil.
Principaux points à retenir du rapport
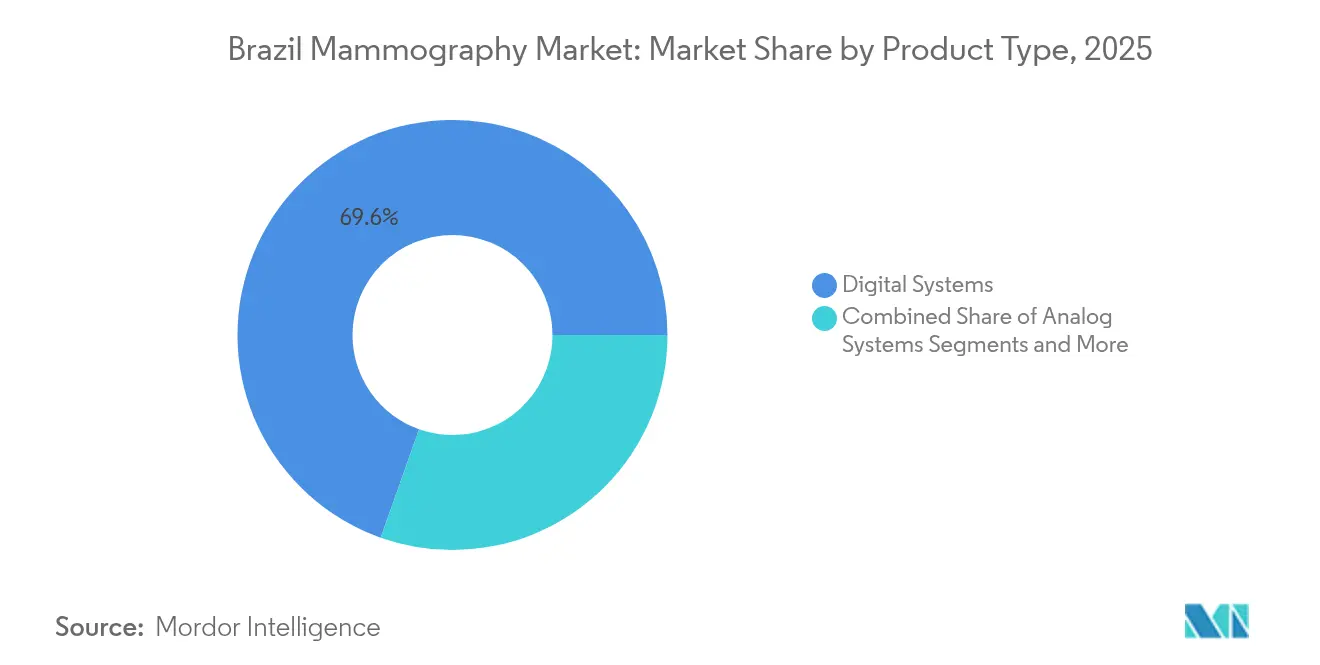
- Par type de produit, les systèmes numériques ont dominé avec une part de marché de la mammographie au Brésil de 69,58 % en 2025, tandis que la tomosynthèse mammaire devrait progresser à un TCAC de 9,31 % jusqu'en 2031.
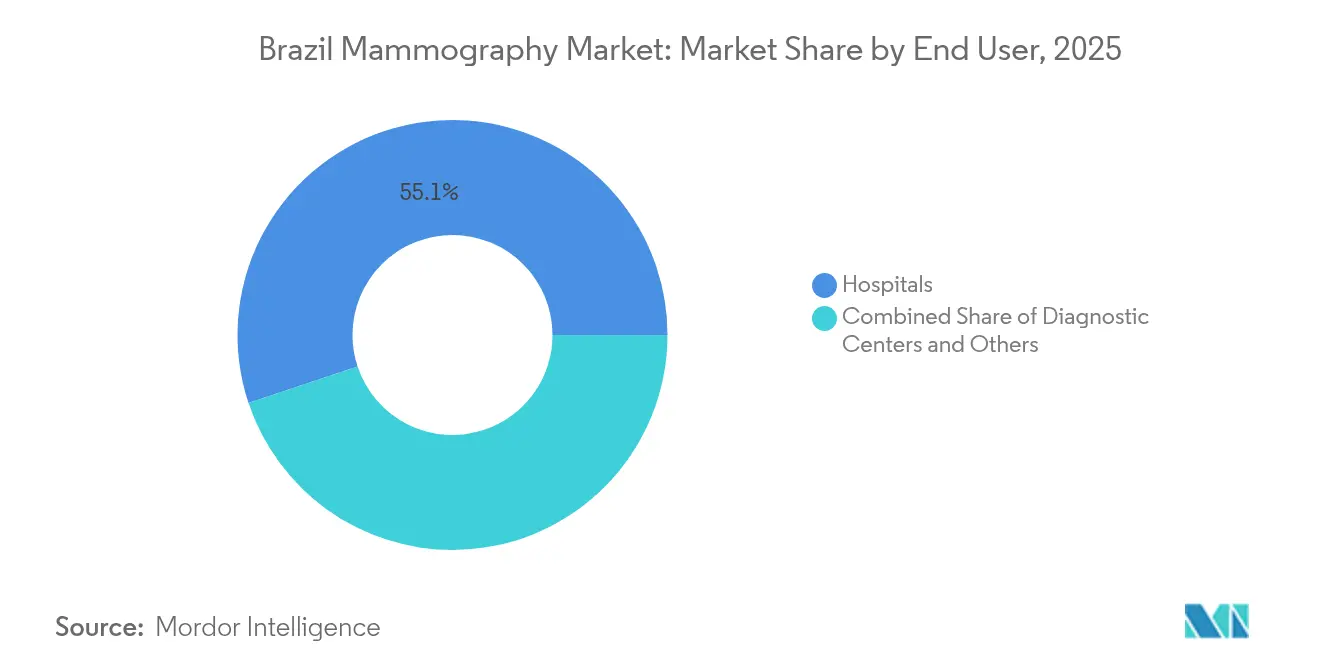
- Par utilisateur final, les hôpitaux représentaient 55,12 % de la taille du marché de la mammographie au Brésil en 2025 ; les centres de diagnostic devraient afficher le TCAC le plus rapide, soit 9,58 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la mammographie au Brésil
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) Impact sur le TCAC prévu | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Charge croissante du cancer du sein | +2.1% | Nationale, avec un impact plus élevé dans les régions Sud-Est et Sud | Long terme (≥ 4 ans) |
| Déploiement de programmes nationaux de dépistage financés par le gouvernement | +1.8% | Nationale, en priorisant les régions Nord et Nord-Est | Moyen terme (2-4 ans) |
| Conversion rapide du secteur privé de l'analogique au numérique/à la tomosynthèse | +2.3% | Régions Sud-Est et Sud, en expansion vers le Nord-Est | Court terme (≤ 2 ans) |
| Expansion du remboursement de la tomosynthèse 3D | +1.2% | Nationale, avec adoption précoce dans le secteur de la santé privé | Moyen terme (2-4 ans) |
| Outils de détection assistée par ordinateur alimentés par l'IA améliorant la productivité des radiologues | +1.4% | Grands centres urbains, en expansion vers les pôles régionaux | Court terme (≤ 2 ans) |
| Unités de dépistage mobile atteignant les régions mal desservies | +0.5% | Régions Nord et Nord-Est, zones rurales à l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Charge croissante du cancer du sein
L'incidence annuelle de 73 610 nouveaux cas de cancer du sein féminin en 2023 et la notification qu'un diagnostic sur 3 survient chez des femmes de moins de 50 ans élargissent la cohorte cible pour l'imagerie de routine[1]Instituto Nacional de Câncer, "Estatísticas de câncer," INCA.GOV.BR. Les sociétés cliniques recommandent désormais d'abaisser l'âge d'entrée dans le dépistage SUS à 40 ans, ce qui pourrait élargir la population éligible de 40 %. La détection tardive plus élevée dans les régions dépendantes du SUS accentue la focalisation politique sur le diagnostic précoce, stimulant les dépenses d'investissement en infrastructures d'imagerie. Ensemble, ces forces épidémiologiques et politiques soutiennent la demande de base pour toutes les catégories de produits au sein du marché de la mammographie au Brésil.
Déploiement de programmes nationaux de dépistage financés par le gouvernement
Le PAC Saúde 2025 alloue 1,8 milliard USD pour 180 000 nouvelles unités d'équipements de santé, réservant des systèmes de mammographie pour les cliniques de base dans les zones mal desservies. Le programme « Mulheres de Peito » de São Paulo permet aux femmes âgées de 50 à 69 ans de planifier elles-mêmes leurs examens, et sa flotte mobile a effectué plus de 24 000 dépistages dans 47 villes en 2023. La nouvelle règle de navigation oncologique (Portaria 6 592/2025) impose un acheminement rapide du soupçon au traitement, augmentant indirectement le débit d'imagerie. Ces programmes centraux et étatiques institutionnalisent le volume et constituent le socle futur du marché de la mammographie au Brésil.
Conversion rapide du secteur privé de l'analogique au numérique/à la tomosynthèse
Des chaînes privées telles que Beneficência Portuguesa et Hospital da Baleia ont dépensé plus de 1,2 million USD par site pour installer des unités numériques, augmentant la capacité mensuelle de 177 % et les références diagnostiques de 16 %. Les systèmes analogiques approchant de l'obsolescence, les achats de remplacement sont concentrés dans les budgets 2025-2027. Le positionnement concurrentiel, le débit de patients plus élevé et la synergie avec les flux de travail IA accélèrent les cycles d'investissement, soutenant la demande en équipements haut de gamme au sein du marché de la mammographie au Brésil.
Expansion du remboursement de la tomosynthèse 3D
Les règles de coparticipation de l'ANS plafonnent les frais restant à la charge du patient à 40 %, modérant la sensibilité aux prix pour l'imagerie avancée. Des études économiques évaluées par les pairs confirment que la tomosynthèse associée aux vues synthétiques est rentable dans le cadre des pratiques brésiliennes, renforçant l'acceptation des payeurs. Cependant, des pertes de souscription soutenues de 18 milliards USD pour les régimes de santé entre 2021 et 2023 nécessitent une expansion sélective des prestations, limitant l'adoption précoce de la tomosynthèse aux produits de gamme supérieure. Néanmoins, la clarté du remboursement continue de renforcer le pipeline de mise à niveau du marché de la mammographie au Brésil.
Analyse de l'impact des facteurs contraignants*
| Facteur contraignant | (~) Impact sur le TCAC prévu | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie de radiologues en dehors des métropoles de premier rang | -1.1% | Régions Nord et Nord-Est, municipalités de l'intérieur | Long terme (≥ 4 ans) |
| Gel des budgets d'équipements en capital dans les hôpitaux publics | -0.8% | Nationale, affectant particulièrement les régions dépendantes du SUS | Moyen terme (2-4 ans) |
| Préoccupations concernant la dose de rayonnement cumulée lors des dépistages répétés | -0.4% | Nationale, affectant la fréquence des recommandations de dépistage | Moyen terme (2-4 ans) |
| Barrières logistiques pour les unités mobiles dans les régions Nord et Nord-Est | -0.3% | Régions Nord et Nord-Est, zones rurales reculées | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de radiologues en dehors des métropoles de premier rang
Seuls 15 % des imageurs mammaires certifiés exercent dans les régions Nord et Nord-Est, limitant le débit malgré la disponibilité croissante des équipements. Des incitations fédérales totalisant 86 millions USD dans le cadre du programme « Agora Tem Especialistas » visent à relocaliser les médecins, mais l'adhésion reste faible [2]Governo Federal, "Agora Tem Especialistas," SECOM.GOV.BR . Le décalage entre le déploiement technologique et la distribution des spécialistes tempère l'expansion des capacités et ralentit les courbes d'adoption dans les marchés reculés au sein du marché de la mammographie au Brésil.
Gel des budgets d'équipements en capital dans les hôpitaux publics
Les hôpitaux municipaux ont fait face à un gel de 12 mois sur les achats discrétionnaires en 2024, retardant les remplacements prévus et prolongeant les cycles de vie des équipements analogiques. Le PAC Saúde 2025 réalloue des fonds fédéraux pour contourner les contraintes locales, mais les cycles de passation de marchés restent allongés, créant un frein dans le segment public du marché de la mammographie au Brésil.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la transformation numérique accélère l'adoption de la tomosynthèse
Les systèmes numériques contrôlaient 69,58 % du marché de la mammographie au Brésil en 2025 en raison de la qualité d'image supérieure, de l'intégration PACS et d'une exposition aux rayonnements plus faible. La taille du marché de la mammographie au Brésil pour la tomosynthèse mammaire devrait s'étendre à un TCAC de 9,31 %, portée par des réductions des faux positifs allant jusqu'à 40 % et une meilleure visibilité des lésions dans les seins denses. Les unités analogiques subsistent principalement dans les municipalités à faibles revenus, mais sont destinées à être remplacées dans le cadre des subventions fédérales d'équipement. La mammographie avec rehaussement de contraste et l'imagerie moléculaire du sein occupent des niches émergentes à forte marge dans les hôpitaux privés haut de gamme.
L'adoption croissante de l'IA multiplie la valeur clinique des plateformes numériques. Les mises en œuvre à Beneficência Portuguesa ont atteint une précision diagnostique de 97 %, illustrant comment les mises à jour logicielles tirent parti du matériel installé pour améliorer la performance clinique et le potentiel de remboursement. Les mandats d'assurance qualité de la RDC 611/2022 de l'ANVISA favorisent les établissements qui investissent dans une technologie numérique conforme, consolidant les gains de parts supplémentaires pour le segment numérique au sein du marché de la mammographie au Brésil.


Par utilisateur final : les centres de diagnostic stimulent l'expansion du marché
Les hôpitaux ont capté 55,12 % des parts du marché de la mammographie au Brésil en 2025, ancrés par des services oncologiques intégrés et des réseaux de référence établis. Pourtant, les centres de diagnostic devraient croître à un TCAC de 9,58 % jusqu'en 2031, portés par la commodité ambulatoire, des coûts de procédures plus faibles et des cycles de rendez-vous plus rapides. La taille du marché de la mammographie au Brésil attribuable aux centres de diagnostic pourrait doubler sur la période de prévision, à mesure que les chaînes se développent à l'échelle nationale et utilisent l'IA pour compenser les pénuries de radiologues.
Des investissements tels que le partenariat de 4,0 millions USD de dr.consulta avec Canon Medical illustrent l'appétit du secteur pour l'imagerie de pointe. Le réseau de 1 000 unités ambulatoires de Rede D'Or fusionne davantage les environnements hospitaliers et diagnostiques, créant des modèles hybrides qui soutiennent le volume et diversifient l'exposition aux payeurs. Les fourgons de dépistage mobile, regroupés dans la catégorie « Autres », étendent la portée aux populations rurales et amplifient la base adressable totale du marché de la mammographie au Brésil.
Analyse géographique
Les contrastes régionaux définissent les opportunités de marché. Le Sud-Est a réalisé 1,86 million de mammographies de dépistage SUS en 2022, contre 141 000 dans le Nord, un écart de 13 fois illustrant la concentration des infrastructures. São Paulo pilote régulièrement de nouveaux modèles de prestation de services, tels que le dépistage auto-planifié et la lecture assistée par IA, créant des effets de démonstration adoptés par les États voisins. Le Sud affiche le taux de dépistage per capita le plus élevé, reflétant des revenus des ménages plus élevés et une couverture d'assurance privée dense, des facteurs qui sous-tendent les ventes de systèmes haut de gamme sur le marché de la mammographie au Brésil.
Les régions Nord et Nord-Est représentent une croissance latente. Le PAC Saúde 2025 dirige 22 millions USD vers l'Amazonas et 21 millions USD vers le Maranhão pour le déploiement d'équipements, posant les bases matérielles là où les distances de déplacement des patients pour les soins oncologiques sont en moyenne de 448 km. Le financement de développement FNE de 8,7 milliards USD pour les petites entreprises en 2024 catalyse les startups d'imagerie privée dans les villes secondaires, diversifiant davantage l'offre de services. Ces leviers politiques et financiers préparent collectivement le marché de la mammographie au Brésil à un rattrapage régional exceptionnel.
Paysage réglementaire
Les dispositifs médicaux au Brésil sont réglementés par l'ANVISA, et les systèmes de mammographie doivent respecter des exigences couvrant à la fois l'enregistrement des dispositifs et les contrôles de sûreté radiologique au niveau des services. Pour l'entrée sur le marché, les fournisseurs suivent les procédures de l'ANVISA définies par la RDC 751/2022 pour la classification basée sur le risque et l'autorisation de mise sur le marché. Pour accélérer l'intégration des systèmes importés, l'ANVISA a également reconnu des mécanismes de reliance, tels que l'acceptation des approbations de la FDA et de Santé Canada via l'IN 290/2024, ce qui peut réduire le délai de mise sur le marché des plateformes numériques et de tomosynthèse renouvelées.
Du côté des sites d'utilisation, les prestataires de mammographie doivent opérer dans le respect des exigences sanitaires et de radioprotection applicables aux services de radiologie, conformément à la RDC 330/2019. Les exigences techniques et de contrôle qualité spécifiques à la modalité sont définies par l'IN 92/2021 pour la mammographie. Les dispositifs de classe III et IV nécessitent une certification GMP de l'ANVISA, et les équipements électromédicaux doivent également répondre à la certification obligatoire de l'INMETRO, renforçant ainsi la demande de services d'installation, d'étalonnage et d'assurance qualité périodique conformes, en complément des ventes d'équipements.
Analyse de la chaîne de valeur
La chaîne de valeur de la mammographie au Brésil débute avec les fabricants d'équipement d'origine (OEM) mondiaux et leurs filiales ou distributeurs locaux, incluant le support de service et d'applications. Elle se poursuit par l'acquisition dans les hôpitaux et centres de diagnostic, l'installation, les tests de réception menés par des physiciens, et la maintenance préventive continue, avant l'acquisition d'images, le compte rendu et l'orientation vers les parcours oncologiques. L'accès et la génération de demande sont liés aux flux d'entrée et d'orientation du dépistage du SUS, tandis que les chaînes de diagnostic privées ont tendance à passer plus rapidement au numérique et à la tomosynthèse, et intègrent de plus en plus l'IA et des logiciels de flux de travail dans la prestation de services.
La concurrence entre fournisseurs est façonnée par la dynamique d'achat et de distribution. Dans le secteur public, l'acquisition passe généralement par des enchères inversées électroniques (pregao eletronico) sur des plateformes telles que Compras.gov.br, où la compétitivité des prix et la documentation de conformité sont déterminantes. Les appels d'offres peuvent également inclure une Margem de Preferencia de 8 % à 25 % pour les dispositifs fabriqués localement, ce qui influe sur les stratégies de localisation, d'assemblage et de contenu local. Le parc installé et la capacité de service restent géographiquement concentrés, la distribution des équipements étant davantage orientée vers le Sud-Est (47,4 % des unités) que vers le Nord (6 %), ce qui accroît le besoin de couverture régionale des services, de garanties de disponibilité et de flux de travail pour les programmes mobiles dans les zones mal desservies.
Paysage concurrentiel
Le marché de la mammographie au Brésil présente une concentration modérée. Les fabricants mondiaux — Hologic, GE Healthcare, Siemens Healthineers — détiennent collectivement la part du lion de la capacité installée, en s'appuyant sur des portefeuilles larges et des réseaux de service en pays. L'acceptation par la RDC 751/2022 et l'IN 290/2024 de l'ANVISA des approbations de la FDA et de Santé Canada raccourcit les délais et encourage les actualisations rapides de modèles, comme en témoignent les lancements de la Pristina Via™ de GE et du Genius AI Detection PRO de Hologic en 2025.
L'intensité concurrentielle se déplace du matériel vers les écosystèmes d'IA intégrés. La plateforme de détection assistée par ordinateur de Lunit analyse désormais 1 million de mammographies par an dans plus de 200 sites aux États-Unis et est en cours de localisation pour les flux de travail en portugais, illustrant des stratégies d'expansion axées sur les logiciels.
Les innovateurs nationaux comme Huna ciblent les biomarqueurs non imagerie, élargissant l'entonnoir diagnostique et redéfinissant les frontières du marché. La différenciation des services par le biais de rapports cloud clés en main, d'acquisition sans clic et de flux de travail mobiles devient rapidement le principal champ de bataille sur le marché de la mammographie au Brésil.
Leaders du secteur de la mammographie au Brésil
GE Healthcare
Siemens AG
Planmed OY
Hologic Inc.
Fujifilm Holdings Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'expansion, sous l'effet des politiques publiques, de la cohorte éligible au dépistage crée un espace opérationnel clair, en particulier là où les prestataires doivent transformer cette demande en une exécution durable malgré une infrastructure inégale. La Lei 15.284/2025 élargit l'accès public à la mammographie au sein du SUS pour les femmes à partir de 40 ans, tandis que des organismes professionnels tels que la CBR, la SBM et la FEBRASGO préconisent un dépistage annuel pour les femmes âgées de 40 à 74 ans, ainsi que l'adoption de la mammographie numérique et de la tomosynthèse mammaire. Ces évolutions renforcent l'attrait pour des solutions axées sur le débit, adaptées à la fois aux flux de travail du SUS et aux besoins de productivité des chaînes privées, notamment une acquisition plus rapide, un contrôle qualité standardisé et un triage et un compte rendu assistés par IA.
Les écarts d'accès régionaux et les mécanismes d'achat restreignent l'ensemble des opportunités à court terme pour les fournisseurs et les prestataires de services. La concentration observée (Sud-Est à 47,4 % des unités contre 6 % dans le Nord) révèle un écart de couverture en équipements et en services qui favorise les configurations portables, l'activation du dépistage mobile et la gestion d'images connectée au cloud pour étendre la capacité de lecture spécialisée au-delà des grandes métropoles de premier rang. Pour la demande du SUS, les fournisseurs doivent se préparer aux processus d'appel d'offres de Compras.gov.br, à la concurrence par enchères inversées et à la documentation couvrant la conformité ANVISA et INMETRO, y compris la capacité à concourir dans le cadre des règles de Margem de Preferencia. Dans le secteur privé, les cycles de mise à niveau favorisent les fournisseurs capables d'associer des systèmes numériques ou de tomosynthèse à des logiciels de flux de travail, à la formation et à des contrats de service sur l'ensemble du cycle de vie afin de maintenir l'utilisation et la disponibilité.
Développements récents du secteur
- Avril 2026 : GE HealthCare a élargi sa collaboration mondiale avec DeepHealth (RadNet) afin d'intégrer des outils de mammographie assistés par IA et des solutions de flux de travail pour le dépistage du cancer du sein dans les systèmes de mammographie GE HealthCare. Cette intégration élargit le dépistage assisté par IA sur les dispositifs et réseaux au Brésil, renforçant l'orientation du marché vers des flux de travail numériques et pilotés par l'IA.
- Septembre 2025 : GE HealthCare a conclu un partenariat stratégique avec Hapvida pour équiper l'installation Unidade Avancada Brigadeiro à São Paulo en tant que partenaire exclusif en technologie médicale, avec les systèmes de mammographie Pristina. Ce déploiement marque l'établissement d'un pôle de diagnostic phare au Brésil, élargissant le parc installé de GE et son attrait en matière de flux de travail assisté par IA dans les réseaux privés à fort volume.
- Février 2025 : GE HealthCare a fait don d'une unité de mammographie numérique Senographe Crystal Nova à l'Hospital de Esperanca à São Paulo, augmentant ainsi le débit d'examens. Cette contribution au secteur public élargit la présence de GE au Brésil et apporte des améliorations mesurables du débit sur un marché clé.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette méthodologie, le marché brésilien de la mammographie est défini comme les revenus générés par les systèmes de mammographie et le matériel connexe installés et utilisés au Brésil pour l'imagerie mammaire dans les contextes de dépistage et de diagnostic, dans les établissements de santé publics et privés.
Exclusions du périmètre : nous excluons les modalités d'imagerie diagnostique plus larges, les systèmes de radiographie générale, et les services cliniques en aval facturés en tant que procédures d'imagerie plutôt qu'en tant que revenus d'équipement.
Aperçu de la segmentation
- Par type de produit
- Systèmes numériques
- Systèmes analogiques
- Tomosynthèse mammaire
- Autres types de produits
- Par utilisateur final
- Hôpitaux
- Centres de diagnostic
- Autres
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte de la demande et pour ancrer des hypothèses pouvant être vérifiées de manière indépendante. Nous nous sommes appuyés sur des références de santé publique et de dépistage provenant de sources telles que les publications du ministère de la Santé brésilien, les statistiques sur le cancer de l'INCA, les tableaux d'activité des procédures et établissements de DATASUS, ainsi que les mises à jour réglementaires et d'enregistrement des dispositifs de l'ANVISA.
Pour traduire ce contexte en un modèle de dimensionnement exploitable, nous avons également examiné des indicateurs plus larges de dépenses de santé et de parc d'établissements provenant de sources telles que l'IBGE et les indicateurs de santé de la Banque mondiale, ainsi que des revues de radiologie et d'oncologie évaluées par des pairs traitant des taux de dépistage et des freins à l'adoption. Les dépôts d'entreprises, les présentations aux investisseurs, les communiqués de presse et les sites d'associations ont été examinés pour suivre les évolutions du mix produit, comme la conversion numérique et l'adoption de la tomosynthèse. Dans certains cas, des abonnements payants relatifs aux données financières d'entreprises et à l'actualité ont permis de valider le calendrier des livraisons et l'orientation des prix, et les hypothèses ont ensuite été maintenues alignées sur ce que les personnes interrogées ont confirmé. Les sources listées ici sont illustratives, et de nombreux autres documents et références publics ont été utilisés pour les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce qui est réellement acheté et utilisé à travers le Brésil, puis sur la mise à l'épreuve des hypothèses issues de la recherche documentaire. Nous avons échangé avec un ensemble d'exploitants de centres d'imagerie, de responsables de radiologie hospitalière, d'équipes d'achat et biomédicales, de distributeurs et de partenaires de services. La couverture a été équilibrée entre les principaux États et les villes plus petites, où les contraintes d'accès peuvent affecter l'utilisation.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 32 % | Cadres dirigeants : 17 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs plus petits : 17 % | Managers : 51 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une construction descendante du pool de demande, utilisant l'intensité de dépistage propre au Brésil et les besoins du parc installé pour reconstituer les revenus annuels des équipements, puis a été recoupé à l'aide d'approximations ascendantes sélectives, comme des PVM de systèmes échantillonnés multipliés par les volumes observés de remplacement et de nouvelles installations. Le modèle sépare la valeur de l'analogique, du numérique et de la tomosynthèse en appliquant des parts d'adoption et un calendrier de mise à niveau validés lors des entretiens, puis les totaux sont ajustés lorsque le schéma d'utilisation implicite ne correspond pas à la réalité au niveau des établissements.
Les principales données d'entrée comprenaient la cohorte d'âge éligible au dépistage, les volumes d'examens de mammographie rapportés et les signaux d'arriérés, la répartition public/privé de la prestation d'imagerie, les cycles de remplacement typiques des systèmes fixes, et la part des sites passant au numérique et à la 3D. Pour les prévisions, une analyse de scénarios a été utilisée afin de tester comment des cycles d'appels d'offres publics plus rapides, une tarification des importations influencée par le taux de change, et une évolution du remboursement de l'imagerie avancée pourraient modifier le calendrier des achats. Lorsque les données ascendantes étaient incomplètes pour les plus petits prestataires, les lacunes ont été traitées à l'aide du nombre d'établissements par région et de l'intensité moyenne de systèmes par site, puis revérifiées via les retours des canaux de distribution.
Validation des données et cycle de mise à jour
Les résultats ont été validés au moyen de multiples vérifications afin que les chiffres finaux ne dépendent pas d'une seule source de données. Nous avons comparé les revenus d'équipement implicites à des signaux indépendants tels que les volumes de procédures, le nombre d'établissements et un calcul réaliste du remplacement, et tout écart important a déclenché une révision des hypothèses ainsi que des questions de suivi auprès des personnes interrogées.
Avant validation finale, un autre analyste examine la logique du modèle, la cohérence des unités et les variations d'une année sur l'autre, puis les anomalies sont documentées et résolues. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs surviennent, tels que des changements réglementaires majeurs, des mouvements de change importants ou des cycles de marchés publics d'une ampleur inhabituelle. Juste avant la livraison, les dernières publications et actualités publiques sont réexaminées afin que les clients reçoivent une vision actualisée.
Comparaison du dimensionnement du marché brésilien de la mammographie de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées peuvent diverger car la ligne de revenus comptabilisée n'est pas toujours la même, et parce que le rythme supposé de remplacement et de mise à niveau peut varier considérablement selon la source de données. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur les volumes de procédures et une autre davantage sur les livraisons d'équipements, ces deux indicateurs pouvant évoluer dans des directions différentes une année donnée.
Certains chiffres externes semblent intégrer un panier d'équipements d'imagerie mammaire plus large ou ajouter des dépenses d'imagerie connexes au-delà des ventes de systèmes, ce qui gonfle rapidement les totaux. Dans notre construction, Mordor Intelligence ne comptabilise que les revenus des systèmes de mammographie au Brésil et exclut du marché la facturation des services et des procédures, de sorte que le total reste lié à un comportement d'achat et de remplacement pouvant être validé.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 49,14 millions USD (2025) | |
| Éditeur professionnel A | 44,97 millions USD (2024) | Utilise une année de référence différente et semble traiter la valeur comme une estimation ponctuelle unique sans distinguer clairement les évolutions de prix de l'analogique, du numérique et de la tomosynthèse, ce qui peut sous-estimer la croissance de valeur induite par les mises à niveau. |
| Blog spécialisé B | 51,00 millions USD (2025) | Suggère un périmètre plus large et une fenêtre de prévision plus longue, et le niveau de la valeur implique soit l'ajout de catégories d'imagerie mammaire connexes, soit des prix de vente moyens supposés plus élevés, sans vérifications visibles au regard des cycles de remplacement et du mix d'établissements. |
Pris ensemble, l'écart s'explique principalement par les limites de périmètre et la manière dont la tarification et le calendrier des mises à niveau sont traités d'une année sur l'autre. En maintenant des données d'entrée traçables à la demande de dépistage, à l'activité des établissements et à un calcul réaliste du remplacement, l'estimation reste reproductible et plus facile à éprouver lorsque les hypothèses évoluent.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la mammographie au Brésil ?
La taille du marché de la mammographie au Brésil devrait atteindre 53,18 millions USD en 2026 et croître à un TCAC de 8,22 % pour atteindre 78,91 millions USD d'ici 2031.
À quel rythme les revenus des équipements de mammographie devraient-ils se développer au Brésil ?
Les ventes devraient croître à un TCAC de 8,22 % entre 2026 et 2031.
Qui sont les acteurs clés du marché de la mammographie au Brésil ?
GE Healthcare, Siemens AG, Planmed OY, Hologic Inc. et Fujifilm Holdings Corporation sont les principales entreprises opérant sur le marché de la mammographie au Brésil.
D'où provient la croissance la plus rapide des utilisateurs finaux ?
Les centres de diagnostic sont en voie d'atteindre un TCAC de 9,58 % jusqu'en 2031.
Dernière mise à jour de la page le:



