
Taille et part du marché de la mammographie en Corée du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 79.64 Millions de dollars américains |
| Taille du Marché (2026) | 86.63 Millions de dollars américains |
| Taille du Marché (2031) | 131.94 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 8.78 % |
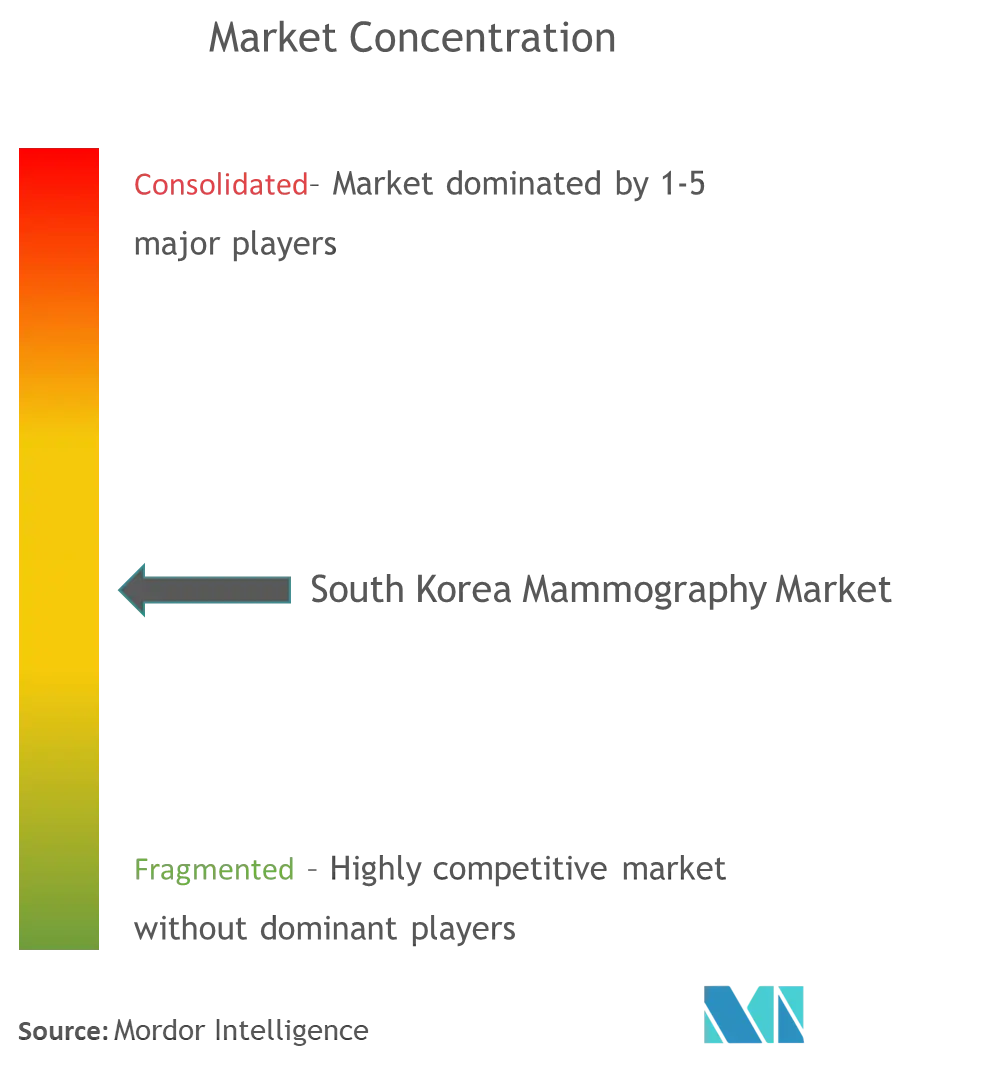
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la mammographie en Corée du Sud par Mordor Intelligence
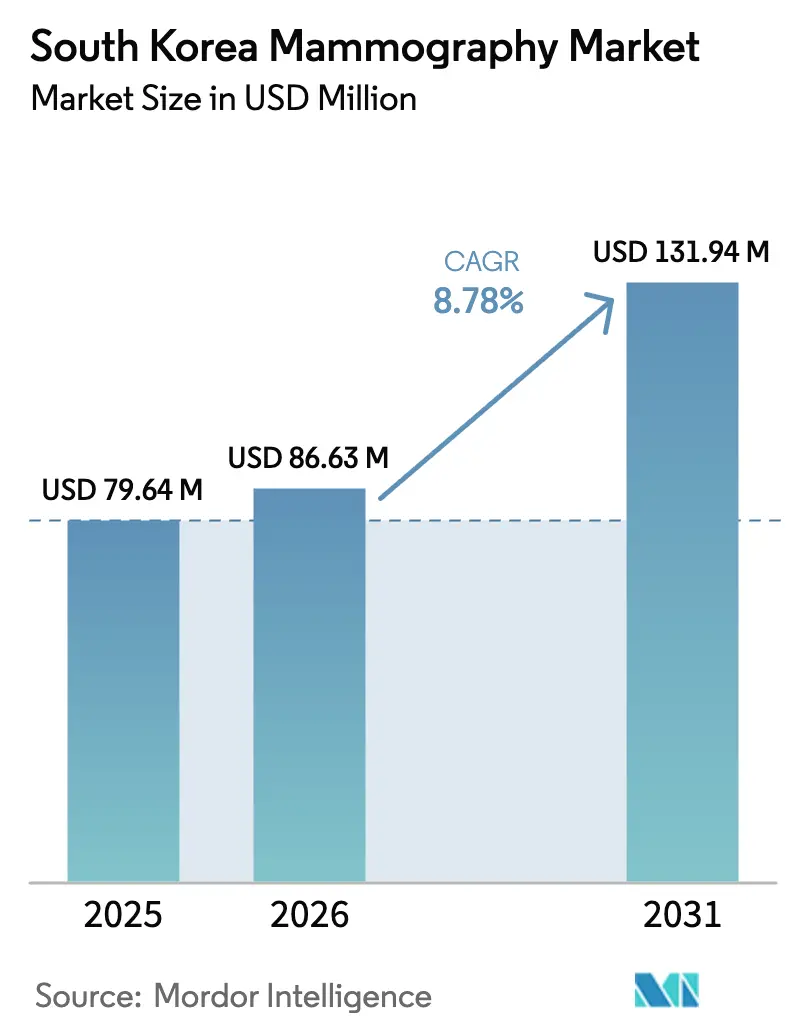
La taille du marché de la mammographie en Corée du Sud en 2026 est estimée à 86,63 millions USD, en progression par rapport à la valeur de 2025 de 79,64 millions USD, avec des projections pour 2031 indiquant 131,94 millions USD, croissant à un CAGR de 8,78% sur la période 2026-2031. Le vieillissement démographique, l'élargissement du remboursement du Programme national de dépistage du cancer (PNDC) et l'adoption rapide des outils d'intelligence artificielle (IA) sont les forces centrales propulsant le marché de la mammographie en Corée du Sud. La tomosynthèse mammaire numérique (TMN) remplace la mammographie 2D comme référence clinique, tandis que les cadres d'assurance qualité (AQ) à distance activés par la 5G réduisent les inégalités géographiques en matière d'interprétation des images. Les hôpitaux ancrent toujours les volumes d'acquisition, mais les cliniques spécialisées du sein gagnent des parts en proposant des parcours centrés sur la patiente et des délais d'attente plus courts. Le positionnement concurrentiel s'oriente vers des propositions de valeur portées par les logiciels, les fournisseurs locaux tirant parti de leur maîtrise réglementaire pour accélérer leurs cycles de mise sur le marché.
Principaux enseignements du rapport
- Par type de produit, la mammographie numérique a capturé 61,72% de la part de marché de la mammographie en Corée du Sud en 2025 ; la tomosynthèse mammaire devrait se développer à un CAGR de 10,05%, le taux le plus rapide parmi les segments de produits jusqu'en 2031.
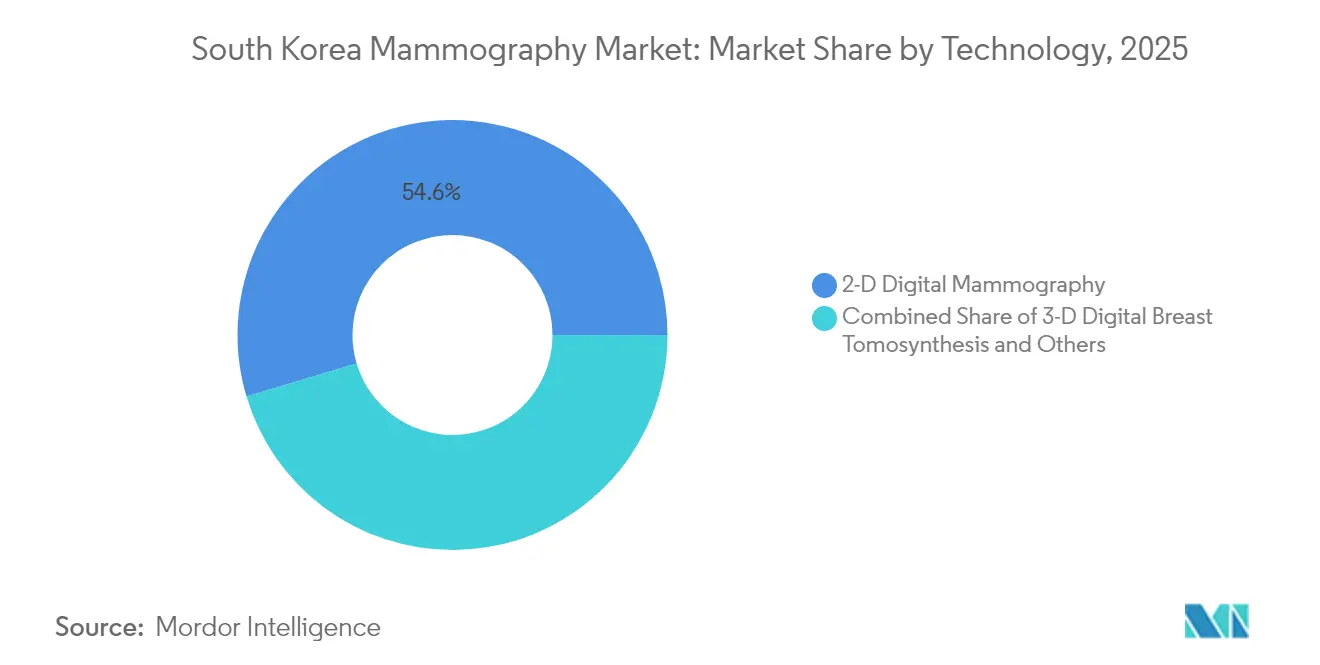
- Par technologie, les systèmes 2D détenaient une part de 54,62% en 2025, tandis que la TMN 3D progresse à un CAGR de 9,83% jusqu'en 2031.
- Par utilisateur final, les hôpitaux représentaient 48,25% de la taille du marché de la mammographie en Corée du Sud en 2025, tandis que les cliniques spécialisées du sein croissent à un CAGR de 9,42%.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la mammographie en Corée du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Incidence croissante du cancer du sein | +2.1% | National, la plus élevée dans les districts urbains | Long terme (≥ 4 ans) |
| Remboursement biennal du dépistage PNDC | +1.8% | National, plus forte dans les régions rurales | Moyen terme (2-4 ans) |
| Remboursement de la tomosynthèse mammaire numérique | +2.3% | Adoption précoce dans la zone métropolitaine de Séoul | Court terme (≤ 2 ans) |
| Détection assistée par ordinateur alimentée par l'IA | +1.9% | Hôpitaux tertiaires à l'échelle nationale | Moyen terme (2-4 ans) |
| Tests de dépistage à base sanguine | +0.8% | Sites pilotes dans les zones métropolitaines | Long terme (≥ 4 ans) |
| Réseaux d'AQ ruraux activés par la 5G | +0.4% | Provinces éloignées hors de Séoul | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Incidence croissante du cancer du sein chez les femmes
Les cas de cancer du sein ont atteint 33 335 en 2025, faisant de cette maladie la tumeur maligne la plus fréquente chez les femmes coréennes [1]Kyu-Won Jung, «Prédiction de l'incidence et de la mortalité par cancer en Corée, 2025», Cancer Research and Treatment, cancerresearchtreatment.org. L'incidence a augmenté de 205,26% entre 1990 et 2021, dépassant largement les moyennes régionales. Le taux de survie relatif à 5 ans a grimpé à 93,6% pour la cohorte 2015-2019, soulignant le bénéfice clinique du programme de dépistage. Les femmes retardent désormais leur maternité et se concentrent dans les environnements urbains, deux corrélats de risque établis. À mesure que la cohorte des 50-59 ans s'élargit, la demande d'appareils de mammographie augmente, renforçant le marché de la mammographie en Corée du Sud.
Élargissement du remboursement du PNDC pour le dépistage biennal
Le PNDC couvre désormais 90% du coût de la mammographie biennale pour les femmes âgées de ≥ 40 ans, éliminant les frais à la charge des patientes [2]Service national d'assurance maladie, «Prestations d'assurance», nhis.or.kr. La participation s'est améliorée, les taux de rappel ont chuté de 17,2% en 2009 à 11,2% en 2020, et les taux de détection ont progressé de 1,5 à 3,1 pour 1 000 dépistages. L'adhésion dans les zones rurales a augmenté le plus rapidement, réduisant les inégalités d'accès historiques. Les décideurs politiques évaluent le remboursement de l'échographie pour les seins denses, ce qui pourrait accroître davantage le volume de dépistage.
Passage rapide à la tomosynthèse mammaire numérique depuis le remboursement de 2023
Le remboursement à parité pour la TMN a débuté en 2023, permettant aux établissements de justifier des investissements en capital de 400 000 à 600 000 USD par unité. La TMN identifie 20 à 65% de cancers invasifs supplémentaires par rapport à la mammographie 2D, un avantage déterminant dans une population où la prévalence du tissu mammaire dense dépasse 70%. Séoul est en tête de l'adoption, mais les hôpitaux provinciaux suivent à mesure que le remboursement atténue le risque d'investissement.
La détection assistée par ordinateur alimentée par l'IA améliore la détection et les flux de travail
Lunit INSIGHT a atteint une performance d'aire sous la courbe de 0,91 dans les ensembles de données TMN. Dans l'étude prospective AI-STREAM, les radiologistes assistés par l'IA ont détecté 140 cancers contre 123 sans assistance, sans augmentation des taux de rappel. L'IA améliore également la spécificité à 93% pour les seins extrêmement denses, s'attaquant à une limitation clé des lecteurs humains. Les hôpitaux intègrent l'IA pour gérer une croissance annuelle de 15 à 20% des volumes de dépistage dans un contexte d'offre stable de radiologistes.
Les tests à base sanguine élargissent l'entonnoir de dépistage
MASTOCHECK mesure trois biomarqueurs protéiques et cible les femmes présentant un tissu dense là où la mammographie est moins sensible. La couverture pilote dans les cliniques urbaines élargit l'entonnoir de dépistage, créant une demande supplémentaire pour le suivi par mammographie diagnostique.
Réseaux d'AQ à distance activés par la 5G pour les cliniques rurales
Samsung Medison et Lunit exploitent des réseaux d'AQ qui transmettent les fichiers TMN via la 5G, permettant aux radiologistes urbains d'examiner les images rurales en quelques minutes. La connectivité mobile réduit le temps de lecture diagnostique de 50%, allégeant la charge de déplacement pour les patientes et ouvrant de nouvelles opportunités de placement d'appareils.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Inquiétudes relatives aux doses de rayonnement chez les femmes dans la quarantaine | −1.2% | Urbain, niveaux d'éducation élevés | Court terme (≤ 2 ans) |
| Distribution inégale des systèmes 3D | −0.9% | Provinces rurales | Moyen terme (2-4 ans) |
| Inconfort des patientes favorisant l'échographie et les tests sanguins | −0.7% | National, données démographiques plus jeunes | Long terme (≥ 4 ans) |
| Augmentation du stockage PACS pour les fichiers TMN | −0.5% | Établissements à fort volume | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Inquiétudes relatives aux doses de rayonnement chez les femmes dans la quarantaine
Le rayonnement diffusé moyen n'est que de 0,87 mGy au sternum, mais la crainte persiste. Les campagnes de sensibilisation et les logiciels de réduction des doses cherchent à rassurer les patientes, mais l'anxiété freine l'intention de dépistage, limitant l'adoption à court terme.
L'inconfort des patientes déplace la préférence vers l'échographie et les tests sanguins
Les enquêtes montrent une plus grande tolérance à l'échographie qu'à la TMN. Les cliniques associent désormais l'échographie et les tests sanguins à la mammographie pour fidéliser les patientes, diluant la croissance pure du volume de mammographie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la dominance du numérique stimule la migration vers les équipements premium
La taille du marché de la mammographie en Corée du Sud pour les équipements numériques a dominé toutes les catégories de produits, détenant une part de 61,72% en 2025. Les appareils analogiques s'effacent à mesure que les hôpitaux modernisent leurs systèmes de dossiers médicaux électroniques (DME) qui nécessitent des images numériques. Les revenus de la tomosynthèse mammaire croîtront à un CAGR de 10,05%, soutenus par la parité de remboursement et des indicateurs supérieurs de détection du cancer. Bien que les coûts en capital restent élevés, les gains en termes de flux de travail et les taux de rappel réduits raccourcissent les périodes de retour sur investissement. Des catégories de niche telles que la mammographie à rehaussement de contraste gagnent en traction clinique là où la spécificité est primordiale. Le Ministère de la sécurité alimentaire et pharmaceutique (MSAP) exige désormais la divulgation de l'intégration de l'IA en vertu de la Loi sur les produits médicaux numériques de 2025, orientant davantage la demande vers les plateformes numériques intelligentes.
Les systèmes 2D hérités continuent de servir les cliniques à faible volume, mais les cycles de remplacement s'accélèrent à mesure que la TMN devient la référence clinique. Les équipes d'acquisition d'entreprise justifient l'équipement premium en citant des taux de détection invasive supérieurs de 20 à 65%, particulièrement pertinents pour la cohorte représentant 70% de prévalence de seins denses. L'adoption de la tomosynthèse mammaire numérique s'aligne sur les stratégies nationales d'IA, amplifiant les abonnements logiciels liés à chaque unité installée. Les fournisseurs regroupent désormais le stockage PACS en nuage et les licences de détection assistée par ordinateur par IA, transformant les ventes de matériel ponctuelles en flux de revenus récurrents.


Par utilisateur final : les cliniques spécialisées captent la prime de croissance
Les hôpitaux représentaient 48,25% de la part de marché de la mammographie en Corée du Sud en 2025, ancrés par des parcours oncologiques complets. Pourtant, les cliniques spécialisées du sein affichent le CAGR le plus rapide à 9,42%, les patientes recherchant des expériences rationalisées et des délais de rendu de rapport plus rapides. Les cliniques installent souvent des unités TMN ou à rehaussement de contraste plus tôt que les hôpitaux publics, se positionnant comme des leaders technologiques. Les centres d'imagerie diagnostique restent essentiels dans les villes de taille moyenne mais subissent une pression sur les marges alors que les hôpitaux étendent leurs ailes ambulatoires.
Les prestataires spécialisés se différencient en intégrant la détection assistée par ordinateur par IA, des palettes confort pour les patientes et une planification en ligne rapide. Les hôpitaux ripostent en construisant des unités d'imagerie mammaire dédiées qui bénéficient des flux de référence multidisciplinaires. Les centres d'imagerie investissent dans des unités TMN mobiles pour atteindre les dépistages pris en charge par les employeurs, mais leur part s'érode là où les cliniques et les hôpitaux se chevauchent. Par conséquent, les stratégies d'acquisition divergent : les hôpitaux privilégient l'évolutivité, les cliniques mettent l'accent sur l'expérience premium, et les centres d'imagerie évaluent le rapport coût-différenciation de service.
Par technologie : la tomosynthèse 3D redéfinit les normes cliniques
Les systèmes bidimensionnels conservaient une part installée de 54,62% en 2025, mais la tomosynthèse 3D progresse à un CAGR de 9,83%. Les données probantes montrent que la TMN réduit les faux positifs et améliore la détection dans les seins denses, soutenant le remplacement rapide des parcs 2D. Des modalités complémentaires telles que la mammographie à rehaussement de contraste et l'échographie mammaire automatisée (EMA) comblent des niches diagnostiques mais restent des contributeurs mineurs.
Les plateformes TMN activées par l'IA telles que Lunit INSIGHT ont obtenu l'autorisation FDA 510(k) en 2023, renforçant la crédibilité nationale et les opportunités d'exportation. Les fournisseurs proposent désormais des offres intégrées associant le matériel TMN aux abonnements IA, au stockage PACS et à la formation sur site. Les voies d'approbation du MSAP dans le cadre de la Loi sur les produits médicaux numériques raccourcissent le délai de mise sur le marché de ces offres combinées. Les hôpitaux préfèrent ces plateformes clés en main car elles minimisent la coordination avec les fournisseurs et accélèrent la montée en compétences du personnel.
Analyse géographique
La zone métropolitaine de Séoul accueille le cluster le plus dense d'installations TMN, mais 19,8% des patientes atteintes de cancer du sein voyagent encore depuis d'autres provinces pour le traitement initial. Les grandes villes secondaires métropolitaines telles que Busan, Daegu et Incheon intensifient leurs mises à niveau pour endiguer ce tourisme médical. L'expansion des réseaux 5G permet des flux de travail d'AQ à distance, autorisant les radiologistes provinciaux à consulter les experts séouliens sans transfert de patientes.
Les taux de détection du cancer régionaux varient ; la participation au dépistage métropolitain dépasse celle des zones rurales, mais les subventions gouvernementales pour les camions TMN mobiles visent à réduire ces écarts. Les administrations provinciales offrent des incitations fiscales aux cliniques adoptant des appareils intégrant l'IA. Les entreprises de diagnostic expérimentent des systèmes d'échographie télérobotique qui relient les échographistes locaux à des radiologistes délocalisés, décentralisant davantage les soins.
Le marché de la mammographie en Corée du Sud met de plus en plus l'accent sur la prestation de services distribués. Le MSAP rationalise désormais l'approbation des unités TMN standardisées pour faciliter le déploiement rural. Combiné à l'IA en nuage et à la téléconsultation, cet environnement politique soutient une diffusion technologique plus rapide au-delà de Séoul.
Paysage réglementaire
Les dispositifs médicaux utilisés pour la mammographie en Corée du Sud sont supervisés par le Ministère de la Sécurité alimentaire et des Médicaments (MFDS) dans le cadre de l'autorisation et de l'examen des dispositifs médicaux, avec une surveillance supplémentaire concernant l'utilisation clinique et la sécurité en imagerie en vertu des règles du Ministère de la Santé et du Bien-être (MOHW) couvrant les générateurs de radiations diagnostiques. Le 18 juillet 2025, une révision partielle de la règle du MOHW relative à la gestion de la sécurité des générateurs de radiations diagnostiques est entrée en vigueur, renforçant les exigences en matière de gestion de la sécurité et les obligations d'assurance qualité de routine pour les établissements exploitant des systèmes de mammographie.
La gestion de la qualité des performances en mammographie est également soutenue par les normes coréennes (KS), notamment la norme KS C IEC 61223-2-10 pour les tests de constance, qui maintient les contrôles continus en cohérence avec les pratiques d'assurance qualité reconnues à l'échelle internationale. Pour les plateformes pilotées par logiciel, les voies du MFDS telles que la désignation de Dispositif Médical Innovant (introduite en 2017) sont utilisées pour obtenir un examen prioritaire des logiciels d'IA en tant que dispositif médical, tandis que la validation clinique pertinente pour la couverture est façonnée par les processus d'Évaluation des Nouvelles Technologies de Santé menés par le NECA et son comité nHTA pour les technologies cherchant une reconnaissance formelle dans la pratique.
Analyse de la chaîne de valeur
La chaîne de valeur s'étend des fabricants mondiaux de systèmes (notamment Hologic, GE HealthCare, Siemens Healthineers, Fujifilm et Planmed) aux acteurs locaux de dispositifs et de logiciels, avec des entreprises nationales telles que Medi-Future (fondée en 2006) soutenant le parc installé et les besoins de localisation. Les intrants en amont comprennent les composants de détecteurs, les tubes à rayons X et le matériel de station de travail, tandis que les fournisseurs de logiciels proposent la connectivité PACS, le stockage cloud et des modules d'IA-CAD de plus en plus achetés en même temps que les mises à niveau de la DBT.
En aval, les hôpitaux et les cliniques spécialisées du sein constituent les principaux points d'achat et d'utilisation, et les grands centres tertiaires servent d'environnements de validation clinique soutenant l'octroi de licences et le développement d'algorithmes pour les flux de travail pilotés par l'IA. Les fournisseurs adjacents peuvent également influencer l'adoption des modalités, par exemple par la disponibilité de produits de contraste (comme l'Ultravist de Bayer Korea) permettant des procédures de mammographie avec contraste là où elles sont mises en œuvre, ajoutant des points de contact d'approvisionnement au-delà des équipements d'imagerie de base (injecteurs, consommables et formation aux protocoles) et élargissant les revenus de service et de maintenance pour les fournisseurs et distributeurs.
Paysage concurrentiel
La concentration du marché est modérée. Les leaders mondiaux du matériel — Hologic, GE HealthCare, Siemens Healthineers — ancrent des portefeuilles d'équipements haut de gamme. Les innovateurs nationaux tels que Lunit et Samsung Medison se différencient grâce à des algorithmes d'IA optimisés pour la démographie coréenne des seins denses. Le cœur de la compétition se déplace du matériel vers des plateformes holistiques de santé mammaire intégrant l'imagerie, l'analytique et l'orchestration des flux de travail.
En mai 2024, Lunit a acquis Volpara Health Technologies, élargissant sa base installée à 3 000 sites mondiaux et ajoutant l'analytique de densité volumétrique à sa plateforme [3]Lunit, «Lunit finalise l'acquisition de Volpara», lunit.io. Samsung Medison tire parti de la connectivité 5G pour fournir l'AQ à distance aux cliniques rurales. Hologic poursuit ses fusions-acquisitions stratégiques, rachetant un concurrent dans les soins du sein pour 310 millions USD en 2024 afin d'élargir son portefeuille. Pendant ce temps, Bertis promeut son test sanguin MASTOCHECK, se positionnant comme un dépistage complémentaire plutôt qu'un substitut direct.
Des opportunités d'espaces blancs persistent dans les modèles de service ruraux, l'optimisation du PACS et les offres de dépistage multimodal. Les obstacles à la conformité au titre de la Loi sur les produits médicaux numériques favorisent les acteurs établis disposant d'équipes réglementaires en place. À mesure que les modules d'IA deviennent incontournables, les contrats de service et l'analytique de gestion des données émergent comme le prochain champ de bataille concurrentiel.
Leaders du secteur de la mammographie en Corée du Sud
Siemens AG
Fujifilm Holdings Corporation
Hologic Inc.
Planmed OY
GE Healthcare
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc essentiel consiste à étendre la mammographie diagnostique avancée au-delà du dépistage de base, soutenue par la reconnaissance formelle de nouvelles techniques. En mars 2026, le MOHW a reconnu la mammographie avec contraste (CEM) comme nouvelle technologie médicale après un examen de la sécurité et de l'efficacité effectué par le NECA et le comité nHTA, ce qui établit une voie structurée pour l'adoption hospitalière, la standardisation des protocoles et les groupements d'équipements associés (mammographie compatible CEM, injecteurs et approvisionnement en produits de contraste).
La différenciation pilotée par logiciel constitue une autre opportunité pratique, tandis que les établissements gèrent des volumes d'images plus élevés et la charge de données de la DBT tout en maintenant l'assurance qualité et le débit diagnostique. Les mécanismes du MFDS tels que la désignation de Dispositif Médical Innovant, ainsi que le parcours des outils d'IA en mammographie (par exemple, l'approbation de l'IA de mammographie de Lunit en 2021), soutiennent des cycles de commercialisation plus rapides pour les outils d'IA-CAD et de flux de travail intégrés aux plateformes de mammographie. Le débat politique et l'activité de recherche autour du dépistage complémentaire pour les tissus mammaires denses, dont la prévalence est citée à 83 % chez les femmes coréennes, renforce la demande de voies multimodales (mammographie plus technologies complémentaires) et donne aux fournisseurs la possibilité de regrouper la DBT, l'IA et les flux de travail diagnostiques de suivi adaptés aux populations à seins denses.
Développements récents du secteur
- Juillet 2026 : Olive Healthcare et Hologic Korea concluent un protocole d'accord (MOU) pour valider conjointement l'utilité clinique du dispositif d'évaluation des lésions mammaires Senoview avec les systèmes de mammographie Hologic. La collaboration vise à valider Senoview en conjonction avec les systèmes existants afin de rationaliser les flux de travail d'imagerie. Renforce les offres intégrées de matériel et de logiciels pour élargir l'adoption de la mammographie 3D en Corée.
- Décembre 2025 : Hologic Korea désigne la clinique chirurgicale Yonsei With U comme centre d'excellence pour favoriser l'adoption de la mammographie 3D et la formation clinique. La désignation de centre d'excellence soutient les programmes de formation régionaux et l'exposition clinique à l'imagerie de nouvelle génération. Établit des pôles régionaux pour standardiser la pratique de la mammographie 3D et accélérer l'expansion du marché pour les plateformes Hologic en Corée du Sud.
- Novembre 2025 : Hologic Korea signe un accord de centre d'excellence avec la clinique chirurgicale Sungmo Doctor You pour intégrer une technologie de mammographie 3D avancée et favoriser la collaboration en recherche clinique. Cet accord élargit l'accès à l'imagerie de pointe et aux études cliniques dans l'ensemble du réseau. Élargit le réseau de recherche clinique et de formation pour stimuler l'adoption de l'imagerie 3D dans un plus grand nombre de sites.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les revenus générés en Corée du Sud par les systèmes de mammographie et les logiciels associés utilisés pour dépister et diagnostiquer les affections mammaires dans les hôpitaux, cliniques et centres d'imagerie, et il est mesuré en USD courants.
Exclusions du périmètre : nous excluons l'échographie mammaire, l'IRM, les outils de biopsie et de pathologie, les équipements de radiographie générale et les contrats de service uniquement qui ne sont pas groupés avec la vente de systèmes de mammographie.
Aperçu de la segmentation
- Par type de produit
- Systèmes numériques
- Systèmes analogiques
- Tomosynthèse mammaire (3D)
- Autres types de produits
- Par utilisateur final
- Hôpitaux
- Cliniques spécialisées du sein
- Centres d'imagerie diagnostique
- Par technologie
- Mammographie numérique 2D
- Tomosynthèse mammaire numérique 3D
- Autres
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement d'un contexte clair de demande et de politique, car les règles de dépistage et le remboursement influencent souvent le calendrier d'achat en imagerie. Nous examinons des sources publiques telles que les recommandations de dépistage de la Korea Disease Control and Prevention Agency, les avis du Ministère de la Santé et du Bien-être, les documents de remboursement du Health Insurance Review and Assessment Service, les statistiques de santé de l'OCDE, ainsi que la littérature GLOBOCAN ou d'épidémiologie du cancer évaluée par les pairs pour les tendances d'incidence et de cohortes d'âge.
Pour garder l'offre réaliste, nous utilisons également des sources telles que les déclarations réglementaires et d'enregistrement des dispositifs, les annonces d'achats et d'appels d'offres hospitaliers, ainsi que les déclarations financières et présentations de fabricants ayant une exposition significative en Corée. Lorsque disponibles, nous vérifions les signaux d'importation et d'exportation à l'aide d'une base de données au niveau des expéditions d'import-export, et nous vérifions l'activité de brevets à l'aide d'une base de données de brevets pour comprendre où les mises à niveau des capacités pourraient se diriger. Ces sources documentaires ne sont pas exhaustives, et nous nous sommes appuyés sur des documents et jeux de données publics supplémentaires pour combler les lacunes, valider les hypothèses et clarifier le périmètre final.
Entretiens et enquêtes primaires
Le travail primaire vise à confirmer ce que les sources documentaires ne peuvent pas entièrement montrer, à savoir la répartition réelle entre l'utilisation en dépistage et en diagnostic, les cycles de remplacement, et la rapidité avec laquelle les sites passent du 2D au numérique et à la tomosynthèse. Nous nous entretenons avec les utilisateurs des services de radiologie, les administrateurs d'imagerie, les distributeurs et les partenaires de service afin de valider les schémas d'utilisation, l'évolution typique des prix et les déclencheurs d'achat liés aux exigences nationales de dépistage et d'accréditation.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 38 % | Cadres dirigeants : 13 % |
| Rang intermédiaire : 46 % | Responsables fonctionnels/d'unité : 40 % |
| Petits acteurs : 16 % | Managers : 47 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit en combinant approches descendante et ascendante, l'axe principal provenant d'un bassin de demande lié à la population éligible au dépistage en Corée du Sud, à la fréquence de dépistage observée, aux taux de suivi diagnostique et à l'utilisation des équipements au niveau des sites. Ces volumes sont ensuite convertis en revenus à l'aide d'une échelle de prix structurée qui reflète le mix de modalités (2D, numérique et tomosynthèse), le calendrier moyen de remplacement des systèmes et la part des nouvelles installations par rapport aux mises à niveau.
Pour garder les totaux ancrés dans la réalité, nous corroborons le modèle avec des vérifications ascendantes sélectives, comme un récapitulatif des installations visibles dans les principaux établissements de soins, des contrôles de canal sur les expéditions annuelles, et des échantillonnages de fourchettes de prix de vente moyens pour les nouveaux systèmes et composants complémentaires. La prévision est réalisée par analyse de scénarios appuyée sur des données primaires, où la participation au dépistage, la part de la population féminine vieillissante, la stabilité du remboursement et les cycles budgétaires d'investissement sont traités comme les principales variables. Lorsqu'un point de données ascendant manque pour un canal plus restreint, nous le complétons à l'aide de références d'établissements comparables, puis retestons le résultat par rapport à la logique de pénétration et de remplacement attendue.
Validation des données et cycle de mise à jour
La validation s'effectue en plusieurs passes afin que le chiffre final corresponde aux signaux du monde réel et ne dérive pas en raison d'une seule entrée faible. Nous comparons le résultat du modèle à des vérifications indépendantes telles que le rythme des programmes de dépistage, l'orientation des dépenses d'investissement des hôpitaux et la visibilité des flux commerciaux ou des achats, puis les valeurs aberrantes sont examinées avant validation finale.
Si les retours d'entretiens sont en contradiction avec le tableau documentaire, nous recontactons les répondants et révisons des hypothèses telles que la part de modalité, l'âge de remplacement et la progression des prix jusqu'à ce que l'écart soit expliqué. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsqu'il y a des événements significatifs tels que des changements de remboursement, des mises à jour de directives, ou des changements d'ampleur dans l'adoption de formats de mammographie plus récents. Juste avant la livraison, un analyste effectue un nouvel examen afin que les clients reçoivent la vue la plus récente.
Taille du marché de la mammographie en Corée du Sud selon Mordor Intelligence comparée à d'autres estimations publiées
Il est normal de constater des tailles de marché différentes pour un même sujet, car les frontières peuvent varier entre les revenus liés uniquement aux équipements et une définition plus large intégrant logiciels, services ou imagerie mammaire connexe. Le calendrier compte également, car certaines estimations s'ancrent sur une année de base différente, appliquent un point de conversion de devise différent, ou utilisent une prévision à long terme qui lisse les cycles d'achat à court terme.
Les principaux facteurs d'écart sur ce marché proviennent généralement de la façon dont le 2D, le numérique et la tomosynthèse sont comptabilisés, et de la question de savoir si les remplacements sont séparés des nouvelles installations entre hôpitaux et cliniques spécialisées. En suivant le mix de modalités et les déclencheurs de renouvellement dans les principaux établissements de soins, Mordor Intelligence maintient la valeur de 2025 rattachée à un bassin de demande d'équipements défini, plutôt que de gonfler les totaux avec des dépenses d'imagerie diagnostique plus larges ou des contrats groupés pluriannuels.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 79,64 millions USD (2025) | |
| Cabinet de conseil régional A | 96,00 millions USD (2025) | L'estimation semble inclure un panier d'imagerie mammaire plus large et applique des prix de vente moyens plus élevés en traitant la tomosynthèse comme modalité par défaut pour la plupart des installations, ce qui augmente les revenus dans l'année de base. |
| Journal professionnel B | 187,40 millions USD (2026) | Ce chiffre est présenté comme relatif aux équipements de mammographie, mais il utilise une année de base plus récente et intègre probablement des cycles de remplacement et de mise à niveau plus longs ainsi qu'une couverture de sites plus large, ce qui augmente la valeur de départ. |
Dans l'ensemble, l'écart s'explique principalement par des choix de périmètre et de calendrier, plutôt que par un désaccord sur la direction de la demande. Notre approche reste traçable à la participation au dépistage, à l'utilisation, au rythme de remplacement et à la tarification des modalités, afin que le total puisse être reproduit et testé en cas de changement des hypothèses.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la mammographie en Corée du Sud ?
La taille du marché de la mammographie en Corée du Sud devrait atteindre 86,63 millions USD en 2026 et croître à un CAGR de 8,78% pour atteindre 131,94 millions USD d'ici 2031.
À quelle vitesse la tomosynthèse mammaire croît-elle en Corée du Sud ?
Les revenus de la tomosynthèse mammaire augmentent à un CAGR de 10,05%, le plus rapide parmi les catégories de produits.
Qui sont les acteurs clés du marché de la mammographie en Corée du Sud ?
Siemens AG, Fujifilm Holdings Corporation, Hologic Inc., Planmed OY et GE Healthcare sont les principales entreprises opérant sur le marché de la mammographie en Corée du Sud.
Quel segment d'utilisateurs finaux se développe le plus rapidement ?
Les cliniques spécialisées du sein affichent la croissance la plus élevée à un CAGR de 9,42% jusqu'en 2031.
Dernière mise à jour de la page le:



