
Taille et parts du marché brésilien des dispositifs à ultrasons
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 246.51 Millions de dollars américains |
| Taille du Marché (2026) | 258.59 Millions de dollars américains |
| Taille du Marché (2031) | 328.47 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 4.90 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché brésilien des dispositifs à ultrasons par Mordor Intelligence
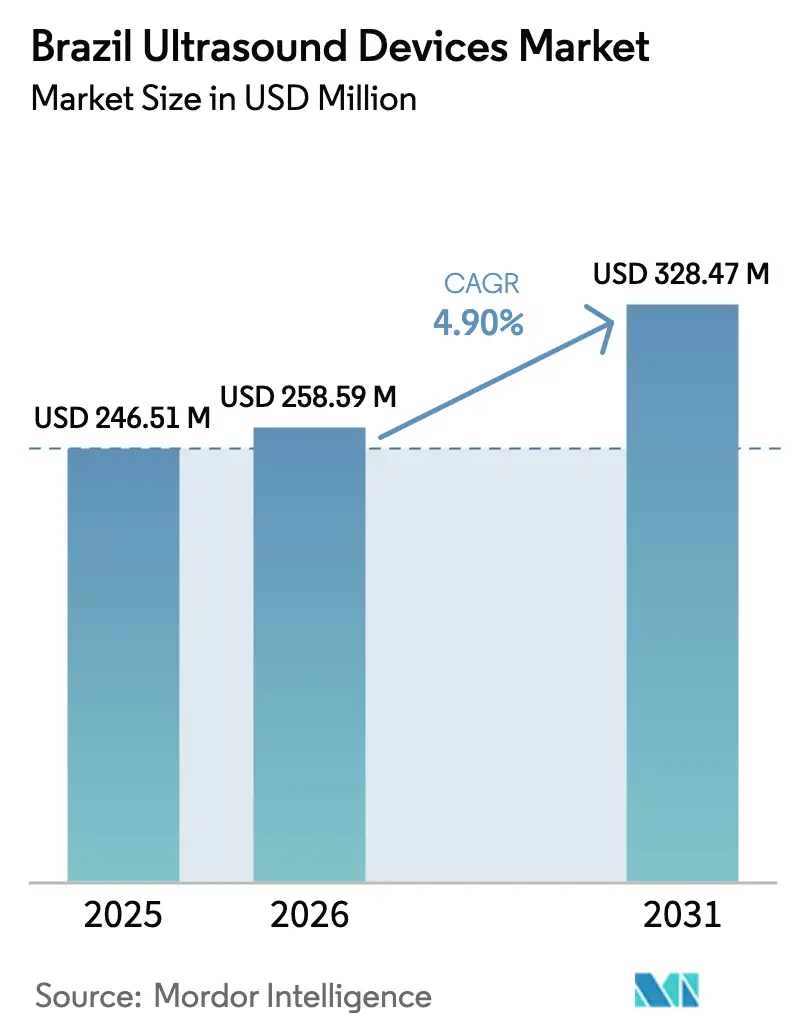
La taille du marché brésilien des dispositifs à ultrasons devrait croître de 246,51 millions USD en 2025 à 258,59 millions USD en 2026 et est prévue pour atteindre 328,47 millions USD d'ici 2031, à un TCAC de 4,90 % sur la période 2026-2031.
La croissance repose sur des programmes de télésanté qui transfèrent les services d'imagerie vers les municipalités éloignées, tandis que l'intégration de l'IA améliore la productivité dans les hôpitaux urbains surpeuplés. Les systèmes à chariot haut de gamme dominent encore les budgets d'investissement, mais les scanners portables affichent des gains à deux chiffres, les cliniciens recherchant des diagnostics au chevet du patient ne nécessitant pas de sonographes certifiés. La consommation régionale est fortement concentrée dans le Sud-Est, où 54 % des installations actuelles sont implantées, mais les incitations gouvernementales accélèrent les déploiements dans les régions Nord et Nord-Est. Les appels d'offres publics axés sur les prix ouvrent également la voie aux fournisseurs chinois qui associent une qualité d'image satisfaisante à des packages de financement agressifs.
Principaux enseignements du rapport
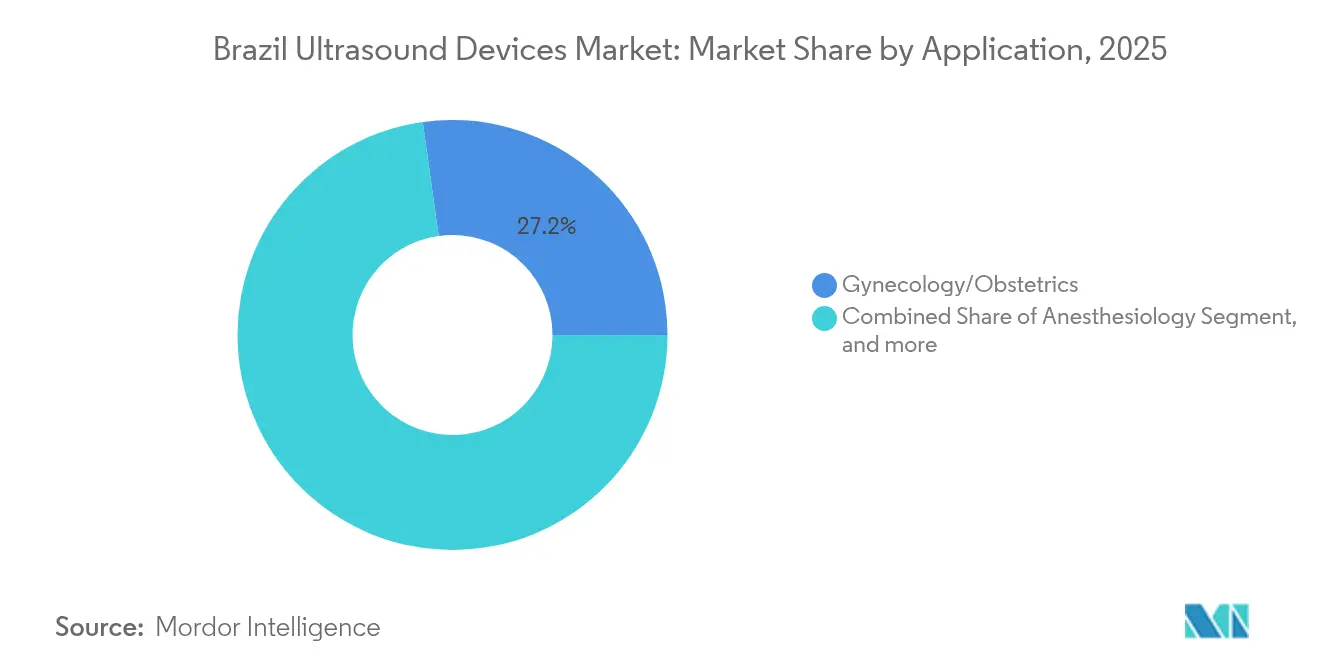
- Par application, la gynécologie/obstétrique a représenté 27,21 % de la part de revenus en 2025, tandis que l'anesthésiologie devrait croître à un TCAC de 7,78 % de 2026 à 2031.
- Par technologie, l'imagerie 3D et 4D a capturé 45,60 % de la taille du marché brésilien des dispositifs à ultrasons en 2025 ; les systèmes à ultrasons pilotés par l'IA/automatisés sont positionnés pour un TCAC de 8,79 % sur le même horizon.
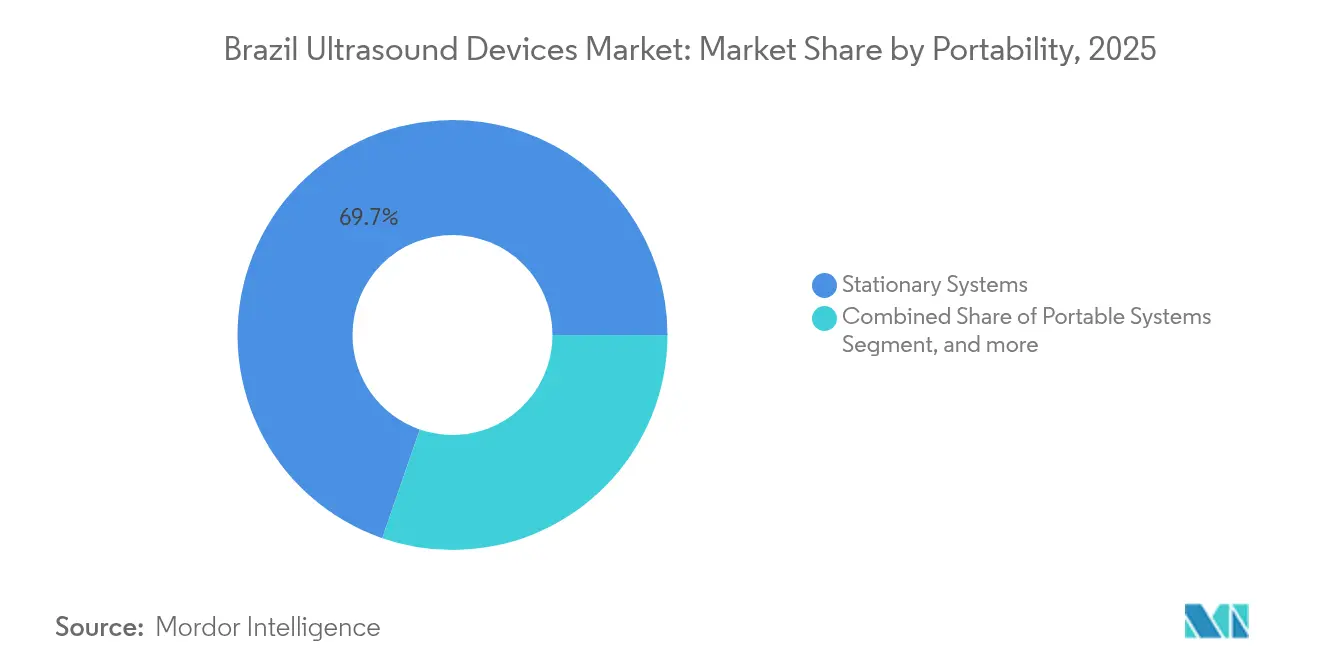
- Par portabilité, les systèmes fixes représentaient 69,70 % de la taille du marché brésilien des dispositifs à ultrasons en 2025, tandis que les scanners portables/sans fil progressent à un TCAC de 10,72 % vers 2031.
- Par utilisateur final, les hôpitaux représentaient 42,74 % des parts du marché brésilien des dispositifs à ultrasons en 2025, et les centres d'imagerie diagnostique devraient progresser à un TCAC de 7,23 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché brésilien des dispositifs à ultrasons
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la couverture de télé-échographie via le réseau « Telessaúde Brasil » du SUS brésilien | +1.2% | Nord et Nord-Est | Moyen terme (2 à 4 ans) |
| Essor des chaînes de diagnostic privées et des centres d'imagerie | +0.9% | Sud-Est et Sud | Long terme (≥ 4 ans) |
| Dépistage cardiaque obligatoire pour les athlètes professionnels | +0.6% | Échelle nationale | Court terme (≤ 2 ans) |
| Taux élevés de grossesse chez les adolescentes stimulant la demande d'échographie gynécologique-obstétricale | +0.5% | Nord et Nord-Est | Moyen terme (2 à 4 ans) |
| Adoption croissante de systèmes à ultrasons portables pilotés par l'IA | +1.0% | Échelle nationale | Court terme (≤ 2 ans) |
| Collaborations public-privé élargissant les programmes de dépistage | +0.6% | Nord-Est et Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la couverture de télé-échographie via le réseau « Telessaúde Brasil » du SUS
Les postes de santé locaux transmettent désormais des images aux hôpitaux universitaires où des radiologues certifiés valident les résultats. En 2024, 60,3 % des cas de télédermatologie ont été résolus en soins primaires sans orientation vers un spécialiste, illustrant le même modèle que les sessions d'échographie peuvent reproduire.[1]João Castelo-Branco, « Performance des centres de télésanté au Pará », teleconsulta.fiocruz.br La participation des soins primaires au réseau atteint déjà 84,4 %, et douze pôles de télésanté dédiés opèrent dans le bassin amazonien. En associant la compression d'images à faible bande passante à des protocoles de stockage et de transfert différé, le marché brésilien des dispositifs à ultrasons accède à des municipalités auparavant inaccessibles par les contrats de service conventionnels. Cette initiative atténue également la pénurie de sonographes certifiés en permettant aux infirmières de capturer des images que les spécialistes interprètent ensuite à distance. L'impact à moyen terme devrait accroître les volumes d'utilisation et créer une demande récurrente en consommables tels que les housses de sondes et les gels dans les cliniques éloignées.
Essor des chaînes de diagnostic privées et des centres d'imagerie
Des conglomérats urbains tels que DASA centralisent des équipements à haut débit dans des pôles régionaux qui traitent les orientations provenant de points de collecte satellites. La logistique en étoile porte les taux d'utilisation au-delà de 80 %, permettant aux consoles 3D et 4D haut de gamme d'amortir plus rapidement les dépenses d'investissement. Une étude de 2024 sur la précision de l'échographie portable pour confirmer la pose d'un dispositif intra-utérin a démontré une sensibilité de 92,9 %, validant l'imagerie de petit format dans les cliniques d'obstétrique à fort volume d'activité. Les chaînes ajoutent désormais des sondes portables dans les unités d'obstétrique afin que les techniciens puissent trier les contrôles de routine, libérant ainsi les salles haut de gamme pour les évaluations fœtales complexes. À long terme, ce modèle opérationnel ancre un cycle de remplacement régulier sur l'ensemble du marché brésilien des dispositifs à ultrasons.
Dépistage cardiaque obligatoire pour les athlètes professionnels
Les recommandations de la FIFA émises pour la saison 2025 intègrent l'échocardiographie dans les bilans médicaux des athlètes dès l'apparition de facteurs de risque. Les clubs et fédérations brésiliens se procurent des unités portables adaptées aux contraintes des vestiaires, alimentant un segment de niche mais influent du marché brésilien des dispositifs à ultrasons. Une étude réalisée en milieu scolaire a révélé que des scanners portables avaient identifié 7,9 % des enfants présentant d'éventuelles anomalies rhumatismales, bien que les machines de confirmation n'aient vérifié que 3,2 % des cas, soulignant la valeur d'un triage rapide.[2]Victor Baggish, « Consensus de la FIFA sur le dépistage cardiaque », escardio.org La demande se concentre autour des centres d'entraînement des grandes villes, offrant aux fabricants un point d'entrée pour promouvoir des modules d'IA automatisant les mesures du ventricule gauche.
Taux élevés de grossesse chez les adolescentes stimulant la demande d'échographie gynécologique-obstétricale
La fécondité nationale continue de décliner, mais les grossesses chez les adolescentes persistent au-dessus des moyennes régionales dans les régions Nord et Nord-Est. Les protocoles de suivi prénatal exigent au minimum trois échographies par grossesse, garantissant un flux constant pour les sondes obstétricales. Des chercheurs de la Harvard T.H. Chan School of Public Health ont mis en évidence des inégalités persistantes dans l'accès au diagnostic, incitant l'État fédéral à accorder des subventions pour l'acquisition d'équipements à ultrasons dans les cliniques de santé maternelle.[3]Rifat Atun, « Soins oncologiques et inégalités du système de santé au Brésil », hsph.harvard.edu Les fournisseurs proposent désormais des contrats de maintenance garantissant la disponibilité des équipements dans les communes éloignées, élargissant ainsi le marché brésilien des dispositifs à ultrasons adressable.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Reclassification en classe III des systèmes à ultrasons pilotés par l'IA | -1.1% | Échelle nationale | Court terme (≤ 2 ans) |
| Pénurie chronique de sonographes certifiés | -0.9% | Échelle nationale | Long terme (≥ 4 ans) |
| Répartition inégale des ressources d'imagerie entre les régions | -0.7% | Nord et Nord-Est | Moyen terme (2 à 4 ans) |
| Dépendance aux importations et risques liés aux fluctuations monétaires | -0.5% | Échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Reclassification en classe III des systèmes à ultrasons pilotés par l'IA
La résolution RDC 751/2022 de l'ANVISA a relevé les dispositifs pilotés par l'IA de la classe II à la classe III, rendant obligatoire la soumission de dossiers d'enregistrement complets et des inspections d'usine. Les délais de dépôt se sont allongés et les besoins en fonds de roulement ont augmenté, les importateurs stockant des unités dans l'attente des approbations. Les innovateurs de taille plus modeste risquent de retarder leurs lancements, réduisant les choix concurrentiels pour les appels d'offres publics sur l'ensemble du marché brésilien des dispositifs à ultrasons. Cette contrainte se fait surtout ressentir à court terme, jusqu'à ce que les entreprises alignent leurs dossiers de gestion de la qualité sur les exigences brésiliennes.
Pénurie chronique de sonographes certifiés
Le Brésil recense 2,77 médecins pour 1 000 habitants, mais leur répartition est orientée vers la médecine générale. L'imagerie de spécialité reste concentrée dans les capitales, laissant les hôpitaux de district sans sonographes accrédités. Les listes d'attente pour les procédures s'allongent, réduisant le débit même là où les équipements sont disponibles. Les fournisseurs répondent par des modules de formation et une assistance par l'IA, mais l'expansion des effectifs nécessite une intervention politique à long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application : la santé maternelle stimule le leadership du marché
La gynécologie et l'obstétrique ont représenté 27,21 % de la taille du marché brésilien des dispositifs à ultrasons en 2025, soutenues par les protocoles de dépistage prénatal obligatoires et les taux persistamment élevés de grossesse chez les adolescentes dans les régions Nord et Nord-Est. Les hôpitaux affectent des coupes 3D haut de gamme et des sondes courbes aux unités de maternité, garantissant une détection des anomalies fœtales au niveau des standards internationaux. La fréquence des dépistages soutient une demande stable en consommables, renforçant l'empreinte de service des fournisseurs dans les villes secondaires.
L'anesthésiologie suit en tant que spécialité à la croissance la plus rapide, avec un TCAC de 7,78 % sur la période 2026-2031. Le passage aux blocs nerveux guidés par échographie réduit l'utilisation peropératoire des opioïdes, en cohérence avec les objectifs nationaux de sécurité des patients. Les sondes linéaires portables offrent aux anesthésistes une vision en temps réel des nerfs cibles, permettant aux centres de chirurgie ambulatoire de réduire les délais de rotation. La croissance bénéficie également des programmes de résidence qui imposent désormais des modules d'échographie pour les blocs régionaux, élargissant la familiarité des praticiens sur l'ensemble du marché brésilien des dispositifs à ultrasons.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par technologie : l'intégration de l'IA remodèle les capacités
L'imagerie 3D et 4D a représenté 45,60 % des parts du marché brésilien des dispositifs à ultrasons en 2025, portée par le dépistage fœtal haute définition et les évaluations musculosquelettiques complexes. Les chaînes de diagnostic privées commercialisent des rendez-vous haut de gamme auprès des consommateurs urbains aisés, en s'appuyant sur les rendus volumétriques pour différencier leurs services. Les stations de travail intègrent des logiciels avancés qui reconstruisent les valves cardiaques pour la planification préchirurgicale.
Les plateformes pilotées par l'IA sont en passe d'atteindre un TCAC de 8,79 %, même après que la reclassification en classe III a alourdi les obligations de conformité. L'automatisation des mesures de routine réduit le temps d'examen pour les petites cliniques à court de personnel, élargissant les cas d'usage en soins primaires. Les mises à jour délivrées via le cloud ajoutent des modules de cardiologie et d'abdomen sans remplacement matériel, prolongeant le flux de revenus par base installée au sein du marché brésilien des dispositifs à ultrasons.
Par portabilité : les dispositifs portables transforment les paradigmes d'accès
Les chariots fixes ont conservé 69,70 % de la taille du marché brésilien des dispositifs à ultrasons en 2025, car les hôpitaux tertiaires nécessitent toujours des packages Doppler complets et des sondes transœsophagiennes. Les services pluridisciplinaires exploitent des logiciels de comptes rendus intégrés reliés aux dossiers de santé électroniques, justifiant la poursuite des investissements dans les consoles haut de gamme.
Les scanners portables progressent à un TCAC de 10,72 % à mesure que les cliniques communautaires et les équipes d'ambulances adoptent leurs interfaces intuitives semblables à celles des smartphones. Dans une étude de terrain réalisée en 2024, des infirmières scolaires ont utilisé une échocardiographie portable pour dépister 3 000 enfants en moins de quatre semaines, démontrant la scalabilité de la solution. Les améliorations de la batterie permettent désormais six heures de fonctionnement continu, tandis que les boîtiers étanches conviennent aux travaux de terrain en milieu tropical. Cette polyvalence renforce l'empreinte rurale et attire de nouveaux financements publics vers le marché brésilien des dispositifs à ultrasons.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par utilisateur final : les hôpitaux en tête, les centres d'imagerie en forte croissance
Les hôpitaux, publics et privés confondus, représentaient 42,74 % des parts du marché brésilien des dispositifs à ultrasons en 2025. Les flux de travail pluridisciplinaires reposent sur des radiologues internes qui intègrent l'imagerie dans les parcours chirurgicaux et d'urgence. Les cycles de remplacement sont liés aux audits d'accréditation exigeant des critères de qualité d'image, garantissant des commandes récurrentes pour les sondes haut de gamme.
Les centres d'imagerie diagnostique et les cliniques de radiologie devraient progresser à un TCAC de 7,23 % à mesure que les réseaux d'entreprises ouvrent des sites satellites à proximité des stations de transport en commun. Les opérateurs de chaînes maximisent le temps d'utilisation des scanners grâce à des horaires étendus en soirée, améliorant le débit et la rentabilité unitaire. Les accords public-privé accordent à ces centres des patients excédentaires du SUS, élargissant la diversification des payeurs et stabilisant les flux de trésorerie au sein du marché brésilien des dispositifs à ultrasons.
Analyse géographique
Le Sud-Est détient la primauté économique et démographique, représentant une part significative des systèmes installés en 2024. São Paulo et Rio de Janeiro abritent les sièges des principales chaînes privées et des hôpitaux universitaires qui acquièrent des consoles 3D et 4D de pointe pour maintenir leur position de référence. Malgré la vigueur des volumes, les disparités public-privé persistent, incitant des programmes philanthropiques à équiper les maternités périurbaines de chariots de gamme intermédiaire.
Le Nord-Est est le territoire à la croissance la plus rapide. Des incitations fédérales subventionnent des prêts pour l'acquisition d'équipements dans les municipalités affichant des taux élevés de mortalité maternelle. Les secrétariats régionaux de la santé intègrent des camions mobiles dans les programmes de suivi prénatal, les reliant aux téléconsultants en obstétrique de Salvador. Cette organisation améliore la couverture des soins préventifs et stimule la demande de remplacement pour les composants de batteries et de sondes sur le marché brésilien des dispositifs à ultrasons.
Le Nord et le Centre-Ouest représentent ensemble une part encore plus modeste, mais les corridors de télémédecine réduisent les obstacles logistiques dans le bassin amazonien. Douze pôles à haut débit mis en service par l'Université fédérale du Pará transfèrent les images aux spécialistes de Belém, réduisant les coûts de déplacement pour les communautés riveraines. Les fournisseurs proposent des kits robustifiés résistant à l'humidité et aux chocs de transport, ouvrant l'accès à une cohorte inexploitée de primo-acheteurs.
Le Sud se classe deuxième en termes de revenus grâce à un revenu par habitant et à un taux de pénétration des assurances plus élevés. Les législatures des États sont pionnières dans le déploiement de portails de référence unifiés qui orientent les patients vers le scanner disponible le plus proche, améliorant les taux d'utilisation. Les centres académiques de Curitiba expérimentent des algorithmes de triage par IA qui signalent les examens anormaux pour un examen accéléré, un modèle susceptible de se répandre à l'échelle nationale et d'élargir le marché brésilien des dispositifs à ultrasons.
Paysage réglementaire
L'ANVISA réglemente les appareils à ultrasons en tant que dispositifs médicaux, avec une entrée sur le marché via une Notification pour les Classes I et II et une Autorisation de commercialisation pour les Classes III et IV en vertu de la RDC 751/2022. L'ANVISA IN 96/2021 fixe les exigences sanitaires pour les équipements d'échographie diagnostique et thérapeutique, y compris les tests de réception et les attentes de contrôle qualité périodique que les hôpitaux et les centres d'imagerie doivent maintenir. Pour les dispositifs de Classe III et IV, les fabricants doivent détenir un certificat GMP délivré par l'ANVISA.
La certification GMP pour les dispositifs de Classe III et IV affecte l'éligibilité des fournisseurs via la préparation aux audits, ce qui peut également décaler le calendrier de lancement et la participation aux appels d'offres à travers le Brésil.
Paysage concurrentiel
Les multinationales mondiales dominent le segment haut de gamme, mais les fabricants chinois gagnent régulièrement des parts de marché en répondant aux exigences locales d'assistance technique à des prix inférieurs. Les fournisseurs mondiaux conservent un avantage technologique, mais les comités d'achat tiennent compte de plus en plus du coût sur le cycle de vie par rapport aux spécifications de référence. GE Healthcare, Philips et Siemens Healthineers dominent collectivement les appels d'offres pour les consoles haut de gamme, appuyés par des réseaux locaux de service sur le terrain. En 2024, ils ont rejoint la nouvelle division d'imagerie médicale d'AdvaMed, harmonisant leur action de lobbying sur les correctifs de cybersécurité et les garanties de maintenance par des tiers. Cette collaboration simplifie les échanges avec l'ANVISA lors des enquêtes de surveillance post-commercialisation.
Mindray mène le segment de la valeur en commercialisant des modèles sur chariot intégrant le Doppler et des interfaces à écran tactile à un prix 20 % inférieur à celui de ses homologues européens. Les réseaux de distributeurs locaux facilitent la logistique après-vente, aidant la marque à pénétrer les listes d'achats du SUS. Les spécialistes des dispositifs portables Butterfly Network et Clarius Mobile Health ciblent les médecins urgentistes avec des interfaces basées sur des applications, et des partenariats avec des opérateurs de télécommunications sécurisent des packages de stockage en nuage adaptés aux flux de travail de télésanté sur le marché brésilien des dispositifs à ultrasons.
La concentration des capitaux reste modérée ; les marques leaders représentent près de 55 % des revenus unitaires, laissant de l'espace aux assembleurs nationaux qui importent des sous-systèmes et ajoutent des sondes localement. La volatilité des devises contraint tous les fournisseurs à couvrir les coûts des composants, retardant parfois les mises à jour des tarifs et allongeant les cycles de négociation avec les acheteurs publics.
Acteurs leaders du secteur brésilien des dispositifs à ultrasons
GE HealthCare
Siemens Healthineers AG
Koninklijke Philips N.V.
Canon Medical Systems Corporation
Fujifilm Sonosite Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La production locale par des acteurs mondiaux soutient la résilience de l'approvisionnement. Philips a démarré la production nationale du scanner CT 5300 entièrement intégré à l'intelligence artificielle en 2025. GE HealthCare privilégie la santé numérique et l'intégration de l'IA dans sa stratégie brésilienne pour 2026, appuyée par une présence d'ingénierie à São Paulo, tandis que Canon Medical Systems exploite une installation à Campinas pour desservir le marché national.
Du côté de la demande, l'expansion du réseau SUS Telessaude Brasil et les collaborations public-privé en cours façonnent l'adoption des flux de travail d'échographie portable et de télé-échographie dotés d'IA. Des PPP tels que le projet OpenCare5G avec l'Hospital das Clínicas en 2025 indiquent également des voies pratiques pour le déploiement de l'imagerie à distance.
Développements récents du secteur
- Avril 2026 : Philips a présenté le système d'échographie de point de service Flash 5100 lors de la 56e Jornada Paulista de Radiologia (JPR 2026) à São Paulo pour soutenir la prise de décision clinique. Cet événement a mis en avant l'accent mis par Philips sur l'imagerie au chevet connectée et pilotée par l'IA au Brésil.
- Février 2026 : GE HealthCare a annoncé une extension de contrat de 35 millions USD avec BARDA pour faire progresser l'échographie pilotée par l'IA en vue de l'évaluation des traumatismes et de la préparation aux situations de victimes en masse. L'accord étend l'investissement public-privé aux capacités d'imagerie avancées et élargit le portefeuille d'échographie IA de GE dans la région.
- Janvier 2026 : GE HealthCare a annoncé que Dasa est devenue la première entreprise au Brésil à mettre en œuvre le logiciel de reporting d'échographie ViewPoint 6 pour intégrer les données d'échographie aux systèmes de dossiers médicaux électroniques et améliorer l'efficacité des rapports. Ce déploiement signale une évolution vers des flux de travail d'échographie rationalisés dans les principaux réseaux de diagnostic.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre les systèmes d'imagerie par ultrasons vendus au Brésil à des fins de diagnostic dans tous les cadres de soins, et il est mesuré comme le chiffre d'affaires au niveau des fabricants enregistré dans le pays au cours de la période.
Exclusions du périmètre : nous excluons les services (main-d'œuvre d'installation seule, contrats de maintenance seule et frais de formation seule) et les reventes d'unités usagées ou remises à neuf lorsqu'elles ne sont pas comptabilisées comme un chiffre d'affaires de dispositif neuf.
Aperçu de la segmentation
- Par application
- Anesthésiologie
- Cardiologie
- Gynécologie/Obstétrique
- Radiologie/Imagerie générale
- Musculosquelettique
- Vasculaire
- Soins intensifs et urgences
- Urologie
- Gastroentérologie
- Par technologie
- Imagerie par ultrasons 2D
- Imagerie par ultrasons 3D et 4D
- Échographie Doppler (couleur et spectrale)
- Ultrasons focalisés de haute intensité (HIFU)
- Échographie de contraste
- Ultrasons pilotés par l'IA/Automatisés
- Échographie au point de soin (PoCUS)
- Par portabilité
- Systèmes fixes
- Systèmes portables
- Scanners portables/Sans fil
- Par utilisateur final
- Hôpitaux publics (SUS)
- Hôpitaux privés
- Centres d'imagerie diagnostique et cliniques de radiologie
- Cliniques de soins primaires et de maternité
- Centres de chirurgie ambulatoire
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte national du Brésil, la toile de fond de la demande et les réalités opérationnelles qui influencent l'achat d'équipements d'imagerie. Nous nous sommes appuyés sur des statistiques de santé publique et des références du système de santé telles que les publications du ministère de la Santé du Brésil, les ensembles de données DATASUS, les indicateurs IBGE et les informations réglementaires de l'ANVISA. Ces sources ont permis de confirmer comment les services diagnostiques sont fournis et où la capacité tend à être concentrée.
Nous avons également examiné des revues cliniques à comité de lecture, des sites web d'associations pour les communautés d'imagerie et de radiologie, des rapports annuels d'entreprises, des présentations aux investisseurs et des mises à jour de presse fiables sur les dépenses d'investissement hospitalières et l'accès aux soins diagnostiques. Au besoin, des abonnements payants pour les données financières d'entreprises et l'intelligence d'actualités ont été utilisés, ainsi que des bases de données de brevets et des données d'importation et d'exportation au niveau des expéditions. Cela a permis de recouper la présence des fournisseurs, le calendrier des cycles de produits et l'intensité commerciale des équipements d'échographie. Ces sources de recherche documentaire sont illustratives, et nous avons également utilisé de nombreuses autres références publiques pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation du cycle d'achat spécifique au Brésil, du mix entre systèmes fixes et portables, et de la manière dont la demande diffère entre les filières de soins publiques et privées. Nous avons échangé avec un large éventail de fabricants et de participants du canal de distribution, ainsi qu'avec des parties prenantes de l'imagerie telles que des administrateurs hospitaliers et des utilisateurs cliniques, afin que les hypothèses issues de la recherche documentaire puissent être corrigées puis finalisées. Comme il s'agit d'un marché à pays unique, nous avons équilibré les réponses entre les principaux centres de demande brésiliens plutôt que de les répartir par régions mondiales.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Directeurs généraux : 14 % |
| Niveau intermédiaire : 59 % | Responsables fonctionnels/d'unité : 37 % |
| Petits acteurs : 14 % | Managers : 49 % |
Dimensionnement du marché et prévisions
Le dimensionnement débute par une reconstruction descendante de la demande brésilienne, où le besoin en équipements d'imagerie est cartographié à partir de l'activité de soins et des signaux de capacité, puis converti en demande unitaire et en valeur à l'aide de fourchettes de prix réalistes. Pour garder le modèle pratique, nous avons utilisé des intrants tels que le rythme de remplacement du parc installé, la part d'achat des hôpitaux publics (SUS) par rapport aux autres prestataires, la répartition entre installations fixes et portables, l'intensité d'utilisation pilotée par les applications, et l'exposition aux importations comme indicateur de la disponibilité de l'approvisionnement.
Ces totaux ont été corroborés à l'aide d'approximations ascendantes sélectives, notamment l'allocation du chiffre d'affaires des fournisseurs au Brésil, des vérifications de canal sur le mix typique de systèmes, et un prix de vente moyen échantillonné par portabilité et technologie. Lorsque les données ascendantes étaient incomplètes pour les plus petits participants, nous avons traité les lacunes à l'aide d'hypothèses de part conservatrices liées aux schémas d'importation et aux retours d'entretiens, suivies de contrôles de cohérence par rapport à l'ensemble global de la demande.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par un simple lissage de séries chronologiques des intrants les plus stables, puis ajusté la trajectoire en fonction du consensus des entretiens concernant le calendrier des achats, les cycles de remplacement et l'évolution du mix vers les systèmes portables. L'objectif était de garder chaque étape traçable afin de pouvoir expliquer les moteurs de l'évolution année après année sans surajuster les chiffres.
Validation des données et cycle de mise à jour
Les résultats ont été validés par des contrôles de variance étape par étape avant validation finale, de sorte que les sauts anormaux de volumes, de prix ou de mix ont été questionnés et corrigés. Nous avons comparé les résultats du modèle à des signaux indépendants tels que l'orientation des dépenses de santé, les indices d'expansion de la capacité d'imagerie et les changements des flux d'importation, puis avons revérifié les anomalies par rapport aux notes source.
Un second examen par un analyste est appliqué aux formules, hypothèses et conversions, et les répondants sont recontactés lorsqu'une variable clé sort d'une fourchette attendue. Le rapport est mis à jour annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et un examen final avant livraison pour que la vision reflète les dernières informations disponibles.
Dimensionnement du marché brésilien des appareils à ultrasons par Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées peuvent différer même lorsqu'elles concernent le même pays, car les auteurs peuvent choisir des périmètres de dispositifs, des points de coupure temporels et une logique de prix différents pour les systèmes importés. Les différences proviennent également de la manière dont les achats du secteur public sont traités, et du fait que l'estimation soit construite à partir de l'activité de la demande ou des revenus côté fournisseur.
Les principaux facteurs d'écart au Brésil incluent souvent le fait que les systèmes portatifs et portables soient regroupés ou non, que les appels d'offres publics soient comptés à la date d'attribution ou à la date de livraison, et la manière dont le calendrier de conversion des devises est géré lorsque les équipements importés dominent le mix de valeur. Le tableau montre un écart qui s'explique principalement par des choix de périmètre et de calendrier, et dans le modèle de Mordor Intelligence, la valeur comptabilise les revenus des nouveaux systèmes d'échographie vendus au Brésil et exclut les revenus de services autonomes uniquement, qui peuvent gonfler les totaux les années de renouvellements de maintenance importants.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 246,51 millions USD (2025) | |
| Cabinet de conseil mondial A | 126,20 millions USD (2023) | Utilise une année de référence antérieure et semble restreindre le périmètre à un sous-ensemble plus petit de systèmes d'échographie, ce qui peut sous-estimer la valeur lorsque des systèmes sur chariot plus coûteux sont inclus dans d'autres études. |
| Revue commerciale B | 209,20 millions USD (2030) | Rapporte une trajectoire de croissance plus agressive et peut intégrer une hausse plus rapide du prix de vente moyen et une adoption plus précoce des systèmes portables, ce qui peut augmenter la valeur de l'année future par rapport à une perspective axée sur le cycle de remplacement. |
Globalement, la comparaison souligne deux raisons pratiques aux différences : ce qui est comptabilisé comme chiffre d'affaires de dispositifs, et la vitesse à laquelle les prix et le mix sont supposés évoluer. En rattachant le modèle à des signaux de demande clairs puis en recoupant avec les retours des fournisseurs et du canal, nous maintenons une estimation reproductible et plus facile à réconcilier d'une année à l'autre.


Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché brésilien des dispositifs à ultrasons ?
La taille du marché brésilien des dispositifs à ultrasons s'établit à 258,59 millions USD en 2026 et devrait atteindre 328,47 millions USD d'ici 2031.
Quel segment d'application génère les revenus les plus élevés ?
La gynécologie et l'obstétrique sont en tête avec 27,21 % des revenus de 2025, soutenues par les protocoles de dépistage prénatal obligatoires.
Pourquoi les scanners à ultrasons portables gagnent-ils en popularité ?
Les unités portables progressent à un TCAC de 10,72 % car elles étendent les services d'imagerie aux cliniques rurales et aux services d'urgences dépourvus de sonographes certifiés.
Comment la reclassification en classe III par l'ANVISA affecte-t-elle les fabricants ?
La nouvelle réglementation exige des dossiers d'enregistrement complets et des inspections d'usine, allongeant les délais d'approbation et augmentant les coûts de conformité pour les plateformes pilotées par l'IA.
Quelles technologies connaissent l'adoption la plus rapide ?
Les systèmes à ultrasons pilotés par l'IA enregistrent un TCAC de 8,79 % car les mesures automatisées réduisent les durées d'examen et atténuent les pénuries de personnel.
Dernière mise à jour de la page le:



