
Tamanho e Participação do Mercado de Mamografia no Brasil
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
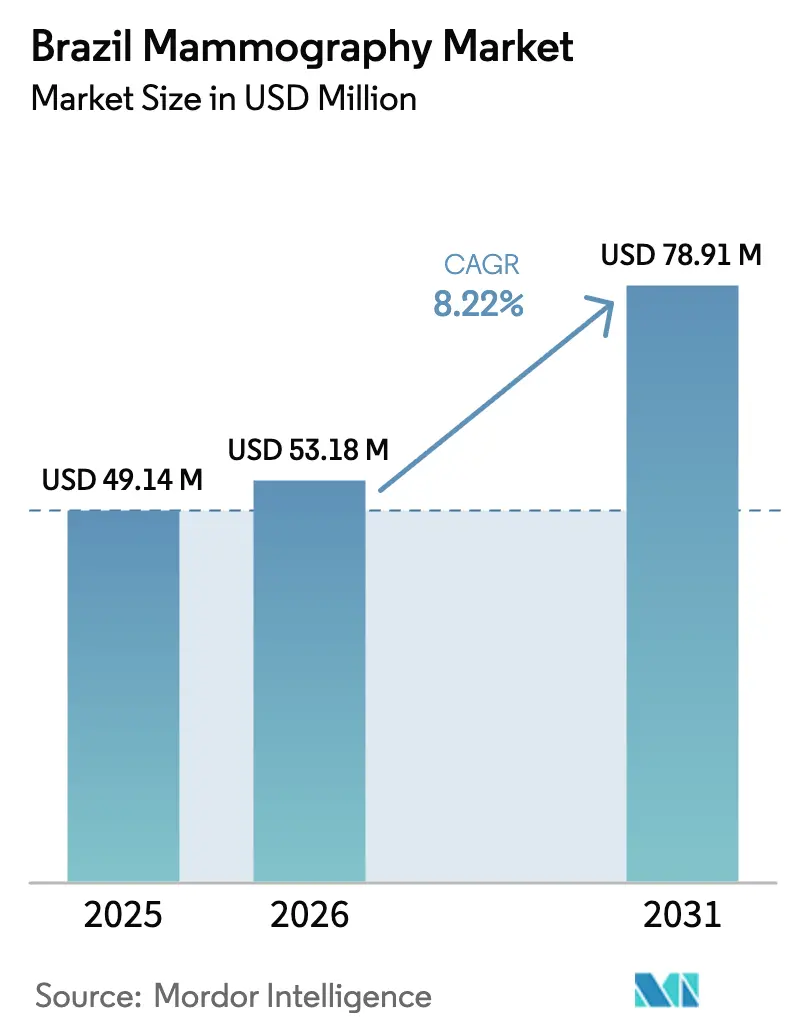
| Tamanho do mercado no ano base (2025) | 49.14 Milhões de dólares |
| Tamanho do Mercado (2026) | 53.18 Milhões de dólares |
| Tamanho do Mercado (2031) | 78.91 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.22 % |
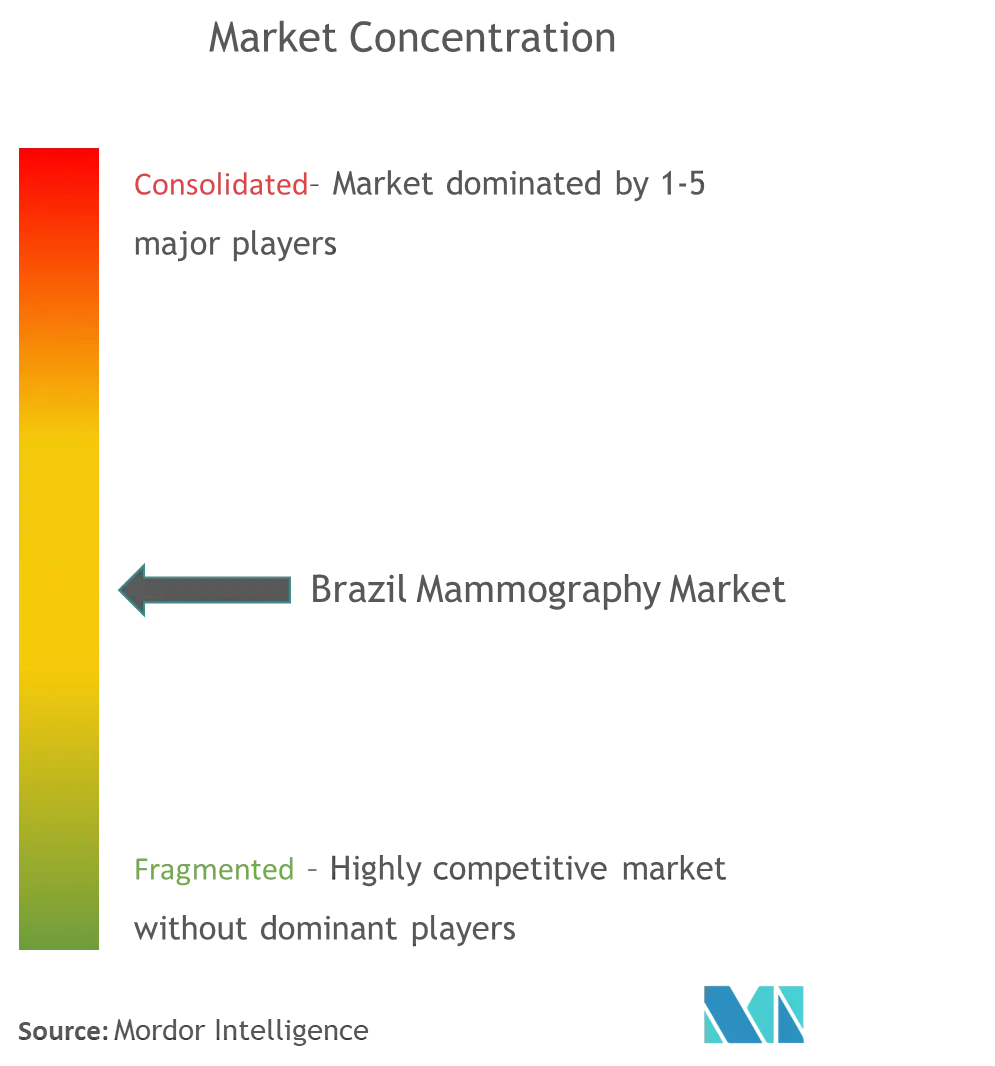
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Mamografia no Brasil por Mordor Intelligence
O tamanho do mercado de mamografia no Brasil deverá crescer de USD 49,14 milhões em 2025 para USD 53,18 milhões em 2026 e está previsto para atingir USD 78,91 milhões até 2031, a uma CAGR de 8,22% no período de 2026 a 2031. O crescimento próximo a dois dígitos reflete o programa de investimento plurianual do governo no complexo industrial de saúde doméstico, a rápida conversão de equipamentos analógicos para plataformas digitais e de tomossíntese, e a contínua implantação de iniciativas de rastreamento nacional no âmbito do Sistema Único de Saúde (SUS). A aceleração das aprovações de produtos sob a RDC 751/2022 da ANVISA está reduzindo o tempo de entrada no mercado para sistemas importados, permitindo que fornecedores globais lancem novos modelos adaptados aos fluxos de trabalho clínicos locais. O reembolso pelo setor privado para tomossíntese mamária 3-D e laudos assistidos por IA está catalisando um ciclo de atualização entre redes de diagnóstico de alto volume, enquanto programas de rastreamento móvel estão reduzindo as lacunas de acesso em municípios remotos. Esses fatores interligados criam uma trajetória de crescimento escalável e centrada em tecnologia para o mercado de mamografia no Brasil.
Principais Conclusões do Relatório
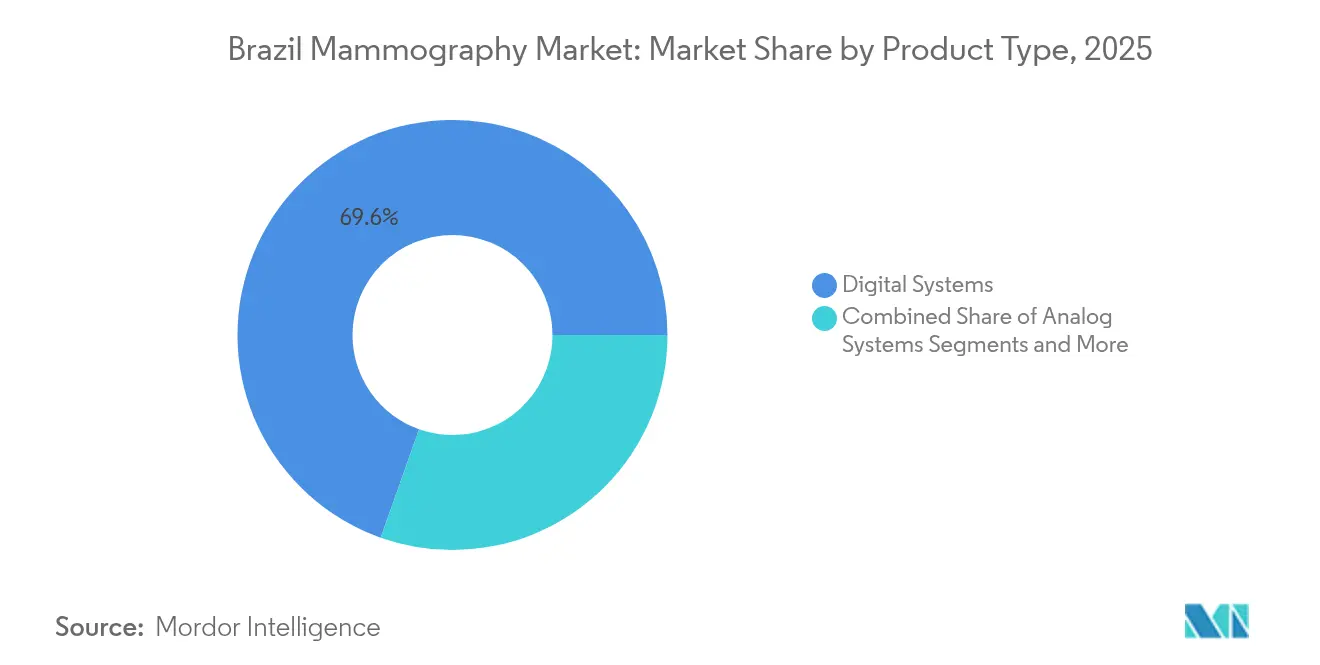
- Por tipo de produto, os sistemas digitais lideraram com uma participação de 69,58% no mercado de mamografia no Brasil em 2025, enquanto a tomossíntese mamária está prevista para avançar a uma CAGR de 9,31% até 2031.
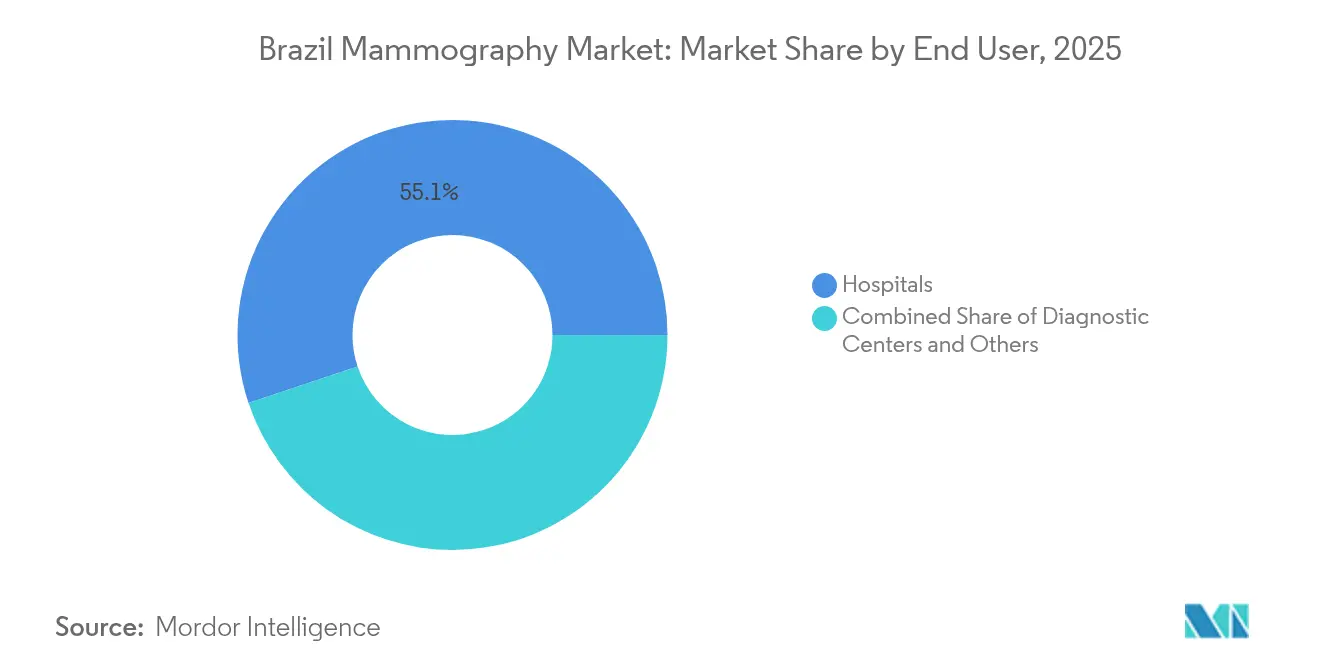
- Por usuário final, os hospitais responderam por 55,12% do tamanho do mercado de mamografia no Brasil em 2025; os centros de diagnóstico estão projetados para registrar a CAGR mais rápida de 9,58% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Mamografia no Brasil
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente carga de câncer de mama | +2.1% | Nacional, com maior impacto nas regiões Sudeste e Sul | Longo prazo (≥ 4 anos) |
| Implantação de programas nacionais de rastreamento financiados pelo governo | +1.8% | Nacional, com prioridade para as regiões Norte e Nordeste | Médio prazo (2 a 4 anos) |
| Rápida conversão do setor privado de analógico para digital/tomossíntese | +2.3% | Regiões Sudeste e Sul, em expansão para o Nordeste | Curto prazo (≤ 2 anos) |
| Expansão do reembolso para tomossíntese 3-D | +1.2% | Nacional, com adoção antecipada na saúde privada | Médio prazo (2 a 4 anos) |
| Ferramentas de CAD impulsionadas por IA melhorando a produtividade do radiologista | +1.4% | Principais centros urbanos, em expansão para centros regionais | Curto prazo (≤ 2 anos) |
| Unidades de rastreamento móvel alcançando regiões desassistidas | +0.5% | Regiões Norte e Nordeste, áreas rurais em todo o país | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente carga de câncer de mama
A incidência anual de 73.610 novos casos de câncer de mama feminino em 2023 e a notificação de que 1 em cada 3 diagnósticos ocorre em mulheres com menos de 50 anos estão ampliando o grupo-alvo para exames de imagem de rotina[1]Instituto Nacional de Câncer, "Estatísticas de câncer," INCA.GOV.BR. As sociedades clínicas recomendam agora a redução da idade de entrada no rastreamento do SUS para 40 anos, potencialmente ampliando a população elegível em 40%. A maior detecção em estágio avançado nas regiões dependentes do SUS está intensificando o foco político no diagnóstico precoce, impulsionando os gastos de capital em infraestrutura de imagem. Em conjunto, essas forças epidemiológicas e políticas elevam a demanda de base em todas as classes de produtos no mercado de mamografia no Brasil.
Implantação de programas nacionais de rastreamento financiados pelo governo
O PAC Saúde 2025 destina USD 1,8 bilhão para 180.000 novas unidades de equipamentos de saúde, reservando sistemas de mamografia para clínicas básicas em zonas desassistidas. O programa "Mulheres de Peito" de São Paulo permite que mulheres entre 50 e 69 anos agendem exames de forma autônoma, e sua frota móvel realizou mais de 24.000 rastreamentos em 47 municípios em 2023. A nova regra de navegação oncológica (Portaria 6.592/2025) determina o encaminhamento ágil da suspeita ao tratamento, elevando indiretamente a produtividade de exames de imagem. Esses programas federais e estaduais institucionalizam o volume e sustentam a base futura do mercado de mamografia no Brasil.
Rápida conversão do setor privado de analógico para digital/tomossíntese
Redes privadas como a Beneficência Portuguesa e o Hospital da Baleia investiram mais de USD 1,2 milhão por unidade para instalar equipamentos digitais, elevando a capacidade mensal em 177% e aumentando os encaminhamentos diagnósticos em 16%. Com os sistemas analógicos próximos à obsolescência, as compras de reposição estão concentradas nos orçamentos de 2025 a 2027. O posicionamento competitivo, o maior fluxo de pacientes e a sinergia com fluxos de trabalho de IA aceleram os ciclos de capital, sustentando a demanda por equipamentos premium no mercado de mamografia no Brasil.
Expansão do reembolso para tomossíntese 3-D
As regras de coparticipação da ANS limitam os custos diretos ao paciente em 40%, moderando a sensibilidade ao preço para exames de imagem avançados. Estudos econômicos revisados por pares confirmam que a tomossíntese com vistas sintéticas é custo-efetiva segundo os padrões de prática brasileiros, fortalecendo a aceitação pelos pagadores. No entanto, perdas sustentadas de subscrição de USD 18 bilhões nos planos de saúde entre 2021 e 2023 exigem uma expansão seletiva de benefícios, restringindo a adoção inicial da tomossíntese a produtos de maior categoria. Mesmo assim, a clareza no reembolso continua a reforçar o pipeline de atualizações do mercado de mamografia no Brasil.
Análise de Impacto das Restrições*
| Restrição | (~) Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de radiologistas fora das metrópoles de Nível 1 | -1.1% | Regiões Norte e Nordeste, municípios do interior | Longo prazo (≥ 4 anos) |
| Congelamento do orçamento para equipamentos de capital nos hospitais públicos | -0.8% | Nacional, afetando particularmente as regiões dependentes do SUS | Médio prazo (2 a 4 anos) |
| Preocupações com a dose cumulativa de radiação no rastreamento repetido | -0.4% | Nacional, afetando as recomendações de frequência de rastreamento | Médio prazo (2 a 4 anos) |
| Barreiras logísticas para unidades móveis no Norte e Nordeste | -0.3% | Regiões Norte e Nordeste, áreas rurais remotas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de radiologistas fora das metrópoles de Nível 1
Apenas 15% dos especialistas certificados em imagem mamária atuam no Norte e no Nordeste, limitando a capacidade apesar da crescente disponibilidade de equipamentos. Os incentivos federais no total de USD 86 milhões no âmbito do programa "Agora Tem Especialistas" visam realocar médicos, porém a adesão permanece baixa [2]Governo Federal, "Agora Tem Especialistas," SECOM.GOV.BR . O descompasso entre a implantação de tecnologia e a distribuição de especialistas modera a expansão de capacidade e retarda as curvas de adoção nos mercados remotos dentro do mercado de mamografia no Brasil.
Congelamento do orçamento para equipamentos de capital nos hospitais públicos
Os hospitais municipais enfrentaram um congelamento de 12 meses nas compras discricionárias em 2024, atrasando reposições planejadas e prolongando os ciclos de vida dos equipamentos analógicos. O PAC Saúde 2025 realoca recursos federais para contornar as restrições locais, mas os ciclos de aquisição permanecem prolongados, gerando pressão na parcela pública do mercado de mamografia no Brasil.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Transformação Digital Acelera a Adoção da Tomossíntese
Os sistemas digitais controlaram 69,58% do mercado de mamografia no Brasil em 2025, em razão da qualidade de imagem superior, integração com PACS e menor exposição à radiação. O tamanho do mercado de mamografia no Brasil para tomossíntese mamária deverá se expandir a uma CAGR de 9,31%, impulsionado por reduções de falsos positivos de até 40% e maior visibilidade de lesões em mamas densas. As unidades analógicas persistem principalmente em municípios de baixa renda, mas estão previstas para substituição no âmbito de subsídios federais para equipamentos. A mamografia com contraste aprimorado e a imagem molecular mamária ocupam nichos incipientes de alta margem em hospitais privados premium.
A crescente adoção de IA multiplica o valor clínico das plataformas digitais. Implementações na Beneficência Portuguesa alcançaram 97% de precisão diagnóstica, ilustrando como as atualizações de software potencializam o hardware instalado para elevar o desempenho clínico e o potencial de reembolso. Os mandatos de garantia de qualidade da RDC 611/2022 da ANVISA favorecem instalações que investem em tecnologia digital em conformidade, consolidando ganhos adicionais de participação para o segmento digital no mercado de mamografia no Brasil.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Usuário Final: Centros de Diagnóstico Impulsionam a Expansão do Mercado
Os hospitais capturaram 55,12% da participação no mercado de mamografia no Brasil em 2025, ancorados por serviços oncológicos integrados e pipelines de encaminhamento consolidados. No entanto, os centros de diagnóstico estão previstos para crescer a uma CAGR de 9,58% até 2031, impulsionados pela conveniência ambulatorial, custos de procedimentos mais baixos e ciclos de agendamento mais ágeis. O tamanho do mercado de mamografia no Brasil atribuível aos centros de diagnóstico poderá dobrar ao longo do período de previsão, à medida que as redes se expandem nacionalmente e aproveitam a IA para compensar a escassez de radiologistas.
Investimentos como a parceria de USD 4,0 milhões do dr.consulta com a Canon Medical destacam o apetite do setor por exames de imagem de ponta. A rede de 1.000 unidades ambulatoriais da Rede D'Or integra ainda mais os ambientes hospitalares e de diagnóstico, criando modelos híbridos que sustentam o volume e diversificam a exposição dos pagadores. As vans de rastreamento móvel, agrupadas na categoria "Outros", estendem o alcance às populações rurais e ampliam a base total endereçável para o mercado de mamografia no Brasil.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório
Análise Geográfica
Os contrastes regionais definem as oportunidades de mercado. O Sudeste realizou 1,86 milhão de mamografias de rastreamento pelo SUS em 2022, contra 141.000 no Norte, uma diferença de 13 vezes que ilustra a concentração de infraestrutura. São Paulo regularmente pilota novos modelos de prestação de serviços, como rastreamento com agendamento autônomo e leitura habilitada por IA, criando efeitos demonstrativos adotados pelos estados vizinhos. O Sul ostenta o maior rastreamento per capita, refletindo rendas domiciliares mais elevadas e ampla cobertura de seguro privado, fatores que sustentam as vendas de sistemas premium no mercado de mamografia no Brasil.
O Norte e o Nordeste incorporam crescimento latente. O PAC Saúde 2025 direciona USD 22 milhões ao Amazonas e USD 21 milhões ao Maranhão para a implantação de equipamentos, lançando a base de hardware onde as distâncias médias de deslocamento dos pacientes para cuidados oncológicos são de 448 km. O financiamento de desenvolvimento do FNE de USD 8,7 bilhões para pequenas empresas em 2024 catalisa startups de imagem privadas em cidades secundárias, diversificando ainda mais a oferta de serviços. Esses instrumentos de política e financiamento preparam coletivamente o mercado de mamografia no Brasil para uma recuperação regional expressiva.
Panorama regulatório
Os dispositivos médicos no Brasil são regulados pela ANVISA, e os sistemas de mamografia exigem conformidade tanto no registro do dispositivo quanto nos controles de segurança radiológica a nível de serviço. Para entrada no mercado, os fornecedores seguem os caminhos da ANVISA definidos pela RDC 751/2022 para classificação baseada em risco e autorização de comercialização. Para uma adesão mais rápida de sistemas importados, a ANVISA também reconheceu mecanismos de confiança, como a aceitação de aprovações da FDA e da Health Canada por meio da IN 290/2024, o que pode reduzir o tempo até o lançamento de plataformas digitais e de tomossíntese atualizadas.
No lado do uso, os prestadores de serviços de mamografia devem operar em conformidade com os requisitos sanitários e de proteção radiológica para serviços de radiologia estabelecidos pela RDC 330/2019. Os requisitos técnicos e de controle de qualidade específicos da modalidade são definidos pela IN 92/2021 para mamografia. Dispositivos de Classe III e IV exigem certificação de Boas Práticas de Fabricação (BPF) da ANVISA, e os equipamentos eletromédicos também devem atender à certificação obrigatória do INMETRO, reforçando a demanda por serviços de instalação, calibração e garantia de qualidade periódica em conformidade, além da venda de equipamentos.
Análise da cadeia de valor
A cadeia de valor da mamografia no Brasil começa com os fabricantes originais globais (OEMs) e suas subsidiárias ou distribuidores locais, incluindo suporte de serviços e aplicações. Em seguida, passa pela aquisição em hospitais e centros de diagnóstico, instalação, testes de aceitação conduzidos por físicos, e manutenção preventiva contínua, antes da aquisição de imagens, elaboração de laudos e encaminhamento para vias oncológicas. O acesso e a geração de demanda estão vinculados aos fluxos de entrada e encaminhamento de rastreamento do SUS, enquanto as redes privadas de diagnóstico tendem a atualizar mais rapidamente para sistemas digitais e de tomossíntese e, cada vez mais, integram software de IA e de fluxo de trabalho à prestação de serviços.
A concorrência entre fornecedores é moldada pela dinâmica de aquisição e distribuição. No setor público, a aquisição geralmente ocorre por meio de pregões eletrônicos em plataformas como o Compras.gov.br, onde a competitividade de preços e a documentação de conformidade são decisivas. As licitações também podem incluir uma Margem de Preferência de 8% a 25% para dispositivos fabricados localmente, o que afeta as estratégias de localização, montagem e conteúdo local. A base instalada e a capacidade de serviço permanecem geograficamente concentradas, com a distribuição de equipamentos inclinada para o Sudeste (47,4% das unidades) em relação ao Norte (6%), o que aumenta a necessidade de cobertura regional de serviços, garantias de disponibilidade e fluxos de trabalho de programas móveis em áreas com menor atendimento.
Cenário Competitivo
O mercado de mamografia no Brasil apresenta concentração moderada. Os fabricantes globais — Hologic, GE Healthcare, Siemens Healthineers — detêm coletivamente a maior parcela da capacidade instalada, aproveitando amplos portfólios e redes de serviço in-country. A RDC 751/2022 da ANVISA, somada à aceitação pela IN 290/2024 das aprovações da FDA e do Health Canada, reduz os prazos de entrega e incentiva atualizações rápidas de modelos, conforme demonstrado pelos lançamentos do Pristina Via™ da GE e do Genius AI Detection PRO da Hologic em 2025.
A intensidade competitiva está migrando do hardware para ecossistemas integrados de IA. A plataforma de CAD da Lunit agora rastreia 1 milhão de mamografias anualmente em mais de 200 unidades nos EUA e está sendo localizada para fluxos de trabalho em português, destacando estratégias de expansão orientadas por software.
Inovadores domésticos como a Huna visam biomarcadores não relacionados a exames de imagem, ampliando o funil diagnóstico e redefinindo os limites do mercado. A diferenciação de serviços por meio de laudos em nuvem completos, aquisição sem cliques e fluxos de trabalho móveis está se tornando rapidamente o principal campo de disputa no mercado de mamografia no Brasil.
Líderes do Setor de Mamografia no Brasil
GE Healthcare
Siemens AG
Planmed OY
Hologic Inc.
Fujifilm Holdings Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A expansão da coorte de rastreamento elegível impulsionada por políticas públicas cria um espaço operacional claro, especialmente onde os prestadores precisam transformar essa demanda em execução sustentada em uma infraestrutura desigual. A Lei 15.284/2025 amplia o acesso público à mamografia dentro do SUS para mulheres a partir dos 40 anos, enquanto entidades profissionais como CBR, SBM e FEBRASGO defendem o rastreamento anual para mulheres de 40 a 74 anos, junto com a adoção da mamografia digital e da tomossíntese mamária. Essas mudanças aumentam a demanda por soluções focadas em produtividade que atendam tanto aos fluxos de trabalho do SUS quanto às necessidades de produtividade das redes privadas, incluindo aquisição mais rápida, controle de qualidade padronizado e triagem e elaboração de laudos assistidas por IA.
As lacunas de acesso regional e a mecânica de aquisição restringem o conjunto de oportunidades de curto prazo para fornecedores e prestadores de serviços. A evidência de concentração (Sudeste com 47,4% das unidades em comparação com 6% no Norte) aponta para uma lacuna de cobertura de equipamentos e serviços que favorece configurações portáteis, viabilização de rastreamento móvel e gerenciamento de imagens conectado à nuvem para estender a capacidade de laudo especializado além das metrópoles de nível 1. Para a demanda do SUS, os fornecedores precisam estar preparados para os processos de licitação do Compras.gov.br, a concorrência em pregões eletrônicos e a documentação relativa à conformidade com a ANVISA e o INMETRO, incluindo a capacidade de competir sob as regras da Margem de Preferência. No setor privado, os ciclos de atualização favorecem fornecedores que conseguem combinar sistemas digitais ou de tomossíntese com software de fluxo de trabalho, treinamento e contratos de serviço de ciclo de vida para sustentar a utilização e a disponibilidade.
Desenvolvimentos recentes do setor
- Abril de 2026: A GE HealthCare expandiu a colaboração global com a DeepHealth (RadNet) para integrar ferramentas de mamografia baseadas em IA e soluções de fluxo de trabalho de rastreamento de câncer de mama aos sistemas de mamografia da GE HealthCare. A integração amplia o rastreamento habilitado por IA em dispositivos e redes no Brasil, fortalecendo a tendência do mercado em direção a fluxos de trabalho digitais e impulsionados por IA.
- Setembro de 2025: A GE HealthCare firmou uma parceria estratégica com a Hapvida para equipar a Unidade Avançada Brigadeiro, em São Paulo, como parceira exclusiva de tecnologia médica, com sistemas de mamografia Pristina. A implantação marca um centro de diagnóstico de referência no Brasil, expandindo a base instalada da GE e o apelo de fluxo de trabalho habilitado por IA em redes privadas de alto volume.
- Fevereiro de 2025: A GE HealthCare doou uma unidade de mamografia digital Senographe Crystal Nova ao Hospital de Esperança, em São Paulo, aumentando a capacidade de realização de exames. Essa contribuição no setor público amplia a presença da GE no Brasil e proporciona melhorias mensuráveis de produtividade em um mercado-chave.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado brasileiro de mamografia é definido como a receita gerada por sistemas de mamografia e hardware relacionado instalados e utilizados no Brasil para imagem mamária em contextos de rastreamento e diagnóstico, tanto em locais de atendimento públicos quanto privados.
Exclusões de escopo: excluímos modalidades mais amplas de imagem diagnóstica, sistemas de radiografia geral e serviços clínicos subsequentes que são cobrados como procedimentos de imagem, e não como receita de equipamentos.
Visão geral da segmentação
- Por Tipo de Produto
- Sistemas Digitais
- Sistemas Analógicos
- Tomossíntese Mamária
- Outros Tipos de Produtos
- Por Usuário Final
- Hospitais
- Centros de Diagnóstico
- Outros
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer o contexto de demanda e ancorar premissas que podem ser verificadas de forma independente. Nos baseamos em referências de saúde pública e rastreamento de fontes como publicações do Ministério da Saúde do Brasil, estatísticas de câncer do INCA, tabelas de procedimentos e atividades de estabelecimentos do DATASUS, e registros de dispositivos e atualizações regulatórias da ANVISA.
Para traduzir esse contexto em um modelo de dimensionamento viável, também analisamos indicadores mais amplos de gastos com saúde e base de estabelecimentos de fontes como o IBGE e indicadores de saúde do Banco Mundial, juntamente com periódicos de radiologia e oncologia revisados por pares que discutem taxas de rastreamento e barreiras à adoção. Registros de empresas, apresentações a investidores, comunicados de imprensa e sites de associações foram analisados para acompanhar mudanças no mix de produtos, como a conversão digital e a adoção da tomossíntese. Em alguns pontos, assinaturas pagas com dados financeiros e notícias de empresas ajudaram a validar o momento dos embarques e a direção dos preços, e as premissas foram então mantidas alinhadas com o que os entrevistados confirmaram. As fontes listadas aqui são ilustrativas, e muitos outros documentos e referências públicas foram utilizados para verificações cruzadas e esclarecimentos.
Entrevistas e Pesquisas Primárias
O trabalho primário se concentrou em validar o que realmente está sendo comprado e utilizado em todo o Brasil, e depois testar as premissas da pesquisa documental. Conversamos com uma combinação de operadores de centros de imagem, líderes de radiologia hospitalar, equipes de aquisição e biomédicas, distribuidores e parceiros de serviço. A cobertura foi equilibrada entre os principais estados e cidades menores, onde as restrições de acesso podem afetar a utilização.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | Diretores executivos (CXOs): 17% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 32% |
| Empresas menores: 17% | Gerentes: 51% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma construção top-down do conjunto de demanda que utiliza a intensidade de rastreamento específica do Brasil e as necessidades da base instalada para reconstruir a receita anual de equipamentos, e foi então cruzado usando aproximações bottom-up seletivas, como os preços médios de venda (ASP) amostrados de sistemas multiplicados pelos volumes observados de reposição e novas instalações. O modelo separa o valor analógico, digital e de tomossíntese aplicando participações de adoção e cronogramas de atualização validados em entrevistas, e os totais são ajustados quando o padrão de utilização implícito não corresponde à realidade a nível de estabelecimento.
As principais entradas incluíram a coorte de idade elegível para rastreamento, os volumes relatados de exames de mamografia e sinais de atraso acumulado, o mix público versus privado de prestação de serviços de imagem, os ciclos de reposição típicos para sistemas fixos e a proporção de locais que estão atualizando para digital e 3D. Para as previsões, foi utilizada análise de cenários para testarmos como ciclos mais rápidos de licitação pública, preços de importação impulsionados pela moeda e mudanças no reembolso para imagem avançada poderiam alterar o momento das compras. Quando as entradas bottom-up estavam incompletas para prestadores menores, as lacunas foram tratadas usando contagens regionais de estabelecimentos e a intensidade média de sistemas por local, e depois reverificadas por meio do feedback do canal de distribuidores.
Validação de Dados e Ciclo de Atualização
Os resultados foram validados por meio de várias verificações para que os números finais não sejam determinados por um único fluxo de dados. Comparamos a receita implícita de equipamentos com sinais independentes, como volumes de procedimentos, contagens de estabelecimentos e cálculos realistas de reposição, e qualquer variação significativa desencadeou uma revisão das premissas e perguntas de acompanhamento aos entrevistados.
Antes da aprovação final, outro analista revisa a lógica do modelo, a consistência das unidades e as variações ano a ano, e então as anomalias são documentadas e resolvidas. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, como mudanças regulatórias significativas, movimentos cambiais acentuados ou rodadas de aquisição pública excepcionalmente grandes. Imediatamente antes da entrega, as últimas divulgações públicas e notícias são reanalisadas para que os clientes recebam uma visão atualizada.
Comparação do Dimensionamento do Mercado de Mamografia do Brasil da Mordor Intelligence com Outras Estimativas Publicadas
Os valores de mercado publicados podem diferir porque a linha de receita considerada nem sempre é a mesma, e porque o ritmo assumido de reposição e atualização pode variar muito de acordo com a fonte de dados. As diferenças também aparecem quando uma estimativa se baseia mais em volumes de procedimentos e outra se baseia mais em embarques de equipamentos, o que pode se mover em direções diferentes em um determinado ano.
Alguns valores externos parecem incorporar uma cesta mais ampla de equipamentos de imagem mamária ou incluir gastos com imagem adjacentes além da venda de sistemas, o que eleva rapidamente os totais. Em nossa construção, a Mordor Intelligence contabiliza apenas a receita de sistemas de mamografia no Brasil e mantém a cobrança de serviços e procedimentos fora do mercado, de modo que o total está vinculado ao comportamento de compra e reposição que pode ser validado.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 49,14 milhões de USD (2025) | |
| Editora de Comércio A | 44,97 milhões de USD (2024) | Utiliza um ano-base diferente e parece tratar o valor como uma estimativa de ponto único sem separar claramente as mudanças de preços entre mamografia analógica, digital e de tomossíntese, o que pode subestimar o crescimento de valor impulsionado por atualizações. |
| Blog do Setor B | 51,00 milhões de USD (2025) | Indica um escopo mais amplo e uma janela de previsão mais longa, e o nível do valor sugere ou categorias adjacentes de imagem mamária adicionadas ou preços médios de venda assumidos mais altos, sem verificações visíveis em relação aos ciclos de reposição e ao mix de estabelecimentos. |
Em conjunto, a dispersão é explicada principalmente pelas fronteiras de escopo e pela forma como os preços e o momento das atualizações são tratados ano a ano. Ao manter as entradas rastreáveis até a demanda de rastreamento, a atividade dos estabelecimentos e cálculos realistas de reposição, a estimativa permanece replicável e mais fácil de testar quando as premissas mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Mamografia no Brasil?
O tamanho do Mercado de Mamografia no Brasil deverá atingir USD 53,18 milhões em 2026 e crescer a uma CAGR de 8,22% para alcançar USD 78,91 milhões até 2031.
Com que velocidade as receitas de equipamentos de mamografia devem se expandir no Brasil?
As vendas estão projetadas para crescer a uma CAGR de 8,22% entre 2026 e 2031.
Quem são os principais players do Mercado de Mamografia no Brasil?
GE Healthcare, Siemens AG, Planmed OY, Hologic Inc. e Fujifilm Holdings Corporation são as principais empresas que operam no Mercado de Mamografia no Brasil.
De onde vem o crescimento mais rápido por usuário final?
Os centros de diagnóstico estão no caminho para uma CAGR de 9,58% até 2031.
Página atualizada pela última vez em:



