
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 89.35 Millions de dollars américains |
| Taille du Marché (2027) | 95.89 Millions de dollars américains |
| Taille du Marché (2032) | 136.52 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 7.32 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la mammographie au Moyen-Orient par Mordor Intelligence
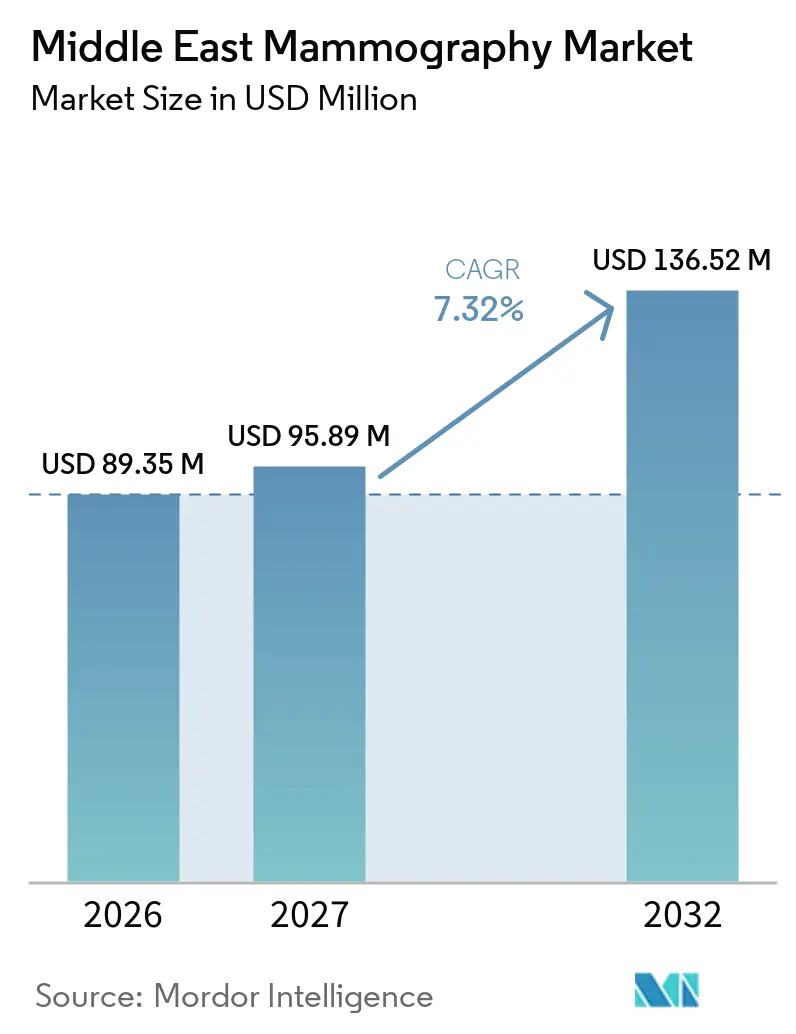
La taille du marché de la mammographie au Moyen-Orient était évaluée à 89,35 millions USD en 2026 et devrait croître de 95,89 millions USD en 2027 pour atteindre 136,52 millions USD d'ici 2032, à un CAGR de 7,32 % durant la période de prévision (2027-2032).
Un âge médian plus jeune au moment du diagnostic du cancer du sein, l'élargissement des mandats gouvernementaux de dépistage et la diffusion rapide de la tomosynthèse numérique du sein assistée par intelligence artificielle convergent pour maintenir une demande résiliente malgré la prudence budgétaire en matière d'investissements dans certaines parties de l'Égypte et de la Turquie. Trois tendances dominent : (1) les cycles pluriannuels de renouvellement des équipements dans les hôpitaux tertiaires d'Arabie saoudite et des Émirats arabes unis qui favorisent les plateformes 3D haut de gamme avec des interfaces de programmation d'application ouvertes, (2) l'expansion des appels d'offres publics pour les systèmes de mammographie numérique plein champ qui équilibrent coût et débit, et (3) les investissements du secteur privé dans les stations de travail de détection assistée par ordinateur et d'intelligence artificielle qui promettent des délais de lecture plus courts et des taux de rappel plus faibles. La pression concurrentielle s'intensifie alors que les entrants chinois pratiquent des prix inférieurs de 30 à 40 % aux tarifs catalogue, forçant les acteurs établis à défendre leurs parts via des contrats de service pluriannuels et des abonnements logiciels groupés.
Points clés du rapport
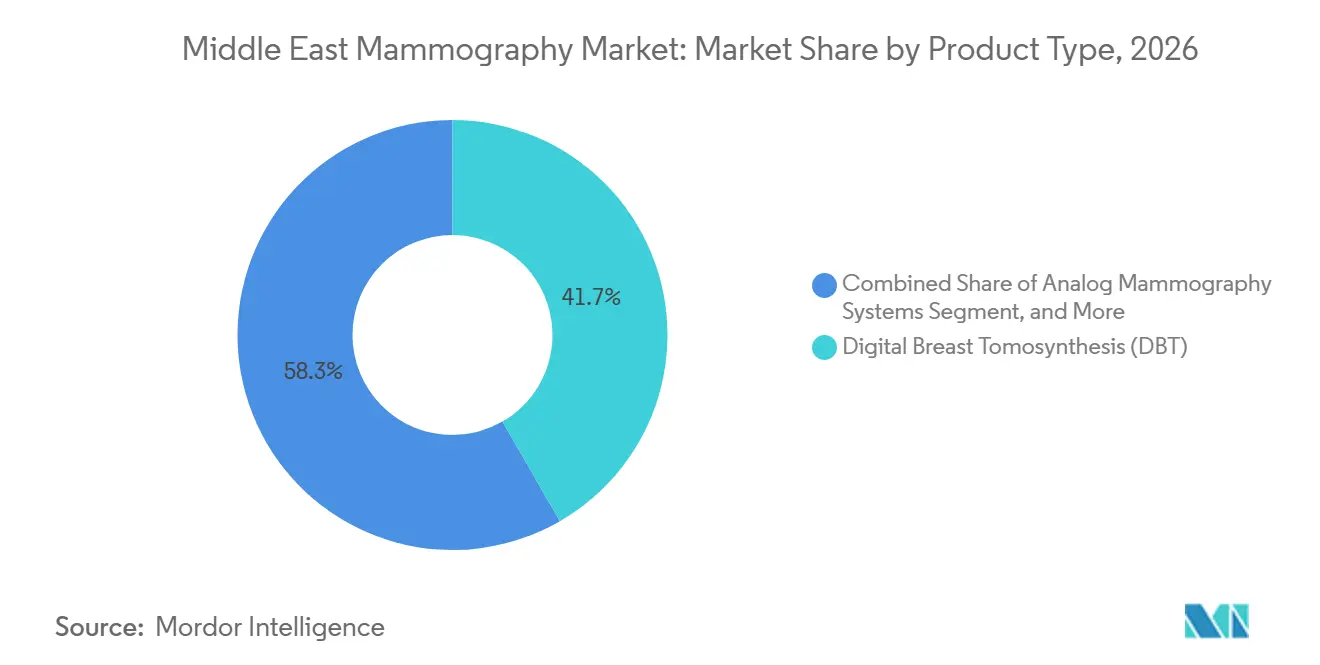
- Par type de produit, la tomosynthèse numérique du sein a dominé avec 41,67 % de la part du marché de la mammographie au Moyen-Orient en 2026, tandis que la mammographie numérique plein champ devrait afficher le CAGR le plus rapide de 8,06 % jusqu'en 2032.
- Par technologie, la tomosynthèse numérique 3D a représenté 46,21 % des revenus en 2026, tandis que la mammographie assistée par détection assistée par ordinateur et intelligence artificielle devrait se développer à un CAGR de 9,63 % jusqu'en 2032.
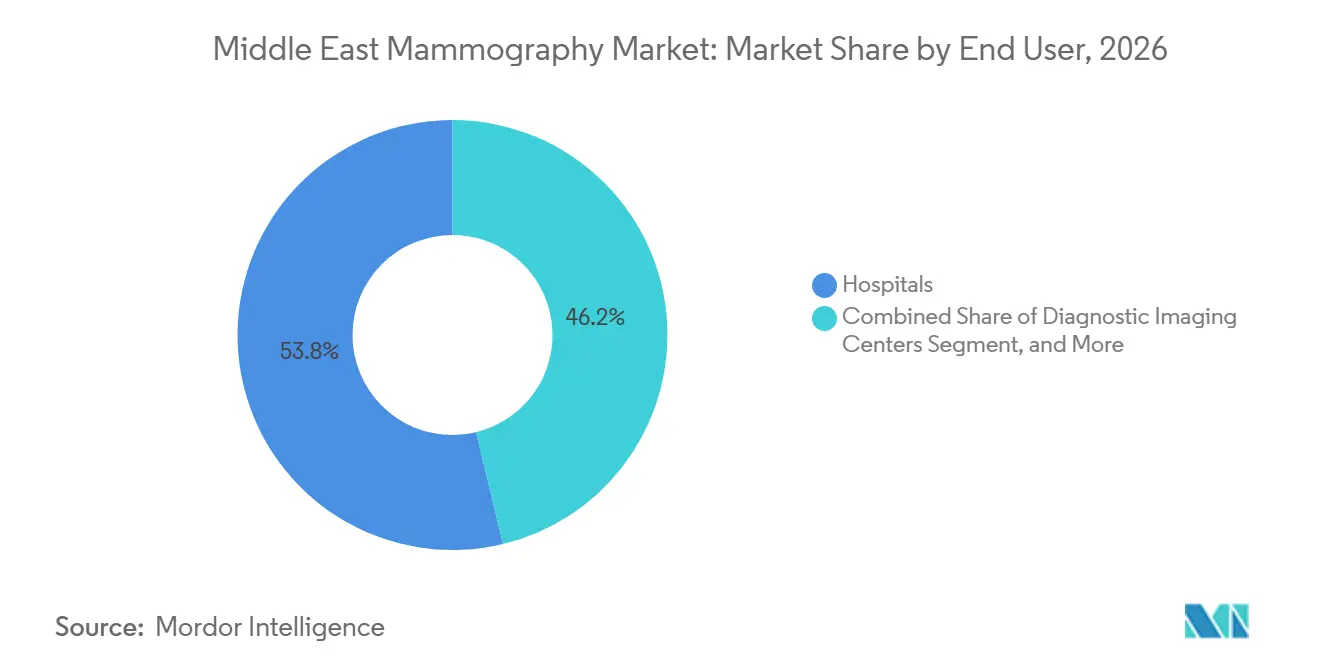
- Par utilisateur final, les hôpitaux ont capté 53,78 % des revenus de 2026 ; les cliniques spécialisées en soins du sein progressent à un CAGR de 8,76 % jusqu'en 2032.
- Par géographie, l'Arabie saoudite a représenté 29,03 % des revenus de 2026, tandis que les Émirats arabes unis devraient enregistrer le CAGR le plus élevé de 9,41 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Incidence croissante du cancer du sein dans l'ensemble du Moyen-Orient | +1.8% | Cœur du CCG, Égypte, Turquie | Long terme (≥ 4 ans) |
| Expansion des programmes de dépistage financés par les gouvernements | +1.5% | Arabie Saoudite, Émirats Arabes Unis, Qatar, Koweït, Bahreïn | Moyen terme (2-4 ans) |
| Adoption rapide des systèmes de tomosynthèse numérique du sein | +1.3% | Émirats Arabes Unis, Arabie Saoudite, Qatar | Moyen terme (2-4 ans) |
| Développement du tourisme médical pour le diagnostic en oncologie | +0.9% | Émirats Arabes Unis, Arabie Saoudite, Turquie | Court terme (≤ 2 ans) |
| Essor des centres de lecture privés assistés par IA | +0.7% | Émirats Arabes Unis, Arabie Saoudite, Qatar | Court terme (≤ 2 ans) |
| Projets pilotes de remboursement de la téléradiologie IA à l'échelle du CCG | +0.5% | Pays du CCG | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Incidence croissante du cancer du sein dans l'ensemble du Moyen-Orient
Le cancer du sein est désormais la principale tumeur maligne chez les femmes dans la région, et les âges médians au diagnostic de 48 à 51 ans réduisent la fenêtre de dépistage, suscitant une demande urgente de plateformes d'imagerie à plus haute sensibilité.[1] Le nombre de cas en Égypte a augmenté de 12 % entre 2024 et 2025, entraînant une hausse de 1,8 milliard USD des capacités en oncologie et accélérant les achats d'équipements. Les gouvernements imposent désormais un dépistage bisannuel à partir de 40 ans, favorisant les systèmes de tomosynthèse numérique du sein qui détectent les petites lésions dans les tissus denses, invisibles sur les appareils analogiques traditionnels. Ce changement épidémiologique ancre la demande à long terme pour le marché de la mammographie au Moyen-Orient.
Expansion des programmes de dépistage financés par les gouvernements
L'Arabie saoudite vise à atteindre une couverture de dépistage de 70 % d'ici 2032 et a déployé des unités mobiles dans les provinces éloignées pour atteindre les femmes qui n'avaient auparavant pas accès aux soins. Les Émirats arabes unis ont intégré des systèmes portables équipés d'intelligence artificielle dans les bilans de santé scolaires, réduisant les délais d'attente diagnostiques à une seule journée et démontrant l'efficacité économique du dépistage opportuniste.[2] Le partenariat du Qatar avec Lunit démontre comment l'intégration de l'intelligence artificielle au niveau des soins primaires améliore la sensibilité et le débit. Ensemble, ces programmes élargissent l'empreinte du marché de la mammographie au Moyen-Orient et soutiennent les pipelines des fournisseurs.
Adoption rapide des systèmes de tomosynthèse numérique du sein
La tomosynthèse numérique du sein a représenté 41,67 % des revenus produits en 2026, les établissements ayant privilégié l'imagerie 3D qui réduit les taux de rappel dans les cohortes à sein dense. Le système 3Dimensions de Hologic avec Genius AI, installé pour la première fois aux Émirats arabes unis en 2025, revendique une détection des cancers invasifs supérieure jusqu'à 65 %, établissant une nouvelle référence pour les plateformes haut de gamme. Siemens et Fujifilm mettent également en avant l'automatisation des flux de travail et l'optimisation des doses, des attributs prisés par les administrateurs confrontés à des pénuries de techniciens. Les dépenses en capital restent élevées, mais les avantages de la location à la numérisation et du tourisme médical motivent l'adoption sur l'ensemble du marché de la mammographie au Moyen-Orient.
Développement du tourisme médical pour le diagnostic en oncologie
Dubaï et Abou Dhabi ont attiré plus de 600 000 touristes médicaux en 2024, l'évaluation oncologique gagnant des parts alors que les hôpitaux font la promotion de comptes rendus le jour même assistés par IA. La Vision 2030 de l'Arabie Saoudite vise 1 million de touristes médicaux par an, catalysant des coentreprises qui associent la mammographie aux tests génétiques et au suivi par IRM. La Turquie tire parti de prix compétitifs et de sa proximité géographique avec l'Asie centrale, élargissant encore les flux de référence régionaux. La demande transfrontalière oblige les hôpitaux à disposer d'équipements de pointe, renforçant les cycles de renouvellement du matériel sur le marché de la mammographie au Moyen-Orient.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'investissement élevé des équipements de mammographie avancés | -1.2% | Égypte, Turquie, Oman, Bahreïn | Moyen terme (2-4 ans) |
| Pénurie de radiologues et de techniciens qualifiés | -0.9% | Arabie Saoudite, Émirats Arabes Unis, Koweït | Long terme (≥ 4 ans) |
| Obstacles culturels réduisant le recours au dépistage | -0.7% | Koweït, Arabie Saoudite, zones rurales | Long terme (≥ 4 ans) |
| Risques liés à la chaîne d'approvisionnement pour les détecteurs à panneau plat | -0.4% | Mondial, aigu en Égypte et en Turquie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût d'investissement élevé des équipements de mammographie avancés
Les systèmes 3D haut de gamme affichent des prix de 215 000 à 275 000 USD et des frais de service annuels pouvant atteindre 45 000 USD, des coûts que de nombreux hôpitaux publics ne peuvent pas assumer. La hausse de 25 % du budget de santé de l'Égypte donne la priorité à l'expansion des infrastructures plutôt qu'aux mises à niveau des équipements, maintenant la demande bidimensionnelle à 55 000-75 000 USD par unité. Même dans les États du Golfe, le transfert des ressources vers les abonnements logiciels et la téléradiologie réduit la marge de manœuvre pour les dépenses d'investissement matériel, modérant l'accélération du marché de la mammographie au Moyen-Orient.
Pénurie de radiologues et de techniciens qualifiés
L'OMS prévoit un déficit régional de 2,1 millions de professionnels de santé d'ici 2030, la radiologie mammaire figurant parmi les spécialités les plus rares.[3] L'Arabie Saoudite compte moins de 300 radiologues spécialisés en sein, insuffisants pour atteindre ses objectifs de dépistage. La dépendance au personnel expatrié augmente le taux de rotation et réduit les taux d'utilisation, freinant la croissance du marché de la mammographie au Moyen-Orient.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la tomosynthèse en tête, la mammographie numérique plein champ comme accélérateurLa tomosynthèse numérique du sein a généré 41,67 % des ventes de 2026, les hôpitaux tertiaires ayant modernisé leurs équipements vers l'imagerie 3D pour réduire les taux de rappel et attirer les touristes médicaux. La mammographie numérique plein champ devrait afficher le CAGR le plus rapide de 8,06 % jusqu'en 2032, portée par les appels d'offres publics en Égypte, en Turquie et dans les marchés GCC émergents à la recherche d'un investissement initial plus faible et d'un débit éprouvé. Les systèmes analogiques persistent dans les cliniques rurales mais déclinent régulièrement à mesure que les mandats d'archivage numérique et d'archivage d'images se répandent. La taille du marché de la mammographie au Moyen-Orient pour la mammographie numérique plein champ devrait progresser parallèlement au programme de construction de 58 hôpitaux en Égypte, soulignant une courbe d'adoption équilibrée sur le plan budgétaire.



Par technologie :
les plateformes IA dépassent les modalités traditionnellesLa tomosynthèse tridimensionnelle a conservé 46,21 % des revenus technologiques de 2026, mais la mammographie assistée par détection assistée par ordinateur et intelligence artificielle enregistrera le CAGR le plus élevé de 9,63 % jusqu'en 2032, les réseaux privés monétisant des diagnostics plus rapides. Les hôpitaux continuent de s'appuyer sur les unités numériques bidimensionnelles pour le dépistage de masse ; cependant, dès que des codes de remboursement pour l'intelligence artificielle seront disponibles, les systèmes avec intégration neutre vis-à-vis des fournisseurs commanderont des valorisations premium sur l'ensemble du marché de la mammographie au Moyen-Orient. Le secteur de la mammographie au Moyen-Orient pivote ainsi vers des pools de valeur centrés sur les logiciels, même si les renouvellements matériels se poursuivent en parallèle.
Par utilisateur final :
les cliniques spécialisées en santé du sein gagnent des partsLes hôpitaux ont représenté 53,78 % des revenus de 2026, mais les cliniques spécialisées en soins du sein se développeront à un CAGR de 8,76 % à mesure que les patients se tournent vers des environnements spécialisés offrant des conseils génétiques, l'IRM et une biopsie le jour même. Les centres d'imagerie diagnostique et les unités mobiles comblent les lacunes d'accès, notamment pour les expatriés payant de leur poche et les segments ruraux — mais ils se heurtent à des marges réduites et à des risques liés à la chaîne d'approvisionnement. Le marché de la mammographie au Moyen-Orient pour les cliniques spécialisées en soins du sein devrait connaître la croissance la plus rapide, capitalisant sur le financement par capital-investissement et les expériences patients améliorées par l'intelligence artificielle.

Analyse géographique
Marché de la mammographie en Arabie Saoudite
L'Arabie Saoudite a gnéré 29,03 % des revenus de 2026, soutenue par une population de 36 millions d'habitants et un programme gouvernemental visant une couverture de dépistage de 70 % d'ici 2032. La part du marché de la mammographie au Moyen-Orient concentrée dans le Royaume bénéficie d'appels d'offres stipulant des centres de services nationaux dans un délai de 48 heures, favorisant les multinationales dotées d'une logistique régionale.
Marché de la mammographie aux Émirats arabes unis
Les Émirats arabes unis devraient afficher un CAGR de 9,41 % jusqu'en 2032, portés par des flux de travail assistés par l'IA qui réduisent le délai de traitement de 19 jours à 1 jour, ainsi que par les flux de tourisme médical en quête d'imagerie mammaire le jour même.
Marché de la mammographie en Afrique du Nord et au Moyen-Orient
Le Qatar, le Koweït, Oman et Bahreïn forment ensemble un groupe plus restreint mais stratégiquement significatif. Les projets pilotes d'IA du Qatar visent des lectures 30 % plus rapides ; le Koweït se heurte à un faible taux d'adoption, tandis que Bahreïn modernise ses équipements obsolètes afin d'accroître la taille du marché de la mammographie au Moyen-Orient pour la précision de détection des seins denses. La hausse budgétaire de 25 % en Égypte et les retombées du tourisme médical en Turquie complètent un tableau régional où l'engagement politique, la volatilité des devises étrangères et les flux touristiques façonnent les cycles d'approvisionnement.
Paysage réglementaire
La réglementation des systèmes de mammographie au Moyen-Orient combine l'autorisation de mise sur le marché des dispositifs médicaux avec la sécurité radiologique et la conformité des installations, créant un parcours multi-agences qui affecte les délais des nouvelles installations et des mises à niveau. En Arabie saoudite, la SFDA exige une autorisation de mise sur le marché via son système d'enregistrement, et aux Émirats arabes unis, le MOHAP gère l'enregistrement des équipements médicaux tandis que les contrôles des rayonnements ionisants sont appliqués par la FANR.
Paysage concurrentiel
Concentration du Marché
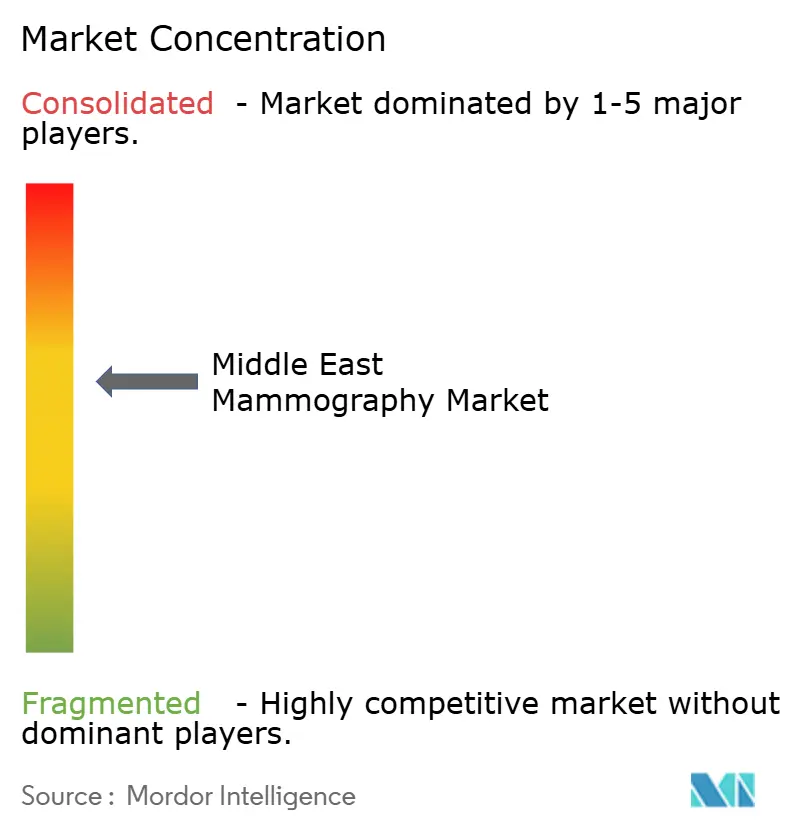
Le marché de la mammographie au Moyen-Orient accueille les multinationales Hologic, GE HealthCare, Siemens Healthineers, Fujifilm et Philips, qui défendent leurs bases installées via des contrats de service à long terme et des abonnements IA, tandis que les systèmes chinois à prix réduits érodent les marges matérielles. Le rachat de Hologic par Blackstone et TPG pour 18,3 milliards USD en 2025 témoigne de la confiance croissante du capital-investissement dans l'imagerie mammaire fortifiée par l'IA. Le protocole d'accord de Siemens avec le Ministère de la Santé d'Égypte regroupe matériel, formation et téléradiologie dans un modèle de paiement à la performance, reflétant un passage des ventes transactionnelles aux partenariats sur le cycle de vie. Les acteurs chinois tirent parti de remises de 30 à 40 % sur les prix catalogue mais peinent à respecter la norme ISO 13485 et les exigences de localisation des données, des obstacles que la norme d'Abou Dhabi de 2024 a désormais codifiés. Les entreprises natives de l'IA telles que Lunit poursuivent un modèle de logiciel en tant que service, contournant entièrement le matériel et captant de la valeur grâce à la concession de licences d'algorithmes sur l'ensemble du marché de la mammographie au Moyen-Orient.
Leaders du secteur de la mammographie au Moyen-Orient
-
Hologic Inc.
-
Fujifilm Holdings Corporation
-
Planmed Oy
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la mammographie au Moyen-Orient Entreprises couvertes dans ce rapport
- Canon
- Carestream Health
- Delphinus Medical Technologies Inc.
- Esaote S.p.A.
- Fujifilm Holdings Corpration
- GE HealthCare Technologies Inc.
- General Medical Merate
- Hologic
- Koninklijke Philips
- Metaltronica S.r.l.
- Mindray Bio-Medical Electronics Co. Ltd.
- Planmed
- Samsung Medison Co. Ltd.
- Siemens Healthineers
- Sonocine Inc.
Opportunités de marché et perspectives d'avenir
Les programmes de dépistage organisés à l'échelle de la population continuent de stimuler la demande d'imagerie à haut débit et de flux de travail de contrôle qualité standardisés. En Jordanie, le ministère de la Santé a lancé une initiative nationale de dépistage qui élargit l'accès aux services de mammographie et teste la préparation de l'infrastructure et des flux de lecture centralisés. En Arabie saoudite, les objectifs nationaux de dépistage ainsi que les exigences de la SFDA en matière d'assurance qualité et de données de dose renforcent la valeur des systèmes capables de prendre en charge un contrôle qualité structuré, des rapports et des accords de service sur le cycle de vie.
Développements industriels récents dans Marché de la mammographie au Moyen-Orient
- Juillet 2026 : le ministère de la Santé de Jordanie a lancé une initiative visant à élargir les services de dépistage du cancer du sein à 334 000 femmes. L'ampleur du programme accroît les besoins à court terme en capacité de mammographie standardisée et à haut débit, et renforce l'argument en faveur des unités de dépistage mobiles et des flux de lecture centralisés chez les fournisseurs publics.
- Mars 2025 : Hologic a élargi son cadre de partenariat avec le ministère de la Santé de l'Arabie saoudite pour fournir de l'imagerie dotée d'IA dans les centres de soins primaires, soutenue par la formation des technologues et une infrastructure de téléradiologie. Cette initiative aligne les achats sur l'expansion du dépistage prévue par Vision 2030 et contribue à maintenir la défensabilité de la base installée à mesure que de nouveaux centres entrent en service.
- Janvier 2024 : Fujifilm Middle East s'est associé à AlMana Group of Hospitals pour mettre en œuvre des solutions diagnostiques et de santé pilotées par l'IA, annonce faite autour de la conférence Arab Health à Dubaï. Cette collaboration renforce les réseaux hospitaliers régionaux en tant que canaux de commercialisation pour les flux de travail d'imagerie dotés d'IA, et peut accélérer l'adoption de plateformes de mammographie numérique intégrées au sein de grands réseaux de prestataires.
Marché de la mammographie au Moyen-Orient Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme les revenus générés par les systèmes de mammographie et les mises à niveau associées utilisés pour le dépistage du cancer du sein et l'imagerie diagnostique au Moyen-Orient, ces produits étant vendus aux hôpitaux, aux centres d'imagerie et aux établissements de soins similaires.
Exclusions du périmètre : Nous excluons les modalités d'imagerie mammaire plus larges qui ne relèvent pas de la mammographie (telles que l'échographie ou l'IRM), ainsi que les consommables de radiologie générale non dédiés à l'usage de la mammographie.
Aperçu de la segmentation
- Par type de produit
- Systèmes de mammographie analogique
- Mammographie numérique plein champ
- Tomosynthèse numérique du sein
- Par technologie
- Mammographie numérique 2D
- Tomosynthèse numérique 3D
- Mammographie assistée par CAO et IA
- Par utilisateur final
- Hôpitaux
- Centres d'imagerie diagnostique
- Cliniques spécialisées en santé du sein
- Unités de dépistage mobiles
- Par pays
- Arabie Saoudite
- Émirats Arabes Unis
- Qatar
- Koweït
- Oman
- Bahreïn
- Turquie
- Israël
- Égypte
- Reste du Moyen-Orient
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle et maintenir le modèle ancré à des signaux observables pour la région. Nous avons examiné les statistiques de santé publique et les références en matière de dépistage du cancer, puis les avons alignées sur les flux commerciaux de dispositifs médicaux et les tendances macroéconomiques des dépenses de santé afin de comprendre la direction de la demande et l'accessibilité financière.
Les sources couramment utilisées comprenaient des publications en libre accès telles que les indicateurs de cancer et de système de santé de l'Organisation mondiale de la Santé, les tableaux d'incidence et de mortalité du Centre international de Recherche sur le Cancer (GLOBOCAN), les séries de population et de dépenses de santé de la Banque mondiale, les données d'importation et d'exportation d'UN Comtrade pour les catégories de dispositifs pertinentes, ainsi que les portails des ministères de la Santé et les mises à jour des programmes nationaux de dépistage dans les principaux pays du Moyen-Orient. Les rapports annuels des entreprises, les présentations aux investisseurs, les avis réglementaires et la couverture presse de référence ont contribué à valider le calendrier de déploiement de la mammographie 2D, de la tomosynthèse 3D et des mises à niveau assistées par CAO ou par intelligence artificielle. Nous avons également utilisé des abonnements payants pour les données financières et de renseignement sur les entreprises, les brevets et les contrôles commerciaux au niveau des expéditions lorsque les séries publiques nécessitaient des éclaircissements supplémentaires. Les sources mentionnées ici sont données à titre illustratif uniquement, et d'autres documents et ensembles de données publics ont également été consultés pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les entretiens primaires et les enquêtes ont été utilisés pour mettre à l'épreuve les hypothèses que la recherche documentaire ne peut pas pleinement confirmer, notamment en ce qui concerne les cycles de remplacement, les préférences en matière d'approvisionnement et la répartition pratique entre le numérique 2D et la tomosynthèse 3D dans l'utilisation quotidienne. Nous avons échangé avec un panel de distributeurs de dispositifs, d'opérateurs de centres d'imagerie, de responsables des achats hospitaliers et de radiologie, ainsi que de partenaires de services à travers le Moyen-Orient, puis nous avons utilisé leurs contributions pour ajuster le rythme d'adoption et la progression des prix avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 13 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 39 % |
| Acteurs de plus petite taille : 18 % | Managers : 48 % |
Dimensionnement et prévision du marché
Le dimensionnement a débuté par une reconstruction descendante reliant l'expansion de la base installée et les besoins de remplacement à la dynamique de dépistage au niveau national et à la capacité d'imagerie, puis convertissant ces volumes en valeur à l'aide de grilles tarifaires réalistes par technologie. Après avoir constitué le vivier de la demande, le total du marché a été dérivé en alignant les parts par pays sur la réalité des achats et en effectuant des recoupements avec les signaux d'importation.
Les principaux paramètres utilisés dans le modèle comprenaient les indicateurs de substitution de l'incidence du cancer du sein et de la sensibilisation au dépistage, la croissance de la cohorte d'âge cible, le nombre et le rythme d'expansion des centres d'imagerie diagnostique et des services de radiologie hospitalière, la répartition entre l'adoption de la mammographie 2D et 3D (y compris les taux d'attachement de la CAO et de l'intelligence artificielle assistée), les cycles de remplacement typiques des systèmes de mammographie et l'évolution du prix de vente moyen sous l'effet des appels d'offres et de la couverture des services. Des approximations ascendantes ont été appliquées de manière sélective, notamment des contrôles de canaux auprès des distributeurs, un calendrier de prix de vente moyen échantillonné aligné sur les placements d'unités, et des contrôles de cohérence par rapport aux flux commerciaux pour les catégories d'équipements pertinentes. Lorsque des lacunes de couverture existaient pour les pays de plus petite taille, les hypothèses de pénétration et d'utilisation ont été interpolées à partir de profils de systèmes de santé similaires, puis retestées lors d'appels de suivi.
Pour les prévisions, nous avons appliqué une analyse de scénarios, car les programmes de dépistage, le calendrier des appels d'offres et les modifications des remboursements peuvent varier d'une année à l'autre, puis nous avons utilisé une sensibilité de type régression simple sur des variables telles que la croissance de la cohorte cible et la composition technologique afin de maintenir la cohérence de la trajectoire prospective. Les hypothèses n'ont été finalisées qu'après avoir été confirmées par plusieurs types de répondants, de sorte que la prévision reste explicable et reproductible avec les éléments de preuve collectés.
Cycle de validation des données et de mise à jour
La validation a été effectuée en triangulant les résultats du modèle avec des signaux indépendants, notamment la directionnalité des importations, les plans d'expansion hospitalière connus et le passage technologique attendu de la mammographie numérique 2D à la tomosynthèse 3D dans la région. Les valeurs aberrantes ont été signalées lorsque les valeurs par pays impliquaient une intensité unitaire ou une tarification irréaliste, puis les hypothèses sous-jacentes ont été revérifiées jusqu'à ce que l'écart soit explicable.
Un processus de révision en plusieurs étapes est suivi avant la validation finale, au cours duquel les hypothèses, les calculs et la logique narrative sont vérifiés par un autre analyste et corrigés si nécessaire. Le rapport est actualisé annuellement, et des ajustements intermédiaires sont effectués lorsque des événements significatifs surviennent, tels que l'attribution de marchés importants, des changements de politique en matière de dépistage ou des perturbations de l'approvisionnement. Avant la livraison, une révision finale est effectuée afin que les clients reçoivent la vue actualisée la plus récente, cohérente avec la même logique de modèle.
Comparaison du dimensionnement du marché de la mammographie au Moyen-Orient par Mordor Intelligence avec d'autres estimations publiées
Les chiffres publiés pour le segment de la mammographie au Moyen-Orient ne concordent souvent pas, car les éléments comptabilisés et les hypothèses de calendrier ne sont pas identiques. Les différences apparaissent généralement autour de ce qui est traité comme revenu de la mammographie, des pays inclus sous l'appellation régionale, et de la question de savoir si l'estimation suit les cycles d'approvisionnement ou une courbe de croissance plus lissée.
L'écart principal provient de l'élargissement du périmètre à l'imagerie mammaire adjacente et aux revenus de services plus larges, Mordor Intelligence ne comptabilisant que les systèmes de mammographie et les mises à niveau technologiques spécifiques à la mammographie (y compris la mammographie 2D, la tomosynthèse 3D et la mammographie assistée par CAO ou par intelligence artificielle) dans les pays du Moyen-Orient répertoriés, plutôt que d'y inclure l'imagerie non mammographique, les services de radiologie généralisés ou les totaux MEA plus larges.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 89,35 millions USD (2026) | |
| Global Consultancy A | 0,45 milliard USD (2024) | Utilise une vision des dépenses plus large qui semble mélanger la mammographie avec l'imagerie mammaire plus étendue et les services associés, et s'ancre sur une année de base différente, ce qui peut surestimer la valeur comparable des équipements uniquement. |
| Industry Publisher B | 0,46 milliard USD (2024) | Inclut un panier de produits plus large et un cadrage des applications plus étendu (par exemple, l'écran à film et des éléments supplémentaires de surveillance ou de service), et suppose une courbe de demande plus lissée qui peut ne pas refléter les cycles d'achat pilotés par les appels d'offres dans la région. |
L'écart entre les valeurs reflète principalement ce qui est comptabilisé et la rapidité avec laquelle les prix et l'adoption sont autorisés à évoluer d'une année à l'autre. En maintenant la construction du marché liée à des technologies spécifiques, à la couverture géographique et aux signaux de demande liés aux achats, l'estimation reste traçable à des variables claires et peut être revérifiée à mesure que de nouvelles informations sur le dépistage et les appels d'offres deviennent publiques.
Questions clés auxquelles le rapport répond
Quelle sera l'ampleur de la demande de dépistage pour la tomosynthèse numérique du sein dans les hôpitaux du Golfe d'ici 2032 ?
Les achats de systèmes 3D haut de gamme en Arabie saoudite et aux Émirats arabes unis maintiendront une croissance annuelle des ventes de 7,32 % au global, la tomosynthèse conservant la plus grande part du marché de la mammographie au Moyen-Orient d'ici 2032.
La mammographie assistée par intelligence artificielle sera-t-elle remboursable avant 2032 ?
Les projets pilotes réglementaires à Abou Dhabi et en Arabie Saoudite indiquent que des codes tarifaires pourraient être introduits vers 2028, faisant probablement de la capacité IA un prérequis à l'achat pour les nouveaux systèmes.
Quel pays devrait connaître la croissance la plus rapide des dépenses d'investissement en imagerie mammaire ?
Les Émirats Arabes Unis affichent le TCAC prévisionnel le plus élevé à 9,41 %, portés par le positionnement en matière de tourisme médical et les investissements dans les flux de travail assistés par IA.
Les unités de dépistage mobiles offrent-elles un modèle économique viable ?
Les flottes mobiles comblent les lacunes rurales, mais les coûts de carburant, le taux de rotation du personnel et les prix des véhicules de 400 000 à 600 000 USD limitent la rentabilité, sauf si les volumes sont garantis par des programmes gouvernementaux ou des contrats de bien-être en entreprise.
Quelle est la gravité de la pénurie de radiologues pour l'imagerie mammaire ?
Les pays du CCG emploient au total moins de 300 radiologues spécialisés en sein ; la téléradiologie assistée par IA est donc essentielle pour étendre la couverture sans croissance proportionnelle des effectifs.