
Taille et part du marché brésilien de l'imagerie par résonance magnétique (IRM)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 340.31 Millions de dollars américains |
| Taille du Marché (2026) | 357.5 Millions de dollars américains |
| Taille du Marché (2031) | 457.35 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 5.05 % |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché brésilien de l'imagerie par résonance magnétique (IRM) par Mordor Intelligence
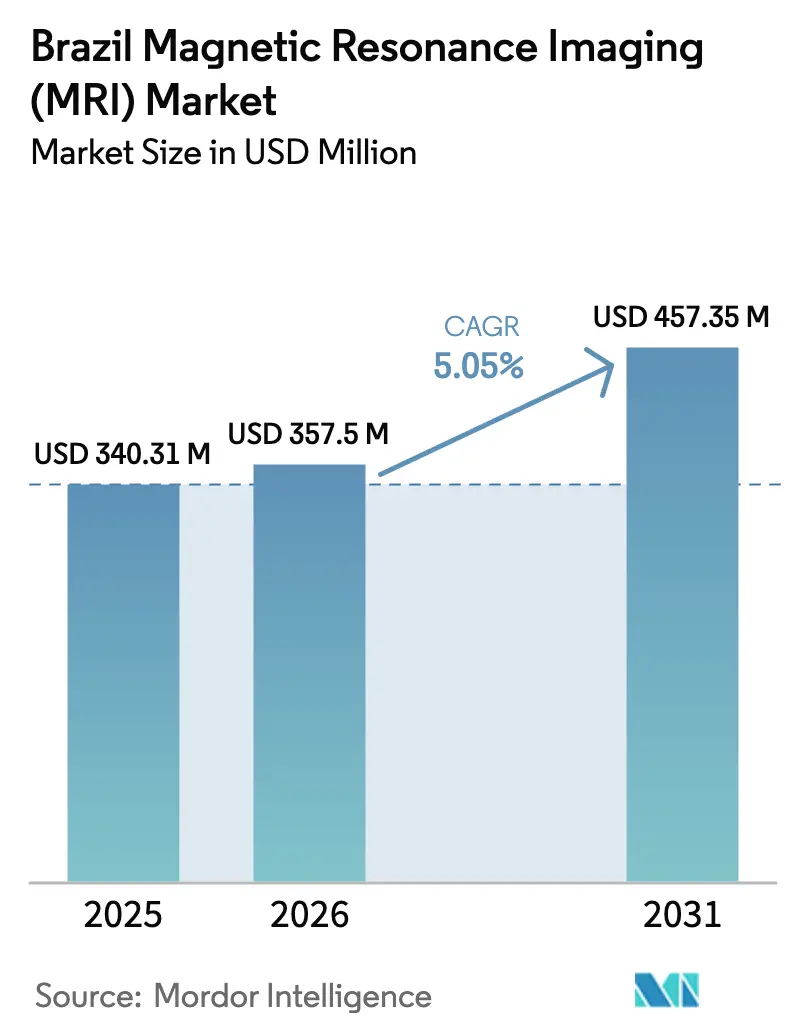
La taille du marché brésilien de l'imagerie par résonance magnétique (IRM) était évaluée à 340,31 millions USD en 2025 et devrait croître de 357,5 millions USD en 2026 pour atteindre 457,35 millions USD d'ici 2031, à un CAGR de 5,05 % au cours de la période de prévision (2026-2031).
Les chaînes de diagnostic privées absorbent de plus en plus les coûts en capital que les établissements publics du Sistema Único de Saúde (SUS) ne peuvent souvent pas justifier, faisant de l'investissement privé un moteur essentiel de la croissance par rapport à la disponibilité technologique. La demande croissante, alimentée par la prévalence des maladies chroniques et l'accent mis par les hôpitaux universitaires sur la recherche en champ ultra-élevé, contraste avec les mises à niveau limitées du secteur public en raison des faibles taux de remboursement. Les défis structurels, notamment la volatilité des prix de l'hélium et la répartition inégale des radiologues, ont concentré les capacités dans la région Sud-Est. Cependant, les grands prestataires atténuent les pressions sur les marges grâce aux incitations fiscales à l'importation et aux gains d'efficacité des flux de travail pilotés par l'IA. Les stratégies concurrentielles privilégient désormais les offres logicielles conçues pour réduire les temps d'examen et diminuer les coûts par examen, positionnant les systèmes avancés à 3,0 Tesla comme une solution rentable pour les sites à fort volume, malgré les contraintes des structures tarifaires du SUS.
Points clés du rapport
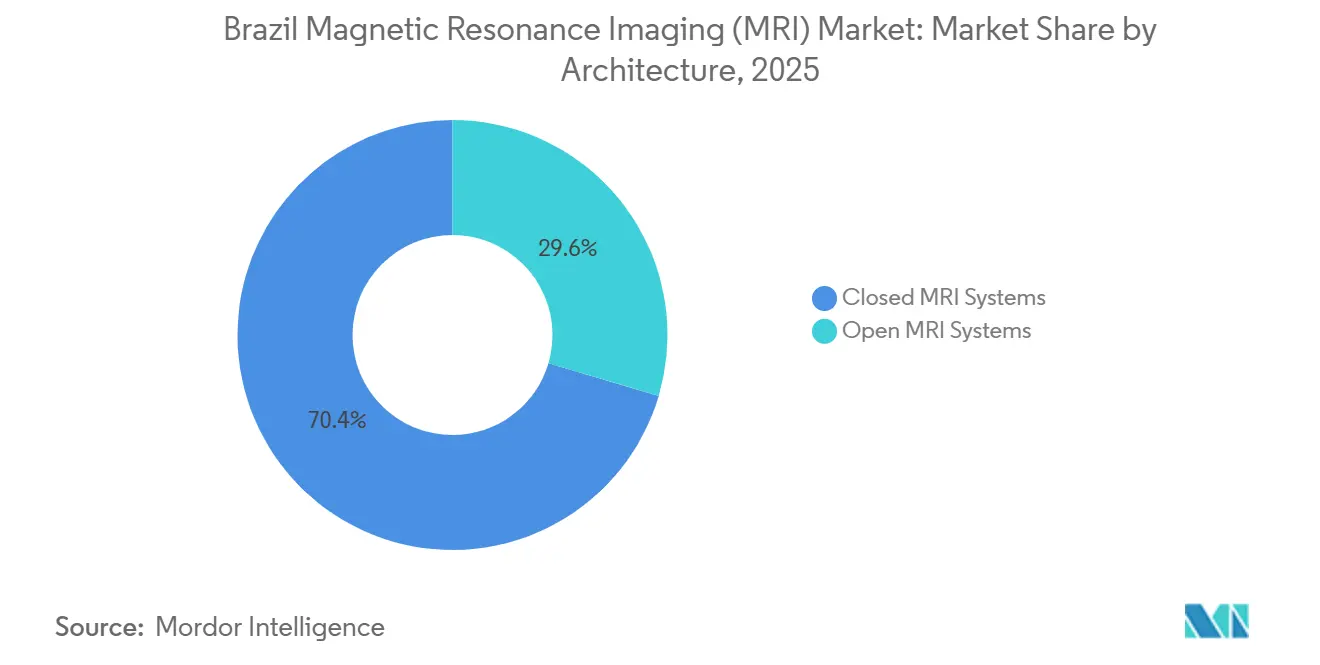
- Par architecture, les systèmes fermés ont dominé avec 70,43 % de la part de marché de l'imagerie par résonance magnétique (IRM) au Brésil en 2025, tandis que les systèmes ouverts enregistrent le CAGR projeté le plus rapide à 7,54 % jusqu'en 2031.
- Par intensité de champ, les unités de 1,0 à 3,0 Tesla représentaient 57,43 % de la taille du marché brésilien de l'imagerie par résonance magnétique (IRM) en 2025 ; les plateformes supérieures à 3,0 Tesla devraient se développer à un CAGR de 7,12 % jusqu'en 2031.
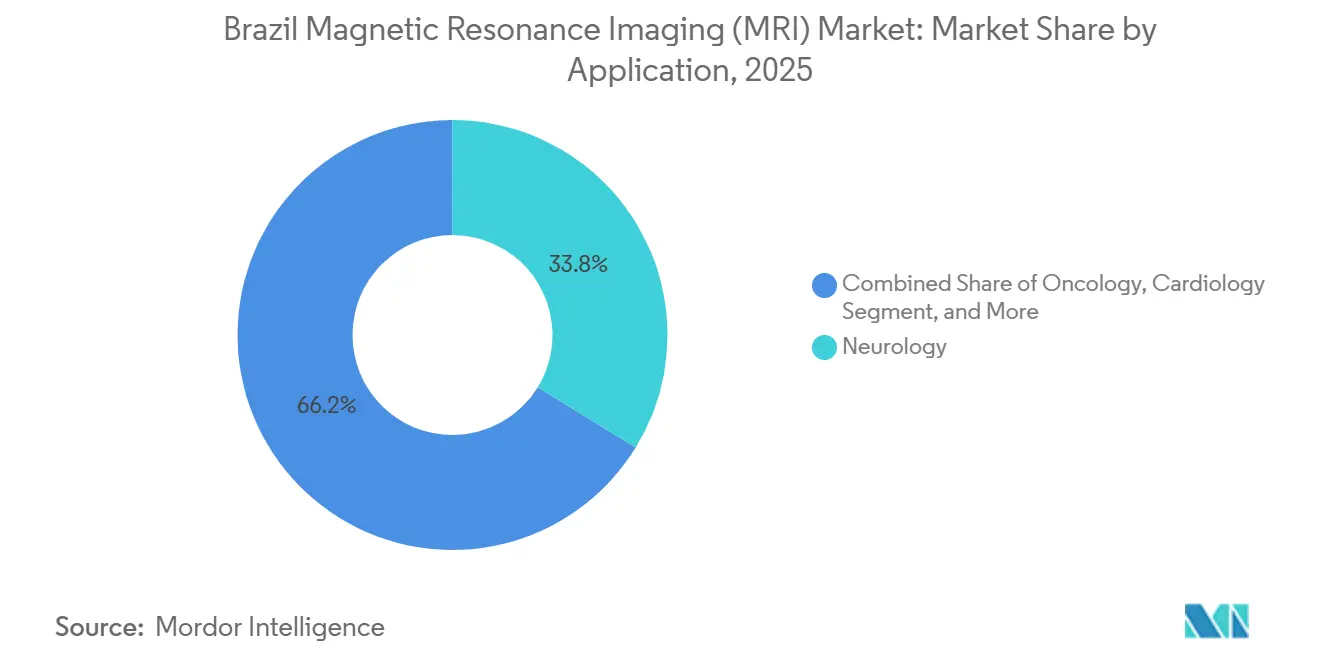
- Par application, la neurologie représentait 33,76 % des revenus de 2025, et l'oncologie progresse à un CAGR de 7,89 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux détenaient 66,74 % de la part en 2025, tandis que les centres d'imagerie diagnostique devraient connaître la croissance la plus rapide à 6,54 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché brésilien de l'imagerie par résonance magnétique (IRM)
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge croissante des maladies chroniques | +1.2% | National, concentré dans les régions Sud-Est et Sud | Moyen terme (2 à 4 ans) |
| Expansion de la couverture d'assurance maladie privée | +0.8% | Sud-Est (São Paulo, Rio de Janeiro), Sud (Porto Alegre, Curitiba) | Court terme (≤ 2 ans) |
| Avancées technologiques dans les IRM à champ élevé et sans hélium | +1.0% | National, adoption précoce à São Paulo, Brasília, Rio de Janeiro | Long terme (≥ 4 ans) |
| Investissements publics dans les infrastructures hospitalières publiques | +0.7% | Régions Nord et Nord-Est, villes secondaires à l'échelle nationale | Long terme (≥ 4 ans) |
| Adoption croissante des flux de travail d'imagerie basés sur l'IA | +0.6% | Réseaux d'hôpitaux privés du Sud-Est, centres académiques tertiaires | Moyen terme (2 à 4 ans) |
| Incitations fiscales à l'importation pour l'assemblage local | +0.4% | National, pôles de fabrication à São Paulo, Santa Catarina | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Charge croissante des maladies chroniques
Les cas d'AVC, de démence et de cancer augmentent à mesure que la population brésilienne vieillit, de sorte que l'IRM en série pour la stadification, le suivi et la réponse au traitement est devenue courante. La neurologie représente déjà un tiers de la demande du marché brésilien de l'imagerie par résonance magnétique (IRM), et les besoins en oncologie s'accélèrent à mesure que les protocoles pour le sein et la prostate se développent dans les centres privés. L'imagerie cardiologique ajoute un volume incrémental car les cliniques tertiaires demandent désormais des données fonctionnelles au-delà de l'angiographie. Le passage des soins épisodiques à la gestion des maladies chroniques maintient des volumes d'examens répétés élevés, renforçant les systèmes fermés à champ élevé pour la détection des lésions et les examens multiparamétriques. Comme les maladies chroniques se concentrent dans les zones urbaines denses du Sud-Est, les chaînes de diagnostic privilégient les sites proches des hôpitaux de référence en oncologie et en neurologie[1]GE HealthCare Relations Investisseurs, "GE HealthCare et AWS pour accélérer l'IA en imagerie," gehealthcare.com.
Expansion de la couverture d'assurance maladie privée
Environ 25 % des Brésiliens disposent de plans de santé privés, et ces bénéficiaires effectuent 179 examens IRM pour 1 000 vies couvertes chaque année, soit plus du double des normes de l'OCDE. Rede D'Or, Fleury et DASA étendent leurs succursales dans les villes secondaires pour répondre à cette demande, créant un modèle à deux niveaux dans lequel les modalités avancées restent entre des mains privées. Les règles de l'ANS imposent un remboursement de base de l'IRM pour des indications spécifiées, offrant aux prestataires des flux de revenus prévisibles, mais les plafonds de primes contraignent les marges des assureurs et pourraient freiner les cycles de remplacement des équipements si la croissance des adhésions plafonne. Néanmoins, les grandes chaînes s'appuient sur des contrats de volume pour négocier des remises, permettant un retour sur investissement plus rapide sur les nouvelles unités à 3,0 Tesla ou dotées de l'IA[2]Ministère brésilien des Sciences et Technologies, "Résultats de la télésanté en soins primaires : UBS+Digital," jmir.org.
Avancées technologiques dans les IRM à champ élevé et sans hélium
Les unités à champ élevé (1,0 à 3,0 Tesla) restent le cheval de bataille, mais Philips BlueSeal et Fujifilm ECHELON Smart éliminent l'hélium liquide, répondant aux pics de prix qui ont doublé les coûts mondiaux entre 2022 et 2024. Chaque scanner conventionnel nécessite environ 2 000 litres d'hélium, de sorte que les aimants scellés protègent les budgets du risque de recharge. La reconstruction par IA telle que GE AIR Recon DL réduit les temps d'examen d'environ 36 % chez Rede D'Or, augmentant le débit quotidien et réduisant le coût par étude. Ces gains justifient une tarification premium dans les sites privés à fort volume tout en rendant les plateformes à 3,0 Tesla financièrement viables même avec des tarifs SUS statiques. Les premiers adoptants à São Paulo et Brasília illustrent l'argument de productivité auprès des hôpitaux de taille intermédiaire qui évaluent de nouveaux achats.
Investissements publics dans les infrastructures hospitalières publiques
Un décret de novembre 2025 alloue 1,7 milliard BRL (340 millions USD) aux mises à niveau des hôpitaux intelligents à partir de 2026, visant à ajouter des capacités d'IA, de connectivité 5G et de chirurgie robotique. Les remplacements d'IRM pourraient bénéficier aux sites mal desservis du Nord et du Nord-Est si l'allocation favorise l'équité, mais les règles de passation des marchés et les réformes fiscales CBS/IBS créent un risque de calendrier. Le remboursement SUS ne couvre que 11 à 16 % des coûts réels de l'IRM, de sorte que les établissements publics hésitent encore à se développer à moins que les subventions en capital ne compensent les pertes d'exploitation. Les programmes de réduction des droits de douane raccourcissent les délais d'importation, mais les incertitudes tarifaires compliquent les appels d'offres. La rapidité avec laquelle les fonds se traduisent en scanners installés influencera l'accès régional au cours des cinq prochaines années.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'investissement et de maintenance des systèmes IRM | -0.9% | National, aigu dans les établissements publics du Nord et du Nord-Est | Court terme (≤ 2 ans) |
| Faibles taux de remboursement public dans le cadre du SUS | -1.1% | National, plus sévère dans les hôpitaux SUS secondaires et tertiaires | Long terme (≥ 4 ans) |
| Pénurie de radiologues et de techniciens qualifiés | -0.5% | Régions Nord et Nord-Est, municipalités rurales | Moyen terme (2 à 4 ans) |
| Contraintes de la chaîne d'approvisionnement pour l'hélium et les pièces détachées | -0.6% | National, aggravé par les dépendances aux importations | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'investissement et de maintenance des systèmes IRM
Un nouveau scanner à 1,5 Tesla coûte entre 1,0 et 1,5 million USD, et les modèles à 3,0 Tesla atteignent 3,0 millions USD. Les contrats de service annuels consomment jusqu'à 12 % du prix d'achat, tandis que les recharges d'hélium peuvent ajouter 40 000 USD par an. Les taxes à l'importation peuvent augmenter les prix à l'arrivée de 30 à 50 %, même après un allègement partiel du régime ex-tarifário. Les groupes privés diluent les coûts sur de grands volumes de patients, mais les hôpitaux publics avec un débit plus faible trouvent le retour sur investissement peu attractif, renforçant la concentration urbaine et privée des équipements[3].
Faibles taux de remboursement public dans le cadre du SUS
Les barèmes tarifaires du SUS ne remboursent qu'une fraction des coûts réels d'imagerie, de sorte que les établissements rationnent l'accès et de longues files d'attente persistent. La judiciarisation contraint les municipalités à acheter des études privées aux prix du marché, ce qui pèse sur les budgets. À moins que le remboursement ne s'aligne sur les dépenses d'exploitation, les nouveaux scanners dans les établissements publics resteront rares, creusant les inégalités d'accès. Le CONITEC examine les nouvelles technologies avec prudence, et les limites budgétaires ralentissent les mises à jour des protocoles qui stimuleraient autrement les volumes. En conséquence, le marché brésilien de l'imagerie par résonance magnétique (IRM) continue de s'appuyer sur la capacité privée pour sa croissance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par architecture : les systèmes fermés dominent, les plateformes ouvertes gagnent en attractivité centrée sur le patient
Les unités fermées représentaient 70,43 % des revenus de 2025, constituant la plus grande part du marché brésilien de l'imagerie par résonance magnétique (IRM). La qualité d'image reste non négociable pour les examens de neurologie et d'oncologie, maintenant les modèles fermés à 1,5 Tesla et 3,0 Tesla au cœur de la pratique courante. Les conceptions ouvertes, généralement à 1,0 Tesla, progressent à 7,54 % par an car les examens orthopédiques, bariatriques et pédiatriques bénéficient d'alésages plus larges qui réduisent l'anxiété et s'adaptent aux morphologies plus importantes. Les groupes de diagnostic à São Paulo combinent les types de parcs, associant un système fermé à 3,0 Tesla à une unité ouverte pour équilibrer le débit et le confort. Les fabricants répondent en proposant des hybrides à large alésage tels que Siemens Free.Max qui combinent l'accessibilité pour le patient et l'intensité de champ, estompant les écarts de qualité historiques.
Les unités ouvertes atteignent rarement la résolution spatiale des aimants fermés, mais les protocoles cliniques tels que l'imagerie musculosquelettique des extrémités tolèrent un bruit de signal plus faible en échange d'une flexibilité de positionnement. Les centres ambulatoires exploitent ce compromis pour différencier leurs lignes de service tout en maintenant des niveaux de remboursement acceptables. À mesure que l'IA accélère la vitesse de reconstruction, l'écart de performance se réduit, renforçant encore l'attrait des systèmes ouverts pour les examens non critiques. Les choix d'acquisition dépendent donc du mix de cas local et des contraintes d'espace plutôt que d'une simple hiérarchie de qualité.


Par intensité de champ : cheval de bataille à champ élevé, frontière de recherche à ultra-champ élevé
Les équipements à champ élevé de 1,0 à 3,0 Tesla ont capté 57,43 % des dépenses de 2025 et ancrent le débit clinique quotidien, représentant le cœur de la taille du marché brésilien de l'imagerie par résonance magnétique (IRM). Les appareils portables à champ faible restent une niche, servant les soins intensifs et les actions de proximité en milieu rural. Les scanners à ultra-champ élevé supérieurs à 3,0 Tesla progressent de 7,12 % par an, portés par les universités de São Paulo qui poursuivent la neuroimagerie avancée et la spectroscopie. Les aimants scellés limitent les besoins en hélium et rendent l'adoption du 3,0 Tesla réalisable même dans les hôpitaux privés de taille intermédiaire. Le Swoop à 0,064 Tesla de Hyperfine cible les lits de soins intensifs, mais son adoption dépend de l'inclusion dans le remboursement SUS.
Les hôpitaux universitaires adoptent les unités à 7,0 Tesla pour la recherche, mais les budgets et les exigences d'infrastructure plafonnent les volumes. La bande des 1,5 Tesla persiste comme choix par défaut pour les appels d'offres publics, équilibrant le coût et la couverture des protocoles approuvés. À mesure que les mises à niveau de l'IA raccourcissent les temps d'examen, la productivité du 3,0 Tesla augmente, ouvrant une justification économique dans les centres avec de lourdes charges de cas en oncologie ou en cardiologie. Les fournisseurs d'équipements segmentent donc leurs offres : 1,5 Tesla de base pour les appels d'offres publics, 3,0 Tesla axé sur la productivité pour les pôles privés à fort volume, et systèmes phares à 7,0 Tesla pour les programmes de recherche de prestige.
Par application : la neurologie en tête, l'oncologie s'accélère
La neurologie a contribué à 33,76 % des revenus de 2025, reflétant la croissance des protocoles pour les AVC et la démence, et ancre la plus grande part du marché brésilien de l'imagerie par résonance magnétique (IRM). L'oncologie mène la croissance à 7,89 % jusqu'en 2031, à mesure que l'imagerie par diffusion du sein, de la prostate et du corps entier se répand dans les réseaux d'oncologie privés. L'IRM cardiaque gagne du terrain de manière incrémentale là où les études de viabilité non invasives remplacent certains bilans par cathéter, bien que les lacunes en matière de formation ralentissent une adoption plus large. L'imagerie musculosquelettique et hépatobiliaire maintient des contributions régulières mais plus modestes.
Les centres privés de cancérologie déploient des bobines mammaires dédiées et, dans de rares cas, des hybrides TEP-IRM pour guider la biopsie et le suivi thérapeutique. Les hôpitaux publics se concentrent sur les mandats de parcours AVC, maintenant la dominance de la neuroimagerie. Les rythmes divergents laissent la neurologie conserver le leadership en volume mais l'oncologie ajouter le plus grand nombre de scanners supplémentaires, façonnant les décisions de marketing des fournisseurs et de regroupement des bobines.
Par utilisateur final : les hôpitaux ancrent la demande, les centres de diagnostic croissent plus vite
En 2025, les hôpitaux représentaient 66,74 % des dépenses, portés par leur accent sur les services d'urgence pour les AVC et la planification chirurgicale nécessitant un accès sur site, maintenant ainsi une position dominante sur le marché brésilien de l'imagerie par résonance magnétique (IRM). Les centres d'imagerie diagnostique se développent à un taux de croissance annuel de 6,54 %, soutenus par la pénétration stratégique de Rede D'Or, Fleury et DASA dans les villes secondaires, tirant parti des horaires d'exploitation étendus et de l'efficacité pilotée par l'IA. Les centres de chirurgie ambulatoire émergent comme un segment de niche en adoptant des aimants ouverts pour le guidage orthopédique peropératoire.
La forte utilisation des plans de santé privés, avec 179 examens pour 1 000 assurés, sous-tend les stratégies d'investissement dans les centres de diagnostic. Cependant, les hôpitaux, en particulier au sein du réseau SUS, font face à des contraintes budgétaires, avec de nombreux scanners dépassant une décennie de service. Cette dynamique fait progressivement évoluer le marché vers les chaînes ambulatoires, qui capitalisent sur des capacités de reporting rapide et une planification flexible, renforçant davantage le rôle du secteur privé dans la stimulation de la croissance globale du marché.
Paysage réglementaire
Les systèmes IRM sont réglementés au Brésil en tant que dispositifs médicaux sous l'égide de l'ANVISA, avec des régimes de classification des risques, d'étiquetage et d'enregistrement/notification ancrés par la RDC 751/2022. Pour les dispositifs à risque plus élevé (Classe III/IV), les exigences d'autorisation de mise sur le marché incluent des preuves de conformité et des attentes en matière de Bonnes Pratiques de Fabrication (BPF), la supervision de l'ANVISA s'étendant sur l'ensemble du cycle de vie du produit.
Au-delà de l'autorisation des produits, la sécurité des sites IRM, l'assurance qualité et les contrôles opérationnels sont régis par l'Instruction Normative IN 97/2021 de l'ANVISA. Elle établit des exigences concernant les pratiques dans les zones contrôlées et les conditions techniques telles que l'isolation acoustique et la gestion des gaz cryogéniques, ainsi que des programmes de formation continue pour le personnel clinique. L'évaluation de la conformité des équipements électromédicaux par des organismes accrédités par l'INMETRO ajoute une couche de conformité supplémentaire pouvant influencer la documentation des fournisseurs, la préparation à l'installation et les délais d'approvisionnement des hôpitaux et centres d'imagerie diagnostique.
Analyse de la chaîne de valeur
La chaîne de valeur de l'IRM au Brésil commence avec les fabricants OEM mondiaux (GE HealthCare, Siemens Healthineers, Philips, Canon Medical et Fujifilm) et s'étend aux entités locales gérant l'importation, la distribution et la gestion réglementaire dans le pays. Cela inclut les soumissions à l'ANVISA, la surveillance post-commercialisation et les actions correctives sur le terrain lorsque nécessaire. Les acteurs locaux utilisent également la conformité à l'ANVISA et le positionnement d'assemblage local dans les appels d'offres, en particulier lorsque les marchés publics évaluent le coût total de possession et la continuité de service.
En aval, la logistique spécialisée et la préparation des sites alimentent les tests d'acceptation, les activités continues de contrôle qualité conformes à l'IN 97/2021, et les contrats de service à long terme pour la disponibilité opérationnelle ainsi que celle des bobines et des pièces. Les opérations cliniques et les rapports complètent la chaîne, la disponibilité des radiologues et les logiciels de flux de travail (y compris la reconstruction par IA et la connectivité des modalités) façonnant de plus en plus la capture de valeur. La différenciation évolue de la seule matérielle des aimants vers les services de cycle de vie, le support de conformité et l'optimisation du débit.
Paysage concurrentiel
Le champ concurrentiel est modérément consolidé. GE HealthCare, Siemens Healthineers et Philips contrôlent ensemble la majeure partie du parc installé via des contrats de service à long terme et des exclusivités de reconstruction par IA. Canon Medical et Fujifilm se positionnent comme challengers, apportant des systèmes sans hélium et économiques qui séduisent les acheteurs sensibles aux coûts. Le fournisseur national Imex Medical Group tire parti de la conformité réglementaire ANVISA et de l'assemblage local pour sous-coter les importations de 20 à 30 %, ciblant les appels d'offres SUS pour les équipements à 1,5 Tesla.
L'accent stratégique s'est déplacé de la puissance matérielle vers l'économie du cycle de vie. Les partenariats de valeur Siemens regroupent équipements, logiciels et services gérés dans des contrats pluriannuels liés à des garanties de disponibilité. La plateforme Imaging 360 de GE enveloppe l'IA, l'analytique et le financement autour des parcs de scanners, fidélisant les chaînes de diagnostic. Les acteurs portables tels que Hyperfine proposent des solutions de soins de proximité pour les actions de proximité en milieu rural, mais l'adoption dépend de l'inclusion dans le remboursement. Les entrants chinois United Imaging et Neusoft obtiennent les autorisations ANVISA mais doivent prouver leur portée après-vente. Les fournisseurs dépourvus de propositions de valeur basées sur l'IA ou sans hélium risquent la marginalisation dans les appels d'offres à fort volume où le débit et les dépenses d'exploitation guident les décisions.
Leaders du secteur brésilien de l'imagerie par résonance magnétique (IRM)
-
Koninklijke Philips NV
-
Fujifilm Holdings Corporation
-
Siemens Healthcare GmbH
-
Canon Inc. (Canon Medical Systems Corporation)
-
GE HealthCare
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La modernisation motivée par la conformité crée un espace pour le déploiement d'IRM clé en main et les services de maintenance continue. L'IN 97/2021 relève explicitement les attentes concernant la sécurité des zones contrôlées, l'isolation acoustique et la manipulation des gaz cryogéniques, ce qui soutient la demande pour la conception d'ingénierie, la qualification d'installation, le contrôle qualité périodique et la formation structurée du personnel, souvent externalisée par les hôpitaux plus petits et les réseaux municipaux.
L'intégration des flux de travail constitue une autre opportunité à court terme. Alors que les grands prestataires cherchent à raccourcir les temps d'examen et à augmenter l'utilisation des actifs dans un contexte de remboursement contraint, les fournisseurs investissent dans des logiciels de productivité pouvant être ajoutés aux flottes existantes. Les actions de Philips au Brésil, notamment le renforcement de son approche de diagnostic intégré (reliant l'IRM à d'autres modalités et à l'informatique) et l'introduction de la reconstruction basée sur l'IA (SmartSpeed Precise) lors du JPR 2026, témoignent d'un intérêt continu pour les fonctionnalités de productivité. La volatilité des prix de l'hélium et les dépendances aux importations maintiennent également l'attention sur les technologies et modèles de service réduisant l'exposition à l'hélium et améliorant la disponibilité des pièces, ce qui profite aux fournisseurs et partenaires disposant d'un solide support local et d'une bonne exécution réglementaire.
Développements récents du secteur
- Juin 2026 : Philips ouvre une usine de fabrication à Varginha, Minas Gerais, produisant des scanners IRM destinés à l'exportation à travers l'Amérique latine. Cette expansion améliore les conditions d'approvisionnement régional et réduit les délais de livraison pour les marchés d'Amérique latine.
- Avril 2026 : Philips renforce sa stratégie de diagnostic intégré au Brésil, connectant les modalités IRM, TDM et échographie avec des plateformes d'informatique clinique. Cette intégration rationalise les flux de travail diagnostiques et peut améliorer l'utilisation des actifs IRM brésiliens.
- Avril 2026 : Philips lance SmartSpeed Precise au Brésil lors du JPR 2026, une solution de reconstruction IRM basée sur l'IA visant à accroître la productivité d'imagerie et à réduire les temps de balayage. Cette accélération pilotée par l'IA soutient les sites à volume élevé et renforce le positionnement concurrentiel sur le marché brésilien de l'IRM.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette méthodologie, le marché brésilien de l'imagerie par résonance magnétique (IRM) est défini comme le revenu généré par les systèmes IRM vendus et installés au Brésil, y compris les mises à niveau et remplacements connexes directement liés à la capacité de scanning IRM.
Exclusions du périmètre : Nous excluons les autres modalités d'imagerie (telles que la TDM, l'échographie et la radiographie) et les consommables non liés à l'IRM qui ne sont pas spécifiques à son usage.
Aperçu de la segmentation
-
Par architecture
- Systèmes IRM fermés
- Systèmes IRM ouverts
-
Par intensité de champ
- Champ faible (< 1,0 T)
- Champ élevé (1,0 – 3,0 T)
- Très élevé / Ultra-élevé (> 3,0 T)
-
Par application
- Oncologie
- Neurologie
- Cardiologie
- Gastroentérologie
- Musculosquelettique
- Autres applications
-
Par utilisateur final
- Hôpitaux
- Centres d'imagerie diagnostique
- Centres chirurgicaux ambulatoires
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie de la base de demande en IRM au Brésil et du cycle d'achat pratique des hôpitaux et centres d'imagerie, afin que les hypothèses ultérieures soient ancrées dans la réalité. Nous nous sommes appuyés sur des statistiques de santé publiques et des signaux systémiques provenant de sources telles que les publications du Ministère de la Santé du Brésil, les informations réglementaires et sur les dispositifs de l'ANVISA, les séries démographiques et macroéconomiques de l'IBGE, et les indicateurs de santé de l'OCDE, suivi d'une triangulation avec des revues de radiologie évaluées par des pairs et des mises à jour d'associations hospitalières.
Pour rendre les chiffres exploitables pour la modélisation, la phase documentaire recueille également un contexte structuré à partir des dépôts d'entreprises, des présentations aux investisseurs et des annonces de contrats rapportées, ce qui aide à cerner l'orientation des prix et le calendrier de remplacement. En outre, nous avons utilisé des abonnements payants pour les données financières d'entreprises et l'intelligence, les actualités et données financières, ainsi que des bases de données de brevets pour vérifier les cycles de produits et les commentaires sur les livraisons lorsque les informations publiques étaient limitées. Les sources documentaires citées ici sont illustratives, et nous avons également consulté de nombreux autres documents publics pour la collecte, la clarification et la validation des données.
Entretiens et enquêtes primaires
Le travail primaire a servi à mettre à l'épreuve les hypothèses documentaires et à convertir des signaux généraux en données exploitables pour le Brésil, en particulier là où le calendrier d'installation et les prix varient selon le type de client. Nous avons échangé avec un panel d'experts côté OEM, de distributeurs et partenaires de service, d'opérateurs de centres d'imagerie, de responsables de radiologie hospitalière et de parties prenantes des achats, afin que le modèle final reflète la manière dont les budgets IRM sont généralement approuvés et déployés. Les réponses ont été équilibrées entre les principaux pôles d'achat au Brésil, puis vérifiées en tenant compte des différences entre les établissements publics et privés et entre les nouvelles installations et les remplacements.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 31 % | Directeurs généraux : 13 % |
| Rang intermédiaire : 54 % | Responsables fonctionnels/d'unité : 27 % |
| Acteurs plus petits : 15 % | Managers : 60 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une reconstruction descendante des dépenses IRM au Brésil, où l'allocation de capital pour équipements de santé est traduite en demande IRM à l'aide des signaux de croissance des actes d'imagerie et des schémas de cycle de remplacement. Ces totaux sont ensuite corroborés par des approximations ascendantes sélectives, y compris une construction échantillonnée de la base installée (unités installées par intensité de champ), des vérifications de canaux sur les prix de vente moyens typiques, et des vérifications de cohérence utilisant les placements et mises à niveau annuels attendus.
Quelques éléments importants sur ce marché ont été suivis avec attention car ils influencent la valeur même lorsque les volumes unitaires semblent stables. Il s'agit notamment du déplacement entre systèmes fermés et ouverts, du changement de mix par intensité de champ (y compris la bascule vers le 1,5T et le 3T dans les grands centres), du calendrier de remplacement des aimants plus anciens, du comportement d'attachement des services et mises à niveau, et du calendrier de conversion des devises pour les équipements importés. Pour les prévisions, nous avons utilisé une analyse de scénarios étayée par des avis d'experts sur la disponibilité du financement, l'expansion du diagnostic privé et les délais attendus, puis appliqué un lissage pour éviter que des pics d'achat ponctuels ne déforment la tendance. Lorsqu'un signal ascendant manquait pour un sous-segment plus petit, nous avons comblé l'écart à l'aide de répartitions proportionnelles ancrées sur le schéma de base installée ou d'utilisateur final observable le plus proche, puis revérifié lors d'entretiens de suivi.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants afin que les résultats ne s'écartent pas de ce que le marché peut réalistement absorber, y compris la direction de la croissance des actes, les cycles d'approvisionnement observés et la pression de remplacement connue liée au vieillissement des systèmes. Des contrôles de variance sont effectués à plusieurs niveaux (marché total, principaux utilisateurs finaux et principaux mixes technologiques), et les valeurs aberrantes sont signalées et examinées avant validation.
Lorsque des écarts apparaissent entre les données documentaires et les retours d'entretiens, nous recontactons les répondants pour confirmer si le problème est lié au calendrier, au prix ou au périmètre, et l'hypothèse est ajustée avec une justification écrite. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que des changements de politique, des mouvements de change marqués ou des changements soudains de la demande. Avant la livraison, un analyste effectue une dernière vérification pour aligner les derniers indicateurs publics avec le modèle verrouillé, afin que les clients reçoivent une vision actualisée.
Taille du marché brésilien de l'imagerie par résonance magnétique (IRM) de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'IRM au Brésil peuvent sembler très éloignées les unes des autres car les études ne comptabilisent pas toujours le même bassin de revenus ni n'appliquent les mêmes hypothèses temporelles. Les différences proviennent généralement de ce qui est considéré comme une valeur dans le périmètre, de la manière dont l'équipement importé est converti en USD, et du fait que le modèle mette l'accent sur les placements, la base installée ou les actes.
Des écarts importants apparaissent également lorsqu'une estimation mélange l'IRM avec des équipements d'imagerie diagnostique plus larges, ou lorsque les revenus de service et de mise à niveau sont soit entièrement inclus, soit largement ignorés. Le style de prévision compte également, car certains chiffres reflètent une vague de remplacement agressive, tandis que d'autres supposent un renouvellement de capital lent et maintiennent les prix stables même lorsque le mix évolue vers des systèmes à champ plus élevé.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 340,31 millions USD (2025) | |
| Association Sectorielle A | 300,00 millions USD (2025) | Se rapproche souvent de la valeur avec une vision plus étroite limitée aux équipements et peut sous-estimer les mises à niveau et les revenus post-installation directement liés aux systèmes IRM en usage, ce qui réduit le total rapporté lors des années de forte activité de rénovation. |
| Cabinet de Conseil Régional B | 390,00 millions USD (2025) | Gonfle communément les totaux en mélangeant l'IRM avec des achats d'imagerie adjacents ou en supposant une hausse plus rapide du prix de vente moyen sur toutes les intensités de champ, ce qui peut surestimer la valeur lorsque les achats se concentrent sur les remplacements et les appels d'offres négociés. |
Le tableau montre un écart significatif pour la même année, et dans le modèle de Mordor Intelligence, la valeur est liée aux revenus liés aux systèmes IRM au Brésil, les mises à niveau et remplacements étant comptabilisés lorsqu'ils se traduisent en capacité de scanning et en activité de système payante. Une fois le périmètre, le calendrier des devises et les hypothèses de remplacement alignés sur des signaux de demande observables, l'estimation qui en résulte devient plus facile à tracer et à reproduire, ce qui aide les décideurs à comparer les options sans mélanger des bassins de revenus dissemblables.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché brésilien de l'IRM d'ici 2031 ?
Le marché brésilien de l'imagerie par résonance magnétique (IRM) devrait atteindre 457,35 millions USD d'ici 2031, reflétant un CAGR de 5,05 % à partir de 2026.
Quelle architecture IRM connaît la croissance la plus rapide au Brésil ?
Les systèmes IRM ouverts devraient se développer à 7,54 % par an jusqu'en 2031 en raison de la demande d'imagerie orthopédique et bariatrique adaptée aux patients.
Quel sera l'impact de la technologie sans hélium sur les coûts de possession des IRM ?
Les aimants sans hélium tels que Philips BlueSeal peuvent supprimer jusqu'à 40 000 USD par an de dépenses de recharge, réduisant considérablement le coût total de possession pour les établissements privés et publics.
Pourquoi les centres d'imagerie diagnostique dépassent-ils les hôpitaux dans les nouvelles installations d'IRM ?
Les chaînes privées tirent parti de taux d'utilisation élevés et d'un débit piloté par l'IA pour obtenir un retour sur investissement plus rapide, leur permettant d'investir malgré la stagnation des remboursements SUS.
Quelles applications stimulent la croissance de la demande d'IRM au Brésil ?
L'oncologie affiche la croissance la plus rapide avec un CAGR de 7,89 % jusqu'en 2031, tandis que la neurologie maintient la plus grande part de revenus en raison des protocoles pour les AVC et la démence.
Dernière mise à jour de la page le:



