
ブラジルマンモグラフィー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
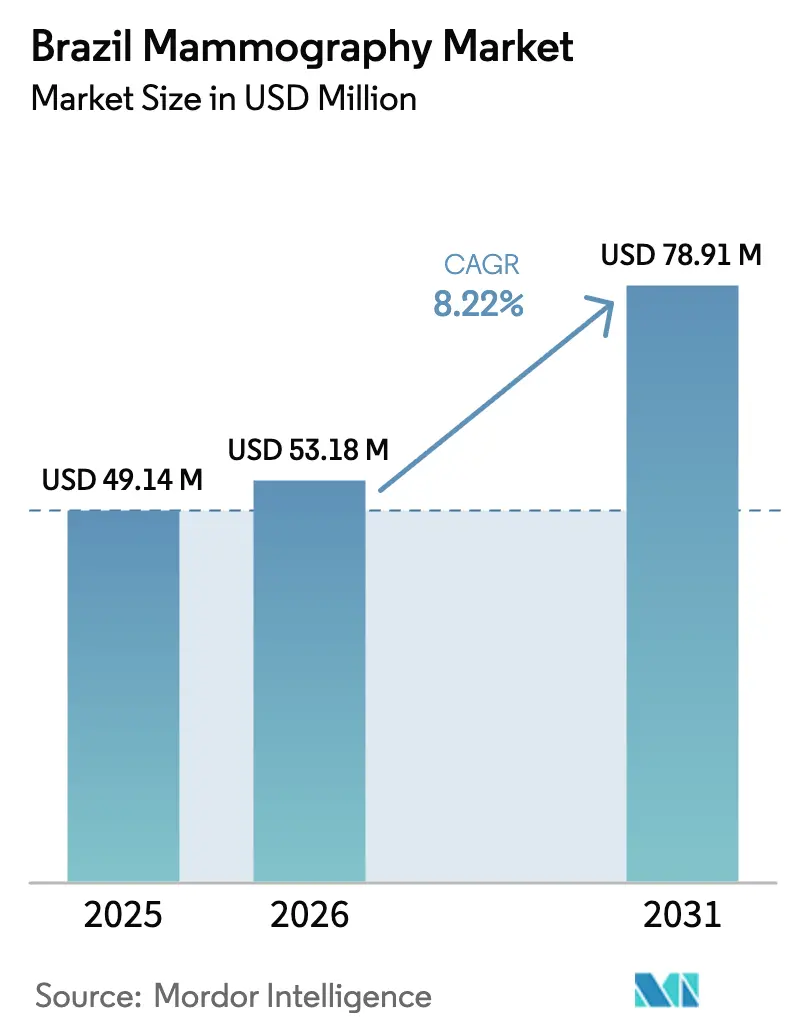
| 基準年の市場規模 (2025) | 49.14 百万米ドル |
| 市場規模 (2026) | 53.18 百万米ドル |
| 市場規模 (2031) | 78.91 百万米ドル |
| Growth Rate (2026 - 2031) | 8.22 % |
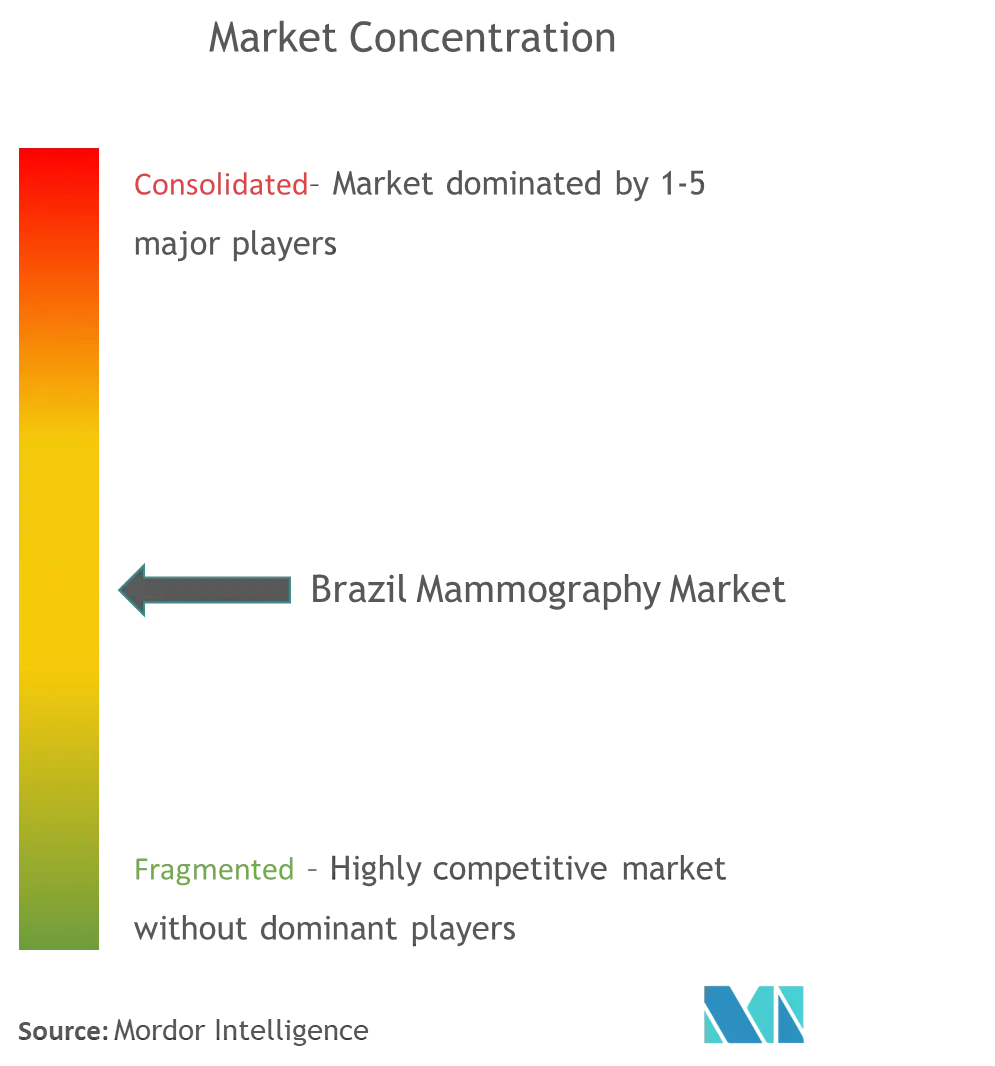
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブラジルマンモグラフィー市場分析
ブラジルマンモグラフィー市場規模は、2025年の4,914万米ドルから2026年には5,318万米ドルへと成長し、2026年から2031年にかけて8.22%のCAGRで2031年には7,891万米ドルに達すると予測されています。この一桁台後半の成長は、国内保健産業複合体への政府の複数年にわたる投資プログラム、アナログ機器からデジタルおよびトモシンセシスプラットフォームへの急速な転換、そして統一保健システム(SUS)のもとでの全国的なスクリーニングイニシアチブの着実な展開を反映しています。ANVISA(国家衛生監督庁)のRDC 751/2022に基づく製品承認の迅速化により、輸入システムの市場投入までの期間が短縮され、グローバルベンダーがローカルの臨床ワークフローに合わせた新モデルをリリースできるようになっています。3次元乳房トモシンセシスおよびAI支援レポーティングに対する民間部門の償還適用が、大量検査を行う診断チェーン間でのアップグレードサイクルを触媒しており、モバイルスクリーニングプログラムが遠隔地の自治体におけるアクセス格差を解消しています。これらの相互に絡み合う要因が、ブラジルマンモグラフィー市場に対してスケーラブルかつテクノロジー中心の成長軌道をもたらしています。
主要レポートのポイント
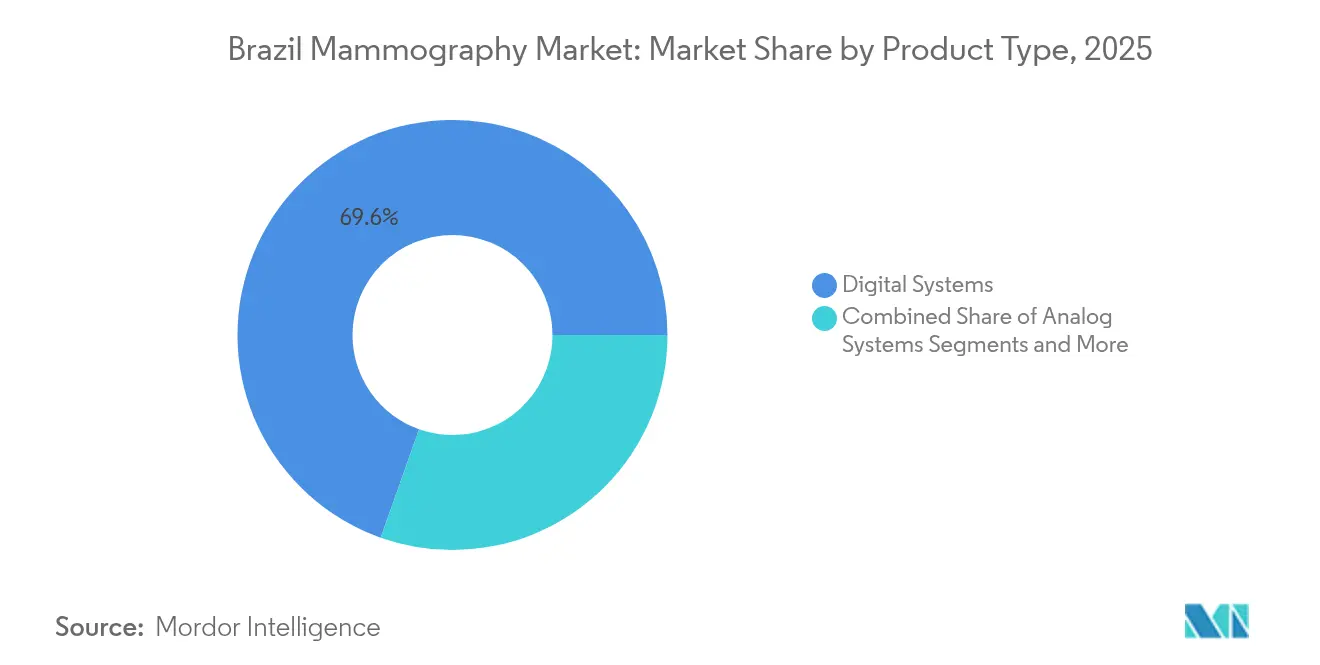
- 製品タイプ別では、デジタルシステムが2025年のブラジルマンモグラフィー市場シェアの69.58%をリードし、乳房トモシンセシスは2031年にかけて9.31%のCAGRで成長すると予測されています。
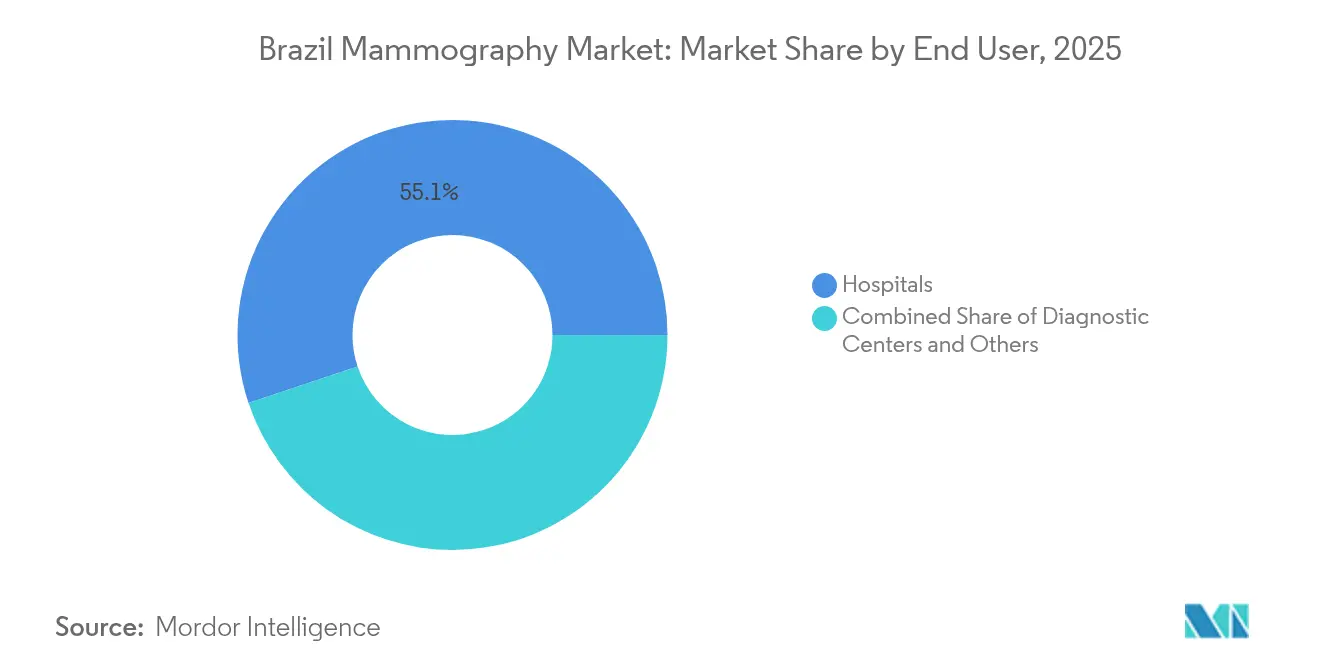
- エンドユーザー別では、病院が2025年のブラジルマンモグラフィー市場規模の55.12%を占め、診断センターが2031年にかけて最も速い9.58%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ブラジルマンモグラフィー市場のトレンドとインサイト
促進要因影響分析*
| 促進要因 | CAGRへの(概算)影響 | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 乳がんの増大する負担 | +2.1% | 全国的、特に南東部および南部地域でより大きな影響 | 長期(4年以上) |
| 政府資金による全国スクリーニングプログラムの展開 | +1.8% | 全国的、北部および北東部地域を優先 | 中期(2~4年) |
| アナログからデジタル/トモシンセシスへの民間部門の急速な転換 | +2.3% | 南東部および南部地域、北東部へ拡大中 | 短期(2年以内) |
| 3次元トモシンセシスの償還拡大 | +1.2% | 全国的、民間医療における早期導入を伴う | 中期(2~4年) |
| 放射線科医の生産性を向上させるAI搭載CADツール | +1.4% | 主要都市圏、地域拠点へ拡大中 | 短期(2年以内) |
| 医療過疎地域に届くモバイルスクリーニングユニット | +0.5% | 北部および北東部地域、全国の農村部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
乳がんの増大する負担
2023年における女性乳がんの年間新規症例数73,610件と、診断の3件に1件が50歳未満の女性で発生するという通知は、定期画像検査の対象コホートを拡大しています[1]国立がん研究所(Instituto Nacional de Câncer)、「がん統計(Estatísticas de câncer)」、INCA.GOV.BR。臨床学会は現在、統一保健システム(SUS)のスクリーニング開始年齢を40歳に引き下げるよう勧告しており、適格人口が40%拡大する可能性があります。SUSに依存する地域における後期ステージでの発見率の高さが、早期診断に向けた政治的な関心を高め、画像インフラへの設備投資を押し上げています。これらの疫学的・政策的要因が相まって、ブラジルマンモグラフィー市場内のすべての製品クラスにおけるベースライン需要を押し上げています。
政府資金による全国スクリーニングプログラムの展開
PAC Saúde 2025は、180,000件の新規医療機器ユニットに対して18億米ドルを割り当て、医療過疎地域の基礎クリニック向けにマンモグラフィーシステムを優先的に配置しています。サンパウロの「Mulheres de Peito(胸を張った女性たち)」プログラムは50~69歳の女性が検査を自己予約できるようにし、そのモバイル車両は2023年に47の町で24,000件以上のスクリーニングを実施しました。新たな腫瘍ナビゲーション規則(Portaria 6,592/2025)は疑い例から治療までの迅速な経路を義務付けており、間接的に画像検査のスループットを向上させています。これらの中央および州政府プログラムは量を制度化し、ブラジルマンモグラフィー市場の将来的な基盤を支えています。
アナログからデジタル/トモシンセシスへの民間部門の急速な転換
Beneficência PortuguesaやHospital da Baleiaなどの民間チェーンは、デジタルユニットの設置に1サイトあたり120万米ドル以上を投資し、月間処理能力を177%向上させ、診断紹介件数を16%増加させました。アナログシステムが陳腐化に近づくにつれ、代替購入は2025年から2027年の予算に前倒しされています。競争上のポジショニング、より高い患者スループット、およびAIワークフローとの相乗効果が設備投資サイクルを加速させ、ブラジルマンモグラフィー市場内でのプレミアム機器需要を持続させています。
3次元トモシンセシスの償還拡大
ANS(国家補充的医療庁)の共同参加規則により、患者の自己負担上限は40%に抑えられ、高度画像検査に対する価格感応度が緩和されています。査読済みの経済研究により、トモシンセシスと合成ビューの組み合わせはブラジルの診療パターンのもとで費用対効果が高いことが確認されており、支払者の受容を強化しています。ただし、2021年から2023年にかけての健康保険組合における180億米ドルの継続的な引受損失は、給付拡大を選択的に行う必要性をもたらしており、トモシンセシスの早期導入を上位ティア製品に限定しています。それでも、償還の明確化はブラジルマンモグラフィー市場のアップグレードパイプラインを引き続き強化しています。
抑制要因影響分析*
| 抑制要因 | CAGRへの(概算)影響 | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 第1階層都市圏外での放射線科医不足 | -1.1% | 北部および北東部地域、内陸部の自治体 | 長期(4年以上) |
| 公立病院における設備投資予算の凍結 | -0.8% | 全国的、特にSUS依存地域に影響 | 中期(2~4年) |
| 反復スクリーニングにおける累積放射線量への懸念 | -0.4% | 全国的、スクリーニング頻度の推奨事項に影響 | 中期(2~4年) |
| 北部および北東部におけるモバイルユニットの物流上の障壁 | -0.3% | 北部および北東部地域、遠隔農村部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
第1階層都市圏外での放射線科医不足
認定された乳腺画像専門医のうち北部および北東部で実践しているのはわずか15%であり、機器の普及が進んでいるにもかかわらずスループットが制約されています。「Agora Tem Especialistas(今こそ専門家がいる)」プログラムのもとで8,600万米ドルの連邦インセンティブが医師の再配置を目指していますが、参加率は依然として低水準にとどまっています[2]連邦政府(Governo Federal)、「Agora Tem Especialistas」、SECOM.GOV.BR。技術展開と専門医の分布のミスマッチが、ブラジルマンモグラフィー市場内の遠隔市場における処理能力の拡大を抑制し、普及曲線を鈍化させています。
公立病院における設備投資予算の凍結
市立病院は2024年に裁量的購入に対して12ヶ月の凍結に直面し、計画されていた代替調達が遅延し、アナログ機器のライフサイクルが延長されました。PAC Saúde 2025は地方の制約を回避するために連邦資金を再配分していますが、調達サイクルは依然として長期化しており、ブラジルマンモグラフィー市場の公共部門に対して抵抗要因を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:デジタル化の加速がトモシンセシスの普及を促進
デジタルシステムは、優れた画像品質、PACS(医療画像情報システム)との統合、および低被ばく量により、2025年のブラジルマンモグラフィー市場の69.58%を支配しました。乳房トモシンセシスのブラジルマンモグラフィー市場規模は、偽陽性率の最大40%削減および高密度乳腺における病変視認性の向上に後押しされ、9.31%のCAGRで拡大すると予測されています。アナログユニットは主に低所得自治体に残存していますが、連邦機器補助金のもとで代替が予定されています。造影強調マンモグラフィーおよび分子乳腺イメージングは、プレミアム民間病院において萌芽的な高マージンのニッチ市場を占めています。
AIの普及拡大がデジタルプラットフォームの臨床的価値を倍増させています。Beneficência Portuguesaでの導入では97%の診断精度を達成しており、ソフトウェアのアップグレードがインストール済みハードウェアを活用して臨床パフォーマンスと償還可能性を向上させる方法を示しています。ANVISAのRDC 611/2022の品質保証義務は、準拠したデジタル技術に投資する施設を優遇しており、ブラジルマンモグラフィー市場内でデジタルセグメントのさらなるシェア拡大を確固たるものにしています。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能


エンドユーザー別:診断センターが市場拡大を牽引
病院は2025年のブラジルマンモグラフィー市場シェアの55.12%を獲得し、統合された腫瘍サービスと確立された紹介経路に支えられています。しかし診断センターは、外来の利便性、低い処置コスト、迅速な予約サイクルに後押しされ、2031年にかけて9.58%のCAGRで成長する見込みです。診断センターに帰属するブラジルマンモグラフィー市場規模は、チェーンが全国規模で拡大しAIを活用して放射線科医不足を補うことで、予測期間中に倍増する可能性があります。
dr.consultaのCanon Medicalとの400万米ドルのパートナーシップのような投資は、最先端画像検査に対するセクターの旺盛な需要を示しています。Rede D'Orの1,000の外来ユニットからなるネットワークは、病院と診断の環境をさらに融合させ、ボリュームを維持しつつ支払者エクスポージャーを多様化するハイブリッドモデルを生み出しています。「その他」カテゴリーに集約されたモバイルスクリーニング車両は農村人口へのリーチを拡大し、ブラジルマンモグラフィー市場の総対応可能市場を拡大しています。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能
地域分析
地域間の格差が市場機会を規定しています。南東部は2022年に186万件の統一保健システム(SUS)スクリーニングマンモグラフィーを実施したのに対し、北部は141,000件と13倍の格差があり、インフラ集中度を示しています。サンパウロは、自己予約スクリーニングやAI対応読影など新たなサービス提供モデルを定期的に先行試験し、近隣州に採用される実証効果を生み出しています。南部は一人当たりのスクリーニング率が最も高く、高い世帯収入と民間保険の普及を反映しており、ブラジルマンモグラフィー市場においてプレミアムシステムの販売を支える要因となっています。
北部および北東部は潜在的な成長を体現しています。PAC Saúde 2025はアマゾナス州に2,200万米ドル、マラニョン州に2,100万米ドルを機器展開のために拠出し、腫瘍治療への患者移動距離が平均448kmに上る地域のハードウェア基盤を築いています。2024年の中小企業向けFNE(北東部ファンド)の87億米ドルの開発資金は、地方都市における民間画像検査スタートアップを触媒し、サービス供給をさらに多様化させています。これらの政策・資金調達のレバーが総体として、ブラジルマンモグラフィー市場の地域的なキャッチアップを加速させています。
規制環境
ブラジルの医療機器はANVISAによって規制されており、マンモグラフィシステムは機器登録および施設レベルの放射線安全管理の両面での準拠が求められる。市場参入にあたり、ベンダーはリスクベースの分類および販売承認を規定するRDC 751/2022に基づくANVISAの手続きに従う。輸入システムの承認迅速化のため、ANVISAはIN 290/2024を通じてFDAおよびHealth Canadaの承認を受け入れるレライアンス制度も認めており、更新されたデジタルおよびトモシンセシスプラットフォームの市場投入までの期間を短縮できる。
使用施設側では、マンモグラフィ提供者はRDC 330/2019に基づく放射線科サービスの衛生および放射線防護要件のもとで運営する必要がある。マンモグラフィに関するモダリティ固有の技術要件および品質管理要件はIN 92/2021で定められている。クラスIIIおよびIVの機器はANVISAのGMP認証を必要とし、電気医療機器は必須のINMETRO認証も満たさなければならず、機器販売に加えて準拠した設置、校正、定期的な品質保証サービスへの需要を高めている。
バリューチェーン分析
ブラジルのマンモグラフィのバリューチェーンは、グローバルOEMおよびその現地子会社または販売代理店(サービスおよびアプリケーションサポートを含む)から始まる。その後、病院や診断センターでの調達、設置、物理士主導の受入試験、継続的な予防保全を経て、画像取得、レポート作成、腫瘍学領域への紹介へとつながる。アクセスと需要創出はSUSのスクリーニング受入と紹介の流れに紐づいており、一方で民間の診断チェーンはデジタルおよびトモシンセシスへのアップグレードが早く、AIやワークフローソフトウェアをサービス提供にますます組み込む傾向がある。
サプライヤー間の競争は調達および流通のダイナミクスによって形作られている。公共部門では、調達は一般にCompras.gov.brなどのプラットフォーム上での電子逆オークション(pregao eletronico)を通じて行われ、価格競争力とコンプライアンス書類が決定的要因となる。入札では現地製造機器に対して8%から25%のMargem de Preferencia(優遇マージン)が適用される場合があり、これが現地化、組立、現地調達戦略に影響を与える。設置基盤とサービス能力は依然として地理的に偏っており、機器分布は南東部(全体の47.4%)に偏重し北部(6%)は少ないため、サービス提供が行き届かない地域における地域サービス網、稼働率保証、モバイルプログラムのワークフローの必要性が高まっている。
競合状況
ブラジルマンモグラフィー市場は中程度の集中度を示しています。グローバルメーカーであるHologic、GE Healthcare、Siemens Healthineersは、幅広いポートフォリオと国内サービスネットワークを活用して、設置済み機器の大部分のシェアを集合的に保有しています。ANVISAのRDC 751/2022およびIN 290/2024によるFDA(米国食品医薬品局)およびHealth Canada(カナダ保健省)承認の受け入れがリードタイムを短縮し、GEのPristina Via™やHologicの2025年のGenius AI Detection PROの発売に示されるように、迅速なモデル刷新を促進しています。
競争の激しさはハードウェアから統合AIエコシステムへとシフトしています。LunitのCADプラットフォームは現在、200以上の米国サイトで年間100万件のマンモグラフィーをスクリーニングしており、ポルトガル語ワークフローへのローカライズが進められ、ソフトウェア主導の拡張戦略を示しています。
Hunaのような国内イノベーターは非画像バイオマーカーをターゲットにし、診断ファネルを広げ市場の境界を再定義しています。ターンキークラウドレポーティング、ゼロクリック取得、およびモバイルワークフローによるサービス差別化は、ブラジルマンモグラフィー市場における主要な競争の場として急速に台頭しています。
ブラジルマンモグラフィー業界リーダー
GE Healthcare
Siemens AG
Planmed OY
Hologic Inc.
Fujifilm Holdings Corporation
- *免責事項:主要選手の並び順不同

市場機会と将来展望
政策主導によるスクリーニング対象者層の拡大は明確な事業機会をもたらしており、特に提供者が不均一なインフラの中でその需要を持続的な実行につなげる必要がある場面で顕著である。Lei 15.284/2025は40歳以上の女性を対象にSUSにおけるマンモグラフィへの公的アクセスを拡大しており、CBR、SBM、FEBRASGOなどの専門団体は40歳から74歳の女性に対する年次スクリーニングとともにデジタルマンモグラフィおよび乳房トモシンセシスの導入を推奨している。これらの変化は、SUSのワークフローと民間チェーンの生産性ニーズの両方に適合するスループット重視のソリューション、すなわちより迅速な撮影、標準化された品質管理、AI支援によるトリアージおよびレポート作成への需要を高めている。
地域間のアクセス格差と調達の仕組みは、ベンダーおよびサービス提供者にとっての短期的な機会範囲を狭めている。集中の実態(南東部が全体の47.4%を占める一方、北部は6%)は機器およびサービス提供のカバレッジギャップを示しており、これはポータブル構成、モバイルスクリーニングの実現、専門医の読影能力を主要都市圏を超えて拡大するクラウド接続型画像管理の需要を後押しする。SUS向け需要については、ベンダーはCompras.gov.brの入札プロセス、逆オークション競争、ANVISAおよびINMETRO準拠を示す書類への対応が必要であり、Margem de Preferenciaルールのもとでの競争力も求められる。民間部門では、アップグレードサイクルにおいて、デジタルまたはトモシンセシスシステムをワークフローソフトウェア、トレーニング、ライフサイクルサービス契約とパッケージ化し、稼働率と可用性を維持できるベンダーが有利となる。
最近の業界動向
- 2026年4月: GE HealthCareはDeepHealth(RadNet)とのグローバル協業を拡大し、AI搭載のマンモグラフィツールおよび乳がんスクリーニングワークフローソリューションをGE HealthCareのマンモグラフィシステムに統合した。この統合により、ブラジル国内の機器およびネットワーク全体でAI対応スクリーニングが拡大し、市場のデジタルおよびAI主導ワークフローへの移行を強化している。
- 2025年9月: GE HealthCareはHapvidaと戦略的パートナーシップを締結し、サンパウロのUnidade Avancada Brigadeiro施設に唯一の医療技術パートナーとしてPristinaマンモグラフィシステムを導入した。この展開はブラジルにおける旗艦的診断拠点となり、GEの設置基盤を拡大するとともに、高需要な民間ネットワークにおけるAI対応ワークフローの訴求力を高めている。
- 2025年2月: GE HealthCareはサンパウロのHospital de Esperancaに検査処理能力向上のためSenographe Crystal Novaデジタルマンモグラフィ装置を寄贈した。この公共部門への貢献はブラジルにおけるGEの存在感を拡大し、主要市場において測定可能な処理能力の改善をもたらしている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本手法において、ブラジルのマンモグラフィ市場は、公的および民間の医療施設におけるスクリーニングおよび診断目的の乳房画像診断のためにブラジル国内で設置・使用されるマンモグラフィシステムおよび関連ハードウェアから得られる収益と定義される。
対象範囲外:より広範な診断画像モダリティ、一般的なX線撮影システム、および機器収益ではなく画像診断処置として請求される下流の臨床サービスは除外する。
セグメンテーション概要
- 製品タイプ別
- デジタルシステム
- アナログシステム
- 乳房トモシンセシス
- その他の製品タイプ
- エンドユーザー別
- 病院
- 診断センター
- その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは需要の背景を設定し、独立して検証可能な仮定の基盤を築くために用いられた。ブラジル保健省の公表資料、INCAのがん統計、DATASUSの処置・施設活動データ、ANVISAの機器登録および規制更新情報などの公的な保健・スクリーニング関連情報源を参照した。
この背景情報を実用的な規模算定モデルへと落とし込むため、IBGEおよび世界銀行の保健指標などから得られる医療支出全般や施設基盤の指標に加え、スクリーニング率や導入障壁を論じる査読済みの放射線学・腫瘍学専門誌も確認した。企業の開示資料、投資家向けプレゼンテーション、プレスリリース、業界団体のウェブサイトを確認し、デジタル化転換やトモシンセシス導入といった製品構成の変化を追跡した。一部では、企業財務および業界ニュースを扱う有料購読サービスが出荷時期や価格動向の検証に役立ち、その後、仮定はインタビュー対象者の確認内容と整合させた。ここに挙げた情報源は例示であり、クロスチェックおよび内容確認のために多数の追加的な公開文書・資料も使用した。
一次インタビューおよび調査
一次調査は、ブラジル全体で実際に購入・使用されているものを検証することに重点を置き、その後デスクリサーチの仮定を検証した。画像診断センターの運営者、病院放射線科の責任者、調達・生体医工学チーム、販売代理店、サービスパートナーなど多様な関係者にヒアリングを行った。調査対象は主要な州と、アクセス制約が利用状況に影響し得る小規模都市の両方でバランスを取った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層: 32% | 経営幹部(CXO): 17% |
| 中堅層: 51% | 機能・部門責任者: 32% |
| 小規模事業者: 17% | マネージャー: 51% |
市場規模算定と予測
規模算定は、ブラジル特有のスクリーニング強度と設置基盤ニーズを用いて年間機器収益を再構築するトップダウン型の需要プール構築から始まり、その後、サンプル抽出したシステムのASPに観測された更新・新規設置台数を乗じるなどの選択的なボトムアップ推計によってクロスチェックを行った。モデルはインタビューで検証された導入シェアとアップグレード時期を適用することで、アナログ、デジタル、トモシンセシスの価値を分離し、示唆される利用パターンが施設レベルの実態と一致しない場合には合計値を調整した。
主な入力データには、対象となるスクリーニング年齢層、報告されたマンモグラフィ検査件数および未処理件数の兆候、画像診断提供における公的・民間の構成比、固定システムの一般的な更新サイクル、デジタルおよび3Dへアップグレードする施設の割合が含まれる。予測にあたっては、公共入札サイクルの迅速化、為替に連動した輸入価格、先進的画像診断に対する償還制度の変化が購入時期にどのような影響を与え得るかを検証するためシナリオ分析を用いた。小規模提供者に関するボトムアップ入力が不十分な場合は、地域ごとの施設数と施設当たりの平均システム密度を用いてギャップを補完し、その後販売代理店経由のフィードバックで再確認した。
データ検証と更新サイクル
最終的な数値が単一のデータストリームに依存しないよう、複数のチェックを通じて算出結果を検証した。処置件数、施設数、現実的な更新計算などの独立したシグナルと算出された機器収益を比較し、大きな乖離が生じた場合には仮定の見直しとインタビュー対象者への追加質問を行った。
承認前に、別のアナリストがモデルロジック、単位の整合性、前年比の急変を確認し、異常値を記録・解消する。レポートは年次で更新され、大規模な規制変更、急激な為替変動、異例に大規模な公共調達などの重要な事象が発生した場合には臨時更新を行う。納品直前には最新の公開情報およびニュースを再確認し、クライアントに最新の見解を提供する。
Mordor Intelligenceによるブラジルマンモグラフィ市場規模算定と他の公表推計との比較
公表される市場価値が異なるのは、計上される収益項目が必ずしも同一でないことに加え、想定される更新・アップグレードのペースがデータソースによって大きく異なり得るためである。ある推計が処置件数により重きを置き、別の推計が機器出荷台数により重きを置く場合にも差異が生じ、これらは特定の年において異なる方向に動く可能性がある。
一部の外部数値は、より広範な乳房画像診断機器の範囲を含めたり、システム販売以外の関連画像診断支出を加算したりしているように見え、その結果、合計値が急速に押し上げられる。当社の算定では、Mordor Intelligenceはブラジル国内のマンモグラフィシステムの収益のみを計上し、サービスおよび処置請求は市場範囲外としており、そのため合計値は検証可能な購入・更新行動に紐づいている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 49.14 M (2025) | |
| 業界誌発行社A | USD 44.97 M (2024) | 異なる基準年を用いており、アナログ、デジタル、トモシンセシスの価格変動を明確に区別せず単一の推定値として扱っているように見受けられ、アップグレード主導の価値成長を過小評価する可能性がある。 |
| 業界ブログB | USD 51.00 M (2025) | より広範な対象範囲とより長い予測期間を示唆しており、この数値水準は、隣接する乳房画像診断カテゴリーを追加しているか、更新サイクルおよび施設構成に対する明確な検証なしに平均販売価格を高めに想定していることを示唆している。 |
総合的に見ると、この差異は主に対象範囲の境界と、価格およびアップグレード時期の年ごとの扱い方によって説明される。入力データをスクリーニング需要、施設活動、現実的な更新計算に追跡可能な形で結び付けることで、この推計値は再現性を保ち、仮定が変化した際にもストレステストを行いやすいものとなっている。


レポートで回答される主要な質問
ブラジルマンモグラフィー市場の規模はどのくらいですか?
ブラジルマンモグラフィー市場規模は2026年に5,318万米ドルに達し、8.22%のCAGRで成長して2031年には7,891万米ドルに達すると予測されています。
ブラジルにおけるマンモグラフィー機器の売上はどのくらいの速度で拡大すると予測されていますか?
売上は2026年から2031年にかけて8.22%のCAGRで成長する見込みです。
ブラジルマンモグラフィー市場の主要プレーヤーは誰ですか?
GE Healthcare、Siemens AG、Planmed OY、Hologic Inc.、Fujifilm Holdings Corporationがブラジルマンモグラフィー市場における主要企業です。
最も急速なエンドユーザーの成長はどこから来ていますか?
診断センターは2031年にかけて9.58%のCAGRを達成する軌道上にあります。
最終更新日:



