
Tamaño y Cuota del Mercado de Autos Usados de Corea del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
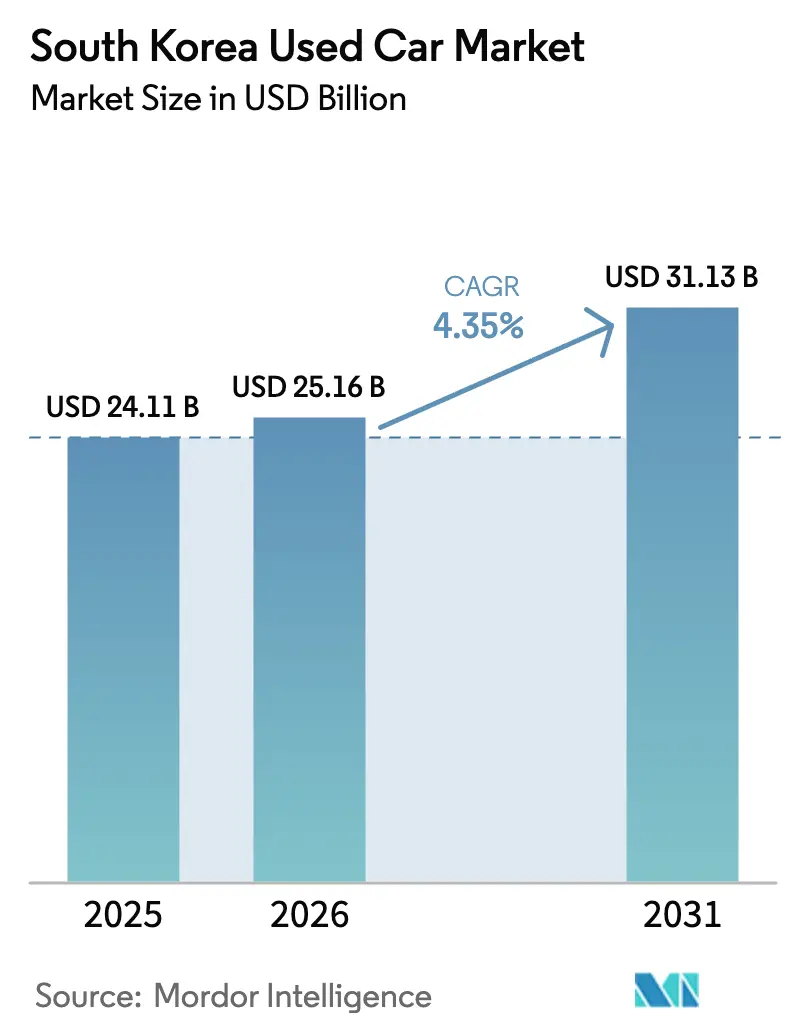
| Tamaño del mercado en el año base (2025) | 24.11 Mil millones de dólares |
| Tamaño del Mercado (2026) | 25.16 Mil millones de dólares |
| Tamaño del Mercado (2031) | 31.13 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.35 % |
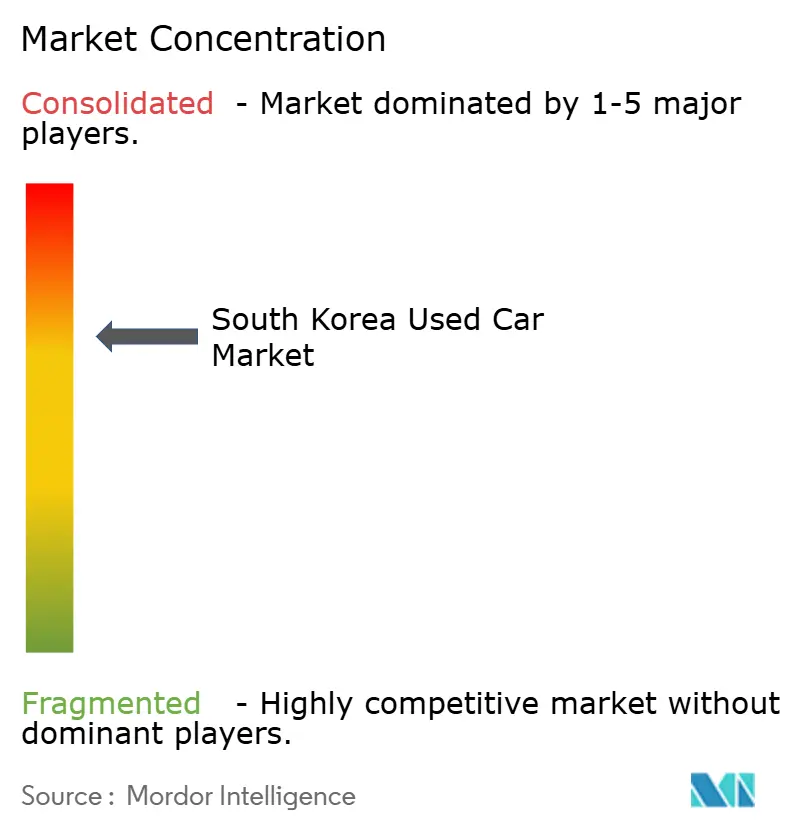
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Autos Usados de Corea del Sur por Mordor Intelligence
Se espera que el tamaño del mercado de autos usados de Corea del Sur crezca de USD 24,11 mil millones en 2025 a USD 25,16 mil millones en 2026, con una previsión de alcanzar USD 31,13 mil millones en 2031 a una CAGR del 4,35% durante el período 2026-2031. El impulso de crecimiento proviene de un flujo constante de devoluciones de arrendamientos a tres años, una mayor accesibilidad digital al inventario y el apoyo de políticas que fomentan los formatos de venta minorista organizada. La liquidez gubernamental de KRW 2 billones respalda la financiación de inventarios y las actualizaciones tecnológicas. Los sedanes aún dominan, pero la demanda en rápido aumento de SUVs, vehículos eléctricos de batería e inventario casi nuevo está diversificando la mezcla de oferta. Las plataformas digitales crean transparencia de precios que presiona a los distribuidores no organizados a modernizarse, mientras que las próximas normas de emisiones de Seúl aceleran la rotación de vehículos diésel más antiguos.
Conclusiones Clave del Informe
- Por tipo de vehículo, los sedanes lideraron con una cuota del 39,85% del mercado de autos usados de Corea del Sur en 2025; se prevé que los SUVs se expandan a una CAGR del 6,38% hasta 2031.
- Por tipo de vendedor, los distribuidores organizados mantuvieron el 57,98% de la cuota del mercado de autos usados de Corea del Sur en 2025, y el segmento crecerá a una CAGR del 5,34% hasta 2031.
- Por tipo de combustible, los motores de gasolina capturaron el 60,41% de la cuota del mercado de autos usados de Corea del Sur en 2025; los vehículos eléctricos de batería registran la CAGR proyectada más alta del 11,48% hasta 2031.
- Por antigüedad del vehículo, el tramo de 3 a 5 años mantuvo una cuota del 35,72% del mercado de autos usados de Corea del Sur en 2025; el tramo de 0 a 2 años crece a una CAGR del 9,24%.
- Por segmento de precio, el nivel de USD 10.000 a 14.999 representó el 32,05% de la cuota del mercado de autos usados de Corea del Sur en 2025; el nivel de USD 30.000 o más muestra una perspectiva de CAGR del 9,91%.
- Por canal de ventas, los distribuidores independientes multimarca gestionaron el 55,25% de la cuota del mercado de autos usados de Corea del Sur en 2025; los minoristas exclusivamente en línea crecieron a una CAGR del 8,08%.
- Por titularidad, los vehículos de múltiples propietarios representaron el 61,76% de la cuota del mercado de autos usados de Corea del Sur en 2025; la reventa de primer propietario crece a una CAGR del 5,09%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Autos Usados de Corea del Sur
Análisis del Impacto de los Factores Impulsores*
| Factor Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Abundancia de Devoluciones de Arrendamientos a Tres Años | +1.8% | Seúl, Busan, Incheon, Gyeonggi | Corto plazo (≤ 2 años) |
| Auge de los Mercados Digitales | +1.2% | Seúl, Busan, Daegu, Gyeonggi | Mediano plazo (2-4 años) |
| Desregulación de la Reventa de Vehículos Eléctricos | +0.9% | Seúl, Gyeonggi, Incheon | Mediano plazo (2-4 años) |
| Lanzamiento de Vehículos Pre-Certificados por Fabricantes de Equipos Originales | +0.7% | Seúl, Busan, Daegu, Gyeonggi, Ulsan | Largo plazo (≥ 4 años) |
| Pico de Demanda de SUVs | +0.6% | Gyeonggi, Seúl, Busan, Daegu | Mediano plazo (2-4 años) |
| Calificación de Estado mediante Inteligencia Artificial | +0.4% | Seúl, Busan, Gyeonggi | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Oleada de Devoluciones de Arrendamientos a Tres Años que Incrementa la Oferta de Alta Calidad
Los vehículos de arrendamiento de alto valor residual reingresan al mercado en grandes volúmenes, dotando a los distribuidores organizados de un inventario superior que atrae a compradores enfocados en la cobertura de garantía y el bajo kilometraje. Estas unidades retienen el 65,4% de su valor original después de tres años, lo que subraya la prima asociada al inventario casi nuevo. La producción doméstica dominante de Hyundai y Kia asegura un flujo predecible de dichas devoluciones, ancando los márgenes de los distribuidores. Los incentivos gubernamentales que permanecen vigentes hasta 2025 elevan aún más las tasas de conversión de arrendamiento a compra, especialmente entre los modelos ecológicos. La profundidad de inventario resultante fortalece la confianza del comprador y respalda una gradual normalización de precios[1]"자동차 통계," Asociación de Fabricantes de Automóviles de Corea, kama.or.kr.
Adopción Creciente de Mercados Digitales y Aplicaciones de Comparación de Precios
Las herramientas de comparación en línea ofrecen a los compradores visibilidad instantánea sobre precios, kilometraje y estado del vehículo, erosionando las asimetrías de información tradicionales. Los distribuidores están trasladando recursos hacia modelos omnicanal que integran salas de exposición virtuales con inspecciones presenciales. Las plataformas de fabricantes de equipos originales lanzadas desde 2022 ofrecen listados certificados y financiación en un único flujo de transacción, elevando los estándares de calidad de servicio en todo el sector. La comodidad de las capacidades de compra en un solo clic se traduce en un sólido crecimiento para los minoristas exclusivamente en línea, aunque la inspección en tienda aún cierra la mayoría de los acuerdos de alto valor. Los distribuidores organizados, por tanto, integran la tasación remota y los recorridos en vídeo para mantener la competitividad aprovechando al mismo tiempo su infraestructura física.
Desregulación Gubernamental que Abre la Reventa de Vehículos Eléctricos de Hasta Cuatro Años con Créditos Fiscales
Las enmiendas normativas permiten que las transacciones de vehículos eléctricos usados califiquen para subsidios de hasta KRW 6,5 millones, creando una ventaja inmediata en el costo de propiedad frente a los modelos nuevos de combustión interna. Este impulso regulatorio amplía el conjunto de compradores de vehículos eléctricos de segunda mano y comprime los períodos de recuperación de la inversión. Los distribuidores que gestionan inventario eléctrico se enfrentan a nuevos requisitos operativos, incluidos diagnósticos de salud de la batería y verificaciones de compatibilidad con cargadores. Los límites regionales de subsidio concentran la actividad en torno a Seúl, generando diferenciales de precio que los mayoristas móviles aprovechan redistribuyendo el inventario hacia ciudades satélite[2]"중고차 등록 현황," Asociación de Importadores y Distribuidores de Automóviles de Corea, kaida.co.kr.
Lanzamiento de Vehículos Pre-Certificados Respaldados por Fabricantes de Equipos Originales tras la Ley de 2022 Refuerza la Confianza del Comprador
La legislación abrió el segmento de venta minorista de vehículos usados a los fabricantes de vehículos, permitiendo la certificación de marca, garantías extendidas y financiación integrada. Programas como H Promise de Hyundai someten cada unidad a más de 270 puntos de inspección, añadiendo valor medible a los ojos de los compradores aversos al riesgo. Estas ofertas imponen precios de primera calidad, pero también crean estándares de referencia que los distribuidores independientes deben igualar en transparencia y servicio posventa. A largo plazo, la participación de los fabricantes de equipos originales acelera la consolidación, ya que los puntos de venta más pequeños encuentran dificultades para financiar pasivos de garantía comparables.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inflación del Precio de los Autos Usados | -1.4% | Seúl, Busan, Gyeonggi, Incheon | Corto plazo (≤ 2 años) |
| Predominio de los Distribuidores No Organizados | -0.8% | Daegu, Gwangju, Ulsan, Jeju | Mediano plazo (2-4 años) |
| Prohibición de Diésel por Categoría de Emisiones en Seúl en 2027 | -0.6% | Seúl, Gyeonggi, Incheon | Mediano plazo (2-4 años) |
| Reticencia ante la Cadena de Bloques del Historial del Vehículo | -0.3% | Todas las regiones | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Inflación del Precio de los Autos Usados que Reduce la Diferencia con los Autos Nuevos
La persistente escasez de inventario mantiene elevados los precios de los autos usados, reduciendo el ahorro histórico que antes alejaba a los consumidores de las salas de exposición de autos nuevos. Los fabricantes responden con financiación agresiva en modelos nuevos, inclinando aún más las ecuaciones de costo. Los distribuidores que gestionan inventario de autos usados enfrentan márgenes comprimidos mientras los compradores aguardan promociones o pivotan hacia vehículos eléctricos nuevos reforzados por desgravaciones fiscales. Los centros urbanos sienten la presión de manera más aguda, donde las normas de emisiones impulsan una rápida renovación de la flota y amplían la demanda de inventario conforme.
Los Distribuidores No Organizados Fragmentados Mantienen el Déficit de Confianza y la Opacidad de Precios
Los pequeños lotes independientes sin procesos estandarizados generan informes de inspección inconsistentes y precios variables, lo que disuade a los compradores primerizos que prefieren plataformas digitales transparentes. Los distribuidores organizados capturan cuota de mercado publicando listas de verificación certificadas e informes de historial del vehículo, pero las regiones rurales aún dependen de operadores tradicionales con adopción tecnológica limitada. La brecha de credibilidad ralentiza la formalización del mercado e introduce riesgo reputacional que frena la velocidad de las transacciones en los segmentos sensibles al precio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo: Los SUVs Impulsan la Transformación del Mercado
Los sedanes mantuvieron la mayor cuota con un 39,85% en 2025, mientras que los SUVs son la parte de más rápida expansión del mercado de autos usados de Corea del Sur con una CAGR del 6,38%. El cambio está impulsado por hogares que buscan vehículos que combinen comodidad para el desplazamiento diario con utilidad para actividades al aire libre. Los incentivos gubernamentales dirigidos a SUVs híbridos y eléctricos amplifican aún más la demanda. Los distribuidores capitalizan dando prioridad a las devoluciones recientes de arrendamientos de las líneas SUV de Hyundai y Kia, que mantienen sólidos valores residuales y piezas fácilmente disponibles. Los gestores de inventario que equilibran la oferta de sedanes compactos con la mitigación de la demanda de SUVs reposicionan los hatchbacks hacia compradores de nivel básico centrados en el precio.
La creciente preferencia por vehículos de mayor altura refuerza las perspectivas de reventa de los modelos que cuentan con sistemas avanzados de asistencia al conductor y motores de bajas emisiones. Las familias jóvenes ven los SUVs como activos flexibles que pueden satisfacer las necesidades recreativas sin necesidad de un segundo vehículo, consolidando los presupuestos de compra en una única unidad multiusos. Los distribuidores que alinean los estándares de reacondicionamiento con las características orientadas a la familia, como la comodidad en el asiento trasero y la gestión de carga, aseguran una rotación de inventario más rápida.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Vendedor: Los Distribuidores Organizados Consolidan la Cuota de Mercado
Los distribuidores organizados capturaron el 57,98% de la cuota del mercado de autos usados de Corea del Sur en 2025 y se proyecta que se expandirán a una CAGR del 5,34%, gracias a las ventajas de escala en abastecimiento, certificación y comercialización. Los jugadores más grandes agilizan la inspección, estandarizan los precios y ofrecen financiación agrupada, reduciendo la fricción para los compradores que valoran la rapidez y la responsabilidad. Se prevé que el tamaño del mercado de autos usados de Corea del Sur para los concesionarios organizados aumente en consonancia con la inversión digital que respalda las experiencias omnicanal.
Los distribuidores no organizados siguen siendo relevantes en las provincias periféricas donde las redes personales prevalecen sobre las estructuras formales, pero los costos de cumplimiento normativo y las brechas tecnológicas frenan su crecimiento. Los consolidadores adquieren cada vez más lotes independientes para acceder a la clientela local y a la huella inmobiliaria. Los efectos de red resultantes permiten una mayor amplitud de inventario, atrayendo tráfico en línea y reforzando la visibilidad en las aplicaciones de comparación de precios.
Por Tipo de Combustible: Los Vehículos Eléctricos Reconfiguran las Propuestas de Valor
Los listados de gasolina mantuvieron el 60,41% de la cuota del mercado de autos usados de Corea del Sur en 2025, pero los vehículos eléctricos de batería exhiben una CAGR del 11,48% que alterará materialmente la estructura del mercado de autos usados de Corea del Sur para 2031. La demanda de diésel se contrae bajo los límites de emisiones urbanos, lo que impulsa a los distribuidores a pivotar hacia el inventario de gasolina-híbrido y eléctrico de batería para evitar activos varados. El tamaño del mercado de autos usados de Corea del Sur para los vehículos eléctricos de batería crece en paralelo con el despliegue de infraestructura de carga, fomentando mayores valores residuales y ciclos de venta más cortos.
Los distribuidores que dominan las evaluaciones de salud de la batería y la logística de transferencia de garantía capturan primas sobre los vehículos eléctricos casi nuevos. Los picos en los volúmenes de listados relacionados con la seguridad demuestran la sensibilidad de este segmento a la reputación de las marcas y las noticias de incidentes. Las declaraciones transparentes del estado de la batería mitigan el temor, y los programas certificados que incluyen garantías de reemplazo mejoran la confianza del comprador.
Por Antigüedad del Vehículo: Prima en el Inventario Casi Nuevo
Los vehículos de 3 a 5 años representan el 35,72% de la cuota del mercado de autos usados de Corea del Sur en 2025, pero el tramo de 0 a 2 años registra una CAGR del 9,24% por la promesa del remanente de garantía de fábrica y la infoentretenimiento moderno. La retención del valor residual incentiva las estructuras de arrendamiento financiero que alimentan de nuevo al mercado de autos usados de Corea del Sur con oferta de alta calidad. Las unidades diésel antiguas corren el riesgo de una depreciación acelerada bajo la prohibición de Seúl de 2027, lo que impulsa a los exportadores a canalizar estos vehículos hacia mercados extranjeros donde las regulaciones son más flexibles.
El gradiente de antigüedad influye en la demanda de talleres, ya que los modelos recientes necesitan actualizaciones de software en lugar de revisiones mecánicas. Los distribuidores que ofrecen paquetes de mantenimiento de tipo suscripción pueden incorporar ingresos por servicios al inventario joven, estabilizando las ganancias en medio de las fluctuaciones de precios.
Por Segmento de Precio: Predominio del Mercado Medio con Crecimiento de la Gama Alta
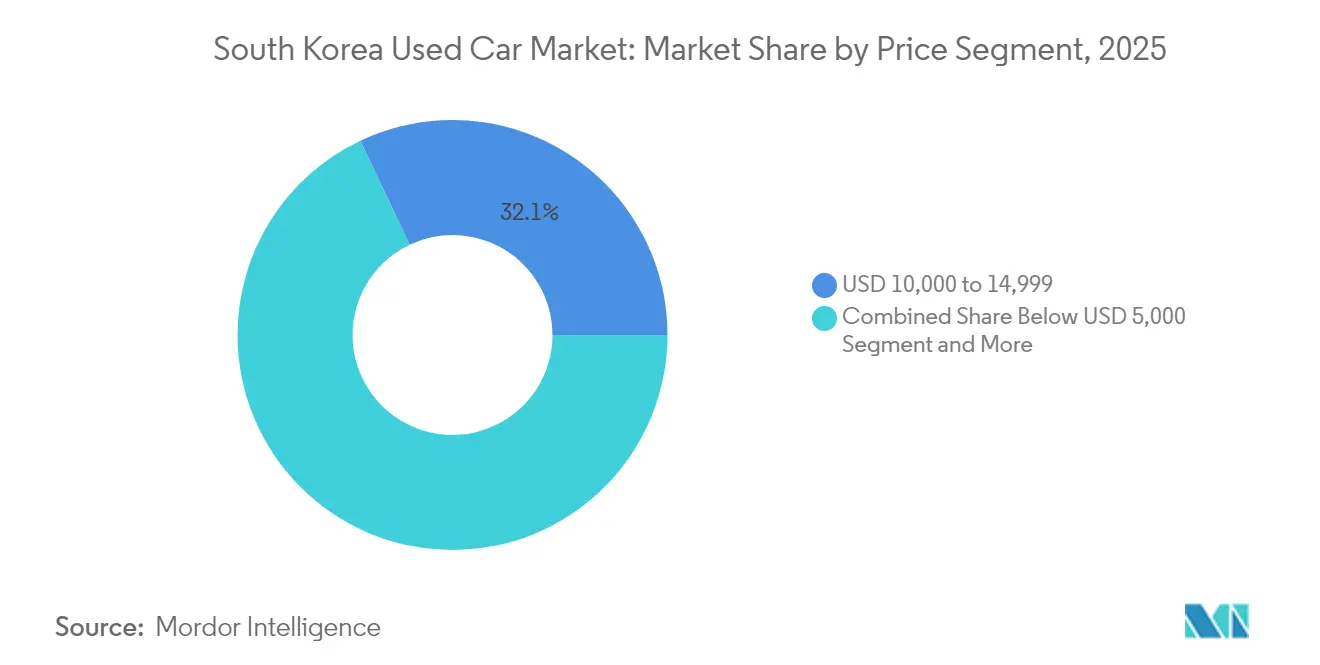
La banda de USD 10.000 a 14.999 consolidó el 32,05% de la cuota del mercado de autos usados de Corea del Sur en 2025, confirmando su papel como el punto óptimo para los compradores de ingresos medios. En el extremo superior, el nivel de USD 30.000 o más crece a una CAGR del 9,91%, impulsado por la demanda de SUVs de lujo casi nuevos y vehículos eléctricos. La cuota del mercado de autos usados de Corea del Sur para los niveles de primera calidad se fortalece a medida que el acceso a la financiación se amplía y las aspiraciones de marca aumentan entre los profesionales jóvenes.
La elasticidad de los precios varía según las regiones. Los compradores metropolitanos a menudo escalan hacia arriba, aprovechando ofertas de arrendamiento competitivas, mientras que los compradores rurales gravitan hacia sedanes utilitarios. Los distribuidores que segmentan el inventario por patrones de demanda por código postal optimizan los costos de mantenimiento y el tiempo de rotación.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas: La Disrupción Digital Desafía a los Distribuidores Tradicionales
Los independientes multimarca generaron el 55,25% de la cuota del mercado de autos usados de Corea del Sur en 2025, pero la CAGR del 8,08% de los minoristas exclusivamente en línea subraya el cambio en los recorridos del consumidor. Los modelos híbridos en los que los clientes reservan vehículos en línea y finalizan las transacciones fuera de línea se están convirtiendo en estándar. Las redes organizadas integran la compra con un clic y la entrega a domicilio para replicar la comodidad del comercio electrónico sin abandonar la tranquilidad de las salas de exposición.
Los distribuidores tradicionales responden con sesiones de recorrido en directo y estimadores de precios basados en inteligencia artificial para cumplir con las expectativas digitales. Una estrategia omnicanal exitosa combina la captación de clientes potenciales en línea con la experiencia en tienda, preservando la relevancia del distribuidor mientras se alinea con los hábitos de los clientes expertos en tecnología.
Por Titularidad: Los Vehículos de Múltiples Propietarios Dominan la Oferta
Los autos de múltiples propietarios representan el 61,76% de la cuota del mercado de autos usados de Corea del Sur en 2025, lo que refleja el envejecimiento natural de la flota y las consideraciones de asequibilidad. La reventa de primer propietario, que se expande a una CAGR del 5,09%, resuena entre los compradores que priorizan el historial de mantenimiento conocido. Los canales de vehículos pre-certificados refuerzan el valor de reventa de primer propietario garantizando las condiciones y ofreciendo servicio respaldado por el fabricante, ampliando así el atractivo de las permutas recientes.
Para las unidades de múltiples propietarios, los distribuidores mejoran la credibilidad con el rastreo de VIN mediante cadena de bloques y cargas de inspección obligatorias. Esta transparencia reduce el riesgo percibido y respalda la disciplina de precios, posicionando los vehículos más antiguos bien documentados como opciones económicas pero confiables.
Análisis Geográfico
Seúl, Incheon y Gyeonggi impulsan colectivamente una facturación significativa, testimonio de sus altos ingresos, densas poblaciones y temprana adopción digital. También sirven como laboratorios de políticas: las restricciones de categoría de emisiones obligan a los propietarios a pasar del diésel a modelos de gasolina, híbridos o eléctricos conformes. Los distribuidores en la región capital utilizan sofisticado marketing en línea y entrega el mismo día para igualar las expectativas de los consumidores con conocimientos tecnológicos.
Los centros de segundo nivel, Busan, Daegu, Gwangju y Ulsan, atienden demandas diferenciadas: Busan, vinculada al puerto, apoya las furgonetas comerciales, mientras que el cinturón industrial alrededor de Ulsan valora la fiabilidad de la flota y los contratos de servicio. Estas áreas se inclinan hacia sedanes prácticos y MPVs, lo que requiere que los distribuidores mantengan un inventario diversificado. Los fondos de desarrollo regional del gobierno ayudan a los operadores locales a modernizar las instalaciones de inspección, reduciendo la brecha de calidad con los competidores de la región capital.
Las provincias rurales aún dependen de distribuidores comunitarios que enfatizan la venta basada en relaciones. La infraestructura de carga limitada restringe la adopción de vehículos eléctricos, lo que reduce los precios secundarios de los vehículos eléctricos en comparación con los centros urbanos. Sin embargo, el plan nacional de instalar 500.000 cargadores públicos para 2025 se espera que libere la demanda rural reprimida, creando potencial alcista para los distribuidores preparados para desplegar furgonetas de servicio móvil y herramientas de inspección remota.
Panorama regulatorio
Corea del Sur regula las transacciones de vehículos usados principalmente en virtud de la Ley de Gestión de Vehículos Motorizados (Ley de Gestión Automotriz), con atención política a la integridad publicitaria, la divulgación y la protección del consumidor a medida que los canales en línea crecen. Las enmiendas registradas en 2025 endurecieron los requisitos para los listados en internet, incluida la obligación de divulgar si un vendedor actúa como vendedor directo o como intermediario y de proporcionar los detalles del intermediario, respaldadas por un marco de sistema de información de ventas de vehículos usados del Artículo 58-8 y recargos por sanción que pueden alcanzar hasta el 50% de las ganancias por publicidad falsa.
En 2026, las autoridades avanzaron aún más hacia la responsabilidad de las plataformas y los controles antifraude. A partir de junio de 2026, las normas exigen la aprobación previa del propietario antes de que un vehículo pueda anunciarse para la venta en plataformas, lo que aumenta las expectativas de cumplimiento para los portales y concesionarios que dependen de una alta velocidad de publicación. MOLIT también ha preparado medidas adicionales de protección al consumidor para julio de 2026, centradas en prevenir la falsificación de los registros de rendimiento y estado del vehículo, incluido un enfoque obligatorio de visualización del precio total y una mayor responsabilidad del vendedor, lo que eleva el estándar para las inspecciones estandarizadas y la documentación auditable de los concesionarios organizados y los programas certificados por los fabricantes originales (OEM).
Panorama Competitivo
El panorama competitivo indica un entorno moderadamente concentrado que recompensa la escala sin sofocar la innovación. Las empresas líderes integran la clasificación de condiciones guiada por inteligencia artificial y la verificación mediante cadena de bloques para elevar la confianza del consumidor. Las asociaciones con los brazos de arrendamiento de fabricantes de equipos originales aseguran flujos de vehículos recientes fuera de arrendamiento, bloqueando la calidad del inventario y el control del diferencial.
Los nuevos participantes exclusivamente digitales se posicionan en transparencia y rapidez, ofreciendo entrega en siete días y políticas de devolución sin complicaciones. Esto empuja a los actores establecidos a acelerar el desarrollo de aplicaciones, introducir tasación por vídeo y ampliar la logística de recogida. Los distribuidores afiliados a fabricantes de equipos originales aprovechan la lealtad a la marca para extender la cobertura de vehículos pre-certificados a nivel nacional. Los lotes multimarca tradicionales que invierten en puntos de contacto omnicanal mantienen su posición, pero los que ignoran las actualizaciones tecnológicas enfrentan una disminución del tráfico de clientes.
Los movimientos estratégicos recientes subrayan el impulso hacia modelos centrados en el cliente: una plataforma introdujo la entrega en siete días para su inventario verificado, mientras que un minorista de lujo multimarca anunció un portal dedicado dirigido a autos usados importados. Hyundai inauguró su propia división certificada con verificaciones de 272 puntos, reforzando el compromiso del fabricante con el mercado secundario.
Líderes de la Industria de Autos Usados de Corea del Sur
KB Cha Cha Cha
K Car
Encar
HeyDealer
Hyundai Glovis (H Promise)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El endurecimiento de las normas de publicidad y documentación, incluida la aprobación previa del propietario para los listados en junio de 2026 y el impulso de protección al consumidor de MOLIT en julio de 2026 dirigido a la falsificación de registros de rendimiento, crea espacio para que las plataformas y los concesionarios organizados pongan en marcha flujos de trabajo digitales conformes (verificación, evidencia de inspección estandarizada y divulgación del precio total). La dirección regulatoria respalda la inversión en tasación remota, informes del historial del vehículo y diagnósticos del estado de la batería para vehículos eléctricos usados, en particular a medida que el apoyo político a las transacciones de vehículos eléctricos usados (subsidios mencionados en el contexto de mercado) aumenta la necesidad de una calificación de estado coherente y una gestión de transferencia de garantías.
Las exportaciones de vehículos usados también se están posicionando como una vía estratégica de crecimiento a nivel de política. En julio de 2026, un proyecto de ley presentado por el legislador Song Young-gil enmarcó la industria de exportación de vehículos usados como una industria estratégica nacional y describió mecanismos como planes maestros quinquenales, zonas especiales de exportación y un sistema integrado de exportación con apoyo financiero y de garantías. Este enfoque respalda un abastecimiento de exportación, reacondicionamiento y documentación más profesionales. Por el lado de las empresas, los esfuerzos de integración vertical, como la vinculación de KG Mobility (fabricación), K Car (distribución) y K Car Capital (financiación), apuntan a ofertas agrupadas que se extienden más allá de la venta minorista hacia la financiación y los servicios adicionales, ofreciendo una plantilla para escalar ecosistemas organizados de vehículos usados en Corea del Sur.
Desarrollos recientes del sector
- Julio de 2026: K Car lideró la categoría de plataformas de vehículos usados del Índice Nacional de Satisfacción del Cliente 2026 por segundo año consecutivo. El resultado subraya su dominio en el espacio de plataformas de vehículos usados en línea. La credibilidad de la marca y la confianza del consumidor impulsan el impulso de las ventas en línea y la rotación de inventario.
- Junio de 2026: KG Group, a través de su filial KG Steel, anunció un acuerdo para adquirir aproximadamente el 72.2 por ciento de K Car a Hahn and Company. El acuerdo indica una consolidación importante en la cadena de valor de distribución de vehículos usados. La integración vertical con la fabricación y la financiación ayuda a estabilizar el inventario y la dinámica de precios.
- Mayo de 2026: K Car lanzó Safe Direct Trade, un servicio para transacciones de vehículos usados entre particulares con verificación del propietario y certificación de calidad de la transacción. La introducción de un canal P2P conforme dentro de una plataforma establecida amplía el alcance multicanal. Abordar las preocupaciones de seguridad podría aumentar el volumen de transacciones.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado se define como el valor generado por las transacciones de vehículos usados (de segunda mano) en Corea del Sur a través de canales organizados y no organizados, contabilizado en el punto de venta y reflejado en USD.
Exclusiones del alcance: este dimensionamiento excluye las ventas de vehículos completamente nuevos, la mayoría de los servicios posventa exclusivos (como reparaciones y seguros vendidos por separado) y el valor de financiación puro que no forma parte del precio de transacción del vehículo.
Descripción general de la segmentación
- Por Tipo de Vehículo
- Hatchbacks
- Sedanes
- Vehículos Utilitarios Deportivos (SUVs)
- Vehículos Multiusos (MPVs)
- Otros (descapotables, cupés, vehículos todoterreno, autos deportivos)
- Por Tipo de Vendedor
- Organizado
- No Organizado
- Por Tipo de Combustible
- Gasolina
- Diésel
- Híbrido (HEV y PHEV)
- Eléctrico de Batería (BEV)
- GLP / GNC / Otros
- Por Antigüedad del Vehículo
- 0 a 2 Años
- 3 a 5 Años
- 6 a 8 Años
- 9 a 12 Años
- Más de 12 Años
- Por Segmento de Precio
- Por Debajo de USD 5.000
- USD 5.000 a USD 9.999
- USD 10.000 a USD 14.999
- USD 15.000 a USD 19.999
- USD 20.000 a USD 29.999
- USD 30.000 y Más
- Por Canal de Ventas
- Portales Clasificados Digitales en Línea
- Minoristas Exclusivamente en Línea
- Tiendas en Línea Certificadas por Fabricantes de Equipos Originales
- Distribuidores Franquiciados por Fabricantes de Equipos Originales Fuera de Línea
- Distribuidores Independientes Multimarca
- Casas de Subasta Físicas
- Por Fuente
- En Línea
- Fuera de Línea
- Por Titularidad
- Reventa de Primer Propietario
- Multipropietario
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con el mapeo de cuántos vehículos circulan por el ecosistema de usados y qué niveles de precio son realistas según la antigüedad y la clase de vehículo, ya que estos dos elementos configuran la mayor parte del valor total. Utilizamos estadísticas y normativas públicas para fundamentar el modelo, como publicaciones nacionales de matriculación de vehículos, conjuntos de datos de autoridades de transporte y seguridad vial, estadísticas de aduanas y comercio para los flujos de vehículos usados, y series macroeconómicas como el IPC y el tipo de cambio del banco central y los portales de estadísticas gubernamentales.
También revisamos materiales sin muro de pago que ayudan a explicar el comportamiento de las transacciones y los patrones de suministro, como comunicados de asociaciones industriales, divulgaciones de subastas y concesionarios, y presentaciones de empresas cotizadas e informes para inversores vinculados a operaciones de vehículos usados. Cuando fue necesario, utilizamos suscripciones de pago para datos financieros de empresas e inteligencia de noticias, y bases de datos comerciales a nivel de envío para verificar la coherencia de los volúmenes y los cambios en la combinación de productos, manteniendo el modelo de mercado replicable con fuentes convencionales. Las fuentes documentales mencionadas anteriormente son ilustrativas, y nos basamos en otros documentos y conjuntos de datos públicos para la recopilación, verificación cruzada y aclaración.
Entrevistas y encuestas primarias
La validación primaria se centró en cómo se mueven los precios en la práctica y cómo se dividen los volúmenes entre la venta minorista de concesionarios, los listados en línea, las subastas y las rutas directas al consumidor. Hablamos con propietarios de concesionarios, operadores de mercados y subastas, participantes en la remercantilización de flotas y socios de servicio para confirmar entradas clave que son difíciles de leer con claridad a partir de tablas públicas. También verificamos esas suposiciones con personas cercanas al comportamiento del comprador, incluida la sensibilidad crediticia, los cambios en la preferencia hacia SUV y vehículos eléctricos, y la rapidez con la que se absorbe el inventario casi nuevo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 39% | Directivos (CXO): 14% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 18% | Gerentes: 45% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando una reconstrucción de la demanda de arriba hacia abajo, en la que los volúmenes de transacciones de vehículos usados se reconstruyen a partir de señales de rotación del parque nacional de vehículos, tendencias de re-matriculación, y flujos de entrada y salida de vehículos usados vinculados al comercio, que luego se convierten en valor utilizando bandas de precios observadas. Para mantener los totales realistas, agregamos verificaciones selectivas de abajo hacia arriba, incluidas verificaciones de canal sobre el rendimiento minorista frente al de subastas y una lógica de precio por volumen muestreada para tipos de carrocería comunes y rangos de antigüedad.
Las entradas clave del modelo incluyen el volumen anual de transacciones de vehículos usados, la progresión del precio de venta promedio por antigüedad del vehículo, la proporción de transacciones asistidas en línea, el cambio en la combinación entre automóviles de pasajeros y SUV, y la proporción creciente de vehículos eléctricos y devoluciones de arrendamiento casi nuevas. Cuando aparecieron lagunas de datos, establecimos rangos a partir de la retroalimentación de las entrevistas y luego los redujimos utilizando las señales públicas más estables, de modo que los valores atípicos no distorsionaran el total final.
Para la previsión, utilizamos análisis de escenarios respaldado por un suavizado de series temporales cortas sobre los impulsores de volumen y precio, ya que los cambios de política y el sentimiento del consumidor pueden desplazar la curva rápidamente. Los supuestos sobre el tipo de cambio y la inflación se mantuvieron constantes a lo largo del período, de modo que la serie en USD siga siendo comparable año tras año.
Validación de datos y ciclo de actualización
Los resultados se verificaron con señales independientes, incluido el movimiento del parque de vehículos, los recuentos de transacciones reportados y el comportamiento de precios conocido durante las desaceleraciones de la demanda, y cualquier variación importante se investigó antes de la aprobación final. Si un parámetro se movía más allá de un rango razonable, revisábamos el rastro de la fuente y activábamos entrevistas de seguimiento para confirmar si el cambio era real o un artefacto de datos.
Antes de la publicación, el modelo y la narrativa pasaron por revisiones de analistas en varias etapas para que los vínculos de cálculo, las conversiones de unidades y los promedios implícitos se mantuvieran coherentes. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, seguidas de una revisión final previa a la entrega para que los clientes reciban la visión más reciente actualizada.
Comparación del tamaño del mercado de vehículos usados de Corea del Sur de Mordor Intelligence con otras estimaciones publicadas
Las estimaciones publicadas para los vehículos usados de Corea del Sur pueden parecer muy dispares porque no siempre contabilizan el mismo valor de transacción, y también pueden usar años, momentos de tipo de cambio y cobertura de canales diferentes. En la práctica, las mayores variaciones provienen de si los márgenes de subasta y concesionario se tratan como valor de mercado, o si se contabiliza el precio de venta completo del vehículo usado, y de si las exportaciones se mezclan en el mismo conjunto de valor.
Algunas cifras externas combinan las ventas nacionales de vehículos usados con conjuntos de valor adyacentes, como la realización de exportaciones y los ingresos relacionados con la movilidad en un sentido más amplio. Para Mordor Intelligence, el modelo contabiliza el valor de los vehículos usados transaccionados dentro de Corea del Sur, y mantiene el valor exclusivo de financiación y la mayoría de los servicios exclusivos de posventa fuera de la cifra de mercado, lo que reduce el doble conteo cuando los canales se superponen.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 24.11 mil millones de USD (2025) | |
| Revista Comercial A | 27.80 mil millones de USD (2025) | A menudo refleja precios de listado o publicitados y luego aplica un aumento amplio por la actividad de los concesionarios, lo que puede sobreestimar los valores de transacción realizados cuando el descuento y la rotación de inventario son altos. |
| Asociación Industrial B | 21.60 mil millones de USD (2025) | Puede anclar el conjunto de valor a la rotación reportada por los concesionarios y a las declaraciones fiscales, lo que puede pasar por alto las transferencias entre particulares y subcontar las transacciones asistidas en línea dirigidas a través de canales mixtos. |
La dispersión en la tabla se explica en gran medida por lo que se trata como el valor de la transacción y cómo se manejan los canales faltantes. Al mantener la cifra vinculada al volumen de transacciones observable y a bandas de precios realistas, y luego someterla a pruebas de estrés con verificaciones de canal y rangos respaldados por entrevistas, la estimación final sigue siendo trazable y más fácil de reproducir.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de autos usados de Corea del Sur?
El mercado se sitúa en USD 25,16 mil millones en 2026 y se prevé que alcance USD 31,13 mil millones para 2031.
¿Qué segmento tiene la mayor cuota del mercado de autos usados de Corea del Sur?
Los sedanes lideran con una cuota del 39,85%, mientras que los SUVs son los de más rápido crecimiento con una CAGR del 6,38%.
¿A qué velocidad crece el segmento de vehículos eléctricos de batería?
Los vehículos eléctricos de batería registran una CAGR del 11,48%, la más alta entre todos los tipos de combustible hasta 2031.
¿Por qué los distribuidores organizados se expanden más rápido que los no organizados?
Los distribuidores organizados ofrecen inspecciones certificadas, precios transparentes y financiación integrada, lo que les ayuda a crecer a una CAGR del 5,34% frente al crecimiento más lento de los independientes fragmentados.
¿Cómo afectarán las restricciones de diésel de Seúl en 2027 al mercado?
La política acelera la rotación del inventario diésel antiguo, aumentando la demanda de modelos de gasolina, híbridos y eléctricos, al tiempo que presiona los valores de reventa de los diésel más antiguos.
Última actualización de la página el:



