
Tamaño y Participación del Mercado de Vehículos Eléctricos de Singapur
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 0.46 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.62 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.75 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 34.72 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vehículos Eléctricos de Singapur por Mordor Intelligence
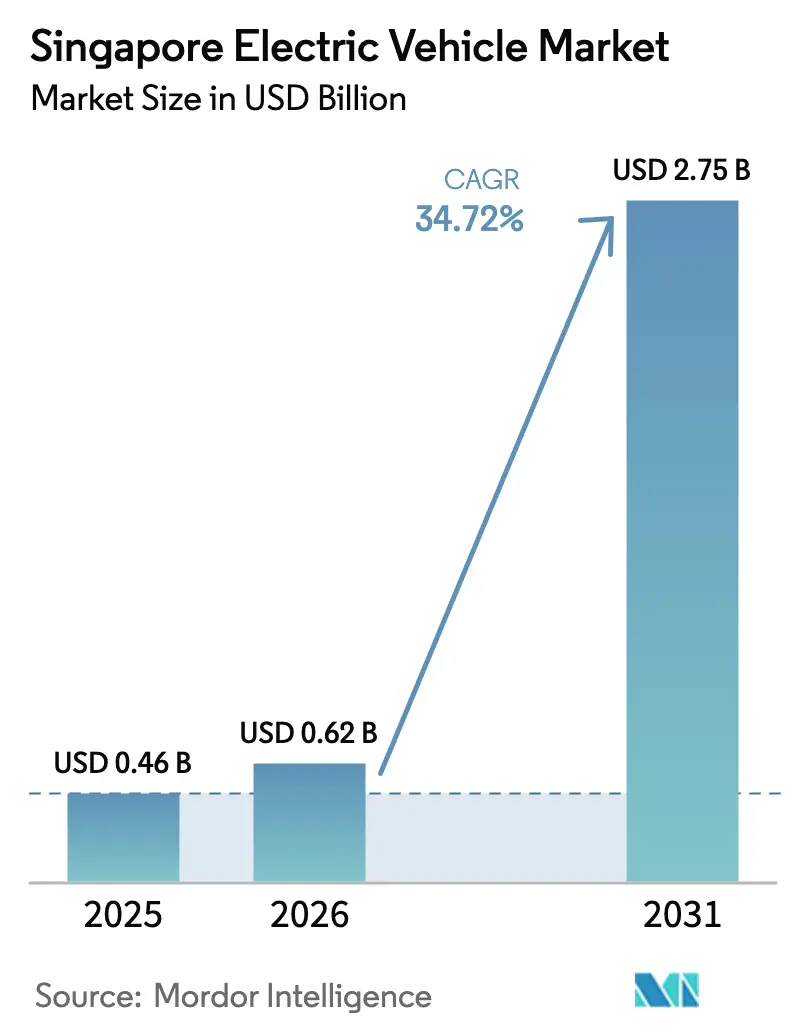
Se espera que el tamaño del mercado de vehículos eléctricos de Singapur crezca de USD 0,46 mil millones en 2025 a USD 0,62 mil millones en 2026, y se prevé que alcance USD 2,75 mil millones en 2031, lo que refleja una CAGR del 34,72% durante el período de pronóstico (2026-2031). Esta aceleración está anclada en un régimen fiscal con abundantes incentivos, una infraestructura de carga en rápida expansión y una eliminación regulatoria progresiva que suprime la opción de motores de combustión interna para los nuevos compradores. Los vehículos eléctricos han incrementado significativamente su participación en las nuevas matriculaciones de automóviles en Singapur, lo que señala su transición hacia la adopción masiva. Los automóviles de pasajeros dominan el mercado, representando la mayor parte de los ingresos. Sin embargo, se espera que la electrificación del transporte por aplicación y la logística impulse el rápido crecimiento de los vehículos comerciales. Los modelos totalmente eléctricos de batería lideran el segmento de tren de transmisión, respaldados por reembolsos, ajustes en las categorías del Certificado de Derecho de Propiedad (COE) y una consolidada red de carga en toda la isla, lo que los convierte en la opción más rentable a lo largo del ciclo de propiedad. Los fabricantes se están enfocando en localizar la producción o el ensamblaje final para mitigar la volatilidad del COE, mientras que los operadores de flotas están asegurando pedidos en anticipación de condiciones de incentivos más estrictas.
Conclusiones Clave del Informe
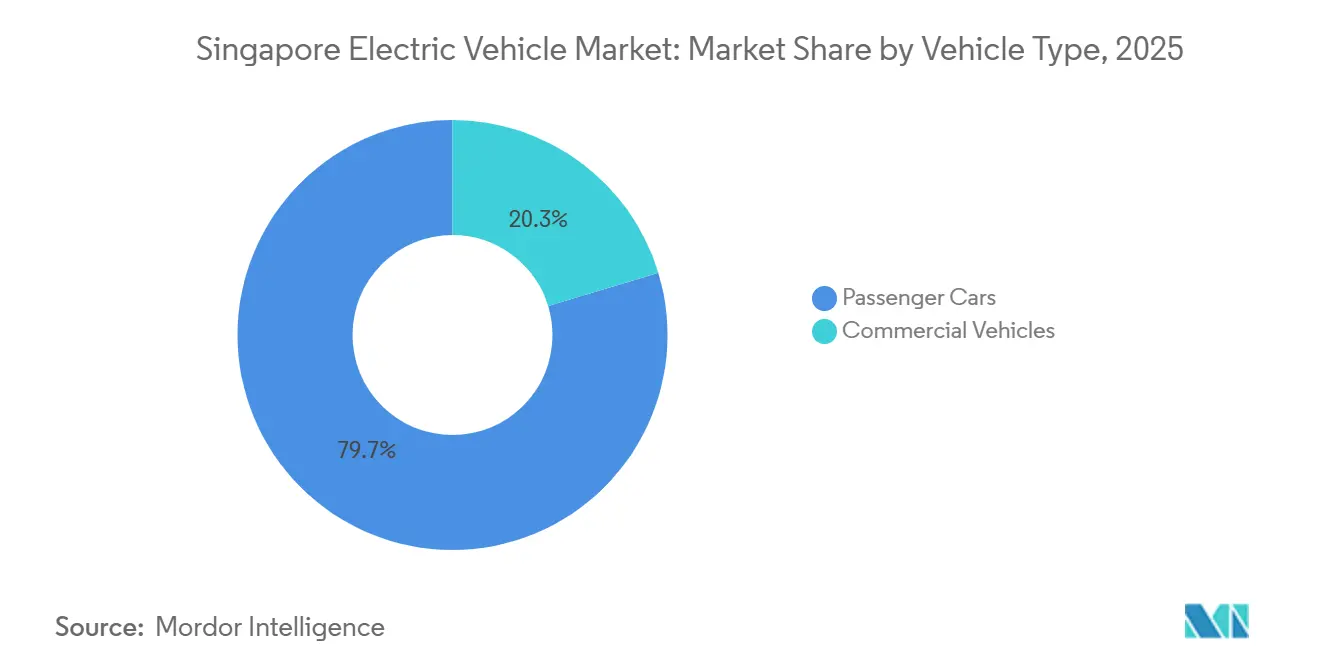
- Por tipo de vehículo, los automóviles de pasajeros lideraron con una participación del 79,67% del tamaño del mercado de vehículos eléctricos de Singapur en 2025; se prevé que los vehículos comerciales se expandan a una CAGR del 37,21% hasta 2031.
- Por tren de transmisión, los vehículos eléctricos de batería representaron una participación del 82,23% del tamaño del mercado de vehículos eléctricos de Singapur en 2025 y se proyecta que avancen a una CAGR del 35,78% hasta 2031.
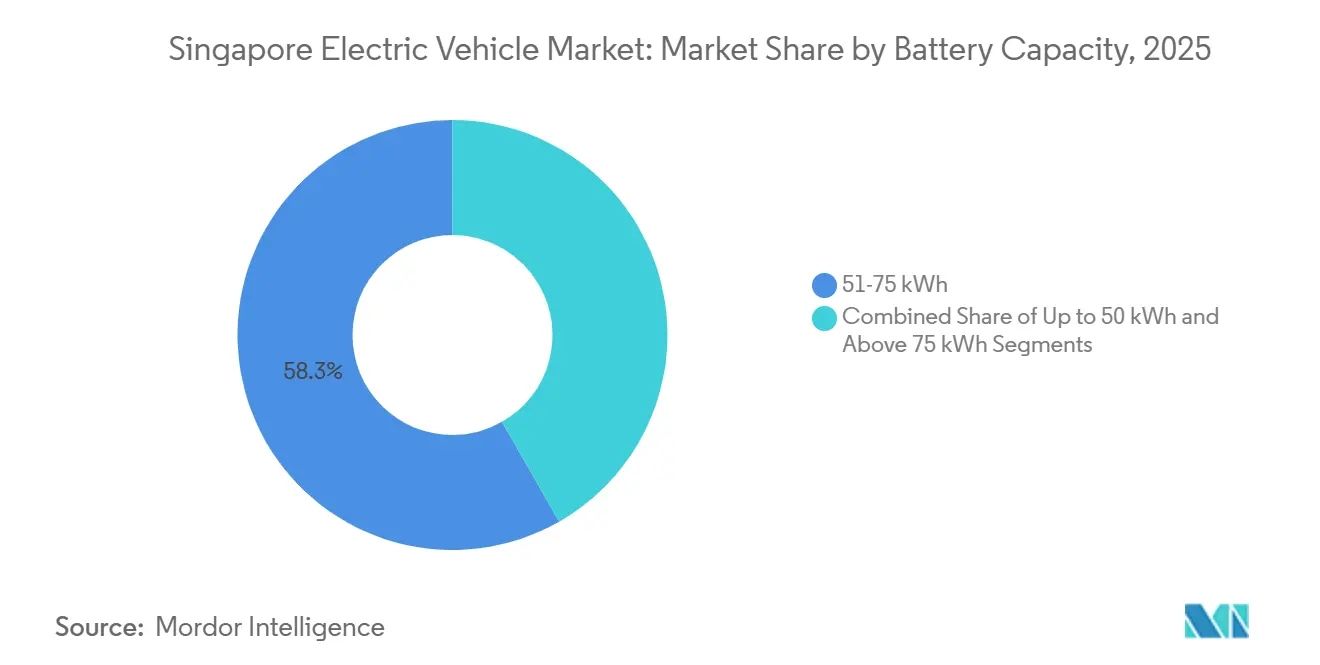
- Por capacidad de batería, la clase de 51 a 75 kWh capturó el 58,26% del tamaño del mercado de vehículos eléctricos de Singapur en 2025, mientras que se proyecta que los paquetes de más de 75 kWh crezcan a una CAGR del 38,06% hasta 2031.
- Por usuario final, los propietarios privados individuales representaron el 62,18% del mercado de vehículos eléctricos de Singapur en 2025, mientras que se proyecta que los operadores de flotas comerciales crezcan a una CAGR del 35,62% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Vehículos Eléctricos de Singapur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incentivos que Impulsan la Paridad del Costo Total de Propiedad | +8.5% | Singapur | Corto plazo (≤ 2 años) |
| Reformas del COE y del VES que Penalizan los Vehículos de Combustión Interna | +7.8% | Singapur | Mediano plazo (2-4 años) |
| Despliegue de Cargadores hacia el Objetivo de 60.000 Unidades | +6.2% | Singapur | Mediano plazo (2-4 años) |
| Costos de Batería Proyectados por Debajo de USD 80/kWh | +4.5% | Cadenas de suministro globales | Mediano plazo (2-4 años) |
| Descarbonización de Flotas por Parte del Transporte por Aplicación y la Logística | +3.8% | Singapur | Mediano plazo (2-4 años) |
| Piloto Nacional de V2G que Genera Ingresos | +2.4% | Singapur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Programas de Incentivos Gubernamentales que Impulsan la Paridad del Costo Total de Propiedad
Al integrar el Incentivo de Adopción Temprana de Vehículos Eléctricos con el nivel A1 del Esquema de Emisiones Vehiculares, una arquitectura de doble reembolso reduce significativamente las disparidades en el precio de venta. Estos reembolsos priorizan el ahorro inmediato, lo que permite que los sedanes eléctricos de batería de gama de entrada superen a sus equivalentes de gasolina en precio después de impuestos. La tarifa de registro adicional de cero dólares para los modelos elegibles continúa impulsando la demanda de importaciones de gama media, como el BYD Atto 3. La adopción se ha disparado, con un número creciente de automóviles eléctricos y taxis que se benefician de los dobles reembolsos. Al reducir los beneficios de la Banda A2, los responsables de políticas indican un cambio de los híbridos de transición a los modelos totalmente de cero emisiones, en consonancia con la evolución de la red de carga. Estos incentivos no solo acortan los períodos de recuperación de la inversión para los conductores frecuentes, sino que también apoyan una aceptación más amplia de los vehículos eléctricos.
Rápido Despliegue de Cargadores Públicos y en Condominios hacia el Objetivo de 60.000 Unidades
La isla cuenta con una red creciente de puntos de carga y sigue una hoja de ruta legalmente vinculante para expandir significativamente esta infraestructura en los próximos años [1]"Cargando el futuro eléctrico de Singapur," Singapore EDB, edb.gov.sg. Las regulaciones ahora exigen que los condominios privados incluyan cargadores activos en una parte de sus estacionamientos e instalen previamente el cableado en espacios adicionales, lo que reduce los desafíos futuros de adaptación para los residentes. La mayoría de los conjuntos habitacionales de la Junta de Vivienda y Desarrollo están equipados con al menos un cargador. Sin embargo, los patrones de uso indican una preferencia por los sitios de carga rápida en el lugar de trabajo y en espacios públicos, lo que pone de relieve los desafíos persistentes con la carga nocturna para los residentes de apartamentos. La iniciativa de zona de pruebas V2G de la Autoridad del Mercado de Energía permite a los automovilistas devolver energía a la red durante los períodos de mayor demanda, lo que ayuda a reducir los costos de energía. El desarrollo de una infraestructura de carga densa y confiable ha contribuido a aliviar la ansiedad por la autonomía, haciendo que los vehículos eléctricos sean más accesibles para los consumidores sin garajes privados.
Reformas del COE y del VES que Penalizan la Propiedad de Vehículos de Combustión Interna
Los automóviles y taxis diésel nuevos ya no serán elegibles para su matriculación, y todas las nuevas matriculaciones pasarán a modelos de energía más limpia. Los ajustes a las normas del Certificado de Derecho de Propiedad han ampliado el límite de potencia para los automóviles eléctricos en la Categoría A, lo que permite que más sedanes de gama media califiquen para permisos de menor precio. Las ofertas récord por el Certificado de Derecho de Propiedad ponen de relieve la volatilidad causada por las cuotas y la demanda de reemplazo, que los reembolsos por sí solos no pueden abordar completamente. Al mismo tiempo, el Esquema de Emisiones Vehiculares impone recargos más elevados a los modelos de altas emisiones, lo que amplía la brecha financiera. Estas medidas combinadas están reduciendo las opciones para quienes se aferran a los motores de combustión interna y están impulsando a las marcas a introducir variantes eléctricas con volante a la derecha en sus salas de exposición.
Hoja de Ruta del Costo del Paquete de Baterías por Debajo de USD 80/kWh para 2028
Los precios globales de los paquetes de baterías han ido disminuyendo, y se espera que esta tendencia continúe, impulsando un cambio significativo en la dinámica de costos de los vehículos eléctricos (VE) en comparación con los vehículos de motor de combustión interna (MCI) [2]"Perspectivas Globales de VE 2024," Agencia Internacional de Energía, iea.org. Nissan Motor Co. Ltd. está avanzando en su tecnología de baterías de estado sólido con una línea piloto en Yokohama, que se anticipa que ofrecerá tiempos de carga más rápidos y una mayor vida útil de la batería. Además, la adopción de la fundición en gigamolde para las secciones de carrocería de aluminio está reduciendo los costos de fabricación y el peso del vehículo, lo que genera ahorros sustanciales. Estos avances son particularmente impactantes en mercados como el de Singapur, donde ayudan a compensar los costos adicionales de la propiedad de vehículos. La reducción de los gastos en la cadena de suministro también está haciendo que las baterías de mayor capacidad sean más accesibles para los compradores de gama media, lo que fortalece aún más la posición de los vehículos eléctricos de batería (BEV) en el mercado de vehículos eléctricos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios Elevados de los VE y Volatilidad del COE | -3.2% | Singapur | Corto plazo (≤ 2 años) |
| Capacidad Limitada de Actualización de Estacionamientos de la Junta de Vivienda y Desarrollo | -2.8% | Singapur | Mediano plazo (2-4 años) |
| Inversión en Red para Corredores de Carga Rápida de 150 kW | -2.5% | Singapur | Largo plazo (≥ 4 años) |
| Escasas Asignaciones de Modelos con Volante a la Derecha para el Mercado de Singapur | -1.9% | Singapur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Precio Inicial Persistentemente Elevado de los VE y Volatilidad del COE
Las ofertas récord del COE han superado ocasionalmente el valor de mercado abierto de los automóviles eléctricos de gama de entrada, socavando los reembolsos y tensando los presupuestos familiares. Los reembolsos del VES de la Banda A2 se han reducido, disminuyendo el apoyo a los modelos de alta potencia y obligando a los compradores premium a soportar impuestos adicionales. Los planificadores de flotas enfrentan desafíos para gestionar las fluctuaciones del COE a lo largo de ciclos de adquisición prolongados, lo que puede retrasar los pedidos masivos a pesar del inminente mandato de energía más limpia. Los altos costos iniciales siguen siendo la barrera más significativa para el crecimiento del mercado de vehículos eléctricos de Singapur, particularmente para los hogares de ingresos medios sin acceso a opciones de arrendamiento.
Capacidad Limitada de Actualización de Estacionamientos de la Junta de Vivienda y Desarrollo para Cargadores
Si bien la mayoría de los conjuntos de vivienda pública cuentan con al menos un punto de carga, solo una pequeña proporción de los VE con estacionamiento de temporada en la Junta de Vivienda y Desarrollo utilizan estas instalaciones. Esto refleja desafíos como las limitaciones de los transformadores y las preocupaciones sobre las colas de espera. La adaptación de los estacionamientos de varios pisos más antiguos requiere extensas actualizaciones de los alimentadores eléctricos, que se ven retrasadas por largos procesos de obtención de permisos. Además, las restricciones sobre el uso de extensiones eléctricas domésticas limitan las opciones de carga lenta nocturna. Los conductores de ingresos medios, particularmente aquellos sin acceso a cargadores en el lugar de trabajo, siguen siendo reacios, lo que ralentiza la adopción de VE entre el segmento demográfico más grande de Singapur.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo: Las Flotas Comerciales Impulsan la Aceleración
Los automóviles de pasajeros representaron el 79,67% de la participación del mercado de vehículos eléctricos de Singapur en 2025. Sin embargo, se prevé que los vehículos comerciales registren una CAGR del 37,21% hasta 2031, impulsados por movimientos decisivos de los operadores de transporte por aplicación, paquetería y transporte público. Los hatchbacks y sedanes siguen siendo opciones populares para los compradores de gama de entrada, respaldados por políticas favorables para los modelos dentro de umbrales de precio específicos. Al mismo tiempo, los SUV compactos, como el Kia EV5, están ganando terreno entre los compradores que buscan espacio adicional a precios competitivos.
Las furgonetas ligeras están impulsando la adopción comercial, con ejemplos como el despliegue de modelos eléctricos por parte de FedEx, que demuestra ahorros de costos significativos en comparación con los vehículos diésel tradicionales. El segmento de autobuses se está electrificando a un ritmo acelerado, respaldado por licitaciones a gran escala que están fomentando inversiones en infraestructura de carga en depósitos, que también beneficia la carga nocturna de camiones. Los camiones medianos y pesados enfrentan desafíos debido a las limitaciones de carga útil y autonomía, así como a un menor número de opciones de modelos. Sin embargo, la introducción de camiones eléctricos por parte de los principales fabricantes pone de relieve la creciente validación de su viabilidad económica en el transporte urbano de mercancías. En general, las estrategias de flotas están remodelando el mercado de vehículos eléctricos en Singapur, desplazando el enfoque hacia ciclos de uso de alta utilización que maximizan los beneficios del ahorro de combustible.


Por Tecnología de Tren de Transmisión: El Dominio de los BEV se Acelera
Los vehículos eléctricos de batería representaron el 82,23% de la participación del mercado de vehículos eléctricos de Singapur en 2025 y se prevé que crezcan a una CAGR del 35,78% hasta 2031, consolidando su estatus como la plataforma de facto en el mercado de vehículos eléctricos de Singapur. Los conductores que cruzan frecuentemente hacia Malasia aún prefieren los híbridos enchufables, pero los menguantes incentivos del VES y los mandatos regulatorios están limitando el crecimiento del segmento. Si bien las iniciativas de celdas de combustible aún se encuentran en fase exploratoria, el memorando de entendimiento de hidrógeno de Hyundai Motor Company con la Junta de Desarrollo Económico sienta las bases. Sin embargo, su éxito depende de inversiones simultáneas en infraestructura de repostaje.
Con la expansión de la carga pública y la mejora de las autonomías reales de los BEV de gama media, se están abordando importantes desafíos prácticos. Los datos de ventas de los fabricantes de equipos originales revelan una tendencia creciente: los compradores están prescindiendo por completo de los híbridos de transición. Este cambio se pone de relieve con el ascenso de BYD Co. Ltd a la cima de los rankings de marcas, superando a Toyota Motor Corporation. A medida que los precios de los BEV continúan bajando y las regulaciones se endurecen, el enfoque del mercado se inclina cada vez más hacia las opciones puramente eléctricas.
Por Capacidad de Batería: Los Paquetes de Alta Capacidad Ganan Impulso
Los paquetes de 51 a 75 kWh representaron el 58,26% de la participación del mercado de vehículos eléctricos de Singapur en 2025, equilibrando costo, peso y una autonomía de 350 a 450 km que se adapta al recorrido diario promedio de 50 km de la isla. El tamaño del mercado de vehículos eléctricos de Singapur para paquetes de más de 75 kWh se está expandiendo a una CAGR del 38,06% porque los compradores premium valoran la libertad de realizar excursiones de fin de semana a Malasia sin necesidad de carga en ruta. Las reducciones en el precio de las baterías y la anticipada introducción de baterías de estado sólido irán reduciendo progresivamente la brecha de precios entre las distintas bandas de capacidad, animando a los consumidores del mercado medio a explorar opciones de mayor gama.
Los paquetes de baterías de gama de entrada, particularmente los de menor capacidad, están siendo adoptados por las flotas comerciales de última milla. Estas flotas priorizan el gasto de capital y la capacidad de carga útil sobre la autonomía de conducción. Sin embargo, la adopción de estos paquetes está algo limitada debido a una selección reducida de modelos con volante a la derecha. A medida que el mercado experimenta un aumento en las ofertas de múltiples químicas, como las celdas Blade de BYD Co. Ltd y el LFP Shenxing de CATL, los compradores encontrarán un espectro más amplio de opciones de densidad energética en diferentes clases de capacidad. Se espera que esta diversificación mantenga una dinámica de segmentación competitiva a lo largo del tiempo.

Por Usuario Final: Las Flotas Comerciales Aceleran la Adopción
Los hogares privados representaron el 62,18% de la participación del mercado de vehículos eléctricos de Singapur en 2025, impulsados por la asequibilidad asistida por reembolsos y una preferencia cultural por la propiedad de automóviles personales en una ciudad-estado de alto PIB. La demanda de flotas comerciales, aunque menor hoy en día, se proyecta que crezca a una CAGR del 35,62% a medida que los operadores se adaptan a los compromisos de carbono y los cálculos de ahorro de combustible. Se espera que la hoja de ruta de electrificación de Grab tenga un impacto significativo en el mercado, contribuyendo con un número sustancial de unidades adicionales, comparable a un año completo de matriculaciones históricas de taxis.
Las iniciativas gubernamentales están acelerando la adopción de VE. El liderazgo del sector público es evidente a través de las licitaciones de autobuses eléctricos, mientras que ComfortDelGro está explorando modelos de ingresos innovadores con sus taxis V2G. Las plataformas de uso compartido de automóviles también están experimentando un notable crecimiento en membresías, lo que refleja la creciente adopción de la movilidad como servicio. En los distintos grupos de usuarios, la disponibilidad de opciones rentables y una gama más amplia de modelos está transformando el interés inicial en compras confirmadas, reforzando la trayectoria ascendente del mercado de vehículos eléctricos de Singapur.
Análisis Geográfico
La compacta extensión territorial de Singapur permite una interacción más rápida entre los factores de política, infraestructura y demanda en comparación con jurisdicciones más grandes. La ciudad ha experimentado un aumento significativo en la participación de los vehículos eléctricos (VE) en las nuevas matriculaciones de automóviles. Con plazos legislativos que exigen la transición a energía más limpia para todas las nuevas matriculaciones de automóviles y toda la flota en circulación, Singapur está impulsando un rápido cambio en el panorama automotriz. Estos plazos definitivos comprimen los ciclos de producto para los fabricantes de equipos originales (OEM) y aumentan la importancia de Singapur en las listas globales de asignaciones de vehículos con volante a la derecha.
La red de carga de Singapur se está expandiendo rápidamente, con un compromiso legal de aumentar significativamente el número de puntos de carga. Esta expansión tiene como objetivo garantizar una infraestructura adecuada para apoyar la creciente penetración de los VE. Si bien la cobertura de la Junta de Vivienda y Desarrollo (HDB) aborda las disparidades de acceso para la mayoría de los residentes de vivienda pública, las actualizaciones de los transformadores siguen siendo un trabajo en progreso. Las medidas regulatorias, como la Referencia Técnica 25, están vigentes para garantizar la seguridad y la interoperabilidad en un panorama diverso de proveedores de cargadores.
Panorama regulatorio
La adopción de vehículos eléctricos en Singapur está respaldada por un marco regulatorio cada vez más estricto liderado por la Land Transport Authority (LTA) y el Ministry of Transport (MOT). La Electric Vehicles Charging Act, vigente desde diciembre de 2023, establece requisitos para la instalación, la concesión de licencias a los operadores de carga de vehículos eléctricos y las obligaciones de cumplimiento, que determinan cómo se implementan los puntos de carga en instalaciones privadas y públicas. En cuanto a la política de vehículos, siguen siendo centrales las reformas que penalizan a los vehículos con mayores emisiones, incluida la prohibición de nuevos registros de automóviles diésel a partir de 2025.
Los requisitos de interoperabilidad y seguridad se reforzaron cuando la norma Singapore Standard SS 722 sustituyó a la Technical Reference 25 (TR25) como norma nacional de carga de vehículos eléctricos el 1 de abril de 2026, alineando las prácticas de equipamiento e instalación en un panorama de cargadores con múltiples proveedores. El diseño de incentivos sigue afectando la economía del comprador en el corto plazo, con el Early EV Adoption Incentive y el Vehicle Emissions Scheme como palancas clave dentro de la hoja de ruta de transición de vehículos eléctricos de la LTA. Del 1 de enero de 2026 al 31 de diciembre de 2026, el límite del reembolso por adopción temprana se fija en 7.500 SGD, y el reembolso de la Banda A del Vehicular Emissions Scheme para automóviles es de 22.500 SGD.
Análisis de la cadena de valor
La cadena de valor de los vehículos eléctricos en Singapur depende de las importaciones de vehículos y baterías, un ensamblaje final local selectivo y una capa de servicios de carga en rápido desarrollo. Los fabricantes de equipos originales (OEM) y los distribuidores llegan a los compradores a través de salas de exhibición y adquisiciones de flotas, mientras que la posventa se extiende cada vez más al servicio de alto voltaje, el soporte de software/OTA y el diagnóstico del estado de la batería. El ensamblaje local y las asociaciones con concesionarios y flotas ayudan a gestionar los plazos de entrega en un mercado donde la asignación de modelos y los tiempos pueden influir en las tasas de conversión.
Aguas abajo, la carga es tanto un aspecto regulado como operativamente crítico, y los operadores de carga de vehículos eléctricos con licencia (EVCO) deben cumplir con las normas de la LTA que afectan la fiabilidad y el tiempo de actividad de la red. La expansión público-privada está respaldada por subvenciones específicas que ayudan a financiar la adquisición de hardware, las obras civiles y las operaciones: el Electric Vehicle Common Charger Grant apoya los cargadores compartidos en residencias privadas no unifamiliares hasta el 31 de diciembre de 2026 (o hasta que se financien 3.500 cargadores), y el Electric Heavy Vehicle Charger Grant proporciona hasta un 50% de cofinanciación para cargadores privados de vehículos pesados (con un límite de 30.000 SGD por cargador) del 1 de enero de 2026 al 31 de diciembre de 2028. En paralelo, los proyectos piloto del ecosistema vinculan la carga con los servicios de red, incluida una prueba de cargador vehículo-a-red con la participación de STRIDES Digital Pte. Ltd. que se ejecuta del 2 de abril de 2026 al 1 de octubre de 2027 en el Singapore Institute of Technology.
Panorama Competitivo
La intensidad competitiva se mantiene moderada, con las principales marcas —BYD Co. Ltd, Hyundai-Kia, Tesla Inc., Mercedes-Benz Group AG y AB Volvo— manteniendo una participación significativa en las matriculaciones. BYD Co. Ltd ha ganado prominencia a través de estrategias de precios agresivas para sus modelos, que también califican para reembolsos completos. Hyundai Motor Company ha fortalecido su posición centrándose en la producción local, reduciendo los costos logísticos y mejorando los tiempos de entrega. Tesla Inc. continúa atrayendo a compradores premium mediante la expansión de su red Supercharger, ofreciendo atractivos incentivos en efectivo y tasas de financiamiento bajas.
Los fabricantes europeos están defendiendo su participación de mercado avanzando en su tecnología. Mercedes-Benz Group AG ha introducido una gama de modelos diseñados para satisfacer la demanda logística, mientras que AB Volvo está aprovechando sus capacidades de investigación y desarrollo nacionales para acelerar el desarrollo de características de vehículos definidos por software. Mientras tanto, los nuevos participantes chinos Xpeng Inc y Zeekr están apuntando a los consumidores con conocimientos tecnológicos con innovadores sistemas de asistencia al conductor e interfaces de cabina habilitadas para actualizaciones inalámbricas, lo que presiona a los actores establecidos a mejorar sus propuestas de valor. La disminución de la presencia de mercado de Nissan Motor Co. Ltd. pone de relieve los riesgos para las marcas que no renuevan sus ofertas, ya que las encuestas de percepción del consumidor indican que sus modelos son menos competitivos en términos de valor por autonomía. Las estrategias actuales se centran cada vez más en la integración vertical de la carga, las asociaciones con flotas y el ensamblaje local para mitigar las fluctuaciones de costos impulsadas por políticas.
Líderes de la Industria de Vehículos Eléctricos de Singapur
Hyundai Motor Company
Tesla Inc.
BYD Co. Ltd
BMW AG
MG Motor
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
La penetración de vehículos eléctricos en los nuevos registros ha pasado a la adopción generalizada, creando margen para expandir las ofertas minoristas y orientadas a flotas en torno al acceso a la carga, la disponibilidad de vehículos y los modelos de propiedad. En el primer trimestre de 2026, los vehículos eléctricos representaron el 57,6% de los nuevos registros de automóviles, mientras que la dinámica competitiva indica un margen creciente para las marcas que puedan asegurar el suministro con volante a la derecha y mantener el posicionamiento de precios dentro de la estructura fiscal y de COE de Singapur, como refleja la cuota del 24,3% de BYD y la cuota del 11,4% de Tesla en el primer trimestre de 2026. A medida que evolucionan los incentivos y se endurecen los requisitos de cumplimiento, se abren oportunidades para que los distribuidores y los socios financieros empaqueten arrendamientos, garantías y paquetes de servicio que reduzcan las fricciones iniciales tanto para propietarios privados como para flotas comerciales.
La ampliación de la infraestructura de carga sigue siendo la vía más directa hacia casos de uso de mayor utilización, especialmente para los residentes de apartamentos y los operadores comerciales. El objetivo de Singapur para 2030 de 60.000 puntos de carga se cumplió a la mitad con 30.500 instalados para marzo de 2026, y el plan de que cada ciudad HDB tenga al menos un centro de carga rápida para fines de 2027 respalda la demanda en los barrios donde la carga nocturna en el hogar es limitada. La electrificación comercial también crea una oportunidad paralela en la carga en depósitos y corredores, reforzada por el Electric Heavy Vehicle Charger Grant (2026-2028), que puede adelantar la inversión privada en cargadores de mayor potencia para autobuses, furgonetas y ciclos de trabajo más pesados, donde el tiempo de actividad de carga y la gestión energética son factores diferenciadores.
Desarrollos recientes del sector
- Julio de 2026: Volt Singapore inauguró el centro público de carga rápida más grande de Singapur para vehículos comerciales eléctricos en Jurong, con 46 puntos de carga y capacidad para 70 puntos. El lanzamiento amplía la capacidad de carga para flotas comerciales y refuerza el acceso a la carga rápida para los operadores de flotas. El movimiento prepara el terreno para la consolidación del mercado en la carga de vehículos eléctricos comerciales y permite ofertas de servicios a gran escala para los operadores de flotas.
- Julio de 2026: SP Mobility completó la adquisición de ChargEco, integrando más de 1.000 puntos públicos de carga de vehículos eléctricos en su red a partir del 30 de junio. La adquisición amplía significativamente la red pública de carga de Singapur y mejora la accesibilidad general para los usuarios de vehículos eléctricos. La consolidación mejora la fiabilidad de la red y respalda una adopción más amplia de la infraestructura de carga pública en toda la ciudad-estado.
- Abril de 2026: Hyundai Motor Company inauguró formalmente el Hyundai Motor Group Innovation Center Singapore (HMGICS) con una capacidad anual de vehículos eléctricos de 30.000 unidades. El centro impulsa las capacidades locales de producción y ensamblaje de vehículos eléctricos. La iniciativa refuerza la integración de fabricación y las operaciones potenciadas por IA dentro del ecosistema de vehículos eléctricos de Singapur.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado representa el valor de los vehículos eléctricos vendidos y registrados en Singapur para el uso vial pertinente, contabilizado en USD para el año determinado y ajustado a las condiciones de precios habituales de los compradores.
Exclusiones del alcance: excluimos las motocicletas, los vehículos todoterreno y los ingresos por equipos de carga, de modo que el mercado se mantenga centrado en el valor de las ventas de vehículos.
Descripción general de la segmentación
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Hatchback
- Sedán
- Vehículo Utilitario Deportivo
- Vehículo Multiusos
- Vehículos Comerciales
- Vehículos Comerciales Ligeros
- Vehículos Comerciales Medianos
- Vehículos Comerciales Pesados
- Autobuses y Autocares
- Automóviles de Pasajeros
- Por Tecnología de Tren de Transmisión
- Vehículos Eléctricos de Batería (BEV)
- Vehículos Eléctricos Híbridos Enchufables (PHEV)
- Vehículos Eléctricos de Celda de Combustible (FCEV)
- Por Capacidad de Batería
- Hasta 50 kWh
- 51 a 75 kWh
- Más de 75 kWh
- Por Usuario Final
- Propietarios Privados Individuales
- Operadores de Flotas Comerciales
- Transporte por Aplicación y Uso Compartido de Automóviles
- Logística y Reparto
- Flotas Gubernamentales y del Sector Público
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental se utilizó para establecer los límites externos firmes de la demanda y los precios, dado que Singapur tiene una población de vehículos controlada y un proceso de compra regulado. Nos basamos en fuentes públicas como la Land Transport Authority para los registros y las actualizaciones de políticas, el Singapore Department of Statistics para los indicadores macroeconómicos, la National Environment Agency para el contexto relacionado con las emisiones, y UN Comtrade para las señales comerciales que ayudan a verificar la disponibilidad de unidades.
Para convertir las unidades en valor de manera práctica, también revisamos las listas de precios de fabricantes y distribuidores, así como las referencias regulatorias y fiscales publicadas por los organismos correspondientes. Además, monitoreamos la cobertura de prensa creíble sobre los cambios en el COE y los incentivos, ya que estos pueden modificar rápidamente los precios de transacción. En paralelo, utilizamos suscripciones de pago para obtener datos financieros e inteligencia empresarial, noticias e información financiera, y vistas de importación y exportación a nivel de envíos cuando ayudaron a aclarar el momento y la dirección del movimiento del ASP. Estas fuentes documentales son solo ilustrativas, y se utilizaron muchas otras referencias durante la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en traducir las tendencias de política y registro en supuestos realistas de precios y combinación de modelos, dado que los reembolsos, los movimientos del COE y la combinación de modelos pueden cambiar el valor del mercado incluso cuando el crecimiento de unidades parece estable. Hablamos con partes interesadas en toda la cadena de valor, incluidos distribuidores de vehículos eléctricos, operadores de flotas, participantes del ecosistema de carga y especialistas del sector, lo que nos ayudó a validar el ritmo de adopción, las prácticas de descuento habituales y la división entre compradores privados y flotas en Singapur.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 31% | Directivos (CXO): 14% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 39% |
| Actores más pequeños: 18% | Gerentes: 47% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que los registros y los grupos de demanda impulsados por la elegibilidad se reconstruyen a partir de señales específicas de Singapur, y esos totales se traducen luego en valor utilizando una lógica de ASP que refleja la estructura de precios local. En la práctica, el modelo hace seguimiento de variables como los nuevos registros de vehículos eléctricos por tipo de vehículo, los cambios en las categorías y primas del COE, el momento y los límites de los incentivos de vehículos eléctricos, el cambio de participación entre BEV y PHEV, y los hitos de implementación de carga que influyen en la confianza del comprador y en los planes de conversión de flotas.
Después de la primera pasada, corroboramos los totales utilizando aproximaciones selectivas de abajo hacia arriba, como verificaciones de precios a nivel de modelo muestreado multiplicadas por rangos de unidades observados, además de verificaciones de canal sobre la actividad de licitaciones de flotas y los plazos de entrega para evitar sobreestimar la oferta a corto plazo. Cuando faltaban puntos de precio directos para versiones más pequeñas, las brechas se manejaron utilizando ASP en rangos anclados a modelos comparables y luego ajustados según el régimen vigente de COE e incentivos. Para la previsión, se utilizó el análisis de escenarios porque los cambios de política y la volatilidad del COE pueden alterar la demanda y los precios, y los escenarios se ajustaron utilizando el consenso de expertos sobre el momento de finalización de los incentivos, los ciclos de renovación de flotas y el ritmo esperado de actualización de modelos en Singapur.
Validación de datos y ciclo de actualización
Los resultados se verificaron con señales independientes, como los totales de registros, el progreso anunciado en la implementación de cargadores y los cambios visibles en la configuración del COE y los incentivos, que pueden cambiar rápidamente el ASP implícito. Las variaciones fuera de un rango aceptable fueron revisadas por otro analista, y cuando fue necesario, los supuestos pertinentes se volvieron a probar mediante llamadas de seguimiento para confirmar si el cambio era real o un desajuste temporal. El informe se actualiza anualmente, con actualizaciones provisionales cuando ocurren eventos relevantes, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más actual disponible.
Tamaño del mercado de vehículos eléctricos de Singapur de Mordor Intelligence en comparación con otras estimaciones publicadas
Es normal observar diferentes tamaños de mercado para los vehículos eléctricos de Singapur, ya que los estudios pueden utilizar diferentes cortes anuales, convenciones de precios e incluso diferentes normas sobre cuándo se contabiliza una venta de vehículo eléctrico. Algunas estimaciones también tratan el mercado como un indicador de los planes de carga o de los objetivos a largo plazo, lo que puede ser un contexto útil, pero puede alejar el valor de lo que realmente se vendió en un año determinado.
Las principales brechas suelen provenir del momento en el que se aplica el tipo de cambio y del método de construcción de precios, ya que el COE y los reembolsos pueden alterar los valores de transacción en períodos cortos. Además, algunos editores utilizan precios de lista sin ajustar por los límites de los incentivos, mientras que otros proyectan cambios en el ASP utilizando tendencias regionales amplias que no reflejan el comportamiento de precios de Singapur vinculado al COE, y las actualizaciones anuales son una decisión de actualización aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,46 mil millones de USD (2025) | |
| Consultora regional A | 131,55 millones de USD (2024) | Utiliza un año anterior y aplica un ASP simplificado que no está totalmente ajustado por los límites del COE y los incentivos, lo que puede subestimar los valores de transacción en un entorno de precios que cambia rápidamente. |
| Consultora global B | 102,34 millones de USD (2023) | Se basa en anuncios de infraestructura y objetivos como indicadores de demanda y mantiene una validación limitada sobre los registros reales y la combinación de modelos, lo que puede alejar el valor de las ventas efectivamente realizadas. |
La diferencia se explica principalmente por el momento y la forma en que los precios se convierten a USD, seguido de si los registros se utilizan como señal de anclaje o si solo se utilizan indicadores direccionales. Al mantener la construcción vinculada a registros específicos del año y a una estructura de ASP relevante para Singapur, el resultado sigue siendo más fácil de rastrear hasta insumos claros y verificaciones repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de vehículos eléctricos de Singapur en 2026?
El tamaño del mercado de vehículos eléctricos de Singapur está valorado en USD 0,62 mil millones en 2026.
¿Qué CAGR se proyecta para el sector de VE de Singapur hasta 2031?
Se proyecta que el mercado de vehículos eléctricos de Singapur crezca a una CAGR del 34,72% hasta 2031.
¿Cuál es el mayor desafío para una adopción más amplia de los VE?
Los persistentemente altos costos iniciales, amplificados por las volátiles primas del COE, continúan restringiendo a algunos compradores domésticos y de flotas.
¿Qué segmento crecerá más rápido hasta 2031?
Se proyecta que los vehículos comerciales, liderados por las flotas de transporte por aplicación y logística, se expandan a aproximadamente un 37,21% de CAGR hasta 2031.
Última actualización de la página el:



