
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
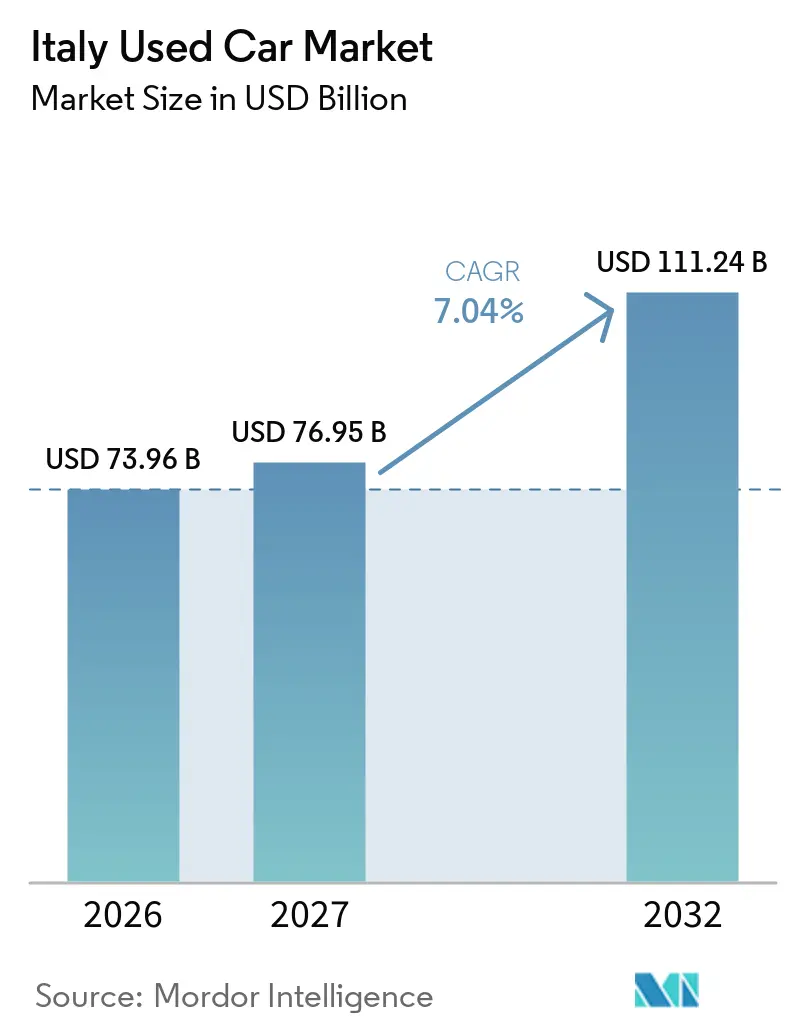
| Tamaño del mercado en el año base (2026) | 73.96 Mil millones de dólares |
| Tamaño del Mercado (2027) | 76.95 Mil millones de dólares |
| Tamaño del Mercado (2032) | 111.24 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.65 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Autos Usados de Italia por Mordor Intelligence
El tamaño del Mercado de Autos Usados de Italia fue valorado en 73,96 mil millones de USD en 2026 y se espera que alcance los 76,95 mil millones de USD en 2027 y llegue a los 111,24 mil millones de USD para 2032, creciendo a una CAGR del 7,65% durante el período 2027-2032. La migración de los consumidores impulsada por el aumento de los precios de los autos nuevos, la antigüedad promedio de la flota del país de 12,8 años y la disponibilidad de inventario de vehículos devueltos tras el vencimiento de contratos de arrendamiento establecen las bases para un crecimiento sostenido. El fuerte compromiso en línea, liderado por plataformas que generan más de 2 mil millones de búsquedas anuales, está ampliando el alcance geográfico y facilitando el descubrimiento de precios. La presión regulatoria sobre los vehículos diésel más antiguos, junto con los cambios de producción de Stellantis hacia segmentos premium, está restringiendo la oferta en ciertas categorías y sosteniendo los valores residuales. La creciente adopción de programas de vehículos usados certificados y mecanismos de puntuación basados en telemática está elevando la confianza de los compradores y estimulando las compras repetidas en el mercado de autos usados de Italia en los próximos años.
Conclusiones Clave del Informe
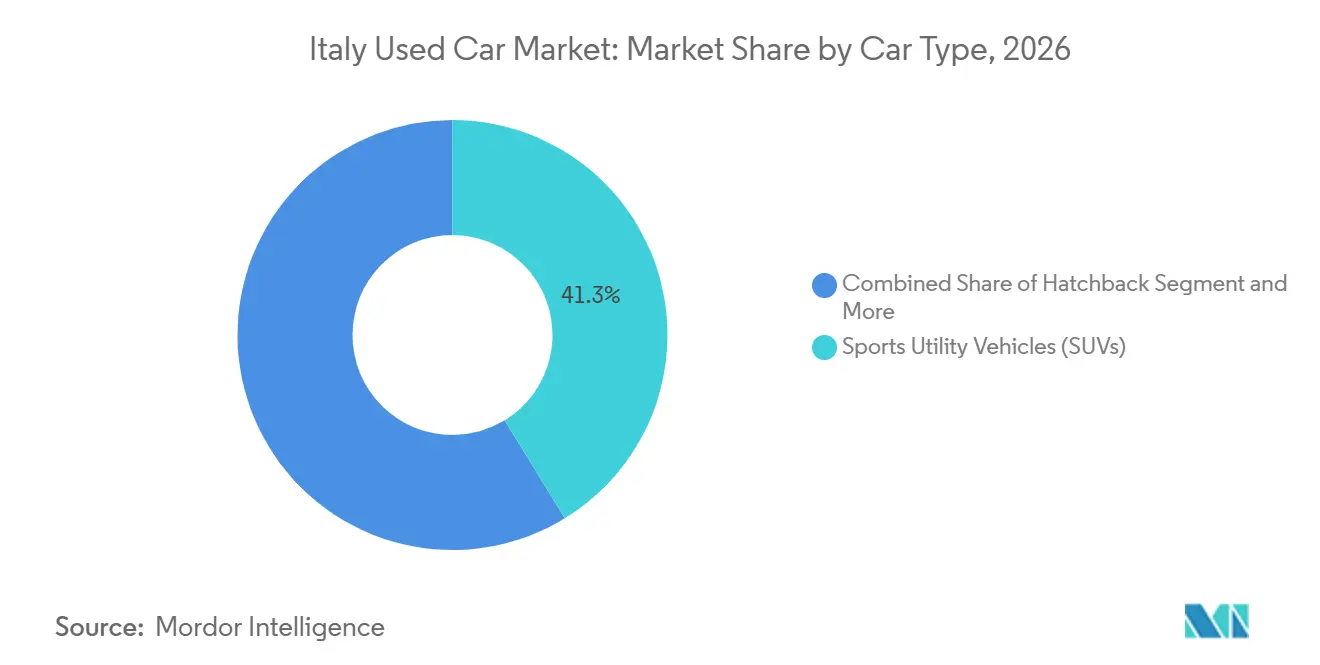
- Por tipo de vehículo, los SUV lideraron con el 41,25% de la cuota del mercado de coches usados en Italia en 2026; se prevé que los SUV crezcan a una CAGR del 8,12% hasta 2032.
- Por propulsión, los vehículos de Motor de Combustión Interna (MCI) representaron el 84,10% de la cuota del mercado de coches usados en Italia en 2026, mientras que se proyecta que los vehículos eléctricos de batería (BEV) se expandan a una CAGR del 8,54% hasta 2032.
- Por tipo de vendedor, los concesionarios no organizados representaron el 62,30% del mercado de coches usados en Italia en 2026, mientras que los concesionarios organizados registraron la CAGR proyectada más alta, del 9,20%, hasta 2032.
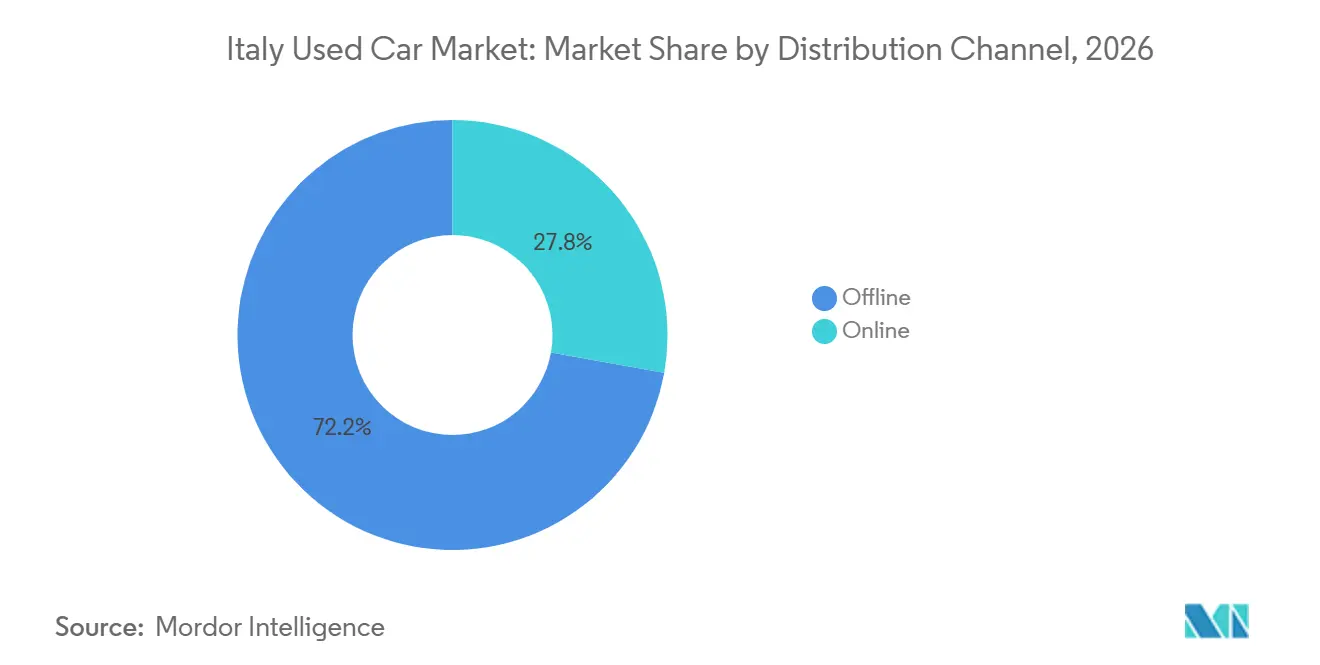
- Por canal de distribución, los puntos de venta fuera de línea captaron el 72,20% del mercado de coches usados en Italia en 2026; los canales en línea crecieron más rápido, a una CAGR del 9,45% hasta 2032.
- Por antigüedad del vehículo, el segmento de 4-6 años representó el 30,60% del mercado de coches usados en Italia en 2026, mientras que el segmento de 0-3 años creció más rápido, a una CAGR del 9,78% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Inflación en los Precios de Autos Nuevos Desplaza la Demanda | +1.2% | Nacional, con mayor impacto en las regiones industriales del norte | Corto plazo (≤ 2 años) |
| Las Plataformas en Línea de Autos Usados se Proliferan | +0.8% | Nacional, con mayor penetración en centros urbanos | Mediano plazo (2-4 años) |
| Los Programas CPO de los Fabricantes de Equipos Originales (OEM) se Expanden | +0.6% | Nacional, concentrado en las principales áreas metropolitanas | Mediano plazo (2-4 años) |
| Las Devoluciones de Contratos de Arrendamiento Impulsan la Oferta | +0.9% | Norte de Italia, en particular Lombardía y Véneto | Corto plazo (≤ 2 años) |
| Los Intercambios Ecológicos Añaden Existencias de Motor de Combustión Interna | +0.4% | Nacional, con variaciones regionales según las políticas locales | Largo plazo (≥ 4 años) |
| La Telemática Genera Confianza en los Compradores | +0.3% | Centros urbanos inicialmente, expandiéndose a cobertura nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Alza en los Precios de Autos Nuevos Desplaza la Demanda hacia los Usados
La proporción de matriculaciones de vehículos usados frente a nuevos aumentó a principios de 2025, ya que los fabricantes de equipos originales (OEM) priorizaron los modelos de mayor margen, dejando a muchos hogares fuera del alcance de los vehículos recién salidos de fábrica [1]. Esta demanda redirigida favorece a los vehículos de gasolina Euro 6 e híbridos suaves con precios de entre 9.000 EUR y 15.000 EUR, un corredor de precios donde el inventario se mantiene fluido. El cambio ha sido más pronunciado en Lombardía y Piamonte, las regiones más afectadas por las restricciones diésel de 2025, y se espera que sostenga el crecimiento global del mercado de coches usados en Italia hasta 2026.
Proliferación de Plataformas en Línea de Autos Usados
Los mercados digitales ofrecen una exposición nacional que anteriormente no estaba disponible para los concesionarios locales, con un portal líder que contabilizó un millón de usuarios en 2024. Las herramientas de conversión de clic a contacto, las calculadoras de financiación integradas y las valoraciones de vendedores verificados comprimen los tiempos de transacción al tiempo que aumentan la transparencia. Los millennials urbanos, el segmento más cómodo con la compra digital, están extendiendo el mercado de coches usados en Italia más allá de los límites regionales, acelerando la convergencia de precios entre las provincias del norte y del sur[2].
Expansión de los Programas de Vehículos Usados Certificados de los Fabricantes de Equipos Originales (OEM)
Programas como SPOTICAR y Toyota Plus combinan inspecciones de 100 puntos con garantías de 12 meses para disipar las preocupaciones sobre la fiabilidad de los híbridos y los BEV. Los equipos de diagnóstico de nivel de fábrica y las actualizaciones de software otorgan a las tiendas OEM una ventaja en la comercialización de vehículos electrificados de última generación, y el sello de certificación genera una prima que los concesionarios organizados capturan con facilidad. La tendencia favorece la retención de valor y las compras recurrentes, especialmente en las áreas metropolitanas donde la cobertura de garantía mitiga la ansiedad por la autonomía de los conductores habituales [3].
El Aumento de las Devoluciones de Contratos de Arrendamiento Impulsa la Oferta
Los parques de vehículos corporativos que devuelven vehículos de entre 36 y 48 meses de antigüedad están reabasteciendo los lotes de los concesionarios con historiales de servicio documentados. Las empresas de arrendamiento concentradas en Lombardía y Véneto están alimentando un flujo constante de unidades con menos de 50.000 km, compensando el déficit de oferta causado por el descenso del 37% en la producción de las fábricas italianas en 2024. Esta oferta es especialmente relevante para el mercado de coches usados en Italia porque mantiene los estándares de calidad al tiempo que satisface la demanda de inventario casi nuevo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Bases de Datos de Historial de Vehículos Escasas | -0.5% | Nacional, con mayor impacto en redes de concesionarios fragmentadas | Mediano plazo (2-4 años) |
| Las Zonas de Bajas Emisiones Disuaden los Diésel Antiguos | -0.8% | Norte de Italia, en particular Milán, Turín y los principales centros urbanos | Corto plazo (≤ 2 años) |
| Las Exportaciones de Existencias de Calidad hacia el Este | -0.4% | Nacional, con concentración en regiones fronterizas | Mediano plazo (2-4 años) |
| Los Costos de Reacondicionamiento Aumentan por la Escasez de Mano de Obra | -0.6% | Nacional, con impacto agudo en regiones industriales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Bases de Datos de Historial de Vehículos Estandarizadas Limitadas
Italia depende de registros de servicio fragmentados en lugar de un registro nacional unificado de titularidad, lo que genera lagunas que erosionan la confianza de los compradores en las transacciones puramente en línea. Las herramientas insurtech que utilizan reconocimiento de imágenes basado en inteligencia artificial para validar daños exteriores están emergiendo, aunque su adopción masiva depende de la armonización regulatoria y la cooperación de los concesionarios. Hasta que esto ocurra, los compradores cautelosos podrían limitar sus presupuestos o seleccionar únicamente vehículos certificados, lo que frenaría modestamente la expansión del mercado de coches usados en Italia.
Las Zonas de Bajas Emisiones Desalientan la Compra de Vehículos Diésel Más Antiguos
Desde octubre de 2025, las prohibiciones de circulación en días laborables para los vehículos diésel Euro 5 en cuatro regiones del norte de Italia han afectado a más de 1 millón de vehículos. Los concesionarios han tenido que reubicar el inventario restringido en territorios con menos regulación u ofrecer descuentos más pronunciados, lo que ha incrementado los costes de mantenimiento y ha limitado la rotación del segmento. Sin embargo, la política también ha impulsado la demanda de vehículos Euro 6 conformes y vehículos eléctricos de batería (BEV), acelerando aún más el cambio en curso en el mercado de coches usados en Italia hacia vehículos más nuevos y trenes de potencia alternativos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmento
Por Tipo de Automóvil:
Los Vehículos Utilitarios Deportivos Dominan el MercadoLos Vehículos Todoterreno (SUV) representaron el 41,25% de los ingresos del mercado de coches usados en Italia en 2026 y se prevé que avancen a una CAGR del 8,12%, manteniendo la posición de liderazgo en el mercado de coches usados en Italia. Los crossovers compactos, como el Jeep Avenger, se benefician de la practicidad urbana al tiempo que satisfacen las aspiraciones de estilo de vida relacionadas con la altura libre al suelo y la percepción de seguridad.
Los hatchbacks, representados por el Fiat Panda, siguen siendo fundamentales para los compradores orientados al presupuesto, aunque ceden cuota a los SUV que reducen la brecha de eficiencia. En el segmento premium, los vehículos de Maserati y Alfa Romeo están sujetos a flujos de producción volátiles, pero mantienen el legado de rendimiento de Italia, sustentando un nicho pequeño pero de alto margen. Por su parte, los MPV atienden a familias más numerosas, pero se enfrentan a la canibalización por parte de los SUV, lo que refuerza la curva de demanda de dos niveles que define las preferencias por tipo de vehículo en el mercado de coches usados en Italia.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Propulsión:
El Auge Eléctrico Desafía el Dominio del Motor de Combustión InternaLas unidades de Motor de Combustión Interna (MCI) representaron el 84,10% del mercado de coches usados en Italia en 2026, aunque los BEV registran una CAGR prevista del 8,54% que supera a todos los demás trenes de potencia. Los híbridos aprovechan el liderazgo de Stellantis, añadiendo capacidad de funcionamiento eléctrico sin preocupaciones por la autonomía y captando a los conductores urbanos limitados por las zonas de bajas emisiones.
La estabilización de los valores residuales, la ampliación de la infraestructura de carga y las garantías de batería extendidas reducen el riesgo de propiedad. El GLP y el GNC siguen siendo relevantes entre los conductores rurales con mayor conciencia del coste, pero se enfrentan a la erosión de la infraestructura, lo que comprime gradualmente su presencia en el mercado de coches usados en Italia en su conjunto.
Por Tipo de Proveedor:
Los Proveedores No Organizados Dominan el MercadoLos operadores no organizados captaron el 62,30% del mercado de coches usados en Italia en 2026. Sin embargo, las cadenas organizadas están escalando a una CAGR del 9,20% mediante el despliegue de interfaces omnicanal, financiación propia y centros de reacondicionamiento que los pequeños concesionarios tienen dificultades para igualar. Los grupos formales negocian la adquisición masiva en subastas y a través de proveedores de arrendamientos vencidos, creando velocidad y consistencia en el inventario.
Los independientes siguen prosperando donde la relación personal prevalece sobre la uniformidad de marca, especialmente en las pequeñas localidades donde la familiaridad cultural importa. El cumplimiento normativo en materia de proteccin al consumidor, facturación digital y divulgación de emisiones está impulsando al sector hacia la profesionalización. A medida que las entidades organizadas adquieren a rivales más pequeños, el mercado de coches usados en Italia experimenta un cambio gradual pero perceptible hacia salas de exposición franquiciadas y motores de fijación de precios basados en datos que optimizan la rotación.
Por Canal de Distribución:
El Canal Fuera de Línea RepuntaLos canales fuera de línea representaron el 72,20% del mercado de coches usados en Italia en 2026, lo que subraya la necesidad persistente de evaluación táctil antes de la compra. Sin embargo, los canales en línea se están expandiendo a un ritmo del 9,45% anual, y su influencia en la investigación de los compradores supera su cuota en las transacciones finales. Los vídeos de recorrido virtual, las herramientas de valoración instantánea y los módulos de financiación de extremo a extremo redefinen las expectativas de los consumidores.
Los modelos de clic y recogida que combinan el descubrimiento en internet con la entrega en tienda física están emergiendo como la vía predeterminada. Los compradores experimentados que anteriormente descartaban los anuncios digitales ahora los utilizan para comparar precios, mientras que los compradores millennials primerizos confían en cerrar operaciones de forma remota. Este comportamiento dual comprime los márgenes de precios y mejora la liquidez, reforzando así la transparencia en el mercado de coches usados en Italia.

Por Antigüedad del Vehículo:
Los Vehículos de 4-6 Años Dominaron el MercadoLos Modelos Más Nuevos Exigen Precios Premium: los vehículos de entre 4 y 6 años representaron el 30,60% del mercado de coches usados en Italia en 2026, equilibrando asequibilidad y características contemporáneas. Mientras tanto, el segmento de 0-3 años se está expandiendo a una CAGR del 9,78%, ya que la inflación de precios en el mercado de vehículos nuevos orienta a los compradores con mayor poder adquisitivo hacia el stock casi nuevo con restos de garantía de fábrica.
Las unidades de más de 10 años se enfrentan a crecientes limitaciones operativas en las zonas de bajas emisiones metropolitanas, lo que obliga a los concesionarios a reorientar sus inventarios hacia regiones con menos restricciones o a adoptar estrategias de venta transfronteriza. La antigüedad media del parque automovilístico italiano de 12,8 años deja una demanda de sustitución latente, aunque los marcos regulatorios aceleran la rotación en el extremo más joven del espectro. Los concesionarios que disponen de vehículos de gasolina Euro 6 e híbridos suaves en el rango de 25.000 a 60.000 km disfrutan de la rotación más rápida y los márgenes más resilientes en el mercado de coches usados en Italia.
Análisis Geográfico
Las regiones del norte registran los valores de transacción más elevados, ya que los salarios industriales más altos permiten a los compradores absorber los precios de los vehículos casi nuevos. Lombardía, Piamonte, Véneto y Emilia-Romaña se enfrentan colectivamente a restricciones para los vehículos diésel que desplazan un número considerable de vehículos, acelerando las entregas a cuenta o provocando migraciones hacia las provincias rurales. La mayor penetración de los BEV en estas regiones también sustenta un segmento emergente de vehículos eléctricos de batería de segunda mano, alineado con la disponibilidad de infraestructura de carga local. La Italia central equilibra rendimiento y practicidad.
El área metropolitana de Roma, que carece de las regulaciones de bajas emisiones más estrictas, sustenta una fuerte demanda de vehículos diésel más nuevos e híbridos, lo que da lugar a una combinación de inventario diversificada. Los concesionarios de esta región se benefician de la estacionalidad impulsada por el turismo, que fomenta ciclos de arrendamiento cortos y disposiciones anticipadas de flotas, aumentando así el flujo de vehículos de última generación hacia el mercado de coches usados en Italia. Las regiones del sur priorizan la durabilidad y la eficiencia de combustible sobre la tecnología avanzada y, por tanto, favorecen el GLP, el GNC y los vehículos de gasolina más antiguos.
Los ingresos medios más bajos prolongan los ciclos de sustitución de vehículos; sin embargo, la disponibilidad de vehículos diésel del norte dados de baja a precios reducidos sostiene los volúmenes de ventas. La infraestructura de carga limitada restringe actualmente la adopción de BEV, aunque la caída de los precios de las baterías podría generar una demanda incremental y reducir gradualmente las disparidades regionales.
Panorama Competitivo
Concentración del Mercado
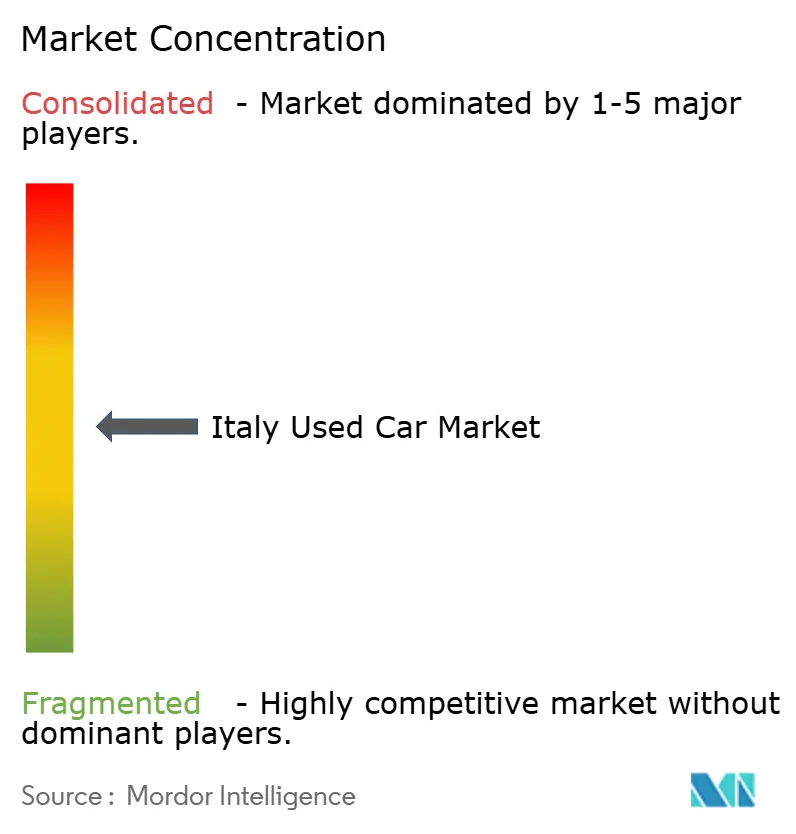
El mercado de coches usados en Italia sigue estando moderadamente fragmentado, incluso a medida que las cadenas organizadas se expanden. SPOTICAR, respaldado por Stellantis, lidera el segmento OEM de marca a través de garantías y reacondicionamiento según los estándares del fabricante. AutoScout24 complementa los sitios web de los OEM al proporcionar anuncios transfronterizos, mientras que Arval y LeasePlan comercializan vehículos procedentes de arrendamientos vencidos a través de plataformas mayoristas que se integran directamente con los sistemas de gestión de concesionarios. Los vendedores independientes aprovechan las redes personales y la credibilidad del boca a boca, que siguen siendo características distintivas de la cultura minorista italiana que las entidades más grandes tienen dificultades para replicar.
La adopción tecnológica representa una línea divisoria clave, con el reconocimiento de daños asistido por inteligencia artificial y los algoritmos de fijación de precios automatizados concentrados principalmente entre los 20 principales operadores organizados. Las asociaciones entre concesionarios de nivel medio e instituciones financieras que integran paquetes de seguros y mantenimiento aumentan las barreras de entrada. A medida que la consolidación se acelera, el mercado de coches usados en Italia avanza hacia una estructura en la que es probable que entre cinco y siete grupos nacionales dominen los centros urbanos, mientras que los independientes regionales atienden nichos orientados al valor. Las inversiones de los primeros en moverse en la integración del historial del vehículo podrían determinar la ventaja competitiva futura.
Las empresas que combinen puntuaciones de telemática con garantías de vehículos usados certificados estarán mejor posicionadas para las transacciones exclusivamente en línea, especialmente a medida que los consumidores nativos digitales representen una proporción creciente de la base de compradores. El capital internacional podría acelerar esta convergencia; sin embargo, los matices culturales y las complejas leyes de zonificación continúan favoreciendo a los operadores establecidos con experiencia consolidada en las regulaciones locales.
Líderes de la Industria de Autos Usados de Italia
-
AUTO1 Group
-
Arval Service Lease Italia SpA
-
Ayvens Group (ALD Automotive Italia)
-
brumbrum SpA
-
BCA Italia srl
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Autos Usados de Italia Empresas cubiertas en este informe
- Auto1 Group
- Penske Automotive
- brumbrum S.p.A.
- Cavauto Group
- BCA Italia
- Arval Italia
- ALD Automotive Italia
- LeasePlan Italia
- Subito Motors
- AutoScout24 Italia
- Carvago
- Denicar FCA
- Das WeltAuto Italy
- Renault Selection Italy
- Toyota Plus Italia
- Stellantis SPOTICAR Italy
Lea el análisis de las empresas de mercado de autos usados de italia
Alcance y Metodología
La cadena de valor de los coches usados en Italia comienza con la creación de oferta a partir de las entregas a cuenta, la finalización de arrendamientos y la baja de flotas, los canales de reventa de los OEM y las empresas de leasing, y los anuncios entre consumidores, cada vez más intermediados por plataformas digitales. El inventario fluye entonces hacia la tasación y fijación de precios (a menudo respaldadas por datos de plataformas), seguidas del reacondicionamiento, el control de calidad y las verificaciones documentales que reducen la incertidumbre del comprador allí donde los registros de historial vehicular estandarizados pueden estar fragmentados.
La capacidad de reacondicionamiento se ha convertido en un nodo operativo clave a medida que los actores organizados industrializan la restauración y la logística para respaldar una rotación más rápida y una condición vehicular más consistente en las ventas online-a-offline. El centro de reacondicionamiento de AUTO1 Group en Patrica es un ejemplo de esta capa de infraestructura, que combina inspección, reparaciones y logística de salida para alimentar la distribución minorista y mayorista impulsada por plataformas. Aguas abajo, los vehículos se recomercializan mediante una combinación híbrida de concesionarios físicos, redes de vehículos certificados de marca y mercados en línea, con productos de financiación y garantía cada vez más integrados para aumentar la conversión y la confianza. Los organismos sectoriales como ANFIA (que representa a una amplia cadena de suministro automotriz) y UNRAE (que representa a los fabricantes extranjeros de vehículos y al sector de distribución) siguen siendo puntos de contacto institucionales relevantes para una coordinación más amplia del ecosistema.
Líderes del Sector de Coches Usados en Italia
El mercado italiano de vehículos usados sigue siendo moderadamente fragmentado a medida que las cadenas organizadas crecen. SPOTICAR, respaldado por Stellantis, ancla el segmento OEM de marca a través de garantías y reacondicionamiento de grado del fabricante. AutoScout24 complementa los sitios web de los fabricantes de equipos originales (OEM) ofreciendo listados transfronterizos, mientras que Arval y LeasePlan recomercializan existencias de contratos de arrendamiento devueltos a través de plataformas de venta al por mayor que se conectan directamente con los sistemas de gestión de concesionarios.
Los vendedores independientes aprovechan las redes personales y la credibilidad del boca a boca, una característica de la cultura minorista italiana que las entidades más grandes tienen dificultades para replicar. La adopción tecnológica es la línea divisoria: el reconocimiento de daños asistido por inteligencia artificial y los algoritmos de precios automatizados residen principalmente en los 20 principales organizadores. Las asociaciones entre concesionarios de nivel medio e instituciones financieras incorporan paquetes de seguros y mantenimiento, elevando las barreras de entrada. A medida que la consolidación gana ritmo, el mercado de autos usados de Italia avanza hacia una estructura donde es probable que cinco a siete grupos nacionales dominen los centros urbanos, con los independientes regionales ocupando nichos de valor.
Las inversiones de primer movimiento en la integración del historial de vehículos podrían determinar la futura ventaja competitiva. Las empresas que combinen las puntuaciones de telemática con las garantías de vehículos usados certificados se diferenciarán en cuanto a la disponibilidad para las transacciones exclusivamente en línea, algo especialmente importante a medida que los nativos digitales engrosan la base de compradores. El capital internacional puede acelerar esta convergencia, pero los matices culturales y las complejas leyes de zonificación favorecen a los operadores incumbentes que ya dominan la regulación local.
Oportunidades de mercado y perspectivas futuras
Todavía existe un espacio en blanco en la generación de confianza escalable y la habilitación de transacciones, especialmente cuando los compradores buscan una garantía de estado más sólida que la que pueden ofrecer los registros fragmentados. La certificación de terceros y las vías de inspección estandarizadas crean margen para modelos de recomercialización organizados que ayudan a los concesionarios a defender sus márgenes mientras reducen las disputas y las devoluciones. La iniciativa AutoCert by RINA de Arval es un ejemplo de verificación independiente utilizada para mejorar la confianza y la liquidez en los canales profesionales.
El mercado también muestra margen para una integración vertical más profunda en torno al reacondicionamiento, la financiación y el cumplimiento omnicanal, a medida que se acelera el descubrimiento en línea. La huella operativa de AUTO1 Group en Italia (incluidos Noicompriamoauto.it y Autohero) y su centro de reacondicionamiento de Patrica (120.000 metros cuadrados, con una capacidad de alrededor de 25.000 coches al año) ilustran cómo el reacondicionamiento a escala industrial puede respaldar ciclos de publicación más rápidos, una calidad más consistente y un alcance geográfico más amplio. Las herramientas de financiación de AUTO1 orientadas a los concesionarios, como AUTO1 Financing, introducida en Italia en junio de 2026, también apuntan a un impulso activo para reducir la fricción del capital de trabajo de los concesionarios y aumentar la velocidad del inventario. Los flujos de trabajo de vehículos usados electrificados (comprobaciones del estado de salud de la batería, productos de garantía y clasificación transparente) siguen siendo otra brecha operativa por abordar a medida que los volúmenes secundarios de BEV crecen en las regiones del norte con mayor penetración y los canales organizados amplían sus ofertas certificadas.
Desarrollos recientes de la industria en Mercado de Autos Usados de Italia
- Julio de 2026: Ayvens informa que el mercado de coches usados en Italia creció aproximadamente un 11 por ciento desde 2023, con la empresa centrándose en vehículos certificados y reacondicionados para satisfacer la demanda de los concesionarios. La señal de crecimiento apunta a una demanda en aumento y a la optimización del inventario en todo el sector. El énfasis de Ayvens en el reacondicionamiento certificado respalda la preparación de los concesionarios y la estabilidad de precios.
- Mayo de 2026: AUTO1 Group informa resultados récord del primer trimestre de 2026 en todas las métricas. Los resultados reflejan una actividad sólida y una dinámica de precios robusta en el ecosistema de coches usados de Italia a través de un importante reacondicionador/minorista. El impulso indica una fortaleza sostenida del canal y un apalancamiento en el descubrimiento de precios para las plataformas en línea en Italia.
- Mayo de 2026: Arval lanza las ofertas de coches usados Re-Lease para su red preferente, con mantenimiento e inspección certificados. La nueva oferta afecta directamente a la calidad de la oferta de coches usados y a la rotación de activos. Su objetivo es mejorar la confianza de los concesionarios y la liquidez mediante el reacondicionamiento certificado y servicios similares a las garantías.
Mercado de Autos Usados de Italia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de coches usados en Italia se define como el valor de las transacciones de reventa completadas de turismos de segunda mano dentro de Italia, a través de concesionarios organizados y vendedores informales, captadas en canales en línea y fuera de línea.
Exclusiones del alcance: Las ventas de vehículos nuevos, motocicletas, vehículos comerciales pesados y los servicios posventa como reparaciones, repuestos y seguros quedan excluidos del valor del mercado.
Descripción General de la Segmentación
- Por Tipo de Automóvil
- Hatchback
- Sedán
- SUV
- MPV
- Lujo y Deportivos
- Por Propulsión
- Motor de Combustión Interna (Gasolina/Diésel)
- Híbrido
- Eléctrico
- GLP/GNC
- Por Tipo de Proveedor
- Organizado
- No Organizado
- Por Canal de Distribución
- En línea
- Fuera de línea
- Por Antigüedad del Vehículo
- 0-3 años
- 4-6 años
- 7-10 años
- Más de 10 años
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una visión clara de la magnitud de la actividad de coches usados en Italia y de cómo está evolucionando por tipo de combustible y antigüedad del vehículo. Utilizamos fuentes públicas como las estadísticas de matriculación y transferencia de vehículos en Italia, publicaciones estadísticas nacionales, publicaciones de transporte y emisiones a nivel de la UE, y bases de datos de comercio aduanero para los flujos de vehículos cuando corresponde.
Para respaldar los supuestos de precios y combinación de productos, también revisamos publicaciones de asociaciones y reguladores, realizamos un seguimiento de los indicadores macroeconómicos (inflación, tendencias del crédito al consumo y tipos de interés) y revisamos cobertura de prensa de confianza que monitorea la demanda de coches usados y los cambios de política. Cuando fue necesario, complementamos esto con suscripciones de pago para datos financieros e inteligencia empresarial, noticias y datos financieros de empresas, y conjuntos de datos de ventas de automóviles para verificar la escala de los concesionarios, la combinación de canales y el momento de los movimientos del mercado. Las fuentes mencionadas anteriormente son ilustrativas y no exhaustivas, y también se utilizaron otros documentos y conjuntos de datos públicos para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de estrés los supuestos documentales, especialmente en lo relativo a los precios de las transacciones, la cuota de ventas de concesionarios frente a ventas privadas, y cómo los anuncios en línea se traducen en operaciones completadas. Hablamos con una combinación de grupos de concesionarios, minoristas independientes, intermediarios en línea, socios de financiación y garantías, y observadores del sector, y luego reconciliamos los comentarios con las señales de demanda a nivel de toda Italia.
La cobertura se mantuvo específica para Italia, pero las voces se equilibraron entre el norte, el centro y el sur para que el modelo no se ajuste en exceso a un único patrón regional.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXO): 16% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 26% |
| Operadores más pequeños: 16% | Gerentes: 58% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comienza con un enfoque descendente y ascendente en el que las transferencias anuales de propiedad se reconstruyen a partir de los datos de matriculación y transferencia, y luego se traducen en valor utilizando los precios medios de transacción por bandas de antigüedad y tren de potencia. Para mantener la estimación realista, ajustamos la proporción típica de ventas mediadas por concesionarios frente a ventas privadas y luego alineamos las divisiones de canales con la actividad observada en línea frente a fuera de línea.
El modelo utiliza datos prácticos, como los volúmenes totales de transferencia de coches usados, la antigüedad media del parque, los cambios en la combinación de combustibles (MCI, híbrido, eléctrico, GLP/GNC), la cuota de vehículos de 0-3, 4-6 y más años, e indicadores de disponibilidad de financiación que influyen en el importe del ticket. Los resultados se verifican luego con aproximaciones ascendentes selectivas, incluidas comprobaciones de la escala de ingresos de los concesionarios, puntos de precio muestreados por tipo de carrocería y comprobaciones de canales sobre la conversión de anuncio a venta. Cuando existen lagunas de datos, utilizamos rangos conservadores que se ajustan posteriormente a través de entrevistas.
Para la previsión, se aplica un análisis de escenarios anclado a una lista reducida de factores que los expertos acordaron que son más relevantes, como la asequibilidad de los vehículos nuevos, la dirección de los tipos de interés, la oferta de vehículos procedentes de arrendamientos vencidos y la presión política esperada sobre los vehículos diésel más antiguos en las ciudades. Mantenemos la coherencia de los supuestos en términos nominales de USD aplicando un enfoque de conversión de divisas transparente y luego verificamos si la progresión de precios implícita se alinea con lo que esperan los participantes del mercado.
Validación de Datos y Ciclo de Actualización
La validación se realiza en capas para que el sesgo de una única fuente no determine el número final. Comparamos los resultados del modelo con señales independientes como las ratios de transferencia frente a ventas de vehículos nuevos, la dirección observada de las tendencias de precios y las cuotas de los canales de concesionarios, y luego investigamos cualquier variación significativa antes de la aprobación.
Se realiza una segunda revisión por parte de un analista para verificar fórmulas, unidades y plazos, y volvemos a contactar con las fuentes cuando cambia un supuesto clave o cuando un resultado parece estar fuera de línea con el comportamiento del mercado. Los informes se actualizan anualmente, con actualizaciones intermedias cuando se producen eventos materiales, y se completa un pase final previo a la entrega para que los clientes reciban la visión más actualizada.
Tamaño del Mercado de Coches Usados en Italia según Mordor Intelligence frente a Otras Estimaciones Publicadas
Las cifras de mercado publicadas para los coches usados en Italia a menudo no coinciden porque el alcance se define de manera diferente y la lógica de precios no siempre es comparable. Las diferencias también provienen de qué tipos de transacciones se contabilizan, si los valores se reportan en términos nominales o ajustados por inflación, y con qué rapidez se actualizan los supuestos tras grandes variaciones de precios.
Los principales factores de divergencia aquí son si las transferencias entre particulares se contabilizan al mismo valor que las ventas de concesionarios, si los vehículos comerciales ligeros se mezclan con los turismos, y si las previsiones asumen una revalorización brusca de los precios de los coches usados. El momento de la conversión de divisas también puede ampliar la diferencia cuando el movimiento del EUR al USD se produce a lo largo del año base.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 84,55 mil millones de USD (2025) | |
| Consultora Regional A | 98,53 mil millones de USD (2026) | Utiliza un universo de vehículos más amplio en su narrativa (incluidos los vehículos comerciales ligeros) y aplica una trayectoria de expansión de valor más rápida hacia los años futuros, lo que eleva el nivel de 2026 en comparación con un enfoque exclusivo en turismos. |
| Editorial del Sector B | 95,60 mil millones de USD (2022) | Reporta un valor de un año más antiguo y parece basarse en niveles de precios generalizados con un ajuste limitado por la combinación de antigüedad del vehículo y la división entre transacciones de concesionarios y privadas, lo que puede inflar los totales cuando las condiciones del mercado se normalizan. |
En general, la tabla muestra que la diferencia se explica principalmente por lo que se contabiliza como transacción de coche usado y cómo se trasladan los precios entre años, y estas decisiones pueden cambiar el valor más que los volúmenes. Al mantener la construcción del valor vinculada a los volúmenes de transferencia y a los precios de transacción basados en la antigüedad, y excluyendo los vehículos comerciales ligeros del total, el resultado se mantiene coherente con el mercado definido en Mordor Intelligence.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y la tasa de crecimiento del mercado de coches usados en Italia?
El tamaño del Mercado de Autos Usados de Italia fue valorado en 73,96 mil millones de USD en 2026 y se espera que alcance los 76,95 mil millones de USD en 2027 y llegue a los 111,24 mil millones de USD para 2032, creciendo a una CAGR del 7,65% durante el período 2027-2032.
¿Qué tipo de vehículo representa la mayor cuota de ventas?
Los SUV representaron la mayor cuota de facturación en 2026, con un 41,25%, y se proyecta que crezcan a una CAGR del 8,12% durante el período de previsión 2027-2032.
¿Con qué rapidez están creciendo los canales en línea?
Se proyecta que las plataformas en línea se expandan a una CAGR del 9,45% hasta 2032, superando a los canales fuera de línea y continuando al mismo tiempo dependiendo de modelos de cumplimiento híbridos.
¿Qué segmento de propulsión está creciendo más rápido?
Se proyecta que los vehículos eléctricos de batería registren una CAGR del 8,54% durante el período de previsión, la más alta entre todos los trenes de potencia, impulsada por el lanzamiento de nuevos modelos asequibles y la continua expansión de las redes de carga.