
Tamaño y Participación del Mercado de Automóviles Usados del Reino Unido
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
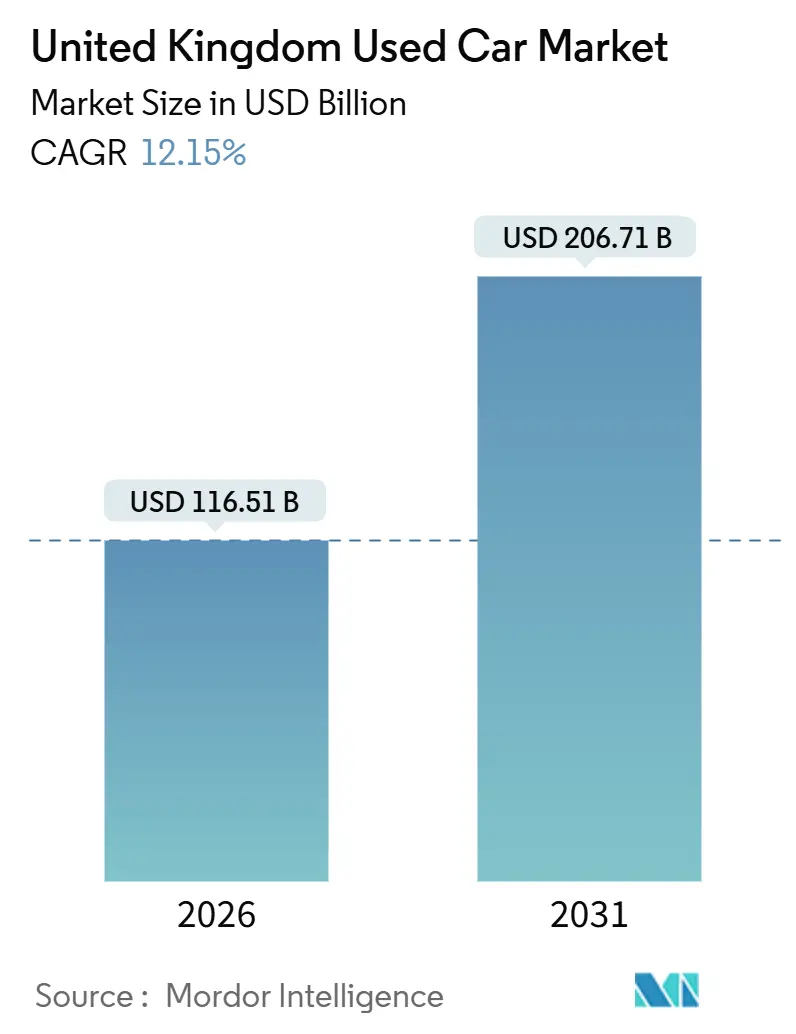
| Tamaño del Mercado (2026) | 116.51 Mil millones de dólares |
| Tamaño del Mercado (2031) | 206.71 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 12.15 % |
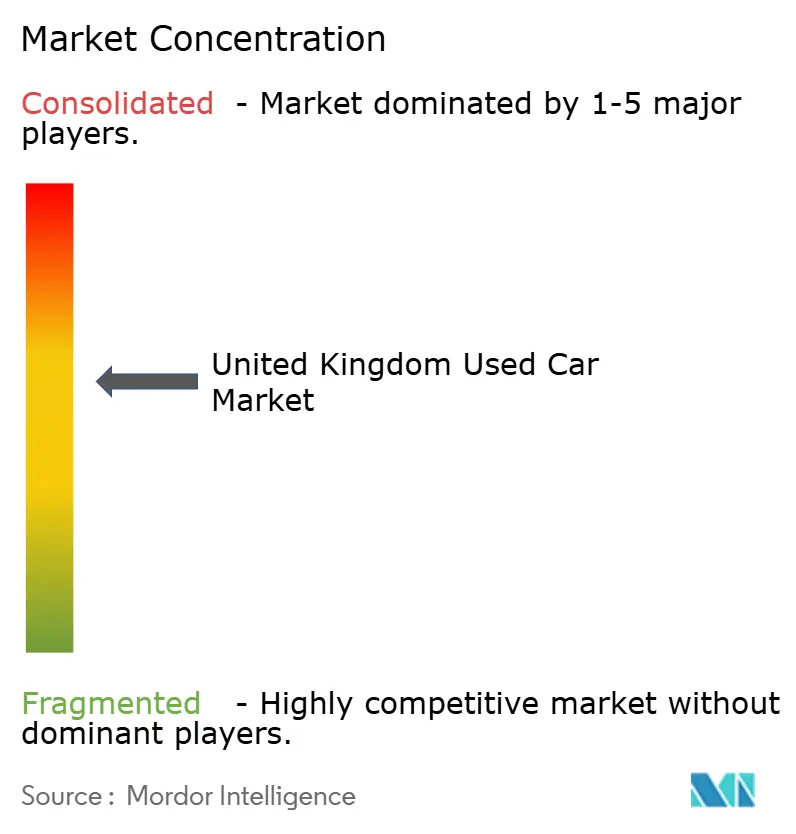
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Automóviles Usados del Reino Unido por Mordor Intelligence
El tamaño del mercado de automóviles usados del Reino Unido se sitúa en USD 116,51 mil millones en 2026 y se proyecta que alcance USD 206,71 mil millones en 2031, lo que se traduce en una CAGR del 12,15% durante el período de pronóstico. El crecimiento está impulsado por una renovación más rápida de la flota provocada por las zonas de emisiones urbanas, el auge de los programas de vehículos usados certificados de confianza y la rápida migración de las transacciones hacia los mercados digitales. Los compradores se inclinan por modelos de propiedad flexibles, como los servicios de suscripción, mientras que las garantías de valor residual sobre los vehículos eléctricos de batería (BEV) ayudan a aliviar las preocupaciones por la depreciación y aceleran la adopción de la electrificación. La dinámica competitiva se intensifica a medida que los grupos de concesionarios franquiciados, los principales operadores de subastas y las plataformas en línea puras despliegan herramientas de precios basadas en datos que comprimen los días de venta y amplían el alcance geográfico, según Investegate. Las persistentes presiones de los tipos de interés y los elevados precios de los vehículos usados siguen siendo los principales frenos para la recuperación del volumen. Sin embargo, una producción estructuralmente más reducida de automóviles nuevos mantiene escaso el stock casi nuevo, lo que sostiene el poder de fijación de precios.
Conclusiones Clave del Informe
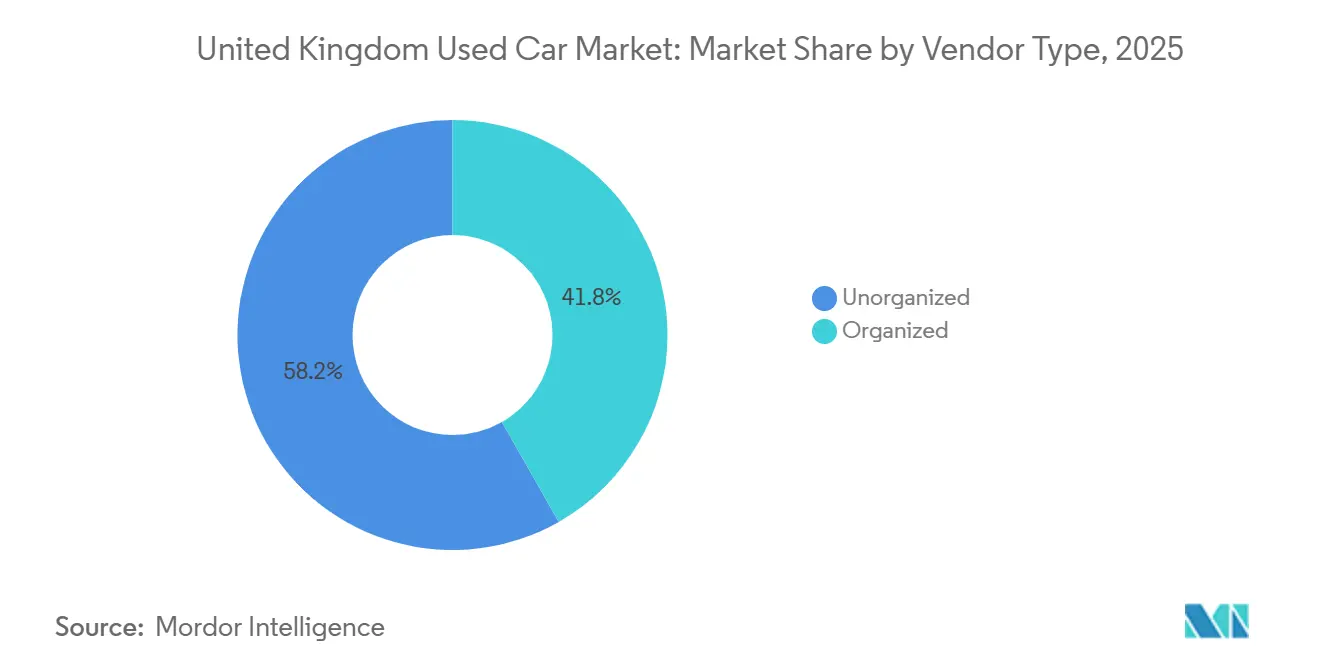
- Por tipo de vendedor, los vendedores no organizados lideraron el mercado de automóviles usados del Reino Unido con el 58,23% de la participación de mercado en 2025; se proyecta que los operadores organizados se expandirán a una CAGR del 12,82% hasta 2031.
- Por antigüedad del vehículo, los automóviles de 3-5 años captaron el 34,28% de la participación del mercado de automóviles usados del Reino Unido en 2025, mientras que el grupo de 0-2 años avanza a una CAGR del 12,43% hasta 2031.
- Por tipo de combustible, los modelos de gasolina dominaron con el 53,34% de la participación del mercado de automóviles usados del Reino Unido en 2025, mientras que los BEV usados crecen a una CAGR del 19,23% hasta 2031.
- Por tipo de carrocería, los hatchbacks representaron el 41,93% de la participación del mercado de automóviles usados del Reino Unido en 2025; se proyecta que los vehículos utilitarios deportivos crecerán a una CAGR del 13,21% hasta 2031.
- Por canal de ventas, los concesionarios franquiciados fuera de línea representaron el 34,84% de la participación del mercado de automóviles usados del Reino Unido en 2025, mientras que se proyecta que las plataformas exclusivamente en línea escalarán a una CAGR del 14,48% hasta 2031.
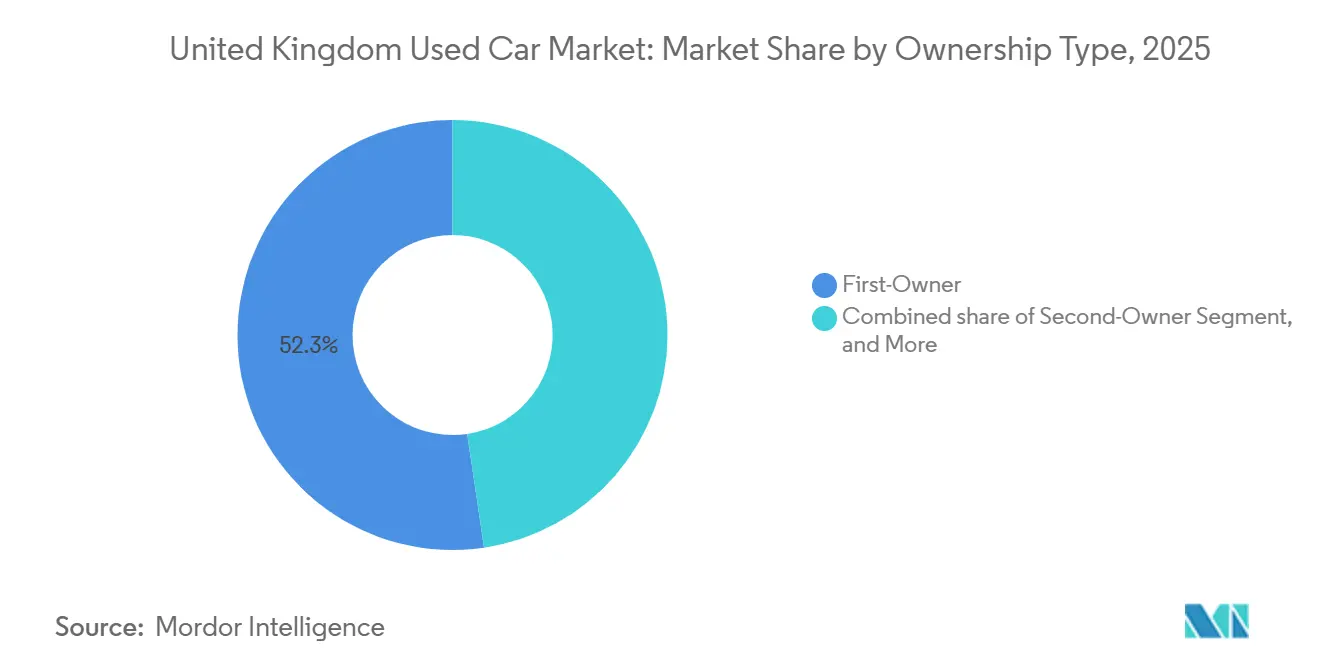
- Por propiedad, los vehículos de primer propietario representaron el 52,34% de la participación del mercado de automóviles usados del Reino Unido en 2025 y se espera que crezcan a una CAGR del 12,72% hasta 2031.
- Por banda de precio, el rango de USD 7.000-15.000 representó el 39,87% de la participación del mercado de automóviles usados del Reino Unido en 2025, mientras que se prevé que los automóviles con precio superior a USD 30.000 aumenten a una CAGR del 13,73% hasta 2031.
- Por región, Inglaterra contribuyó con el 80,34% de la participación del mercado de automóviles usados del Reino Unido en 2025, mientras que Irlanda del Norte se perfila como la de mayor crecimiento, con una CAGR del 12,61% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Automóviles Usados del Reino Unido
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la CAGR | Relevancia Geográfica | Impacto Máximo |
|---|---|---|---|
| Auge de los Mercados Exclusivamente en Línea | +2.1% | Nacional, con ganancias tempranas en la Inglaterra urbana y Escocia | Corto plazo (≤ 2 años) |
| Las Zonas de Aire Limpio Aceleran la Renovación de la Flota | +1.8% | Inglaterra (Londres, Birmingham, Mánchester), Escocia (Glasgow, Edimburgo, Aberdeen, Dundee), Gales (Cardiff) | Medio plazo (2-4 años) |
| Los Programas CPO de los Fabricantes de Equipos Originales Impulsan la Confianza y los Precios | +1.5% | Nacional, concentrado en las redes de concesionarios de Inglaterra y Escocia | Medio plazo (2-4 años) |
| Las Garantías de Valor Residual Aumentan el Atractivo de los BEV/Híbridos | +1.4% | Nacional, más sólido en Inglaterra y Escocia con infraestructura de carga | Medio plazo (2-4 años) |
| Las Suscripciones de Automóviles Usados Impulsan la Demanda Recurrente | +0.9% | Nacional, con enfoque urbano (Londres, Mánchester, Birmingham) | Largo plazo (≥ 4 años) |
| La Telemetría Debilita la Competitividad de los Vehículos Más Antiguos | +0.8% | Nacional, con impacto desproporcionado en Inglaterra | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Rápida Adopción de Mercados Exclusivamente en Línea y Modelos de Compra y Entrega a Domicilio
Auto Trader domina el tiempo de navegación en el mercado, aprovechando las herramientas de oferta instantánea y las opciones de retoma garantizada para agilizar las ventas a los particulares. Carwow utiliza un motor de puja entre concesionarios, introduciendo una fijación de precios de estilo de subasta transparente en su inventario minorista. Esta estrategia no solo obtiene reconocimiento a través de insignias de Mejor Valorado por sus bajas tasas de reclamación, sino que también fortalece la confianza digital. Los motores de precios en tiempo real, como Vertu Insights, mejoran la rotación de existencias y aumentan los márgenes de beneficio. Los compradores que utilizan dispositivos móviles esperan ahora la entrega a domicilio en un plazo breve, lo que lleva incluso a los grupos tradicionales a adoptar un enfoque omnicanal.
La ULEZ, la ZEZ y las Zonas de Aire Limpio Aceleran la Renovación de la Flota hacia Automóviles Usados Más Nuevos
La Zona de Ultra Bajas Emisiones de Londres ahora cubre todos los distritos, elevando el cumplimiento al 96% a mediados de 2024 y empujando a los propietarios de motores más antiguos a cambiar a existencias de vehículos usados conformes con la norma Euro 6[1]"Informe Anual de Calidad del Aire 2024,", Transport for London, tfl.gov.uk. Planes de cobro similares por zonas de aire limpio en Birmingham, Mánchester y las cuatro Zonas de Bajas Emisiones de Escocia aplican tarifas diarias que erosionan la economía de mantener vehículos con una antigüedad de ocho años o más. Los consiguientes cambios en la demanda dividen el mercado de automóviles usados del Reino Unido, con automóviles de gasolina y diésel conformes que atraen primas urbanas. Al mismo tiempo, el stock no conforme se reubica en zonas rurales o se desguaza. La cascada de políticas eleva la velocidad de las transacciones y sustenta los valores residuales de los vehículos más jóvenes. Las implantaciones regionales, incluida la prevista zona de Cardiff para 2026, deberían mantener el viento de cola regulatorio a lo largo del horizonte de pronóstico.
Programas de Vehículos Usados Certificados Respaldados por los Fabricantes de Equipos Originales Impulsan la Confianza del Comprador y los Precios
Los programas de certificación gestionados por los fabricantes ofrecen extensiones de garantía e inspecciones exhaustivas, reduciendo la asimetría de información. Esto permite a los concesionarios cobrar primas al tiempo que también acortan el tiempo necesario para vender los vehículos. Los grupos premium como Sytner se centran en la venta minorista de stock conforme con la norma Euro 6, posicionándose como establecimientos de ventanilla única para vehículos de bajas emisiones. Los informes sobre el estado de la batería incluidos en las certificaciones de BEV abordan además las preocupaciones sobre la degradación de la autonomía. A medida que más fabricantes de equipos originales hacen la transición a formatos de venta directa, los programas certificados se están convirtiendo en esenciales para mantener los valores residuales y garantizar la fidelidad del cliente para los servicios y actualizaciones.
Atractivas Garantías de Valor Residual en BEV y Vehículos Híbridos Usados
Los compromisos de recompra de los fabricantes de equipos originales que limitan la depreciación durante varios años reducen significativamente los riesgos históricamente asociados con las baterías de vehículos eléctricos de segunda mano. El seguimiento independiente muestra que los BEV mantienen un mayor porcentaje de su valor de lanzamiento en comparación con los automóviles de gasolina equivalentes, lo que estrecha la brecha en el coste total de propiedad. El atractivo práctico de los vehículos eléctricos se ve reforzado por la continua expansión de la instalación de cargadores en los establecimientos de los concesionarios. Además, las próximas cuotas de Vehículos de Cero Emisiones están impulsando más stock conforme al mercado.
Análisis del Impacto de los Frenos*
| Frenos | (~) % de Impacto en la CAGR | Relevancia Geográfica | Impacto Máximo |
|---|---|---|---|
| Los Tipos Elevados Encarecen la Financiación de Automóviles Usados | -2.3% | Nacional, agudo en Inglaterra y Escocia | Corto plazo (≤ 2 años) |
| Los Precios de los Automóviles Usados Aumentan ante la Escasez de Producción | -1.6% | Nacional, concentrado en Inglaterra | Corto plazo (≤ 2 años) |
| Incertidumbre en los Residuales de los Vehículos de Motor de Combustión Interna Antes de la Prohibición de Combustibles | -1.4% | Nacional, mayor impacto en la Inglaterra urbana y Escocia | Medio plazo (2-4 años) |
| Preocupaciones sobre la Privacidad de Datos en las Transferencias de Propiedad | -0.5% | Nacional, preocupación emergente en áreas urbanas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Entorno de Tipos de Interés Elevados que Encarece los Costes de Financiación para los Compradores
Aunque el Banco de Inglaterra redujo el tipo base al 4,25% en mayo de 2025, para los prestatarios de primera categoría, las TAE de los automóviles usados se sitúan en niveles moderados, mientras que las tasas para clientes de menor solvencia pueden alcanzar porcentajes significativamente más altos [2]"Resumen de Política Monetaria", Banco de Inglaterra, bankofengland.co.uk. Esto se traduce en un aumento de los costes mensuales en los préstamos estándar. La Asociación de Financiación y Arrendamiento ha informado de un descenso en los volúmenes de financiación de automóviles usados, citando la salida del mercado de compradores de nivel básico. Para sostener las ventas, los concesionarios están absorbiendo reducciones de tipos, lo que a su vez presiona sus márgenes brutos. Además, el patrimonio neto negativo en vehículos de motor de combustión interna más antiguos está dificultando las retomas.
Los Precios de los Automóviles Usados Aumentan mientras la Producción de Automóviles Nuevos Enfrenta una Escasez
La escasez de semiconductores ha perturbado las matriculaciones de automóviles nuevos en el Reino Unido, manteniéndolas por debajo de los niveles habituales. Esto ha ralentizado la renovación de la flota y ha elevado los precios de los vehículos más nuevos. Los valores de las transacciones han aumentado, con los incrementos más pronunciados observados en los automóviles casi nuevos. A pesar de estos desafíos, Vertu Motors mejoró su margen bruto en usados, pero los problemas de asequibilidad siguen excluyendo a muchos hogares sensibles al precio. Se espera una mejora gradual a medida que la producción de los fabricantes de equipos originales se estabilice con el tiempo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vendedor: Los Operadores Organizados Escalan a través de lo Digital y el CPO
Los vendedores independientes y no organizados, tradicionalmente dominantes en las zonas rurales y en las bandas de precios más bajas, representaron el 58,23% del tamaño del mercado de automóviles usados del Reino Unido en 2025. Sin embargo, su participación de mercado está disminuyendo de forma constante debido a las crecientes presiones de cumplimiento normativo. La investigación de Fase 2 de la Autoridad de Competencia y Mercados sobre la adquisición de Aston Barclay por parte de Constellation subraya el creciente escrutinio regulatorio de las consolidaciones de subastas. Los operadores más grandes aprovechan las ventajas de escala en análisis de datos, financiación cautiva y logística, dejando a los operadores más pequeños y fragmentados cada vez más en riesgo de perder participación de mercado.
Los concesionarios organizados capturaron el 41,77% de la participación del mercado de automóviles usados del Reino Unido en 2025; sin embargo, se espera que el grupo añada volumen a una CAGR del 12,82% hasta 2031, ya que los programas de vehículos usados certificados y los escaparates digitales a nivel nacional generan confianza y conveniencia. Este viento de cola estructural posiciona a los operadores organizados para superar a los rivales más pequeños en stock casi nuevo mientras monetizan los complementos de financiación y servicios.


Por Antigüedad del Vehículo: El Stock Casi Nuevo Capta la Demanda Premium
Los vehículos de 3-5 años representaron el 34,28% de la participación del mercado de automóviles usados del Reino Unido en 2025, reflejando el tradicional "punto óptimo" de depreciación. Sin embargo, la demanda del mercado de automóviles usados del Reino Unido para modelos de 0-2 años está creciendo más rápido a una CAGR del 12,43% hasta 2031, impulsada por las devoluciones de flotas de ciclo corto y el exceso de oferta de vehículos de demostración.
El inventario más joven se beneficia de la garantía completa del fabricante original y de la elegibilidad para los programas certificados, lo que sustenta la fijación de precios premium y una rotación más rápida. Por el contrario, los automóviles de más de ocho años se enfrentan a crecientes tarifas de acceso urbano y mayores costes de seguro, lo que suprime sus valores de reventa a pesar de su atractivo para los compradores al contado fuera de los centros urbanos. Los concesionarios canalizan cada vez más el stock de alto kilometraje o no conforme hacia mercados de exportación, protegiendo así los residuales domésticos.
Por Tipo de Combustible: La Electrificación Transforma la Combinación de Grupos Motopropulsores
Los automóviles de gasolina aún lideraron la participación del mercado de automóviles usados del Reino Unido en 2025, con el 53,34%. Sin embargo, los BEV avanzan rápidamente con una CAGR del 19,23% a medida que mejora la infraestructura y los informes de estado de batería respaldados por garantía reducen la ansiedad del comprador. Se espera que el tamaño del mercado de automóviles usados del Reino Unido vinculado a los grupos motopropulsores electrificados se multiplique por más de tres para 2031.
La retirada del diésel se acelera bajo los cargos de las Zonas de Aire Limpio, mientras que los híbridos disfrutan de una cobertura frente a las limitaciones de autonomía y repostaje. La demanda de exportación de unidades diésel hacia regiones con menor regulación amortigua en parte las caídas de precios domésticos, pero la trayectoria a largo plazo sigue siendo descendente.
Por Tipo de Carrocería: Los SUV Ganan Participación en Todas las Bandas de Precio
Los hatchbacks mantuvieron la participación más significativa con el 41,93% del mercado de automóviles usados del Reino Unido en 2025, debido a su asequibilidad y su huella adecuada para la ciudad. Sin embargo, se espera que la penetración de los SUV se acelere a una CAGR del 13,21% hasta 2031. Concesionarios como Arnold Clark lanzaron conceptos premium para exhibir SUV de alto margen y BEV de tipo crossover, reflejando las preferencias en automóviles nuevos.
Los sedanes y los monovolúmenes siguen encontrando una demanda de nicho. Sin embargo, sufren de una inversión limitada por parte de los fabricantes, mientras que los modelos de SUV centrados en BEV, como el Tesla Model Y, mejoran el rendimiento residual en comparación con sus equivalentes de gasolina del mismo segmento. El cambio en la combinación de carrocerías obliga a reorganizar los espacios de exposición y a modificar las políticas de aprovisionamiento, con énfasis en vehículos de mayor valor y más tecnología.
Por Canal de Ventas: Las Plataformas Digitales Irrumpen en los Concesionarios Tradicionales
Los concesionarios franquiciados fuera de línea representaron el 34,84% de la participación del mercado de automóviles usados del Reino Unido en 2025, respaldados por redes de servicio y financiación de los fabricantes originales. Los canales exclusivamente en línea, sin embargo, están creciendo al ritmo más rápido, con una CAGR del 14,48% hasta 2031, impulsados por la financiación instantánea, la fijación de precios transparente y la entrega a domicilio.
Las ventas entre particulares están en declive a medida que los vendedores optan por la rapidez de las plataformas de puja entre concesionarios; los recintos de venta independientes deben adoptar herramientas omnicanal o arriesgarse a ceder terreno. El ecosistema de datos de Auto Trader y las insignias de puntuación de calidad de Carwow establecen nuevos estándares de confianza digital, reformulando las expectativas de los clientes.
Por Tipo de Propiedad: Los Vehículos de Primer Propietario Exigen un Premio
Los automóviles de primer propietario representaron el 52,34% de la participación del mercado de automóviles usados del Reino Unido en 2025, y se espera que superen al mercado de automóviles usados del Reino Unido en su conjunto a una CAGR del 12,72% hasta 2031. Los prestamistas valoran el historial más claro y el menor perfil de riesgo, ofreciendo condiciones más favorables que amplían el conjunto de compradores.
El stock de segundo propietario equilibra la asequibilidad y la garantía restante, mientras que los vehículos de tercer propietario se concentran en subsegmentos de pago al contado y sensibles al precio. El patrón de propiedad es más pronunciado en los BEV, donde los informes sobre el estado de la batería ejercen una influencia significativa en las aprobaciones de financiación y en las valoraciones de reventa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Banda de Precio: El Segmento Premium Se Expande en Medio de la Bifurcación
Los automóviles con precio entre USD 7.000 y 15.000 captaron el 39,87% de la participación del mercado de automóviles usados del Reino Unido en 2025; sin embargo, el segmento premium de USD 30.000 o más se expande a una CAGR del 13,73% hasta 2031, impulsado por los SUV de lujo y los modelos eléctricos casi nuevos. El tamaño del mercado de automóviles usados del Reino Unido para el stock premium podría duplicarse al final del período de pronóstico.
Los concesionarios organizados invierten en salas de exposición de estilo de conserjería y paquetes de garantía para diferenciar el inventario de alto valor. Por el contrario, los vehículos con precio inferior a USD 7.000 se enfrentan a una oferta decreciente, ya que los elevados precios al por mayor y los costes de reacondicionamiento desincentivan a los minoristas profesionales, dejando a los operadores no organizados para atender el segmento de precio más bajo.
Análisis Geográfico
Inglaterra ancla el mercado de automóviles usados del Reino Unido, con una participación del 80,34% en 2025, respaldada por una densa red de concesionarios, plataformas en línea maduras y la mayor concentración de Zonas de Aire Limpio. La velocidad de las transacciones aumenta en las áreas metropolitanas a medida que las normas de la ULEZ acortan la vida económica de los motores no conformes, impulsando las primas residuales en los automóviles de gasolina y diésel conformes con la norma Euro 6.
Escocia ostenta una participación significativa del volumen total y experimenta un sólido crecimiento. La aplicación de las Zonas de Bajas Emisiones en Glasgow, Edimburgo, Aberdeen y Dundee ha impulsado ciclos de sustitución más rápidos, especialmente para los automóviles diésel sujetos a multas diarias [3]"Orientación sobre la aplicación de las Zonas de Bajas Emisiones,", Transport Scotland, transport.gov.scot. Los mayores ingresos en Edimburgo y Aberdeen respaldan la demanda de SUV premium y la mayor adopción de Vehículos Eléctricos de Batería (BEV), principalmente debido a las necesidades de tracción en condiciones de nieve.
Irlanda del Norte, aunque actualmente con una participación de mercado menor, muestra el mayor impulso de crecimiento, con una CAGR del 12,61% hasta 2031. Los concesionarios de la región aprovechan el diferencial libra esterlina-euro para importar vehículos de la Gran Bretaña continental y venderlos a través de la frontera irlandesa abierta, donde tienen un precio más competitivo que en el mercado doméstico. La infraestructura portuaria de la región simplifica la logística de estas transacciones transfronterizas, y los menores impuestos de matriculación de vehículos atraen a compradores de la República de Irlanda.
Gales, como el mercado más pequeño, se espera que experimente un cambio hacia modelos de gasolina, híbridos y BEV conformes con la introducción de la Zona de Aire Limpio de Cardiff. Los patrones de conducción rurales y la limitada infraestructura de carga rápida han mantenido una preferencia por los vehículos de gasolina, pero las subvenciones gubernamentales para la instalación de cargadores tienen como objetivo abordar la brecha de infraestructura con el tiempo.
Panorama regulatorio
La regulación en el mercado de coches usados del Reino Unido está determinada por la supervisión de la financiación al consumidor, la política de impuestos de circulación y el endurecimiento del cumplimiento medioambiental, lo que afecta a la elegibilidad de los vehículos y al costo total de propiedad. En financiación de automóviles, la Financial Conduct Authority (FCA) anunció un esquema final de compensación en financiación de automóviles el 30 de marzo de 2026, reforzando los requisitos de conducta y documentación entre concesionarios, corredores y prestamistas involucrados en la financiación de coches usados.
En cuanto a costos operativos y política vinculada a emisiones, las tarifas estándar del Vehicle Excise Duty (VED) para coches registrados después de abril de 2017 aumentaron a partir del 1 de abril de 2026, mientras que el tratamiento fiscal para vehículos de cero emisiones sigue evolucionando (incluyendo cambios en umbrales y recargos referenciados por el sector). Por separado, la orientación sobre responsabilidad ampliada del productor para la infraestructura de vehículos al final de su vida útil fue actualizada a finales de 2025 por DEFRA, aumentando el enfoque en el cumplimiento en toda la red de instalaciones de tratamiento autorizadas (ATF) e influyendo en las decisiones de remercadeo para existencias más antiguas y de mayores emisiones.
Análisis de la cadena de valor
El suministro de vehículos usados en el Reino Unido comienza con las matriculaciones de coches nuevos, luego pasa por las devoluciones de flotas (arrendamiento, alquiler y corporativas), los canales de parte de pago de los concesionarios y las cesiones privadas. Posteriormente, se remercadea a través de subastas, grupos de concesionarios y plataformas en línea. La consolidación sigue reconfigurando la cadena, y Constellation Automotive, que posee activos que abarcan BCA, webuyanycar, cinch y Marshall Motors, ha estado profundizando su presencia en venta al por menor y remercadeo. Esto incluye una participación divulgada del 19,15% en Vertu Motors a mayo de 2026, lo que apunta a vínculos más estrechos entre la disposición al por mayor y la distribución al por menor.
La creación de valor en las etapas posteriores se centra en la inspección, el reacondicionamiento y la financiación, y el diagnóstico y los informes de estado de la batería se vuelven más centrales a medida que los vehículos electrificados envejecen hacia el mercado secundario. La responsabilidad sobre los vehículos al final de su vida útil también repercute en la cadena al aumentar la atención sobre la infraestructura de despolución y reciclaje conforme, lo que determina las decisiones residuales para vehículos más antiguos y favorece los canales organizados que pueden gestionar el cumplimiento, la logística y el manejo de datos a escala.
Panorama Competitivo
En el mercado de automóviles usados del Reino Unido, los principales operadores organizados controlan una porción significativa del volumen nacional. Auto Trader aprovecha su vasta escala de audiencia para crear una ventaja de datos propia, mejorando la calidad de los clientes potenciales y los conocimientos sobre precios. Además, las continuas recompras de acciones de la empresa reflejan la confianza de la dirección en su sostenida dominancia del mercado.
Constellation Automotive está impulsando una mayor integración vertical. Su adquisición de Aston Barclay, un importante operador de subastas entre empresas (B2B), está bajo escrutinio regulatorio debido a preocupaciones sobre posibles aumentos de precios al por mayor. En respuesta, Stellantis y Cox Automotive han lanzado Spoticar Trade,
una subasta digital paneuropea diseñada para aumentar el volumen de operaciones y ampliar los volúmenes anuales con el tiempo.
Los grupos de concesionarios están reforzando sus posiciones con tecnología avanzada. El motor de precios en tiempo real de Vertu ha impulsado un aumento en el volumen minorista. Mientras tanto, Arnold Clark introdujo las tiendas experienciales "Luxe", con el objetivo de obtener márgenes premium. Los modelos de suscripción de empresas como Onto y Wagonex están reformando la demanda, convirtiendo la propiedad de vehículos en tarifas de uso mensuales, acelerando la rotación de vehículos y mejorando los valores residuales.
Los recintos de venta independientes, que a menudo carecen de presencia digital o financiación propia, están creando sus propios nichos. Se centran en importaciones especializadas, canales de exportación o segmentos de efectivo asequibles para mantenerse competitivos. Dado la consolidación en curso, el aumento de los costes de cumplimiento regulatorio y el cambio en las preferencias de los clientes hacia transacciones transparentes respaldadas por garantía, los operadores más grandes están preparados para obtener mayores ganancias de participación en el futuro.
Líderes de la Industria de Automóviles Usados del Reino Unido
Constellation Automotive Group Ltd
Arnold Clark Automobiles Ltd
Cazoo Group Ltd
Car Giant Ltd
Auto Trader Group plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad clave es la continua expansión de las vías de mercado organizadas y basadas en la confianza que combinan diagnóstico, garantía y financiación para vehículos usados más nuevos y electrificados. Este cambio es visible en el impulso de los BEV usados, donde SMMT destacó una actividad récord de coches eléctricos usados en el primer trimestre de 2026, incluyendo un crecimiento de transacciones del 32,0%, lo que aumenta la demanda de informes estandarizados sobre el estado de la batería, capacidad de reacondicionamiento y programas de apoyo al valor residual en grupos de concesionarios y mercados digitales.
Los cambios en la política fiscal y de acceso también crean espacio para que los concesionarios y las plataformas posicionen de manera más efectiva las existencias conformes y diferencien sus propuestas en torno al costo total de propiedad. A partir del 1 de abril de 2026, cambios de política como el umbral más alto del Expensive Car Supplement para vehículos de cero emisiones (que pasa de 40.000 GBP a 50.000 GBP) se cruzan con el avance hacia inventarios de vehículos eléctricos casi nuevos y premium, respaldando servicios de valor añadido como financiación personalizada, entrega a domicilio y programas de captación de vehículos usados en parte de pago. Al mismo tiempo, la escasez de suministro está impulsando la competencia hacia la adquisición de vehículos de parte de pago, favoreciendo a los actores con motores de adquisición más sólidos, mayor alcance de remercadeo y herramientas de fijación de precios basadas en datos.
Desarrollos recientes del sector
- Julio de 2026: Los accionistas aprobaron todas las resoluciones de la Junta General Anual (incluyendo un dividendo final de 7,8p y la reelección del consejo) en la Junta General Anual de 2026. Las aprobaciones refuerzan la continuidad de la gobernanza y respaldan el retorno de capital a los accionistas, contribuyendo a la confianza de los inversores en medio de vientos en contra del mercado.
- Julio de 2026: Lanzamiento del plan de participación accionaria para empleados Save As You Earn (SAYE) 2026. El plan SAYE amplía la propiedad de los empleados y alinea los incentivos con el rendimiento de la plataforma, lo que podría impulsar la inversión en desarrollo de productos y la retención en un mercado competitivo.
- Junio de 2026: Aumento de la participación en Vertu Motors al 19,15% (compra de acciones por aproximadamente 20 millones de libras; divulgado el 29 de mayo de 2026). El aumento de la participación fortalece el potencial de integración con una red de concesionarios importante, señalando presión de consolidación en el mercado minorista de coches usados del Reino Unido.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado cubre el valor generado por las transacciones de vehículos usados en el Reino Unido, incluyendo la venta al por menor por parte de concesionarios y en línea, junto con otras vías de reventa organizadas. El mercado se mide en USD para mantener la coherencia entre los años.
Exclusiones del alcance: Se excluyen las ventas de vehículos nuevos, los servicios postventa (reparaciones, piezas, seguros y comisiones de financiación) y las transferencias informales entre particulares que no se registran en los datos de transacciones reportados.
Descripción general de la segmentación
- Por Tipo de Vendedor
- Organizado
- No Organizado
- Por Antigüedad del Vehículo
- 0 - 2 Años
- 3 - 5 Años
- 6 - 8 Años
- Más de 8 Años
- Por Tipo de Combustible
- Gasolina
- Diésel
- Híbrido
- Eléctrico de Batería
- Híbrido Enchufable
- Otros Combustibles Alternativos (GNC/GLP)
- Por Tipo de Carrocería
- Hatchback
- Sedán
- Vehículo Utilitario Deportivo (SUV)
- Vehículo Multiuso (MPV)
- Por Canal de Ventas
- En Línea
- Fuera de Línea - Concesionarios Franquiciados
- Fuera de Línea - Concesionarios Independientes
- Entre Particulares
- Por Tipo de Propiedad
- Primer Propietario
- Segundo Propietario
- Tercer Propietario o Más
- Por Banda de Precio
- Menos de USD 7.000
- USD 7.001 - USD 15.000
- USD 15.000 - USD 30.000
- Más de 30.000
- Por Región
- Inglaterra
- Escocia
- Gales
- Irlanda del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza por establecer los aspectos básicos correctamente, específicamente cuántos coches usados se transan en el Reino Unido, qué combinación está cambiando y cuál es la dirección de los precios. Utilizamos conjuntos de datos públicos y publicaciones oficiales como la Driver and Vehicle Licensing Agency (existencias de vehículos y matriculaciones), la Society of Motor Manufacturers and Traders (series de transacciones de usados), la Office for National Statistics (gasto de los hogares e inflación) y publicaciones del Bank of England (tasas y condiciones de crédito). También revisamos páginas de política gubernamental que influyen en la oferta y la demanda, incluyendo normas vinculadas a emisiones y medidas locales de aire limpio, ya que estas pueden modificar la combinación de edad y combustible observada en la reventa.
Además, revisamos los informes de las empresas, presentaciones a inversores, sitios web de asociaciones y cobertura de prensa confiable para hacer seguimiento de los cambios de canal hacia los listados en línea, los patrones de inventario de los concesionarios y los cambios en los plazos de entrega. Cuando es necesario, los analistas recurren a suscripciones de pago que respaldan los datos financieros de las empresas y el monitoreo de noticias, realizan verificaciones de patentes relacionadas con la tecnología de venta al por menor de vehículos y utilizan vistas de comercio a nivel de envío para los flujos transfronterizos. Las fuentes aquí enumeradas son ilustrativas, y utilizamos referencias adicionales para recopilar datos, validar cifras y aclarar supuestos.
Entrevistas primarias y encuestas
Las entrevistas y encuestas a expertos con profesionales de concesionarios, subastas, financiamiento, mercados en línea, flotas y remarketing de vehículos en todo el Reino Unido ayudan a aclarar las tendencias de transacciones secundarias, la combinación de antigüedad y combustible, las participaciones por canal, el movimiento de precios minoristas y el tratamiento de las ventas privadas. Las preguntas de seguimiento abordan los supuestos reportados o las señales de previsión que no se alinean con los datos de mercado observados en el Reino Unido.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 20% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 25% | Gerentes: 50% |
Dimensionamiento del mercado y previsión
El dimensionamiento se construye utilizando una combinación de enfoques descendente y ascendente, comenzando con una reconstrucción del grupo de demanda que vincula las transacciones de vehículos usados con señales de mercado observables. La construcción descendente utiliza indicadores como el total de transacciones de usados, la división entre coches de pasajeros y vehículos comerciales ligeros, los valores medios de transacción (por edad y combustible cuando es posible), el ajuste del crédito al consumidor y la asequibilidad ajustada por inflación, que luego se convierten en una serie anual de valor de mercado. Debido a que las series reportadas pueden mostrar rupturas durante shocks de suministro, también realizamos seguimiento de la proporción de existencias casi nuevas, el cambio entre diésel, gasolina y vehículos electrificados, y la participación de los canales minoristas como huellas que explican los cambios en precio y volumen.
Esos totales luego se contrastan mediante aproximaciones ascendentes selectivas, incluyendo bandas de precios muestreadas multiplicadas por volúmenes estimados, verificaciones de canales de concesionarios y subastas, y comprobaciones de coherencia de ingresos informadas por divulgaciones financieras públicas de las partes relevantes de la cadena de valor. Si una perspectiva ascendente carece de cobertura para minoristas independientes más pequeños o ciertas antigüedades de vehículos, aplicamos factores de expansión anclados a los mejores totales de transacciones disponibles, y luego volvemos a probar el resultado utilizando la retroalimentación de las entrevistas.
La previsión utiliza análisis de escenarios respaldado por una regresión multivariante simple, ya que el mercado responde a un pequeño conjunto de factores visibles en lugar de una única tendencia. Los insumos clave incluyen las tasas de interés y la disponibilidad de crédito, los efectos del suministro de coches nuevos que alimentan las existencias futuras de usados, la confianza del consumidor, la dirección de los precios del combustible y el ritmo esperado de crecimiento de la participación de vehículos electrificados, que se someten a pruebas de estrés utilizando retroalimentación primaria antes de la aprobación final de la previsión.
Validación de datos y ciclo de actualización
La validación ocurre en capas para que ningún dato débil por sí solo determine el resultado. Comparamos los resultados del modelo con señales independientes, como totales de transacciones publicados, cambios en el parque de vehículos por edad y la dirección de las tendencias de precios a partir de informes de mercado ampliamente observados, y luego revisamos los valores atípicos en busca de eventos explicables como escasez de suministro o cambios de política. Cuando persiste una discrepancia, activamos seguimientos con los encuestados para confirmar si el problema está en la fijación de precios, la captura de volumen o la cobertura de canales.
Antes de su publicación, el modelo completo pasa por múltiples revisiones de analistas, incluyendo verificaciones del momento de conversión de divisas y la continuidad de un año a otro para que la serie se mantenga coherente. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales modifican el comportamiento del mercado, seguidas de una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
Tamaño del mercado de coches usados del Reino Unido de Mordor Intelligence comparado con otras estimaciones publicadas
Es normal ver diferentes valores de mercado para coches usados, ya que los publicadores no siempre cuentan los mismos tipos de transacciones, años o bases de precios. Algunas cifras se apoyan más en precios de listado o en cobertura parcial de canales, y otras utilizan años base más antiguos que no reflejan los reajustes de precios recientes.
Algunas estimaciones externas también incorporan flujos de ingresos relacionados, como la financiación o los servicios adicionales, y pueden mezclar transferencias privadas informales en el total. En contraste, Mordor Intelligence limita el modelo al valor de las transacciones de vehículos usados capturado a través de actividad de reventa rastreable en el Reino Unido, y luego se actualiza con los datos más recientes disponibles a partir de enero de 2026 para evitar supuestos de precios obsoletos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 116,51 mil millones de USD (2026) | |
| Revista Especializada A | 104,80 mil millones de USD (2024) | Utiliza un año anterior y típicamente se basa en el conteo de transacciones con supuestos amplios de precio promedio, lo que puede pasar por alto el nivel de precios posterior a 2021 y el cambio más reciente en la combinación de combustibles. |
| Editorial del Sector B | 135,20 mil millones de USD (2026) | A menudo incluye capas de ingresos adyacentes en torno a la venta de usados (como servicios de concesionario y valor relacionado con la financiación) o aplica precios supuestos más altos, lo que eleva el valor por encima del valor de transacción puro. |
La tabla muestra que la mayor parte de la dispersión proviene de la selección del año y de lo que se incluye dentro de la línea de valor de transacción. Al mantener los datos vinculados a transacciones observables y una conversión consistente en USD, nuestra estimación sigue siendo más fácil de auditar y replicar cuando los clientes actualizan sus supuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de automóviles usados del Reino Unido?
El mercado está valorado en USD 116,51 mil millones en 2026 y se prevé que alcance USD 206,71 mil millones en 2031.
¿Qué segmento de antigüedad de vehículo está creciendo más rápido en la demanda de automóviles usados del Reino Unido?
Los automóviles casi nuevos de 0-2 años se expanden a una CAGR del 12,43%, impulsados por los vehículos de demostración salientes y las devoluciones de arrendamiento de ciclo corto.
¿Con qué rapidez están ganando participación las plataformas exclusivamente en línea?
Las transacciones completadas a través de canales exclusivamente en línea están aumentando a una CAGR del 14,48%, superando a todos los demás formatos de ventas.
¿Qué está impulsando el auge en la adopción de vehículos eléctricos de batería usados?
Las garantías de valor residual, los informes de estado de batería respaldados por garantía y una infraestructura de carga más amplia están impulsando la demanda de BEV a una CAGR del 19,23%.
¿Qué región del Reino Unido muestra el mayor crecimiento del mercado de automóviles usados?
Irlanda del Norte lidera con una CAGR proyectada del 12,61% hasta 2031, respaldada por las ventajas del comercio transfronterizo.
Última actualización de la página el:



