
Tamaño y Participación del Mercado de Envases Plásticos en Japón
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 5.41 Millones de toneladas |
| Volumen del Mercado (2026) | 5.65 Millones de toneladas |
| Volumen del Mercado (2031) | 7.03 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 4.47 % |
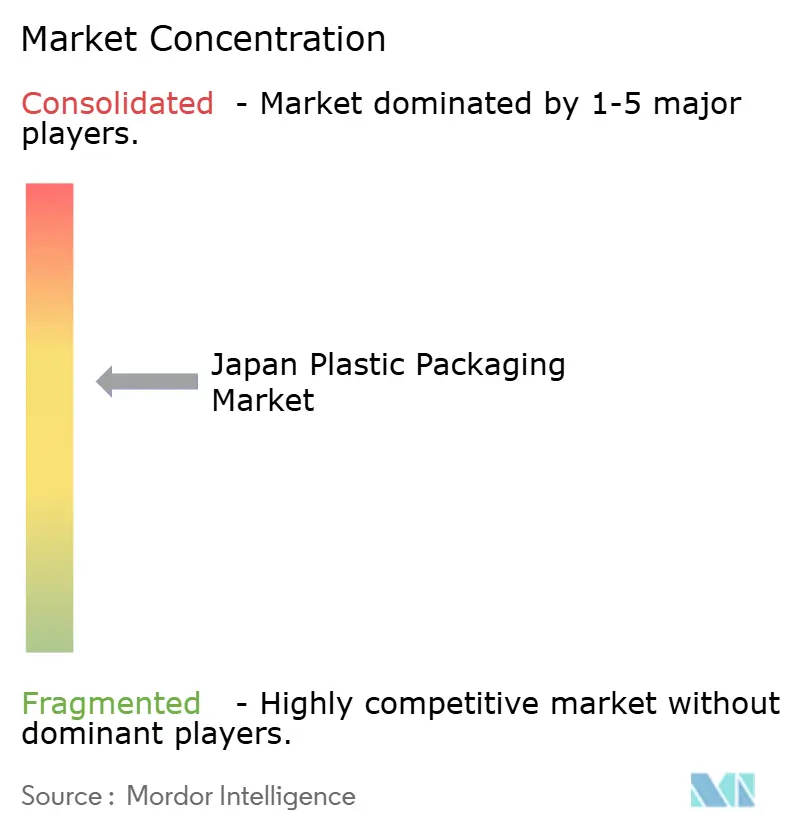
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Envases Plásticos en Japón por Mordor Intelligence
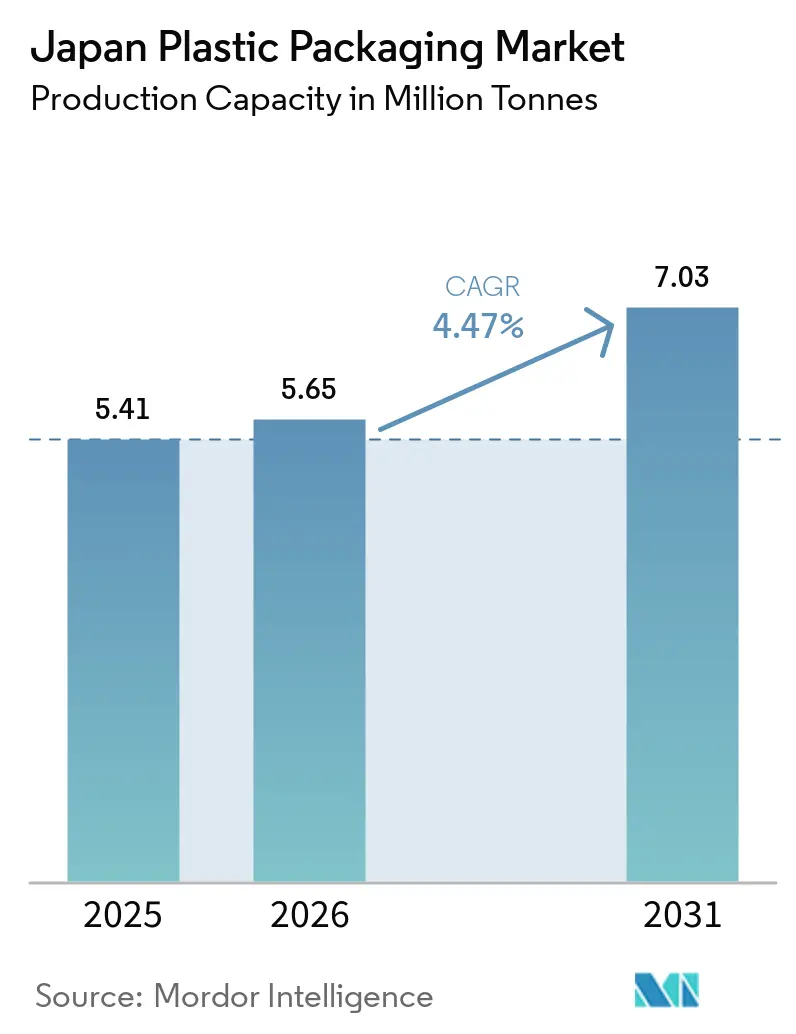
El tamaño del mercado de envases plásticos en Japón fue valorado en 5,41 millones de toneladas en 2025 y se estima que crecerá desde 5,65 millones de toneladas en 2026 hasta alcanzar 7,03 millones de toneladas en 2031, a una CAGR del 4,47% durante el período de pronóstico (2026-2031). La demanda persistente de los centros de cumplimiento del comercio electrónico, el creciente consumo farmacéutico entre los ciudadanos de mayor edad y los compromisos de los propietarios de marcas con los objetivos de economía circular sustentan esta trayectoria de crecimiento.[1] Los convertidores de película flexible se benefician del auge de la alimentación en línea y el comercio minorista especializado, mientras que los proveedores de resina se benefician de los programas de botellas ligeras que estabilizan los volúmenes de PET a pesar de los objetivos de reducción de material. Los subsidios nacionales para proyectos piloto de reciclaje químico amplían las opciones de materia prima, aunque las amplias tarifas de Responsabilidad Extendida del Productor (REP) intensifican el control de costos en toda la cadena de valor. Los mercados laborales ajustados aceleran la automatización, impulsando a los pequeños convertidores hacia fusiones con grupos integrados que pueden financiar la robótica y los sistemas de calidad basados en datos.
Conclusiones Clave del Informe
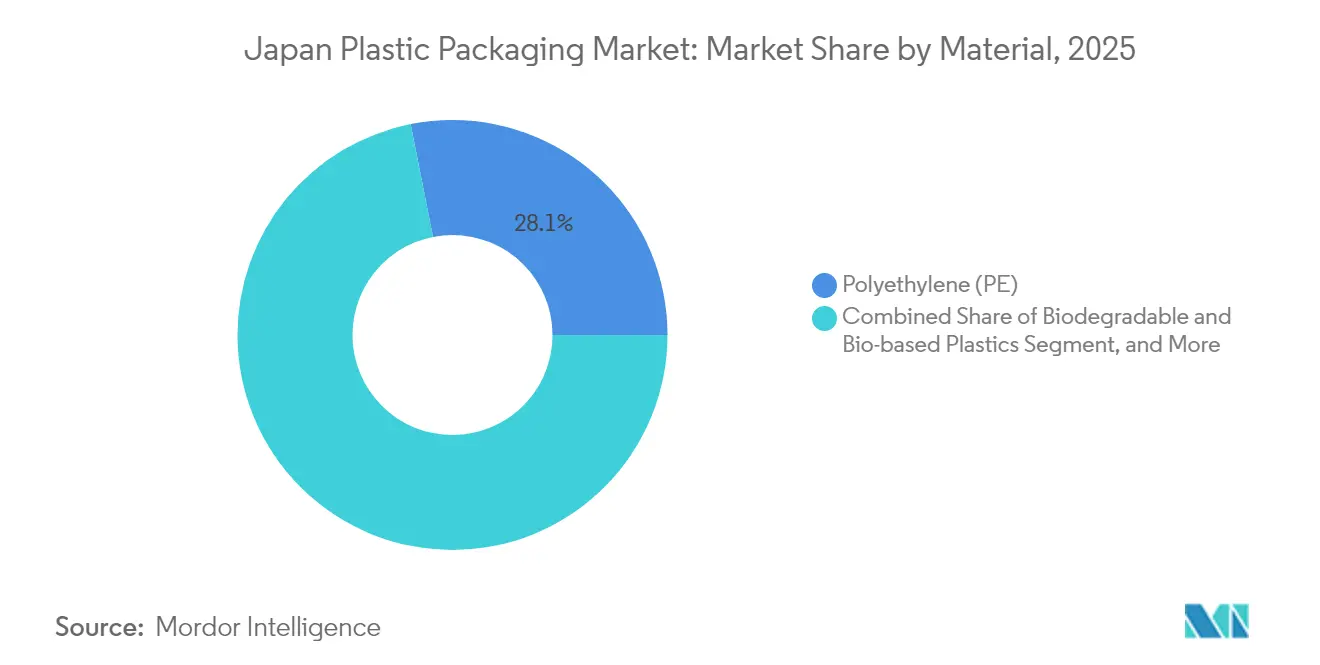
- Por material, el polietileno representó el 28,12% de la participación del mercado de envases plásticos en Japón en 2025; los plásticos de base biológica, aunque por debajo del 5% del tonelaje actual, registran la CAGR más rápida del 4,93% hasta 2031.
- Por tipo, el segmento flexible representó el 53,85% del tamaño del mercado de envases plásticos en Japón en 2025 y lidera el crecimiento previsto con una CAGR del 5,84% hasta 2031.
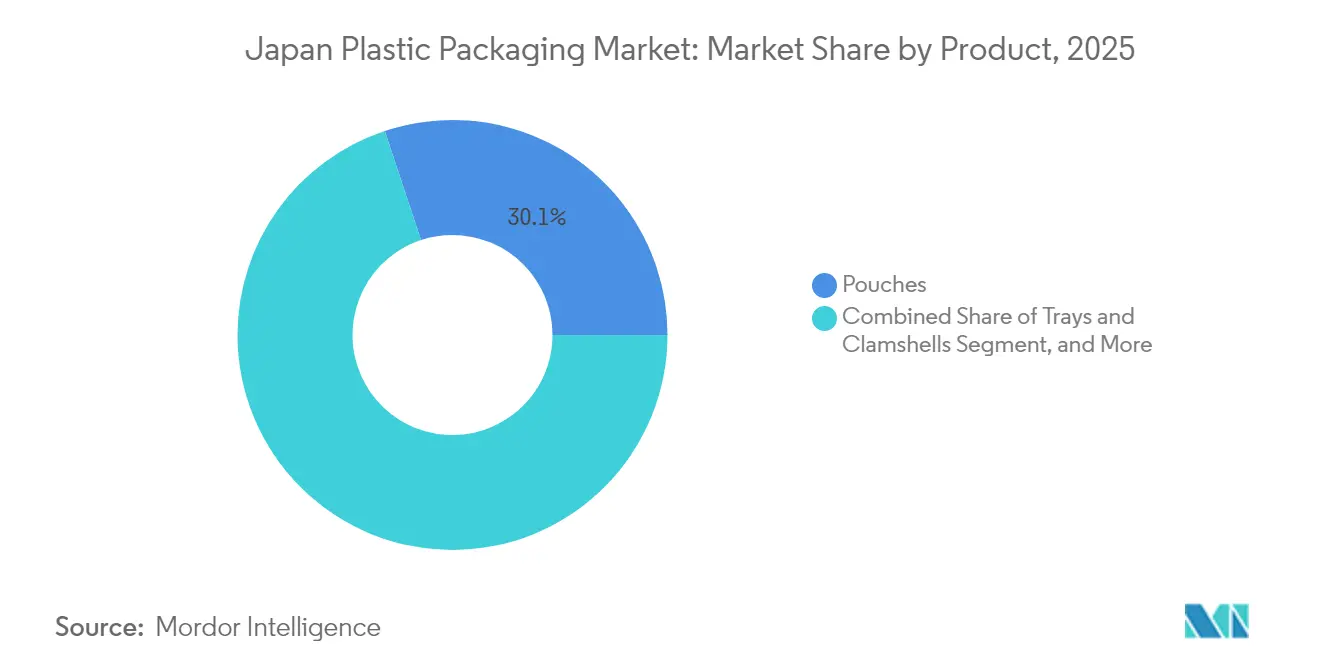
- Por producto, las bolsas lideraron con el 30,10% del tamaño del mercado de envases plásticos en Japón en 2025 y crecen más rápido con una CAGR del 5,21% hasta 2031.
- Por usuario final, las aplicaciones alimentarias captaron el 29,10% de la participación del mercado de envases plásticos en Japón en 2025; el cuidado personal registra la CAGR más alta del 6,18% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del comercio electrónico que impulsa la demanda de envases flexibles de alta barrera | +0.8% | A nivel nacional, más fuerte en el corredor Tokio-Osaka | Mediano plazo (2-4 años) |
| Envejecimiento de la población que incrementa la demanda de formatos de blíster y bolsa para farmacéuticos | +0.6% | A nivel nacional, mayor en prefecturas rurales | Largo plazo (≥ 4 años) |
| Reducción de peso de botellas PET para bebidas que disminuye costos e impulsa volúmenes | +0.4% | A nivel nacional, centros de PET en Kansai y Kanto | Corto plazo (≤ 2 años) |
| Auge de los alimentos de conveniencia que aumenta el uso de bolsas retort | +0.5% | Grandes áreas urbanas | Mediano plazo (2-4 años) |
| Subsidios gubernamentales para plantas piloto de reciclaje químico | +0.3% | Complejos de Chiba, Mizushima y Osaka | Largo plazo (≥ 4 años) |
| Difusión de películas de material único recubiertas con plasma para los objetivos de reciclabilidad de 2030 | +0.2% | Centros de I+D a nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Comercio Electrónico que Impulsa la Demanda de Envases Flexibles de Alta Barrera
Los volúmenes de paquetes gestionados por Japan Post y los mensajeros privados continúan batiendo récords, lo que lleva a los minoristas en línea a especificar envases que soporten la distribución en múltiples etapas sin exceso de embalaje. Los productores de película de envases plásticos responden con estructuras multicapa que combinan EVOH y mLLDPE, las cuales ofrecen un rendimiento de barrera al oxígeno con un calibre reducido, lo que permite reducir las emisiones logísticas y el costo de flete por unidad.[2] El resultado son ganancias de volumen sostenidas para los convertidores especializados en laminación e impresión digital, consolidando el canal de comercio electrónico como el único nodo de nueva demanda más grande del mercado de envases plásticos de Japón.
Envejecimiento de la Población que Incrementa la Demanda de Formatos de Blíster y Bolsa para Farmacéuticos
Los ciudadanos de 65 años o más representan ahora más del 29% de la población de Japón, lo que eleva los volúmenes de prescripciones y el uso de suplementos de venta libre. Los envasadores farmacéuticos reportan un crecimiento de volumen de dos dígitos para blísteres de empuje con señales táctiles y bolsas de fácil apertura que ayudan a los adultos mayores con fuerza de agarre reducida. Las reformas regulatorias que fomentan la atención domiciliaria intensifican la necesidad de envases de cumplimiento de dosis unitaria, una tendencia que inyecta una demanda resiliente en el mercado de envases plásticos en Japón.
Reducción de Peso de Botellas PET para Bebidas que Disminuye Costos e Impulsa Volúmenes
Los líderes nacionales de bebidas han reducido el peso promedio de las botellas en aproximadamente un 20% desde 2020, manteniendo al mismo tiempo la estabilidad en los estantes. Los ahorros de material crean margen para promociones de precios que defienden la participación de mercado frente a las latas de aluminio y el vidrio. Los convertidores se benefician porque las ventas unitarias aumentan incluso cuando la resina por botella disminuye, manteniendo el consumo agregado de PET aproximadamente estable. El mercado de envases plásticos en Japón, por lo tanto, disfruta de un aislamiento de volumen a pesar de los objetivos de sostenibilidad que enfatizan la reducción de material.
Auge de los Alimentos de Conveniencia que Aumenta el Uso de Bolsas Retort
Los consumidores urbanos con agendas ocupadas favorecen cada vez más las comidas listas para calentar y comer de las tiendas de conveniencia. Las bolsas retort extienden la vida útil hasta 18 meses sin refrigeración, liberando a los minoristas de las limitaciones de espacio en la cadena de frío. Los productores adoptan construcciones de polipropileno puro que soportan la esterilización a 121 °C y al mismo tiempo califican para las corrientes de reciclaje de material único. La demanda de bolsas retort asegura una tasa de crecimiento superior a la del mercado para las bolsas, reforzando el liderazgo de los envases flexibles dentro del mercado de envases plásticos en Japón.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Tarifas más estrictas de Responsabilidad Extendida del Productor sobre los plásticos de un solo uso | -0.7% | Todos los municipios, más alto en los distritos de Tokio | Corto plazo (≤ 2 años) |
| Cambio del consumidor hacia alternativas de papel y vidrio | -0.4% | Comercio minorista premium en las principales ciudades | Mediano plazo (2-4 años) |
| Compromisos corporativos de cero plástico por parte de los principales grupos de bienes de consumo de rápida rotación | -0.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Volatilidad en los precios de la nafta que perturba la economía de costos de la resina | -0.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Tarifas Más Estrictas de Responsabilidad Extendida del Productor sobre los Plásticos de Un Solo Uso
La ley de Responsabilidad Extendida del Productor de Japón ahora exige que los propietarios de marcas financien la recolección y el reciclaje, elevando los gastos de cumplimiento hasta en un 60% para las categorías de un solo uso. A medida que llegan las facturas, los fabricantes de alimentos trabajan para rediseñar los envases que reduzcan el peso en gramos o se orienten hacia contenedores reutilizables. La carga a corto plazo recorta los márgenes de beneficio y modera la expansión del volumen en el mercado de envases plásticos en Japón.
Cambio del Consumidor hacia Alternativas de Papel y Vidrio
La percepción supera a la ciencia cuando los compradores del centro de la ciudad equiparan lo no plástico con lo más ecológico. Varias marcas premium de té y confitería han cambiado a bolsas de papel revestidas con recubrimientos de bioresina, aceptando una vida útil más corta a cambio de ganancias de marketing. Si bien el plástico sigue siendo indispensable para las necesidades de alta barrera, el cambio desvía la demanda de los grados de película básica y obliga a los convertidores a actualizar sus carteras de productos dentro del mercado de envases plásticos en Japón.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material:
El PE Mantiene su Escala Mientras los Grados de Base Biológica se AceleranEl polietileno representó una participación del 28,12% del tamaño del mercado de envases plásticos en Japón en 2025, impulsado por su versatilidad en películas para alimentación y revestimientos industriales. Las ventajas de costo y la infraestructura de procesamiento madura sostienen su dominio, aunque los compromisos de descarbonización impulsan a los propietarios de marcas a probar el bio-PE de reemplazo directo fabricado a partir de etanol de caña de azúcar. Los plásticos de base biológica, aunque por debajo del 5% del tonelaje actual, registran la CAGR más rápida del 4,93% y atraen subsidios que reducen las brechas de precio con los grados de origen fósil.
Los grupos de I+D aprovechan las nanofibras de celulosa de los residuos forestales para desarrollar resinas que igualan la rigidez del HDPE y al mismo tiempo ofrecen biodegradabilidad en vertederos. Los principales fabricantes de resina apuntan a 20.000 toneladas de producción derivada del bioetanol para 2027, posicionando a Japón para cumplir el objetivo nacional de 2 millones de toneladas de bioplástico para 2030. Estas iniciativas introducen nuevas materias primas en el mercado de envases plásticos en Japón, diversificando el suministro de materiales y mitigando la volatilidad derivada del crudo.

Por Tipo:
Los Formatos Flexibles Dominan el Volumen y la InnovaciónLos envases flexibles captaron el 53,85% de la participación del mercado de envases plásticos en Japón en 2025 y lideran el crecimiento previsto con una CAGR del 5,84%. Las películas eficientes en material minimizan las emisiones de flete y el espacio de almacenamiento, aspectos críticos para la densidad de paquetes del comercio electrónico. Los avances en la laminación sin solventes y las prensas digitales acortan los cambios de diseño, permitiendo a los convertidores atender a las unidades de mantenimiento de existencias de edición limitada sin costosos inventarios. Las categorías rígidas como los frascos y las cubetas continúan en los productos básicos de temperatura ambiente, aunque su crecimiento queda por detrás de sus pares flexibles dado su mayor consumo de resina.
Las películas de separación de capas patentadas permiten el desprendimiento postconsumidor que alimenta las corrientes de polímero único, erosionando las desventajas de reciclabilidad históricamente vinculadas a las bolsas multicapa. A medida que los objetivos nacionales de reciclaje se endurecen, el cambio refuerza la participación del segmento flexible en el mercado de envases plásticos en Japón al mismo tiempo que contiene los impactos del ciclo de vida.
Por Producto:
Las Bolsas Superan en Conveniencia y SostenibilidadLas bolsas representaron el 30,10% del tamaño del mercado de envases plásticos en Japón en 2025 y crecieron más rápido con una CAGR del 5,21%. Los formatos de pie y con boquilla desplazan a las botellas rígidas en salsas y detergentes, ofreciendo un peso de envase un 70% más ligero y un 80% menos de emisiones de CO₂ por camión. Para los adultos mayores, las muescas de fácil apertura y las aberturas amplias facilitan la preparación de comidas, vinculando los cambios demográficos a la adopción de bolsas.
Los propietarios de marcas despliegan bolsas retort de polipropileno puro que soportan la esterilización a alta temperatura y fluyen sin problemas hacia las instalaciones de recuperación de materiales. Las etiquetas inteligentes integradas en bolsas farmacéuticas de alto valor monitorean la humedad, convirtiendo el envase en un nodo activo de control de calidad. Estos atributos consolidan a las bolsas como el principal motor de innovación dentro del mercado de envases plásticos en Japón.
Por Industria de Usuario Final:
La Alimentación Domina, el Cuidado Personal CreceLas aplicaciones alimentarias representaron el 29,10% de la participación del mercado de envases plásticos en Japón en 2025, ancladas por estrictos códigos de higiene y un vibrante ecosistema de tiendas de conveniencia. Las porciones controladas atienden a los hogares cada vez más pequeños, sosteniendo la demanda de películas multicapa con barreras de gas que preservan el sabor sin refrigeración.
El cuidado personal registra la CAGR más alta del 6,18% hasta 2031, ya que los grupos de cosméticos lanzan bolsas de recarga y envases de bomba sin aire que prometen una reducción del 50% de plástico por uso. Los frascos de PET de alta transparencia con contenido reciclado refuerzan el posicionamiento premium al mismo tiempo que cumplen los criterios de etiquetado ecológico. Estas ganancias reposicionan al cuidado personal de un nicho a un motor de crecimiento en el mercado de envases plásticos en Japón.
Análisis Geográfico
La fabricación de envases plásticos se concentra a lo largo del corredor Tokio-Osaka, donde se genera el 70% del PIB, lo que permite a los convertidores acceder a los centros petroquímicos integrados en Chiba y Mizushima para obtener materia prima de resina. Las eficientes arterias de carga del Shinkansen y las autopistas garantizan la entrega en un día al 85% de los puntos de venta minorista, reduciendo los requisitos de almacenamiento y permitiendo a los propietarios de marcas gestionar inventarios ajustados.
Kansai alberga a los principales grupos de bebidas y productos químicos que colaboran en el reciclaje de PET de circuito cerrado, con la unidad de despolimerización a escala de planta de Osaka con el objetivo de procesar 60.000 toneladas anuales para 2027. El gobierno de Kyushu ofrece hasta 300 millones de JPY en subvenciones de inversión (2,0 millones de USD) para iniciativas de envases sostenibles, atrayendo a procesadores de alimentos deshidratados que exportan al Sudeste Asiático.
Los estándares nacionales uniformes de contacto con alimentos simplifican la producción en múltiples sitios, aunque los calendarios de tarifas de Responsabilidad Extendida del Productor varían localmente, lo que obliga a los propietarios de marcas a rastrear las ordenanzas municipales. La logística de materias primas entrantes depende de las terminales petroquímicas costeras, lo que crea exposición a las interrupciones por tifones, que las empresas mitigan mediante estrategias de doble abastecimiento. Estas dinámicas geográficas configuran colectivamente la resiliencia del suministro en el mercado de envases plásticos en Japón.
Panorama regulatorio
El marco regulatorio de Japón para el envasado plástico se sustenta en la Ley de Promoción de la Circulación de Recursos para Plásticos (promulgada en junio de 2021, en vigor desde abril de 2022), que exige el diseño para el reciclaje, la recolección separada y la ejecución del reciclaje en municipios y empresas. Una segunda capa de cumplimiento se endureció en 2025-2026: la "Lista Positiva" de contacto con alimentos de la Agencia de Asuntos del Consumidor para resinas sintéticas utilizadas en aparatos, contenedores y envases entró en plena vigencia en junio de 2025, aumentando el control de formulación y las necesidades de documentación para conversores e importadores que abastecen al sector de alimentos y bebidas.
En 2026, las normas y los criterios de programa aclararon aún más las vías de cumplimiento. Los criterios de certificación de METI para botellas de bebidas, contenedores de productos de limpieza y envases de cosméticos entraron en vigor el 24 de enero de 2026, vinculando el ecodiseño y la señalización de contenido reciclado a los mecanismos de adquisición y apoyo. Para los envases alimentarios, la norma JIS Z 1500:2026 revisada (emitida el 5 de abril de 2026) introdujo requisitos más estrictos de pruebas de migración para materiales de alta barrera, como las películas compuestas de papel de aluminio y el PET recubierto de silicio, elevando la importancia de las pruebas de terceros calificados y la trazabilidad para estructuras flexibles de alto rendimiento.
Análisis de la cadena de valor
La cadena de valor va desde los proveedores petroquímicos y de resinas especiales (PET, PE, PP y grados emergentes de base biológica) a través de la extrusión de películas y láminas, la laminación/recubrimiento, la impresión, la conversión, y luego el llenado y distribución por parte de los propietarios de marcas a través de redes de venta minorista y comercio electrónico concentradas en el corredor Tokio-Osaka. La presión regulatoria y de los clientes está desplazando los requisitos previos desde la optimización de resina virgen hacia la integración de materia prima reciclada y definiciones de materiales listas para el cumplimiento normativo. Con la plena vigencia en junio de 2025 de la Lista Positiva de contacto con alimentos de Japón, los proveedores de resinas y aditivos y los conversores de envases se están alineando en torno a formulaciones aprobadas para aplicaciones alimentarias.
Aguas abajo, la recolección y el reciclaje están cada vez más conectados con el diseño de productos y las obligaciones de los propietarios de marcas en virtud de la Ley de Circulación de Recursos Plásticos. El marco permite que las empresas presenten planes voluntarios de recolección y reciclaje para su aprobación ministerial, lo que habilita esquemas estructurados de recuperación y reciclaje fuera de las vías estándar de la Ley de Gestión de Residuos. Las acciones corporativas reflejan este impulso hacia insumos certificados y circulares: DNP comenzó a fabricar envases estériles certificados ISCC PLUS en su planta de Izumizaki en marzo de 2026, mientras que JFE Engineering y Daiichi Sankyo Healthcare informaron la generación de gas de síntesis a partir de blísteres de medicamentos usados en junio de 2026, lo que indica una integración más profunda entre los flujos de residuos de envases sanitarios y los procesos de reciclaje industrial.
Panorama Competitivo
Los cinco principales proveedores representan colectivamente aproximadamente el 42% del volumen, lo que da lugar a un ámbito moderadamente concentrado donde la escala coexiste con la especialización en nichos. Los grandes grupos como TOPPAN, Toyo Seikan, Amcor Japan y Toppan Printing aprovechan las líneas integradas de extrusión, recubrimiento y conversión para ofrecer soluciones integrales. Las empresas de nivel medio se especializan en nichos de cosméticos, sobres de muestreo o etiquetas de alta contracción.
La adquisición de la división TFP de Sonoco por parte de TOPPAN por 1.800 millones de USD en abril de 2025 catapultó a la empresa entre los tres principales actores mundiales de envases flexibles y amplió la capacidad de película de alta barrera.[3] Los fabricantes de resina se asocian con recicladores en consorcios de bucle químico, asegurando la materia prima y cumpliendo los objetivos de emisiones de Alcance 3. Las prioridades estratégicas convergen en la automatización, con la robótica reduciendo la plantilla hasta en un 30% en las nuevas líneas de bolsas al mismo tiempo que mejora la trazabilidad.
Las batallas de propiedad intelectual se intensifican en torno a los aditivos captadores de oxígeno y los recubrimientos de plasma que permiten estructuras de material único. Las empresas codesarrollan protocolos voluntarios de huella de carbono para anticiparse a los mandatos regulatorios, convirtiendo el cumplimiento de la sostenibilidad en una ventaja competitiva dentro del mercado de envases plásticos en Japón.
Líderes de la Industria de Envases Plásticos en Japón
-
Toyo Seikan Group Holdings, Ltd.
-
Takemoto Yohki Co. Ltd.
-
Takigawa Corporation
-
Amcor Group
-
Toppan Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Envases Plásticos de Japón Empresas cubiertas en este informe
- Amcor plc
- Toyo Seikan Group Holdings, Ltd.
- Toppan Inc.
- Takigawa Corporation Japan G.K.
- Sealed Air Corporation
- Sonoco Products Company
- Takemoto Yohki Co., Ltd.
- Hosokawa Yoko Co., Ltd.
- Kodama Plastics Co., Ltd.
- Fujimori Kogyo Co., Ltd.
- Nihon Yamamura Glass Co., Ltd.
- Sumitomo Bakelite Co., Ltd.
- Mitsubishi Chemical Group Corporation
- Ube Packaging Materials Co., Ltd.
- Dai Nippon Printing Co., Ltd. (DNP)
- Rengo Co., Ltd. (Plastic Unit)
- Shibusawa Package Co., Ltd.
- Kureha Corporation
- Plastikon Japan Inc.
Oportunidades de mercado y perspectivas futuras
Se está formando un espacio en blanco a corto plazo en torno a estructuras de alta barrera listas para el cumplimiento normativo que también satisfagan expectativas más estrictas de reciclabilidad y seguridad química, particularmente para envases de alimentos y de atención sanitaria, donde los requisitos de rendimiento siguen siendo exigentes. La revisión del 5 de abril de 2026 de la norma JIS Z 1500:2026 eleva el estándar para las pruebas de migración en materiales de alta barrera, lo que se traduce en demanda de sistemas de materiales y documentación de proveedores que reducen el riesgo en las pruebas y agilizan las aprobaciones para los conversores que atienden a clientes de alimentos, bebidas y farmacéutica.
Los programas de inversión y colaboración también están expandiendo el espacio abordable para los plásticos circulares tanto en formatos flexibles como rígidos. Los criterios de certificación relacionados con envases de METI, vigentes desde el 24 de enero de 2026, respaldan la adopción de diseños alineados con los objetivos de contenido reciclado y circulación de recursos, mientras que las ampliaciones y pilotos del sector privado mejoran la disponibilidad local de sustratos especializados. La decisión de FP Corporation de abril de 2026 de invertir 58.000 millones de yenes japoneses en una nueva planta y centro de distribución en la ciudad de Bando, prefectura de Ibaraki, para producir láminas de polipropileno biaxialmente orientado (OPP) de alta rigidez, apunta a una capacidad para estructuras orientadas de material único y ligero utilizadas en envases. En el ámbito de los materiales, la colocación de la primera piedra de Zeon en febrero de 2026 para una nueva planta de polímeros de ciclo-olefina en la ciudad de Shunan, prefectura de Yamaguchi, amplía la capacidad nacional para envases de alto rendimiento y aplicaciones relacionadas con la atención sanitaria que dependen de la claridad y el rendimiento de barrera.
Desarrollos recientes de la industria en Mercado de Envases Plásticos de Japón
- Junio de 2026: Toyo Seikan Group Holdings anunció un acuerdo de socio de apoyo vinculado a la J.League All-Star DAZN Cup e inició una demostración en el MUFG Stadium para compostar envases de alimentos de papel utilizando plástico biodegradable (PLA). El programa proporciona un banco de pruebas real para las vías de fin de vida y la logística de recolección que pueden alimentar futuros diseños de envases bajo los requisitos de circulación de recursos de Japón.
- Abril de 2026: El Ministerio de Medio Ambiente aprobó un plan de proyecto de reciclaje conforme al artículo 48 de la Ley de Promoción de la Circulación de Recursos para Plásticos (Ley de Circulación de Recursos Plásticos). Este mecanismo de aprobación respalda los esquemas de recolección y reciclaje liderados por empresas, ayudando a los propietarios de marcas y a los actores del sector de envases a operacionalizar modelos de circuito cerrado con un tratamiento regulatorio más claro.
- Abril de 2025: TOPPAN concluyó su adquisición del negocio TFP de Sonoco por 1.800 millones de dólares estadounidenses, ampliando su presencia global en películas de alta barrera y fortaleciendo su escala en envasado flexible. El acuerdo amplió el acceso a tecnologías de película de alto rendimiento y a la capacidad de suministro que alimentan los segmentos de envases flexibles y bolsas de rápido crecimiento de Japón.
Mercado de Envases Plásticos de Japón Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los envases plásticos utilizados en Japón para empacar, proteger, almacenar y transportar productos, en los formatos de envase comunes utilizados por productores y propietarios de marcas. El dimensionamiento se construye en términos de volumen, por lo que el enfoque se centra en la demanda física de envases plásticos.
Exclusiones del alcance: No contabilizamos materiales de envase no plásticos como papel, metal y vidrio, y también evitamos la doble contabilización de componentes de envase entre las definiciones de formato.
Descripción General de la Segmentación
- Por Material
- Tereftalato de Polietileno (PET)
- Polietileno (PE)
- Polietileno de Alta Densidad (HDPE)
- Polietileno de Baja Densidad y Lineal de Baja Densidad
- Polietileno Lineal de Baja Densidad (LLDPE)
- Polipropileno (PP)
- Plásticos de Base Biológica
- Otros Materiales
- Por Tipo
- Plástico Rígido
- Plástico Flexible
- Por Producto
- Botellas y Frascos
- Latas
- Bolsas
- Bandejas y Envases con Bisagra
- Tapas y Cierres
- Otros Productos
- Por Industria de Usuario Final
- Alimentación
- Bebidas
- Salud y Farmacéuticos
- Comercio Minorista y Comercio Electrónico
- Manufactura Industrial
- Cuidado Personal y Hogar
- Otras Industrias de Usuario Final
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base de la demanda de envases en Japón, la combinación de plásticos y las reglas que determinan las elecciones de materiales a lo largo del tiempo. Consultamos fuentes públicas como el METI y otras publicaciones del gobierno de Japón, estadísticas de aduanas y comercio, actualizaciones de asociaciones del sector como la Federación de la Industria del Plástico de Japón, y revistas revisadas por pares que cubren polímeros, reciclaje y rendimiento de envases. Estos insumos nos ayudaron a mapear los impulsores de la demanda vinculados a las necesidades de envases de alimentos y bebidas, el uso en el sector sanitario y farmacéutico, y el ritmo de los envíos de comercio electrónico, que pueden alterar el equilibrio entre los formatos rígidos y flexibles.
Junto con las fuentes oficiales, también revisamos informes anuales de empresas, presentaciones para inversores, informes de sostenibilidad y comunicados de prensa para comprender los movimientos de capacidad, las tendencias de sustitución de resinas y la actividad de rediseño de envases. En algunos casos, se utilizaron suscripciones de pago únicamente para obtener información financiera de empresas, datos de patentes y señales comerciales a nivel de envíos, con el fin de verificar la dirección y el momento, y luego las hipótesis se volvieron a contrastar mediante entrevistas. Las fuentes documentales aquí enumeradas son meramente ilustrativas, y se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos durante el estudio.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar la cantidad de envases plásticos que se utilizan realmente en Japón entre los principales usuarios finales, como los sectores de alimentos, bebidas, sanidad y distribución minorista. Hablamos con una combinación de convertidores de envases, especialistas en resinas y materiales, gerentes de envases de marca o producto, y participantes del canal, de modo que las hipótesis documentales sobre volúmenes, combinación de formatos y sustitución pudieran corregirse cuando fuera necesario. Dado que se trata de un mercado exclusivo de Japón, las preguntas de las entrevistas se estructuraron en torno a las señales de demanda interna, los impactos regulatorios y el calendario de adopción realista para el contenido reciclado y de base biológica.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directivos de nivel C: 13% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 19% | Gerentes: 59% |
Dimensionamiento del Mercado y Pronóstico
La construcción central utiliza un enfoque de arriba hacia abajo, en el que la demanda de envases se reconstruye a partir de la actividad de los usuarios finales en Japón y la intensidad del envasado, y luego se traduce en volumen de envases plásticos aplicando las participaciones de formato y material. Para mantener los totales dentro de parámetros realistas, el resultado se corrobora con aproximaciones selectivas de abajo hacia arriba, como verificaciones de capacidad de convertidores muestreados, lógica típica de kg por envase para formatos de alto volumen y retroalimentación del canal sobre tasas de producción, y luego se utiliza para ajustar cualquier sobreestimación.
Los insumos clave que dieron forma al modelo incluyeron: la división entre formatos rígidos y flexibles, la adopción de estructuras monomaterial, la penetración de contenido reciclado en aplicaciones convencionales, las tasas de reducción de peso en botellas y envases, y los cambios en el consumo de alimentos envasados y productos farmacéuticos que influyen en los recuentos de envases. Cuando faltaban datos para un tipo de producto de nicho, cubrimos las brechas utilizando participaciones aproximadas de formatos comparables, seguido de una verificación por parte de expertos para confirmar la dirección y los valores máximos.
Para el pronóstico, se utilizó un análisis de escenarios para reflejar diferentes velocidades de cambio impulsado por la regulación y la adopción por parte de los clientes, y luego la trayectoria final se alineó con la opinión más común de los expertos sobre el calendario. Las hipótesis se mantuvieron estables y trazables para que un cliente pueda seguir cómo un cambio en la intensidad del envasado o en la adopción de contenido reciclado modificaría la perspectiva final de volumen.
Ciclo de Validación y Actualización de Datos
Los resultados fueron validados mediante varias verificaciones antes de la aprobación final, incluidas verificaciones de varianza frente a patrones históricos de consumo, verificaciones cruzadas con señales de comercio y producción, y una revisión de si el uso implícito de envases per cápita parece plausible para Japón. Cuando aparecieron grandes desviaciones a nivel de producto o formato, volvimos a verificar la lógica de conversión, revisamos las hipótesis de entrada y luego volvimos a contactar a algunos entrevistados seleccionados para confirmar qué había cambiado en el mercado.
Cada informe se actualiza anualmente, y las revisiones intermedias se activan cuando se producen eventos materiales como grandes adiciones de capacidad, cambios de política que afectan a los plásticos, o cambios bruscos en la disponibilidad de resinas. Antes de la entrega, los datos y el análisis narrativo reciben una revisión analítica actualizada para que los clientes obtengan la visión coherente más reciente en todo el modelo y los análisis escritos.
Tamaño del Mercado de Envases Plásticos de Japón de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los envases plásticos de Japón pueden parecer bastante diferentes, incluso cuando la etiqueta del tema suena idéntica. En nuestra experiencia, las principales razones son la unidad de medida utilizada, el límite entre los envases plásticos y el sector de envases en general, y si la estimación está vinculada a señales de demanda física o se construye principalmente a partir de hipótesis de valor.
Al rastrear el volumen en toneladas y mantener el límite estrictamente en los formatos de envases plásticos, Mordor Intelligence sitúa la estimación sobre una base vinculada a la demanda, mientras que algunas fuentes mezclan totales de envases basados en valor o aplican amplias participaciones de material que no reflejan los cambios a nivel de formato en Japón.
Comparación de referencia
| Fuente | Tamaño del Mercado | Deficiencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,41 millones de USD (2025) | |
| Market Analytics Publisher A | 3,80 mil millones de USD (2023) | Reportado en valor en USD con un año base anterior, lo que puede comprimir el tamaño si los precios, el traslado de resinas y la combinación de formatos no se actualizan de manera consistente, y también puede aplicar un límite de producto diferente entre materiales. |
| Industry Report Publisher B | 74,37 mil millones de USD (2024) | Representa el mercado total de envases de Japón en términos de valor, por lo que el plástico es solo una participación dentro de un alcance más amplio que incluye materiales no plásticos y múltiples capas de envase, lo que infla el total comparable para los envases exclusivamente plásticos. |
La dispersión en la tabla se explica principalmente por las elecciones de alcance y unidad, no por un desacuerdo único sobre el crecimiento. Cuando el mercado se limita únicamente a los envases plásticos y se modela con impulsores de volumen claros, el tamaño se vuelve más fácil de conciliar con la actividad de los usuarios finales y las señales prácticas de consumo de envases.
Preguntas Clave Respondidas en el Informe
¿Cuál es el volumen actual del mercado de envases plásticos en Japón?
El mercado totaliza 5,65 millones de toneladas en 2026.
¿A qué velocidad crecerá el sector hasta 2031?
El pronóstico prevé una CAGR del 4,47%, llevando los volúmenes a 7,03 millones de toneladas.
¿Qué tipo de envase se expande más rápidamente?
Los formatos flexibles lideran con una CAGR del 5,84% debido a la demanda del comercio electrónico y los alimentos de conveniencia.
¿Por qué las bolsas están ganando popularidad entre los propietarios de marcas?
Reducen el peso del envase en un 70%, disminuyen las emisiones logísticas y ahora ofrecen reciclabilidad de material único.
¿Cómo influyen las tarifas de Responsabilidad Extendida del Productor en la elección del material?
Las tarifas más altas sobre los plásticos de un solo uso impulsan a las empresas a reducir el calibre de las películas o a cambiar a formatos reutilizables y reciclables.