
Tamaño y Participación del Mercado de Envases Plásticos de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
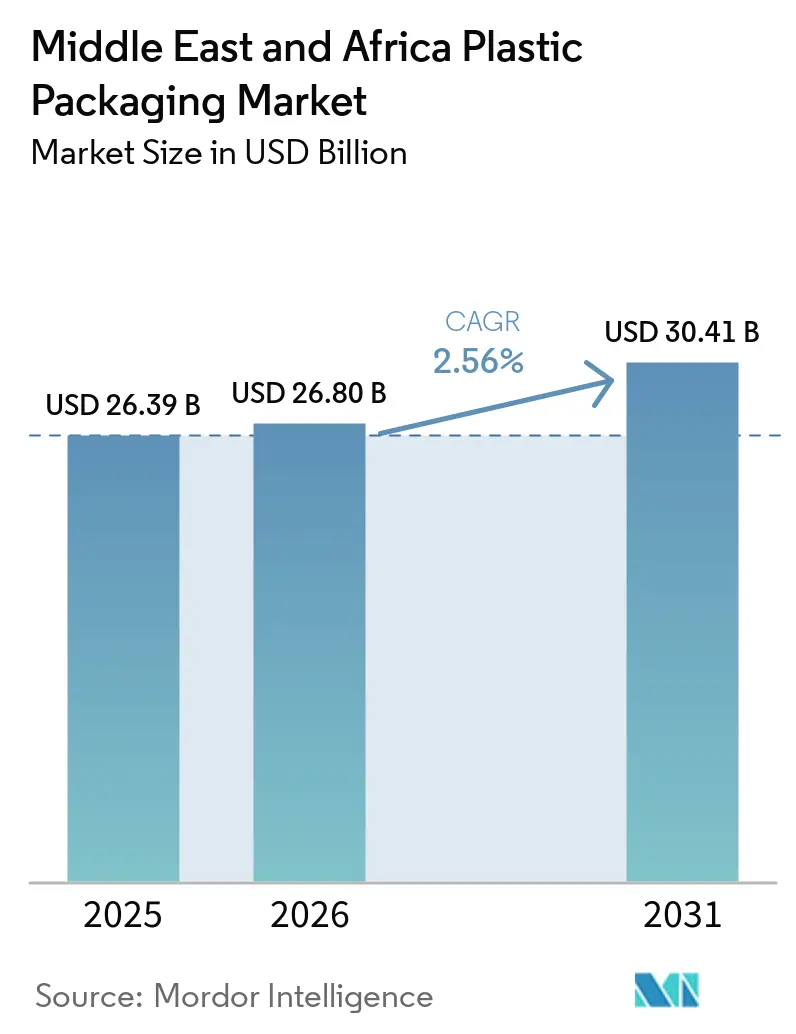
| Tamaño del mercado en el año base (2025) | 26.39 Mil millones de dólares |
| Tamaño del Mercado (2026) | 26.80 Mil millones de dólares |
| Tamaño del Mercado (2031) | 30.41 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.56 % |
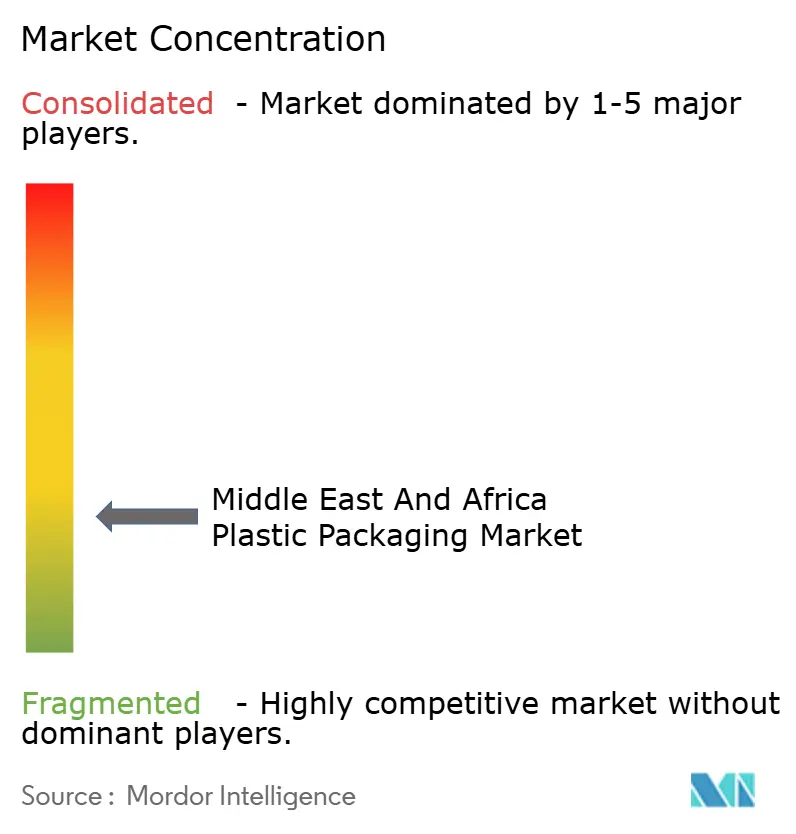
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Envases Plásticos de Oriente Medio y África por Mordor Intelligence
Se proyecta que el tamaño del mercado de envases plásticos de Oriente Medio y África se expanda desde USD 26,39 mil millones en 2025 y USD 26,80 mil millones en 2026 hasta USD 30,41 mil millones en 2031, registrando una CAGR del 2,56% entre 2026 y 2031. La demanda se orienta hacia formatos ligeros para el comercio electrónico, los fondos soberanos de riqueza financian centros de reciclaje a gran escala y los reguladores del Golfo eliminan gradualmente los artículos de un solo uso, remodelando cada eslabón de la cadena de suministro. Las bebidas de llenado en caliente, los cosméticos premium y las líneas especializadas de atención médica prefieren el tereftalato de polietileno (PET) debido a sus superiores propiedades de barrera, mientras que el polietileno mantiene el liderazgo en volumen gracias a sus ventajas de precio y la familiaridad de los convertidores. Los films flexibles, las bolsas y los formatos de envoltura continua ganan terreno a expensas de las botellas y frascos rígidos, ya que los propietarios de marcas buscan ahorros en fletes y menor intensidad de carbono. La coextrusión multicapa y la impresión digital permiten a los convertidores diferenciarse en el punto de venta sin aumentar el uso de materiales, y las regulaciones de seguridad alimentaria en Arabia Saudita y los Emiratos Árabes Unidos impulsan la adopción de films de alta barrera.
Conclusiones Clave del Informe
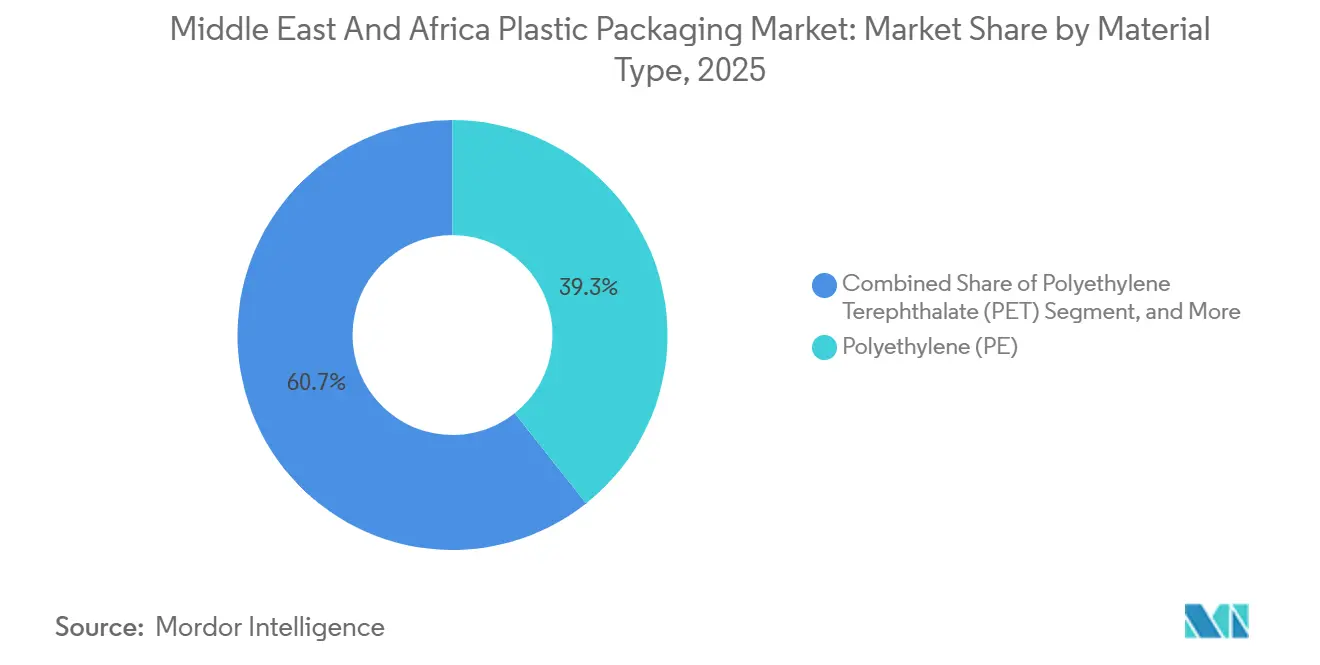
- Por material, el polietileno capturó el 39,32% de la participación del mercado de envases plásticos de Oriente Medio y África en 2025, mientras que el PET está previsto que crezca a una CAGR del 3,56% hasta 2031.
- Por tipo de envase, los formatos flexibles representaron el 55,62% del mercado de envases plásticos de Oriente Medio y África y se prevé que se expandan a una CAGR del 3,87% hasta 2031.
- Por forma de producto, las bolsas y sobres representaron el 31,32% de la demanda en 2025, mientras que los films y envolturas están preparados para crecer a la tasa más rápida, con una CAGR del 4,22% hasta 2031.
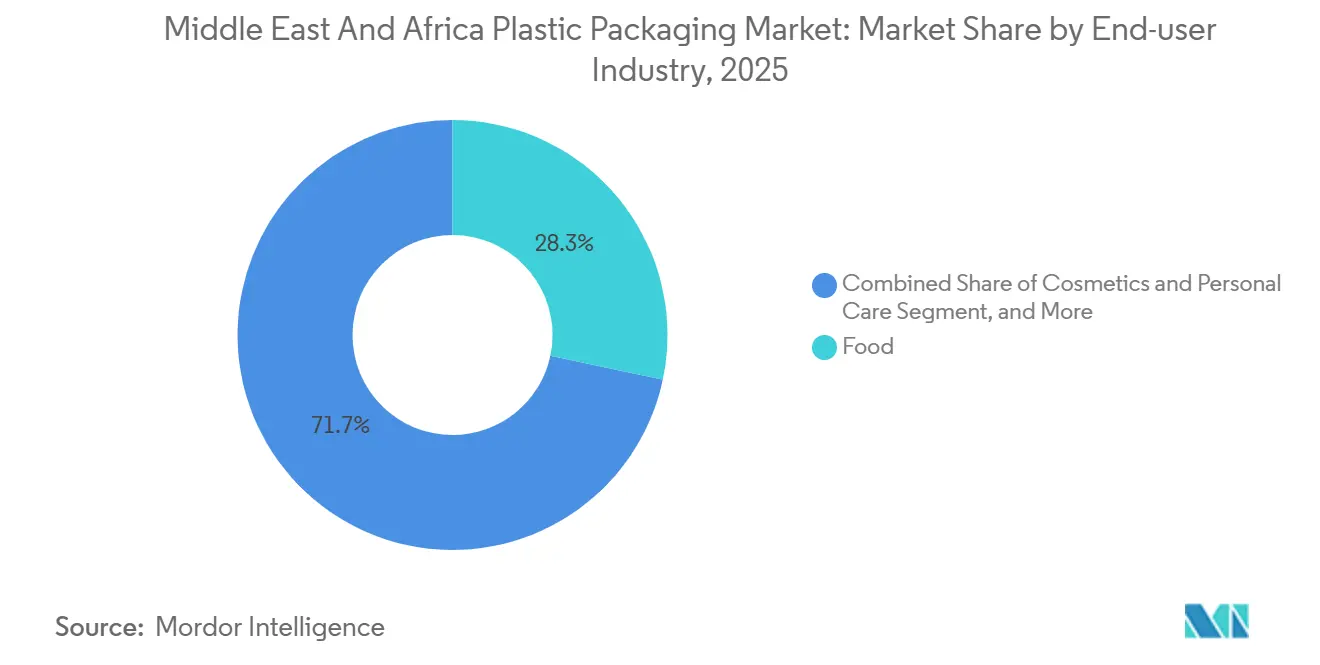
- Por industria de usuario final, los alimentos retuvieron el 28,32% del mercado de envases plásticos de Oriente Medio y África en 2025, aunque se proyecta que los cosméticos y el cuidado personal se aceleren a una CAGR del 4,32% hasta 2031.
- Por proceso de fabricación, la extrusión representó el 28,14% de la actividad en 2025 y se espera que aumente a una CAGR del 3,67% hasta 2031.
- Por geografía, Oriente Medio concentró el 68,32% de las ventas de 2025 y se prevé que África registre una CAGR del 3,45% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Plásticos Oxo-Degradables | +0.3% | Estados del Consejo de Cooperación del Golfo, Sudáfrica | Mediano plazo (2-4 años) |
| Aumento Sostenido de la Demanda de Alimentos Procesados | +0.6% | Arabia Saudita, Emiratos Árabes Unidos, Egipto, Nigeria, Sudáfrica | Largo plazo (≥ 4 años) |
| Crecimiento Acelerado del Envasado para Cumplimiento de Pedidos de Comercio Electrónico | +0.7% | Emiratos Árabes Unidos, Arabia Saudita, Egipto, Nigeria, Kenia | Corto plazo (≤ 2 años) |
| Expansión de la Infraestructura Sanitaria Regional | +0.4% | Arabia Saudita, Emiratos Árabes Unidos, Egipto, Nigeria | Mediano plazo (2-4 años) |
| Respaldo de Fondos Soberanos de Riqueza para la Capacidad de Reciclaje | +0.5% | Arabia Saudita, Emiratos Árabes Unidos, Catar, Kuwait | Largo plazo (≥ 4 años) |
| Adopción de Films de Alta Barrera para Bebidas de Llenado en Caliente | +0.4% | Arabia Saudita, Emiratos Árabes Unidos, Egipto, Sudáfrica | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento Sostenido de la Demanda de Alimentos Procesados
La migración urbana, el aumento de los hogares con doble ingreso y las preocupaciones de seguridad alimentaria impulsadas por el clima elevan la demanda de líneas de comestibles herméticamente selladas y en porciones controladas en toda la región. Las cadenas de supermercados desplazan el espacio en estantes desde productos básicos a granel hacia carnes, lácteos y aperitivos preenvasados, impulsando la demanda de films de barrera multicapa que prolongan la vida útil a temperaturas ambiente de 40 °C.[1] Arabia Saudita ya se aproxima a los parámetros de consumo de alimentos envasados de Europa Occidental, mientras que la penetración en Nigeria se sitúa por debajo del 15%, lo que indica un margen significativo para nueva capacidad. Los convertidores responden con sobres de atmósfera modificada y bandejas de envasado al vacío que reducen el deterioro y disminuyen los residuos en tienda. A medida que las redes de distribución alcanzan las ciudades de segundo nivel, las bolsas de pequeño formato permiten a los minoristas equilibrar la asequibilidad con la higiene, reforzando la adopción de soluciones plásticas flexibles dentro del mercado de envases plásticos de Oriente Medio y África.
Crecimiento Acelerado del Envasado para Cumplimiento de Pedidos de Comercio Electrónico
El comercio minorista en línea se expandió un 30% en 2024 y continúa superando a otros canales, impulsado por consumidores menores de 35 años que dominan la fuerza laboral del Golfo. Las rutas de suministro frágiles que implican carreteras en mal estado o múltiples traspasos aumentan el riesgo de roturas, lo que lleva a los operadores logísticos a sobredimensionar las capas de amortiguación. Las envolturas continuas ligeras, las almohadas de aire y los films extensibles protegen los pedidos sin elevar excesivamente los costos de flete, profundizando la penetración de los plásticos en la distribución de última milla. Se espera que el comercio electrónico nigeriano por sí solo añada USD 5,71 mil millones en ventas entre 2023 y 2028, lo que se traduce en millones de paquetes adicionales que demandan films protectores y sobres de burbujas. Las plataformas de comercio rápido en Dubái y Riad introducen un flujo paralelo para envíos con control de temperatura, impulsando la adopción de revestimientos de poliestireno expandido y paneles de vacío. Estas dinámicas sustentan colectivamente un crecimiento de volumen superior al promedio para el mercado de envases plásticos de Oriente Medio y África.
Respaldo de Fondos Soberanos de Riqueza para la Capacidad de Reciclaje
El Fondo de Inversión Pública de Arabia Saudita creó la Compañía Saudita de Inversión en Reciclaje para desviar el 82% de los residuos de los vertederos para 2035, asignando SAR 37 mil millones a nuevas plantas y sistemas de recolección. Los financiadores del desarrollo refuerzan la tendencia; la Corporación Financiera Internacional proporcionó USD 37 millones al Grupo Mohinani para plantas de reprocesamiento de PET en Ghana y Nigeria, demostrando que los activos de economía circular cumplen con las tasas de rentabilidad comerciales.[2] Los propietarios de marcas pagan primas de precio por el contenido reciclado para cumplir con compromisos voluntarios y cumplir con las cuotas emergentes, mejorando la economía de los proyectos. A medida que la capacidad de clasificación y lavado escala, los pellets reciclados mecánicamente se reincorporan a botellas, films y flejes, cerrando gradualmente los ciclos de materiales dentro del mercado de envases plásticos de Oriente Medio y África.
Expansión de la Infraestructura Sanitaria Regional
Las reformas de la Visión 2030 tienen como objetivo 3,2 camas hospitalarias por cada 1.000 residentes en Arabia Saudita para 2030, lo que desencadena la construcción de clínicas y centros especializados que utilizan blisters estériles, paños quirúrgicos y bolsas de diagnóstico. Los Emiratos Árabes Unidos actualizan las instalaciones de oncología que necesitan films de polietileno y polipropileno estables a la radiación gamma validados bajo la norma ISO 11607. Borouge comercializó en 2024 un polietileno de baja densidad de grado médico que resiste la irradiación sin decoloración, ofreciendo sustitutos locales para las resinas importadas. El impulso de Nigeria hacia la fabricación local de medicamentos añade líneas de llenado que dependen de viales de PET de alta claridad y telas de blister laminadas con papel de aluminio. El auge sanitario, por tanto, canaliza una demanda constante y sensible a las especificaciones hacia el mercado de envases plásticos de Oriente Medio y África.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones Medioambientales sobre el Reciclaje y la Eliminación Segura | -0.4% | Presión global, aguda en los estados del Golfo y Sudáfrica | Mediano plazo (2-4 años) |
| Altos Costos de Materias Primas e Infraestructura de Reciclaje Limitada | -0.5% | África Subsahariana, Egipto, estados del Golfo más pequeños | Corto plazo (≤ 2 años) |
| Prohibiciones Emergentes de Plásticos de Un Solo Uso en el Golfo | -0.6% | Emiratos Árabes Unidos, Arabia Saudita, Catar, Baréin | Corto plazo (≤ 2 años) |
| Volatilidad Cambiaria que Afecta las Importaciones de Resinas Poliméricas | -0.3% | Egipto, Nigeria, Kenia, Ghana | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Prohibiciones Emergentes de Plásticos de Un Solo Uso en el Golfo
Los Emiratos Árabes Unidos aplican el Decreto-Ley Federal 36 de 2024, que prohíbe las bolsas de un solo uso, los cubiertos y las pajillas a partir de enero de 2026, con multas progresivas hasta 2028. Arabia Saudita señala una intención similar en el marco de su Iniciativa Verde, aunque los plazos siguen siendo variables, lo que genera incertidumbre de inversión para los convertidores. El suministro de resinas compostables es incipiente y tiene un precio un 40% superior al del polietileno convencional, lo que eleva las barreras de costos para las empresas más pequeñas. La posibilidad de amortización de activos en líneas de extrusión e inyección configuradas para productos de un solo uso amenaza los márgenes. No obstante, las prohibiciones catalizan la reconversión de carteras hacia formatos reutilizables o certificados como reciclables, lo que lleva a los convertidores a reevaluar sus carteras de envases de un solo uso al tiempo que incorporan estándares de especificación más elevados en todo el mercado de envases plásticos de Oriente Medio y África.
Altos Costos de Materias Primas e Infraestructura de Reciclaje Limitada
La depreciación de la moneda magnifica las oscilaciones de los precios de las materias primas; la caída de la libra egipcia en 2024 elevó los costos del polietileno importado en casi un 30% en términos locales, comprimiendo la rentabilidad de los convertidores. Los convertidores del África Subsahariana pagan una prima de hasta el 20% por las resinas en comparación con sus homólogos integrados del Golfo, lo que refleja menores volúmenes de pedidos y recargos por flete interior. La capacidad de PET reciclado de grado alimentario se sitúa por debajo del 5% de la demanda regional, lo que obliga a los propietarios de marcas a importar o reciclar el material en aplicaciones de menor valor. El déficit de suministro resultante limita la adopción de mandatos de contenido reciclado y aumenta el riesgo de cumplimiento. Los insumos volátiles fomentan las compras al día, socavando las economías de escala y limitando el apetito inversor dentro del mercado de envases plásticos de Oriente Medio y África.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
El PET Gana Terreno por los Mandatos de Barrera y ReciclabilidadEl polietileno ostenta una participación de mercado del 39,32% en el mercado de envases plásticos de Oriente Medio y África en 2025, impulsado por sus ventajas de costo y versatilidad en operaciones de moldeo por soplado de film, inyección y rotacional. El polietileno lineal de baja densidad domina los segmentos de film extensible y film termorretráctil que aseguran los palés que circulan por carreteras polvorientas, mientras que el polietileno de alta densidad lidera las botellas de detergente y lubricante, que requieren resistencia química. El polipropileno sigue siendo atractivo para cierres y sacos tejidos, especialmente a medida que las regulaciones de tapas unidas ganan terreno, aunque sus vías de reciclaje están por detrás de las del PET. Se prevé que el PET se expanda a una CAGR del 3,56%, superando al mercado general de envases plásticos de Oriente Medio y África. Indorama Ventures lanzó en 2024 una botella de PET ligera que reduce la masa de la preforma en un 15% manteniendo la resistencia a la carga superior, reduciendo así el uso de resinas y las emisiones de flete. Las líneas de bebidas de llenado en caliente prefieren el PET porque soporta la pasteurización a 85 °C sin deformarse, a diferencia del polietileno. Los esquemas de responsabilidad extendida del productor en Sudáfrica y Kenia imponen tarifas más elevadas a los formatos no reciclables, lo que lleva a los propietarios de marcas a migrar hacia el PET.
La resiliencia del polietileno se apoya en la materia prima local de los gigantes petroquímicos sauditas, que garantizan un suministro oportuno y ventajas de precio. El polipropileno se beneficia de la creciente demanda de tapas recierrables moldeadas por inyección para lácteos y café. El nicho del poliestireno abarca los contenedores de alimentos aislados y el amortiguamiento protector, aunque los reguladores examinan sus tendencias a la microfragmentación. Mientras tanto, los films de sellado de PET monomaterial entran en las bandejas de comidas preparadas para mejorar la reciclabilidad. A medida que se endurecen las cuotas de contenido reciclado, los convertidores sopesan la seguridad del suministro cautivo de polietileno frente a la preferencia del mercado final por la circularidad del PET. Esta interacción competitiva mantiene a ambos polímeros en el centro del mercado de envases plásticos de Oriente Medio y África, incluso cuando el PET captura el crecimiento incremental.


Por Tipo de Envase:
Los Formatos Flexibles Capturan la Demanda del Comercio Electrónico y el Control de PorcionesEl envasado flexible concentró el 55,62% de la participación en 2025 y se proyecta que registre una CAGR del 3,87%, lo que refleja su eficiencia en peso y su reducida huella de transporte. Las bolsas de pie reducen los volúmenes de vertedero y recortan las emisiones de transporte a la mitad en comparación con los frascos de vidrio, un atributo que las puntuaciones ecológicas de marketing de los minoristas aprovechan ampliamente. Huhtamaki racionalizó sus instalaciones en los Emiratos Árabes Unidos en 2024 para agrupar activos de coextrusión de cinco capas, señalando una carrera hacia mayor rendimiento y calibres más delgados.[3] Los contenedores rígidos mantienen su relevancia en salsas, untables y limpiadores del hogar, donde la dispensación controlada y la marca táctil influyen en las decisiones de compra. No obstante, la creciente demanda de envíos de mensajería de sobres de cosméticos, polvos nutracéuticos y kits de comidas amplifica la necesidad de envolturas continuas y films para sobres. El tamaño del mercado de envases plásticos de Oriente Medio y África para los formatos flexibles seguirá, por tanto, en una senda de expansión en relación con sus homólogos rígidos.
Las soluciones rígidas siguen dominando las bebidas, los yogures y las vitaminas, donde el impacto en el lineal y la evidencia de manipulación son críticos. El moldeo por soplado con estiramiento por inyección de botellas de PET garantiza claridad y resistencia al agrietamiento, especialmente importante para los zumos premium vendidos en el canal de venta al por menor de viajes del Golfo. Los bidones de polietileno de alta densidad moldeados por soplado aseguran agroquímicos y aceites de motor que requieren certificación de la ONU para mercancías peligrosas. Los diseños híbridos difuminan los límites; las fundas de cartón unidas a revestimientos delgados de polietileno ofrecen a los propietarios de marcas mayor rigidez e imprimibilidad sin comprometer la reciclabilidad. La estrategia dual permite a los convertidores proteger los márgenes mientras satisfacen las presiones opuestas del cumplimiento normativo y la conveniencia del consumidor.
Por Forma de Producto:
Los Films y Envolturas se Aceleran por las Presiones Logísticas y de SostenibilidadSe proyecta que las bolsas y los sobres concentrarán el 31,32% del mercado en 2025, orientados a condimentos, bebidas y dosis de champú dirigidas a consumidores de bajos ingresos. Sin embargo, las preocupaciones por la basura generada por los formatos pequeños impulsan mandatos de los minoristas en favor de películas mono-material reciclables, lo que limita el crecimiento. Las botellas y los frascos mantienen su dominio en las bebidas carbonatadas, dado que el aluminio y el vidrio siguen superando al plástico en criterios de barrera. Las bandejas y los envases sirven a las carnes refrigeradas y los platos preparados, aunque algunas líneas cambian a bolsas de vacío para reducir el peso del material hasta en un 70%. Se espera que las películas y los envolturas registren una CAGR del 4,22% hasta 2031, consolidándose como el formato de producto de mayor dinamismo. Las formulaciones de película estirable utilizan catalizadores de metaloceno para alcanzar calibres de 20 micrones sin desgarrarse, lo que permite la estabilidad de los palés con un uso mínimo de resina y apoya el crecimiento en el mercado de películas de envases plásticos de Oriente Medio y África. El envasado de flujo de alta transparencia envuelve productos de panadería, prolongando la frescura durante la distribución interestatal de Riad a Yeda.
Se proyecta que el tamaño del mercado de envases plásticos de Oriente Medio y África para películas y envolturas se ampliará a medida que la paletización automatizada gane terreno en los centros de distribución de Egipto y Sudáfrica. Los minoristas exigen capuchas retráctiles más delgadas compatibles con líneas de alta velocidad para evitar cuellos de botella. Por el contrario, las bolsas multicapa luchan por obtener margen regulatorio; la mayoría de los sistemas de gestión de residuos carecen de tecnología de clasificación para laminados metalizados. Los convertidores experimentan con películas de polietileno de alta barrera que prescinden del aluminio, pero los sacrificios en vida útil limitan su adopción en las referencias de exportación de larga distancia. Las botellas aprovechan los sistemas de depósito y devolución en Sudáfrica para mantener altas tasas de recuperación, demostrando ventajas de reciclabilidad frente a los sobres. En definitiva, las películas y los envolturas crecen más rápido porque aportan ganancias de eficiencia sin requerir cambios radicales en el comportamiento de uso del consumidor.
Por Industria de Usuario Final:
Los Cosméticos y el Cuidado Personal Lideran el Crecimiento por la PremiumizaciónLos alimentos retienen la mayor participación de ingresos con un 28,32% en 2025, abarcando aperitivos, lácteos y salsas de temperatura ambiente; sin embargo, el crecimiento se modera a medida que los mercados del Golfo maduran. El envasado de bebidas está migrando del vidrio al PET, impulsado por los beneficios de ligereza y la resistencia a los impactos, especialmente en las rutas de peregrinación con estrictos protocolos de seguridad. Se prevé que la demanda de cosméticos y cuidado personal crezca al 4,32% hasta 2031, impulsada por jóvenes consumidores adinerados del Golfo que asocian el envasado sofisticado con la eficacia del producto. Las bombas sin aire, los cierres metalizados y los films de superficie aterciopelada exigen primas de precio que las marcas trasladan a los compradores ávidos de estética curada. McKinsey proyecta que el sector de la belleza de Oriente Medio y Norte de África alcanzará más de USD 60 mil millones para 2030, con Arabia Saudita contribuyendo con casi USD 13,4 mil millones. Tal impulso inclina las carteras de los convertidores hacia compactos moldeados por inyección, botellas de PETG y etiquetas de bloqueo ultravioleta.
La adopción farmacéutica sigue la inversión hospitalaria; los blisters, las bolsas de solución intravenosa y las bolsas de barrera estéril dependen de salas blancas certificadas por ISO que muchos convertidores africanos están construyendo ahora con socios técnicos europeos. Los casos de uso industrial, incluidos los lubricantes y los fertilizantes, demandan tambores moldeados por soplado que deben soportar pruebas de caída de 1,2 metros, un segmento aislado de las prohibiciones de un solo uso. La agricultura absorbe sacos de polipropileno tejido para el grano, mientras que los importadores de electrónica despliegan films antiestáticos para placas de semiconductores en tránsito por la zona franca de Jebel Ali. La diversidad de usos finales mantiene el mercado de envases plásticos de Oriente Medio y África resiliente frente a los ciclos de cualquier sector vertical individual.
Por Proceso de Fabricación:
La Extrusión Domina por su Versatilidad y Eficiencia de CapitalLa extrusión generó el 28,14% de la actividad en 2025 y se prevé que crezca a una CAGR del 3,67%, respaldada por la demanda continua de películas de envases plásticos en aplicaciones de alimentos, bebidas y bienes de consumo. Una sola línea de película soplada puede alternar entre configuraciones de matriz para producir mangas termorretráctiles durante el día y capuchas retráctiles por la noche, maximizando la utilización. La línea de cinco capas de Huhtamaki South Africa (Pty) Ltd en Sudáfrica produce 900 kilogramos por hora, igualando los estándares europeos y confirmando que el capital, no la capacidad, es el factor limitante. El moldeo por inyección avanza con prensas totalmente eléctricas que reducen los tiempos de ciclo para cierres diseñados para cumplir con la legislación sobre tapas ancladas. El moldeo por soplado se divide en moldeo por extrusión-soplado para botellas de uso general y moldeo por estirado-soplado por inyección para aplicaciones premium de PET que requieren claridad óptica. Los servicios de termoformado producen bandejas y vasos a menores costos de molde, lo que los hace atractivos para nuevos participantes que buscan una recuperación rápida de la inversión.
Las tarifas energéticas determinan la geografía; los convertidores egipcios pagan el doble del promedio del Golfo por kilovatio-hora, erosionando la competitividad en la extrusión y el moldeo por soplado de formatos pesados. Los operadores de África Occidental compensan con salarios más bajos, pero enfrentan inestabilidad en la red eléctrica, lo que lleva a las empresas a instalar generadores diésel que incrementan sus costos generales. La automatización está ganando terreno a medida que las plantas saudíes adoptan sistemas automatizados de alimentación de materiales, que reducen las pérdidas de mano de obra y resina. El software de gemelo digital se incorpora a los programas de mantenimiento, prediciendo el desgaste del husillo y previniendo tiempos de inactividad. Estos cambios a nivel de proceso sustentan las ganancias de productividad que ayudan al mercado de envases plásticos de Oriente Medio y África a absorber la volatilidad de los costos de insumos sin una inflación generalizada de precios.
Análisis Geográfico
Mercado de Envases Plásticos del CCG
Arabia Saudita, los Emiratos Árabes Unidos y Qatar controlaron conjuntamente el 68,32% de los ingresos regionales en 2025, respaldados por la abundante disponibilidad de materias primas y la diversificación aguas abajo liderada por el Estado. El Fondo de Inversión Pública de Arabia Saudita ha destinado 37 mil millones de SAR para infraestructura de reciclaje, que abarca instalaciones de recuperación de materiales y unidades de despolimerización química. Hotpack Packaging Industries comprometió 1 mil millones de SAR para un complejo de gran escala en Riad y 250 millones de AED para una planta de PET en Dubái, lo que ilustra cómo los grupos de propiedad familiar equiparan las inversiones multinacionales para asegurar el suministro local. La prohibición de artículos de un solo uso en los Emiratos Árabes Unidos a partir de 2026 obliga a los convertidores a diversificarse hacia ofertas reutilizables y compostables, comprimiendo los plazos de desarrollo de productos. Los estados del Golfo más pequeños se benefician de las uniones aduaneras y las redes de reexportación libres de aranceles que canalizan materias primas y productos terminados a través de los puertos de Jebel Ali y Hamad, manteniendo economías de escala en los centros de conversión regionales.
Mercado de Envases Plásticos de África
África, con una previsión de CAGR del 3,45% hasta 2031, ofrece un mayor potencial de crecimiento. Egipto atrajo 200 millones de USD de UFlex para líneas de resina PET y envases asépticos, con un objetivo de inversión de 12 mil millones de unidades, posicionando la Zona Económica del Canal de Suez como puerta de entrada a los clientes europeos. El auge del comercio electrónico en Nigeria impulsa la demanda de sobres acolchados y films estirables, aunque las primas sobre la resina importada limitan la competitividad. Coca-Cola Nigeria inauguró un centro de recolección de PET de 13.000 toneladas, lo que demuestra la disposición de los propietarios de marcas a impulsar los ecosistemas de reciclaje. Sudáfrica lidera el reciclaje mecánico con la planta de PET de grado alimentario de 35.000 toneladas de Alpla Group, que abastece tanto al mercado interno como a los mercados de exportación.
Mercado de Envases Plásticos de Oriente Medio y África
Los mercados del África subsahariana se enfrentan a cortes de energía, deficientes conexiones viales y fluctuaciones cambiarias que desincentivan las instalaciones de alta especificación, inclinando la demanda hacia sobres de sachets estables a temperatura ambiente y sacos tejidos. No obstante, los dividendos demográficos atraen a convertidores dispuestos a asumir riesgos en busca de la ventaja del pionero. El liderazgo en costos petroquímicos del Golfo preservará el dominio numérico de Oriente Medio; sin embargo, la expansión del consumo en África debería aportar una proporción creciente de los ingresos incrementales del mercado de envases plásticos de Oriente Medio y África a lo largo del horizonte de previsión.
Panorama regulatorio
La regulación en Oriente Medio y África se está endureciendo en torno a la responsabilidad extendida del productor (REP), las tarifas eco-moduladas y las restricciones a artículos de un solo uso seleccionados, lo que influye directamente en la elección de materiales y el diseño de envases. Los Emiratos Árabes Unidos aplican el Decreto-Ley Federal 36 de 2024 a partir de enero de 2026 para prohibir un conjunto definido de artículos de un solo uso, acelerando el cambio hacia formatos reutilizables o certificados como reciclables. En Kenia, el Reglamento de Gestión Sostenible de Residuos (Responsabilidad Extendida del Productor) de 2024 exige el registro de productores y mecanismos de devolución (incluyendo depósito-reembolso cuando corresponda), aumentando los requisitos de cumplimiento e informes para los propietarios de marcas y transformadores que abastecen el mercado.
Sudáfrica continúa implementando la REP mediante enmiendas publicadas en noviembre de 2024 (Avisos Gubernamentales 5534 y 5535), que refinan los enfoques de determinación de tarifas y diferencian tipos de plástico para apoyar la recuperación de costos netos y la eco-modulación (cargos más altos para formatos difíciles de reciclar). En el CCG, la coordinación del sector en torno a los envases circulares se ha acercado a una gobernanza formal, con el Comité Nacional de Envases Circulares (NCPC) de Arabia Saudita posicionado como un organismo independiente bajo la Federación de Cámaras Saudíes (a partir de mayo de 2024) para impulsar iniciativas de envases circulares y orientar los marcos de REP. En conjunto, estas medidas están impulsando a los transformadores hacia declaraciones de materiales auditables, mejor reciclabilidad y vías de gestión más claras para los envases de plástico colocados en el mercado.
Análisis de la cadena de valor
La cadena de valor comienza con el suministro de resina, dominado por productores petroquímicos integrados del Golfo (especialmente Arabia Saudita y los Emiratos Árabes Unidos), y continúa con proveedores de compuestos/masterbatch, transformadores (extrusión, moldeo por inyección, moldeo por soplado y termoformado) y propietarios de marcas en alimentos, bebidas, salud y cuidado personal. La logística y distribución se apoyan en los corredores de reexportación del Golfo (incluidos los puertos de Jebel Ali y Hamad) y las redes de carreteras regionales que elevan la demanda de films estirables, flow-wrap y formatos de protección utilizados en el cumplimiento del comercio electrónico. En el lado de la transformación, la escala y la certificación (BRC, ISO 22000, HACCP) actúan como filtros de acceso para los contratos de bienes de consumo masivo multinacionales, mientras que las altas tarifas energéticas y la inestabilidad de la red en partes de África pueden elevar los costos operativos y reducir la utilización, especialmente en la extrusión de formato pesado y el moldeo por soplado.
Aguas abajo, la recolección, clasificación y reprocesamiento siguen siendo los principales cuellos de botella, con propietarios de marcas y financiadores impulsando cada vez más la infraestructura para cerrar los ciclos de materiales. El suministro de materia prima circular se está fortaleciendo mediante iniciativas específicas, como la financiación de 37 millones de USD de la Corporación Financiera Internacional al Grupo Mohinani para el reprocesamiento de PET en Ghana y Nigeria, y el centro de recolección de PET de 13.000 toneladas de Coca-Cola Nigeria; sin embargo, la disponibilidad de rPET grado alimentario sigue por detrás de la demanda. La integración de la cadena de valor también es visible en los envases industriales y el manejo a granel: en febrero de 2025, SCHUTZ y National Plastic Factory Company anunciaron una asociación para producir contenedores IBC ECOBULK cerca de Dammam, con producción a partir de 2026, vinculando la capacidad de fabricación local con los requisitos de uso final industrial. Estos avances están conectando gradualmente las ventajas de resina en el segmento upstream, la escala de transformación en el midstream y los sistemas de recuperación downstream dentro de la región.
Panorama Competitivo
El mercado de envases plásticos de Oriente Medio y África exhibe fragmentación. Alpla profundizó su presencia al adquirir completamente su planta egipcia en diciembre de 2024 y al comprar una participación en Taba Plastic Industries en enero de 2025, priorizando la densidad sobre la inversión en nuevas instalaciones. Huhtamaki consolidó sus instalaciones en los Emiratos Árabes Unidos para mejorar la utilización de activos en medio de una competencia creciente en el envasado flexible, subrayando la importancia de las economías de escala. Los campeones locales contrarrestan mediante la integración vertical; los dos proyectos de Hotpack en Riad y Dubái aseguran la capacidad de preformas de PET y film, protegiéndola de las fluctuaciones de la materia prima. La certificación en BRC, ISO 22000 y HACCP sigue siendo un requisito de acceso para los contratos de bienes de consumo de movimiento rápido multinacionales, y los convertidores más pequeños tienen dificultades para financiar las auditorías, lo que dificulta la entrada.
El suministro de resina reciclada es una oportunidad de espacio en blanco. El financiamiento de la Corporación Financiera Internacional para plantas de PET en Ghana y Nigeria añade 30.000 toneladas, pero cubre menos del 5% de la demanda, dejando espacio para nuevos participantes. Los diferenciadores tecnológicos emergen en las recetas de films multicapa y las tiradas de impresión digital que reducen las cantidades mínimas de pedido, atrayendo a las marcas de belleza de venta directa al consumidor que buscan envases a medida.
Los productores petroquímicos sauditas como SABIC y Borouge proporcionan una ventaja local a través de acuerdos de resina a precio de costo más margen, anclando a sus convertidores cautivos en el cuartil inferior de la curva de costos global. Los controles cambiarios y los aranceles de importación protegen a las empresas africanas incipientes, aunque la ausencia de escala las deja vulnerables cuando la demanda interna se debilita, reforzando las tendencias de consolidación dentro del mercado de envases plásticos de Oriente Medio y África.
Líderes de la Industria de Envases Plásticos de Oriente Medio y África
-
Zamil Plastic Industries Co.
-
Huhtamaki South Africa (Pty) Ltd
-
Takween Advanced Industries
-
Napco National
-
Constantia Flexibles Afripack
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Envases Plásticos de Oriente Medio y África
- Zamil Plastic Industries Co.
- Huhtamaki South Africa (Pty) Ltd
- Takween Advanced Industries
- Napco National
- Constantia Flexibles Afripack
- Packaging Products Company (PPC)
- PrimePak Industries Nigeria Ltd (Enpee Group)
- Al Bayader International (H and H Group of Companies)
- Falcon Pack
- Arabian Flexible Packaging LLC
- Hotpack Packaging Industries LLC
- ENPI Group
- Gulf East Paper and Plastic Industries LLC
- Obeikan Investment Group (OIG Packaging)
- Sealed Air Corporation
- Taghleef Industries
- Alpla Group
- Greif Inc.
- RPC M&H Plastics
Lea el análisis de las empresas de mercado de envases plásticos de oriente medio y áfrica

Oportunidades de mercado y perspectivas futuras
Un área de oportunidad importante es escalar un suministro fiable y conforme de resina reciclada, en particular rPET grado alimentario y PE/PP reciclado de mayor calidad, donde la capacidad informada cubre menos del 5% de la demanda en varios mercados. Las señales concretas de inversión incluyen la iniciativa de instalación de reciclaje de 60 millones de USD de Polysmart Packaging en Nigeria (anunciada en enero de 2026), diseñada para 100.000 toneladas de plásticos mixtos al año, y los programas de circularidad en curso en el Golfo vinculados a objetivos de desviación de residuos respaldados por el Estado (por ejemplo, la Saudi Investment Recycling Company, bajo el mandato del Fondo de Inversión Pública, para desviar el 82% de los residuos de los vertederos para 2035). A medida que los regímenes de REP maduran en mercados como Sudáfrica y Kenia, los transformadores que puedan documentar el contenido reciclado y ofrecer vías de recuperación verificables obtienen rutas más claras hacia contratos con propietarios de marcas.
La sustitución de importaciones y la seguridad del suministro de materia prima también presentan espacios en blanco, especialmente en África, donde la volatilidad cambiaria y la logística terrestre elevan los costos efectivos de la resina. Nigeria es un punto focal: la asociación de Dangote Petroleum Refinery con Honeywell (abril de 2026) para implementar la tecnología UOP Oleflex para 750.000 toneladas métricas de propileno al año respalda la disponibilidad local de las cadenas de valor vinculadas al PP utilizadas en films, sacos tejidos y cierres. En el Golfo, la integración vertical por parte de los usuarios finales se está expandiendo: Al Ain Farms firmó un acuerdo con Borouge (mayo de 2026) por 3.500 toneladas anuales de resina HDPE para respaldar tapas, cierres y moldeo por soplado internos, lo que refleja la demanda de un suministro estable de resina y un control más estricto de las especificaciones de envase. En toda la región, los transformadores que puedan suministrar films de alta barrera monomaterial para llenado en caliente y alimentos procesados, junto con films de protección para el comercio electrónico, están mejor alineados con la doble presión de los requisitos de rendimiento y las adquisiciones impulsadas por la reciclabilidad.
Recent Industry Developments in Mercado de Envases Plásticos de Oriente Medio y África
- Julio de 2026: Takween Advanced Industries recibió la aprobación de la Autoridad General de Competencia de Arabia Saudita para su adquisición de Advanced Fabrics Factory Company. La autorización eliminó una condición de cierre clave y respalda el movimiento de Takween para consolidar capacidades que sirven a aplicaciones de transformación adyacentes al envasado y al suministro localizado.
- Septiembre de 2025: Huhtamaki South Africa completó la instalación de dos máquinas rebobinadoras cortadoras de torreta dúplex Bimec TCA 64C+ en su planta de envases flexibles de Durban. La actualización del equipo aumentó la productividad de acabado y respalda un rendimiento más rápido para los formatos basados en film que dominan la demanda regional.
- Diciembre de 2024: Alpla adquirió la propiedad total de su empresa conjunta de envases y reciclaje Taba en Egipto, consolidando operaciones en la Ciudad 10 de Ramadán. El movimiento fortaleció la producción local de envases rígidos y la integración del reciclaje en un mercado que se está posicionando como una puerta de entrada de fabricación y exportación.


Mercado de Envases Plásticos de Oriente Medio y África Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado contabiliza el valor de los envases plásticos vendidos en Oriente Medio y África, abarcando los envases que protegen, contienen y transportan productos en los principales usos finales.
Exclusiones del alcance: Los envases de papel, vidrio y metal están excluidos, y los servicios de reciclaje o gestión de residuos no se contabilizan como parte del valor de este mercado.
Descripción General de la Segmentación
- Por Tipo de Material
- Polietileno (PE)
- Polipropileno (PP)
- Tereftalato de Polietileno (PET)
- Poliestireno y EPS
- Otros Tipos de Materiales
- Por Tipo de Envase
- Envasado Plástico Flexible
- Envasado Plástico Rígido
- Por Forma de Producto
- Botellas y Frascos
- Bandejas y Contenedores
- Bolsas y Sobres
- Bolsas y Sacos
- Films y Envolturas
- Otras Formas de Producto
- Por Industria de Usuario Final
- Alimentos
- Bebidas
- Farmacéutica y Salud
- Cosméticos y Cuidado Personal
- Industrial
- Otras Industrias de Usuario Final
- Por Proceso de Fabricación
- Extrusión
- Moldeo por Inyección
- Moldeo por Soplado
- Termoformado
- Otros Procesos de Fabricación
- Por Región
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Nigeria
- Resto de África
- Oriente Medio
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción del contexto de envases por país y subregión, para luego centrarse en los plásticos por formato y uso final. Generalmente nos apoyamos en estadísticas públicas y referencias técnicas como los flujos comerciales de UN Comtrade, las oficinas nacionales de estadística del GCC y las principales economías africanas, los indicadores macroeconómicos del Banco Mundial, las señales de suministro alimentario de la FAO y revistas especializadas en envases y polímeros revisadas por pares, para comprender el uso de materiales y los cambios en los tipos de envases.
Posteriormente, el modelo se ancla utilizando informes anuales de empresas, presentaciones para inversores, sitios web oficiales de asociaciones (como organismos de plásticos y envases) y prensa empresarial de renombre para validar expansiones, nueva capacidad y cambios en la demanda en alimentos, bebidas, atención médica y cuidado personal. Cuando es necesario, también utilizamos una suscripción de pago para información financiera e inteligencia empresarial de empresas, y una base de datos de importaciones/exportaciones a nivel de envíos para verificar los movimientos de resinas y productos de envases. Estas fuentes no son exhaustivas, y también se revisaron documentos públicos adicionales para recopilar datos, validar supuestos y aclarar elementos que no estaban claros al inicio del proceso.
Entrevistas Primarias y Encuestas
Los insumos primarios se utilizan para convertir los indicadores secundarios en supuestos realistas de demanda y precios de envases, especialmente donde los informes por país son irregulares. Conversamos con convertidores, proveedores de resinas y películas, distribuidores de envases y grandes usuarios finales en los sectores de alimentos, bebidas, farmacéutico y compradores industriales, y los comentarios recibidos se utilizaron para confirmar los rangos de utilización, los cambios en la combinación entre formatos rígidos y flexibles, y los movimientos de precios típicos por familia de polímeros en toda la región.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directivos de nivel C: 14% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 42% |
| Actores menores: 19% | Gerentes: 44% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye mediante verificaciones de arriba hacia abajo y de abajo hacia arriba, de modo que el mercado permanezca vinculado a señales de demanda observables y no se desvíe por supuestos puntuales. El enfoque de arriba hacia abajo reconstruye el consumo de envases plásticos vinculando la producción y el comercio de bienes envasados a la intensidad de los envases, y luego dividiendo esa demanda por formatos rígidos y flexibles y las principales familias de polímeros.
Algunos insumos que se rastrean de cerca incluyen la dirección de los precios de los polímeros (PE, PP, PET, PS/EPS), los volúmenes de alimentos y bebidas envasados, las tendencias de producción e importación de atención médica y cuidado personal, el crecimiento en el comercio minorista moderno y los envíos de comercio electrónico, y las adiciones de capacidad y utilización de los convertidores. Estos indicadores ayudan a explicar si el crecimiento del valor está siendo impulsado más por el volumen, la combinación de productos (por ejemplo, películas y envolturas frente a botellas y frascos) o los movimientos de precios. Las aproximaciones de abajo hacia arriba se utilizan luego como verificación de la realidad, empleando ingresos muestreados de convertidores, verificaciones de canales sobre precios de venta promedio y referencias de volumen a nivel de formato donde los comentarios de las entrevistas son sólidos, con las brechas manejadas mediante supuestos de combinación conservadores y aproximaciones por país que se revisan posteriormente durante la validación.
El pronóstico se realiza mediante análisis de escenarios respaldado por una regresión multivariada ligera sobre impulsores macroeconómicos y de uso final, y luego los resultados se revisan con expertos para mantener los supuestos realistas para cada subregión. Donde se esperan fluctuaciones de precios a corto plazo, se aplica un suavizado para que el pronóstico refleje una transmisión gradual en lugar de cambios repentinos.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante múltiples verificaciones que comparan los resultados del modelo con señales independientes como los movimientos comerciales de resinas, los patrones de importación de productos de envases y las tendencias visibles de demanda de uso final. Cuando una estimación por país parece fuera de línea, revisamos la serie de impulsores, examinamos la división de la combinación y luego volvemos a contactar a las fuentes si la varianza no puede explicarse por precios o un evento de capacidad conocido.
Antes de la publicación, el trabajo se revisa en etapas para que la lógica de cálculo, las conversiones de unidades y el tratamiento de divisas sean consistentes entre países. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes como grandes arranques de plantas, cambios regulatorios sobre plásticos de un solo uso o movimientos bruscos en los precios de los polímeros. Justo antes de la entrega, un analista realiza una revisión final para que la perspectiva refleje los datos públicos más recientes disponibles y los supuestos validados.
Tamaño del Mercado de Envases Plásticos de Oriente Medio y África de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas para los envases plásticos de Oriente Medio y África pueden parecer muy dispares porque la división geográfica no siempre es consistente, y algunos estudios tratan los precios de manera muy diferente según los tipos de polímeros y los formatos de envases. Las diferencias también provienen de si el valor se captura al nivel del precio de venta del convertidor o a niveles más amplios de valor mayorista y comercial.
Algunas fuentes consolidan una cifra de gasto más amplia que puede mezclar materiales de envases, márgenes de distribución posteriores o un conjunto diferente de países. En Mordor Intelligence, el total se mantiene al nivel del mercado de envases plásticos en Oriente Medio y África, y se construye a partir de señales de demanda por formato y uso final con un tratamiento separado para los precios vinculados a los polímeros, de modo que los envases no plásticos adyacentes y las capas de margen no se mezclen.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 26,39 mil millones de USD (2025) | |
| Industry Analytics A | 45,88 mil millones de USD (2024) | Utiliza un año base diferente y parece aplicar una definición de ingresos más amplia en Oriente Medio y África, lo que puede inflar los totales si se incluyen capas de valor mayorista y un alcance más amplio relacionado con los envases más allá de los envases plásticos a nivel de convertidor. |
| Trade Intelligence B | 18,10 mil millones de USD (2024) | Cubre únicamente Oriente Medio y está fuertemente vinculado al comercio y a los precios mayoristas nominales, por lo que puede subestimar el mercado total de Oriente Medio y África y puede variar considerablemente según las decisiones de temporalidad de los precios de importación y el tipo de cambio. |
En conjunto, la dispersión refleja principalmente la cobertura geográfica, el punto de captura de valor en la cadena de suministro y cómo los precios vinculados a las resinas se incorporan al valor final del mercado. Al mantener los pasos trazables hacia los grupos de demanda, la combinación de formatos y la lógica de precios que puede verificarse país por país, la estimación resultante sigue siendo práctica de reproducir y más fácil de validar en actualizaciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de envases plásticos de Oriente Medio y África en 2031?
Se prevé que el mercado alcance USD 30,41 mil millones para 2031, creciendo a una CAGR del 2,56%.
¿Qué tipo de envase se espera que se expanda más rápidamente hasta 2031?
Se proyecta que los formatos flexibles, incluidas las bolsas y los films de envoltura continua, avancen a una CAGR del 3,87%, superando a las alternativas rígidas.
¿Por qué el PET está ganando participación dentro de la demanda regional de materiales?
El PET combina compatibilidad con el llenado en caliente, alta claridad y cadenas de reciclaje establecidas, lo que permite a los propietarios de marcas satisfacer las necesidades de rendimiento y los compromisos de contenido reciclado.
¿Cómo afectarán las prohibiciones de plásticos de un solo uso del Golfo a los convertidores?
Las prohibiciones obligan a un cambio hacia diseños reutilizables, reciclables o compostables, presionando a las empresas a invertir en nuevos materiales y readaptar las líneas existentes antes de 2028.
¿Qué oportunidades de crecimiento existen para los inversores en el sector?
La capacidad de PET reciclado de grado alimentario, la producción de films multicapa de alta barrera y el envasado para cumplimiento de pedidos de comercio electrónico presentan nichos desatendidos con trayectorias de demanda atractivas.
¿Qué tan concentrado está el panorama de proveedores?
Con los cinco principales convertidores concentrando aproximadamente el 35% de los ingresos, el mercado sigue siendo moderadamente fragmentado, dejando espacio para operaciones de consolidación y participantes especializados.


 Sus datos están seguros y nunca se venden ni se comparten.
