
Tamaño y Participación del Mercado de Envases Plásticos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 509.40 Mil millones de dólares |
| Tamaño del Mercado (2031) | 597.43 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.24 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
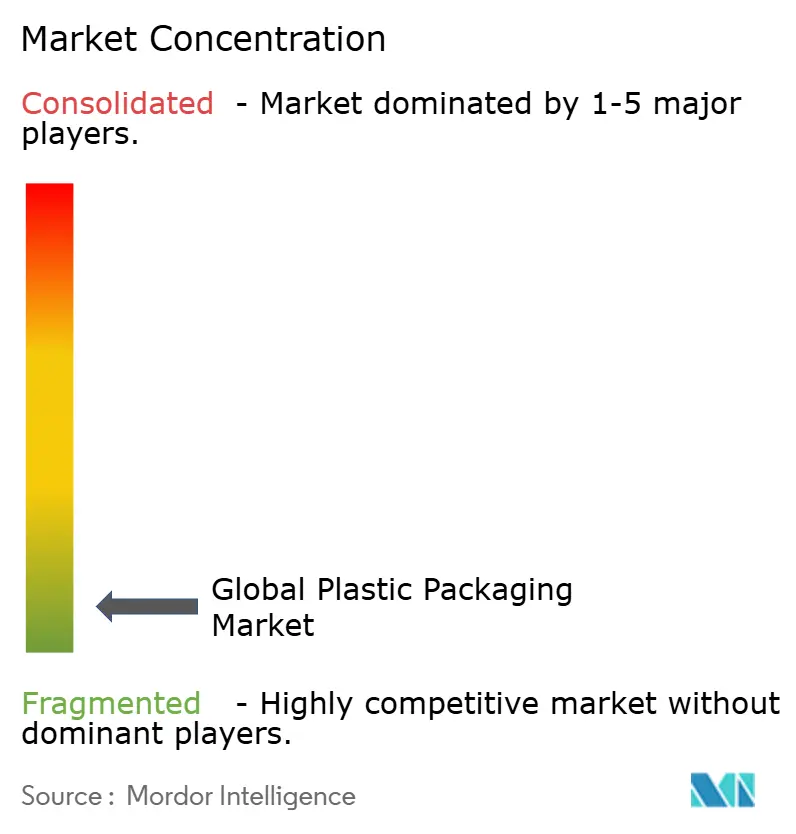
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Envases Plásticos por Mordor Intelligence
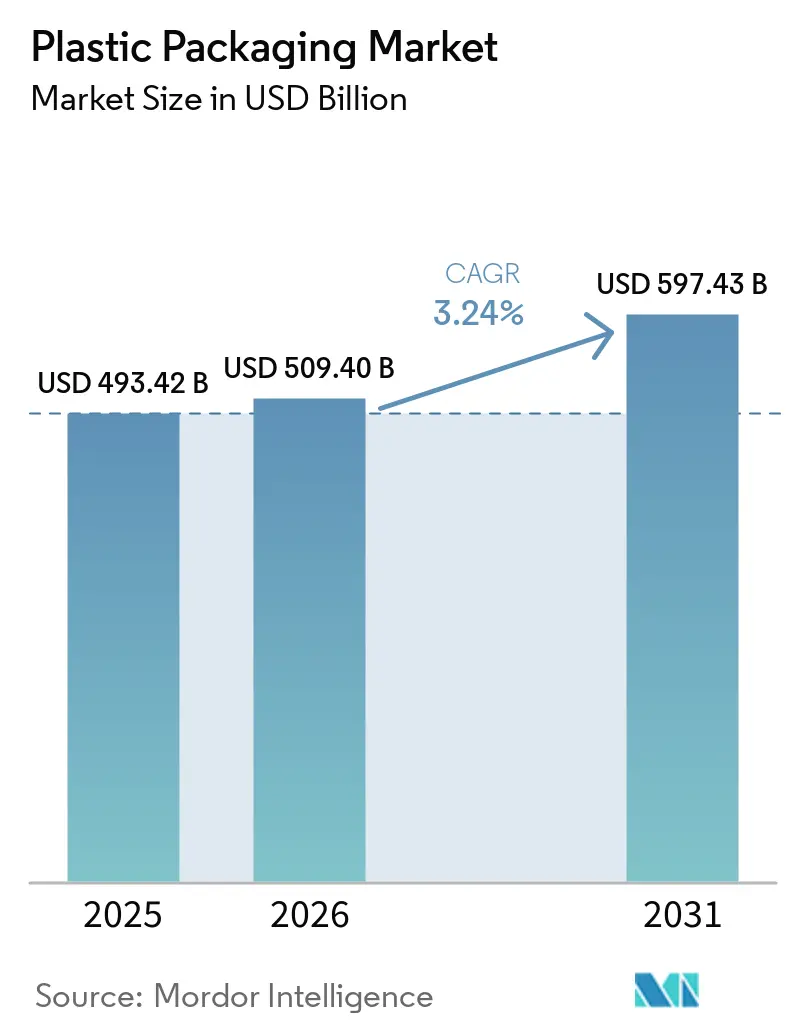
Se espera que el tamaño del Mercado de Envases Plásticos crezca de 493,42 mil millones de USD en 2025 a 509,40 mil millones de USD en 2026 y se prevé que alcance 597,43 mil millones de USD en 2031 a una CAGR del 3,24% durante 2026-2031.
La sólida actividad del comercio electrónico, el creciente consumo de alimentos de conveniencia y las ventajas competitivas en costos frente a sustratos alternativos sustentan una demanda sostenida incluso cuando el escrutinio regulatorio se intensifica. Los actores establecidos capaces de financiar líneas de reciclaje químico, rediseñar envases para las normas de tapas unidas y cumplir con los umbrales de alto contenido reciclado aseguran un aislamiento competitivo, mientras que los convertidores más pequeños enfrentan costos de cumplimiento en escalada. Al mismo tiempo, la inflación logística eleva la propuesta de valor de los formatos flexibles y ligeros que reducen los costos de flete, fortaleciendo los contratos con proveedores en los canales de comercio electrónico, alimentación y salud. La consolidación se acelera a medida que la escala se convierte en un requisito previo para financiar I+D avanzada y acuerdos de suministro de ciclo cerrado.
Conclusiones Clave del Informe
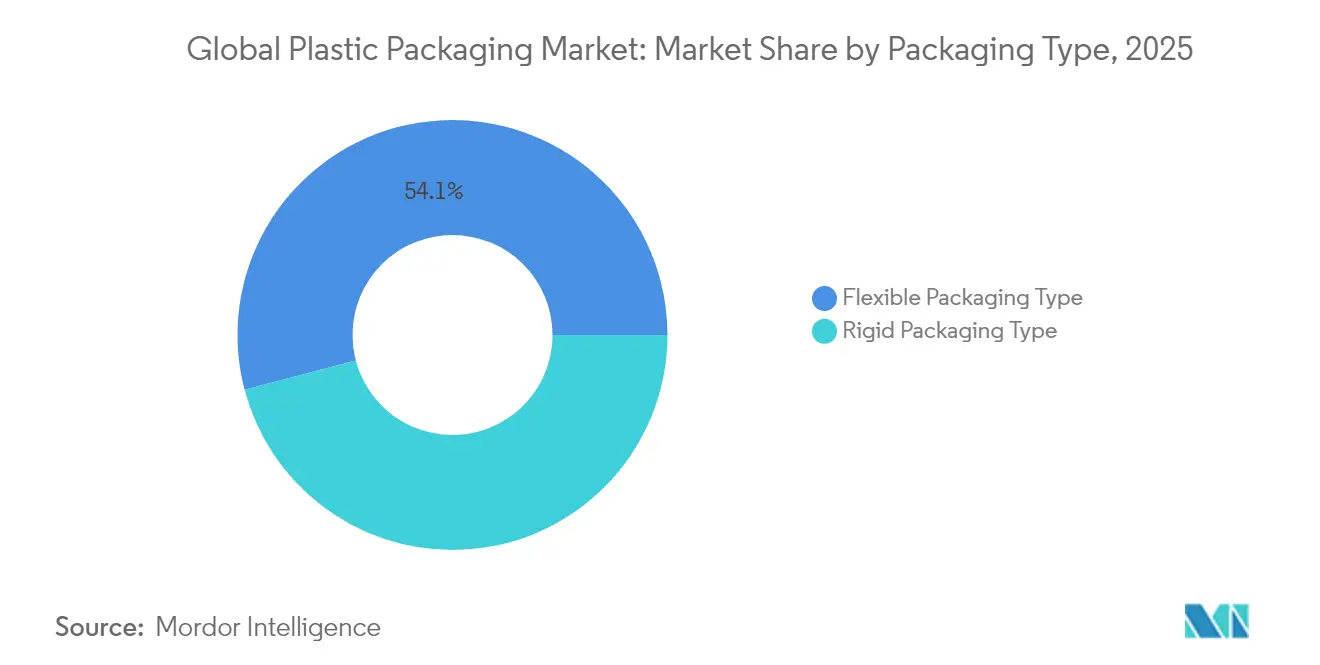
- Por tipo de envase, los formatos flexibles lideraron con una participación de ingresos del 54,10% en 2025; el segmento también es el de mayor crecimiento con una CAGR del 4,41% hasta 2031.
- Por material, el polietileno representó el 41,85% de la participación del mercado de envases plásticos en 2025, pero el polipropileno registra la CAGR proyectada más alta del 5,55% hasta 2031.
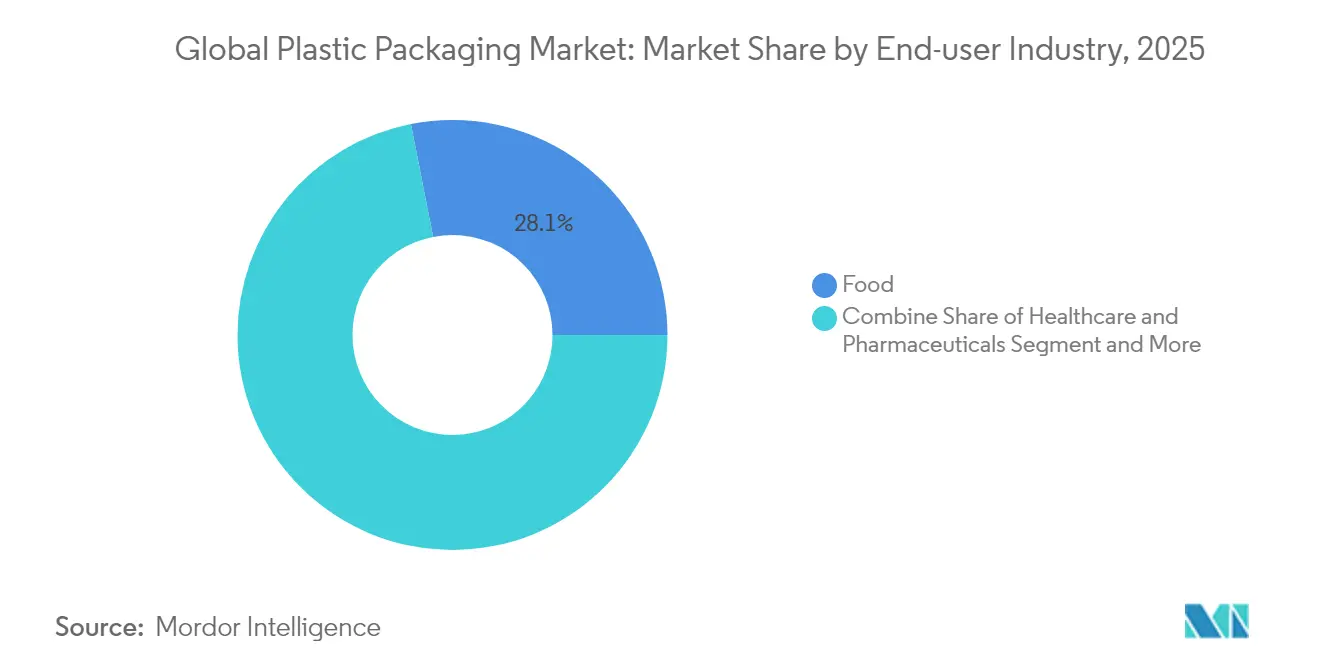
- Por industria de usuario final, la alimentación representó el 28,10% del tamaño del mercado de envases plásticos en 2025, mientras que se prevé que la salud y los productos farmacéuticos se expandan a una CAGR del 6,29% hasta 2031.
- Por canal de distribución, las ventas directas capturaron el 64,70% del tamaño del mercado de envases plásticos en 2025, mientras que los canales indirectos avanzan a una CAGR del 4,64% hasta 2031.
- Por región, Asia-Pacífico mantuvo el 40,80% de los ingresos globales en 2025 y está creciendo a una CAGR del 6,78%, superando a todas las demás geografías.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge del comercio electrónico que demanda envases duraderos para la última milla | +0.8% | Global, más fuerte en APAC y América del Norte | Mediano plazo (2-4 años) |
| Aumento en el consumo de alimentos de conveniencia y bebidas | +0.6% | Global, más fuerte en mercados emergentes | Largo plazo (≥ 4 años) |
| Desempeño competitivo en costos frente a sustratos alternativos | +0.4% | Global, particularmente en mercados sensibles al costo | Corto plazo (≤ 2 años) |
| Expansión de la infraestructura de reciclaje químico | +0.5% | América del Norte y UE, expandiéndose hacia APAC | Largo plazo (≥ 4 años) |
| Cambio hacia películas monomaterial para el cumplimiento de la REP | +0.3% | Núcleo de la UE, con extensión a mercados desarrollados | Mediano plazo (2-4 años) |
| Norma de tapas unidas de la UE que impulsa el volumen de cierres especiales | +0.2% | UE como mercado primario, adopción en expansión | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Auge del Comercio Electrónico que Demanda Envases Duraderos para la Última Milla
Los modelos de entrega de última milla exponen los paquetes a múltiples eventos de manipulación y a la facturación por peso dimensional, lo que lleva a los propietarios de marcas a preferir películas, bolsas y sobres que reducen el espacio vacío hasta en un 75% en comparación con las alternativas rígidas. El protocolo de embalaje sin frustraciones de Amazon, que ahora cubre más de 300.000 SKU, define las especificaciones de facto de la industria y empuja a los vendedores de pymes hacia soluciones de polietileno y polipropileno conformes. Las líneas de clasificación automatizadas requieren construcciones monomaterial que soporten la detección óptica; los envases de materiales mixtos corren el riesgo de ser rechazados y de costosas reelaboraciones. Una reducción del 15% en el volumen del paquete se traduce en un 12% menos de gasto en flete, compensando con creces la prima de material del 8-10% para películas flexibles de alto rendimiento. Los flexibles con recubrimiento de barrera también amplían la protección a la electrónica y a los productos farmacéuticos sensibles a la temperatura, ampliando los segmentos direccionables más allá de la alimentación.
Aumento en el Consumo de Alimentos de Conveniencia y Bebidas
La urbanización, los hogares más pequeños y las jornadas laborales más largas impulsan la demanda de comidas de porción individual y estables en estantería. El consumo de alimentos procesados entre los consumidores urbanos aumentó un 8,2% interanual en 2024, el incremento más rápido registrado.[1]Los flexibles multicapa que combinan barreras de oxígeno y humedad más compatibilidad con microondas superan a las opciones a base de papel en vida útil y seguridad. Los innovadores en bebidas añaden cierres unidos y características a prueba de manipulaciones, absorbiendo EUR 0,02–0,04 adicionales por unidad en costos de fabricación para evitar sanciones regulatorias. [2] Los envases de vida útil extendida permiten a las marcas de lácteos y jugos llegar a zonas rurales sin cadenas de frío, consolidando aún más el dominio de los flexibles en los mercados emergentes.
Desempeño Competitivo en Costos Frente a Sustratos Alternativos
Incluso después de la inflación de resinas, los envases plásticos mantienen una ventaja en el costo de materiales del 25-40% sobre los sustitutos a base de papel y pesan entre 3 y 5 veces menos, lo que se traduce en considerables ahorros logísticos. Las superiores propiedades de barrera al oxígeno y la humedad del plástico prolongan la vida útil de los alimentos entre un 40-60%, reduciendo las emisiones de gases de efecto invernadero generadas por el desperdicio. El vidrio incurre en costos de flete entre un 200-300% más altos y pérdidas por rotura, mientras que el metal ofrece una economía favorable principalmente en latas de bebidas donde el reciclaje de ciclo cerrado está bien establecido. Los impuestos al carbono tendrían que superar los USD 100 t/CO₂e para desplazar materialmente la curva de costos a favor del papel, un umbral improbable a corto plazo.
Expansión de la Infraestructura de Reciclaje Químico
LyondellBasell y ExxonMobil comprometieron conjuntamente más de USD 245 millones en plantas de reciclaje avanzado en Alemania y Texas que producirán polímeros de calidad virgen a partir de residuos posconsumo. Estos proyectos abordan los límites del reciclaje mecánico, produciendo materia prima adecuada para aplicaciones de grado alimentario con un 100% de contenido reciclado. Los primeros en moverse negocian suministros de resina preferencial con descuentos del 10-15% frente al material de primera calidad y aseguran contratos de marca a largo plazo. La agrupación cerca de centros petroquímicos reduce los costos logísticos de materia prima, reforzando las ventajas de producción regional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prohibiciones y tasas globales sobre plásticos de un solo uso | –0.7% | Global, con intensidad variable por región | Mediano plazo (2-4 años) |
| Precios volátiles de materias primas petroquímicas | –0.5% | Global, los mercados sensibles al costo son los más expuestos | Corto plazo (≤ 2 años) |
| Propietarios de marcas que se orientan hacia flexibles a base de papel | –0.3% | Mercados desarrollados, enfoque en bienes de consumo | Mediano plazo (2-4 años) |
| Modelos de recarga/reutilización que canibalizan el crecimiento del volumen | –0.2% | Mercados urbanos de la UE y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prohibiciones y Tasas Globales sobre Plásticos de un Solo Uso
Las prohibiciones de bolsas en California, la prohibición de toallitas húmedas en el Reino Unido y las restricciones de EPS en Australia del Sur eliminan categorías enteras de productos prácticamente de la noche a la mañana. La aplicación incluye restricciones a las importaciones y fuertes multas, lo que impulsa reformulaciones de emergencia y desembolsos de inversión de capital. Un trabajo académico sobre las propuestas de prohibición de bolsas en Ghana estima pérdidas semanales de ingresos fiscales de USD 0,34 millones, lo que subraya los efectos secundarios económicos más amplios. Las multinacionales lidian con definiciones divergentes de "un solo uso" en distintas jurisdicciones, lo que complica la armonización global de SKU. A medida que los legisladores amplían el alcance más allá de los artículos desechables obvios, surgen riesgos de volumen adicionales para los formatos de servicio de alimentos y embalaje secundario.
Precios Volátiles de Materias Primas Petroquímicas
Los precios de contrato del polietileno y el polipropileno aumentaron entre 4 y 5 centavos por libra a principios de 2025 en medio de tensiones geopolíticas e interrupciones en refinerías. Los convertidores estadounidenses con contratos de precio fijo absorbieron la erosión de márgenes, mientras que los compradores al contado aplazaron las compras, exacerbando la volatilidad. Los aranceles propuestos del 15% sobre las materias primas de Oriente Medio podrían inflar los costos de resina en EE. UU. entre un 12-20%, impulsando la sustitución por grados reciclados donde la calidad lo permite. Los convertidores más pequeños que carecen de cobertura de riesgos o suministro cautivo de resina enfrentan tensiones en el capital de trabajo, acelerando la consolidación de la industria.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Embalaje:
El Dominio del Embalaje Flexible se AceleraLos formatos flexibles representaron el 54,10% de las ventas de 2025 y se prevé que crezcan a un ritmo anual del 4,41% hasta 2031, expandiendo el mercado de embalaje plástico mucho más rápido que las alternativas rígidas. La inflación del costo del combustible y los aranceles de flete por peso dimensional refuerzan una migración estructural hacia bolsas, sobres y películas de envoltura que reducen los cargos logísticos de salida. Las películas y envolturas ganan mayor tracción a medida que los convertidores despliegan opciones monomaterial que satisfacen los marcos de REP sin comprometer la vida útil. Las botellas, frascos y bandejas rígidas conservan su indispensabilidad donde la estructura o la presencia premium en estantería es primordial, aunque su participación disminuye gradualmente a medida que los cierres resellables, los picos y los formatos de pie erosionan las ventajas históricas de características. Los proveedores integrados que ofrecen ambos formatos aseguran una mayor participación de cartera a medida que los propietarios de marcas racionalizan sus bases de proveedores.
Los subsegmentos de embalaje rígido enfrentan presión sobre los márgenes cuando los picos de resina superan la capacidad de traslado, mientras que los pares flexibles mitigan la exposición a través de un menor gramaje por unidad. Los reemplazos de vidrio y metal siguen siendo de nicho, limitados a bebidas y alimentos enlatados. Los fabricantes de bandejas preservan su relevancia en los canales de servicio de alimentos donde las características aptas para horno o microondas exigen una prima de precio. En general, el doble liderazgo de los flexibles en volumen y crecimiento consolida su papel central en el impulso del mercado de embalaje plástico durante el horizonte de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Material:
El Polipropileno Gana Terreno por RendimientoAunque el polietileno mantuvo el 41,85% de la participación del mercado de embalaje plástico en 2025, la superior CAGR del 5,55% del polipropileno lo posiciona como la familia de resinas de mayor avance. La mayor resistencia al calor del PP, la claridad mejorada y la mejor integridad del sellado facilitan soluciones monomaterial que cumplen con los mandatos de reciclabilidad mientras protegen la seguridad alimentaria. El PET protege su posición dominante en bebidas gracias a los circuitos de reciclaje de botella a botella establecidos, aunque las limitaciones del reciclaje mecánico limitan el contenido reciclado sin costosas adiciones de capacidad de reciclaje químico. El PVC, el poliestireno y otros estirénicos retroceden bajo normas ambientales más estrictas y la deselección por parte de los propietarios de marcas, abriendo espacio para nichos de biopolímeros y copolímeros especiales.
La economía del reciclaje químico favorece aún más a las resinas con vías de despolimerización estables; por lo tanto, el PET y el PP atraen mayor inversión de capital, mientras que los proyectos de PS y PVC luchan por superar los obstáculos de inversión. Los proveedores de resinas se diferencian a través de equipos de ingeniería de aplicaciones que guían a los convertidores durante las transiciones de materiales, un servicio muy valorado en medio de los marcos de REP en evolución y las normas de contacto con alimentos de la FDA.
Por Industria de Usuario Final:
La Salud Lidera el CrecimientoLa alimentación mantuvo una participación dominante del 28,10% del tamaño del mercado de embalaje plástico en 2025, aunque salud y farmacéuticos dominan los gráficos de crecimiento con una CAGR del 6,29% hasta 2031. El envejecimiento de la población, el aumento de los regímenes de medicamentos para enfermedades crónicas y los requisitos de cadena de frío de la biotecnología elevan la demanda de blísteres, bolsas intravenosas y jeringas precargadas con estrictas especificaciones de esterilidad y barrera. Los ciclos de aprobación regulatoria consolidan los materiales y proveedores establecidos, permitiendo precios premium que compensan la inflación de resinas. El embalaje de bebidas sigue a la alimentación en volumen, pero asegura un aumento de margen a través de cierres especiales y formatos para llevar. Los cosméticos y el cuidado personal se mantienen estables a medida que la premiumización permite el traslado de mayores costos de materiales.
Los usuarios industriales como la electrónica y la automoción representan grupos de valor de nicho donde las propiedades de resistencia electrostática y química justifican mezclas de resinas especializadas. En todos los sectores, la creación de valor se desplaza del volumen al rendimiento técnico, favoreciendo a los proveedores con profundo conocimiento de aplicaciones y soporte en asuntos regulatorios.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Las Ventas Directas Mantienen el ControlLos contratos directos entre productores de resinas o grandes convertidores y propietarios de marcas constituyeron el 64,70% de la facturación de 2025. Los complejos requisitos regulatorios, de barrera y reciclabilidad requieren una estrecha colaboración en el diseño de envases y la selección de resinas, reforzando el compromiso directo. Sin embargo, los distribuidores crecen más rápido a una CAGR del 4,64% al agregar la demanda de los convertidores de pymes y atender a los mercados emergentes donde los fabricantes carecen de presencia local. Las plataformas digitales difuminan las líneas de los canales, permitiendo a los fabricantes llegar a pequeños compradores en línea mientras externalizan el cumplimiento.
Los enfoques omnicanal ganan favor a medida que los proveedores consolidados racionalizan los recursos de ventas tras las fusiones, apoyándose cada vez más en los distribuidores para el alcance geográfico. El servicio técnico sigue siendo el diferenciador de las ventas directas, particularmente para las cuentas críticas en seguridad farmacéutica y alimentaria. Los distribuidores, en respuesta, invierten en centros de desarrollo de aplicaciones para evitar la comoditización.
Análisis Geográfico
Mercado de Envases Plásticos en Asia-Pacífico
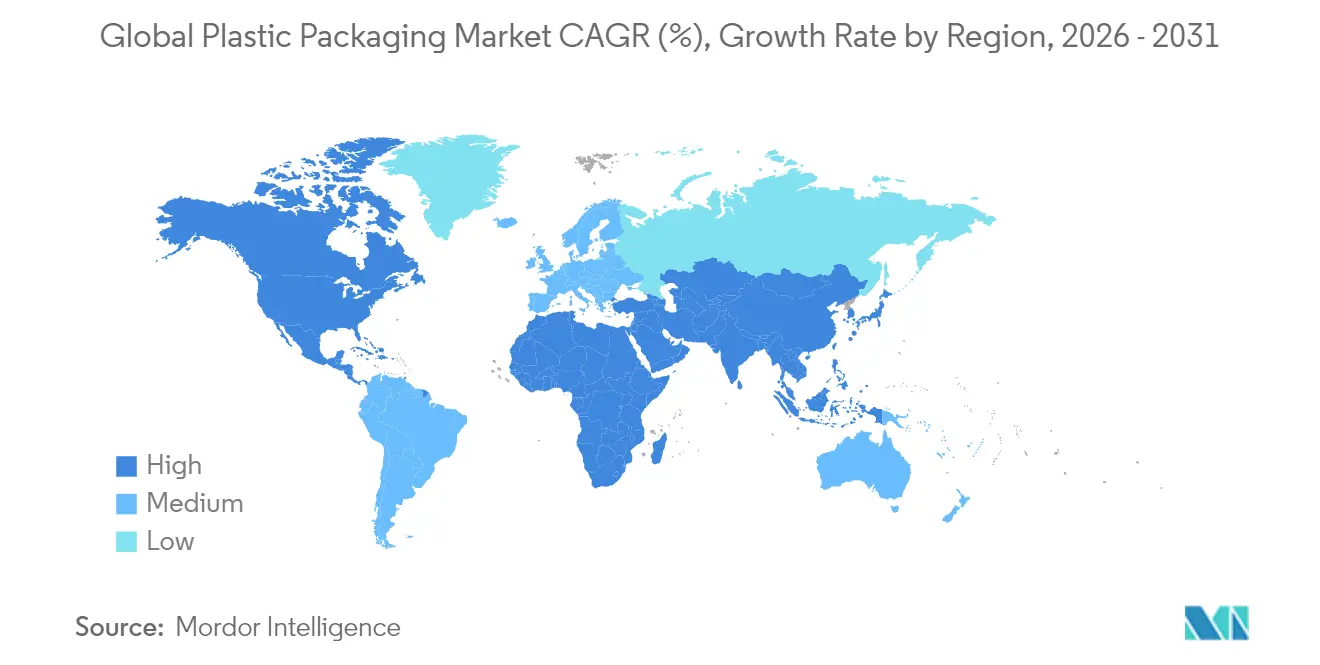
Asia-Pacífico controló el 40,80% de los ingresos globales en 2025 y se expande a una CAGR del 6,78%, consolidándose como el motor indiscutible del crecimiento del mercado de envases plásticos. China concentra la mayor parte, aunque las normas más estrictas sobre importación de residuos y los compromisos de neutralidad de carbono obligan a los productores locales a invertir en capacidad de reciclaje. India, Vietnam e Indonesia registran incrementos de volumen de dos dígitos a medida que la penetración del comercio minorista organizado y el comercio electrónico se profundiza. La volatilidad cambiaria y la geopolítica impulsan a los propietarios de marcas multinacionales a diversificar el abastecimiento hacia las naciones de la ASEAN, reduciendo la dependencia excesiva de cualquier país en particular.
Mercado de Envases Plásticos en América del Norte
América del Norte muestra una expansión estable de dígito medio impulsada por la demanda farmacéutica, la logística de productos frescos y el desarrollo de centros de reciclaje avanzado. La legislación estatal sobre residuos plásticos añade complejidad, aunque al mismo tiempo abre oportunidades para los innovadores en materiales reciclados y monomateriales. El próximo marco nacional de Responsabilidad Extendida del Productor de Canadá acelera la transición hacia envases reciclables, fomentando alianzas transfronterizas.
Mercado de Envases Plásticos en Europa
Europa, epicentro de los mandatos de Responsabilidad Extendida del Productor y de tapas unidas al envase, experimenta un crecimiento de valor moderado, pero ejerce una influencia desproporcionada en los estándares de diseño globales. Los elevados costos de mano de obra y energía incentivan la automatización de procesos y la reducción de peso de las resinas, mientras que los reguladores impulsan umbrales de contenido reciclado que fomentan las inversiones en reciclaje químico. Los convertidores de Europa del Este atraen proyectos de relocalización a medida que las marcas buscan proximidad regional sin la base de costos de Europa Occidental, impulsando flujos de capital hacia Polonia y Hungría.
Mercado de Envases Plásticos en América Latina y Oriente Medio y África
América Latina y Oriente Medio y África se sitúan por detrás en participación de mercado, pero registran focos de expansión acelerada. Brasil se beneficia de las exportaciones agroalimentarias que requieren envases de barrera, mientras que las naciones del GCC aprovechan la integración petroquímica para exportar resinas a precios competitivos. Los mercados africanos comienzan a legislar prohibiciones de productos de un solo uso, creando un terreno fértil para los productores de envases flexibles capaces de ofrecer soluciones de alto efecto barrera y bajo gramaje a precios accesibles.
Panorama regulatorio
La regulación del envasado plástico se está endureciendo mediante una combinación de requisitos armonizados de la UE y medidas fragmentadas a nivel nacional y estatal que afectan al diseño del envase, al abastecimiento de contenido reciclado y a la elaboración de informes de cumplimiento. En la Unión Europea, el Reglamento (UE) 2025/40 sobre envases y residuos de envases entró en vigor el 11 de febrero de 2025 y se aplica a partir del 12 de agosto de 2026, desplazando los requisitos de un marco tipo directiva hacia un reglamento único y directamente aplicable que refuerza las obligaciones de reciclabilidad y contenido reciclado en todos los Estados miembros.
En América del Norte, la responsabilidad extendida del productor (REP) avanza mediante programas estatales, con leyes de REP para envases promulgadas en siete estados de EE. UU. (Maine, Oregón, California, Colorado, Minnesota, Maryland y Washington), además de procesos normativos activos y litigios que añaden incertidumbre a los plazos. En febrero de 2026, el Tribunal de Distrito de los Estados Unidos para el Distrito de Oregón concedió una medida cautelar preliminar contra la aplicación de la Ley de Modernización del Reciclaje y Contaminación Plástica de Oregón para los miembros de la National Association of Wholesaler-Distributors (NAW), lo que subraya el riesgo de cumplimiento vinculado a los desafíos legales. En California, CalRecycle adoptó los reglamentos definitivos de la SB 54 en mayo de 2026, y la Circular Action Alliance presentó su plan formal de programa a CalRecycle en junio de 2026, aumentando la necesidad a corto plazo de registro de productores, mecanismos de tarifas y vías verificables para la reciclabilidad y el contenido reciclado.
Panorama Competitivo
La concentración de la industria aumenta a medida que las economías de escala en I+D y reciclaje elevan las barreras de entrada. La adquisición de Berry Global por parte de Amcor por USD 8,43 mil millones creó el mayor convertidor diversificado del mundo, con el objetivo de lograr USD 650 millones en sinergias anuales mediante la integración de activos de extrusión, laminación e impresión. La entidad combinada canaliza el flujo de caja ampliado hacia la I+D de películas monomaterial y la capacidad global de embalaje para la salud, fortaleciendo el poder de negociación con los proveedores de resinas.
Las carreras tecnológicas se extienden más allá de los convertidores. Los productores de resinas aceleran las inversiones en plantas de pirólisis y despolimerización para asegurar materias primas de ciclo cerrado y fidelizar a los clientes estratégicos. Las solicitudes de patentes para químicas de recubrimiento de barrera y aditivos compatibilizadores crecieron un 40% en 2024, reflejando intensas batallas de propiedad intelectual. Los actores integrados capaces de internalizar tanto las operaciones de resinas como las de conversión capturan margen en múltiples nodos de la cadena de valor, mientras que los convertidores más pequeños sin formulaciones propias enfrentan la comoditización.
Las empresas emergentes de base biológica y los especialistas en reciclaje químico atraen financiación de capital de riesgo, pero se enfrentan a obstáculos de comercialización como la agregación de materias primas y las economías de escala. Surgen modelos de asociación, con grandes convertidores tomando participaciones accionarias en recicladores disruptivos para garantizar la absorción de producción. Los proveedores de equipos como Husky Technologies y Sidel incorporan capacidades de utillaje para tapas unidas en nuevas plataformas de moldes, creando costos de cambio para los convertidores que consideran fabricantes de equipos originales alternativos. En general, la ventaja competitiva gira en torno a la capacidad de proporcionar soluciones integrales que satisfagan los requisitos regulatorios, de sostenibilidad y de rendimiento.
Líderes de la Industria de Envases Plásticos
-
Mondi plc
-
Huhtamaki Oyj
-
Amcor plc
-
Sealed Air Corporation
-
Sonoco Products Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Envases Plásticos Empresas cubiertas en este informe
- Amcor PLC
- Mondi PLC
- Sealed Air Corporation
- ALPLA Group
- International Paper
- Pact Group
- Plastipak Holdings Inc.
- Huhtamaki Oyj
- UFlex Limited
- Constantia Flexibles
- Tetra Pak International SA
- Novolex
- Anchor Packaging LLC
- Liquibox (Olympus Partners)
- Quadpack Industries SA
- Dart Container Corporation
- American Packaging Corporation
- Printpack Inc.
- Winpak Ltd.
- Sigma Plastics Group
- Sonoco Products Company
- Transcontinental Inc.
- Greif, Inc.
- Coveris Group
- Nampak Ltd.
Oportunidades de mercado y perspectivas futuras
Los plazos regulatorios y los cuadros de evaluación de los propietarios de marcas están creando un espacio más claro para los proveedores capaces de ofrecer estructuras conformes a gran escala, en particular películas monomaterial, envases con PCR integrado y sistemas de envasado preparados para la trazabilidad. El Reglamento PPWR de la UE (Reglamento (UE) 2025/40), aplicable a partir del 12 de agosto de 2026, está acelerando la actividad de rediseño en categorías con alto contenido plástico como los flexibles y los cierres, mientras que programas como la SB 54 de California formalizan requisitos que recompensan a los transformadores con datos sólidos, disciplina de etiquetado y acceso a resina reciclada verificada. India también ha codificado requisitos de contenido reciclado para envases rígidos para 2025-2026, endureciendo el mercado de polímeros reciclados aptos para contacto alimentario y aumentando la demanda de pruebas, certificación y apoyo a la formulación por parte de proveedores de resina y transformadores.
Las ampliaciones de capacidad y el desarrollo de suministro localizado apuntan además a una oportunidad impulsada por la inversión tanto en formatos de envasado como en el suministro de resina. En junio de 2026, Oben Group firmó un acuerdo para una línea de película BOPP de 12 metros en Brasil con una capacidad anual de 94.000 toneladas métricas, apoyando la conversión regional de envasado flexible y las aplicaciones orientadas a la exportación. En abril de 2026, thyssenkrupp Uhde fue contratada para construir una planta de producción de PET de 324.000 toneladas anuales para KOKSAN en Yumurtalik, Turquía, utilizando tecnología MTR posicionada para reducir el consumo de energía, en línea con los objetivos de costes y huella de los transformadores. También se está añadiendo capacidad orientada a las marcas, con SIG anunciando en abril de 2026 un plan de expansión para duplicar la producción en su planta de Querétaro, México, de 1.500 millones a 3.000 millones de envases al año para 2028, y Amcor anunciando en julio de 2026 la ampliación de una planta de envasado en China, reforzando la relocalización cercana (nearshoring) y niveles de servicio más rápidos para los bienes de consumo de alta rotación y la demanda de envases relacionada con el comercio electrónico.
Desarrollos recientes de la industria en Mercado de Envases Plásticos
- Julio de 2026: Amcor se asoció con la startup británica Kelpi para probar y evaluar recubrimientos de barrera a base de algas marinas para soluciones de envasado a base de fibra. El trabajo busca mejorar el rendimiento de barrera en formatos de papel y fibra moldeada, ampliando las vías para los propietarios de marcas que buscan reducir el plástico en aplicaciones seleccionadas.
- Marzo de 2026: Sealed Air anunció la finalización de las aprobaciones regulatorias necesarias para su adquisición pendiente por afiliados de Clayton, Dubilier & Rice (CD&R). Este hito acercó la transacción a su finalización y respaldó planes de acciones operativas y de cartera que pueden influir en la intensidad competitiva en el envasado de protección y de alimentos.
- Enero de 2025: Amcor completó su fusión de 8.430 millones de USD con Berry Global. La combinación amplió la escala global de transformación y aumentó los recursos para I+D en monomateriales y desarrollo de envases con capacidad de contenido reciclado, elevando el listón para los transformadores más pequeños que enfrentan crecientes costes de cumplimiento y rediseño.
Mercado de Envases Plásticos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado de envases plásticos se define como el valor de los productos de envasado fabricados principalmente con resinas plásticas que se venden a industrias de uso final para proteger, almacenar y transportar bienes.
Exclusiones del alcance: Se excluyen los envases de papel, vidrio y metal, así como la maquinaria y los servicios de envasado que no forman parte del valor del producto de envasado.
Descripción General de la Segmentación
- Por Tipo de Embalaje
- Tipo de Embalaje Rígido
- Botellas y Frascos
- Tapas y Cierres
- Bandejas y Contenedores
- Otros Tipos de Productos
- Tipo de Embalaje Flexible
- Bolsas y Sacos
- Películas y Envolturas
- Otros Tipos de Productos
- Tipo de Embalaje Rígido
- Por Material
- Polietileno (HDPE, LDPE, LLDPE)
- Tereftalato de Polietileno (PET)
- Polipropileno (PP)
- Poliestireno y EPS
- Cloruro de Polivinilo (PVC)
- Otros (EVOH, Bioplásticos, etc.)
- Por Industria de Usuario Final
- Alimentación
- Bebidas
- Salud y Farmacéuticos
- Cosméticos y Cuidado Personal
- Otras Industrias de Usuario Final
- Por Canal de Distribución
- Ventas Directas
- Ventas Indirectas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura inicial del mercado y para anclar las señales de demanda de resinas y envases que pueden verificarse año a año. Se consultaron fuentes públicas como las estadísticas de comercio de UN Comtrade, los indicadores macroeconómicos de la OCDE y el Banco Mundial, las publicaciones de la EPA de EE. UU. sobre plásticos y reciclaje, y las series de producción y residuos de Eurostat, que ayudaron a establecer la dirección sobre el consumo, la recuperación y la presión regulatoria.
Para refinar los supuestos, se revisaron los informes anuales y las presentaciones para inversores de las empresas con el fin de comprender la combinación de envases y la exposición al mercado final, y se utilizaron comunicados de prensa de asociaciones y medios de reconocido prestigio para rastrear los cambios en las regulaciones y los objetivos de sostenibilidad. De manera limitada, también se utilizaron suscripciones de pago para obtener información financiera e inteligencia empresarial, noticias y datos financieros, bases de datos de patentes e información de envíos de importación y exportación a nivel de cargamento para verificar los movimientos de capacidad y los principales lanzamientos de productos. Estas fuentes documentales no son exhaustivas, y se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos durante el trabajo.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar cómo se forma la demanda en los envases rígidos y flexibles, y cómo los precios se mueven desde los proveedores de resinas hasta los convertidores y los propietarios de marcas antes de llegar al valor final del mercado. Se realizaron conversaciones con productores de envases, convertidores, distribuidores y usuarios finales en las principales regiones para cubrir las brechas de los insumos documentales, y luego se sometieron a prueba de estrés los supuestos sobre utilización, cambios en la combinación y precios promedio antes de finalizar los totales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 14% | APAC: 45% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 40% | EMEA: 36% |
| Actores más pequeños: 18% | Gerentes: 46% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando una lógica de arriba hacia abajo y de abajo hacia arriba, donde las señales de comercio, producción y demanda de uso final se utilizaron primero para reconstruir el conjunto total de demanda de envases, y luego se verificaron con resúmenes selectivos de proveedores y convertidores. En la práctica, se mapearon las necesidades de envasado en los sectores de alimentos y bebidas, salud y cuidado personal, y luego se aplicaron las participaciones de combinación de formato y resina para llegar al valor utilizando rangos de precios observados.
Los insumos utilizados en el modelo incluyeron la combinación de tipos de envases entre rígidos y flexibles, la combinación de resinas (como PET, PE y PP) y la dirección de precios relacionada, los márgenes de conversión y el tiempo de traspaso, las tendencias de producción de uso final y los balances comerciales regionales para los principales artículos de envasado. Donde los datos de abajo hacia arriba eran incompletos para los convertidores más pequeños, las brechas se manejaron mediante extrapolación basada en ratios utilizando la utilización de capacidad y la combinación de productos típica de las entrevistas. El pronóstico se basó en un análisis de escenarios respaldado por relaciones de tipo regresión entre los volúmenes de uso final, los índices de precios de resinas y la intensidad del envasado, y luego la perspectiva se ajustó donde los expertos destacaron los impactos regulatorios esperados o la sustitución por otros materiales.
Ciclo de Validación y Actualización de Datos
La validación se realizó comparando los resultados del modelo con señales independientes como la dirección de la demanda de resinas, los flujos comerciales de envases y las tendencias de producción de uso final, lo que ayudó a detectar valores atípicos de manera temprana. Se realizaron verificaciones de varianza en regiones y tipos de envases, y los saltos inusuales fueron revisados nuevamente por un segundo analista antes de la aprobación.
Cuando aparecieron discrepancias importantes, se realizaron llamadas de seguimiento para volver a verificar los supuestos sobre precios, combinación o plazos, y luego el modelo se recalculó para que los cambios fueran rastreables. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como fuertes oscilaciones en los precios de las resinas o cambios regulatorios importantes. Antes de la entrega, se realiza un repaso final actualizado para que los clientes reciban la vista más reciente.
Tamaño del Mercado de Envases Plásticos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para envases plásticos a menudo no coinciden porque los límites del alcance y los pasos de construcción del valor no son los mismos entre los estudios, incluso cuando la etiqueta del tema parece idéntica. Las diferencias generalmente provienen de lo que se cuenta como envase plástico, cómo se tratan los precios promedio durante la volatilidad de las resinas y si el año más reciente está completamente actualizado.
La tabla de referencia muestra una dispersión que se explica principalmente por el alcance y el tratamiento de precios, y en el modelo de Mordor Intelligence el mercado se contabiliza como el valor de los productos de envases plásticos rígidos y flexibles en las industrias de uso final, en lugar de mezclar envases no plásticos adyacentes o el valor de la maquinaria de envasado. Otras cifras también pueden variar porque algunos estudios se apoyan en el escalado del PIB para las divisiones regionales, aplican una escalada de precios agresiva a largo plazo o utilizan años base más antiguos que no reflejan los recientes cambios en la combinación entre formatos rígidos y flexibles.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 509,40 mil millones de USD (2026) | |
| Consultora Global A | 416,51 mil millones de USD (2025) | Utiliza un año base anterior y una construcción de valor más estrecha que puede subestimar los márgenes de conversión durante las oscilaciones de precios de las resinas, lo que desplaza el total cuando se compara en un año equivalente. |
| Editorial del Sector B | 508,43 mil millones de USD (2026) | Aplica una trayectoria de crecimiento más rápida y una perspectiva diferente de precios y combinación a largo plazo, lo que puede elevar la curva futura y a veces cambia lo que se trata como valor de envasado dentro del alcance en los usos finales. |
Al leer la tabla en conjunto, los números más cercanos aparecen cuando el alineamiento del año y el límite del producto rígido más flexible son similares, y las brechas más grandes se presentan cuando los años base y los supuestos de traspaso de precios difieren. Con nuestro enfoque, la estimación permanece rastreable a indicadores de demanda claros, lógica de precios de resinas y conversión, y verificaciones repetibles en regiones e industrias de uso final.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de embalaje plástico?
El mercado está valorado en USD 509,4 mil millones en 2026 y se prevé que alcance USD 597,43 mil millones para 2031.
¿Qué segmento crece más rápido dentro del mercado de embalaje plástico?
El embalaje flexible se expande a una CAGR del 4,41%, liderando el crecimiento entre todos los segmentos de tipo de embalaje hasta 2031.
¿Por qué el polipropileno gana participación frente al polietileno?
El polipropileno ofrece mejor resistencia al calor, claridad y propiedades de barrera, lo que permite soluciones monomaterial que cumplen con los estrictos mandatos de reciclabilidad.
¿Cómo influyen las regulaciones en el diseño de embalajes en Europa?
Las normas de la UE sobre tapas unidas y los objetivos de reciclaje de la REP impulsan a los fabricantes hacia cierres especiales y películas monomaterial que cumplen con los umbrales de reciclabilidad.
¿Qué papel desempeña el reciclaje químico en las cadenas de suministro futuras?
El reciclaje químico produce polímeros de calidad virgen a partir de residuos posconsumo, desbloqueando envases con un 100% de contenido reciclado para aplicaciones alimentarias y de salud, y reduciendo los costos de adquisición de resinas para los primeros adoptantes.