
Größe und Marktanteil des japanischen Kunststoffverpackungsmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
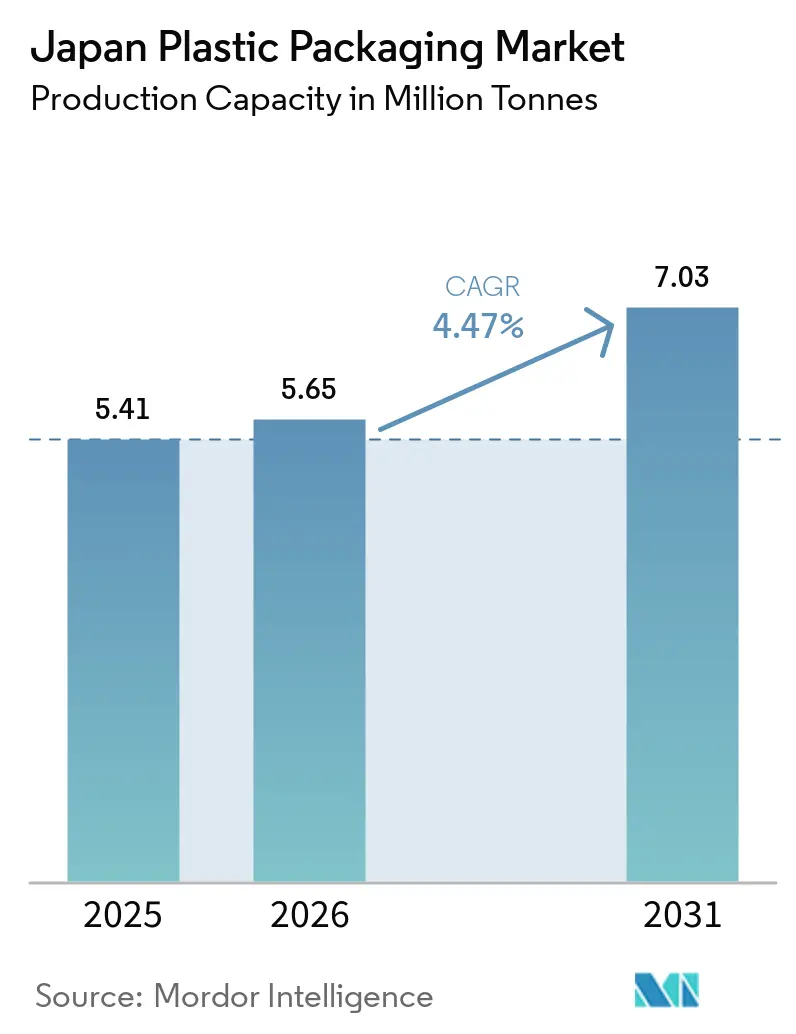
| Marktgröße im Basisjahr (2025) | 5.41 Millionen Tonnen |
| Marktvolumen (2026) | 5.65 Millionen Tonnen |
| Marktvolumen (2031) | 7.03 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 4.47 % |
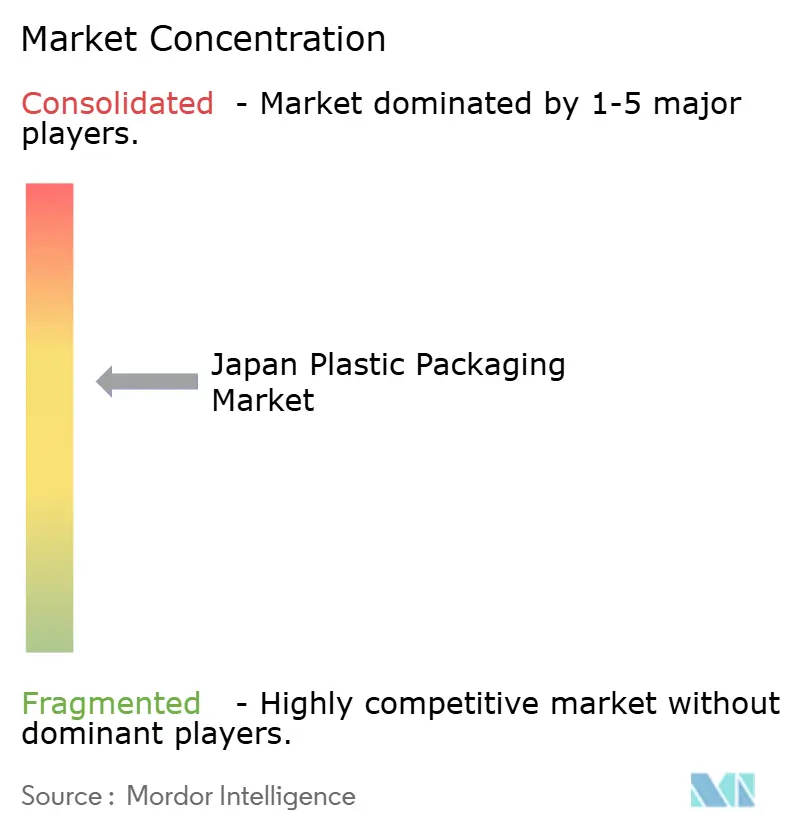
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des japanischen Kunststoffverpackungsmarktes von Mordor Intelligence
Die Größe des japanischen Kunststoffverpackungsmarktes wurde im Jahr 2025 auf 5,41 Millionen Tonnen geschätzt und soll von 5,65 Millionen Tonnen im Jahr 2026 auf 7,03 Millionen Tonnen bis 2031 wachsen, bei einem CAGR von 4,47 % während des Prognosezeitraums (2026–2031). Anhaltende Nachfrage aus E-Commerce-Fulfillment-Zentren, steigender Pharmakonsum unter älteren Bürgern und das Engagement der Markeninhaber für Kreislaufwirtschaftsziele stützen diese Wachstumstrajektorie.[1] Hersteller von Weichfolien profitieren vom Boom im Online-Lebensmittelhandel und im Spezialeinzelhandel, während Harzlieferanten von Leichtgewichts-Flaschenprogrammen profitieren, die PET-Volumina trotz Materialreduzierungszielen stabilisieren. Nationale Subventionen für chemische Recyclingpilotprojekte erweitern die Rohstoffoptionen, doch weitreichende Gebühren im Rahmen der erweiterten Herstellerverantwortung (EPR) verschärfen die Kostenkontrolle entlang der gesamten Wertschöpfungskette. Angespannte Arbeitsmärkte beschleunigen die Automatisierung und drängen kleine Verarbeiter zu Fusionen mit integrierten Gruppen, die Robotik und datengesteuerte Qualitätssysteme finanzieren können.
Wichtigste Erkenntnisse des Berichts
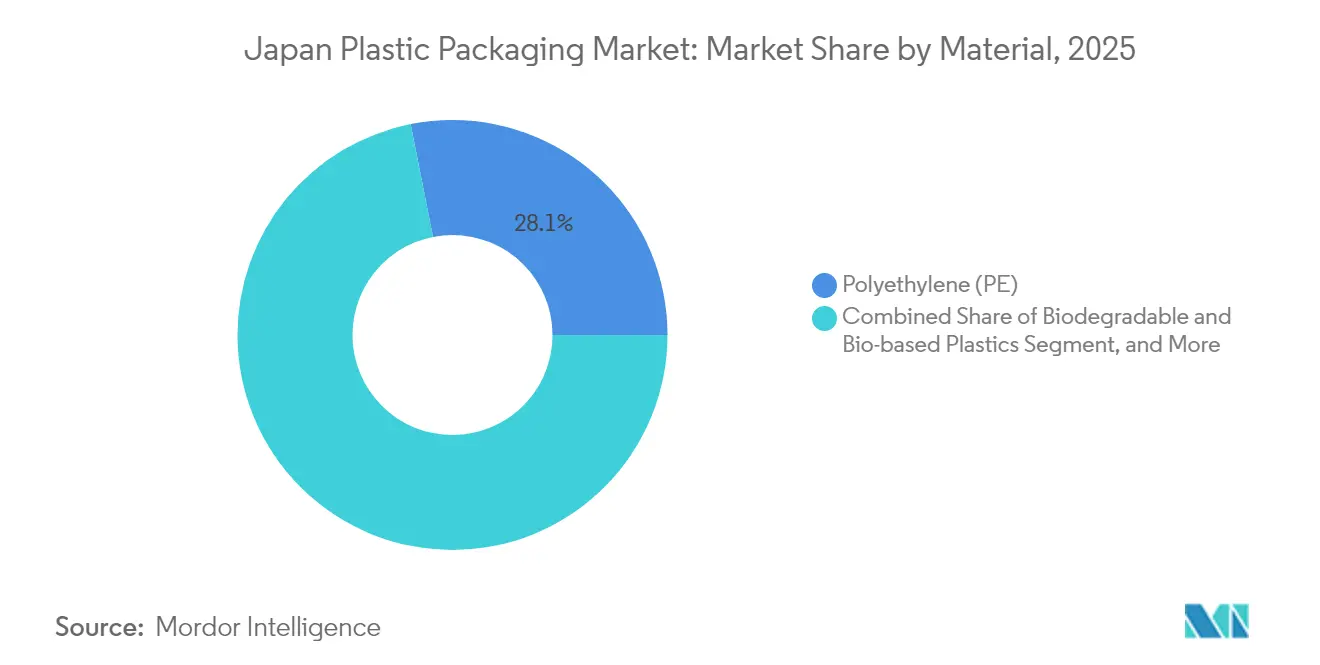
- Nach Material hielt Polyethylen im Jahr 2025 einen Marktanteil von 28,12 % am japanischen Kunststoffverpackungsmarkt; biobasierte Kunststoffe, obwohl heute unter 5 % des Tonnageanteils, verzeichnen bis 2031 den schnellsten CAGR von 4,93 %.
- Nach Typ entfiel auf das Weichkunststoffsegment im Jahr 2025 ein Anteil von 53,85 % am japanischen Kunststoffverpackungsmarkt und es führt das prognostizierte Wachstum mit einem CAGR von 5,84 % bis 2031 an.
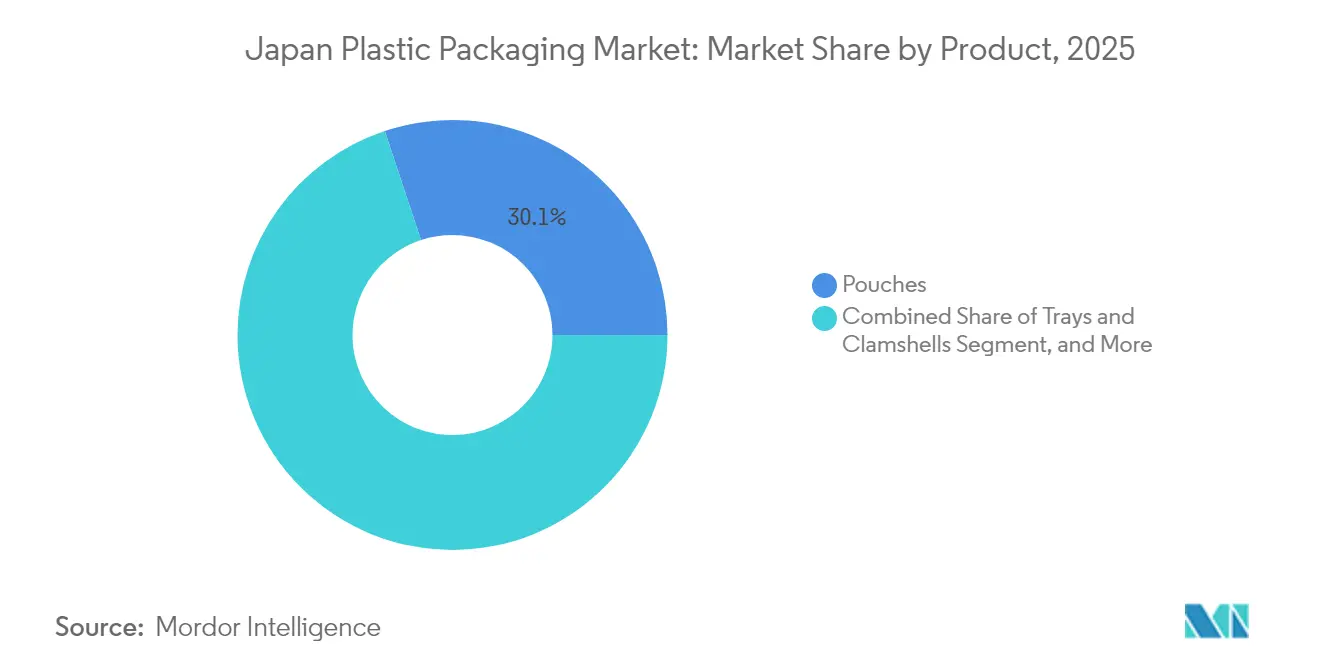
- Nach Produkt führten Beutel mit einem Anteil von 30,10 % am japanischen Kunststoffverpackungsmarkt im Jahr 2025 und wachsen mit dem schnellsten CAGR von 5,21 % bis 2031.
- Nach Endverbraucher erfassten Lebensmittelanwendungen im Jahr 2025 einen Marktanteil von 29,10 % am japanischen Kunststoffverpackungsmarkt; Körperpflege verzeichnet den höchsten CAGR von 6,18 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum des E-Commerce treibt die Nachfrage nach hochbarrierestarken Weichverpackungen | +0.8% | Landesweit, am stärksten im Korridor Tokio–Osaka | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung steigert die Nachfrage nach Pharma-Blister- und Beutelformaten | +0.6% | Landesweit, stärker in ländlichen Präfekturen | Langfristig (≥ 4 Jahre) |
| Gewichtsreduzierung von PET-Getränkeflaschen senkt Kosten und steigert Volumina | +0.4% | Landesweit, PET-Zentren in Kansai und Kanto | Kurzfristig (≤ 2 Jahre) |
| Boom bei Convenience-Food steigert den Einsatz von Retortenbeuteln | +0.5% | Große Ballungsräume | Mittelfristig (2–4 Jahre) |
| Staatliche Subventionen für chemische Recyclingpilotanlagen | +0.3% | Komplexe in Chiba, Mizushima und Osaka | Langfristig (≥ 4 Jahre) |
| Verbreitung plasmabehandelter Monomaterialfolien für Recyclingziele bis 2030 | +0.2% | Forschungs- und Entwicklungszentren landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des E-Commerce treibt die Nachfrage nach hochbarrierestarken Weichverpackungen
Die von Japan Post und privaten Kurierdiensten abgewickelten Paketmengen erreichen weiterhin Rekordwerte, was Online-Händler dazu veranlasst, Verpackungen zu spezifizieren, die mehrstufige Distribution ohne Überverpackung standhalten. Hersteller von Kunststoffverpackungsfolien reagieren mit Mehrschichtstrukturen, die EVOH und mLLDPE kombinieren und Sauerstoffbarriereleistung bei reduzierter Stärke bieten, wodurch Logistiksemissionen und Frachtkosten pro Einheit gesenkt werden.[2] Das Ergebnis sind stetige Mengenzuwächse für auf Laminierung und Digitaldruck spezialisierte Verarbeiter, wodurch der E-Commerce-Kanal als der mit Abstand größte neue Nachfrageknoten für den Japan Markt für Kunststoffverpackungen gefestigt wird.
Alternde Bevölkerung steigert die Nachfrage nach Pharma-Blister- und Beutelformaten
Bürger ab 65 Jahren repräsentieren nun mehr als 29 % der japanischen Bevölkerung, was das Verschreibungsvolumen und den Konsum von rezeptfreien Nahrungsergänzungsmitteln steigert. Pharmahersteller berichten von zweistelligem Volumenwachstum bei Druckblistern mit taktilen Hinweisen und leicht zu öffnenden Beuteln, die Senioren mit verminderter Griffstärke unterstützen. Regulatorische Reformen, die die häusliche Pflege fördern, verstärken den Bedarf an Einzeldosis-Compliance-Verpackungen, ein Trend, der dem japanischen Kunststoffverpackungsmarkt eine belastbare Nachfrage verleiht.
Gewichtsreduzierung von PET-Getränkeflaschen senkt Kosten und steigert Volumina
Inländische Getränkehersteller haben das durchschnittliche Flaschengewicht seit 2020 um rund 20 % reduziert und dabei die Lagerstabilität erhalten. Materialeinsparungen schaffen Spielraum für Preisaktionen, die den Marktanteil gegenüber Aluminiumdosen und Glas verteidigen. Verarbeiter profitieren, weil die Stückverkäufe steigen, auch wenn der Harzanteil pro Flasche sinkt, was den gesamten PET-Verbrauch annähernd konstant hält. Der japanische Kunststoffverpackungsmarkt genießt daher einen Volumenpuffer trotz Nachhaltigkeitszielen, die die Materialreduzierung betonen.
Boom bei Convenience-Food steigert den Einsatz von Retortenbeuteln
Städtische Verbraucher mit vollen Terminkalendern bevorzugen zunehmend aufwärmfertige Mahlzeiten aus Convenience-Stores. Retortenbeutel verlängern die Haltbarkeit auf bis zu 18 Monate ohne Kühlung und befreien Einzelhändler von Einschränkungen durch Kühlkettenkapazitäten. Hersteller setzen auf Vollpolypropylen-Konstruktionen, die einer Sterilisation bei 121 °C standhalten und gleichzeitig für Monomaterial-Recyclingströme geeignet sind. Die Retortennachfrage sichert Beuteln eine überdurchschnittliche Wachstumsrate und stärkt die Führungsposition von Weichverpackungen im japanischen Kunststoffverpackungsmarkt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Gebühren im Rahmen der erweiterten Herstellerverantwortung für Einwegkunststoffe | -0.7% | Alle Gemeinden, am höchsten in den Tokioter Stadtbezirken | Kurzfristig (≤ 2 Jahre) |
| Verbraucherverschiebung hin zu Papier- und Glasalternativen | -0.4% | Premiumeinzelhandel in Großstädten | Mittelfristig (2–4 Jahre) |
| Null-Kunststoff-Verpflichtungen von FMCG-Großunternehmen | -0.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Volatilität der Naphtha-Preise stört die Harzkostenökonomie | -0.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Gebühren im Rahmen der erweiterten Herstellerverantwortung für Einwegkunststoffe
Japans EPR-Gesetz verpflichtet Markeninhaber nun zur Finanzierung von Sammlung und Recycling, was die Compliance-Ausgaben für Einwegkategorien um bis zu 60 % erhöht. Mit dem Eintreffen der Rechnungen bemühen sich Lebensmittelhersteller um die Neugestaltung von Verpackungen, die das Gramm-Gewicht reduzieren oder auf wiederverwendbare Behälter umstellen. Die kurzfristige Belastung schmälert die Gewinnmargen und dämpft die Volumenerweiterung im japanischen Kunststoffverpackungsmarkt.
Verbraucherverschiebung hin zu Papier- und Glasalternativen
Die Wahrnehmung überholt die Wissenschaft, da Stadtbewohner Nicht-Kunststoff mit umweltfreundlicher gleichsetzen. Mehrere Premium-Tee- und Süßwarenmarken sind auf Papierbeutel mit bioharzbeschichteten Innenseiten umgestiegen und akzeptieren dabei eine kürzere Haltbarkeit zugunsten von Marketingvorteilen. Während Kunststoff für hochbarrierestarke Anforderungen unverzichtbar bleibt, entzieht die Verschiebung der Nachfrage nach Standardfolienqualitäten Marktanteile und zwingt Verarbeiter zur Aktualisierung ihrer Produktportfolios im japanischen Kunststoffverpackungsmarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
PE behält seine Größe, während biobasierte Qualitäten sich beschleunigenPolyethylen hielt im Jahr 2025 einen Anteil von 28,12 % am japanischen Kunststoffverpackungsmarkt, gestützt durch seine Vielseitigkeit bei Lebensmittelfolien und Industrieauskleidungen. Kostenvorteile und eine ausgereifte Verarbeitungsinfrastruktur sichern seine Dominanz, doch Dekarbonisierungsverpflichtungen veranlassen Markeninhaber, Drop-in-Bio-PE aus Zuckerrohrethanol zu erproben. Biobasierte Kunststoffe, obwohl heute unter 5 % des Tonnageanteils, verzeichnen den schnellsten CAGR von 4,93 % und erhalten Subventionen, die Preisunterschiede zu fossilen Qualitäten verringern.
Forschungs- und Entwicklungsgruppen nutzen Cellulose-Nanofasern aus Forstabfällen, um Harze zu entwickeln, die die Steifigkeit von HDPE erreichen und gleichzeitig Deponieabbaubarkeit bieten. Harzhersteller streben bis 2027 eine Produktion von 20.000 Tonnen aus Bioethanol gewonnener Erzeugnisse an und positionieren Japan, um das nationale Ziel von 2 Millionen Tonnen Biokunststoff bis 2030 zu erreichen. Diese Initiativen führen neue Rohstoffe in den japanischen Kunststoffverpackungsmarkt ein, diversifizieren die Materialversorgung und mindern die aus Rohöl resultierende Volatilität.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Typ:
Flexible Formate dominieren Volumen und InnovationWeichverpackungen erfassten im Jahr 2025 einen Anteil von 53,85 % am japanischen Kunststoffverpackungsmarkt und führen das prognostizierte Wachstum mit einem CAGR von 5,84 % an. Materialeffiziente Folien minimieren Frachtmissionen und Lagerplatzbedarf, was für die Paketzustelldichte im E-Commerce entscheidend ist. Fortschritte bei lösungsmittelfreier Laminierung und Digitaldruckmaschinen verkürzen Druckbildwechsel und ermöglichen es Verarbeitern, auf limitierte SKUs einzugehen, ohne kostspielige Lagerbestände aufzubauen. Starre Kategorien wie Gläser und Behälter behaupten sich bei Grundnahrungsmitteln für die Lagerung bei Raumtemperatur, doch ihr Wachstum bleibt hinter dem der flexiblen Pendants zurück, da sie einen höheren Harzbedarf haben.
Patentierte Schichttrennfolien ermöglichen ein Post-Consumer-Abziehen, das Einzelpolymerströme speist und die historisch mit Mehrschichtbeuteln verbundenen Recyclingnachteile abbaut. Da die nationalen Recyclingziele strenger werden, stärkt die Verschiebung den Anteil des Weichverpackungssegments im japanischen Kunststoffverpackungsmarkt und begrenzt gleichzeitig die Lebenszyklusauswirkungen.
Nach Produkt:
Beutel übertreffen bei Komfort und NachhaltigkeitBeutel repräsentierten im Jahr 2025 einen Anteil von 30,10 % am japanischen Kunststoffverpackungsmarkt und wuchsen am schnellsten mit einem CAGR von 5,21 %. Standbeutel und Beutel mit Ausgießer verdrängen starre Flaschen bei Soßen und Reinigungsmitteln und liefern ein um 70 % leichteres Verpackungsgewicht und 80 % niedrigere CO₂-Emissionen pro LKW-Ladung. Für Senioren erleichtern leicht zu öffnende Kerben und breite Öffnungen die Mahlzeitenzubereitung und verbinden demografische Verschiebungen mit der Beuteladoption.
Markeninhaber setzen Mono-PP-Retortenbeutel ein, die Hochtemperatursterilisation standhalten und nahtlos in Materialrückgewinnungsanlagen fließen. In hochwertige Pharmazeutikabeutel eingebettete Smart-Labels überwachen die Luftfeuchtigkeit und machen die Verpackung zu einem aktiven Qualitätskontrollknoten. Diese Eigenschaften verankern Beutel als führende Innovationsmaschine im japanischen Kunststoffverpackungsmarkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Lebensmittel dominieren, Körperpflege steigt aufLebensmittelanwendungen hielten im Jahr 2025 einen Marktanteil von 29,10 % am japanischen Kunststoffverpackungsmarkt, gestützt durch strenge Hygienevorschriften und ein lebhaftes Convenience-Store-Ökosystem. Portionskontrollierte Portionen bedienen schrumpfende Haushaltsgrößen und halten die Nachfrage nach Mehrschichtfolien mit Gasbarrieren aufrecht, die den Geschmack ohne Kühlung bewahren.
Körperpflege verzeichnet bis 2031 den höchsten CAGR von 6,18 %, da Kosmetikgruppen Nachfüllbeutel und luftdichte Pumpverpackungen einführen, die eine 50-prozentige Kunststoffreduktion pro Verwendung versprechen. Hochklare PET-Gläser mit Recyclinganteil stärken die Premiumpositionierung und erfüllen gleichzeitig Ökolabel-Kriterien. Diese Gewinne positionieren Körperpflege von einer Nische zu einer Wachstumslokomotive im japanischen Kunststoffverpackungsmarkt.
Geografische Analyse
Die Herstellung von Kunststoffverpackungen konzentriert sich entlang des Korridors Tokio–Osaka, wo 70 % des BIP erwirtschaftet werden, was Verarbeitern ermöglicht, auf integrierte petrochemische Zentren in Chiba und Mizushima für Rohstoffharze zuzugreifen. Effiziente Shinkansen-Fracht und Schnellstraßenverbindungen gewährleisten eine eintägige Lieferung an 85 % der Einzelhandelsgeschäfte, reduzieren den Lagerbedarf und ermöglichen es Markeninhabern, schlanke Lagerbestände zu führen.
Kansai beherbergt Getränke- und Chemieriesen, die an geschlossenem PET-Recycling zusammenarbeiten, wobei die Depolymerisierungsanlage in Osaka bis 2027 auf eine jährliche Verarbeitung von 60.000 Tonnen ausgelegt ist. Die Regierung von Kyushu bietet Investitionszuschüsse von bis zu 300 Millionen JPY (2,0 Millionen USD) für nachhaltige Verpackungsvorhaben und lockt damit Hersteller von Trockennahrungsmitteln, die nach Südostasien exportieren.
Einheitliche nationale Lebensmittelkontaktstandards vereinfachen die Mehrstandortproduktion, doch lokale EPR-Gebührenpläne variieren und zwingen Markeninhaber, kommunale Verordnungen zu verfolgen. Die eingehende Rohstofflogistik stützt sich auf Küstenpetrochemieterminals, was eine Anfälligkeit für Taifununterbrechungen schafft, die Unternehmen durch Dual-Sourcing-Strategien mindern. Diese geografischen Dynamiken prägen gemeinsam die Versorgungsresilienz im japanischen Kunststoffverpackungsmarkt.
Regulatorisches Umfeld
Japans regulatorischer Rahmen für Kunststoffverpackungen basiert auf dem Gesetz zur Förderung der Ressourcenkreislaufwirtschaft für Kunststoffe (erlassen im Juni 2021, in Kraft getreten im April 2022), das recyclinggerechtes Design, getrennte Sammlung und die Umsetzung des Recyclings über Kommunen und Unternehmen hinweg vorschreibt. Eine zweite Compliance-Ebene wurde 2025-2026 verschärft: Die „Positivliste“ der Verbraucherschutzbehörde für Lebensmittelkontakt bei synthetischen Kunststoffen, die in Geräten, Behältern und Verpackungen verwendet werden, trat im Juni 2025 vollständig in Kraft und erhöht damit die Anforderungen an Formulierungskontrolle und Dokumentation für Verarbeiter und Importeure, die Lebensmittel und Getränke beliefern.
Im Jahr 2026 klärten Normen und Programmkriterien die Compliance-Pfade weiter. Die Zertifizierungskriterien des METI für Getränkeflaschen, Behälter für Reinigungsprodukte und Kosmetikverpackungen traten am 24. Januar 2026 in Kraft und verknüpfen Öko-Design und Kennzeichnung des Recyclinganteils mit Beschaffungs- und Förderinstrumenten. Für Lebensmittelverpackungen führte die überarbeitete Norm JIS Z 1500:2026 (herausgegeben am 5. April 2026) strengere Migrationsprüfanforderungen für Hochbarrierematerialien wie Aluminiumfolien-Verbundfolien und siliziumbeschichtetes PET ein, was die Bedeutung qualifizierter Drittprüfungen und der Rückverfolgbarkeit für Hochleistungs-Flexstrukturen erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von petrochemischen und Spezialharzlieferanten (PET, PE, PP sowie aufkommenden biobasierten Qualitäten) über Folien- und Bahnextrusion, Laminierung/Beschichtung, Druck, Weiterverarbeitung bis hin zur Abfüllung und Distribution durch Markeninhaber über Einzelhandels- und E-Commerce-Netzwerke, die sich entlang des Korridors Tokio-Osaka konzentrieren. Regulatorische Vorgaben und Kundennachfrage verschieben die vorgelagerten Anforderungen von der Optimierung von Neuware-Kunststoff hin zur Integration von recyceltem Rohmaterial und compliance-fähigen Materialdefinitionen. Mit dem vollständigen Inkrafttreten der japanischen Positivliste für Lebensmittelkontakt im Juni 2025 richten sich Harz- und Additivlieferanten sowie Verpackungsverarbeiter an genehmigten Formulierungen für Lebensmittelanwendungen aus.
Nachgelagert sind Sammlung und Recycling zunehmend mit Produktdesign und den Verpflichtungen der Markeninhaber im Rahmen des Gesetzes zur Ressourcenkreislaufwirtschaft für Kunststoffe verknüpft. Der Rahmen erlaubt es Unternehmen, freiwillige Sammel- und Recyclingpläne zur ministeriellen Genehmigung einzureichen, was strukturierte Rücknahme- und Recyclingprozesse außerhalb der Standardwege des Abfallwirtschaftsgesetzes ermöglicht. Unternehmensmaßnahmen spiegeln diesen Vorstoß zu zertifizierten und zirkulären Inputs wider: DNP begann im März 2026 in seinem Werk Izumizaki mit der Herstellung ISCC-PLUS-zertifizierter Sterilverpackungen, während JFE Engineering und Daiichi Sankyo Healthcare im Juni 2026 über die Erzeugung von Synthesegas aus gebrauchten Medikamentenblistern berichteten, was auf eine tiefere Integration zwischen den Abfallströmen der Gesundheitsverpackungen und industriellen Recyclingprozessen hinweist.
Wettbewerbslandschaft
Die fünf größten Lieferanten machen zusammen rund 42 % des Volumens aus, was eine mäßig konzentrierte Arena ergibt, in der Größe und Nischenspezialisierung nebeneinander bestehen. Große Gruppen wie TOPPAN, Toyo Seikan, Amcor Japan und Toppan Printing nutzen integrierte Extrusions-, Beschichtungs- und Verarbeitungslinien, um Komplettlösungen anzubieten. Mittelständische Unternehmen besetzen Nischen in Kosmetik, Probenbeuteln oder hochschrumpfenden Etiketten.
TOPPANs Übernahme der TFP-Sparte von Sonoco für 1,8 Milliarden USD im April 2025 katapultierte das Unternehmen unter die globalen Top-Drei der Weichverpackungsanbieter und vertiefte die Kapazitäten für hochbarrierestarke Folien.[3] Harzhersteller schließen sich mit Recyclern in chemischen Kreislaufkonsortien zusammen, sichern Rohstoffe und erfüllen Scope-3-Emissionsziele. Strategische Prioritäten konvergieren auf Automatisierung, wobei Robotik die Belegschaft an neuen Beutellinien um bis zu 30 % reduziert und gleichzeitig die Rückverfolgbarkeit verbessert.
Auseinandersetzungen um geistiges Eigentum intensivieren sich rund um Sauerstoffabsorber-Additive und Plasmabeschichtungen, die Monomaterialstrukturen ermöglichen. Unternehmen entwickeln gemeinsam freiwillige CO₂-Fußabdruckprotokolle, um regulatorischen Mandaten zuvorzukommen, und machen Nachhaltigkeits-Compliance zu einem Wettbewerbsvorteil im japanischen Kunststoffverpackungsmarkt.
Marktführer im japanischen Kunststoffverpackungsmarkt
-
Toyo Seikan Group Holdings, Ltd.
-
Takemoto Yohki Co. Ltd.
-
Takigawa Corporation
-
Amcor Group
-
Toppan Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Japanischer Markt für Kunststoffverpackungen Unternehmen in diesem Bericht
- Amcor plc
- Toyo Seikan Group Holdings, Ltd.
- Toppan Inc.
- Takigawa Corporation Japan G.K.
- Sealed Air Corporation
- Sonoco Products Company
- Takemoto Yohki Co., Ltd.
- Hosokawa Yoko Co., Ltd.
- Kodama Plastics Co., Ltd.
- Fujimori Kogyo Co., Ltd.
- Nihon Yamamura Glass Co., Ltd.
- Sumitomo Bakelite Co., Ltd.
- Mitsubishi Chemical Group Corporation
- Ube Packaging Materials Co., Ltd.
- Dai Nippon Printing Co., Ltd. (DNP)
- Rengo Co., Ltd. (Plastic Unit)
- Shibusawa Package Co., Ltd.
- Kureha Corporation
- Plastikon Japan Inc.
Marktchancen und Zukunftsaussichten
Ein kurzfristiger Freiraum entsteht rund um compliance-fähige Hochbarrierestrukturen, die zugleich strengere Anforderungen an Recyclingfähigkeit und chemische Sicherheit erfüllen, insbesondere für Lebensmittel- und Gesundheitsverpackungen, bei denen die Leistungsanforderungen weiterhin streng sind. Die Überarbeitung der JIS Z 1500:2026 vom 5. April 2026 erhöht die Anforderungen an Migrationsprüfungen für Hochbarrierematerialien, was sich in einer Nachfrage nach Materialsystemen und Lieferantendokumentation niederschlägt, die das Prüfrisiko verringern und Genehmigungen für Verarbeiter, die Lebensmittel-, Getränke- und Pharmakunden bedienen, beschleunigen.
Investitions- und Kooperationsprogramme erweitern zudem den adressierbaren Markt für zirkuläre Kunststoffe sowohl bei flexiblen als auch bei starren Formaten. Die ab dem 24. Januar 2026 geltenden verpackungsbezogenen Zertifizierungskriterien des METI unterstützen die Einführung von Designs, die mit den Zielen für Recyclinganteil und Ressourcenkreislaufwirtschaft übereinstimmen, während private Investitionen und Pilotprojekte die lokale Verfügbarkeit von Spezialsubstraten verbessern. Die Entscheidung von FP Corporation im April 2026, 58 Milliarden JPY in ein neues Werk und Distributionszentrum in Bando City, Ibaraki zu investieren, um hochsteife biaxial orientierte Polypropylenfolien (OPP) herzustellen, deutet auf Kapazitäten für leichte, monomaterielle orientierte Strukturen hin, die in Verpackungen verwendet werden. Auf der Materialseite erweitert der Spatenstich von Zeon im Februar 2026 für ein neues Werk für Cyclo-Olefin-Polymere in Shunan City, Yamaguchi die inländische Fähigkeit für Hochleistungsverpackungen und gesundheitsnahe Anwendungen, die auf Klarheit und Barriereleistung angewiesen sind.
Neueste Industrielle Entwicklungen in Japanischer Markt für Kunststoffverpackungen
- Juni 2026: Toyo Seikan Group Holdings gab eine Partnerschaftsvereinbarung im Zusammenhang mit dem J.League All-Star DAZN Cup bekannt und startete im MUFG Stadium eine Demonstration zur Kompostierung von Papier-Lebensmittelbehältern mit biologisch abbaubarem Kunststoff (PLA). Das Programm bietet ein reales Testfeld für Entsorgungswege und Sammellogistik, die in künftige Verpackungsdesigns im Rahmen der japanischen Anforderungen an die Ressourcenkreislaufwirtschaft einfließen können.
- April 2026: Das Umweltministerium genehmigte einen Recyclingprojektplan gemäß Artikel 48 des Gesetzes zur Förderung der Ressourcenkreislaufwirtschaft für Kunststoffe. Dieser Genehmigungsmechanismus unterstützt unternehmensgeführte Sammel- und Recyclingprogramme und hilft Markeninhabern und Verpackungsakteuren, geschlossene Kreislaufmodelle mit klarerer regulatorischer Behandlung umzusetzen.
- April 2025: TOPPAN schloss die Übernahme des TFP-Geschäfts von Sonoco im Wert von 1,8 Milliarden USD ab und erweiterte damit seine globale Präsenz bei Hochbarrierefolien und stärkte den Umfang im Bereich flexibler Verpackungen. Der Deal erweiterte den Zugang zu Hochleistungsfolientechnologien und Lieferkapazitäten, die in die stark wachsenden Flexible- und Beutelsegmente Japans einfließen.
Japanischer Markt für Kunststoffverpackungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Kunststoffverpackungen, die in Japan zum Verpacken, Schützen, Lagern und Versenden von Produkten verwendet werden, über gängige Verpackungsformate, die von Herstellern und Markeninhabern genutzt werden. Die Größenbestimmung erfolgt in Volumeneinheiten, sodass der Fokus auf der physischen Nachfrage nach Kunststoffverpackungen liegt.
Ausschlüsse aus dem Umfang: Nicht-Kunststoffverpackungsmaterialien wie Papier, Metall und Glas werden nicht berücksichtigt, und eine Doppelzählung von Verpackungskomponenten über Formatdefinitionen hinweg wird ebenfalls vermieden.
Segmentierungsübersicht
- Nach Material
- Polyethylenterephthalat (PET)
- Polyethylen (PE)
- Hochdichtes Polyethylen (HDPE)
- Niederdichtes und lineares LDPE
- Lineares Polyethylen niedriger Dichte (LLDPE)
- Polypropylen (PP)
- Biobasierte Kunststoffe
- Sonstige Materialien
- Nach Typ
- Hartkunststoff
- Weichkunststoff
- Nach Produkt
- Flaschen und Gläser
- Dosen
- Beutel
- Schalen und Klappverpackungen
- Verschlüsse und Deckel
- Sonstige Produkte
- Nach Endverbraucherbranche
- Lebensmittel
- Getränke
- Gesundheitswesen und Pharmazeutika
- Einzel- und E-Commerce
- Industrielle Fertigung
- Körperpflege und Haushalt
- Sonstige Endverbraucherbranchen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde genutzt, um die Grundlage für die Verpackungsnachfrage in Japan, den Kunststoffmix und die Regeln zu legen, die die Materialauswahl im Laufe der Zeit bestimmen. Wir haben öffentliche Quellen wie METI und andere Veröffentlichungen der japanischen Regierung, Zoll- und Handelsstatistiken, Aktualisierungen des Verbandes der japanischen Kunststoffindustrie sowie begutachtete Fachzeitschriften zu Polymeren, Recycling und Verpackungsleistung herangezogen. Diese Eingaben halfen uns, Nachfragetreiber zu kartieren, die mit dem Bedarf an Lebensmittel- und Getränkeverpackungen, der Nutzung im Gesundheits- und Apothekenbereich sowie dem Tempo der E-Commerce-Sendungen zusammenhängen, was das Gleichgewicht zwischen starren und flexiblen Formaten verschieben kann.
Neben offiziellen Quellen haben wir auch Jahresberichte von Unternehmen, Investorenpräsentationen, Nachhaltigkeitsberichte und Pressemitteilungen ausgewertet, um Kapazitätsbewegungen, Trends bei der Harzsubstitution und Aktivitäten zur Neugestaltung von Verpackungen zu verstehen. In einigen Fällen wurden kostenpflichtige Abonnements ausschließlich für finanzielle Unternehmensinformationen, Patentdaten und handelsseitige Versandsignale genutzt, um Richtung und Zeitpunkt zu überprüfen, und anschließend wurden die Annahmen erneut durch Interviews getestet. Die hier aufgeführten Desk-Quellen sind nur illustrativ, und viele weitere öffentliche Referenzen wurden für die Datenerhebung, Validierung und Klärung während der Studie verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, wie viel Kunststoffverpackung tatsächlich in Japan bei wichtigen Endverbrauchern wie Lebensmitteln, Getränken, Gesundheitswesen und Einzelhandelsvertrieb eingesetzt wird. Wir sprachen mit einer Mischung aus Verpackungsverarbeitern, Harz- und Materialspezialisten, Marken- oder Produktverpackungsmanagern und Kanalakteuren, damit Desk-Annahmen zu Mengen, Formatmix und Substitution bei Bedarf korrigiert werden konnten. Da es sich um einen ausschließlich auf Japan ausgerichteten Markt handelt, wurden die Interviewfragen auf inländische Nachfragesignale, regulatorische Auswirkungen und realistische Adoptionszeitpläne für recycelte und biobasierte Inhalte ausgerichtet.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 30 % | Führungskräfte der obersten Ebene (CXOs): 13 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 28 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 59 % |
Marktgrößenbestimmung und Prognose
Der Kernaufbau verwendet einen Top-down-Ansatz, bei dem die Verpackungsnachfrage aus der japanischen Endverbrauchsaktivität und der Verpackungsintensität rekonstruiert und dann durch Anwendung von Format- und Materialanteilen in Kunststoffverpackungsvolumen umgerechnet wird. Um die Gesamtwerte realistisch zu halten, wird das Ergebnis mit selektiven Bottom-up-Näherungen abgeglichen, wie z. B. Stichprobenprüfungen der Verarbeiterkapazität, typischer kg-pro-Packung-Logik für hochvolumige Formate und Kanal-Feedback zu Laufzeiten, und dann zur Anpassung etwaiger Überschätzungen verwendet.
Zu den wichtigsten Eingaben, die das Modell geprägt haben, gehörten: die Aufteilung zwischen starren und flexiblen Formaten, die Einführung von Monomaterialstrukturen, die Durchdringung von Recyclingmaterial in Mainstream-Anwendungen, Leichtbauraten bei Flaschen und Behältern sowie Veränderungen im Konsum von verpackten Lebensmitteln und Arzneimitteln, die die Packungsanzahl beeinflussen. Wo Datenpunkte für einen Nischenproduktyp fehlten, wurden Lücken durch Proxy-Anteile aus eng vergleichbaren Formaten gefüllt, gefolgt von einer Expertenprüfung zur Bestätigung der Richtung und der Höchstwerte.
Für die Prognose wurde eine Szenarioanalyse verwendet, um unterschiedliche Geschwindigkeiten regulierungsgetriebener Veränderungen und der Kundenadoption widerzuspiegeln, und dann wurde der endgültige Pfad auf die häufigste Expertenmeinung zum Zeitpunkt ausgerichtet. Die Annahmen wurden stabil und nachvollziehbar gehalten, sodass ein Kunde nachvollziehen kann, wie eine Änderung der Verpackungsintensität oder der Aufnahme von Recyclingmaterial den endgültigen Volumenausblick verändern würde.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden vor der endgültigen Freigabe durch mehrere Prüfungen validiert, darunter Abweichungsprüfungen gegenüber historischen Verbrauchsmustern, Gegenprüfungen mit Handels- und Produktionssignalen sowie eine Überprüfung, ob die implizierte Pro-Kopf-Verpackungsnutzung für Japan plausibel erscheint. Wenn auf Produkt- oder Formatebene große Abweichungen auftraten, wurde die Konversionslogik erneut überprüft, die Eingangsannahmen wurden erneut geprüft und ausgewählte Interviewpartner wurden erneut kontaktiert, um zu bestätigen, was sich im Markt verändert hatte.
Jeder Bericht wird jährlich aktualisiert, und Zwischenrevisionen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. größere Kapazitätserweiterungen, politische Veränderungen, die Kunststoffe betreffen, oder starke Veränderungen in der Harzverfügbarkeit. Vor der Lieferung erhalten die Zahlen und der Text einen erneuten Analysedurchgang, damit die Kunden die aktuellste konsistente Sichtweise über das Modell und die schriftlichen Erkenntnisse hinweg erhalten.
Vergleich der Marktgröße des Japan Marktes für Kunststoffverpackungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Kunststoffverpackungen in Japan können sehr unterschiedlich aussehen, selbst wenn das Thema identisch klingt. Unserer Erfahrung nach sind die größten Gründe die verwendete Maßeinheit, die Grenze zwischen Kunststoffverpackungen und dem weiteren Verpackungssektor sowie die Frage, ob die Schätzung an physische Nachfragesignale geknüpft ist oder hauptsächlich auf Wertannahmen basiert.
Durch die Verfolgung des Volumens in Tonnen und die strikte Begrenzung auf Kunststoffverpackungsformate stellt Mordor Intelligence die Schätzung auf eine nachfragegebundene Grundlage, während einige Quellen wertbasierte Verpackungsgesamtwerte mischen oder breite Materialanteile anwenden, die formatbezogene Verschiebungen in Japan nicht widerspiegeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,41 Millionen USD (2025) | |
| Marktanalyse-Anbieter A | 3,80 Milliarden USD (2023) | Angabe in USD-Wert mit einem früheren Basisjahr, was die Größe komprimieren kann, wenn Preisgestaltung, Harzdurchleitung und Formatmix nicht konsistent aktualisiert werden, und es kann auch eine andere Produktgrenze über Materialien hinweg anwenden. |
| Branchenberichts-Anbieter B | 74,37 Milliarden USD (2024) | Repräsentiert den gesamten japanischen Verpackungsmarkt in Wertangaben, sodass Kunststoff nur ein Anteil innerhalb eines weiteren Umfangs ist, der Nicht-Kunststoffmaterialien und mehrere Verpackungsschichten umfasst, was den vergleichbaren Gesamtwert für reine Kunststoffverpackungen aufbläht. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch Umfangs- und Einheitenentscheidungen, nicht durch eine einzige Meinungsverschiedenheit über das Wachstum. Wenn der Markt auf reine Kunststoffverpackungen beschränkt und mit klaren Volumentreibern modelliert wird, lässt sich die Größe leichter mit der Endverbrauchsaktivität und praktischen Verpackungsverbrauchssignalen in Einklang bringen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist das aktuelle Volumen des japanischen Kunststoffverpackungsmarktes?
Der Markt umfasst im Jahr 2026 insgesamt 5,65 Millionen Tonnen.
Wie schnell wird der Sektor bis 2031 wachsen?
Die Prognose sieht einen CAGR von 4,47 % vor, wodurch das Volumen auf 7,03 Millionen Tonnen steigen wird.
Welcher Verpackungstyp wächst am schnellsten?
Flexible Formate führen mit einem CAGR von 5,84 % aufgrund der Nachfrage aus dem E-Commerce und dem Convenience-Food-Bereich.
Warum gewinnen Beutel bei Markeninhabern an Beliebtheit?
Sie reduzieren das Verpackungsgewicht um 70 %, senken die Logistikmissionen und bieten nun Monomaterial-Recyclingfähigkeit.
Wie beeinflussen EPR-Gebühren die Materialwahl?
Höhere Gebühren auf Einwegkunststoffe veranlassen Unternehmen, Folien dünner zu gestalten oder auf wiederverwendbare und recycelbare Formate umzusteigen.