
日本プラスチック包装市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 5.41 百万トン |
| 市場取引高 (2026) | 5.65 百万トン |
| 市場取引高 (2031) | 7.03 百万トン |
| 成長率 (2026 - 2031) | 4.47 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
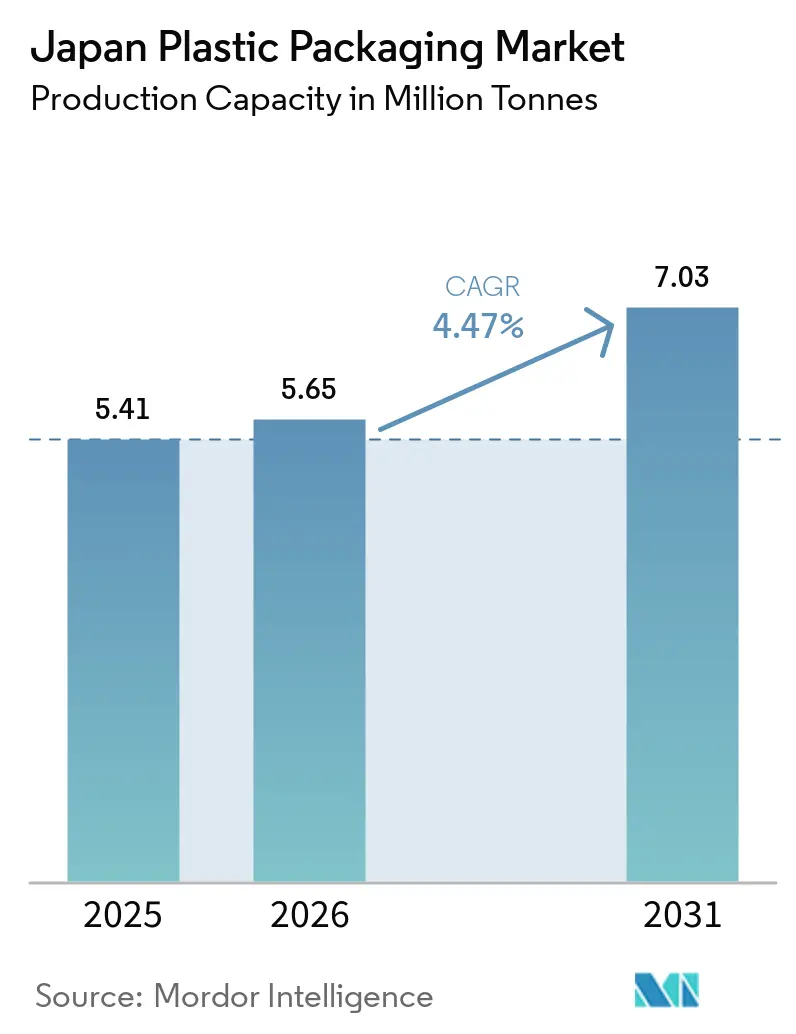
Mordor Intelligenceによる日本プラスチック包装市場分析
日本プラスチック包装市場規模は2025年に541万トンと評価され、2026年の565万トンから2031年には703万トンに達すると推定され、予測期間(2026年~2031年)のCAGRは4.47%です。Eコマース物流センターからの持続的な需要、高齢者の医薬品消費の増加、およびブランドオーナーによる循環経済目標へのコミットメントがこの成長軌道を支えています。[1] 軟質フィルムコンバーターはオンライン食料品および専門小売の急成長を活用し、樹脂サプライヤーは素材削減目標にもかかわらずPET数量を安定させる軽量ボトルプログラムから恩恵を受けています。ケミカルリサイクル実証事業への国家補助金がフィードストックの選択肢を広げる一方、包括的な拡大生産者責任(EPR)手数料がバリューチェーン全体でコスト管理を強化しています。労働市場の逼迫が自動化を加速させ、小規模コンバーターをロボット工学とデータ駆動型品質システムに資金を投入できる統合グループとの合併へと誘導しています。
主要レポートのポイント
- 素材別では、ポリエチレンが2025年の日本プラスチック包装市場シェアの28.12%を占め、バイオベースプラスチックは現在トン数の5%未満ですが、2031年までに最速のCAGR 4.93%を記録しています。
- タイプ別では、軟質セグメントが2025年の日本プラスチック包装市場規模の53.85%を占め、2031年までCAGR 5.84%で予測成長をリードしています。
- 製品別では、パウチが2025年の日本プラスチック包装市場規模の30.10%でトップとなり、2031年までCAGR 5.21%で最速成長を遂げています。
- エンドユーザー別では、食品用途が2025年の日本プラスチック包装市場シェアの29.10%を占め、パーソナルケアが2031年までに最高のCAGR 6.18%を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| Eコマースの成長が高バリア軟質パックへの需要を牽引 | +0.8% | 全国、東京・大阪回廊で最も強い | 中期(2~4年) |
| 高齢化人口が医薬品ブリスターおよびパウチフォーマットへの需要を拡大 | +0.6% | 全国、地方県でより高い | 長期(4年以上) |
| 飲料PETボトルの軽量化によるコスト削減と数量増加 | +0.4% | 全国、関西・関東のPETハブ | 短期(2年以内) |
| コンビニエンスフードブームによるレトルトパウチ使用の増加 | +0.5% | 大都市圏 | 中期(2~4年) |
| ケミカルリサイクル実証プラントへの政府補助金 | +0.3% | 千葉、水島、大阪コンプレックス | 長期(4年以上) |
| 2030年リサイクル目標に向けたプラズマコーティングモノマテリアルフィルムの普及 | +0.2% | 全国のR&Dセンター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースの成長が高バリア軟質パックへの需要を牽引
日本郵便および民間宅配業者が取り扱う荷物量は記録を更新し続けており、オンライン小売業者は過剰包装を避けながら多段階の流通に耐えられる包装を求めるようにっています。プラスチック包装フィルムメーカーは、EVOHとmLLDPEを組み合わせた多層構造で対応し、薄いゲージでも酸素バリア性能を発揮することで、物流における排出量と1単位あたりのフレートコストを削減しています。[2] その結果、ラミネートおよびデジタル印刷を専門とするコンバーターは安定した数量増加を実現しており、日本プラスチック包装市場において電子商取引チャネルが最大の新規需要拠点として確固たる地位を築いています。
高齢化人口が医薬品ブリスターおよびパウチフォーマットへの需要を拡大
65歳以上の市民が日本の人口の29%以上を占めるようになり、処方箋数量と市販サプリメントの使用量が増加しています。医薬品包装業者は、触覚的な手がかりを持つプッシュスルーブリスターや、握力が低下した高齢者を助けるイージーティアパウチの数量が二桁成長していると報告しています。在宅ケアを促進する規制改革が単位用量コンプライアンス包装の必要性を高め、日本プラスチック包装市場に安定した需要をもたらすトレンドとなっています。
飲料PETボトルの軽量化によるコスト削減と数量増加
国内飲料大手は2020年以降、棚安定性を維持しながら平均ボトル重量を約20%削減しています。素材の節約により、アルミ缶やガラスに対する市場シェアを守る価格プロモーションの余地が生まれています。コンバーターは、ボトル当たりの樹脂量が減少しても単位販売数が増加するため恩恵を受け、PETの総消費量はほぼ横ばいを維持しています。したがって、日本プラスチック包装市場は、素材削減を強調する持続可能性目標にもかかわらず、数量の安定性を享受しています。
コンビニエンスフードブームによるレトルトパウチ使用の増加
忙しいスケジュールを持つ都市部の消費者は、コンビニエンスストアのレンジ対応食品をますます好むようになっています。レトルトパウチは冷蔵なしで最長18ヶ月の賞味期限を延長し、小売業者をコールドチェーンスペースの制約から解放します。メーカーは121℃の殺菌に耐えながらモノマテリアルリサイクルストリームに適合する全ポリプロピレン構造を採用しています。レトルト需要はパウチの市場平均を上回る成長率を確保し、日本プラスチック包装市場における軟質包装のリーダーシップを強化しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 使い捨てプラスチックへの厳格な拡大生産者責任手数料 | -0.7% | 全自治体、東京区で最も高い | 短期(2年以内) |
| 紙・ガラス代替品への消費者シフト | -0.4% | 主要都市のプレミアム小売 | 中期(2~4年) |
| FMCG大手によるゼロプラスチック誓約 | -0.3% | 全国 | 中期(2~4年) |
| ナフサ価格の変動による樹脂コスト経済性の混乱 | -0.5% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
使い捨てプラスチックへの厳格な拡大生産者責任手数料
日本のEPR法はブランドオーナーに回収・リサイクルの費用負担を義務付け、使い捨てカテゴリーのコンプライアンス支出を最大60%引き上げています。請求書が届くと、食品メーカーはグラム重量を削減するか再利用可能な容器に移行するパッケージの再設計に取り組んでいます。短期的な負担は利益率を圧縮し、日本プラスチック包装市場における数量拡大を抑制しています。
紙・ガラス代替品への消費者シフト
都市中心部の買い物客が非プラスチックをより環境に優しいと同一視するにつれ、認識が科学を上回っています。いくつかのプレミアム茶・菓子ブランドは、マーケティング上の利益と引き換えに賞味期限の短縮を受け入れ、バイオ樹脂コーティングを施した紙パウチに切り替えています。プラスチックは高バリア用途には不可欠ですが、このシフトはコモディティフィルムグレードから需要を奪い、日本プラスチック包装市場内でコンバーターに製品ポートフォリオの更新を迫っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
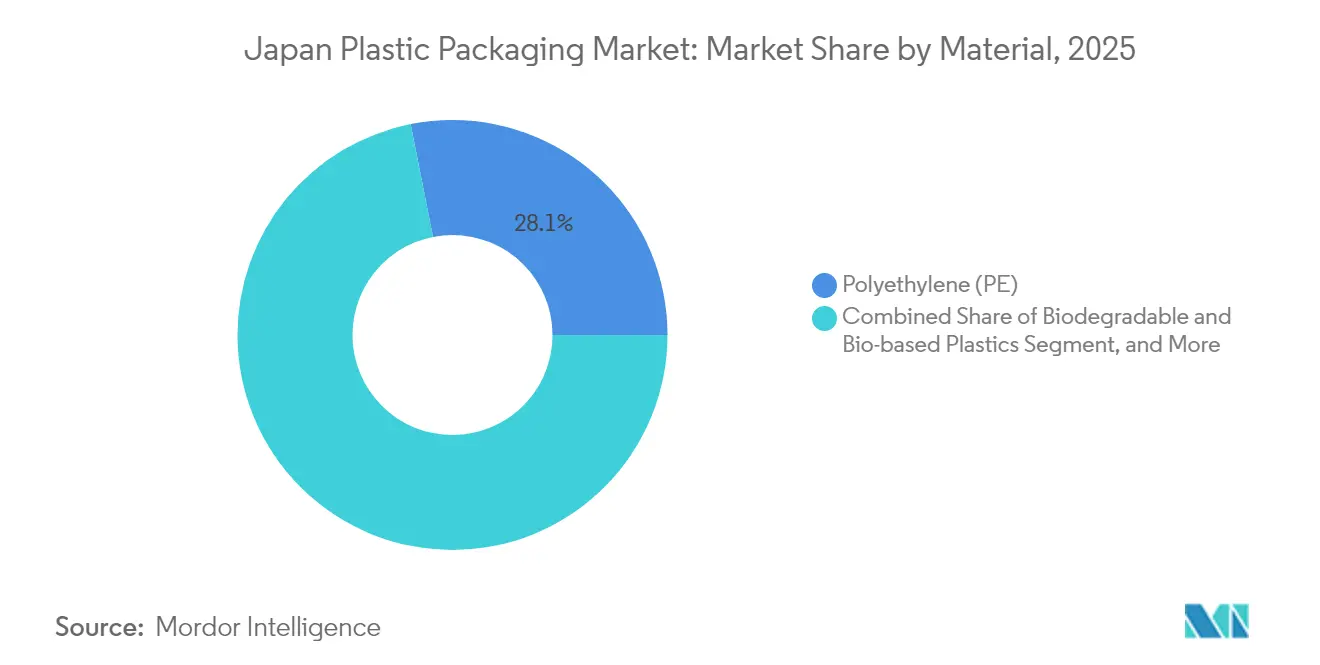
PEが規模を維持しながらバイオベースグレードが加速ポリエチレンは2025年の日本プラスチック包装市場規模の28.12%のシェアを占め、食料品フィルムや産業用ライナーにわたる汎用性に支えられています。コスト優位性と成熟した加工インフラがその優位性を維持していますが、脱炭素化の誓約によりブランドオーナーはサトウキビエタノールから製造されたドロップインバイオPEの試験を行うようになっています。バイオベースプラスチックは現在トン数の5%未満ですが、最速のCAGR 4.93%を記録し、化石グレードとの価格差を縮める補助金を引き付けています。
R&Dグループは林業残渣からセルロースナノファイバーを活用し、HDPE剛性に匹敵しながら埋め立て生分解性を提供する樹脂を開発しています。樹脂大手は2027年までにバイオエタノール由来の生産量2万トンを目指し、日本が2030年までに国家バイオプラスチック目標200万トンを達成できるよう位置付けています。これらの取り組みは日本プラスチック包装市場に新たなフィードストックをもたらし、素材供給を多様化し、原油由来の変動性を軽減しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
タイプ別:
軟質フォーマットが数量とイノベーションをリード軟質包装は2025年の日本プラスチック包装市場シェアの53.85%を占め、CAGR 5.84%で予測成長をリードしています。素材効率の高いフィルムは輸送排出量と保管スペースを最小化し、Eコマースの小包密度にとって重要です。溶剤フリーラミネーションとデジタルプレスの進歩によりアートワーク切り替えが短縮され、コンバーターはコストのかかる在庫なしに限定版SKUに対応できるようになっています。瓶やタブなどの硬質カテゴリーは常温主食品で健闘していますが、樹脂使用量が多いため成長は軟質品に遅れをとっています。
特許取得済みの層分離フィルムにより消費後のピールオフが可能となり、単一ポリマーストリームへの供給が実現し、多層パウチに歴史的に関連していたリサイクル性の不利が解消されています。国家リサイクル目標が厳格化するにつれ、このシフトは日本プラスチック包装市場における軟質セグメントのシェアを強化しながらライフサイクルへの影響を抑制しています。
製品別:
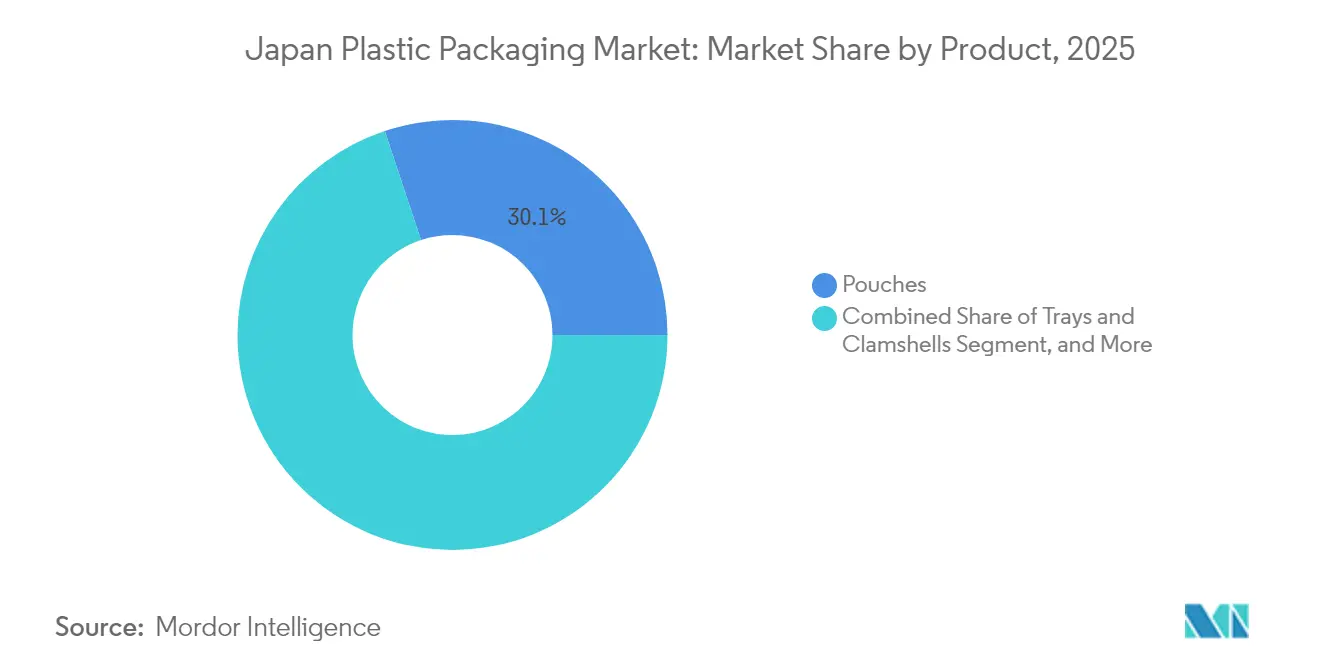
パウチが利便性と持続可能性でアウトパフォームパウチは2025年の日本プラスチック包装市場規模の30.10%を占め、CAGR 5.21%で最速成長を遂げています。スタンドアップおよびスパウト付きフォーマットがソースや洗剤の硬質ボトルに取って代わり、包装重量を70%軽減し、トラック積載CO₂排出量を80%削減しています。高齢者にとって、イージーティアノッチとワイドオープニングが食事の準備を容易にし、人口動態の変化をパウチ採用に結び付けています。
ブランドオーナーは高温殺菌に耐え、素材回収施設にシームレスに流れ込むモノPPレトルトパウチを展開しています。高価値医薬品パウチに組み込まれたスマートラベルが湿度を監視し、包装をアクティブな品質管理ノードに変えています。これらの特性が日本プラスチック包装市場においてパウチを主要なイノベーションエンジンとして定着させています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
食品が優位、パーソナルケアが台頭食品用途は2025年の日本プラスチック包装市場シェアの29.10%を占め、厳格な衛生基準と活発なコンビニエンスストアエコシステムに支えられています。縮小する世帯規模に対応した個別管理サービングが、冷蔵なしで風味を保持するガスバリア多層フィルムへの需要を持続させています。
パーソナルケアは化粧品グループが詰め替えパウチとエアレスポンプパックを展開し、使用ごとに50%のプラスチック削減を約束することで、2031年までに最高のCAGR 6.18%を記録しています。リサイクル素材を使用した高透明PET瓶がプレミアムポジショニングを強化しながらエコラベル基準を満たしています。これらの成長により、パーソナルケアは日本プラスチック包装市場においてニッチから成長の牽引役へと再位置付けされています。
地理的分析
プラスチック包装の製造はGDPの70%が生み出される東京・大阪回廊に集中しており、コンバーターは千葉と水島の統合石油化学ハブから樹脂フィードストックを調達できます。効率的な新幹線貨物と高速道路網により小売店舗の85%への翌日配送が確保され、倉庫保管要件が削減され、ブランドオーナーはリーン在庫を維持できます。
関西は閉ループPETリサイクルで協力する飲料・化学大手を擁し、大阪のプラントスケール解重合ユニットは2027年までに年間6万トンを処理する目標を掲げています。九州政府は持続可能な包装事業に対して最大3億円(200万米ドル)の投資助成金を提供し、東南アジアへ輸出する乾燥食品加工業者を誘致しています。
統一された国家食品接触基準が多拠点生産を簡素化していますが、地域のEPR手数料スケジュールが異なるため、ブランドオーナーは市区町村の条例を追跡する必要があります。原材料の入荷物流は沿岸石油化学ターミナルに依存しており、台風による混乱リスクがあり、企業はデュアルソーシング戦略でこれを軽減しています。これらの地理的ダイナミクスが日本プラスチック包装市場のサプライチェーン強靭性を総合的に形成しています。
規制環境
日本のプラスチック包装に関する規制枠組みは、プラスチックに係る資源循環の促進等に関する法律(2021年6月制定、2022年4月施行)によって支えられており、リサイクルを考慮した設計、分別収集、そして自治体および事業者によるリサイクルの実施が求められている。2025年から2026年にかけて第二の規制層が強化された。器具、容器、包装に使用される合成樹脂を対象とする消費者庁の食品接触用「ポジティブリスト」が2025年6月に完全施行され、食品・飲料を供給するコンバーターおよび輸入業者に対する配合管理と文書化の要件が強化された。
2026年には、規格やプログラム基準がコンプライアンスの道筋をさらに明確化した。飲料用ボトル、洗浄製品容器、化粧品包装に関する経済産業省の認証基準が2026年1月24日に施行され、エコデザインと再生材使用の明示が調達および支援制度と結び付けられた。食品包装については、改訂されたJIS Z 1500:2026(2026年4月5日発行)により、アルミ箔複合フィルムやシリコンコートPETなどの高バリア材料に対する移行試験要件が厳格化され、高性能フレキシブル構造における第三者認証試験とトレーサビリティの重要性が高まった。
バリューチェーン分析
バリューチェーンは、石油化学および特殊樹脂サプライヤー(PET、PE、PP、および新興のバイオベース樹脂)から始まり、フィルム・シート押出、ラミネート・コーティング、印刷、加工を経て、東京-大阪圏に集中する小売およびEコマース網を通じたブランドオーナーの充填・流通へとつながる。規制と顧客の要求により、上流の要件はバージン樹脂の最適化から再生原料の統合とコンプライアンス対応の材料定義へと移行している。2025年6月の食品接触用ポジティブリストの完全施行により、樹脂・添加剤サプライヤーおよび包装コンバーターは食品用途向けの承認済み配合に整合させている。
下流では、回収とリサイクルがプラスチック資源循環促進法に基づく製品設計およびブランドオーナーの義務とますます結び付いている。この枠組みでは、事業者が自主的な回収・リサイクル計画を提出し、大臣認定を受けることができ、通常の廃棄物処理法の経路とは別に体系的な回収・リサイクルが可能となっている。企業の動きはこの認証・循環型原料への流れを反映している。DNPは2026年3月に泉崎工場でISCC PLUS認証を取得した無菌包装の製造を開始し、JFEエンジニアリングと第一三共ヘルスケアは2026年6月に使用済み医薬品ブリスターパックからの合成ガス生成を報告し、ヘルスケア包装廃棄物ストリームと産業用リサイクルプロセスとのより深い統合を示している。
競合環境
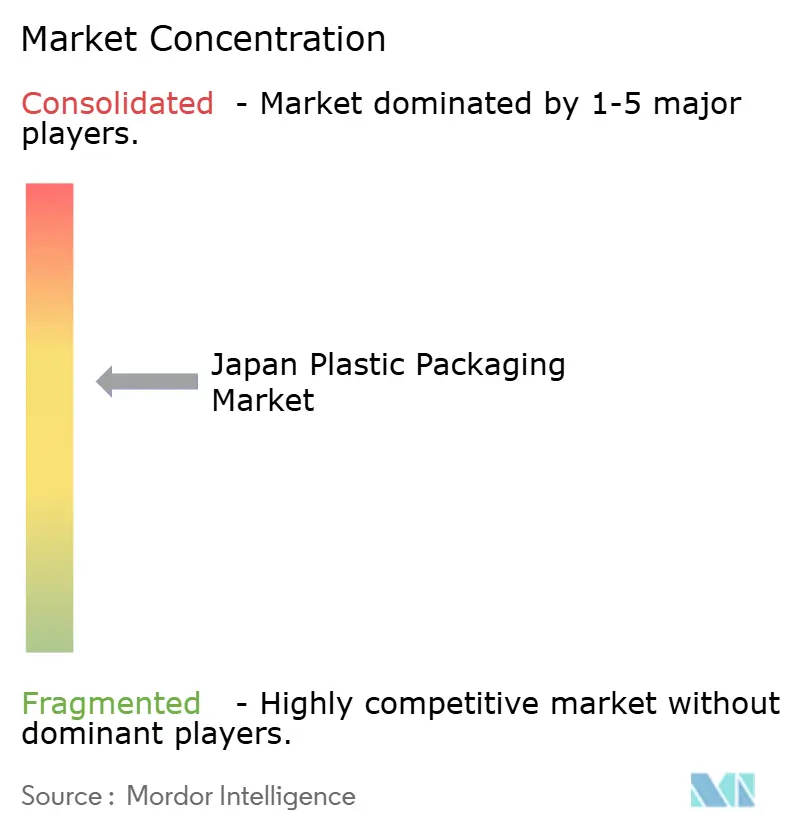
上位5社が合計で数量の約42%を占め、規模とニッチ特化が共存する中程度に集中した競争環境を形成しています。TOPPAN、Toyo Seikan、Amcor Japan、Toppan Printingなどの大手グループは、統合された押出、コーティング、コンバーティングラインを活用してワンストップソリューションを提供しています。中堅企業は化粧品、サンプリングサシェ、または高収縮ラベルにニッチを開拓しています。
TOPPANによる2025年4月のSonocoのTFP部門の18億米ドルの買収により、同社はグローバルトップスリーの軟質包装プレーヤーに躍進し、高バリアフィルム能力を深化させました。[3] 樹脂メーカーはケミカルループコンソーシアムでリサイクル業者と提携し、フィードストックを確保しながらスコープ3排出目標を達成しています。戦略的優先事項は自動化に収束しており、ロボット工学が新しいパウチラインで人員を最大30%削減しながらトレーサビリティを向上させています。
酸素スカベンジャー添加剤とモノマテリアル構造を可能にするプラズマコーティングをめぐる知的財産争いが激化しています。企業は規制義務を先取りするために自発的なカーボンフットプリントプロトコルを共同開発し、日本プラスチック包装市場内で持続可能性コンプライアンスを競争上の優位性に変えています。
日本プラスチック包装業界リーダー
-
Toyo Seikan Group Holdings, Ltd.
-
Takemoto Yohki Co. Ltd.
-
Takigawa Corporation
-
Amcor Group
-
Toppan Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
日本プラスチック包装市場 このレポートでカバーされる企業
- Amcor plc
- Toyo Seikan Group Holdings, Ltd.
- Toppan Inc.
- Takigawa Corporation Japan G.K.
- Sealed Air Corporation
- Sonoco Products Company
- Takemoto Yohki Co., Ltd.
- Hosokawa Yoko Co., Ltd.
- Kodama Plastics Co., Ltd.
- Fujimori Kogyo Co., Ltd.
- Nihon Yamamura Glass Co., Ltd.
- Sumitomo Bakelite Co., Ltd.
- Mitsubishi Chemical Group Corporation
- Ube Packaging Materials Co., Ltd.
- Dai Nippon Printing Co., Ltd. (DNP)
- Rengo Co., Ltd. (Plastic Unit)
- Shibusawa Package Co., Ltd.
- Kureha Corporation
- Plastikon Japan Inc.
市場機会と将来展望
短期的なホワイトスペースは、コンプライアンス対応かつ高バリアであり、さらにリサイクル性や化学的安全性に関する厳格化した期待にも応える構造の周辺で形成されており、特に性能要件が厳しい食品およびヘルスケア包装分野で顕著である。2026年4月5日のJIS Z 1500:2026の改訂により、高バリア材料の移行試験の基準が高まっており、これは食品、飲料、製薬顧客にサービスを提供するコンバーターにとって、試験リスクを低減し承認を迅速化する材料システムおよびサプライヤー文書に対する需要へと転換している。
投資および協業プログラムも、フレキシブルおよびリジッド両方の形態における循環型プラスチックの対象領域を拡大している。2026年1月24日に施行された経済産業省の包装関連認証基準は、再生材使用および資源循環目標に沿ったデザインの採用を支援し、民間セクターの拠点整備やパイロット事業は特殊基材の地域的な入手性を改善している。FPコーポレーションが2026年4月に発表した、茨城県坂東市における高剛性二軸延伸ポリプロピレン(OPP)シート製造のための新工場・物流センターへの580億円の投資決定は、包装に使用される軽量・単一材料志向構造の生産能力を示している。原材料面では、ゼオンが2026年2月に山口県周南市で行った新規シクロオレフィンポリマー工場の起工式が、透明性とバリア性能に依存する高性能包装およびヘルスケア関連用途の国内生産能力を拡大している。
最近の産業開発事情 日本プラスチック包装市場
- 2026年6月:東洋製罐グループホールディングスが、Jリーグオールスター DAZN CUPに関連するサポーティングパートナー契約を発表し、MUFGスタジアムにて生分解性プラスチック(PLA)を用いた紙製食品容器の堆肥化に関するデモンストレーションを開始した。このプログラムは、日本の資源循環要件のもとで将来の包装設計に反映され得る、使用後経路や回収物流のための実証実験の場を提供する。
- 2026年4月:環境省が、プラスチックに係る資源循環の促進等に関する法律(プラスチック資源循環促進法)第48条に基づくリサイクル事業計画を認定した。この認定制度は、事業者主導の回収・リサイクルスキームを支援し、ブランドオーナーおよび包装業界関係者がより明確な規制上の取り扱いのもとで循環型モデルを運用化することを助けている。
- 2025年4月:TOPPANが、SonocoのالتFP事業に対する18億米ドルの買収を完了し、グローバルな高バリアフィルム事業を拡大し、フレキシブル包装における規模を強化した。この取引により、日本の急成長するフレキシブルおよびパウチセグメントに供される高性能フィルム技術および供給能力へのアクセスが拡大した。
日本プラスチック包装市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、日本において製品の包装・保護・保管・輸送に使用されるプラスチック包装を対象とし、生産者およびブランドオーナーが使用する一般的な包装形態を網羅しています。市場規模は数量ベースで構築されており、プラスチック包装の物理的需要に焦点を当てています。
対象外の範囲:紙・金属・ガラスなどの非プラスチック包装材料は計上しておらず、また形態定義をまたいだ包装コンポーネントの二重計上も回避しています。
セグメンテーション概要
- 素材別
- ポリエチレンテレフタレート(PET)
- ポリエチレン(PE)
- 高密度ポリエチレン(HDPE)
- 低密度および線状低密度ポリエチレン(LDPE)
- 線状低密度ポリエチレン(LLDPE)
- ポリプロピレン(PP)
- バイオベースプラスチック
- その他の素材
- タイプ別
- 硬質プラスチック
- 軟質プラスチック
- 製品別
- ボトルおよび瓶
- 缶
- パウチ
- トレイおよびクラムシェル
- キャップおよびクロージャー
- その他の製品
- エンドユーザー産業別
- 食品
- 飲料
- ヘルスケアおよび医薬品
- 小売およびEコマース
- 産業製造
- パーソナルケアおよび家庭用品
- その他のエンドユーザー産業
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、日本の包装需要の基盤、プラスチックの構成比、および素材選択を長期的に規定するルールを確立するために活用されました。経済産業省(METI)その他の日本政府公表資料、税関・貿易統計、日本プラスチック工業連盟などの業界団体の最新情報、ならびにポリマー・リサイクル・包装性能に関する査読済み学術誌などの公開情報を参照しました。これらの情報により、食品・飲料包装ニーズ、医療・薬局用途、および電子商取引の出荷ペースに関連する需要ドライバーを把握し、硬質包装とフレキシブル包装の比率に影響を与える要因を整理しました。
公式情報源に加え、企業の年次報告書、投資家向け資料、サステナビリティレポート、プレスリリースも精査し、設備増強の動向、樹脂代替トレンド、包装再設計の動きを把握しました。一部においては、企業財務情報、特許データ、出荷レベルの貿易シグナルの方向性とタイミングを相互確認るためにのみ有料サブスクリプションを利用し、その後インタビューを通じて前提条件を再検証しました。ここに記載されているデスクリサーチ情報源はあくまで例示であり、調査期間中のデータ収集・検証・明確化には他にも多数の公開情報が活用されています。
一次インタビューおよびサーベイ
一次調査は、食品・飲料・医療・小売流通などの主要エンドユーザーにおいて、日本で実際に使用されているプラスチック包装の量を検証することに重点を置きました。包装コンバーター、樹脂・素材の専門家、ブランドまたは製品の包装マネージャー、チャネル関係者など多様な対象者と対話し、数量・形態構成・代替に関するデスクリサーチの前提条件を必要に応じて修正しました。本調査は日本国内市場のみを対象としているため、インタビューの質問は国内需要シグナル、規制の影響、リサイクル素材およびバイオベース素材の現実的な採用タイミングを中心に構成されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | CXO:13% |
| 中位層51% | 部門・ユニットリーダー:28% |
| 中小規模プレイヤー:19% | マネージャー:59% |
市場規模算定と予測
コアとなる構築手法はトップダウンアプローチを採用しており、日本のエンドユース活動と包装集約度から包装需要を再構築し、形態・素材シェアを適用してプラスチック包装数量に換算しています。合計値の妥当性を確保するため、サンプリングによるコンバーター設備能力の確認、高量産形態における1パックあたりのkg換算ロジック、稼働率に関するチャネルフィードバックなど、選択的なボトムアップ推計との照合を行い、過大評価の修正に活用しています。
モデルを形成した主要インプットには、硬質包装とフレキシブル包装の形態比率、モノマテリアル構造の採用状況、主流用途におけるリサイクル素材の浸透率、ボトルおよびコンテナの軽量化率、ならびにパック数に影響を与える加工食品・医薬品消費の変化が含まれます。ニッチな製品タイプでデータポイントが欠如している場合は、類似形態からのプロキシシェアを用いてギャップを補完し、方向性と上限値を確認するための門家チェックを実施しました。
予測においては、規制主導の変化と顧客採用の速度の違いを反映するためにシナリオ分析を活用し、最終的な経路をタイミングに関する最も一般的な専門家見解に合わせました。前提条件は安定的かつ追跡可能な形で維持されており、包装集約度またはリサイクル素材採用率の変化が最終的な数量見通しにどう影響するかをクライアントが追跡できるようになっています。
データ検証と更新サイクル
最終承認前に複数の検証を実施しました。具体的には、過去の消費パターンとの差異確認、貿易・生産シグナルとの相互確認、および推計された一人当たり包装使用量が日本として妥当かどうかのレビューが含まれます。製品または形態レベルで大きな乖離が生じた場合は、換算ロジックを再確認し、インプット前提条件を再検討した上で、市場の変化を確認するために選定したインタビュー対象者に再連絡しました。
各レポートは年次で更新され、大規模な設備増強、プラスチックに影響する政策転換、または樹脂供給の急激な変化などの重要事象が発生した合には中間改訂が実施されます。納品前には、クライアントがモデル全体と文書化されたインサイトにわたって最新の一貫した見解を得られるよう、数値と記述内容に対して新たなアナリストレビューが行われます。
Mordor Intelligenceの日本プラスチック包装市場規模と他の公表推計との比較
日本プラスチック包装の公表市場規模は、トピックのラベルが同一に見えても大きく異なる場合があります。当社の経験では、最大の要因は使用される測定単位、プラスチック包装と広義の包装セクターの境界、および推計が物理的需要シグナルに基づいているか主に価値前提から構築されているかの違いです。
Mordor Intelligenceは、数量をトン単位で追跡し、境界をプラスチック包装形態のみに厳密に限定することで、需要連動型の推計を提供しています。一方、一部の情報源は価値ベースの包装合計を混在させたり、日本の形態レベルの変化を反映しない広範な素材シェアを適用したりしています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 5.41 ミリオン 米ドル(2025年) | |
| 場分析出版社A | 3.80 ビリオン 米ドル(2023年) | 基準年が古く米ドル価値で報告されており、価格・樹脂転嫁・形態構成が一貫して更新されていない場合に規模が圧縮される可能性があり、素材をまたいだ異なる製品境界が適用されている可能性もあります。 |
| 業界レポート出版社B | 74.37 ビリオン 米ドル(2024年) | 非プラスチック素材や複数の包装層を含む広範な範囲での日本の包装市場全体を価値ベースで表しており、プラスチックはその一部に過ぎないため、プラスチック単独の包装と比較可能な合計値が膨らんでいます。 |
表中の数値の乖離は主に範囲と単位の選択によって説明されるものであり、成長に関する単一の見解の相違によるものではありません。市場をプラスチック包装のみに限定し、明確な数量ドライバーでモデル化することで、エンドユース活動および実際の包装消費シグナルとの整合が容易になります。
レポートで回答される主要な質問
日本プラスチック包装市場の現在の数量はどのくらいですか?
市場の合計は2026年に565万トンです。
2031年までのセクターの成長速度はどのくらいですか?
予測ではCAGR 4.47%で、数量は703万トンに達します。
どの包装タイプが最も急速に拡大していますか?
軟質フォーマットがEコマースおよびコンビニエンスフード需要により、CAGR 5.84%でトップです。
なぜパウチはブランドオーナーの間で人気を集めているのですか?
包装重量を70%削減し、物流排出量を削減し、現在はモノマテリアルリサイクル性を提供しています。
EPR手数料は素材選択にどのような影響を与えますか?
使い捨てプラスチックへの高い手数料により、企業はフィルムの薄型化や再利用可能・リサイクル可能なフォーマットへの移行を促されています。