
Taille et part du marché japonais des emballages en plastique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
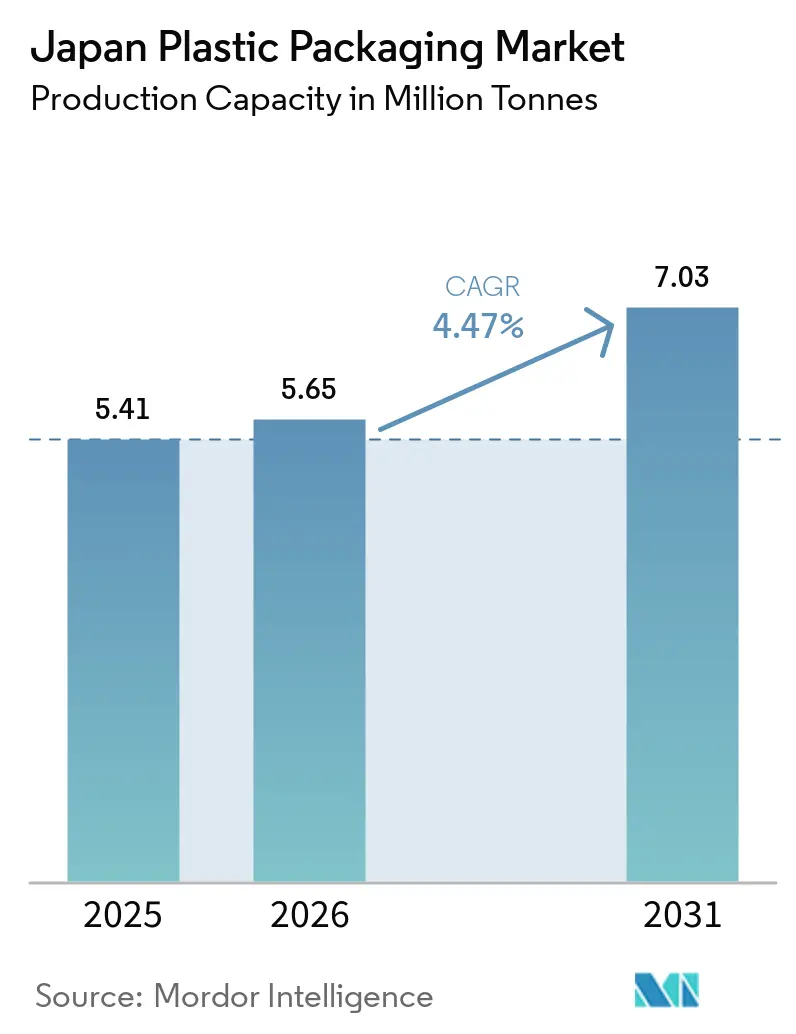
| Taille du marché de l'année de base (2025) | 5.41 Millions de tonnes |
| Volume du Marché (2026) | 5.65 Millions de tonnes |
| Volume du Marché (2031) | 7.03 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 4.47 % |
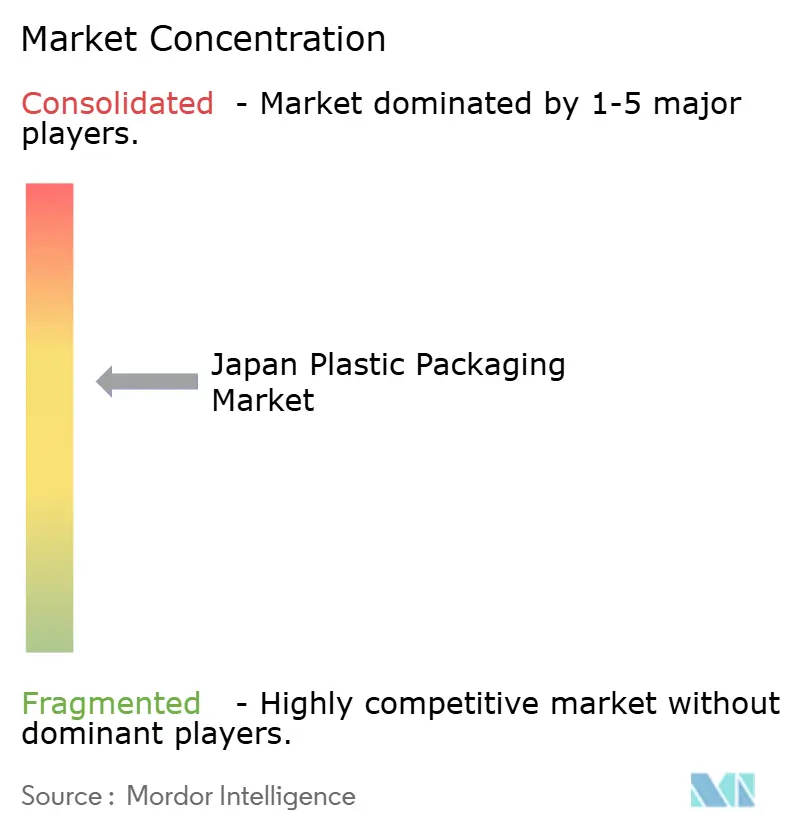
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché japonais des emballages en plastique par Mordor Intelligence
La taille du marché japonais des emballages en plastique était évaluée à 5,41 millions de tonnes en 2025 et devrait croître de 5,65 millions de tonnes en 2026 pour atteindre 7,03 millions de tonnes d'ici 2031, à un CAGR de 4,47 % au cours de la période de prévision (2026-2031). La demande persistante des centres de traitement des commandes du commerce électronique, la consommation pharmaceutique croissante chez les citoyens âgés et les engagements des propriétaires de marques en faveur des objectifs d'économie circulaire soutiennent cette trajectoire de croissance.[1] Les transformateurs de films souples profitent de l'essor de l'épicerie en ligne et du commerce de détail spécialisé, tandis que les fournisseurs de résines bénéficient des programmes de bouteilles allégées qui stabilisent les volumes de PET malgré les objectifs de réduction des matériaux. Les subventions nationales pour les projets pilotes de recyclage chimique élargissent les options de matières premières, mais les frais étendus de Responsabilité Élargie des Producteurs (REP) intensifient le contrôle des coûts tout au long de la chaîne de valeur. La tension sur le marché du travail accélère l'automatisation, incitant les petits transformateurs à fusionner avec des groupes intégrés capables de financer la robotique et les systèmes de qualité pilotés par les données.
Principaux enseignements du rapport
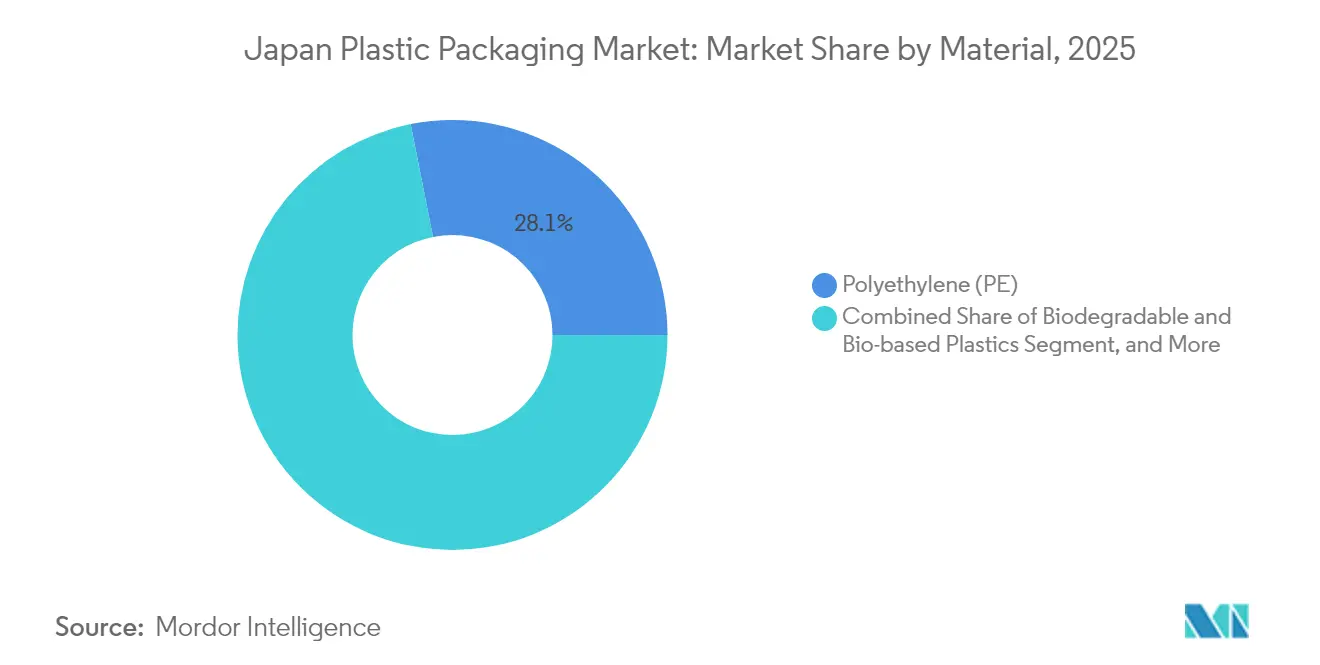
- Par matériau, le polyéthylène détenait 28,12 % de la part du marché japonais des emballages en plastique en 2025 ; les plastiques biosourcés, bien qu'inférieurs à 5 % du tonnage aujourd'hui, affichent le CAGR le plus rapide à 4,93 % jusqu'en 2031.
- Par type, le segment souple représentait 53,85 % de la taille du marché japonais des emballages en plastique en 2025 et mène la croissance prévisionnelle avec un CAGR de 5,84 % jusqu'en 2031.
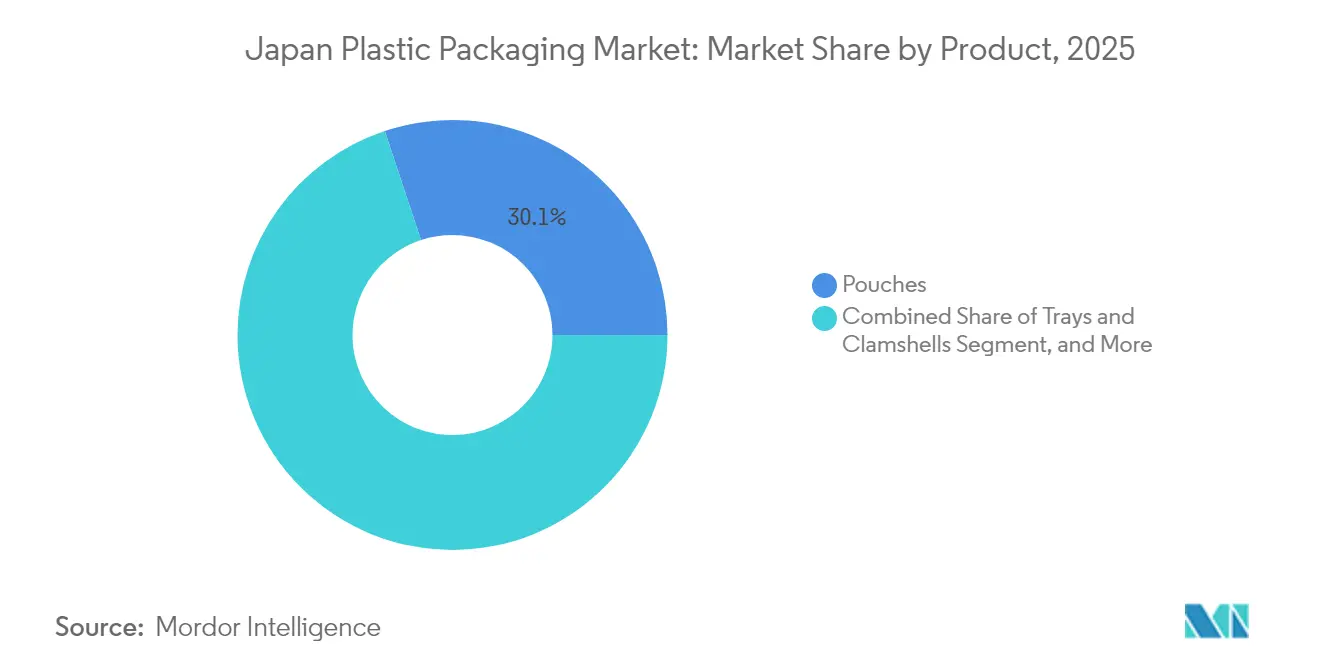
- Par produit, les sachets étaient en tête avec 30,10 % de la taille du marché japonais des emballages en plastique en 2025 et connaissent la croissance la plus rapide avec un CAGR de 5,21 % jusqu'en 2031.
- Par utilisateur final, les applications alimentaires ont capté 29,10 % de la part du marché japonais des emballages en plastique en 2025 ; les soins personnels enregistrent le CAGR le plus élevé à 6,18 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance du commerce électronique stimulant la demande d'emballages souples à haute barrière | +0.8% | À l'échelle nationale, plus forte dans le corridor Tokyo–Osaka | Moyen terme (2 à 4 ans) |
| Vieillissement de la population accroissant la demande de formats blister et sachet pharmaceutiques | +0.6% | À l'échelle nationale, plus élevée dans les préfectures rurales | Long terme (≥ 4 ans) |
| Allègement des bouteilles PET pour boissons réduisant les coûts et stimulant les volumes | +0.4% | À l'échelle nationale, pôles PET dans le Kansai et le Kanto | Court terme (≤ 2 ans) |
| Essor des aliments de commodité augmentant l'utilisation des sachets rétortables | +0.5% | Grandes zones urbaines | Moyen terme (2 à 4 ans) |
| Subventions gouvernementales pour les projets pilotes de recyclage chimique | +0.3% | Complexes de Chiba, Mizushima et Osaka | Long terme (≥ 4 ans) |
| Diffusion des films mono-matériaux revêtus au plasma pour les objectifs de recyclabilité 2030 | +0.2% | Centres de R&D à l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance du commerce électronique stimulant la demande d'emballages souples à haute barrière
Les volumes de colis traités par Japan Post et les transporteurs privés continuent de battre des records, incitant les détaillants en ligne à spécifier des emballages capables de résister à une distribution en plusieurs étapes sans suremballage. Les producteurs de films d'emballage plastique répondent avec des structures multicouches combinant EVOH et mLLDPE qui offrent des performances de barrière à l'oxygène à une épaisseur réduite, réduisant ainsi les émissions logistiques et le coût de fret par unité.[2] Il en résulte des gains de volume réguliers pour les transformateurs spécialisés dans la stratification et l'impression numérique, consolidant le canal du commerce électronique comme le principal nouveau nœud de demande du marché de l'emballage plastique au Japon.
Vieillissement de la population accroissant la demande de formats blister et sachet pharmaceutiques
Les citoyens âgés de 65 ans et plus représentent désormais plus de 29 % de la population japonaise, ce qui augmente les volumes d'ordonnances et la consommation de compléments alimentaires en vente libre. Les conditionneurs pharmaceutiques signalent une croissance à deux chiffres des volumes pour les blisters à pression avec repères tactiles et les sachets faciles à déchirer qui aident les personnes âgées ayant une force de préhension réduite. Les réformes réglementaires qui encouragent les soins à domicile intensifient le besoin d'emballages de conformité en dose unitaire, une tendance qui injecte une demande résiliente dans le marché japonais des emballages en plastique.
Allègement des bouteilles PET pour boissons réduisant les coûts et stimulant les volumes
Les leaders nationaux des boissons ont réduit le poids moyen des bouteilles d'environ 20 % depuis 2020 tout en maintenant la stabilité en rayon. Les économies de matériaux créent de la marge pour des promotions de prix qui défendent les parts de marché face aux canettes en aluminium et au verre. Les transformateurs en bénéficient car les ventes unitaires augmentent même si la résine par bouteille diminue, maintenant la consommation globale de PET à peu près stable. Le marché japonais des emballages en plastique bénéficie donc d'une isolation volumique malgré les objectifs de durabilité qui mettent l'accent sur la réduction des matériaux.
Essor des aliments de commodité augmentant l'utilisation des sachets rétortables
Les consommateurs urbains aux emplois du temps chargés privilégient de plus en plus les repas à réchauffer provenant des épiceries de proximité. Les sachets rétortables prolongent la durée de conservation jusqu'à 18 mois sans réfrigération, libérant les détaillants des contraintes d'espace en chaîne du froid. Les producteurs adoptent des constructions tout-polypropylène qui résistent à la stérilisation à 121 °C tout en étant éligibles aux flux de recyclage en matériau unique. La demande de sachets rétortables assure un taux de croissance supérieur au marché pour les sachets, renforçant le leadership des emballages souples au sein du marché japonais des emballages en plastique.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Frais de Responsabilité Élargie des Producteurs (REP) plus stricts sur les plastiques à usage unique | -0.7% | Toutes les municipalités, les plus élevés dans les arrondissements de Tokyo | Court terme (≤ 2 ans) |
| Passage des consommateurs vers des alternatives en papier et en verre | -0.4% | Commerce de détail haut de gamme dans les grandes villes | Moyen terme (2 à 4 ans) |
| Engagements zéro plastique des grands groupes de produits de grande consommation | -0.3% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Volatilité des prix du naphta perturbant l'économie des coûts des résines | -0.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Frais de Responsabilité Élargie des Producteurs plus stricts sur les plastiques à usage unique
La loi japonaise sur la REP oblige désormais les propriétaires de marques à financer la collecte et le recyclage, augmentant les dépenses de conformité jusqu'à 60 % pour les catégories à usage unique. À mesure que les factures arrivent, les fabricants alimentaires s'efforcent de reconcevoir des emballages qui réduisent le grammage ou se tournent vers des contenants réutilisables. La charge à court terme réduit les marges bénéficiaires et tempère l'expansion des volumes sur le marché japonais des emballages en plastique.
Passage des consommateurs vers des alternatives en papier et en verre
La perception devance la science alors que les acheteurs des centres-villes assimilent le non-plastique à l'écologie. Plusieurs marques premium de thé et de confiserie sont passées à des sachets en papier doublés de revêtements en bioresine, acceptant une durée de conservation plus courte en échange de gains marketing. Bien que le plastique reste indispensable pour les besoins de haute barrière, ce changement détourne la demande des grades de films de commodité et oblige les transformateurs à mettre à jour leurs portefeuilles de produits au sein du marché japonais des emballages en plastique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
le PE conserve son échelle tandis que les grades biosourcés s'accélèrentLe polyéthylène détenait une part de 28,12 % de la taille du marché japonais des emballages en plastique en 2025, soutenu par sa polyvalence dans les films d'épicerie et les revêtements industriels. Les avantages en termes de coûts et une infrastructure de traitement mature maintiennent sa domination, mais les engagements de décarbonation poussent les propriétaires de marques à tester le bio-PE de substitution fabriqué à partir d'éthanol de canne à sucre. Les plastiques biosourcés, bien qu'inférieurs à 5 % du tonnage aujourd'hui, affichent le CAGR le plus rapide à 4,93 % et attirent des subventions qui comblent les écarts de prix avec les grades fossiles.
Les groupes de R&D exploitent les nanofibres de cellulose issues des résidus forestiers pour concevoir des résines qui égalent la rigidité du HDPE tout en offrant une biodégradabilité en décharge. Les grands fabricants de résines visent 20 000 tonnes de production dérivée du bioéthanol d'ici 2027, positionnant le Japon pour atteindre l'objectif national de 2 millions de tonnes de bioplastiques d'ici 2030. Ces initiatives introduisent de nouvelles matières premières dans le marché japonais des emballages en plastique, diversifiant l'approvisionnement en matériaux et atténuant la volatilité liée au pétrole brut.

Par type :
les formats souples dominent le volume et l'innovationLes emballages souples ont capté 53,85 % de la part du marché japonais des emballages en plastique en 2025 et mènent la croissance prévisionnelle avec un CAGR de 5,84 %. Les films économes en matériaux minimisent les émissions de fret et l'espace de stockage, essentiels pour la densité des colis du commerce électronique. Les avancées en stratification sans solvant et en presses numériques raccourcissent les changements de maquette, permettant aux transformateurs de répondre aux SKU en édition limitée sans stocks coûteux. Les catégories rigides telles que les bocaux et les pots persistent dans les produits de base ambiants, mais leur croissance est inférieure à celle de leurs homologues souples en raison d'une intensité en résine plus élevée.
Des films brevetés à séparation de couches permettent un décollement post-consommation qui alimente des flux de polymères uniques, érodant les désavantages de recyclabilité historiquement liés aux sachets multicouches. À mesure que les objectifs nationaux de recyclage se resserrent, ce changement renforce la part du segment souple dans le marché japonais des emballages en plastique tout en contenant les impacts sur le cycle de vie.
Par produit :
les sachets surperforment en termes de commodité et de durabilitéLes sachets représentaient 30,10 % de la taille du marché japonais des emballages en plastique en 2025 et ont connu la croissance la plus rapide avec un CAGR de 5,21 %. Les formats debout et à bec verseur remplacent les bouteilles rigides dans les sauces et les détergents, offrant un poids d'emballage 70 % plus léger et 80 % moins d'émissions de CO₂ par camion. Pour les personnes âgées, les encoches faciles à déchirer et les larges ouvertures facilitent la préparation des repas, liant les changements démographiques à l'adoption des sachets.
Les propriétaires de marques déploient des sachets rétortables en PP mono-matériau qui résistent à la stérilisation à haute température et s'intègrent parfaitement dans les installations de valorisation des matériaux. Des étiquettes intelligentes intégrées dans des sachets pharmaceutiques de haute valeur surveillent l'humidité, transformant l'emballage en un nœud actif de contrôle qualité. Ces attributs ancrent les sachets comme le principal moteur d'innovation au sein du marché japonais des emballages en plastique.
Par secteur d'utilisation finale :
l'alimentation domine, les soins personnels progressentLes applications alimentaires détenaient 29,10 % de la part du marché japonais des emballages en plastique en 2025, ancrées par des codes d'hygiène stricts et un écosystème dynamique de commerces de proximité. Les portions contrôlées répondent à la réduction de la taille des ménages, soutenant la demande de films multicouches avec des barrières gazeuses qui préservent la saveur sans réfrigération.
Les soins personnels enregistrent le CAGR le plus élevé à 6,18 % jusqu'en 2031, alors que les groupes cosmétiques lancent des sachets de recharge et des flacons à pompe sans air qui promettent une réduction de 50 % du plastique par utilisation. Les pots en PET haute clarté avec contenu recyclé renforcent le positionnement premium tout en répondant aux critères d'écolabels. Ces gains repositionnent les soins personnels d'une niche à un moteur de croissance dans le marché japonais des emballages en plastique.
Analyse géographique
La fabrication d'emballages en plastique se concentre le long du corridor Tokyo-Osaka, où 70 % du PIB est généré, permettant aux transformateurs de s'approvisionner en résines auprès des pôles pétrochimiques intégrés de Chiba et Mizushima. Les artères efficaces du Shinkansen fret et des autoroutes assurent une livraison en un jour à 85 % des points de vente au détail, réduisant les besoins en entreposage et permettant aux propriétaires de marques de gérer des stocks allégés.
Le Kansai accueille des grands groupes de boissons et de produits chimiques qui collaborent au recyclage du PET en boucle fermée, avec l'unité de dépolymérisation à l'échelle industrielle d'Osaka ciblant le traitement de 60 000 tonnes par an d'ici 2027. Le gouvernement de Kyushu offre jusqu'à 300 millions de JPY de subventions d'investissement (2,0 millions d'USD) pour les projets d'emballages durables, attirant des transformateurs d'aliments déshydratés qui exportent vers l'Asie du Sud-Est.
Des normes nationales uniformes de contact alimentaire simplifient la production multi-sites, mais les barèmes de frais de REP locaux varient, obligeant les propriétaires de marques à suivre les ordonnances municipales. La logistique des matières premières entrantes repose sur des terminaux pétrochimiques côtiers, créant une exposition aux perturbations liées aux typhons, que les entreprises atténuent par des stratégies de double approvisionnement. Ces dynamiques géographiques façonnent collectivement la résilience de l'approvisionnement dans le marché japonais des emballages en plastique.
Paysage réglementaire
Le cadre réglementaire japonais pour les emballages plastiques repose sur la loi sur la promotion de la circulation des ressources pour les plastiques (adoptée en juin 2021, entrée en vigueur en avril 2022), qui impose une conception favorisant le recyclage, la collecte séparée et la mise en œuvre du recyclage par les municipalités et les entreprises. Un second niveau de conformité s'est renforcé en 2025-2026 : la « liste positive » de l'Agence des affaires des consommateurs relative aux résines synthétiques utilisées dans les appareils, contenants et emballages en contact avec les aliments est devenue pleinement effective en juin 2025, accroissant les exigences de contrôle des formulations et de documentation pour les transformateurs et importateurs approvisionnant l'alimentaire et les boissons.
En 2026, les normes et les critères des programmes ont encore clarifié les voies de conformité. Les critères de certification du METI pour les bouteilles de boissons, les contenants de produits d'entretien et les emballages cosmétiques sont entrés en vigueur le 24 janvier 2026, reliant l'éco-conception et la signalisation du contenu recyclé aux mécanismes d'approvisionnement et de soutien. Pour les emballages alimentaires, la norme révisée JIS Z 1500:2026 (publiée le 5 avril 2026) a introduit des exigences plus strictes en matière de tests de migration pour les matériaux à haute barrière tels que les films composites en aluminium et le PET revêtu de silicone, renforçant l'importance des essais tiers qualifiés et de la traçabilité pour les structures souples haute performance.
Analyse de la chaîne de valeur
La chaîne de valeur part des fournisseurs de produits pétrochimiques et de résines spécialisées (PET, PE, PP et nouvelles qualités biosourcées), passe par l'extrusion de films et de feuilles, la lamination/le couchage, l'impression, la transformation, puis le conditionnement et la distribution par les propriétaires de marques via les réseaux de vente au détail et de commerce électronique concentrés le long du corridor Tokyo-Osaka. La pression réglementaire et celle des clients déplacent les exigences en amont, de l'optimisation des résines vierges vers l'intégration de matières premières recyclées et des définitions de matériaux prêtes pour la conformité. Avec l'entrée en pleine vigueur en juin 2025 de la liste positive japonaise pour le contact alimentaire, les fournisseurs de résines et d'additifs ainsi que les transformateurs d'emballages s'alignent sur des formulations approuvées pour les applications alimentaires.
En aval, la collecte et le recyclage sont de plus en plus liés à la conception des produits et aux obligations des propriétaires de marques en vertu de la loi sur la circulation des ressources plastiques. Le cadre permet aux entreprises de soumettre des plans volontaires de collecte et de recyclage pour approbation ministérielle, permettant des dispositifs structurés de reprise et de recyclage en dehors des voies standard de la loi sur la gestion des déchets. Les actions des entreprises reflètent cette poussée vers des intrants certifiés et circulaires : DNP a commencé à fabriquer des emballages stériles certifiés ISCC PLUS à son usine d'Izumizaki en mars 2026, tandis que JFE Engineering et Daiichi Sankyo Healthcare ont annoncé en juin 2026 la production de gaz de synthèse à partir de plaquettes alvéolées de médicaments usagées, indiquant une intégration plus profonde entre les flux de déchets d'emballages de santé et les procédés industriels de recyclage.
Paysage concurrentiel
Les cinq premiers fournisseurs représentent collectivement environ 42 % du volume, donnant lieu à un secteur modérément concentré où l'échelle coexiste avec la spécialisation de niche. Les grands groupes tels que TOPPAN, Toyo Seikan, Amcor Japan et Toppan Printing s'appuient sur des lignes intégrées d'extrusion, de revêtement et de transformation pour offrir des solutions clés en main. Les entreprises de taille intermédiaire se taillent des niches dans les cosmétiques, les sachets d'échantillons ou les étiquettes à fort retrait.
L'acquisition par TOPPAN de la division TFP de Sonoco pour 1,8 milliard d'USD en avril 2025 a propulsé l'entreprise parmi les trois premiers acteurs mondiaux des souples et a approfondi la capacité en films à haute barrière.[3] Les fabricants de résines s'associent à des recycleurs dans des consortiums de boucles chimiques, sécurisant les matières premières et atteignant les objectifs d'émissions de portée 3. Les priorités stratégiques convergent vers l'automatisation, la robotique réduisant les effectifs jusqu'à 30 % sur les nouvelles lignes de sachets tout en améliorant la traçabilité.
Les batailles de propriété intellectuelle s'intensifient autour des additifs capteurs d'oxygène et des revêtements plasma qui permettent des structures mono-matériaux. Les entreprises co-développent des protocoles volontaires d'empreinte carbone pour anticiper les mandats réglementaires, transformant la conformité en matière de durabilité en un avantage concurrentiel au sein du marché japonais des emballages en plastique.
Leaders du secteur japonais des emballages en plastique
-
Toyo Seikan Group Holdings, Ltd.
-
Takemoto Yohki Co. Ltd.
-
Takigawa Corporation
-
Amcor Group
-
Toppan Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché japonais des emballages en plastique Entreprises couvertes dans ce rapport
- Amcor plc
- Toyo Seikan Group Holdings, Ltd.
- Toppan Inc.
- Takigawa Corporation Japan G.K.
- Sealed Air Corporation
- Sonoco Products Company
- Takemoto Yohki Co., Ltd.
- Hosokawa Yoko Co., Ltd.
- Kodama Plastics Co., Ltd.
- Fujimori Kogyo Co., Ltd.
- Nihon Yamamura Glass Co., Ltd.
- Sumitomo Bakelite Co., Ltd.
- Mitsubishi Chemical Group Corporation
- Ube Packaging Materials Co., Ltd.
- Dai Nippon Printing Co., Ltd. (DNP)
- Rengo Co., Ltd. (Plastic Unit)
- Shibusawa Package Co., Ltd.
- Kureha Corporation
- Plastikon Japan Inc.
Opportunités de marché et perspectives d'avenir
Un espace de marché à court terme se forme autour des structures à haute barrière prêtes pour la conformité, répondant également à des exigences plus strictes en matière de recyclabilité et de sécurité chimique, en particulier pour les emballages alimentaires et de santé où les exigences de performance restent strictes. La révision du 5 avril 2026 de la norme JIS Z 1500:2026 relève le niveau d'exigence des tests de migration pour les matériaux à haute barrière, ce qui se traduit par une demande de systèmes de matériaux et de documentation fournisseur permettant de réduire le risque lié aux tests et d'accélérer les approbations pour les transformateurs servant les clients de l'alimentaire, des boissons et de la pharmacie.
Les programmes d'investissement et de collaboration élargissent également l'espace adressable pour les plastiques circulaires, tant dans les formats souples que rigides. Les critères de certification liés aux emballages du METI, effectifs depuis le 24 janvier 2026, soutiennent l'adoption de conceptions alignées sur les objectifs de contenu recyclé et de circularité des ressources, tandis que les développements et projets pilotes du secteur privé améliorent la disponibilité locale de substrats spécialisés. La décision de FP Corporation, en avril 2026, d'investir 58 milliards de JPY dans une nouvelle usine et un centre de distribution à Bando City, préfecture d'Ibaraki, pour produire des feuilles de polypropylène biorienté (OPP) à haute rigidité, témoigne d'une capacité pour des structures orientées mono-matériau légères utilisées dans l'emballage. Du côté des matériaux, la pose de la première pierre par Zeon en février 2026 pour une nouvelle usine de polymères de cyclo-oléfine à Shunan City, préfecture de Yamaguchi, élargit la capacité nationale pour les applications d'emballage haute performance et les applications proches de la santé qui dépendent de la transparence et des performances barrières.
Développements industriels récents dans Marché japonais des emballages en plastique
- Juin 2026 : Toyo Seikan Group Holdings a annoncé un accord de partenaire de soutien lié à la J.League All-Star DAZN Cup et a lancé une démonstration au stade MUFG pour composter des contenants alimentaires en papier à l'aide de plastique biodégradable (PLA). Le programme fournit un banc d'essai réel pour les voies de fin de vie et la logistique de collecte pouvant alimenter les futures conceptions d'emballages dans le cadre des exigences japonaises de circularité des ressources.
- Avril 2026 : Le ministère de l'Environnement a approuvé un plan de projet de recyclage en vertu de l'article 48 de la loi sur la promotion de la circulation des ressources pour les plastiques (loi sur la circulation des ressources plastiques). Ce mécanisme d'approbation soutient les dispositifs de collecte et de recyclage pilotés par les entreprises, aidant les propriétaires de marques et les acteurs de l'emballage à opérationnaliser des modèles en boucle fermée avec un traitement réglementaire plus clair.
- Avril 2025 : TOPPAN a finalisé son acquisition de 1,8 milliard USD de l'activité TFP de Sonoco, élargissant son empreinte mondiale dans les films à haute barrière et renforçant son échelle dans l'emballage souple. L'opération a élargi l'accès aux technologies de films haute performance et à la capacité d'approvisionnement alimentant les segments souples et sachets en forte croissance au Japon.
Marché japonais des emballages en plastique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les emballages plastiques utilisés au Japon pour conditionner, protéger, stocker et expédier des produits, dans les formats d'emballage courants utilisés par les producteurs et les propriétaires de marques. Le dimensionnement est établi en termes de volume, de sorte que l'accent est mis sur la demande physique d'emballages plastiques.
Exclusions du périmètre : Nous ne comptabilisons pas les matériaux d'emballage non plastiques tels que le papier, le métal et le verre, et nous évitons également le double comptage des composants d'emballage entre les différentes définitions de formats.
Aperçu de la segmentation
- Par matériau
- Polyéthylène téréphtalate (PET)
- Polyéthylène (PE)
- Polyéthylène haute densité (PEHD)
- Polyéthylène basse densité et linéaire basse densité
- Polyéthylène linéaire basse densité (LLDPE)
- Polypropylène (PP)
- Plastiques biosourcés
- Autres matériaux
- Par type
- Plastique rigide
- Plastique souple
- Par produit
- Bouteilles et bocaux
- Boîtes
- Sachets
- Plateaux et barquettes
- Bouchons et fermetures
- Autres produits
- Par secteur d'utilisation finale
- Alimentation
- Boissons
- Santé et produits pharmaceutiques
- Commerce de détail et commerce électronique
- Fabrication industrielle
- Soins personnels et ménage
- Autres secteurs d'utilisation finale
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a servi à établir les bases de la demande d'emballages au Japon, du mix plastiques et des règles qui orientent les choix de matériaux dans le temps. Nous avons consulté des sources publiques telles que le METI et d'autres publications du gouvernement japonais, des statistiques douanières et commerciales, des mises à jour d'associations professionnelles de type Fédération japonaise de l'industrie des plastiques, ainsi que des revues à comité de lecture portant sur les polymères, le recyclage et les performances des emballages. Ces données nous ont permis de cartographier les moteurs de la demande liés aux besoins en emballages alimentaires et de boissons, à l'utilisation dans les secteurs de la santé et de la pharmacie, ainsi qu'au rythme des expéditions du commerce électronique, qui peuvent modifier l'équilibre entre les formats rigides et flexibles.
Parallèlement aux sources officielles, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs, les rapports de développement durable et les communiqués de presse afin de comprendre les mouvements de capacité, les tendances de substitution des résines et les activités de reconception des emballages. Dans quelques cas, des abonnements payants ont été utilisés uniquement pour les informations financières sur les entreprises, les données de brevets et les signaux commerciaux au niveau des expéditions afin de vérifier la direction et le calendrier, puis les hypothèses ont été testées à nouveau lors d'entretiens. Les sources documentaires répertoriées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques ont été utilisées pour la collecte de données, la validation et la clarification au cours de l'étude.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation de la quantité d'emballages plastiques réellement utilisée au Japon dans les principaux secteurs d'utilisation finale tels que l'alimentation, les boissons, la santé et la distribution au détail. Nous avons échangé avec un panel de transformateurs d'emballages, de spécialistes des résines et des matériaux, de responsables d'emballages de marques ou de produits, et de participants aux circuits de distribution, afin de pouvoir corriger les hypothèses documentaires sur les volumes, le mix de formats et la substitution là où cela s'avérait nécessaire. Ce marché étant exclusivement japonais, les questions d'entretien ont été structurées autour des signaux de demande intérieure, des impacts réglementaires et du calendrier d'adoption réaliste pour les contenus recyclés et biosourcés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 13 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 28 % |
| Acteurs de plus petite taille : 19 % | Managers : 59 % |
Dimensionnement du marché et prévisions
La construction centrale utilise une approche descendante dans laquelle la demande d'emballages est reconstituée à partir de l'activité des utilisateurs finaux au Japon et de l'intensité d'emballage, puis traduite en volume d'emballages plastiques en appliquant les parts de formats et de matériaux. Pour maintenir des totaux réalistes, le résultat est corroboré par des approximations ascendantes sélectives, telles que des vérifications échantillonnées de la capacité des transformateurs, une logique typique de kg par emballage pour les formats à fort volume, et des retours des circuits sur les cadences de production, puis utilisé pour ajuster les éventuelles surestimations.
Les principaux paramètres qui ont façonné le modèle comprennent : la répartition entre formats rigides et flexibles, l'adoption de structures mono-matériau, la pénétration du contenu recyclé dans les applications courantes, les taux d'allègement dans les bouteilles et contenants, et les évolutions de la consommation d'aliments conditionnés et de produits pharmaceutiques qui influencent le nombre d'emballages. Lorsque des données manquaient pour un type de produit de niche, nous avons comblé les lacunes en utilisant des parts approximées à partir de formats étroitement comparables, suivies d'une vérification par des experts pour confirmer la direction et les valeurs plafonds.
Pour les prévisions, une analyse de scénarios a été utilisée pour refléter différentes vitesses de changement induit par la réglementation et d'adoption par les clients, puis la trajectoire finale a été alignée sur le point de vue expert le plus commun concernant le calendrier. Les hypothèses ont été maintenues stables et traçables afin qu'un client puisse suivre comment une variation de l'intensité d'emballage ou du taux d'adoption du contenu recyclé modifierait les perspectives finales de volume.
Cycle de validation des données et de mise à jour
Les résultats ont été validés par plusieurs vérifications avant la validation finale, notamment des contrôles de variance par rapport aux tendances historiques de consommation, des recoupements avec les signaux commerciaux et de production, et un examen de la plausibilité de l'utilisation d'emballages par habitant implicite pour le Japon. Lorsque des écarts importants apparaissaient au niveau d'un produit ou d'un format, nous avons réexaminé la logique de conversion, revisité les hypothèses de départ, puis recontacté certains interlocuteurs pour confirmer ce qui avait changé sur le marché.
Chaque rapport est actualisé annuellement, et des révisions intermédiaires sont déclenchées en cas d'événements significatifs tels que des ajouts majeurs de capacité, des changements de politique affectant les plastiques, ou des variations importantes de la disponibilité des résines. Avant la livraison, les chiffres et le contenu narratif font l'objet d'une nouvelle relecture analytique afin que les clients disposent de la vue cohérente la plus récente sur l'ensemble du modèle et des analyses rédigées.
Taille du marché de l'emballage plastique au Japon selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'emballage plastique au Japon peuvent paraître très différentes, même lorsque le libellé du sujet semble identique. D'après notre expérience, les principales raisons en sont l'unité de mesure utilisée, la frontière entre l'emballage plastique et le secteur de l'emballage au sens large, et la question de savoir si l'estimation est liée à des signaux de demande physique ou principalement construite à partir d'hypothèses de valeur.
En suivant le volume en tonnes et en maintenant la frontière strictement aux formats d'emballage plastique, Mordor Intelligence place l'estimation sur une base liée à la demande, tandis que certaines sources mélangent des totaux d'emballages basés sur la valeur ou appliquent des parts de matériaux larges qui ne reflètent pas les évolutions au niveau des formats au Japon.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,41 millions USD (2025) | |
| Éditeur d'analyses de marché A | 3,80 milliards USD (2023) | Exprimé en valeur USD avec une année de base antérieure, ce qui peut comprimer la taille si les prix, la répercussion des résines et le mix de formats ne sont pas mis à jour de manière cohérente, et peut également appliquer un périmètre produit différent selon les matériaux. |
| Éditeur de rapport sectoriel B | 74,37 milliards USD (2024) | Représente le marché total de l'emballage au Japon en termes de valeur, de sorte que le plastique n'en constitue qu'une part au sein d'un périmètre plus large incluant les matériaux non plastiques et plusieurs couches d'emballage, ce qui gonfle le total comparable pour les emballages plastiques uniquement. |
L'écart observé dans le tableau s'explique principalement par les choix de périmètre et d'unité, et non par un désaccord unique sur la croissance. Lorsque le marché est limité aux seuls emballages plastiques et modélisé avec des moteurs de volume clairs, la taille devient plus facile à réconcilier avec l'activité des utilisateurs finaux et les signaux pratiques de consommation d'emballages.
Questions clés auxquelles le rapport répond
Quel est le volume actuel du marché japonais des emballages en plastique ?
Le marché totalise 5,65 millions de tonnes en 2026.
À quelle vitesse le secteur va-t-il croître jusqu'en 2031 ?
Les prévisions tablent sur un CAGR de 4,47 %, portant les volumes à 7,03 millions de tonnes.
Quel type d'emballage connaît la croissance la plus rapide ?
Les formats souples sont en tête avec un CAGR de 5,84 % en raison de la demande liée au commerce électronique et aux aliments de commodité.
Pourquoi les sachets gagnent-ils en popularité auprès des propriétaires de marques ?
Ils réduisent le poids de l'emballage de 70 %, diminuent les émissions logistiques et offrent désormais une recyclabilité en matériau unique.
Comment les frais de REP influencent-ils le choix des matériaux ?
Des frais plus élevés sur les plastiques à usage unique poussent les entreprises à réduire l'épaisseur des films ou à passer à des formats réutilisables et recyclables.