
Tamaño y Participación del Mercado de Imágenes por Resonancia Magnética (IRM) de Brasil
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
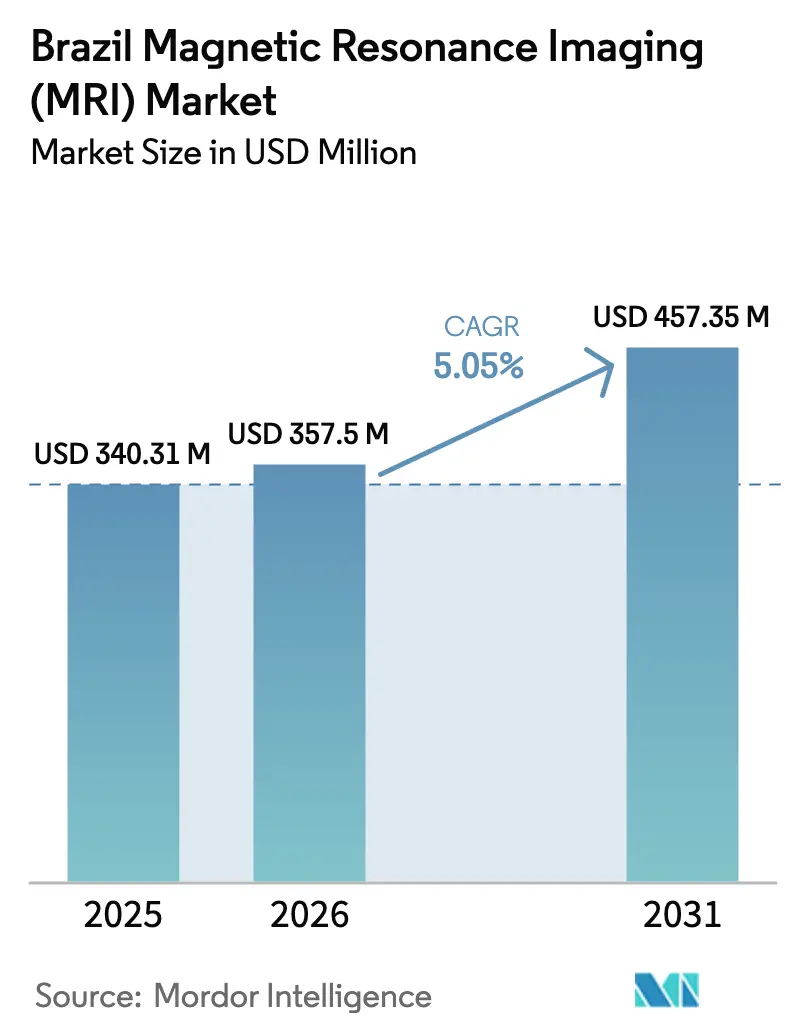
| Tamaño del mercado en el año base (2025) | 340.31 Millones de dólares |
| Tamaño del Mercado (2026) | 357.5 Millones de dólares |
| Tamaño del Mercado (2031) | 457.35 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.05 % |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Imágenes por Resonancia Magnética (IRM) de Brasil por Mordor Intelligence
El tamaño del Mercado de Imágenes por Resonancia Magnética de Brasil fue valorado en USD 340,31 millones en 2025 y se estima que crecerá desde USD 357,5 millones en 2026 hasta alcanzar USD 457,35 millones en 2031, a una CAGR del 5,05% durante el período de pronóstico (2026-2031).
Las cadenas de diagnóstico privadas absorben cada vez más los costos de capital que las instalaciones públicas del Sistema Único de Saúde (SUS) a menudo no pueden justificar, lo que convierte la inversión privada en un motor crítico del crecimiento por encima de la disponibilidad tecnológica. La creciente demanda, impulsada por la prevalencia de enfermedades crónicas y el enfoque de los hospitales académicos en la investigación de campo ultraalto, contrasta con las limitadas actualizaciones del sector público debido a las bajas tasas de reembolso. Los desafíos estructurales, incluida la volatilidad del precio del helio y la distribución desigual de radiólogos, han concentrado la capacidad en el Sudeste. Sin embargo, los proveedores más grandes están mitigando las presiones sobre los márgenes mediante incentivos fiscales a la importación y eficiencias en los flujos de trabajo impulsadas por inteligencia artificial. Las estrategias competitivas ahora priorizan paquetes de software diseñados para reducir los tiempos de examen y disminuir los costos por exploración, posicionando los sistemas avanzados de 3,0 Tesla como una solución rentable para sitios de alto volumen, a pesar de las limitaciones de las estructuras tarifarias del SUS.
Conclusiones Clave del Informe
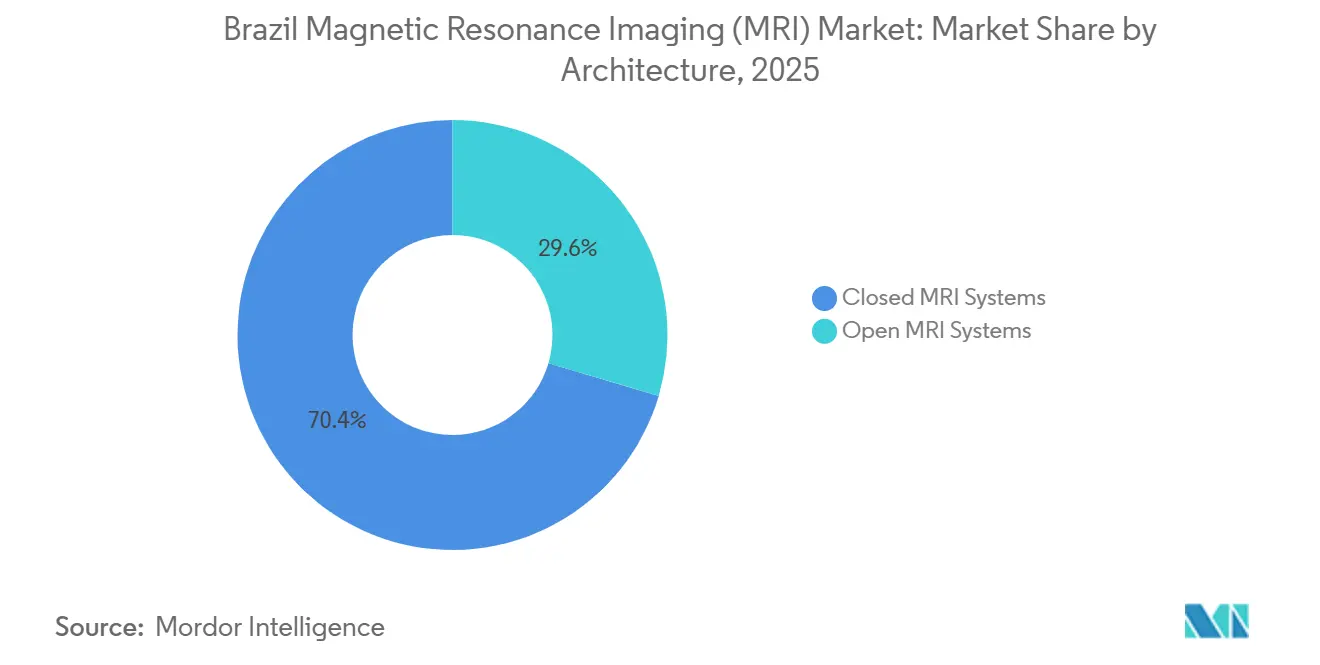
- Por arquitectura, los sistemas cerrados lideraron con el 70,43% de la participación del mercado de Imágenes por Resonancia Magnética (IRM) de Brasil en 2025, mientras que los sistemas abiertos registran la CAGR proyectada más rápida del 7,54% hasta 2031.
- Por intensidad de campo, las unidades de 1,0–3,0 Tesla representaron el 57,43% del tamaño del mercado de Imágenes por Resonancia Magnética (IRM) de Brasil en 2025; se proyecta que las plataformas superiores a 3,0 Tesla se expandirán a una CAGR del 7,12% hasta 2031.
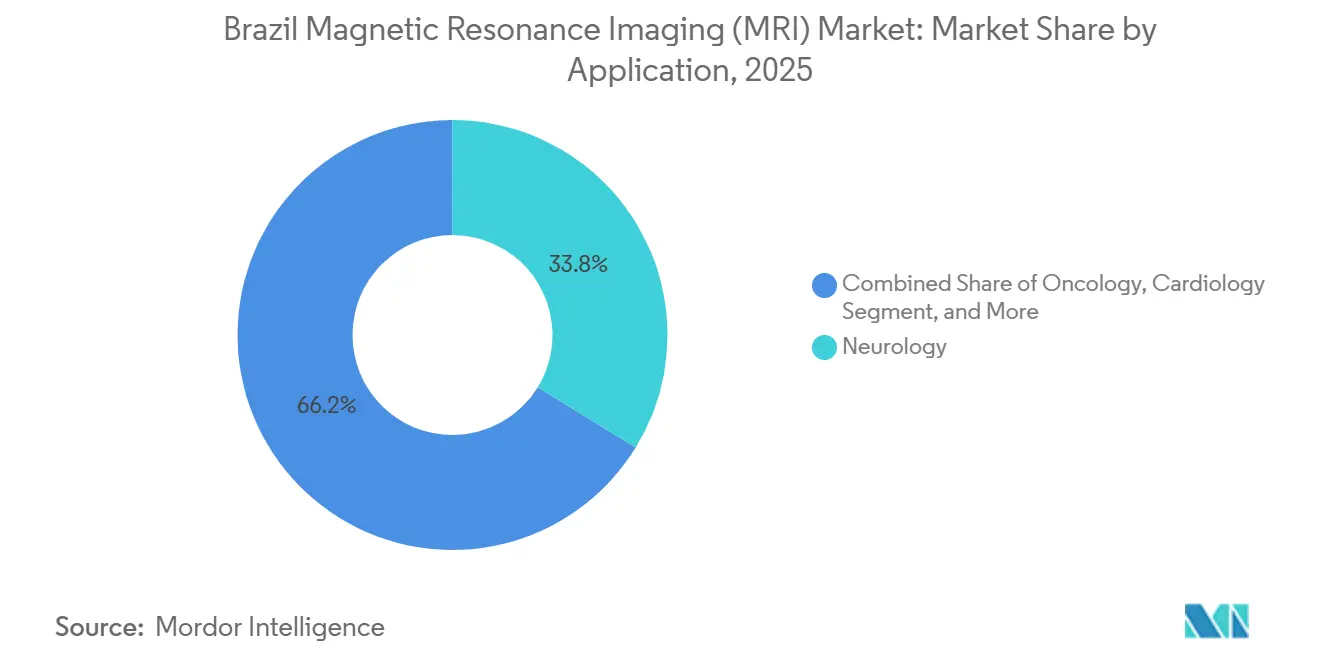
- Por aplicación, la neurología representó el 33,76% de los ingresos de 2025, y la oncología avanza a una CAGR del 7,89% hasta 2031.
- Por usuario final, los hospitales mantuvieron una participación del 66,74% en 2025, mientras que se proyecta que los centros de diagnóstico por imágenes crecerán más rápido al 6,54% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Imágenes por Resonancia Magnética (IRM) de Brasil
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Carga de Enfermedades Crónicas | +1.2% | Nacional, concentrado en las regiones Sudeste y Sur | Mediano plazo (2-4 años) |
| Expansión de la Cobertura de Seguros de Salud Privados | +0.8% | Sudeste (São Paulo, Río de Janeiro), Sur (Porto Alegre, Curitiba) | Corto plazo (≤ 2 años) |
| Avances Tecnológicos en IRM de Alto Campo y sin Helio | +1.0% | Nacional, adopción temprana en São Paulo, Brasilia, Río de Janeiro | Largo plazo (≥ 4 años) |
| Inversiones Gubernamentales en Infraestructura de Hospitales Públicos | +0.7% | Regiones Norte y Nordeste, ciudades secundarias a nivel nacional | Largo plazo (≥ 4 años) |
| Creciente Adopción de Flujos de Trabajo de Imágenes Basados en Inteligencia Artificial | +0.6% | Redes de hospitales privados del Sudeste, centros académicos terciarios | Mediano plazo (2-4 años) |
| Incentivos Fiscales a la Importación para Ensamblaje Local | +0.4% | Nacional, centros de manufactura en São Paulo, Santa Catarina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Enfermedades Crónicas
Los casos de accidente cerebrovascular, demencia y cáncer aumentan a medida que la población de Brasil envejece, por lo que la IRM en serie para estadificación, seguimiento y respuesta al tratamiento es una práctica habitual. La neurología ya representa un tercio de la demanda del mercado de Imágenes por Resonancia Magnética (IRM) de Brasil, y las necesidades oncológicas se aceleran a medida que los protocolos de mama y próstata se expanden en los centros privados. Las imágenes cardiológicas añaden volumen incremental porque las clínicas terciarias ahora solicitan datos funcionales más allá de la angiografía. El cambio de la atención episódica hacia el manejo de enfermedades crónicas mantiene altos los volúmenes de exploraciones repetidas, reforzando los sistemas cerrados de alto campo para la detección de lesiones y los exámenes multiparamétricos. A medida que las enfermedades crónicas se concentran en las densas áreas urbanas del Sudeste, las cadenas de diagnóstico priorizan sitios cercanos a hospitales de referencia en oncología y neurología[1]Relaciones con Inversores de GE HealthCare, "GE HealthCare y AWS para Acelerar la Inteligencia Artificial en Imágenes," gehealthcare.com.
Expansión de la Cobertura de Seguros de Salud Privados
Aproximadamente el 25% de los brasileños cuentan con planes de salud privados, y esos beneficiarios se realizan 179 exámenes de IRM por cada 1.000 vidas aseguradas al año, más del doble de las normas de la OCDE. Rede D'Or, Fleury y DASA amplían sus sucursales hacia ciudades secundarias para captar esta demanda, creando un modelo de dos niveles en el que las modalidades avanzadas permanecen en manos privadas. Las normas de la Agência Nacional de Saúde Suplementar (ANS) exigen el reembolso básico de IRM para indicaciones específicas, proporcionando a los proveedores flujos de ingresos predecibles; sin embargo, los límites de las primas restringen los márgenes de las aseguradoras y pueden frenar los ciclos de reposición de equipos si el crecimiento de la membresía se estanca. Aun así, las grandes cadenas aprovechan los contratos por volumen para negociar descuentos, lo que permite una recuperación más rápida de la inversión en nuevas unidades de 3,0 Tesla o habilitadas con inteligencia artificial[2]Ministerio de Ciencia y Tecnología de Brasil, "Resultados de la Telesalud en Atención Primaria: UBS+Digital," jmir.org.
Avances Tecnológicos en IRM de Alto Campo y sin Helio
Las unidades de alto campo (1,0–3,0 Tesla) siguen siendo el caballo de batalla, pero Philips BlueSeal y Fujifilm ECHELON Smart eliminan el helio líquido, abordando los picos de precio que duplicaron los costos globales entre 2022 y 2024. Cada escáner convencional necesita aproximadamente 2.000 litros de helio, por lo que los imanes sellados protegen los presupuestos del riesgo de recarga. La reconstrucción con inteligencia artificial, como GE AIR Recon DL, reduce los tiempos de examen en aproximadamente un 36% en Rede D'Or, aumentando el rendimiento diario y reduciendo el costo por estudio. Estas ganancias justifican precios premium en sitios privados de alto volumen, al tiempo que hacen que las plataformas de 3,0 Tesla sean financieramente viables incluso con tarifas estáticas del SUS. Los primeros adoptantes en São Paulo y Brasilia muestran el caso de productividad a los hospitales de nivel medio que evalúan nuevas adquisiciones.
Inversiones Gubernamentales en Infraestructura de Hospitales Públicos
Un decreto de noviembre de 2025 destina R$ 1.700 millones (USD 340 millones) para modernizaciones de hospitales inteligentes a partir de 2026, con el objetivo de incorporar inteligencia artificial, conectividad 5G y capacidad de cirugía robótica. Los reemplazos de IRM podrían beneficiar a los sitios desatendidos del Norte y Nordeste si la asignación favorece la equidad; sin embargo, las normas de contratación y las reformas fiscales del CBS/IBS generan riesgos de calendario. El reembolso del SUS cubre solo entre el 11% y el 16% de los costos reales de IRM, por lo que las instalaciones públicas aún dudan en expandirse a menos que las subvenciones de capital compensen las pérdidas operativas. Los programas de reducción arancelaria acortan los plazos de importación, pero las incertidumbres arancelarias complican las licitaciones. La rapidez con que los fondos se traduzcan en escáneres instalados influirá en el acceso regional durante los próximos cinco años.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital y Mantenimiento de los Sistemas de IRM | -0.9% | Nacional, agudo en las instalaciones públicas del Norte y Nordeste | Corto plazo (≤ 2 años) |
| Bajas Tasas de Reembolso Público bajo el SUS | -1.1% | Nacional, más severo en hospitales secundarios y terciarios del SUS | Largo plazo (≥ 4 años) |
| Escasez de Radiólogos y Tecnólogos Calificados | -0.5% | Regiones Norte y Nordeste, municipios rurales | Mediano plazo (2-4 años) |
| Restricciones en la Cadena de Suministro de Helio y Repuestos | -0.6% | Nacional, agravado por dependencias de importación | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital y Mantenimiento de los Sistemas de IRM
Un nuevo escáner de 1,5 Tesla cuesta entre USD 1,0 y 1,5 millones, y los modelos de 3,0 Tesla alcanzan los USD 3,0 millones. Los contratos de servicio anuales consumen hasta el 12% del precio de compra, mientras que las recargas de helio pueden añadir USD 40.000 por año. Los impuestos de importación pueden elevar los precios de entrega entre un 30% y un 50%, incluso después del alivio parcial del régimen ex-tarifário. Los grupos privados diluyen los costos entre grandes volúmenes de pacientes, pero los hospitales públicos con menor rendimiento encuentran poco atractivo el retorno de la inversión, lo que refuerza la concentración urbana y privada de equipos[3].
Bajas Tasas de Reembolso Público bajo el SUS
Las tablas de tarifas del SUS reembolsan solo una fracción de los costos reales de diagnóstico por imágenes, por lo que las instalaciones racionan el acceso y persisten largas colas. La judicialización obliga a los municipios a adquirir estudios privados a precios de mercado, lo que presiona los presupuestos. A menos que el reembolso se alinee con los gastos operativos, los nuevos escáneres en instalaciones públicas seguirán siendo escasos, ampliando las brechas de acceso. El CONITEC revisa las nuevas tecnologías con cautela, y los límites presupuestarios ralentizan las actualizaciones de protocolos que de otro modo estimularían el volumen. Como resultado, el mercado de Imágenes por Resonancia Magnética (IRM) de Brasil continúa dependiendo de la capacidad privada para su crecimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Arquitectura: Los Sistemas Cerrados Dominan, las Plataformas Abiertas Ganan Tracción Centrada en el Paciente
Las unidades cerradas representaron el 70,43% de los ingresos de 2025, sustentando la mayor parte del mercado de Imágenes por Resonancia Magnética (IRM) de Brasil. La calidad de imagen sigue siendo innegociable para los exámenes de neurología y oncología, manteniendo los modelos cerrados de 1,5 Tesla y 3,0 Tesla como centrales en la práctica habitual. Los diseños abiertos, generalmente a 1,0 Tesla, se expanden a un 7,54% anual porque las exploraciones ortopédicas, bariátricas y pediátricas se benefician de aberturas más amplias que reducen la ansiedad y acomodan tipos de cuerpo más grandes. Los grupos de diagnóstico en São Paulo combinan tipos de equipos, emparejando un sistema cerrado de 3,0 Tesla con una unidad abierta para equilibrar el rendimiento y la comodidad. Los fabricantes responden ofreciendo híbridos de apertura amplia como Siemens Free.Max que combinan el acceso del paciente con la intensidad de campo, difuminando las brechas de calidad históricas.
Las unidades abiertas rara vez igualan la resolución espacial de los imanes cerrados, pero los protocolos clínicos como las imágenes musculoesqueléticas de extremidades toleran un menor ruido de señal a cambio de flexibilidad de posicionamiento. Los centros ambulatorios aprovechan esta compensación para diferenciar sus líneas de servicio manteniendo niveles de reembolso aceptables. A medida que la inteligencia artificial acelera la velocidad de reconstrucción, la brecha de rendimiento se reduce, impulsando aún más el atractivo de los sistemas abiertos para exámenes no críticos. Las decisiones de adquisición dependen, por tanto, de la combinación de casos locales y las limitaciones de espacio, más que de una simple jerarquía de calidad.


Por Intensidad de Campo: Alto Campo como Caballo de Batalla, Ultra-Alto Campo como Frontera de Investigación
Los equipos de alto campo de 1,0–3,0 Tesla captaron el 57,43% del gasto de 2025 y anclan el rendimiento clínico diario, representando el núcleo del tamaño del mercado de Imágenes por Resonancia Magnética (IRM) de Brasil. Los dispositivos portátiles de campo bajo siguen siendo un nicho, sirviendo a la UCI y a la atención rural. Los escáneres de campo ultraalto superiores a 3,0 Tesla se expanden un 7,12% cada año, impulsados por las universidades de São Paulo que persiguen neuroimagen avanzada y espectroscopía. Los imanes sellados limitan las necesidades de helio y hacen que la adopción de 3,0 Tesla sea factible incluso en hospitales privados de tamaño mediano. El Swoop de 0,064 Tesla de Hyperfine apunta a las camas de cuidados intensivos, pero su adopción depende de la inclusión en el reembolso del SUS.
Los hospitales académicos adoptan unidades de 7,0 Tesla para la investigación, pero los presupuestos y los requisitos de infraestructura limitan los volúmenes. La banda de 1,5 Tesla persiste como la opción predeterminada para las licitaciones públicas, equilibrando el costo y la cobertura de los protocolos aprobados. A medida que las actualizaciones de inteligencia artificial acortan los tiempos de exploración, la productividad de 3,0 Tesla aumenta, desbloqueando la justificación económica en centros con alta carga oncológica o cardíaca. Los proveedores de equipos segmentan, por tanto, sus ofertas: 1,5 Tesla de uso general para licitaciones públicas, 3,0 Tesla orientado a la productividad para centros privados de alto volumen, y sistemas insignia de 7,0 Tesla para programas de investigación de prestigio.
Por Aplicación: La Neurología Lidera, la Oncología se Acelera
La neurología contribuyó con el 33,76% de los ingresos de 2025, reflejando el crecimiento de los protocolos de accidente cerebrovascular y demencia, y ancla la mayor parte del mercado de Imágenes por Resonancia Magnética (IRM) de Brasil. La oncología lidera el crecimiento al 7,89% hasta 2031, a medida que las imágenes de difusión de mama, próstata y cuerpo entero se expanden en las redes privadas de oncología. La IRM cardíaca gana terreno incremental donde los estudios de viabilidad no invasivos reemplazan algunos estudios de cateterismo, aunque las brechas de formación ralentizan una adopción más amplia. Las imágenes musculoesqueléticas y hepatobiliares mantienen contribuciones constantes pero menores.
Los centros privados de cáncer despliegan bobinas de mama dedicadas y, en casos excepcionales, híbridos de tomografía por emisión de positrones-IRM para guiar la biopsia y el seguimiento terapéutico. Los hospitales públicos se centran en los mandatos de la vía del accidente cerebrovascular, manteniendo el dominio de la neuroimagen. Los ritmos divergentes dejan a la neurología con el liderazgo en volumen, pero la oncología añade la mayor cantidad de escáneres incrementales, lo que condiciona las decisiones de marketing de los proveedores y los paquetes de bobinas.
Por Usuario Final: Los Hospitales Anclan la Demanda, los Centros de Diagnóstico Crecen Más Rápido
En 2025, los hospitales representaron el 66,74% del gasto, impulsados por su enfoque en los servicios de emergencia por accidente cerebrovascular y planificación quirúrgica que requieren acceso in situ, manteniendo así una posición dominante en el mercado de Imágenes por Resonancia Magnética (IRM) de Brasil. Los centros de diagnóstico por imágenes se expanden a una tasa de crecimiento anual del 6,54%, respaldados por la penetración estratégica de Rede D'Or, Fleury y DASA en ciudades secundarias, aprovechando horarios operativos ampliados y eficiencias impulsadas por inteligencia artificial. Los centros de cirugía ambulatoria emergen como un segmento de nicho al adoptar imanes abiertos para la guía ortopédica intraoperatoria.
La alta utilización de los planes de salud privados, con 179 exámenes por cada 1.000 afiliados, sustenta las estrategias de inversión en los centros de diagnóstico. Sin embargo, los hospitales, particularmente dentro de la red del SUS, enfrentan restricciones presupuestarias, con muchos escáneres que superan una década en servicio. Esta dinámica está desplazando gradualmente el mercado hacia las cadenas ambulatorias, que capitalizan las capacidades de informes rápidos y la programación flexible, fortaleciendo aún más el papel del sector privado en el impulso del crecimiento general del mercado.
Panorama regulatorio
Los sistemas de resonancia magnética (RM) están regulados en Brasil como dispositivos médicos por parte de ANVISA, con regímenes de clasificación de riesgo, etiquetado y registro/notificación fundamentados en la RDC 751/2022. Para los dispositivos de mayor riesgo (Clase III/IV), los requisitos de autorización de comercialización incluyen evidencia de cumplimiento y expectativas de Buenas Prácticas de Manufactura (GMP), con supervisión de ANVISA que se extiende a lo largo de todo el ciclo de vida del producto.
Más allá de la autorización de productos, la seguridad de los sitios de RM, el aseguramiento de la calidad y los controles operativos están regidos por la Instrucción Normativa IN 97/2021 de ANVISA. Esta establece requisitos en cuanto a prácticas de zonas controladas y condiciones técnicas como el aislamiento acústico y la gestión de gases criogénicos, junto con programas de educación permanente para el personal clínico. La evaluación de conformidad para equipos electromédicos a través de organismos acreditados por INMETRO añade otra capa de cumplimiento que puede influir en la documentación de los proveedores, la preparación para la instalación y los plazos de adquisición para hospitales y centros de imágenes diagnósticas.
Análisis de la cadena de valor
La cadena de valor de la RM en Brasil comienza con los fabricantes de equipos originales globales (GE HealthCare, Siemens Healthineers, Philips, Canon Medical y Fujifilm) y se extiende hacia entidades locales que gestionan la importación, la distribución y la administración regulatoria dentro del país. Esto incluye las presentaciones ante ANVISA, la vigilancia poscomercialización y las acciones correctivas de campo cuando sea necesario. Los actores locales también utilizan el cumplimiento con ANVISA y su posicionamiento de ensamblaje local en las licitaciones, particularmente cuando las licitaciones públicas evalúan el costo total de propiedad y la continuidad del servicio.
Aguas abajo, la logística especializada y la preparación del sitio alimentan las pruebas de aceptación, las actividades continuas de control de calidad alineadas con la IN 97/2021, y los contratos de servicio a largo plazo para el tiempo de actividad y la disponibilidad de bobinas y repuestos. Las operaciones clínicas y la generación de informes completan la cadena, con la disponibilidad de radiólogos y el software de flujo de trabajo (incluida la reconstrucción con IA y la conectividad entre modalidades) que desempeñan un papel cada vez más importante en la captura de valor. La diferenciación se desplaza del hardware del imán por sí solo hacia los servicios de ciclo de vida, el soporte de cumplimiento y la optimización del rendimiento.
Panorama Competitivo
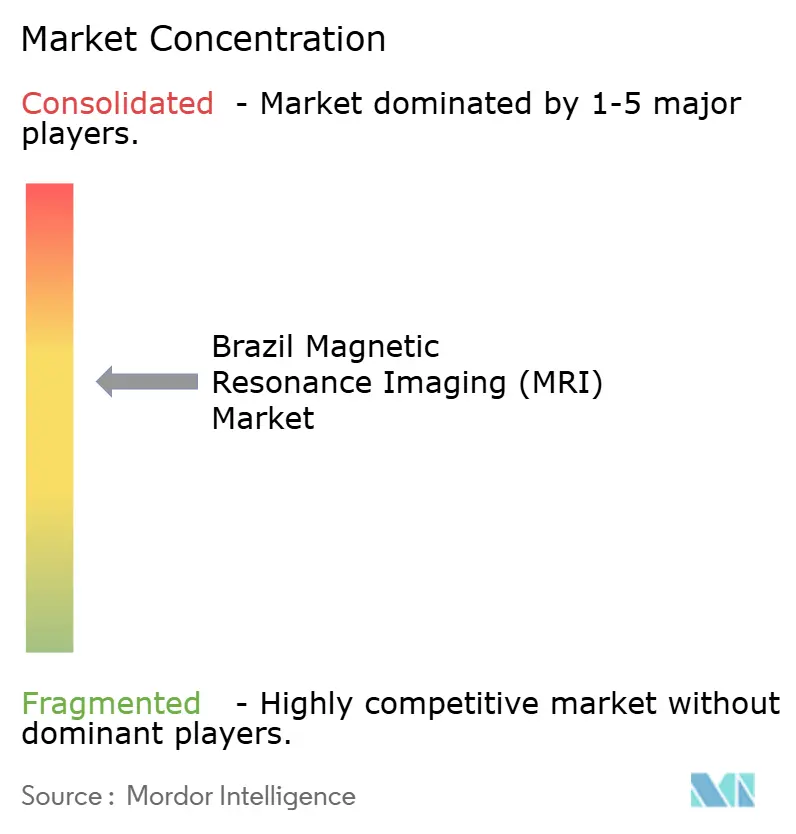
El campo competitivo está moderadamente consolidado. GE HealthCare, Siemens Healthineers y Philips controlan conjuntamente la mayor parte de la base instalada mediante contratos de servicio a largo plazo y exclusivas de reconstrucción con inteligencia artificial. Canon Medical y Fujifilm se posicionan como retadores, aportando sistemas sin helio y rentables que atraen a compradores sensibles al presupuesto. El proveedor nacional Imex Medical Group aprovecha el cumplimiento regulatorio de la ANVISA y el ensamblaje local para competir con precios entre un 20% y un 30% por debajo de las importaciones, apuntando a las licitaciones del SUS para equipos de 1,5 Tesla.
El enfoque estratégico ha pasado de la potencia del hardware a la economía del ciclo de vida. Siemens Value Partnerships agrupa equipos, software y servicios gestionados en acuerdos plurianuales vinculados a garantías de tiempo de actividad. La plataforma Imaging 360 de GE envuelve inteligencia artificial, análisis y financiamiento en torno a flotas de escáneres, asegurando la lealtad de las cadenas de diagnóstico. Los actores de equipos portátiles como Hyperfine ofrecen soluciones de atención en el punto de servicio para la atención rural, pero la adopción depende de la inclusión en el reembolso. Los participantes chinos United Imaging y Neusoft obtienen autorizaciones de la ANVISA, pero deben demostrar su alcance posventa. Los proveedores que carecen de propuestas de valor de inteligencia artificial o sin helio corren el riesgo de quedar marginados en las licitaciones de alto volumen donde el rendimiento y los gastos operativos impulsan las decisiones.
Líderes de la Industria de Imágenes por Resonancia Magnética (IRM) de Brasil
-
Koninklijke Philips NV
-
Fujifilm Holdings Corporation
-
Siemens Healthcare GmbH
-
Canon Inc. (Canon Medical Systems Corporation)
-
GE HealthCare
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La modernización impulsada por el cumplimiento normativo crea un espacio en blanco para el despliegue de sistemas de RM llave en mano y los servicios de mantenimiento continuo. La IN 97/2021 eleva explícitamente las expectativas en torno a la seguridad de zonas controladas, el aislamiento acústico y el manejo de gases criogénicos, lo que respalda la demanda de diseño de ingeniería, calificación de instalación, control de calidad periódico y capacitación estructurada del personal, actividades que los hospitales más pequeños y las redes municipales suelen subcontratar.
La integración de flujos de trabajo es otra oportunidad a corto plazo. A medida que los grandes proveedores buscan reducir los tiempos de examen y aumentar la utilización de activos bajo condiciones de reembolso limitadas, los proveedores están invirtiendo en software de productividad que puede superponerse a las flotas existentes. Las acciones de Philips en Brasil, incluido el refuerzo de su enfoque de Diagnóstico Integrado (que vincula la RM con otras modalidades e informática) y la introducción de reconstrucción basada en IA (SmartSpeed Precise) durante JPR 2026, apuntan a un enfoque continuo en funciones de productividad. La volatilidad del precio del helio y las dependencias de importación también mantienen la atención en tecnologías y modelos de servicio que reducen la exposición al helio y mejoran la disponibilidad de repuestos, beneficiando a los proveedores y socios con un sólido soporte local y ejecución regulatoria.
Desarrollos recientes del sector
- Junio de 2026: Philips inaugura una planta de fabricación en Varginha, Minas Gerais, que produce escáneres de RM para exportación en toda América Latina. La expansión mejora las condiciones de suministro regional y reduce los plazos de entrega para los mercados de América Latina.
- Abril de 2026: Philips refuerza la estrategia de Diagnóstico Integrado en Brasil, conectando las modalidades de RM, TC y ultrasonido con plataformas de informática clínica. La integración agiliza los flujos de trabajo diagnósticos y puede mejorar la utilización de los equipos de RM en Brasil.
- Abril de 2026: Philips lanza SmartSpeed Precise en Brasil durante JPR 2026, una solución de reconstrucción de RM basada en IA para aumentar la productividad de las imágenes y reducir los tiempos de exploración. La aceleración impulsada por IA respalda a los centros de mayor volumen y fortalece el posicionamiento competitivo en el mercado de RM de Brasil.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado brasileño de resonancia magnética (RM) se define como los ingresos generados por los sistemas de RM vendidos e instalados en Brasil, incluidas las actualizaciones y sustituciones relacionadas que están directamente vinculadas a la capacidad de exploración por RM.
Exclusiones de alcance: Excluimos otras modalidades de imagen (como TC, ultrasonido y rayos X) y los consumibles no relacionados con la RM que no son específicos para su uso.
Descripción general de la segmentación
-
Por Arquitectura
- Sistemas de IRM Cerrados
- Sistemas de IRM Abiertos
-
Por Intensidad de Campo
- Campo Bajo (< 1,0 T)
- Alto Campo (1,0 – 3,0 T)
- Muy Alto / Ultra-Alto (> 3,0 T)
-
Por Aplicación
- Oncología
- Neurología
- Cardiología
- Gastroenterología
- Musculoesquelético
- Otras Aplicaciones
-
Por Usuario Final
- Hospitales
- Centros de Diagnóstico por Imágenes
- Centros de Cirugía Ambulatoria
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con el mapeo de la base de demanda de RM en Brasil y el ciclo de compra práctico de hospitales y centros de imágenes, de modo que las suposiciones posteriores tengan un anclaje en la realidad. Nos apoyamos en estadísticas de salud pública y señales del sistema procedentes de fuentes como publicaciones del Ministerio de Salud de Brasil, información regulatoria y de dispositivos de ANVISA, series demográficas y macroeconómicas del IBGE, e indicadores de salud de la OCDE, seguido de una triangulación con revistas de radiología revisadas por pares y actualizaciones de asociaciones hospitalarias.
Para hacer que las cifras sean utilizables en la modelización, la fase documental también extrae contexto estructurado de los informes de las empresas, las presentaciones a inversionistas y los anuncios de contratos reportados, lo que ayuda a enmarcar la dirección de los precios y el momento de sustitución. Además, utilizamos suscripciones pagas para datos financieros e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes para verificar de forma cruzada los ciclos de productos y los comentarios sobre envíos cuando el detalle público era escaso. Las fuentes documentales mencionadas aquí son ilustrativas, y también consultamos muchos otros documentos públicos para la recopilación, aclaración y validación de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba las suposiciones documentales y convertir señales amplias en insumos utilizables para Brasil, especialmente donde el momento de instalación y los precios varían según el tipo de cliente. Hablamos con una combinación de expertos del lado de los fabricantes de equipos originales, distribuidores y socios de servicio, operadores de centros de imágenes, líderes de radiología hospitalaria y partes interesadas en adquisiciones, de modo que el modelo final refleje cómo se aprueban y despliegan típicamente los presupuestos de RM. Las respuestas se equilibraron entre los principales polos de compra en Brasil, y luego se verificaron frente a las diferencias entre entornos de atención pública y privada, y entre instalaciones nuevas y sustituciones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directivos (CXO): 13% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 15% | Gerentes: 60% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo del gasto en RM en Brasil, donde la asignación de capital en equipos de atención médica se traduce en demanda de RM utilizando señales de crecimiento de procedimientos de imagen y patrones de ciclo de sustitución. Estos totales se corroboran luego con aproximaciones selectivas de abajo hacia arriba, incluida una construcción muestreada de la base instalada (unidades instaladas por intensidad de campo), verificaciones de canal sobre los precios de venta promedio típicos, y comprobaciones de coherencia utilizando las colocaciones y actualizaciones anuales esperadas.
Se rastrearon cuidadosamente algunos insumos que importan en este mercado porque mueven el valor incluso cuando los volúmenes de unidades parecen estables. Estos incluyen el cambio entre sistemas cerrados y abiertos, el cambio de combinación por intensidad de campo (incluida la inclinación hacia 1.5T y 3T en los grandes centros), el momento de sustitución de imanes más antiguos, el comportamiento de adjunción de servicios y actualizaciones, y el momento de conversión de divisas para equipos importados. Para el pronóstico, utilizamos un análisis de escenarios respaldado por opiniones de expertos sobre la disponibilidad de financiamiento, la expansión del diagnóstico privado y los plazos de entrega esperados, y luego aplicamos un ajuste de suavizado para evitar que picos de adquisición puntuales distorsionen la tendencia. Cuando faltaba una señal de abajo hacia arriba para un subsegmento más pequeño, cubrimos la brecha utilizando divisiones proporcionales ancladas en el patrón observable más cercano de base instalada o usuario final, y luego lo verificamos nuevamente en llamadas de seguimiento.
Validación de datos y ciclo de actualización
Los resultados del modelo se comprueban frente a señales independientes para que los resultados no se alejen de lo que el mercado puede absorber de manera realista, incluida la dirección del crecimiento de procedimientos, los ciclos de adquisición observados y la presión conocida de sustitución debido al envejecimiento de los sistemas. Se realizan verificaciones de varianza en múltiples niveles (mercado total, principales usuarios finales y principales combinaciones tecnológicas), y las anomalías se marcan y revisan antes de su aprobación final.
Cuando aparecen discrepancias entre los insumos documentales y la retroalimentación de las entrevistas, volvemos a contactar a los encuestados para confirmar si el problema es de tiempo, precio o alcance, y la suposición se ajusta con una justificación por escrito. Los informes se actualizan anualmente, con actualizaciones provisionales activadas por eventos importantes como cambios de política, movimientos bruscos de tipo de cambio o cambios repentinos en la demanda. Antes de la entrega, un analista realiza una revisión final para alinear los últimos indicadores públicos con el modelo cerrado, de modo que los clientes reciban una visión actualizada.
Tamaño del mercado brasileño de resonancia magnética (RM) de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para la RM en Brasil pueden parecer muy dispares porque los estudios no siempre contabilizan el mismo grupo de ingresos ni aplican los mismos supuestos temporales. Las diferencias suelen provenir de lo que se considera valor dentro del alcance, cómo se convierte el equipo importado a USD, y si el modelo hace énfasis en las colocaciones, la base instalada o los procedimientos.
También surgen brechas clave cuando una estimación combina la RM con equipos de imagenología diagnóstica más amplios, o cuando los ingresos por servicios y actualizaciones se incluyen por completo o se ignoran en su mayoría. El estilo de pronóstico también importa, ya que algunas cifras reflejan una ola agresiva de sustitución, mientras que otras suponen una renovación de capital lenta y mantienen los precios estables incluso cuando la combinación se desplaza hacia sistemas de mayor intensidad de campo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 340,31 millones de USD (2025) | |
| Asociación Industrial A | 300,00 millones de USD (2025) | A menudo aproxima el valor desde una visión más estrecha centrada únicamente en el equipo, y puede subestimar las actualizaciones y los ingresos posteriores a la instalación que están directamente vinculados a los sistemas de RM en uso, lo que reduce el total reportado en años con una actividad de renovación intensa. |
| Consultoría Regional B | 390,00 millones de USD (2025) | Comúnmente infla los totales al combinar la RM con compras de imágenes adyacentes o al suponer un aumento más rápido del precio de venta promedio en todas las intensidades de campo, lo que puede sobreestimar el valor cuando las compras se concentran en sustituciones y licitaciones negociadas. |
La tabla muestra una dispersión significativa en torno al mismo año, y en el modelo de Mordor Intelligence el valor está vinculado a los ingresos relacionados con sistemas de RM en Brasil, contabilizando las actualizaciones y sustituciones cuando se traducen en capacidad de exploración y actividad de sistemas pagados. Una vez que el alcance, el momento de conversión de divisas y las suposiciones de sustitución se alinean con señales de demanda observables, la estimación resultante se vuelve más fácil de rastrear y reproducir, lo que ayuda a los responsables de la toma de decisiones a comparar opciones sin mezclar grupos de ingresos disímiles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de IRM de Brasil para 2031?
Se espera que el mercado de Imágenes por Resonancia Magnética (IRM) de Brasil alcance los USD 457,35 millones para 2031, reflejando una CAGR del 5,05% desde 2026.
¿Qué arquitectura de IRM crece más rápido en Brasil?
Se prevé que los sistemas de IRM abiertos se expandan a un 7,54% anual hasta 2031 debido a la demanda de imágenes ortopédicas y bariátricas más amigables para el paciente.
¿Cómo impactará la tecnología sin helio en los costos de propiedad de la IRM?
Los imanes sin helio, como Philips BlueSeal, pueden eliminar hasta USD 40.000 por año en gastos de recarga, reduciendo significativamente el costo total de propiedad para las instalaciones privadas y públicas.
¿Por qué los centros de diagnóstico por imágenes superan a los hospitales en nuevas instalaciones de IRM?
Las cadenas privadas aprovechan las altas tasas de utilización y el rendimiento impulsado por inteligencia artificial para lograr una recuperación de la inversión más rápida, lo que les permite invertir a pesar del estancamiento de los reembolsos del SUS.
¿Qué aplicaciones impulsan el crecimiento de la demanda de IRM en Brasil?
La oncología muestra el crecimiento más rápido con una CAGR del 7,89% hasta 2031, mientras que la neurología mantiene la mayor participación en los ingresos debido a los protocolos de accidente cerebrovascular y demencia.
Última actualización de la página el:



