
Tamaño y Cuota del Mercado de Imágenes por Resonancia Magnética de España
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 219.74 Millones de dólares |
| Tamaño del Mercado (2026) | 230.11 Millones de dólares |
| Tamaño del Mercado (2031) | 289.86 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.72 % |
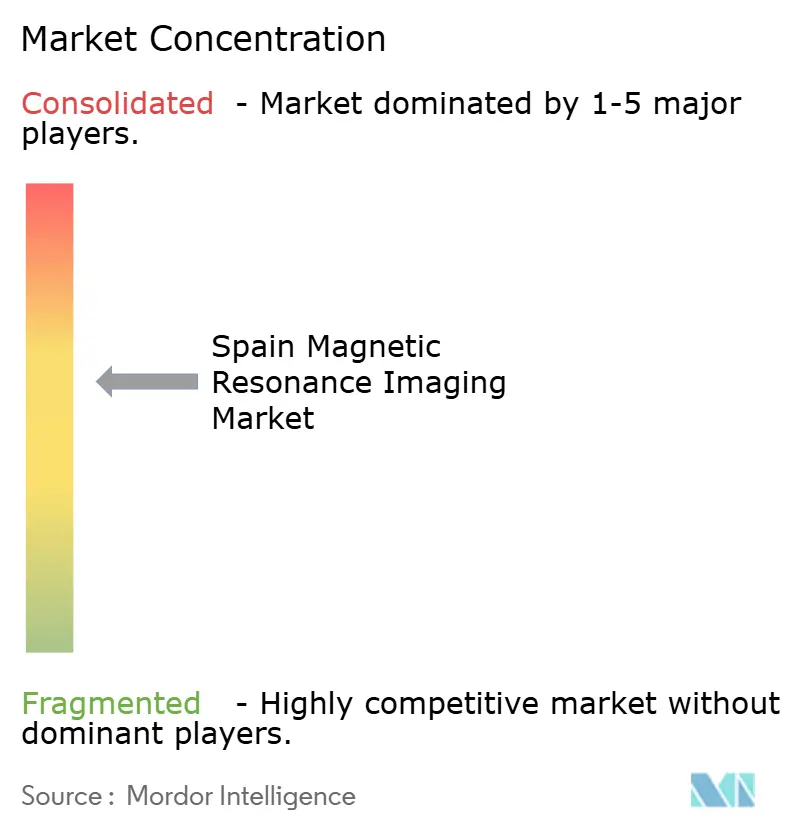
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Imágenes por Resonancia Magnética de España por Mordor Intelligence
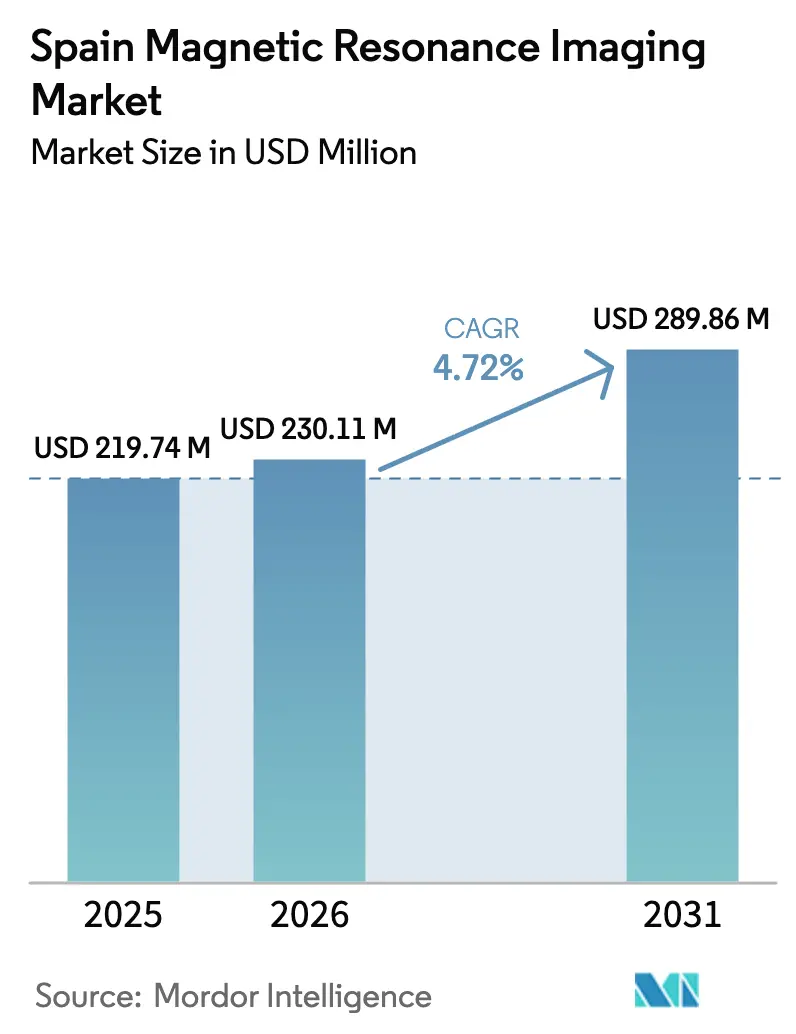
El tamaño del mercado de imágenes por resonancia magnética de España en 2026 se estima en USD 230,11 millones, creciendo desde el valor de 2025 de USD 219,74 millones con proyecciones para 2031 que muestran USD 289,86 millones, creciendo a una CAGR del 4,72% durante el período 2026-2031. La trayectoria sostenida refleja programas paralelos de modernización de los sectores público y privado, generosas subvenciones de capital respaldadas por la UE y un ecosistema de salud digital en maduración. El gasto público a través del fondo INVEAT ha acelerado la renovación de equipos, mientras que la iniciativa PERTE Salud de Vanguardia canaliza subsidios de investigación hacia flujos de trabajo de imágenes habilitados por IA. Por el lado de la demanda, el envejecimiento de la población y la carga de enfermedades crónicas dominada por la neurodegeneración y los trastornos cardiovasculares continúan incrementando los volúmenes de derivación. Los operadores privados aprovechan la oportunidad creada por las listas de espera públicas de 67 días, impulsando la utilización hacia el 90% y fomentando la diferenciación en experiencia del paciente, imanes sin helio y protocolos cardíacos rápidos. Los proveedores capaces de combinar rendimiento de campo alto con credenciales de sostenibilidad han obtenido ventajas tempranas en el mercado de Imágenes por Resonancia Magnética de España, especialmente en regiones de alta densidad como Madrid y Cataluña, donde la penetración de escáneres ya supera la media nacional.
Conclusiones Clave del Informe
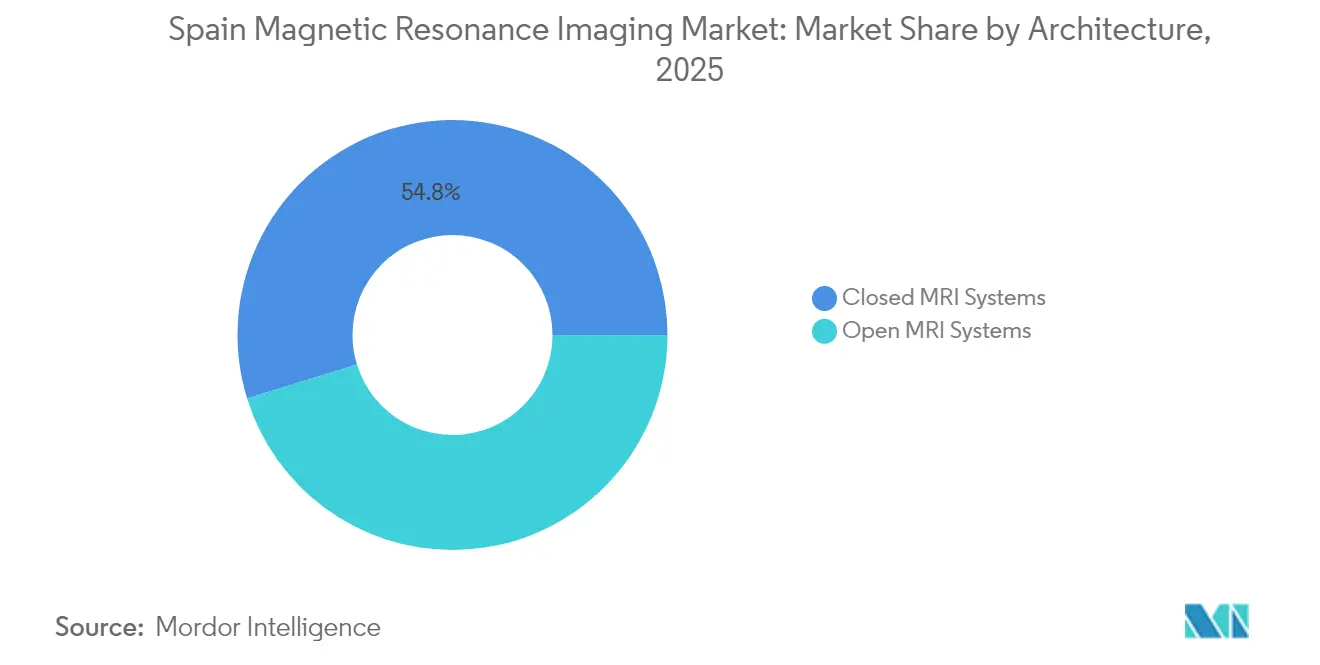
- Por arquitectura, los sistemas cerrados capturaron el 54,78% de la cuota del mercado de Imágenes por Resonancia Magnética de España en 2025, mientras que los sistemas abiertos están en camino de registrar la CAGR más rápida del 6,41% hasta 2031.
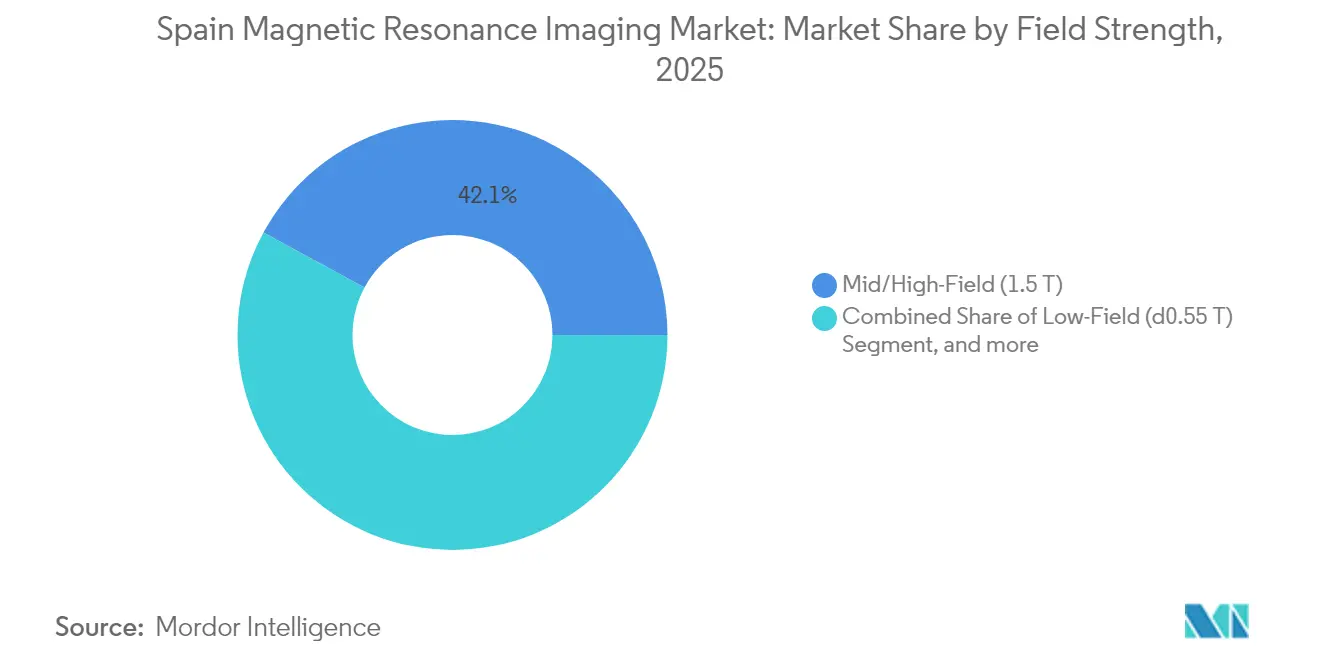
- Por intensidad de campo, las plataformas de 1,5 Tesla mantuvieron el 42,10% del tamaño del mercado de Imágenes por Resonancia Magnética de España en 2025, aunque las unidades de menos de 0,55 Tesla crecerán a una CAGR del 12,18% impulsadas por los requisitos de tecnología sin helio.
- Por aplicación, la neurología representó el 32,40% del tamaño del mercado de Imágenes por Resonancia Magnética de España en 2025, mientras que la cardiología avanzará a una CAGR del 5,18% hasta 2031 a medida que los protocolos de imagen preventiva se amplíen a escala nacional.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Imágenes por Resonancia Magnética de España
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la carga de enfermedades crónicas y degenerativas | +1.8% | Nacional, regiones envejecidas como Castilla y León y Asturias | Largo plazo (≥ 4 años) |
| Programa gubernamental INVEAT para renovar escáneres obsoletos | +1.2% | Nacional, comunidades autónomas con menor cobertura | Medio plazo (2-4 años) |
| Escáneres de campo alto mejorados con IA que mejoran el rendimiento y la calidad de imagen | +0.9% | Madrid, Barcelona, Valencia | Corto plazo (≤ 2 años) |
| Expansión de centros de imagen privados ante las largas listas de espera públicas | +1.1% | Madrid, Andalucía, Cataluña | Medio plazo (2-4 años) |
| Prototipos de IRM portátil/campo bajo financiados por la UE (NEXTMRI) | +0.6% | Sitios piloto en Valencia, Madrid, Navarra | Medio plazo (2-4 años) |
| Impulso de sostenibilidad para sistemas de 0,55 T sin helio | +0.7% | Hospitales nacionales que persiguen objetivos de cero emisiones netas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Carga de Enfermedades Crónicas y Degenerativas
La incidencia del cáncer alcanzó 287.000 nuevos casos en 2024 y se sitúa junto a una mortalidad cardiovascular del 28,3%, creando un doble incremento en las derivaciones para IRM que consolida el mercado de Imágenes por Resonancia Magnética de España como una columna vertebral diagnóstica esencial[1]Sociedad Española de Cardiología, "Estadísticas de mortalidad cardiovascular," secardiologia.es. La multimorbilidad compuesta implica que muchos supervivientes de cáncer requieren ahora seguimiento cardíaco rutinario, lo que incrementa aún más los volúmenes de exploración. Se proyecta que la prevalencia de la demencia se triplicará para 2050 a medida que el grupo de mayores de 65 años crece del 20,1% al 31,4%, amplificando la demanda de secuencias de tensor de difusión y IRM funcional que dependen de la estabilidad de campo alto. El gasto público en salud de España de EUR 108.300 millones (USD 115.200 millones) en 2022 subraya el margen fiscal para absorber el volumen adicional[2]OCDE, "Health at a Glance: Europe 2024," oecd.org. La trayectoria combinada de enfermedades contribuye, por tanto, un incremento de 1,8 puntos porcentuales al crecimiento previsto, garantizando que el mercado de Imágenes por Resonancia Magnética de España mantenga el impulso a largo plazo.
Programa Gubernamental INVEAT para Renovar Escáneres Obsoletos
INVEAT asignó EUR 796 millones (USD 846,7 millones) y adquirió 144 escáneres durante 2024, reduciendo la antigüedad media del imán en hospitales públicos de 18 a 10 años[3]Ministerio de Sanidad, "Acuerdos Marco AMAT-I," mscbs.gob.es. Las nuevas plataformas incorporan motores de IA que elevan el rendimiento diario hasta en un 30%, aliviando la escasez de radiólogos sin un crecimiento proporcional de la plantilla. Los fondos del marco AMAT-I de seguimiento por valor de EUR 86 millones (USD 91,5 millones) consolidan una cadencia de sustitución plurianual que penetra en las regiones rurales donde los equipos habían superado los umbrales de fin de vida útil. El programa añade 1,2 puntos porcentuales a la CAGR del mercado de Imágenes por Resonancia Magnética de España a través de volúmenes de licitación predecibles y especificaciones técnicas estandarizadas que acortan los ciclos de adquisición.
Escáneres de Campo Alto Mejorados con IA que Mejoran el Rendimiento y la Calidad de Imagen
España cuenta con solo 4,2 radiólogos por cada 100.000 habitantes frente a la media de la UE de 6,1, por lo que la automatización del flujo de trabajo es un requisito estratégico, no un lujo. Redes líderes como Quirónsalud Madrid informan de protocolos cerebrales un 50% más cortos tras implementar la optimización de secuencias impulsada por IA. Los centros de investigación nacionales amplían la capacidad doméstica: DISCERN de VHIO alcanza un 78% de precisión en la clasificación de tumores cerebrales, y la solución de próstata de Quibim supera el 90% de sensibilidad. La optimización energética logra una reducción adicional del 32% en el consumo de energía del escáner, abordando directamente los objetivos de descarbonización hospitalaria. Las ganancias operativas combinadas aportan un impulso de 0,9 puntos porcentuales a las perspectivas de crecimiento del mercado de Imágenes por Resonancia Magnética de España en el corto plazo.
Expansión de Centros de Imagen Privados Ante las Largas Listas de Espera Públicas
Los tiempos de espera públicos promedian 67 días, pero las clínicas privadas aseguran ventanas de cita dentro de las 48 horas, atrayendo a cohortes aseguradas y de pago directo dispuestas a asumir tarifas superiores. La utilización de la capacidad en los centros privados asciende al 90%, en comparación con el 65% en los hospitales públicos, mejorando el rendimiento del capital para las cadenas que concentran imanes de campo alto en torno a Madrid y Barcelona. El marco público-privado de EUR 20 millones de Murcia con Siemens Healthineers ejemplifica un modelo que externaliza los picos de volumen mientras moderniza el parque regional. Los operadores privados poseen actualmente entre el 52% y el 56% de las unidades instaladas, pero solo gestionan el 39% del rendimiento nacional, lo que apunta a un potencial latente en cuanto se amplíen los canales de derivación. El cambio estructural aporta un impulso de 1,1 puntos porcentuales a la CAGR del mercado de Imágenes por Resonancia Magnética de España hasta 2030.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados costes de adquisición y ciclo de vida | -0.8% | Nacional, agudo en comunidades autónomas más pequeñas | Largo plazo (≥ 4 años) |
| Estrictas aprobaciones EU-MDR / AEMPS y vigilancia poscomercialización | -0.5% | Nacional dentro del marco regulatorio de la UE | Medio plazo (2-4 años) |
| La escasez de radiólogos ralentiza el rendimiento de las exploraciones | -0.6% | Nacional, pronunciado en regiones rurales | Corto plazo (≤ 2 años) |
| Reacción contra el sobrediagnóstico por hallazgos incidentales | -0.4% | Nacional, centros médicos académicos | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costes de Adquisición y Ciclo de Vida
Una unidad de 1,5 Tesla refrigerada con helio cuesta entre EUR 2 y 4 millones (USD 2,1-4,3 millones) y requiere gastos anuales de servicio equivalentes al 10% del precio de adquisición. Los precios al contado del helio han aumentado un 300% desde 2020, inflando los presupuestos operativos y generando interés en la refrigeración sin imán. Las disparidades presupuestarias agravan la presión, con Andalucía gastando EUR 1.200 per cápita en salud frente a EUR 1.800 en el País Vasco, retrasando los ciclos de renovación de escáneres fuera de las regiones más ricas de España. Los hospitales rurales que atienden a menos de 50.000 residentes registran con frecuencia una utilización inferior al 50%, lo que hace que los modelos de propiedad tradicionales sean antieconómicos y frena el despliegue, restando 0,8 puntos porcentuales a la CAGR del mercado de Imágenes por Resonancia Magnética de España.
Estrictas Aprobaciones EU-MDR / AEMPS y Vigilancia Poscomercialización
El Reglamento EU-MDR (Reglamento de Dispositivos Médicos de la UE) endurece los umbrales de evidencia, elevando los gastos de cumplimiento por producto hasta en EUR 500.000 (USD 532.000) para las actualizaciones basadas en algoritmos. Los hospitales informan de que los plazos de licitación se alargan cuatro meses, ya que los expedientes deben incluir planes de vigilancia poscomercialización y ciberseguridad. Los proveedores más pequeños tienen dificultades para absorber los gastos generales, lo que empuja el campo competitivo hacia las multinacionales y retrasa el lanzamiento de nuevas funciones, restando 0,5 puntos porcentuales al crecimiento del mercado de Imágenes por Resonancia Magnética de España hasta 2028.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Arquitectura: Los Sistemas Cerrados Dominan, los Sistemas Abiertos se Aceleran
Los escáneres cerrados capturaron una cuota dominante del 54,78% del mercado de Imágenes por Resonancia Magnética de España en 2025, impulsados por un rendimiento superior de señal a ruido que sustenta aplicaciones complejas de neuro y cardíacas. Los hospitales públicos dependen de los tubos cerrados para alcanzar altos objetivos de rendimiento, y estos centros representan el 78% de las instalaciones de sistemas cerrados a nivel nacional. El tamaño del mercado de Imágenes por Resonancia Magnética de España vinculado a los escáneres cerrados igualó USD 120,32 millones en 2025, subrayando su peso en ingresos. Las plataformas abiertas, sin embargo, avanzan a una CAGR del 6,41% a medida que los centros privados se dirigen a cohortes con claustrofobia y pediátricas, apostando por tubos más anchos y flexibilidad intervencionista para mejorar la satisfacción del paciente. El SIGNA™ Creator de orificio ancho de GE y sistemas similares difuminan la compensación entre comodidad y rendimiento, posicionando a la categoría abierta para ganar volumen incremental. Los fabricantes combinan geometrías abiertas con corrección de movimiento basada en IA para reducir las históricas brechas de calidad de imagen, un cambio que probablemente recalibrará los criterios de adquisición dentro de las cadenas de hospitales privados.
La economía de la propiedad también diverge. Los imanes abiertos con un precio inferior a EUR 1,5 millones (USD 1,6 millones) atraen a franquicias ambulatorias cuyos ciclos de compra en efectivo difieren de las licitaciones públicas. Sin embargo, los requisitos de evidencia del Reglamento EU-MDR favorecen a los sistemas cerrados con conjuntos de datos clínicos extensos, moderando la tracción de los sistemas abiertos en los hospitales universitarios. A lo largo del horizonte de previsión, se espera que el mercado de Imágenes por Resonancia Magnética de España muestre un crecimiento constante de los ingresos de sistemas cerrados a una CAGR del 4,05%, mientras que los ingresos de sistemas abiertos lo superarán al 6,41%, elevando gradualmente su contribución del 45,22% en 2025 a casi el 47,95% para 2031.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Intensidad de Campo: Estabilidad del Campo Medio, Disrupción del Campo Bajo
Las unidades de campo medio/alto de 1,5 Tesla controlaron el 42,10% del mercado de Imágenes por Resonancia Magnética de España en 2025, lo que equivale a USD 92,51 millones en ingresos. Los hospitales aprecian su equilibrio entre versatilidad diagnóstica y costes de instalación manejables, especialmente a medida que los sistemas de captura de helio mejoran los indicadores de sostenibilidad. La cuota del mercado de Imágenes por Resonancia Magnética de España para el campo muy alto de 3,0 Tesla se mantiene estable cerca del 25%, anclada en centros oncológicos que ejecutan regímenes de difusión, espectroscopía y perfusión. Por el contrario, los imanes de campo bajo de menos de 0,55 Tesla encabezan el crecimiento con una CAGR del 12,18% gracias a los crióstatos sin helio y a los menores requisitos de carga en suelo que permiten la instalación en edificios más antiguos sin refuerzo estructural. Freelium de GE Healthcare y los imanes BlueSeal de Philips son los primeros beneficiarios, y se proyecta que el tamaño del mercado de Imágenes por Resonancia Magnética de España de este segmento se duplique de USD 23,25 millones en 2025 a USD 46,3 millones para 2031.
Los clínicos alguna vez dudaron de la claridad del campo bajo, pero la nueva reconstrucción basada en IA ofrece una resolución aceptable para exploraciones musculoesqueléticas y de seguimiento neuro, mientras consume un 60% menos de energía, una ventaja decisiva ante las crecientes tarifas eléctricas de España. Los prototipos portátiles de campo bajo desarrollados por PhysioMRI y el Hospital La Fe prometen modelos de alcance para las provincias rurales, ampliando aún más la base de consumo. La dominancia del campo alto continuará, pero la economía disruptiva de los dispositivos de menos de 0,55 Tesla podría restablecer las estrategias de sustitución entre los hospitales más pequeños.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Aplicación: Neurología Lidera, Cardiología Gana Ritmo
La neurología representó el 32,40% de los ingresos del mercado de Imágenes por Resonancia Magnética de España en 2025, equivalente a USD 71,19 millones y arraigada en las redes nacionales de ictus que prescriben IRM para el triaje de isquemia aguda. Los flujos de trabajo consolidados del segmento mantendrán el crecimiento anual cerca del rango del 3,92%, sostenido por el aumento de triple dígito previsto en casos de demencia. La cardiología, sin embargo, tiene previsto crecer más rápido con una CAGR del 5,18%, elevando su tamaño en el mercado de Imágenes por Resonancia Magnética de España de USD 46,8 millones en 2025 a USD 63,2 millones en 2031 a medida que las revisiones de las guías clínicas recomiendan la IRM de estrés-perfusión para adultos de alto riesgo asintomáticos. Innovaciones como las secuencias de cine de respiración libre acortan los tiempos de exploración a 15 minutos, mejorando el rendimiento del laboratorio y la comodidad del paciente.
La imagen musculoesquelética mantiene una cuota resiliente impulsada por las derivaciones por lesiones deportivas y una lista de espera de cirugía ortopédica agravada por los aplazamientos pandémicos. La oncología mantiene un impulso constante bajo los planes nacionales de control del cáncer que exigen la IRM en las vías de respuesta al tratamiento. Las aplicaciones emergentes de gastroenterología, especialmente la enterografía por IRM, registran un crecimiento de dígito medio-único a medida que los radiólogos buscan alternativas libres de radiación a la TC en la vigilancia de la enfermedad inflamatoria intestinal. La evolución de la combinación subraya un cambio de las exploraciones de resolución de problemas hacia una salud poblacional proactiva y basada en protocolos, influyendo directamente en las prioridades de I+D de los proveedores en corrección de movimiento, cartografía cardíaca y diseño de exámenes abreviados.
Panorama regulatorio
Los sistemas de resonancia magnética y el software relacionado comercializados en el mercado español están sujetos al Reglamento UE 2017/745 (EU-MDR), con implementación nacional a través del Real Decreto 192/2023. La Agencia Española de Medicamentos y Productos Sanitarios (AEMPS) actúa como autoridad competente que supervisa los controles del mercado de dispositivos, las autorizaciones de investigación clínica para productos sin marcado CE, y las actividades de supervisión vinculadas a los organismos notificados.
En cuanto a la comercialización y los requisitos posteriores a la comercialización, la guía de la AEMPS publicada en 2025 refuerza las obligaciones relativas al registro y la notificación, la trazabilidad y la vigilancia. Estas expectativas se trasladan a la documentación de licitaciones de resonancia magnética y a los plazos de los proveedores para actualizaciones de hardware y algoritmos. Hasta que el registro comunitario de comercialización en EUDAMED esté completamente operativo (según se indica en los materiales de la AEMPS para el marco temporal de 2026), las empresas seguirán notificando a la AEMPS a través de la aplicación CCPS. Las investigaciones clínicas también requieren autorización previa de la AEMPS, además de un dictamen favorable de un CEIm, lo que endurece las expectativas de cumplimiento para las nuevas funciones de software de resonancia magnética y los módulos de automatización de flujos de trabajo.
Análisis de la cadena de valor
La cadena de valor de la resonancia magnética en España se sustenta en fabricantes globales de equipos originales (Siemens Healthineers, GE HealthCare, Philips, Canon y Fujifilm) que suministran imanes, gradientes, bobinas de radiofrecuencia y una capa cada vez más amplia de software y herramientas de flujo de trabajo con IA, con filiales comerciales españolas que respaldan las instalaciones, la formación en aplicaciones y el servicio técnico. Las limitaciones ascendentes se centran en componentes de alto costo y necesidades de ciclo de vida, incluidos el servicio, las piezas y la gestión de criogénicos, lo que mantiene destacadas las garantías de servicio certificado por el fabricante y de tiempo de actividad en las decisiones de compra tanto en hospitales públicos como en redes de imagenología privadas.
En la distribución intermedia, la contratación fluye a través de los sistemas de salud públicos regionales y marcos centralizados. Los proveedores privados negocian cada vez más acuerdos plurianuales de servicios gestionados y modernización de flotas que agrupan equipos, actualizaciones de software y mantenimiento. Alianzas como la de Hospiten, que eligió a Siemens Healthineers para un programa tecnológico de 10 años en Madrid, y la de Vithas, que firmó un acuerdo de actualización de resonancia magnética con GE HealthCare para varios hospitales, muestran cómo los programas de actualización posventa y los contratos de servicio a largo plazo capturan valor más allá de la venta inicial del escáner. Las inversiones en capacidades locales, incluida la actividad de Siemens Healthineers centrada en Getafe (Madrid), también respaldan el soporte localizado de software y flujos de trabajo.
Panorama Competitivo
Siemens Healthineers, GE Healthcare y Philips controlaron conjuntamente aproximadamente el 70% del mercado de Imágenes por Resonancia Magnética de España en 2024, con Siemens liderando tras un marco de EUR 20 millones en Murcia que agrupó adquisición y servicios de ciclo de vida. GE aprovecha su arquitectura Freelium sin helio para atraer a clientes con conciencia de sostenibilidad, capturando pedidos piloto en la Clínica Universidad de Navarra y los primeros adoptantes dentro de la red de Quirónsalud. Philips domina un nicho para imanes BlueSeal de bajo consumo, destacando 1,9 millones de litros de helio ahorrados en todo el mundo, un argumento de venta que resuena entre los hospitales españoles que persiguen hojas de ruta de cero emisiones netas.
Los participantes nacionales actúan en nichos especializados. PhysioMRI se asocia con el Hospital La Fe en un prototipo portátil destinado a democratizar el acceso en las provincias rurales, aunque la comercialización aún está a dos años de distancia. Los proveedores de servicios como Medsir y Egarsat amplían el mercado de postventa, firmando contratos de mantenimiento de múltiples lotes en 28 ubicaciones para asegurar ingresos a largo plazo y proteger el tiempo de actividad. La empresa emergente de IA Quibim contribuye con superposiciones de software de alto margen que los proveedores incluyen en las propuestas de licitación, mejorando la diferenciación sin descuentos significativos en hardware.
La competencia se centra cada vez más en la automatización del flujo de trabajo, la telerradiología basada en la nube y los módulos de mantenimiento predictivo que comprimen el tiempo de inactividad por debajo del 3%. Los proveedores ofrecen soluciones de financiación que difieren los desembolsos de capital para los hospitales con restricciones de tesorería, desplazando la conversación del precio de compra al coste total de propiedad. A medida que el Reglamento EU-MDR se consolida, el foso de cumplimiento en torno a las plataformas establecidas se profundiza, lo que probablemente evitará una erosión significativa de la cuota a lo largo del horizonte de previsión y reforzará un mercado de Imágenes por Resonancia Magnética de España moderadamente concentrado.
Líderes del Sector de Imágenes por Resonancia Magnética de España
GE Healthcare
Fujifilm Holdings Corporation
Canon Medical Systems Corporation
Koninklijke Philips NV
Siemens Healthcare AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los programas de modernización a gran escala y las alianzas entre proveedores y prestadores crean oportunidades en actualizaciones multisitio, esfuerzos de estandarización y gestión del ciclo de vida, especialmente donde los grupos de imagenología se centran en reducir los tiempos de espera y aumentar el rendimiento. En abril de 2026, Vithas y GE HealthCare anunciaron un acuerdo para actualizar sistemas de resonancia magnética en varios hospitales de Vithas entre 2026 y 2028, lo que refleja la demanda de vías de actualización estructuradas que abarcan hardware, software y servicio, en lugar de sustituciones puntuales.
La demanda también se concentra en la contratación vinculada a la sostenibilidad y en las mejoras de productividad impulsadas por software. Siemens Healthineers destacó su centro de innovación en Getafe (Comunidad de Madrid) como un núcleo global y comunicó un plan de más de 45 millones de EUR durante la próxima década vinculado al software de imagenología diagnóstica y flujos de trabajo, lo que respalda el papel del desarrollo local y el soporte de implementación para operaciones de resonancia magnética habilitadas por IA. Junto con ofertas sin helio y optimizadas energéticamente alineadas con las hojas de ruta de descarbonización hospitalaria, los prototipos de bajo campo o portátiles y las soluciones móviles puente durante las instalaciones, como se observa en despliegues de proveedores, respaldan modelos de servicio que amplían el acceso sin requerir que cada centro asuma todas las restricciones de infraestructura fija.
Desarrollos recientes del sector
- Julio de 2026: Substrate AI, a través de su filial 4D Medica, anunció la venta e instalación de un escáner de resonancia magnética preparado para IA en un centro privado de las Islas Canarias. El alcance del proyecto incluyó suministro, instalación y puesta en marcha, lo que indica un impulso hacia flujos de trabajo de imagenología preparados para IA en entornos ambulatorios. Esta adopción amplía la presión competitiva sobre los proveedores de imagenología ya establecidos para igualar ciclos más rápidos en resonancia magnética habilitada por IA.
- Junio de 2026: Ribera Povisa incorporó un sistema de resonancia magnética Philips BlueSeal XE en Vigo como parte de una expansión tecnológica del hospital. Durante la instalación, se utilizó una unidad móvil de resonancia magnética de alto campo para mantener la continuidad del servicio, lo que resalta cómo los proveedores gestionan el tiempo de actividad mientras renuevan sus flotas. El despliegue también refuerza el interés de compra en arquitecturas sin helio, ya que los hospitales equilibran las restricciones operativas con los objetivos de sostenibilidad.
- Julio de 2025: El Hospital Nuestra Señora del Rosario en Madrid actualizó su resonancia magnética Ingenia 3T al Philips MR 7700 mediante el programa de actualización SmartPath. La actualización se centró en secuencias más rápidas y añadió funciones de guía para el escaneo de pacientes con implantes, mejorando el rendimiento sin necesidad de reconstruir por completo la sala. Este tipo de vía de actualización liderada por el proveedor respalda estrategias de diferimiento de la sustitución y acelera las mejoras de rendimiento impulsadas por software en las bases instaladas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de resonancia magnética de España se mide como los ingresos generados por los sistemas de resonancia magnética e instalaciones relacionadas vendidos para uso de imagenología clínica dentro de España, seguidos en USD corrientes durante el período de estudio.
Exclusiones del alcance: Excluimos los contratos exclusivos de servicio posventa, el gasto general en construcción de instalaciones y el uso de resonancia magnética no médico fuera del ámbito sanitario.
Descripción general de la segmentación
- Por Arquitectura
- Sistemas de IRM Cerrados
- Sistemas de IRM Abiertos
- Por Intensidad de Campo
- Campo Bajo (≤0,55 T)
- Campo Medio/Alto (1,5 T)
- Campo Muy Alto (3 T)
- Campo Ultralto (7 T+)
- Por Aplicación
- Neurología
- Oncología
- Musculoesquelético
- Cardiología
- Gastroenterología
- Otras Aplicaciones
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para construir un punto de partida sólido para el modelo, principalmente en torno a las señales de demanda, la capacidad sanitaria y la actividad de imagenología en España. Revisamos estadísticas sanitarias públicas e indicadores a nivel de sistema que ayudan a explicar la utilización de resonancia magnética y el momento de la contratación, y luego los alineamos con lo que proveedores y compradores describen como factores prácticos de compra.
Las fuentes públicas típicas incluyeron publicaciones del Ministerio de Sanidad de España, Estadísticas Sanitarias de la OCDE, conjuntos de datos de Eurostat e indicadores del Banco Mundial para el contexto macroeconómico y de gasto sanitario, además de revistas revisadas por pares de radiología y economía de la salud. También utilizamos informes anuales de empresas, presentaciones para inversores y actualizaciones de asociaciones o redes hospitalarias para aclarar la combinación de productos y los ciclos de sustitución, complementándolos con suscripciones de pago para datos financieros e inteligencia empresarial, verificaciones de importación y exportación a nivel de envío, y mapeo de patentes cuando ayudó a explicar la renovación tecnológica. Las fuentes mencionadas son ilustrativas, y también se utilizaron muchos otros documentos y conjuntos de datos públicos para aclaraciones y verificaciones cruzadas.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar el embudo de compra de sistemas de resonancia magnética en toda España, y en cómo los presupuestos se traducen en pedidos y entregas en entornos públicos y privados. Hablamos con una combinación de proveedores, distribuidores, responsables de compras hospitalarias y de radiología, y socios de servicio, y la discusión se utilizó para confirmar las tendencias de utilización, el momento de la sustitución y la evolución práctica de precios por clase de sistema.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 14% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 17% | Gerentes: 55% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una reconstrucción descendente del conjunto de demanda de España, vinculando la capacidad y la actividad de imagenología con las necesidades de equipos de resonancia magnética, y luego traduciendo esto en valor mediante bandas de precios realistas. En la práctica, el modelo se ancla en variables como la base instalada y el ciclo de sustitución de los escáneres, los volúmenes anuales de procedimientos de resonancia magnética, el ritmo de compra de hospitales públicos y privados, los cambios en la combinación de intensidad de campo (por ejemplo, 1.5T frente a 3T) y las diferencias de precios observadas entre sistemas cerrados y abiertos.
Esos totales luego se verifican utilizando aproximaciones ascendentes selectivas, como la retroalimentación de proveedores y canales sobre envíos de unidades, el ASP de muestra por intensidad de campo, y el momento conocido de licitaciones y oleadas de instalación. Esto ayuda a ajustar los vacíos donde los datos públicos están retrasados. Para las previsiones, utilizamos proyecciones basadas en escenarios respaldadas por un suavizado de series temporales cortas de indicadores de demanda, y finalizamos los supuestos solo después de que las entradas primarias convergen en un rango razonable para el crecimiento de la utilización y las compras impulsadas por la sustitución.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples pasadas que buscan coherencia interna, incluidos saltos año tras año que no coinciden con los ciclos de licitación, los patrones de presupuesto o los plazos típicos de instalación. También comparamos los totales con señales independientes, como las discusiones sobre inversión en imagenología diagnóstica en planes públicos, las tendencias de importación para categorías de equipos médicos de alto valor, y los retrasos de entrega reportados, y revisamos los valores atípicos antes de la aprobación final.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como cambios significativos en el reembolso, pausas en la contratación o cambios abruptos en los presupuestos de capital. Antes de la entrega, se completa una revisión final para que los clientes reciban una visión actualizada alineada con los últimos datos publicados y los aprendizajes de las entrevistas.
El tamaño del mercado de resonancia magnética de España de Mordor Intelligence frente a otras estimaciones publicadas
Las estimaciones de mercado publicadas para la resonancia magnética en España pueden diferir incluso cuando parecen similares a primera vista, porque las reglas de conteo subyacentes y la lógica de precios no siempre están alineadas. Las diferencias generalmente provienen de lo que se considera ingreso por equipos frente a un gasto de imagenología más amplio, el año utilizado para la conversión de divisas, y si la demanda se vincula a envíos, instalaciones o presupuestos.
Las brechas clave surgen cuando un estudio incorpora servicio, software o equipos de imagenología multimodal, o cuando asume un cambio agresivo hacia intensidades de campo más altas sin validar la realidad de compra en los hospitales. Otro factor común es el ritmo de actualización, donde suposiciones antiguas sobre el crecimiento de procedimientos o los ciclos de sustitución pueden sobreestimar la contratación a corto plazo. Al limitar el conteo de valor a los sistemas de resonancia magnética vendidos e instalados en España, y al reverificar las bandas de precios por arquitectura e intensidad de campo durante las entrevistas, la dispersión se reduce de la manera aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 219,74 millones de USD (2025) | |
| Portal de Datos del Sector A | 209,32 millones de USD (2025) | Utiliza una base y un momento de conversión de divisas diferentes (anclado en EUR), lo que puede comprimir el valor en USD, y el alcance parece más cercano al valor del sistema sin reflejar de manera constante el incremento de precios impulsado por la instalación para intensidades de campo más altas. |
| Blog de Mercado de Salud B | 250,00 millones de USD (2026) | Probablemente combina la resonancia magnética con partidas de imagenología adyacentes o asume una conversión de licitaciones más rápida, lo que eleva el valor de 2026 sin separar claramente los envíos de unidades del reconocimiento de ingresos instalados. |
La comparación muestra que la mayor dispersión se debe a los límites del alcance y la forma en que se tratan los precios y los tiempos, no a un único supuesto de crecimiento. Cuando el modelo se vincula con señales de demanda observables, como el ritmo de sustitución y la utilización vinculada a procedimientos, y luego se verifica frente a lo que los compradores describen como presupuestos viables, la cifra final se mantiene más fácil de rastrear y repetir de un año a otro.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de Imágenes por Resonancia Magnética de España y a qué velocidad está creciendo?
Está valorado en USD 230,11 millones en 2026 y se proyecta que alcance USD 289,86 millones para 2031, expandiéndose a una CAGR del 4,72%.
¿Qué segmento de aplicación genera el mayor volumen de exploraciones en España?
La neurología representa el 32,40% de la demanda nacional de IRM, impulsada por las vías de ictus y demencia en una población envejecida.
¿Cuánto tiempo esperan habitualmente los pacientes para una IRM en los hospitales públicos de España?
Los tiempos de espera públicos promedios son de 67 días, lo que lleva a muchos pacientes a elegir centros privados para un acceso más rápido.
¿Por qué los escáneres de campo bajo están ganando tracción entre los proveedores españoles?
Los sistemas de menos de 0,55 Tesla reducen el uso de helio, disminuyen el consumo de energía en aproximadamente un 60% y se prevé que crezcan a una CAGR del 12,18% hasta 2031.
¿Qué empresas tienen la mayor cuota del parque de equipos de IRM de España?
Siemens Healthineers, GE Healthcare y Philips controlan colectivamente alrededor del 70% de los ingresos instalados gracias a las asociaciones a largo plazo con los hospitales.
¿Cómo está influyendo la financiación pública en los ciclos de sustitución de escáneres?
El programa INVEAT ha inyectado EUR 796 millones para renovar 144 unidades desde 2024, reduciendo la antigüedad media de los dispositivos en hospitales públicos de 18 años a 10 años.
Última actualización de la página el:



