
Tamaño y Participación del Mercado de Imágenes por Resonancia Magnética (IRM)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 10.92 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.66 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.07 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Imágenes por Resonancia Magnética (IRM) por Mordor Intelligence
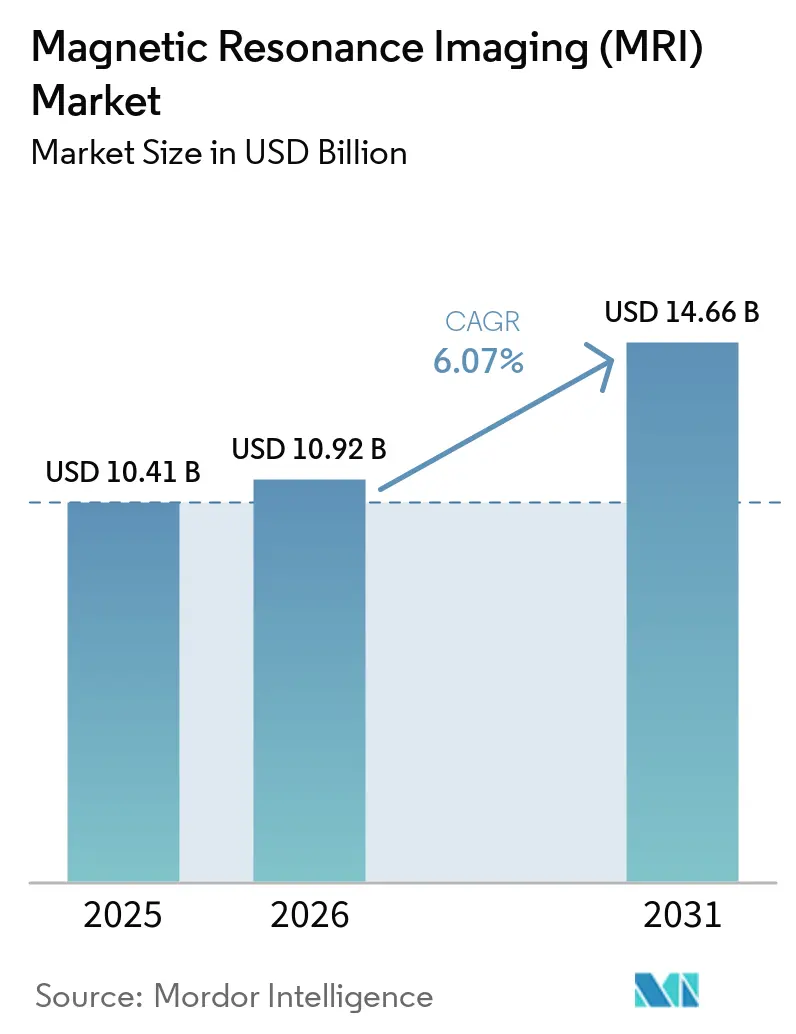
Se proyecta que el tamaño del Mercado de Imágenes por Resonancia Magnética sea de USD 10,41 mil millones en 2025, USD 10,92 mil millones en 2026, y alcance USD 14,66 mil millones en 2031, creciendo a una CAGR del 6,07% de 2026 a 2031.
La reconstrucción más rápida impulsada por software, los imanes sin helio y las plataformas portátiles de campo bajo están reduciendo los costos de propiedad y ampliando los entornos clínicos, desde hospitales académicos hasta unidades móviles rurales. Las autorizaciones regulatorias para sistemas de atención en el punto de cuidado y algoritmos de inteligencia artificial están convirtiendo conceptos antes experimentales en estándares reembolsables, mientras que el envejecimiento de la población y la vigilancia de enfermedades crónicas continúan impulsando los volúmenes de escaneo. La estrategia de los proveedores está evolucionando hacia hardware actualizable y software basado en suscripción, lo que permite a los centros extender los ciclos de reemplazo sin sacrificar la calidad de imagen, incluso cuando la escasez de suministro de helio y los desafíos de personal crean vientos en contra operativos.
Conclusiones Clave del Informe
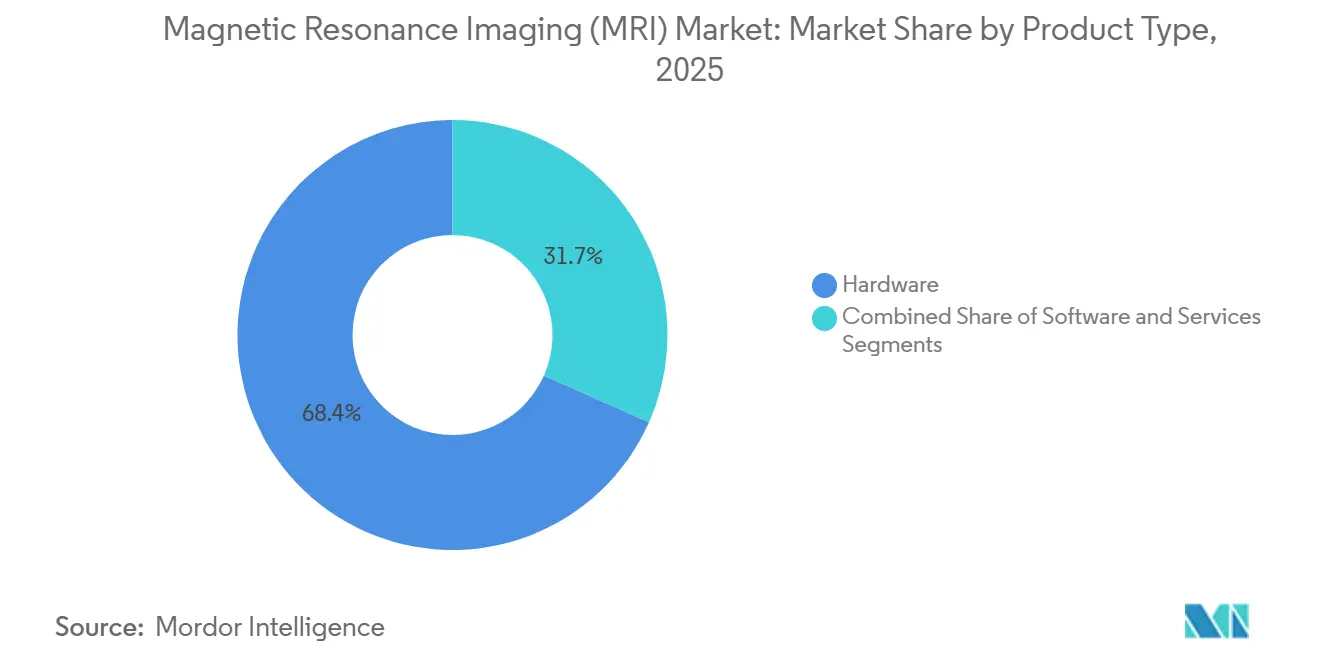
- Por tipo de producto, el hardware lideró con una participación de ingresos del 68,35% en 2025, mientras que se prevé que el software avance a una CAGR del 10,55% hasta 2031.
- Por arquitectura, los sistemas cerrados mantuvieron el 74,24% de la base de 2025, mientras que se espera que los sistemas abiertos crezcan a una CAGR del 8,34% hasta 2031.
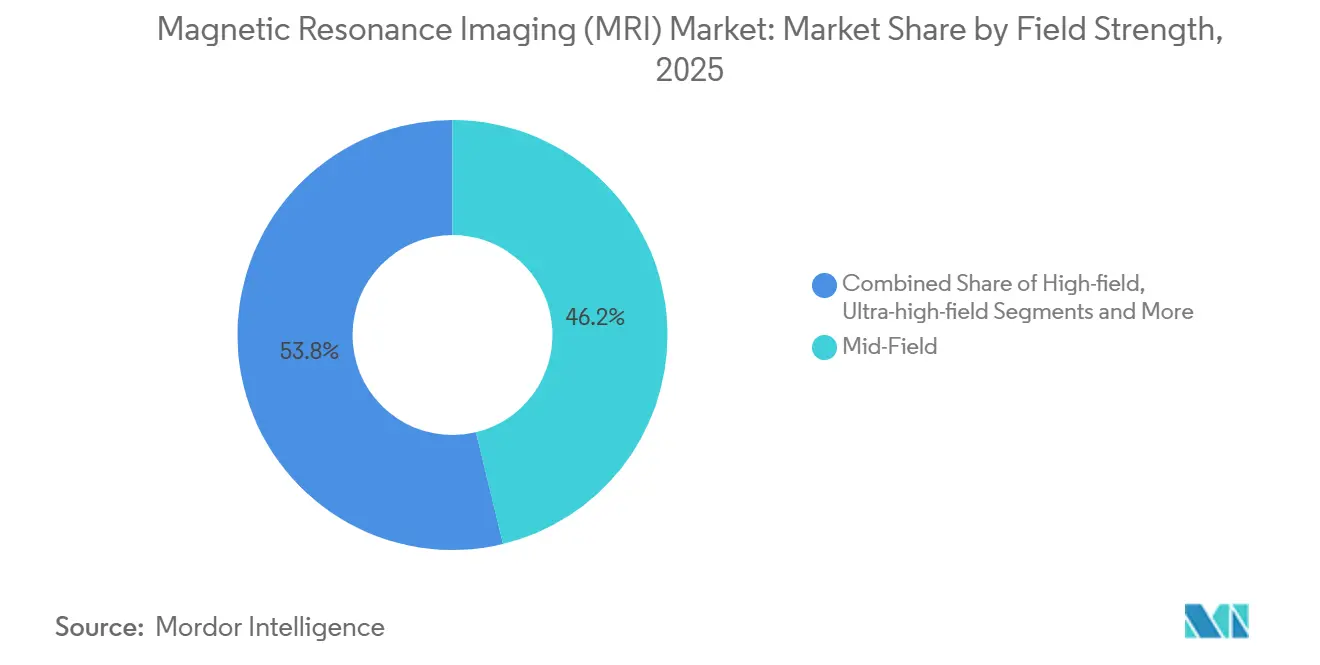
- Por intensidad de campo, los escáneres de campo medio representaron una participación del 46,23% en 2025; se prevé que los sistemas de alto campo de 3 T se expandan a una CAGR del 7,25%.
- Por aplicación, la neurología capturó el 33,75% de los ingresos en 2025, aunque se proyecta que la cardiología crezca a una CAGR del 8,02% hasta 2031.
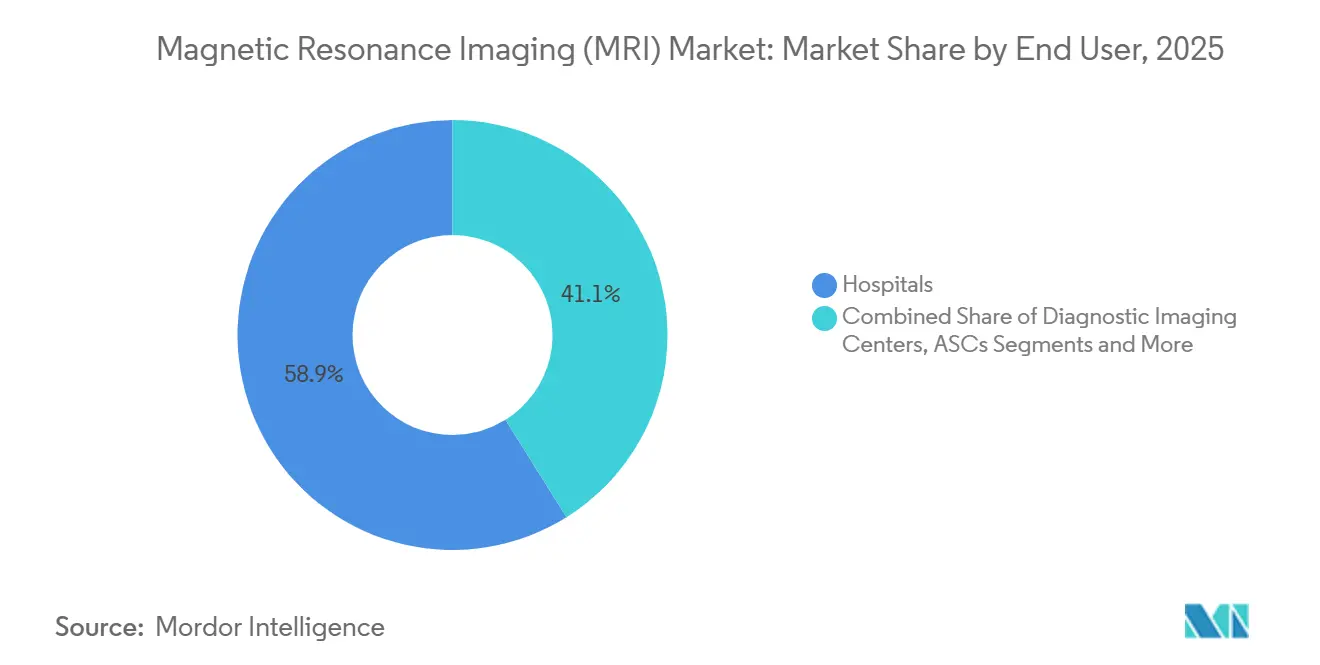
- Por usuario final, los hospitales retuvieron el 58,89% de los ingresos en 2025, pero los centros de cirugía ambulatoria deberían crecer a una CAGR del 9,03%.
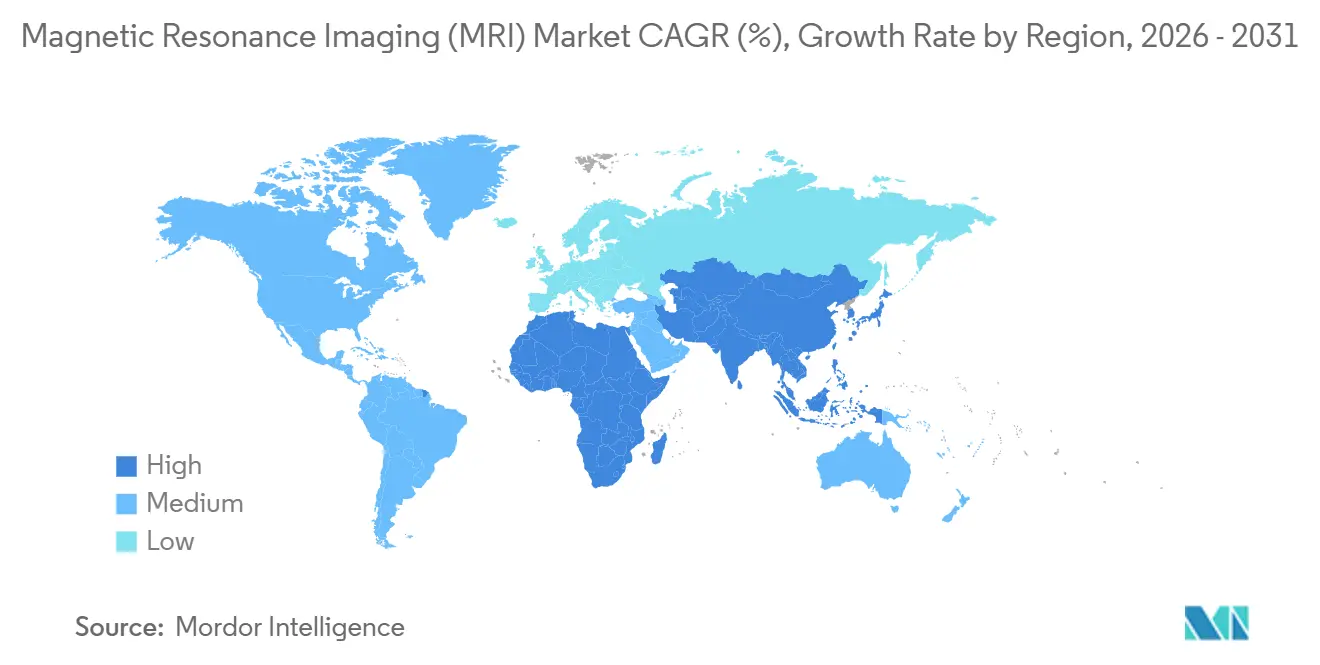
- Por geografía, América del Norte contribuyó con el 37,86% de los ingresos de 2025, mientras que Asia-Pacífico está preparada para una CAGR del 8,91% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Diagnóstico por Imagen de Enfermedades Crónicas | +1.2% | América del Norte, Europa, mercados de Asia-Pacífico en envejecimiento | Largo plazo (≥ 4 años) |
| Expansión de la Base de Población Geriátrica | +1.0% | Japón, Alemania, Italia, estados del Cinturón Solar de EE. UU. | Largo plazo (≥ 4 años) |
| Innovaciones en IRM de Alto Campo Mejoradas con Inteligencia Artificial | +1.3% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Plataformas de Imanes Actualizables sin Helio | +0.9% | Regiones dependientes de la importación de helio en Oriente Medio y África y el Sudeste Asiático | Mediano plazo (2-4 años) |
| IRM Portátil/de Atención en el Punto de Cuidado de Campo Bajo | +0.8% | EE. UU. rural, ciudades de nivel 2 y nivel 3 de Asia-Pacífico, África Subsahariana | Mediano plazo (2-4 años) |
| Proliferación de Centros de Diagnóstico por Imagen Ambulatorio | +0.7% | América del Norte, Europa Occidental | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Diagnóstico por Imagen de Enfermedades Crónicas
Las enfermedades no transmisibles causaron el 74% de las muertes mundiales en 2024, lo que llevó a los médicos a preferir el perfil libre de radiación de la IRM para el monitoreo repetido. La IRM cardíaca y la angiografía por resonancia magnética apoyan cada vez más la evaluación cardiovascular, con estudios que muestran que los protocolos con realce de gadolinio reducen los falsos positivos en un 40%.[1] Los equipos de oncología ahora dependen de secuencias de difusión ponderada y de contraste dinámico realzado para rastrear la respuesta tumoral antes de que la TC pueda revelar cambios anatómicos. Los neurólogos utilizan sistemas de 7 T para visualizar lesiones invisibles a 1,5 T, integrando la IRM como una plataforma de biomarcadores de por vida en lugar de un diagnóstico puntual. Esta migración clínica incorpora volúmenes recurrentes en el mercado de Imágenes por Resonancia Magnética.
Expansión de la Base de Población Geriátrica
Se proyecta que la población de 65 años o más a nivel mundial alcanzará los 2.200 millones para finales de la década de 2070. Para mediados de la década de 2030, se proyecta que habrá 265 millones de personas de 80 años o más.[2] La demanda de IRM ortopédica se está acelerando a medida que los cirujanos necesitan imágenes articulares precisas antes de los reemplazos, y la prevalencia de la demencia se duplica cada dos décadas, requiriendo secuencias sensibles al amiloide para guiar los fármacos modificadores de la enfermedad aprobados en 2024. Los pacientes de edad avanzada prefieren la IRM sobre la tomografía computarizada para evitar la radiación ionizante, aunque la fragilidad alarga el tiempo de adquisición, lo que hace que los protocolos acelerados por inteligencia artificial sean cruciales para mantener el rendimiento. Estos factores amplían colectivamente el mercado de Imágenes por Resonancia Magnética.
Innovaciones en IRM de Alto Campo Mejoradas con Inteligencia Artificial
La reconstrucción mediante aprendizaje profundo reduce los tiempos de escaneo de cerebro y columna vertebral hasta en un 60% manteniendo una confianza diagnóstica superior al 95%, como se demostró con Siemens Deep Resolve en 2024.[3] El sistema AiCE de Canon aprovecha 10 millones de imágenes anotadas para ofrecer estudios musculoesqueléticos isotrópicos de menos de 1 mm sin tiempo de escaneo adicional. El sistema AIR Recon DL de GE procesa el espacio k directamente, recuperando la señal previamente perdida por el movimiento. Estas herramientas permiten que un imán de 1,5 T emule un rendimiento cercano al de 3 T, desplazando la diferenciación en el mercado de Imágenes por Resonancia Magnética de la potencia del imán a la potencia del algoritmo.
Plataformas de Imanes Actualizables sin Helio
El helio al contado superó los USD 30 por litro en 2024 tras las perturbaciones geopolíticas en el suministro, triplicando los costos de recarga. El sistema DryCool de Siemens eliminó 1.500 litros por sistema, ahorrando USD 50.000 anuales. El sistema BlueSeal de Philips reduce el helio a 7 litros, permitiendo instalaciones en sitios sin infraestructura criogénica. El sistema Freelium de GE extiende los intervalos de recarga a una década. Estos avances reducen los costos de propiedad y aceleran las actualizaciones, reforzando la expansión del mercado de Imágenes por Resonancia Magnética.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital y Servicio | -0.8% | Mercados de Asia-Pacífico y Oriente Medio y África sensibles al precio | Largo plazo (≥ 4 años) |
| Vientos en Contra por Presión en el Reembolso | -0.6% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Incertidumbre en el Suministro de Helio | -0.4% | Regiones dependientes de la importación de helio | Corto plazo (≤ 2 años) |
| Escasez de Tecnólogos en IRM y Radiólogos | -0.5% | América del Norte, Europa Occidental, Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital y Servicio
Un sistema de 3 T tiene un precio de lista de USD 2,5 a 3 millones y el servicio anual puede superar los USD 300.000. La construcción para el blindaje de radiofrecuencia añade otros USD 500.000 a 1 millón, extendiendo el período de recuperación a una década en regiones de bajo volumen. Incluso una unidad portátil de USD 500.000 necesita tres años a ocho escaneos por día para alcanzar el punto de equilibrio. Los arrendamientos de pago por escaneo ayudan, pero exigen un flujo constante de pacientes, lo que frena la adopción del mercado de Imágenes por Resonancia Magnética en zonas con restricciones presupuestarias.
Vientos en Contra por Presión en el Reembolso
El Centro de Servicios de Medicare y Medicaid redujo el arancel médico de 2025 en un 2,83%, recortando los pagos de IRM entre USD 15 y 30 por estudio. El Servicio Nacional de Salud del Reino Unido mantuvo los presupuestos de diagnóstico por imagen sin cambios a pesar de un 12% más de derivaciones, alargando los tiempos de espera. Los obstáculos de autorización previa por parte de los aseguradores privados retrasan los exámenes y reducen los volúmenes en aproximadamente un 8%. Los proveedores responden enfatizando estudios de mayor complejidad que compensan los márgenes más bajos, aunque la presión sobre los precios sigue pesando sobre el mercado de Imágenes por Resonancia Magnética.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Software Acelera la Expansión de IngresosLos ingresos por software están en camino de alcanzar una CAGR del 10,55% hasta 2031, más del doble del crecimiento del hardware, ya que los sistemas de archivo y comunicación de imágenes en la nube y la reconstrucción mediante inteligencia artificial desplazan el valor del equipo a las suscripciones. El hardware aún representó el 68,35% de la participación del mercado de Imágenes por Resonancia Magnética en 2025, respaldado por una flota instalada que supera los 40.000 escáneres. Los complementos de software como GE AIR Recon DL, con un precio de USD 150.000, permiten a las clínicas aplazar actualizaciones de imanes de USD 2 millones mientras logran una calidad de imagen comparable. El tamaño del mercado de Imágenes por Resonancia Magnética para los servicios es estable, pero experimenta erosión de márgenes a medida que los diseños sin helio reducen las facturas de mantenimiento criogénico.
Los modelos de negocio de los proveedores ahora se centran en ingresos recurrentes: Philips SmartSpeed y Siemens syngo.via ofrecen actualizaciones continuas de algoritmos y almacenamiento en la nube bajo contratos plurianuales. Este acuerdo asegura flujos de caja predecibles y disuade a los nuevos participantes exclusivamente de software que licencian algoritmos directamente a los proveedores. La innovación en hardware se concentra en diseños modulares y actualizables, como el Vantage Orian 3 T de Canon, que acorta los ciclos de renovación de 10 a cinco años y alinea los gastos con la innovación clínica.

Por Tipo de Arquitectura:
Los Sistemas Abiertos Facilitan el Acceso del PacienteLos escáneres cerrados proporcionaron el 74,24% de los ingresos de 2025 debido a su superior homogeneidad de campo, aunque los sistemas abiertos deberían crecer a una tasa compuesta del 8,34% anual a medida que aumentan las poblaciones bariátricas y con claustrofobia. La claustrofobia causa entre el 10 y el 15% de los escaneos incompletos, que a menudo requieren sedación que añade entre USD 500 y 1.000 por caso. Los imanes abiertos en forma de C alivian la ansiedad, reducen los fallos de escaneo en un 60% y acomodan a pacientes que superan los 160 kg. Los sistemas dedicados a extremidades están creciendo en clínicas de medicina deportiva donde un precio inferior a USD 1 millón se ajusta a los presupuestos de la práctica.
Los remolques móviles de 1,5 T y las unidades de carrito de 0,064 T, como el Hyperfine Swoop, amplían el acceso en regiones remotas. Las validaciones de la Administración de Alimentos y Medicamentos y de la Comisión de Acreditación de Instalaciones de Diagnóstico por Imagen obtenidas en 2024 resolvieron la incertidumbre de los pagadores, habilitando la cobertura de Medicare y catalizando la demanda. A medida que los hospitales ensamblan flotas —un sistema cerrado de 3 T, uno abierto pediátrico, una unidad portátil para la unidad de cuidados intensivos—, las opciones de arquitectura en el mercado de Imágenes por Resonancia Magnética se vuelven específicas para cada aplicación en lugar de monolíticas.
Por Intensidad de Campo:
Los 3 T Ganan PredominioLos dispositivos de campo medio (0,5–1,5 T) representaron el 46,23% en 2025, lo que refleja su utilidad de propósito general. Se proyecta que los escáneres de alto campo de 3 T se expandan a una CAGR del 7,25%, impulsados por los protocolos de cardiología y próstata que favorecen una resolución más rápida y fina. La reconstrucción mediante inteligencia artificial permite que los sistemas de 1,5 T imiten la calidad de imagen de 3 T, pero con tiempos de escaneo más largos, lo que limita el rendimiento en centros con alta demanda. Las unidades portátiles de campo bajo están ocupando nichos de emergencia y rurales, y menos de 100 sistemas de campo ultraalto de 7 T permanecen concentrados en laboratorios académicos para estudios de epilepsia y esclerosis múltiple.
Los proveedores se cubren ofreciendo rutas de actualización: el Philips Ingenia Elition puede convertirse de 1,5 T a 3 T en el campo, lo que permite a los clientes alinear la intensidad del imán con la evolución del reembolso y la demanda clínica. Esta flexibilidad apoya el reemplazo en el mercado de Imágenes por Resonancia Magnética al tiempo que contiene la exposición inicial de capital.
Por Aplicación:
La Cardiología Lidera el CrecimientoLa neurología siguió siendo el segmento más grande en 2025, pero la IRM cardíaca es el motor de crecimiento, con una CAGR objetivo del 8,02% hasta 2031. Los sistemas PET-IRM cerebrales se están integrando en clínicas de demencia y centros de trastornos del movimiento. El Colegio Americano de Cardiología otorgó a la IRM cardíaca una recomendación de Clase I para la miocarditis y de Clase IIa para la evaluación de la isquemia coronaria, ampliando el volumen potencial en aproximadamente 2 millones de estudios anuales en los Estados Unidos. Los protocolos de mapeo paramétrico y perfusión de estrés tienen un precio de entre 800 y 1.500 USD por examen, superando en precio a las exploraciones rutinarias de cerebro o columna vertebral y mejorando los márgenes para los centros de diagnóstico por imagen.
La imagen musculoesquelética se beneficia de la segmentación de cartílagos y ligamentos mediante inteligencia artificial, que acelera las lecturas en un 40%, mientras que la oncología se expande con secuencias de DWI y DCE que detectan la respuesta al tratamiento de forma temprana. La IRM de mama cobró impulso tras el mandato de notificación de densidad mamaria de 2024 en los Estados Unidos, acelerando los volúmenes de cribado complementario. Esta combinación de casos más diversa eleva el reembolso promedio en el tamaño del mercado de Imágenes por Resonancia Magnética para aplicaciones.
Por Usuario Final:
Los Centros Ambulatorios Capturan el ImpulsoLos hospitales retuvieron el 58,89% de los ingresos en 2025, aunque los centros de cirugía ambulatoria están en camino de alcanzar una CAGR del 9,03% a medida que los procedimientos ortopédicos y de columna vertebral migran a instalaciones más rentables. Las cadenas de diagnóstico por imagen respaldadas por capital privado aprovechan la escala de red para obtener descuentos en equipos y compartir radiólogos. Las instituciones de investigación, aunque pequeñas en ingresos, influyen en la adopción de protocolos de inteligencia artificial y de 7 T que luego se difunden en la atención rutinaria.
La demanda veterinaria está emergiendo a medida que la penetración del seguro de mascotas alcanza el 4% en EE. UU., con sistemas abiertos de 1,5 T dedicados instalados en clínicas especializadas. La IRM portátil descentraliza aún más el diagnóstico por imagen hacia clínicas de atención urgente e instalaciones de enfermería especializada, ampliando la base de usuarios finales dentro del mercado de Imágenes por Resonancia Magnética.
Análisis Geográfico
Mercado de Imágenes por Resonancia Magnética (IRM) en América del Norte
América del Norte aportó el 37,86% de los ingresos mundiales en 2025, beneficiándose de los centros de investigación académica y la adopción clínica temprana de equipos de 7 T. Sin embargo, los recortes del CMS y los pagos neutrales por sitio fomentan el traslado de volúmenes hacia centros independientes, alterando la distribución de ingresos. Las asociaciones público-privadas de Canadá redujeron los tiempos de espera hasta en un 20%, mientras que las clínicas fronterizas mexicanas atraen a pacientes estadounidenses con precios entre un 40% y un 60% más bajos.
Mercado de Imágenes por Resonancia Magnética (IRM) en Asia-Pacífico
Asia-Pacífico es el territorio de mayor crecimiento del mercado de Imágenes por Resonancia Magnética, con una CAGR del 8,91%. United Imaging desplegó más de 200 escáneres uMR Omega de 3 T antes de 2024, aprovechando diferencias de precio del 30-40% frente a sus competidores occidentales. La asignación de 6.900 millones de USD del programa Ayushman Bharat de India canaliza nuevas instalaciones hacia hospitales de distrito, reduciendo los retrasos en las derivaciones. La mediana de edad de 49 años en Japón y su enfoque en neurología sustentan la demanda de equipos de alto campo, mientras que Corea del Sur apuesta por algoritmos de inteligencia artificial ajustados a las características de la población local. Australia destinó 500 millones de AUD (330 millones de USD) a la modernización de radiología, con especial énfasis en equipos de 3 T.
Mercado de Imágenes por Resonancia Magnética (IRM) en EMEA y América del Sur
En Europa, los sistemas nacionales con presupuesto limitado endurecen la autorización previa y prolongan los ciclos de reemplazo. Las aseguradoras estatutarias de Alemania restringieron las indicaciones de IRM, reduciendo los volúmenes entre un 5% y un 8% en 2024. El presupuesto de diagnóstico por imagen estancado del Reino Unido, pese al aumento de derivaciones, alarga las listas de espera. El sur de Europa despliega unidades portátiles en regiones escasamente pobladas para mejorar el acceso sin necesidad de instalaciones a gran escala. Oriente Medio adquiere sistemas de 3 T y 7 T para nuevos hospitales terciarios, mientras que el África subsahariana depende en gran medida de remolques móviles debido a la escasa infraestructura. Los mercados sudamericanos avanzan con cautela, frenados por las fluctuaciones cambiarias y los aranceles de importación que favorecen los equipos reacondicionados frente a las nuevas adquisiciones.
Panorama regulatorio
Los sistemas de resonancia magnética y sus accesorios relacionados continúan siendo moldeados por las regulaciones de dispositivos médicos y las normas de consenso específicas para RM, que afectan el etiquetado de seguridad, la compatibilidad electromagnética y lo que los proveedores pueden declarar sobre el rendimiento clínico. En 2026, el etiquetado de seguridad en entornos de RM obtuvo un nuevo anclaje con la norma EN IEC 62570:2026-01 (vigente a partir del 1 de enero de 2026), mientras que la norma EN IEC 60601-2-33:2026, vigente a partir del 1 de junio de 2026, reforzó los requisitos de conformidad y las especificaciones de adquisición para los equipos de RM.
La atención regulatoria también se está intensificando en torno al software y la IA utilizados en los flujos de trabajo de radiología. En los Estados Unidos, la FDA publicó una orden final vigente a partir del 17 de junio de 2026, que clasifica el software de imágenes cuantitativas radiológicas basado en aprendizaje automático con planes de control de cambios predeterminados en la Clase II (controles especiales), lo que respalda las actualizaciones de ciclo de vida dentro de un marco de control definido. Europa sigue operando bajo el Reglamento de Dispositivos Médicos de la UE (MDR) (UE) 2017/745 como marco principal, junto con propuestas de reforma en curso para 2025/2026 destinadas a mejorar la coordinación y la capacidad de los paneles de expertos, lo que influye en los plazos de certificación y en las expectativas de evidencia tanto para el hardware de RM como para los componentes de software como dispositivo médico.
Panorama Competitivo
Siemens Healthineers, GE Healthcare, Philips y Canon Medical controlaron una participación mayoritaria de los ingresos de 2025, lo que indica una alta concentración en el mercado de Imágenes por Resonancia Magnética. Los proveedores chinos United Imaging, Mindray y Neusoft ganan participación en regiones sensibles al precio con descuentos del 30 al 40% y redes de servicio domésticas. Los actores establecidos responden con ecosistemas de software —Siemens syngo.via y GE Edison— que fidelizan a los usuarios mediante modelos de suscripción que combinan inteligencia artificial, visualización y archivo en la nube.
Los imanes sin helio, que antes eran un diferenciador, son ahora la norma: Siemens DryCool, Philips BlueSeal y GE Freelium eliminan las recargas de criógeno. La estrategia converge en la modularidad; el Vantage Orian de Canon intercambia bobinas de gradiente sin reemplazar los imanes, reduciendo a la mitad los ciclos de renovación. Las empresas nativas de software como Arterys y Subtle Medical licencian algoritmos autorizados por la Administración de Alimentos y Medicamentos directamente, fragmentando las cadenas de valor. Los registros de patentes muestran que Siemens presentó 47 patentes de inteligencia artificial para IRM en 2024, centradas en la planificación automatizada y la corrección del movimiento, lo que subraya la competencia algorítmica. La claridad regulatoria sobre el software como dispositivo médico, emitida por la Administración de Alimentos y Medicamentos en 2024, acelera el lanzamiento comercial de herramientas de inteligencia artificial, difuminando las fronteras entre los actores de hardware y software.
Líderes de la Industria de Imágenes por Resonancia Magnética (IRM)
-
Canon Medical Systems Corporation
-
GE Healthcare
-
Fujifilm Holdings Corporation
-
Koninklijke Philips N.V.
-
Siemens Healthineers
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Imágenes por Resonancia Magnética (IRM) Empresas cubiertas en este informe
- Siemens Healthineers
- GE HealthCare Technologies, Inc.
- Koninklijke Philips
- Canon
- Fujifilm Holdings Corp.
- United Imaging Healthcare Co., Ltd.
- Shenzhen Anke High-Tech Co., Ltd.
- Esaote S.p.A.
- Hyperfine, Inc.
- Bruker
- FONAR Corporation
- Neusoft
- Aurora Healthcare U.S.
- Medonica Co., Ltd.
- Time Medical Systems
- Aspect Imaging Ltd.
- IMRIS (Deerfield Imaging)
- Paramed Medical Systems
- Synaptive Medical
Lea el análisis de las empresas de imágenes por resonancia magnética (irm)
Oportunidades de mercado y perspectivas futuras
Está surgiendo una clara oportunidad en torno a una vinculación más estrecha entre la adquisición más rápida, la reducción de la dependencia del contraste y la automatización del flujo de trabajo, con hojas de ruta de hardware cada vez más ligadas a actualizaciones de software en lugar de reemplazos completos del sistema. Múltiples autorizaciones 510(k) de la FDA de EE. UU. en 2026 en GE HealthCare, Siemens Healthineers, Philips y Fujifilm apuntan a un ciclo continuo de reemplazo y actualización en las plataformas de 1.5T y 3T, y a una mayor tasa de adopción de la reconstrucción por aprendizaje profundo y las capacidades de flujo de trabajo como diferenciadores de rendimiento facturables. Philips Titanion, anunciado en ISMRM 2026 con un rendimiento de gradiente ultraalto (150 mT/m), también apunta a la demanda de imágenes cuantitativas y de biomarcadores de cuerpo completo, donde los centros se diferencian mediante protocolos avanzados.
La resonancia magnética cardíaca con ahorro de contraste es otra palanca práctica de adopción para nuevos paquetes de protocolos y complementos de IA. En julio de 2026, un ensayo prospectivo multicéntrico de la Universidad de Oxford informó que la IA Virtual Native Enhancement (VNE) podía imitar la resonancia magnética cardíaca con contraste sin inyecciones de tinte en dos tercios de los pacientes con infarto, lo que crea una vía más escalable para el despliegue ambulatorio y para los pacientes con limitaciones de contraste. En el lado de la oferta, la sostenibilidad y la simplificación de la infraestructura están respaldando entornos de instalación adicionales. Siemens Healthineers planea una instalación de producción de RM de 56.000 metros cuadrados en Oxfordshire centrada en la tecnología DryCool (reducción de helio de 1.500 litros a menos de un litro), lo que se alinea con los programas de adquisición que priorizan una menor carga de preparación del sitio y resiliencia frente a la volatilidad del suministro de helio, particularmente para redes de imágenes móviles y distribuidas.
Desarrollos recientes de la industria en Mercado de Imágenes por Resonancia Magnética (IRM)
- Julio de 2026: Canon Medical Systems recibió la autorización 510(k) de la FDA de EE. UU. para una configuración del sistema de RM Vantage Fortian/Orian 1.5T con reconstrucción AiCE, reforzando el impulso por utilizar el aprendizaje profundo para mejorar la calidad de imagen y el rendimiento en instalaciones de campo medio. La autorización respalda a hospitales y centros ambulatorios de imágenes que reposicionan las plataformas de 1.5T como activos actualizables y definidos por software, mientras gestionan restricciones de capital.
- Julio de 2025: Philips recibió la autorización 510(k) de la FDA de EE. UU. para SmartSpeed Precise, un software de reconstrucción por aprendizaje profundo de doble IA para sistemas de RM de 1.5T y 3T. Este hito fortalece las oportunidades de adopción de software en bases instaladas mixtas y acelera el cambio hacia actualizaciones de tipo suscripción que mejoran la productividad sin requerir el reemplazo del imán.
- Diciembre de 2024: Philips presentó un sistema de RM de nueva generación BlueSeal sin helio integrado con Smart Reading habilitado por IA, extendiendo la hoja de ruta de minimización de helio a la exploración clínica de rutina. Esta dirección respalda a los compradores que buscan una menor dependencia de criógenos y requisitos de instalación más simples, alineándose con la presión operativa para reducir los tiempos de examen y disminuir las repeticiones de escaneo.
Mercado de Imágenes por Resonancia Magnética (IRM) Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por sistemas de IRM utilizados para imágenes clínicas humanas, incluidos escáneres fijos, móviles, cerrados, abiertos y de punto de atención, junto con el software y los servicios de IRM relacionados que se venden como parte de la solución de IRM.
Exclusiones del alcance: No se contabilizan la IRM veterinaria, las unidades reacondicionadas o en alquiler, los contratos de servicio vendidos por separado ni las bobinas vendidas como accesorios independientes.
Descripción General de la Segmentación
- Por Arquitectura
- Sistemas de IRM Cerrados
- Sistemas de IRM Abiertos
- Sistemas de IRM Portátiles / de Atención en el Punto de Cuidado
- Por Intensidad de Campo
- Sistemas de IRM de Campo Bajo (≤0,5 T)
- Sistemas de IRM de Campo Medio (1,0 T – 1,5 T)
- Sistemas de IRM de Alto Campo (3 T)
- Sistemas de IRM de Campo Ultraalto y Muy Alto (>3 T)
- Por Movilidad
- Sistemas de Sala Fija
- Sistemas Móviles en Remolque
- Por Aplicación
- Neurología
- Oncología
- Cardiología
- Musculoesquelético
- Gastroenterología y Hepatología
- Otras Aplicaciones
- Por Usuario Final
- Hospitales
- Centros de Diagnóstico por Imagen
- Centros de Cirugía Ambulatoria
- Institutos Académicos y de Investigación
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para establecer la línea de base, primero recopilamos datos públicos que ayudan a explicar la demanda de IRM, la capacidad sanitaria y los patrones de adopción de equipos en las distintas regiones. Utilizamos fuentes como la Organización Mundial de la Salud, el Banco Mundial, las estadísticas de salud de la OCDE y los ministerios de salud nacionales para obtener señales sobre la capacidad de diagnóstico por imagen y el contexto del gasto. También revisamos publicaciones de sociedades de radiología y revistas científicas revisadas por pares para comprender las tendencias de utilización, los tipos de exploración y los cambios tecnológicos que pueden afectar los ciclos de reemplazo.
En cuanto a la oferta, revisamos informes anuales de empresas, referencias regulatorias y normativas, y cobertura de prensa de confianza para mapear los lanzamientos de productos, la dirección de la base instalada y los movimientos de precios. Cuando fue necesario, utilizamos suscripciones de pago para obtener información financiera e inteligencia empresarial, noticias y datos financieros, bases de datos de patentes y una base de datos de envíos de importación y exportación a nivel de carga para verificar la dirección de los envíos y los efectos cambiarios en los ingresos reportados. Estas fuentes son ilustrativas, y también se utilizaron otros documentos públicos para recopilar, verificar y clarificar los supuestos finales.
Entrevistas Primarias y Encuestas
Los hallazgos documentales fueron luego sometidos a prueba de presión mediante entrevistas con expertos y encuestas estructuradas con partes interesadas de IRM en roles orientados a fabricantes de equipos originales y proveedores, de modo que los supuestos de precio y volumen no dependieran únicamente de declaraciones publicadas. Los aportes de los encuestados ayudaron a confirmar cómo el software y los servicios se agrupan en los acuerdos, y dónde los movimientos del tipo de cambio pueden afectar rápidamente el valor en USD reportado de los pedidos de equipos. Los aportes fueron validados en APAC, EMEA y las Américas, con especial atención en los mercados donde el calendario de adquisiciones varía y los efectos cambiarios se reflejan en los informes de ingresos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 15% | APAC: 41% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 38% | EMEA: 33% |
| Actores menores: 16% | Gerentes: 47% | Américas: 26% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye los ingresos de IRM combinando señales de capacidad de diagnóstico por imagen en salud con el comportamiento de adopción y reemplazo por región, y luego traduciendo ese conjunto de demanda en ingresos de sistemas y soluciones utilizando escalas de precios realistas. En la práctica, rastreamos variables como la expansión de la base instalada de IRM, la duración del ciclo de reemplazo, el desplazamiento de la participación hacia plataformas de 1,5 T y 3 T, la penetración de sistemas de punto de atención y portátiles, el nivel típico de servicios adjuntos en acuerdos agrupados y la intensidad de utilización en hospitales y centros de diagnóstico por imagen.
Esos totales se corroboran luego con aproximaciones selectivas de abajo hacia arriba, como el precio de venta promedio muestral multiplicado por los volúmenes de unidades estimados en los principales países, verificaciones de distribuidores y canales, y la dirección de envíos del lado del proveedor, lo que ayuda a ajustar las brechas donde la información pública es escasa. Para el pronóstico, se utiliza un análisis de escenarios en torno a la presión sobre el reembolso, el calendario de adquisiciones y el ritmo de renovación tecnológica, y luego la trayectoria final se alinea con lo que los encuestados primarios consideran como la trayectoria de demanda más probable.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican con señales independientes, como el impulso de pedidos reportado, la dirección de importaciones y exportaciones cuando corresponde, y los indicadores regionales de gasto en salud y capacidad de diagnóstico por imagen. Cuando un resultado a nivel de país parece inusual, revisamos los supuestos detrás de los precios, el reemplazo y el volumen, y volvemos a contactar a los encuestados si la variación no puede explicarse con evidencia pública.
Los informes se actualizan anualmente, y eventos relevantes como grandes fluctuaciones cambiarias, cambios de política que afectan el reembolso de diagnóstico por imagen, o cambios significativos en los productos pueden desencadenar actualizaciones intermedias. Antes de la entrega, se completa un nuevo análisis por parte del analista para que el cliente reciba la visión más reciente que aún se corresponde con insumos claros y reproducibles.
Comparación del Tamaño del Mercado Global de IRM de Mordor Intelligence con Otras Estimaciones Publicadas
Los valores publicados del mercado de IRM suelen diferir porque las empresas aplican diferentes momentos para los tipos de cambio, diferentes reglas para agrupar software y servicios, y diferentes formas de manejar la erosión de precios frente al desplazamiento de la combinación entre sistemas de campo bajo y campo alto. Cuando estos elementos se mueven en direcciones opuestas, el total en USD puede parecer muy diferente incluso si la historia subyacente de unidades es similar.
En este estudio, la conversión de divisas se alinea al año de dimensionamiento, y los pasos del precio de venta promedio se actualizan utilizando comentarios recientes sobre acuerdos y verificaciones de validación de paquetes de soluciones, razón por la cual la cifra de 2026 se sitúa donde lo hace para Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 10,92 mil millones de USD (2026) | |
| Editor del Sector A | 8,00 mil millones de USD (2026) | Esta estimación parece más cercana a los ingresos exclusivos de equipos y puede excluir el software y los servicios de IRM agrupados, lo que reduce los totales en años en que la incorporación de servicios está aumentando. |
| Editor del Sector B | 7,00 mil millones de USD (2026) | Esta cifra probablemente aplica una definición más estrecha que excluye varios elementos de la solución y puede utilizar un momento diferente de conversión de USD, lo que puede subestimar los ingresos en períodos de alta volatilidad cambiaria. |
La diferencia en la tabla se explica principalmente por lo que se contabiliza en torno a la venta del escáner y cómo se actualizan los precios a medida que la combinación cambia entre intensidades de campo. Al mantener los insumos vinculados a indicadores prácticos de demanda y verificar nuevamente los supuestos de precios y agrupación con los participantes del mercado, obtenemos un número que es más fácil de rastrear y recalcular año tras año.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de Imágenes por Resonancia Magnética en 2031?
Se espera que el tamaño del mercado de Imágenes por Resonancia Magnética alcance los USD 14,66 mil millones en 2031, creciendo a una CAGR del 6,07%.
¿Qué segmento de producto crece más rápido en la adopción de IRM?
El software es el segmento de más rápido crecimiento, con una previsión de expansión a una CAGR del 10,55% a medida que la reconstrucción mediante inteligencia artificial y los sistemas de archivo y comunicación de imágenes en la nube ganan terreno.
¿Por qué son importantes los centros de cirugía ambulatoria para los proveedores de IRM?
Los pagos neutrales por sitio de Medicare desplazan los volúmenes de diagnóstico por imagen hacia los centros ambulatorios, que se proyecta crecerán a una CAGR del 9,03% hasta 2031.
¿Cómo están afectando los imanes sin helio a los costos de propiedad de los escáneres?
Tecnologías como Siemens DryCool y Philips BlueSeal eliminan o minimizan el helio, reduciendo los costos operativos anuales hasta en USD 50.000.
¿Qué región experimentará la mayor tasa de crecimiento de IRM hasta 2031?
Asia-Pacífico está preparada para la expansión más rápida con una CAGR del 8,91%, impulsada por la fabricación nacional en China y los programas de infraestructura en India.
¿Qué impulsa el auge de los sistemas de IRM portátiles?
Las autorizaciones de la Administración de Alimentos y Medicamentos, el reembolso neutral por sitio y la necesidad de diagnóstico por imagen a pie de cama en unidades de emergencia y cuidados intensivos impulsan la adopción de la IRM portátil.