
Tamaño y participación del mercado de imágenes por resonancia magnética de Corea del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
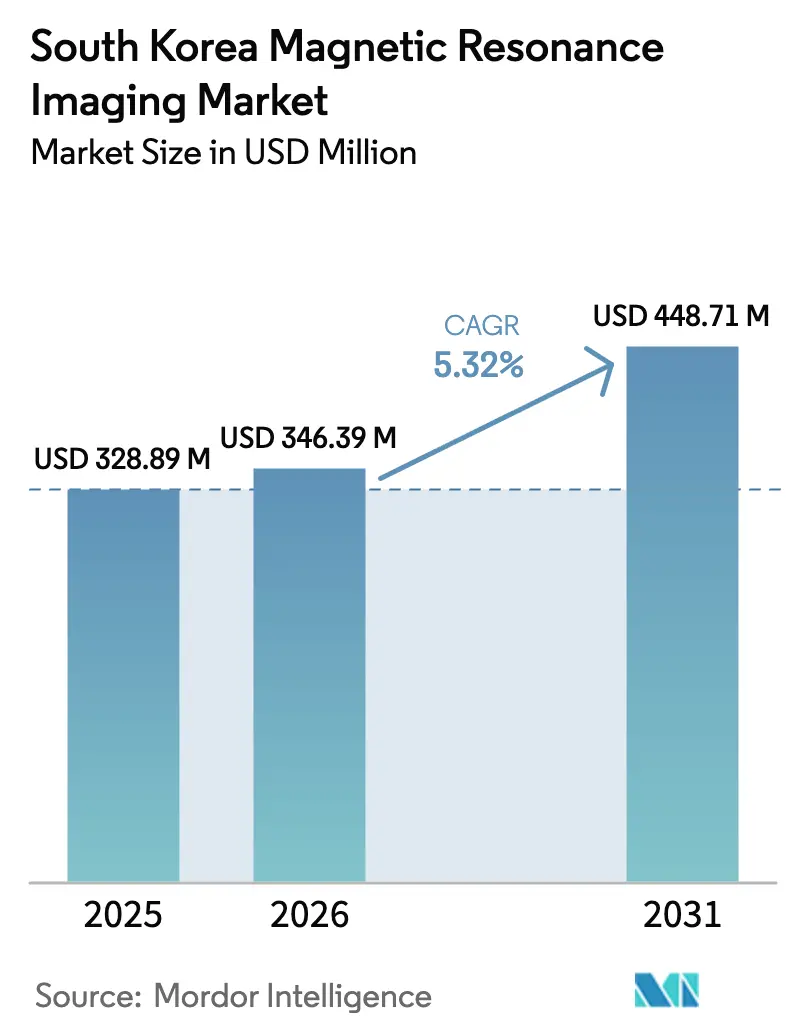
| Tamaño del mercado en el año base (2025) | 328.89 Millones de dólares |
| Tamaño del Mercado (2026) | 346.39 Millones de dólares |
| Tamaño del Mercado (2031) | 448.71 Millones de dólares |
| Growth Rate (2026 - 2031) | 5.32 % |
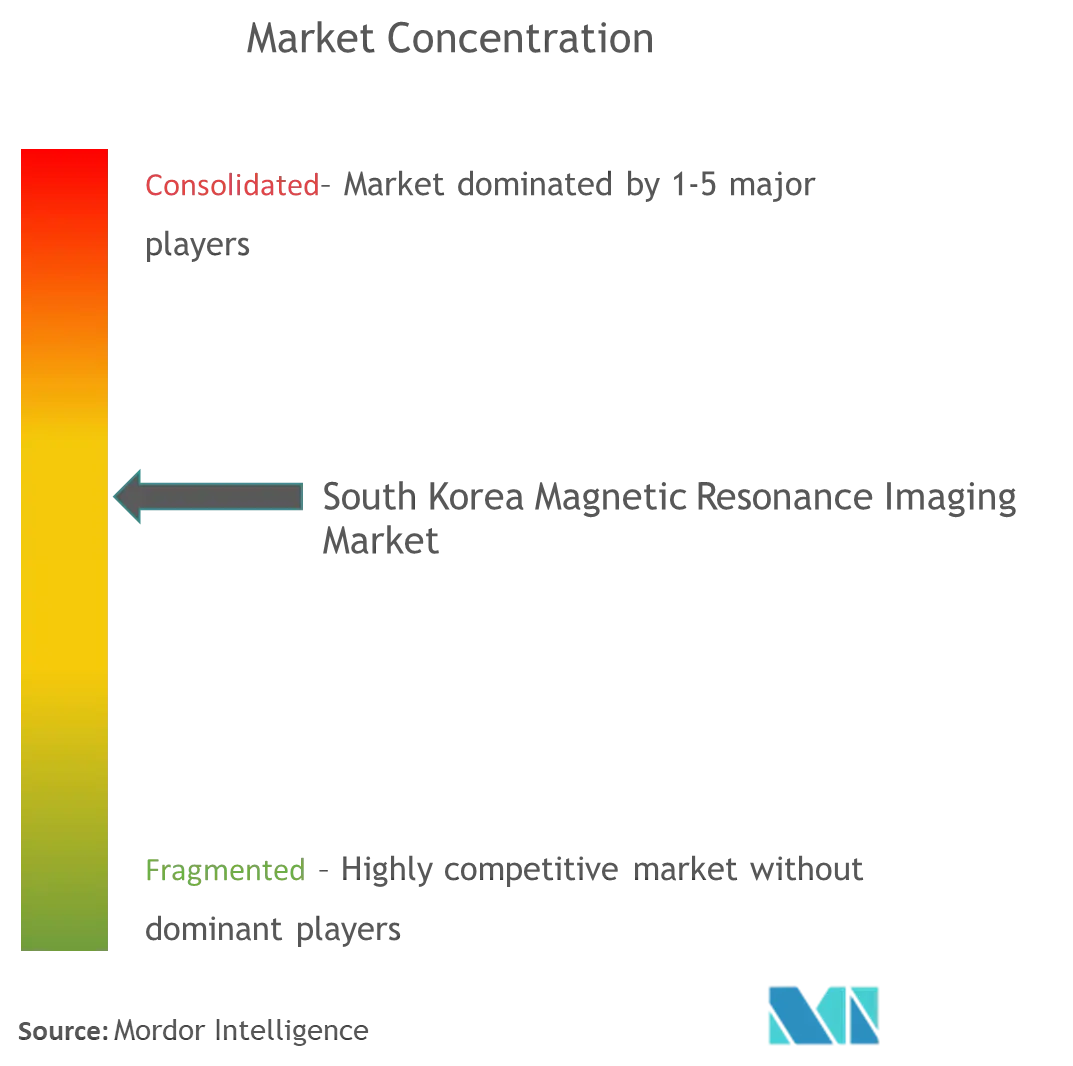
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del mercado de imágenes por resonancia magnética de Corea del Sur por Mordor Intelligence
El tamaño del mercado de imágenes por resonancia magnética de Corea del Sur en 2026 se estima en USD 346,39 millones, creciendo desde el valor de 2025 de USD 328,89 millones, con proyecciones para 2031 que muestran USD 448,71 millones, creciendo a una CAGR del 5,32% durante 2026-2031. La constante digitalización de la atención médica, el aumento de las herramientas de diagnóstico mejoradas con IA y el plan de gasto de KRW 30 billones (USD 22.900 millones) del gobierno para 2025 sustentan la demanda. La cobertura del Seguro Nacional de Salud para 51,5 millones de residentes garantiza una amplia base de pacientes, mientras que los escáneres híbridos y asistidos por IA acortan el tiempo de examen y aumentan el rendimiento. Las plataformas cerradas de alto campo siguen siendo el caballo de batalla clínico, pero los sistemas abiertos y de campo muy alto ganan terreno a medida que la atención centrada en el paciente y la oncología de precisión se expanden. Las restricciones de costos de capital y la escasez de mano de obra fuera de las áreas metropolitanas moderan el crecimiento a corto plazo, pero abren oportunidades para dispositivos de atención en el punto de atención y la externalización de servicios. El mercado de imágenes por resonancia magnética de Corea del Sur continúa evolucionando a través de alianzas estratégicas entre proveedores globales y empresas emergentes locales de IA que convierten la eficiencia del flujo de trabajo en un diferenciador competitivo.
Conclusiones clave del informe
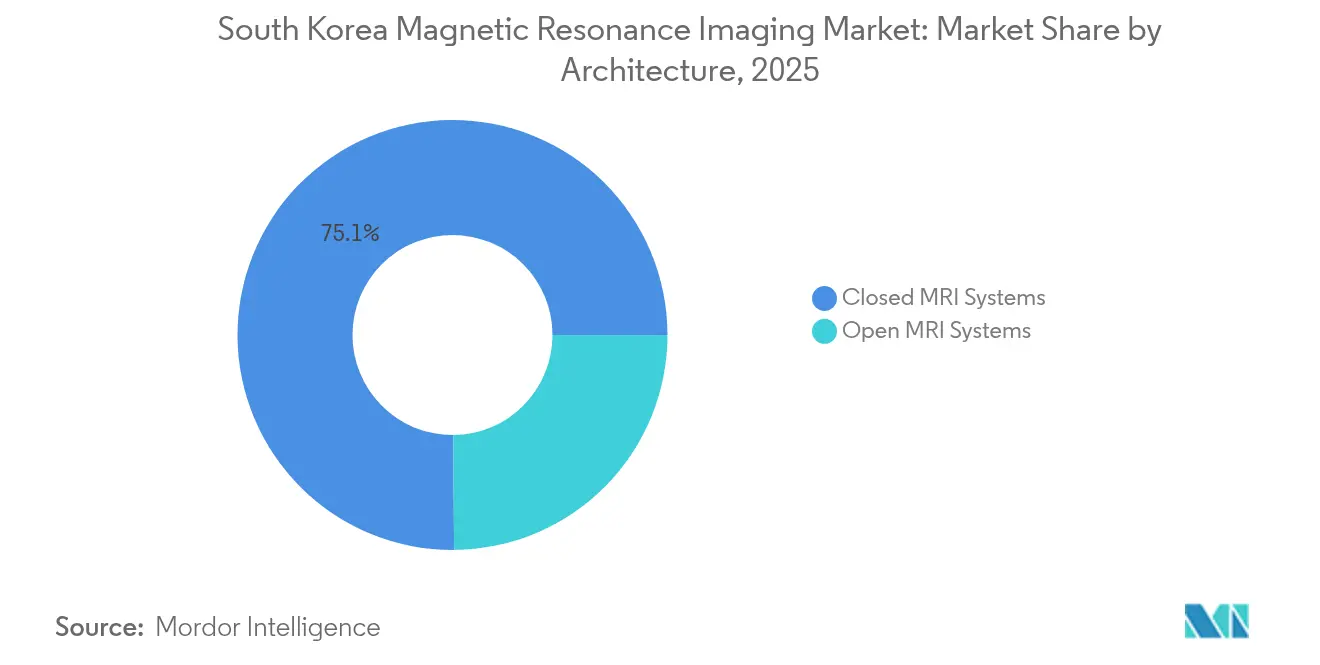
- Por arquitectura, los sistemas cerrados representaron el 75,12% de la participación del mercado de imágenes por resonancia magnética de Corea del Sur en 2025, mientras que se proyecta que los sistemas abiertos avancen a una CAGR del 5,94% hasta 2031.
- Por intensidad de campo, los escáneres de 1,5 T representaron el 55,63% del tamaño del mercado de imágenes por resonancia magnética de Corea del Sur en 2025; las plataformas de 3 T y ≥ 7 T crecen a una CAGR del 5,65% hasta 2031.
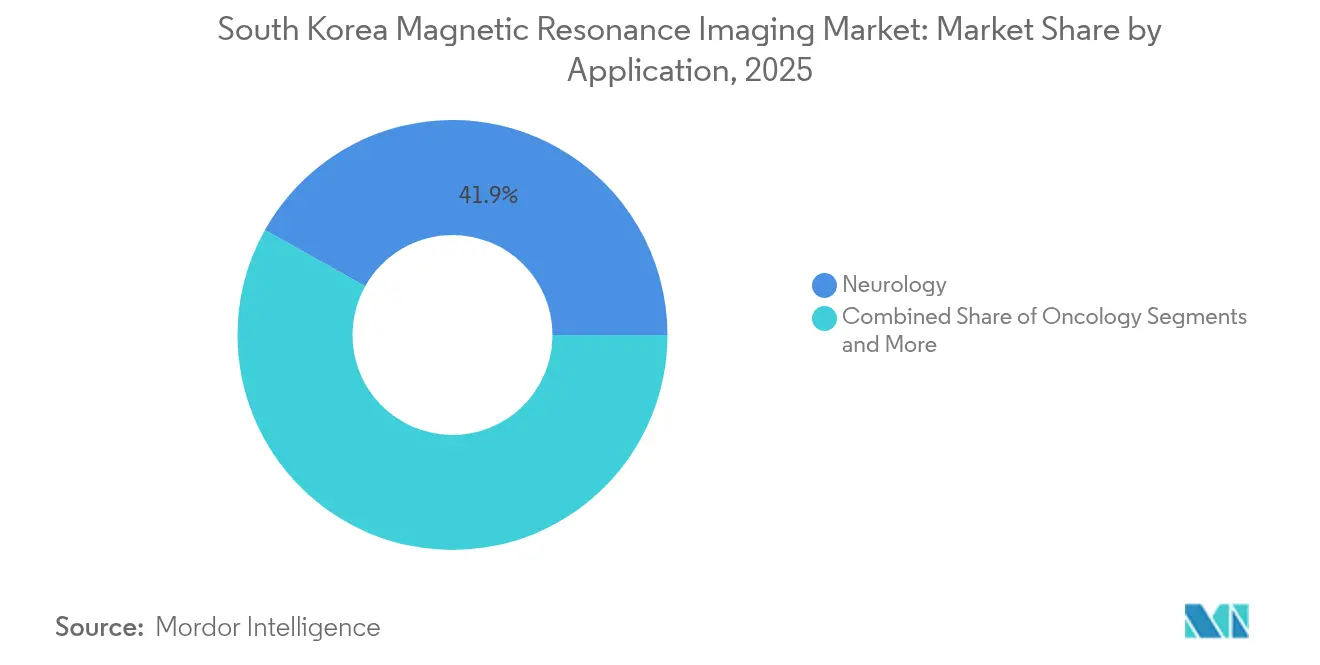
- Por aplicación, la neurología contribuyó con el 41,88% de los ingresos en 2025, mientras que la oncología está prevista para registrar la CAGR más rápida del 6,02% hasta 2031.
- Por usuario final, los hospitales capturaron el 47,60% del tamaño del mercado de imágenes por resonancia magnética de Corea del Sur en 2025; las clínicas especializadas y los centros de imágenes lideran el crecimiento con una CAGR del 6,18%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de imágenes por resonancia magnética de Corea del Sur
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Introducción de sistemas híbridos de resonancia magnética | +0.8% | Nacional, concentrado en el corredor Seúl-Busan | Mediano plazo (2-4 años) |
| Creciente carga de enfermedades crónicas y población geriátrica | +1.2% | Nacional, con mayor impacto en áreas rurales | Largo plazo (≥ 4 años) |
| Ampliaciones obligatorias de detección de cáncer bajo el Seguro Nacional de Salud de Corea del Sur | +0.9% | Nacional, implementación estandarizada | Corto plazo (≤ 2 años) |
| Adopción de la reconstrucción de imágenes basada en IA en hospitales de nivel terciario | +1.1% | Áreas metropolitanas, expandiéndose a ciudades secundarias | Mediano plazo (2-4 años) |
| Incentivos a la fabricación local de dispositivos médicos avanzados | +0.6% | Complejos industriales en Chuncheon, Gyeonggi | Largo plazo (≥ 4 años) |
| Surgimiento de módulos de resonancia magnética de atención en el punto de atención en consultorios | +0.4% | Centros urbanos, implementaciones piloto | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Introducción de sistemas híbridos de resonancia magnética
Las plataformas híbridas de resonancia magnética combinan la resonancia magnética con PET o TC para ofrecer información metabólica y anatómica en una sola sesión, un enfoque valorado en la planificación del tratamiento oncológico. El programa coreano ARPA-H destina KRW 55.000 millones hasta 2029 para diagnósticos multimodales, canalizando subsidios iniciales a centros terciarios en Seúl y Busan [1]Ministerio de Salud y Bienestar, "Proyecto ARPA-H de Corea," MOHW.GO.KR. El Centro Médico Samsung integra suites híbridas en su plan de hospital inteligente, citando una reducción de traslados de pacientes y ciclos de decisión más rápidos. Los proveedores enfatizan un flujo de trabajo simplificado, citando un ahorro de 15-20 minutos por caso oncológico y tasas de reescaneo un 6% más bajas. La intensidad de capital y los requisitos de personal especializado siguen siendo obstáculos, aunque la financiación pública y los paquetes de financiamiento de los proveedores están reduciendo la brecha de adopción para los centros oncológicos regionales.
Creciente carga de enfermedades crónicas y población geriátrica
Corea del Sur se convirtió en una sociedad super-envejecida en 2025, con el ≥ 20% de sus ciudadanos de 65 años o más. Las enfermedades crónicas impulsan un diagnóstico más temprano guiado por imágenes, incrementando los estudios de resonancia magnética promedio por cada 1.000 habitantes en un 7% interanual en las provincias rurales. La Ley de Atención Comunitaria orienta la inversión hacia los servicios médicos domiciliarios de transición, lo que lleva a los centros terciarios a adquirir escáneres portátiles para imágenes de seguimiento. Los protocolos abreviados —resonancia magnética de mama en menos de 10 minutos y exámenes de rodilla sin contraste— se alinean con las necesidades de comodidad geriátrica y los objetivos de rendimiento. Los proveedores que adaptan el flujo de trabajo a adultos mayores con movilidad reducida obtienen preferencia en las licitaciones provinciales.
Ampliaciones obligatorias de detección de cáncer bajo el Seguro Nacional de Salud de Corea del Sur
Las normas de reembolso revisadas, vigentes desde enero de 2025, añaden nuevos códigos de procedimiento de resonancia magnética para la estadificación del cáncer de hígado, páncreas y próstata, otorgando una cobertura de costos del 80%–90% cuando los escaneos siguen vías estandarizadas. Los hospitales que actualizan a paquetes oncológicos multiparamétricos reportan un incremento de ingresos del 12% por escáner y una recuperación de la inversión un 18% más rápida. Las brechas de cobertura rural persisten, aunque las clínicas móviles de resonancia magnética financiadas bajo el Plan de Recuperación de Atención Médica Esencial programan recorridos trimestrales a 30 condados desatendidos, ampliando el volumen potencial en un 11% estimado. Los mandatos de detección también impulsan la demanda de herramientas de detección de lesiones habilitadas con IA que contrarrestan la escasez de radiólogos durante las sesiones de mayor demanda.
Adopción de la reconstrucción de imágenes basada en IA en hospitales de nivel terciario
Los algoritmos de aprendizaje profundo como SwiftMR reducen los tiempos de escaneo hasta un 50% y mejoran las relaciones señal-ruido en equipos heredados. Cinco de los seis principales hospitales universitarios integran ahora la reconstrucción con IA en los protocolos de neurología, columna vertebral y próstata, liberando capacidad para 3 a 4 turnos adicionales por día. Las aprobaciones FDA 510(k) otorgadas en 2024 aceleran los despliegues transfronterizos y los estudios de validación conjunta con centros de Estados Unidos, mejorando la credibilidad de los proveedores. Los desafíos restantes incluyen la formación específica de algoritmos, la garantía de ciberseguridad y la diferenciación del reembolso para escaneos mejorados con IA frente a los convencionales, temas que la Autoridad del Seguro Nacional de Salud está evaluando para el arancel de 2026.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Altos costos de capital y mantenimiento | -0.9% | Nacional, más pronunciado en establecimientos más pequeños | Corto plazo (≤ 2 años) |
| Escasez de técnicos de resonancia magnética capacitados fuera de las áreas metropolitanas | -1.1% | Zonas rurales y ciudades secundarias | Mediano plazo (2-4 años) |
| Presión sobre el reembolso de escaneos de campo bajo | -0.6% | Nacional, afectando a los segmentos sensibles al costo | Corto plazo (≤ 2 años) |
| Dependencia de importaciones para imanes superconductores | -0.4% | Nacional, vulnerabilidad en la cadena de suministro | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de capital y mantenimiento
Un nuevo sistema de 1,5 T cuesta entre USD 1,2 y 1,5 millones, con contratos de servicio que consumen entre el 8% y el 12% del capital anualmente, lo que tensiona los presupuestos de los hospitales no terciarios [2]Departamento de Comercio de Estados Unidos, "Corea del Sur – Equipos y dispositivos médicos," TRADE.GOV. La huelga médica de residentes de 2024 redujo los ingresos electivos, lo que provocó retrasos en las adquisiciones y el recurso al arrendamiento a largo plazo en lugar de la compra directa. Los diseños de imanes sin helio prometen un ahorro del 20% en el ciclo de vida, aunque tienen un plazo de entrega de 6 a 9 meses en medio de cuellos de botella globales en el suministro. Los consorcios provinciales aprovechan las compras agrupadas para obtener descuentos por volumen, pero las clínicas privadas más pequeñas aún tienen dificultades para alcanzar los umbrales requeridos.
Escasez de técnicos de resonancia magnética capacitados fuera de las áreas metropolitanas
Corea del Sur forma aproximadamente 300 nuevos técnicos de resonancia magnética al año, muy por debajo de los 500 necesarios para satisfacer la demanda proyectada para 2027, lo que deja tasas de vacantes del 14% en los centros rurales [3]Instituto Económico de Corea en América, "Abordando la crisis de la proporción proveedor-paciente en Corea del Sur," KEIA.ORG . La disputa por la ampliación de la matrícula de 2024 provocó una rotación de personal a medida que los médicos se trasladaron a puestos metropolitanos o a empresas privadas de teleconsulta. Los establecimientos sin técnicos a tiempo completo recurren a personal a tiempo parcial, lo que limita las horas de operación hasta un 40% y alarga las colas de pacientes. Los incentivos gubernamentales ahora subsidian los estipendios de reubicación y los cursos de actualización a distancia, aunque el impacto se materializará únicamente a partir de las cohortes académicas de 2026-2027.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por segmento
Por arquitectura: los sistemas cerrados preservan su dominio mientras las plataformas abiertas ganan impulso
Los escáneres cerrados representaron el 75,12% de la participación del mercado de imágenes por resonancia magnética de Corea del Sur en 2025, lo que refleja la preferencia de los médicos por los imanes de 1,5 T y 3 T que ofrecen estudios de alta resolución en las vías neuro-oncológicas. Se proyecta que el tamaño del mercado de imágenes por resonancia magnética de Corea del Sur vinculado a la arquitectura cerrada se expanda a una CAGR del 5,08%, respaldado por la reconstrucción asistida por IA que reduce el tiempo en la camilla y reduce los umbrales de equilibrio en volumen. El MAGNETOM Flow de Siemens, con bajo consumo de helio, y el SIGNA Prime de GE ilustran el impulso de los proveedores hacia la sostenibilidad y la flexibilidad en la distancia de instalación, reduciendo los costos de sala técnica en un 10-12%.
Los sistemas abiertos, aunque con una modesta participación de ingresos del 24,88%, tienen previsto superar el crecimiento general del mercado con una CAGR del 5,94%, ya que aumentan las aplicaciones de mitigación de claustrofobia e intraoperatorias. Los cirujanos musculoesqueléticos prefieren los campos verticales abiertos que permiten el posicionamiento específico de las articulaciones durante la guía en tiempo real, mientras que los departamentos de pediatría citan menores tasas de sedación. Las empresas emergentes coreanas están integrando bobinas de gradiente ligeras con algoritmos de reducción de ruido con IA, elevando la calidad de imagen de los sistemas abiertos a estándares cercanos a los cerrados de 1,5 T. A medida que los modelos de atención centrados en el paciente se expanden, los escáneres abiertos crean un nuevo eje competitivo centrado en la comodidad y el acceso en lugar de la mera potencia del imán, asegurando que el mercado de imágenes por resonancia magnética de Corea del Sur no permanezca monolítico en torno a las plataformas cerradas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por intensidad de campo: el 1,5 T sigue siendo el estándar mientras se acelera la adopción de la investigación en 3 T
Los instrumentos de alto campo de 1,5 T capturaron el 55,63% del tamaño del mercado de imágenes por resonancia magnética de Corea del Sur en 2025, valorados por su equilibrio entre costo y versatilidad en exámenes cerebrales, abdominales y cardíacos de rutina. Los establecimientos reportan tasas de diagnóstico neurológico acertadas a la primera vez del 96%, mientras que los gradientes energéticamente eficientes reducen el consumo de energía en un 15% frente a los modelos de 2022. El estancamiento en la adopción del 1,5 T alienta a los proveedores a ofrecer actualizaciones a mitad de vida —mejoras de la relación señal-ruido basadas en software y matrices de bobinas de 64 canales— para defender los ingresos de la base instalada.
Los segmentos de campo muy alto de 3 T y ultra alto ≥ 7 T registraron una CAGR combinada del 5,65%, impulsada por la neuroimagen funcional y los protocolos avanzados de estadificación oncológica. Los consorcios de investigación como el Proyecto Coreano del Conectoma Cerebral aseguran subvenciones del Ministerio de Salud y Bienestar que cubren hasta el 40% del costo de adquisición de escáneres de 7 T, estimulando la convergencia clínico-investigadora. La edición Supreme del Vantage Galan 3 T de Canon promete estudios de difusión un 20% más rápidos y corrección de movimiento con IA, anunciando su primera instalación coreana en el Hospital Universitario Nacional de Pusan en 2025. Aunque la logística del helio sigue siendo una preocupación para las salas de ≥ 3 T, la adopción por parte de los proveedores de criocoolers que requieren ≤ 7 litros de helio al año facilita la presupuestación operativa.
Por aplicación: la neurología domina y la oncología registra la expansión más rápida
La neurología generó el 41,88% de los ingresos de 2025, consolidando su liderazgo gracias a la incomparable capacidad de detección de desmielinización y triaje de accidentes cerebrovasculares de la resonancia magnética. Los protocolos de resonancia magnética funcional, antes confinados a la investigación, ahora orientan la planificación quirúrgica para casos de epilepsia y glioma, elevando los niveles de reembolso bajo la revisión arancelaria de 2025. Las inversiones en localización de focos de convulsiones basada en IA reducen el tiempo de lectura del radiólogo en un 30% e impulsan un uso más amplio entre los hospitales secundarios.
La oncología, el segmento de mayor crecimiento con una CAGR del 6,02%, gana impulso gracias a la detección obligatoria de cánceres de hígado, páncreas y próstata. Las secuencias de imagen ponderada en difusión de hígado con apnea redujeron los artefactos de movimiento en un 18%, mejorando la detección de lesiones en regiones de alta prevalencia de carcinoma hepatocelular. Las suites híbridas PET/IRM, combinadas con el monitoreo de la respuesta tumoral basado en radiómica, posicionan a la resonancia magnética como una herramienta indispensable en los protocolos de medicina de precisión. La cardiología, la gastroenterología y las aplicaciones musculoesqueléticas completan la combinación de modalidades, beneficiándose del posprocesamiento algorítmico que amplía el alcance clínico sin actualizaciones de hardware, reforzando la base de ingresos diversificada dentro del mercado de imágenes por resonancia magnética de Corea del Sur.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por usuario final: los hospitales lideran mientras los centros especializados capturan el potencial de crecimiento
Los hospitales controlaron el 47,60% de los ingresos del sistema en 2025, impulsados por los mandatos de cobertura de emergencias, los amplios portafolios de modalidades y las afiliaciones de investigación que favorecen las instalaciones de alto campo. El Fondo de Recuperación de Atención Médica Esencial destina KRW 10 billones para la modernización de imágenes hospitalarias, financiando ciclos de reemplazo para imanes con más de ocho años de antigüedad.
Los centros de imágenes especializados y las clínicas de especialidad única representan poco menos de un tercio del valor, pero registran una CAGR del 6,18%, lo que refleja la demanda urbana de los consumidores por tiempos de espera más cortos y precios transparentes. Estos centros suelen desplegar instalaciones de una o dos salas en complejos comerciales, aprovechando la programación con IA para maximizar el tiempo de actividad del equipo. Los módulos portátiles de atención en el punto de atención debutan en cadenas de ortopedia y medicina deportiva, demostrando evaluaciones de tobillo y rodilla el mismo día sin demoras por derivación. Los institutos académicos y de investigación, aunque el grupo comprador más pequeño, influyen en las hojas de ruta de los proveedores a través de la validación colaborativa de algoritmos de IA y la adopción temprana de prototipos de 7 T.
Análisis geográfico
Los conglomerados metropolitanos dominan la penetración de la resonancia magnética, con Seúl, Incheon y Busan albergando el 61% de los escáneres instalados en 2025. Los hospitales universitarios del Área Capital de Seúl operan habitualmente turnos de imágenes las 24 horas, los 7 días de la semana, impulsando la utilización por escáner por encima de los 3.500 exámenes anuales. El patrocinio gubernamental de los corredores de salud digital posiciona el Clúster Biológico Songdo de Incheon como banco de pruebas para los flujos de trabajo de resonancia magnética reconstruidos con IA, reforzando así la preferencia de los proveedores por los lanzamientos comerciales tempranos en la región.
El potencial de crecimiento reside en las provincias de Chungcheong, Gangwon y Jeolla, donde la densidad de escáneres se encuentra aproximadamente un 30% por debajo de la media nacional de 37 unidades por millón de habitantes. Los hospitales rurales aprovechan los remolques móviles de resonancia magnética bajo alianzas público-privadas que logran una utilización de capacidad del 85% dentro de los ocho meses posteriores al despliegue. La Ley de Apoyo Integral para la Atención Comunitaria incentiva a los consejos provinciales a cofinanciar centros de imágenes, reduciendo la distancia de desplazamiento de los adultos mayores en un promedio de 28 km.
El turismo médico ejerce una atracción moderada; aunque los procedimientos estéticos y ortopédicos dominan las llegadas, los hospitales terciarios incluyen chequeos de resonancia magnética de cuerpo completo en itinerarios de bienestar premium dirigidos a pacientes del Sudeste Asiático y Oriente Medio. Las reevaluaciones geopolíticas de la cadena de suministro fomentan la fabricación local de imanes cerca del próximo complejo industrial de 550.000 m² de Chuncheon, previsto para entrar en operación en 2028, lo que podría reequilibrar la dependencia de importaciones a favor del valor agregado nacional. La disparidad regional sigue ligada a la disponibilidad de técnicos, lo que lleva a los proveedores a incluir consolas de operación remota que permiten a los especialistas metropolitanos guiar los escaneos en instalaciones provinciales, un modelo emergente que promete nivelar la calidad de la atención en todo el mercado de imágenes por resonancia magnética de Corea del Sur.
Panorama regulatorio
El Ministerio de Seguridad de Alimentos y Medicamentos (MFDS) supervisa los dispositivos médicos bajo la Ley de Dispositivos Médicos. Los sistemas de RM generalmente se tratan como dispositivos de Clase II, y la certificación se respalda a través del Instituto Nacional de Información sobre Seguridad de Dispositivos Médicos (NIDS) o el Centro de Información y Asistencia Técnica de Dispositivos Médicos (MDITAC), según las características del dispositivo y las declaraciones clínicas.
El ingreso al mercado generalmente sigue una doble vía que combina la evaluación previa a la comercialización del MFDS con la Evaluación de Tecnología Sanitaria (HTA) para el reembolso del Seguro Nacional de Salud (NHIS), coordinada con el Servicio de Revisión y Evaluación del Seguro de Salud (HIRA). La revisión de reembolso de enero de 2025, que agregó códigos adicionales de procedimientos de RM para la estadificación del cáncer, muestra cómo las actualizaciones del programa de tarifas y la codificación pueden acelerar la adopción de protocolos avanzados de RM, siempre que los hospitales puedan estandarizar los flujos de trabajo para ajustarse a las vías prescritas.
Análisis de la cadena de valor
Los fabricantes extranjeros de dispositivos médicos suelen establecer presencia en Corea del Sur a través de subsidiarias directas, distribuidores exclusivos o una estructura híbrida que separa la responsabilidad regulatoria de las operaciones comerciales. En la práctica, un titular legal local (KLH) suele gestionar los asuntos regulatorios, mientras que una entidad diferente se encarga de la ejecución de ventas. El entorno de distribución está saturado, con muchos distribuidores regionales y algunos hospitales que mantienen relaciones de distribución cerradas o exclusivas.
Pohang se ha desarrollado como un centro especializado de producción de dispositivos médicos, con particular énfasis en componentes de ultrasonido cardíaco, respaldado por infraestructura como Pohang Technopark.
Panorama competitivo
Las principales empresas internacionales —Siemens Healthineers, Philips, GE HealthCare y Canon Medical— controlan en conjunto un estimado del 68% de las ventas anuales, aprovechando el prestigio de sus marcas, amplias redes de servicio y canalizaciones de I+D ricas en imanes con bajo consumo de helio y herramientas de IA. La inversión de Siemens en 2024 en capacidad de imanes superconductores y su alianza de I+D coreana con la empresa de IA cardíaca Phantomics ilustran una estrategia doble de autosuficiencia en componentes y diferenciación algorítmica. La colaboración de GE con consorcios provinciales para desplegar unidades compactas de 0,7 T de atención en el punto de atención amplía su alcance a clínicas comunitarias que antes se consideraban inviables para las salas convencionales.
Los innovadores locales inyectan dinamismo competitivo: el algoritmo SwiftMR de AIRS Medical, con aprobación FDA, actualiza flotas multimarca, ganando complementos de contratos de servicio incluso donde se pospone el reemplazo de hardware. La participación de Samsung Ventures en Subtle Medical subraya el apetito nacional por el software de mejora que trasciende los silos de los fabricantes de equipos originales. Hyperfine pilota sistemas de cabecera de campo bajo en departamentos de urgencias, lo que podría disrumpir los patrones de derivación de pacientes y las imágenes de seguimiento.
Los movimientos estratégicos de 2024-2025 giran en torno a la construcción de ecosistemas más que al hardware puro. Philips firmó un acuerdo de investigación de IA plurianual con Mayo Clinic para perfeccionar la resonancia magnética cardíaca en pacientes con implantes, mientras que Canon se asoció con NVIDIA para acelerar la reconstrucción en el Vantage Galan 3 T. Los argumentos competitivos destacan métricas medibles de rendimiento y costo; por ejemplo, Siemens publicita una reducción del 20% en los costos de preparación del sitio para el MAGNETOM Flow frente a los modelos anteriores de 1,5 T, configurando los criterios de compra más allá de la mera potencia del imán. La moderada concentración del mercado de imágenes por resonancia magnética de Corea del Sur favorece a los proveedores que integran hardware, software y servicio en propuestas de valor cohesivas que apoyan tanto a los grandes centros metropolitanos como a los hospitales provinciales con recursos limitados.
Líderes de la industria de imágenes por resonancia magnética de Corea del Sur
-
Siemens AG
-
Canon Medical Systems
-
GE Healthcare
-
Fujifilm Holdings Corporation
-
Koninklijke Philips NV
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los sistemas de RM generalmente se clasifican como dispositivos de Clase II, y las decisiones de compra tienden a concentrarse en centros terciarios como Asan Medical Center y Samsung Medical Center, junto con expansiones hospitalarias regionales, incluido el Dongrae Bongseng Hospital Future Center en Busan. El plan de gasto gubernamental de 30 billones de KRW (22,9 mil millones de USD) para 2025 proporciona una base de demanda directa para infraestructura de imagenología avanzada, mientras que las inversiones en flujos de trabajo habilitados por IA y vías oncológicas multiparamétricas continúan moldeando las prioridades de adquisición.
Siemens Healthineers también está ampliando su capacidad de fabricación de ultrasonido cardíaco en Pohang mediante una inversión de 201 mil millones de KRW en agosto de 2025, con la finalización del sexto edificio de emprendimiento prevista para 2027, un esfuerzo vinculado a Pohang Technopark. Los centros de fabricación de tecnología médica respaldados por el gobierno en Pohang y la provincia de Gyeongsang del Norte apoyan la capacidad nacional para componentes de imagenología, logística de servicios y capacitación, y las implementaciones de referencia en hospitales líderes y centros académicos apuntan a una adopción más amplia de imagenología habilitada por IA y una integración más estrecha de los flujos de trabajo en todo el país.
Desarrollos recientes del sector
- Junio de 2026: Dongrae Bongseng Hospital instaló un sistema de RM Magnetom Vida de 3.0 teslas como parte de la apertura de su Future Center el 2 de junio de 2026. La instalación añade capacidad de alto campo en un hospital regional, ampliando las opciones de imagenología avanzada en el corredor metro-rural. El cambio apunta a una expansión más rápida del alto campo y flujos de trabajo preparados para IA en centros regionales, apoyando la diferenciación de servicios y un mayor rendimiento.
- Marzo de 2026: Ewha Womans University Seoul Hospital comenzó a operar el sistema de RM Magnetom Cima.X 3T el 3 de marzo de 2026. Esta implementación aumenta la capacidad de RM de alto campo en un importante hospital universitario. Subraya la adopción de plataformas 3T avanzadas en entornos académicos de referencia, fortaleciendo la base instalada de gama alta de Siemens y su cobertura de referencia.
- Enero de 2026: Dongtan City Hospital fue designado sitio de referencia regional de Asia para GE HealthCare tras la expansión de un centro de imagenología con IA el 8 de enero de 2026. La designación amplía la huella de flujos de trabajo de imagenología habilitados por IA de GE en Corea del Sur. Respalda la demanda subsiguiente de reconstrucción e integración basadas en IA, y mejora la visibilidad de GE en todo el mercado.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados en Corea del Sur por sistemas de resonancia magnética y ventas de escáneres relacionados en entornos de atención médica e investigación, incluidas las actualizaciones y sustituciones que se contabilizan como ingresos por equipos en USD.
Exclusiones de alcance: excluimos los contratos de servicio, las licencias de software independientes, la construcción de instalaciones y las modalidades de imagenología que no sean de RM.
Descripción general de la segmentación
-
Por arquitectura
- Sistemas de resonancia magnética cerrados
- Sistemas de resonancia magnética abiertos
-
Por intensidad de campo
- Campo bajo (< 1,5 T)
- Alto campo (1,5 T)
- Campo muy alto (3 T) y ultra alto (≥ 7 T)
-
Por aplicación
- Oncología
- Neurología
- Cardiología
- Gastroenterología
- Musculoesquelético
- Otras aplicaciones
-
Por usuario final
- Hospitales
- Clínicas especializadas y centros de imágenes
- Institutos de investigación y académicos
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando la base instalada, la utilización y el contexto de financiamiento que dan forma a las compras de RM en Corea del Sur. Consultamos estadísticas sanitarias públicas y divulgaciones de equipos, y luego las alineamos con señales de adquisición y patrones de importación para evitar el sobreconteo de los ciclos de reemplazo.
Las fuentes comunes incluyen datos sanitarios de la OCDE sobre densidad y uso de equipos de imagenología, publicaciones de la Agencia de Control y Prevención de Enfermedades de Corea sobre la dirección de la carga de enfermedad, referencias del Servicio Nacional de Seguro de Salud y de HIRA sobre reembolso y cobertura, y recursos del Ministerio de Seguridad de Alimentos y Medicamentos sobre el contexto de dispositivos y regulación. También revisamos publicaciones de aduanas y comercio cuando están disponibles, revistas de radiología revisadas por pares para patrones de adopción tecnológica, y presentaciones de empresas públicas y materiales para inversores para anclar la lógica de precios. Se utilizan suscripciones de pago seleccionadas para inteligencia financiera de empresas, búsquedas de patentes y verificaciones de importación-exportación a nivel de envío cuando las series públicas están incompletas. Estos ejemplos son ilustrativos, y se utilizan muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos durante el estudio.
Entrevistas y encuestas primarias
Los insumos primarios se centran en lo que realmente impulsa las decisiones de compra y reemplazo, ya que los precios de lista y los planes declarados rara vez coinciden con los acuerdos adjudicados. Hablamos con líderes de imagenología hospitalaria, gerentes de departamentos de radiología, equipos de adquisiciones, distribuidores y socios de servicio para verificar la combinación de intensidad de campo, el momento de las licitaciones y los descuentos habituales, lo que luego ajusta los supuestos de ASP.
La retroalimentación también se utilizó para verificar las tendencias de utilización, los patrones de derivación y la medida en que los flujos de trabajo asistidos por IA están cambiando el rendimiento, lo que informa las adiciones de reemplazo y capacidad en las principales provincias y áreas metropolitanas.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 25% | Ejecutivos de alto nivel: 13% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 18% | Gerentes: 53% |
Dimensionamiento y previsión del mercado
La lógica de dimensionamiento comienza con una construcción descendente que reconstruye la demanda anual de RM a partir de la base instalada activa, el momento esperado de reemplazo y las nuevas adiciones vinculadas a la expansión de capacidad en hospitales y centros de imagenología. A partir de ahí, el valor del mercado se traduce utilizando bandas de ASP típicas por intensidad de campo y configuración del sistema, y luego se ajusta según los patrones de descuento en las adquisiciones confirmados mediante entrevistas.
Para mantener el modelo fundamentado, se utiliza un análisis ascendente selectivo como verificación, donde los envíos de unidades muestreadas, las adjudicaciones de licitaciones y la retroalimentación de los canales se agregan y se cotejan con los totales descendentes. Cuando aparecen brechas, se manejan de manera transparente mediante supuestos conservadores sobre la división de unidades y precios, y luego se vuelven a probar con llamadas a expertos.
Los insumos clave incluyen la densidad y dirección de utilización de equipos de imagenología, las expectativas del ciclo de reemplazo para sistemas de 1.5T y 3T, el apetito de gasto de capital de hospitales públicos y privados, la amplitud del reembolso para exámenes de RM, y las señales de importación y momento de adquisición. La previsión se basa principalmente en el análisis de escenarios, donde el crecimiento de unidades y el movimiento del ASP se varían en torno a un caso base que refleja cómo los compradores priorizan las actualizaciones de mayor intensidad de campo frente a los reemplazos impulsados por el presupuesto.
Validación de datos y ciclo de actualización
Los resultados se verifican contra señales independientes, como las tendencias de densidad de equipos, la actividad de adquisición reportada y la cadencia de reemplazo esperada, y luego se revisan en busca de valores atípicos a nivel de intensidad de campo y usuario final. Si una varianza parece demasiado amplia, revisamos los supuestos, examinamos nuevamente la línea de origen subyacente y volvemos a contactar a expertos para confirmar si un ciclo de compra puntual o un cambio de política lo está impulsando.
Antes de la aprobación final, el modelo pasa por una revisión interna de varios pasos para que la lógica matemática, los límites de alcance y la lógica de precios se mantengan coherentes entre los años. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, seguidas de una revisión final previa a la entrega para reflejar los datos disponibles más recientes.
Tamaño del mercado de sistemas de resonancia magnética de Corea del Sur según Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para la RM en Corea del Sur pueden diferir incluso cuando parecen medir lo mismo, porque los ingresos contabilizados y la selección del año no siempre están alineados. En nuestro trabajo, la mayoría de las brechas provienen de qué se trata como ingresos por equipos frente a imagenología diagnóstica más amplia, y de si la cifra refleja envíos, facturación o gasto del usuario final.
Los anuncios de licitaciones, las tendencias de envíos de importación y la retroalimentación del sector sobre los precios de venta promedio son las verificaciones de evidencia que mantienen la estimación de Mordor Intelligence vinculada a la compra de escáneres en Corea del Sur en lugar de a ingresos combinados de servicios y software. Cuando otra estimación utiliza una cobertura de modalidad más amplia o asume una inflación de ASP más rápida sin validar los descuentos, los totales resultantes pueden aumentar rápidamente incluso si el crecimiento de unidades se mantiene modesto.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 328,89 millones de USD (2025) | |
| Editorial Sectorial A | 367,73 millones de USD (2024) | Esta cifra parece situarse dentro de un contexto más amplio de imagenología médica, por lo que los límites de modalidad pueden ser más amplios que solo la RM, y la alineación de años difiere de la base de 2025 utilizada en este estudio. |
| Consultora Regional B | USD 1180.00 M (2026) | El total probablemente incluya una categoría de ingresos más amplia más allá de las ventas de equipos, o utilice una progresión de ASP agresiva que no está anclada a los descuentos de licitación ni a los patrones de demanda impulsados por el reemplazo. |
En general, la dispersión se explica principalmente por el alcance y las decisiones de medición, no por una visión radicalmente diferente del crecimiento de unidades de RM. Al mantener el modelo trazable a la dinámica de la base instalada, el momento de reemplazo y las realidades de precios observadas en las adquisiciones, la cifra final sigue siendo repetible y más fácil de auditar año tras año.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de imágenes por resonancia magnética de Corea del Sur?
Se espera que el tamaño del mercado de imágenes por resonancia magnética de Corea del Sur alcance los USD 346,39 millones en 2026 y crezca a una CAGR del 5,32% para alcanzar los USD 448,71 millones en 2031.
¿Qué categoría de producto lidera las ventas en las salas de diagnóstico por imágenes de Corea?
Los sistemas cerrados de 1,5 T y 3 T representaron el 75,12% de los ingresos en 2025 y siguen siendo la opción dominante por su amplia versatilidad clínica.
¿Quiénes son los actores clave en el mercado de imágenes por resonancia magnética de Corea del Sur?
Siemens AG, Canon Medical Systems, GE Healthcare, Fujifilm Holdings Corporation y Koninklijke Philips NV son las principales empresas que operan en el mercado de imágenes por resonancia magnética de Corea del Sur.
¿Qué impulsa el aumento en el uso de la resonancia magnética orientada a la oncología?
El Seguro Nacional de Salud ahora reembolsa los procedimientos ampliados de estadificación del cáncer, impulsando la resonancia magnética oncológica a la CAGR más rápida del 6,02% hasta 2031.
Última actualización de la página el:



