
Tamaño y Participación del Mercado de Imágenes por Resonancia Magnética (IRM) de Canadá
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
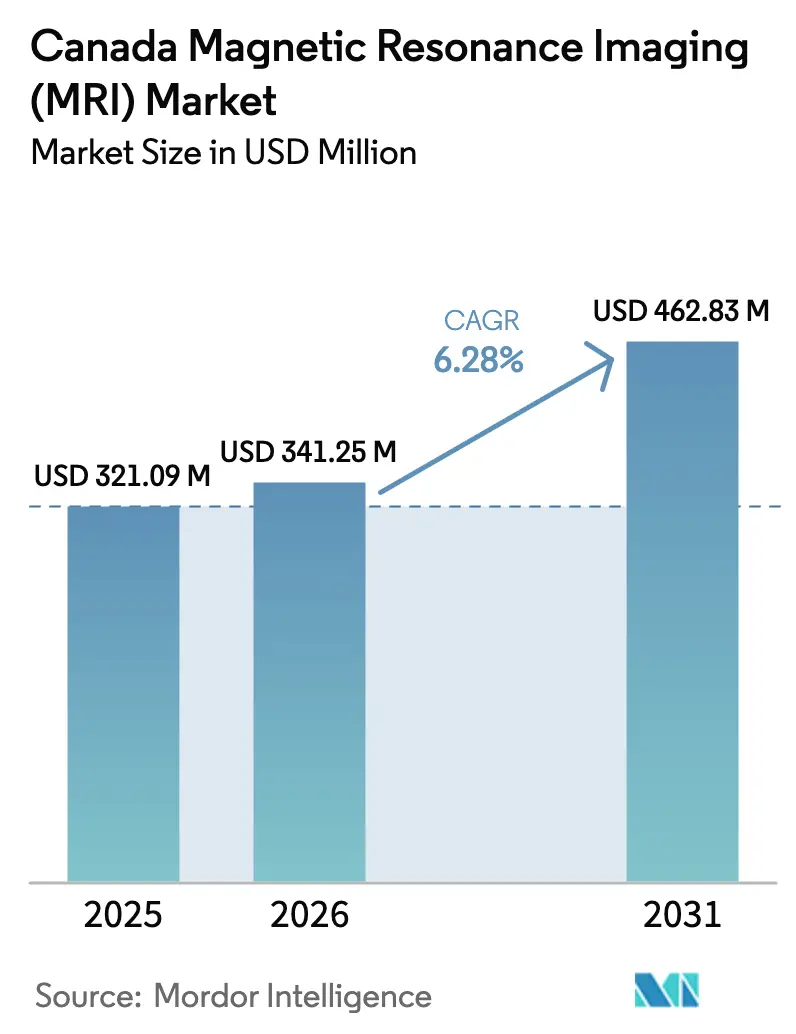
| Tamaño del mercado en el año base (2025) | 321.09 Millones de dólares |
| Tamaño del Mercado (2026) | 341.25 Millones de dólares |
| Tamaño del Mercado (2031) | 462.83 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.28 % |
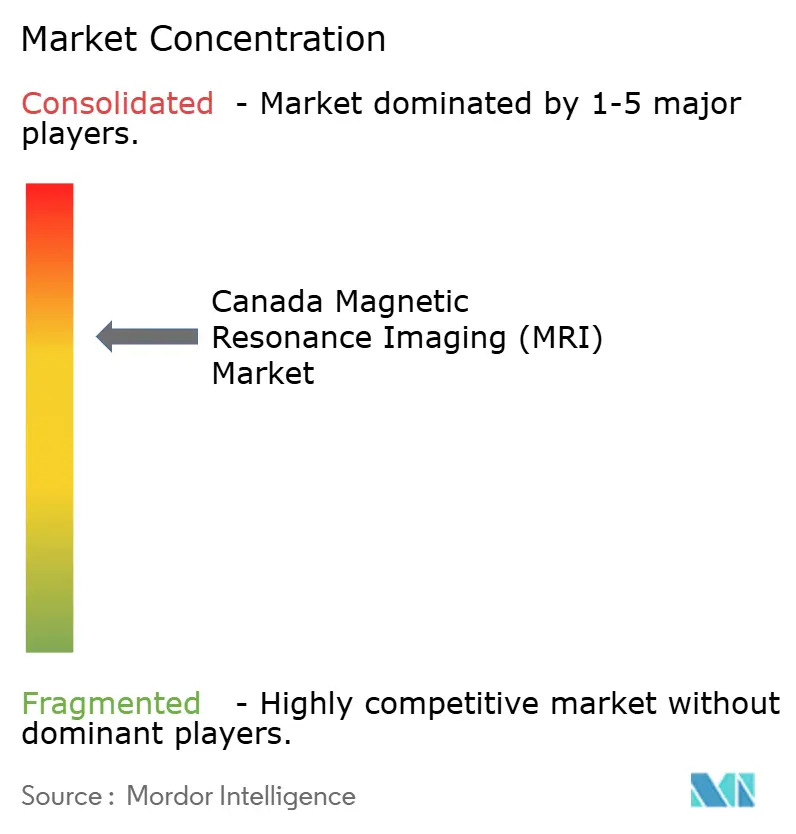
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Imágenes por Resonancia Magnética (IRM) de Canadá por Mordor Intelligence
El tamaño del mercado de Imágenes por Resonancia Magnética (IRM) de Canadá en 2026 se estima en USD 341,25 millones, creciendo desde el valor de 2025 de USD 321,09 millones, con proyecciones para 2031 que muestran USD 462,83 millones, creciendo a una CAGR del 6,28% durante 2026-2031. La demanda constante de escáneres de campo alto, los programas gubernamentales que reducen las listas de espera de diagnóstico por imagen y los rápidos avances en plataformas portátiles sin helio están orientando los patrones de crecimiento. Los proveedores que integran detectores mejorados cuánticamente y reconstrucción mediante aprendizaje automático se diferencian ahora por la velocidad diagnóstica más que por la potencia del imán, mientras que los proveedores ambulatorios utilizan estas capacidades para captar volúmenes que antes estaban concentrados en los hospitales. La reorientación de la base de suministro hacia la fabricación nacional de imanes y tecnologías alternativas de enfriamiento reduce aún más el riesgo de adquisición y amplía la participación geográfica. En general, la inversión en diagnóstico por imagen a pie de cama, escáneres de investigación de campo ultraalto y herramientas de flujo de trabajo habilitadas por inteligencia artificial refuerzan colectivamente una saludable trayectoria de expansión a cinco años para el mercado de sistemas de IRM.
Conclusiones Clave del Informe
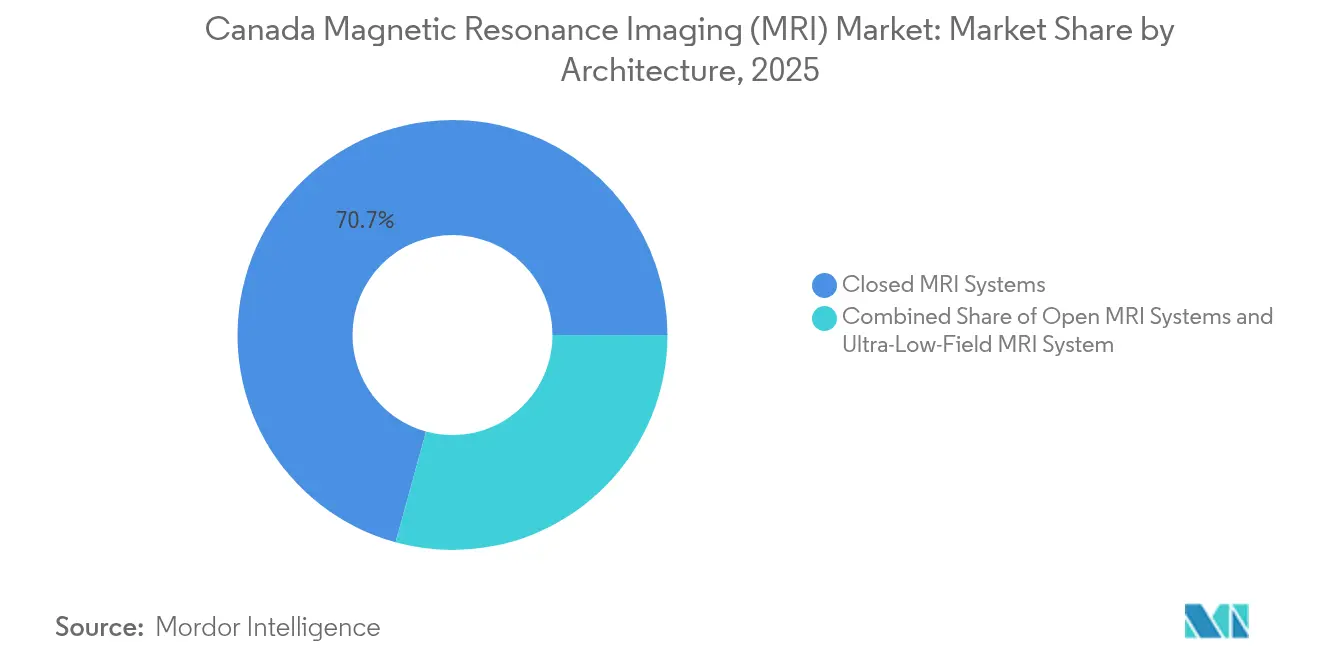
- Por arquitectura, los escáneres cerrados representaron el 70,74% de la participación del mercado de Imágenes por Resonancia Magnética (IRM) de Canadá en 2025, mientras que se prevé que los dispositivos portátiles y de campo ultrabajo crezcan a una CAGR del 6,78% hasta 2031.
- Por intensidad de campo, las plataformas de 1,5 T retuvieron el 44,76% de la participación del tamaño del mercado de Imágenes por Resonancia Magnética (IRM) de Canadá en 2025, mientras que los sistemas de 7 T registran la CAGR más rápida del 7,12% hasta 2031.
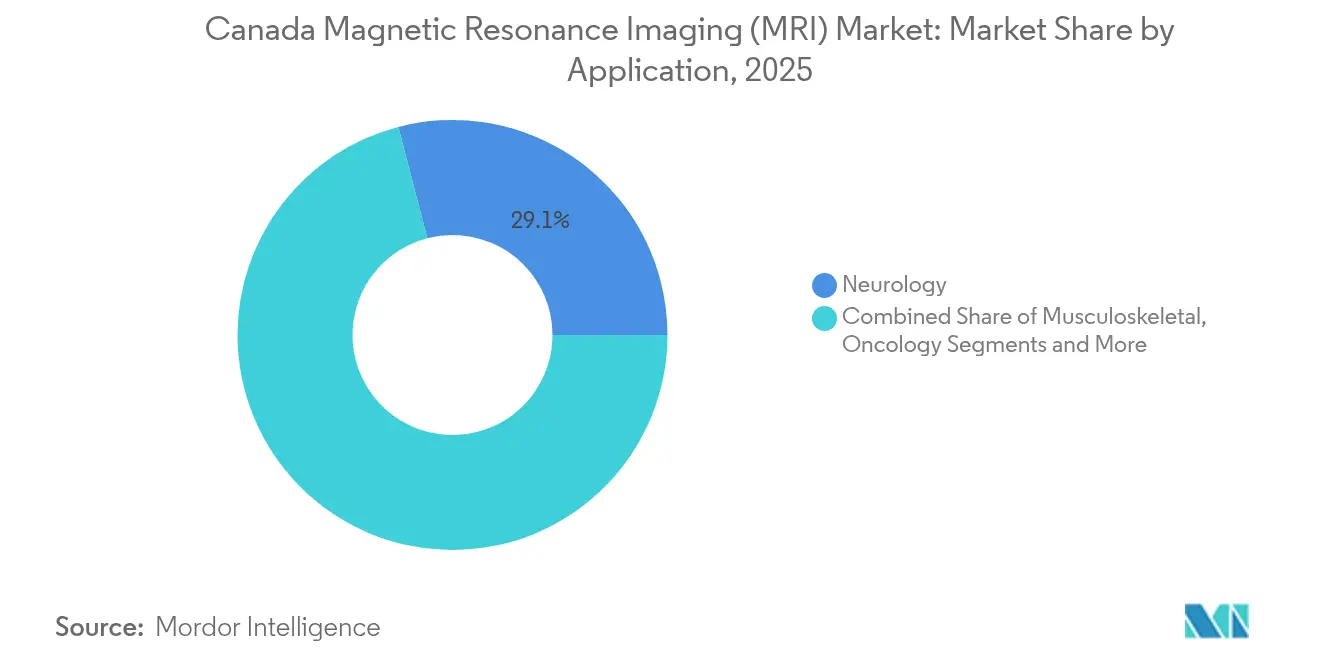
- Por aplicación, la neurología contribuyó con el 29,05% de los ingresos en 2025; la oncología está preparada para una CAGR del 7,68% en el mismo horizonte.
- Por usuario final, los hospitales controlaron el 61,72% de la participación en 2025, aunque los centros de diagnóstico por imagen se expanden a una CAGR del 7,02% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Imágenes por Resonancia Magnética (IRM) de Canadá
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente carga de enfermedades crónicas | +1.2% | Global; mayor en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Envejecimiento de la población y aumento de las derivaciones para diagnóstico por imagen | +0.9% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Financiamiento gubernamental para reducir los tiempos de espera de IRM | +0.8% | Canadá, Reino Unido, Australia, Países Nórdicos | Mediano plazo (2–4 años) |
| Avance tecnológico de los sistemas de IRM | +1.1% | Global, liderado por América del Norte y Europa | Mediano plazo (2–4 años) |
| Adopción de IRM portátil de campo ultrabajo | +0.7% | Global; adopción temprana en Estados Unidos y Europa | Corto plazo (≤ 2 años) |
| Expansión de clínicas de diagnóstico por imagen de financiamiento privado | +0.6% | América del Norte; emergente en Asia-Pacífico | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Enfermedades Crónicas
La IRM con hiperpolarización cuántica amplifica las señales metabólicas 100.000 veces, lo que permite a los médicos mapear el metabolismo tumoral sin trazadores radiactivos y detectar neoplasias malignas que la imagen convencional no detecta [1]Universidad Técnica de Múnich, "Tecnología Cuántica para el Diagnóstico por Imagen del Cáncer," EurekAlert, eurekalert.org. La adopción es más fuerte en los centros oncológicos que tratan cánceres pancreáticos y cerebrales, donde la identificación temprana mejora las probabilidades de supervivencia y el reembolso se alinea con mejores resultados. Los organismos reguladores de Estados Unidos y Europa están adaptando las vías de aprobación para acomodar estas secuencias mejoradas cuánticamente. Los hospitales que adoptan la tecnología reportan una mayor captación de derivaciones, lo que refuerza la demanda a largo plazo de escáneres premium en el mercado de sistemas de IRM.
Envejecimiento de la Población y Aumento de las Derivaciones para Diagnóstico por Imagen
La edad mediana en las economías avanzadas supera los 40 años, lo que aumenta la incidencia de accidentes cerebrovasculares, osteoartritis y enfermedades neurodegenerativas. Los sistemas portátiles autorizados para uso neurológico a pie de cama acortan los tiempos desde la llegada hasta el diagnóstico por imagen, especialmente para el triaje de accidentes cerebrovasculares en unidades de urgencias. El diagnóstico por imagen en el punto de atención también apoya la atención geriátrica en instalaciones de cuidados a largo plazo que carecen de espacio para salas convencionales. Estos avances en el acceso se traducen en mayores volúmenes anuales de exploraciones, un ciclo de demanda positivo para el mercado de sistemas de IRM.
Financiamiento Gubernamental para Reducir los Tiempos de Espera de IRM
Ontario destinó USD 70 millones para sistemas sin helio, mientras que Columbia Británica estableció un objetivo de reducción del 50% en los tiempos de espera mediante nuevas instalaciones y contratos de servicio. Estos programas favorecen a los proveedores que ofrecen imanes de bajo mantenimiento y garantías de tiempo de actividad a largo plazo. Las licitaciones marco que incluyen formación y servicio incrementan las carteras de pedidos a corto plazo y crean ingresos predecibles durante el período de pronóstico para el mercado de sistemas de IRM.
Avance Tecnológico de los Sistemas de IRM
Los sensores de diamante cuántico demostraron una resolución espacial de hasta diez millonésimas de metro, abriendo el diagnóstico por imagen a nivel celular para la investigación farmacéutica [2]Dominik Bucher, "Nuevo Sensor Cuántico Eleva la Imagen por Resonancia Magnética al Nivel Microscópico," Wiley Analytical Science, analyticalscience.wiley.com . Al mismo tiempo, la reconstrucción mediante aprendizaje profundo reduce la duración de las exploraciones de 45 minutos a cinco sin perder valor diagnóstico. Los proveedores integran estos algoritmos en paneles de flujo de trabajo que enrutan automáticamente las imágenes a radiólogos subespecialistas, ampliando el rendimiento y reforzando el argumento económico para los modelos premium en el mercado de sistemas de IRM.
Adopción de IRM Portátil de Campo Ultrabajo
Los escáneres a pie de cama autorizados por la Administración de Alimentos y Medicamentos (FDA) eliminan el blindaje magnético, la alimentación trifásica y el helio, reduciendo el costo de instalación en casi un 70% en comparación con las salas fijas. Los estudios clínicos confirman la equivalencia para exámenes neurológicos específicos, lo que refuerza la confianza entre los neurólogos especializados en accidentes cerebrovasculares y los equipos de unidades de cuidados intensivos. Los primeros adoptantes citan un mayor rendimiento y nuevas fuentes de ingresos procedentes de programas de alcance rural, lo que apoya una penetración acelerada de los dispositivos portátiles.
Expansión de Clínicas de Diagnóstico por Imagen de Financiamiento Privado
Las cadenas respaldadas por capital privado continúan adquiriendo centros comunitarios e incorporando software de triaje con inteligencia artificial que maximiza la utilización de activos. La adquisición de iCAD por parte de RadNet por USD 103 millones alineó la inteligencia artificial para mamografía con su red de IRM en múltiples estados, permitiendo exploraciones el mismo día y lecturas rápidas para consumidores que pagan de forma particular. El crecimiento de estas redes ambulatorias eleva la demanda agregada de sistemas y reconfigura los patrones de derivación dentro del mercado de sistemas de IRM.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de capital y operativo de las salas de IRM | −1.8% | Global; más agudo en las economías emergentes | Largo plazo (≥ 4 años) |
| Restricciones en el suministro de helio y volatilidad de precios | −1.1% | Global; acceso regional variable | Mediano plazo (2–4 años) |
| Escasez de tecnólogos en IRM y radiólogos | −0.9% | América del Norte, Europa; extendiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Reembolso público limitado para secuencias avanzadas | −0.7% | América del Norte, mercados europeos selectivos | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Operativo de las Salas de IRM
Las instalaciones de servicio completo superan el USD 1 millón y requieren blindaje especializado, alimentación ininterrumpida y personal capacitado. La densidad de escáneres en los países de bajos ingresos se mantuvo por debajo de 2 unidades por millón de habitantes en 2024, lo que subraya las brechas de asequibilidad. Los modelos de arrendamiento y servicio compartido compensan parcialmente las barreras, pero los costos del ciclo de vida aún disuaden a los hospitales pequeños y frenan la adopción dentro del mercado de sistemas de IRM.
Restricciones en el Suministro de Helio y Volatilidad de Precios
Las escaseces periódicas impulsaron los precios del helio más de un 50% entre 2017 y 2025, generando tiempos de inactividad no planificados para las instalaciones que carecen de sistemas de recuperación. Los proveedores priorizan ahora los imanes con bajo contenido de criógeno o sin helio; sin embargo, los precios de lista premium pueden retrasar la adquisición en regiones con presupuestos ajustados. Hasta que el suministro se estabilice, la incertidumbre restringe la asignación de capital para nuevos escáneres y actualizaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Arquitectura: Los Sistemas Cerrados Dominan Mientras los Portátiles Crecen con Fuerza
Las plataformas cerradas generaron el 70,74% de los ingresos en 2025, ya que los cirujanos y oncólogos dependen de sus imágenes de alta relación señal-ruido para casos complejos. Las instalaciones valoran el amplio ecosistema de bobinas y las redes de servicio maduras que mantienen el tiempo de inactividad al mínimo. Sin embargo, la tendencia hacia los dispositivos portátiles es innegable: las unidades de campo ultrabajo registran una CAGR del 6,78% a medida que los servicios de urgencias, los centros de traumatología y los hospitales rurales adoptan los exámenes a pie de cama que evitan los retrasos por transporte y colas. Los proveedores asesoran a los arquitectos sobre salas con blindaje reducido que agilizan las actualizaciones, contribuyendo a mantener el dominio de los sistemas cerrados en el mercado de sistemas de IRM.
El nicho de los dispositivos portátiles abre puntos de atención completamente nuevos. El diseño de carrito rodante de Hyperfine cabe en espacios reducidos, funciona con alimentación estándar y nunca libera helio. Los estudios de resultados documentan una toma de decisiones más rápida ante accidentes cerebrovasculares, lo que favorece el reembolso y la obtención de subvenciones. A medida que la evidencia clínica se amplía hacia usos musculoesqueléticos y pediátricos, la contribución del segmento al tamaño del mercado de sistemas de IRM se acelerará, aunque es poco probable que supere a las instalaciones cerradas en el corto plazo.


Por Intensidad de Campo: Estabilidad en el Rango Medio Frente a la Ambición de Campo Ultraalto
Con una participación del 44,76%, los equipos de 1,5 T siguen siendo el caballo de batalla porque los protocolos, los implantes y la formación de los radiólogos se centran en este campo. Los sistemas de archivo y comunicación de imágenes (PACS) hospitalarios y los medios de contraste están optimizados para su perfil de señal, preservando una base instalada estable en todas las regiones. Mientras tanto, los equipos de 7 T registran el mayor crecimiento con una CAGR del 7,12%, ya que la autorización de la FDA para exploraciones neurológicas clínicas traslada el imán de los laboratorios de investigación a los centros terciarios. Los precios rondan los USD 10 millones, pero el financiamiento mediante subvenciones y donaciones filantrópicas ayuda a absorber la prima.
Los modelos de 3 T abordan aplicaciones donde una mayor resolución altera materialmente las vías de atención, especialmente en la planificación de cirugía de epilepsia y la caracterización del tejido cardíaco. Los proveedores que suministran líneas de campo medio y ultraalto pueden realizar ventas adicionales dentro de sus contratos de servicio, asegurando flujos de ingresos recurrentes incluso cuando la participación del mercado de sistemas de IRM sigue ponderada hacia los equipos de 1,5 T.
Por Aplicación: Neurología Lidera; Oncología Crece Rápidamente
La participación del 29,05% de la neurología se debe a la incomparable capacidad de la IRM para visualizar la arquitectura de la materia gris, los tractos de la materia blanca y los patrones de perfusión sin radiación ionizante. Las secuencias funcionales y de difusión ayudan al diagnóstico de accidentes cerebrovasculares, esclerosis múltiple y lesiones traumáticas, sustentando el uso rutinario. Sin embargo, la oncología registra una CAGR del 7,68% a medida que el diagnóstico por imagen metabólico y cuantitativo se extiende desde los ensayos académicos a la práctica convencional. Los agentes hiperpolarizados ahora monitorean la respuesta tumoral días después de que comienza la terapia, permitiendo ajustes más rápidos del protocolo.
Los exámenes musculoesqueléticos ganan impulso gracias a la vigilancia de lesiones deportivas, mientras que las exploraciones de cardiología se benefician de las nuevas técnicas de detección comprimida que eliminan las apneas. Cada subcampo impulsa a los proveedores a perfeccionar las bobinas, el software y la ergonomía de la mesa, ampliando el tamaño colectivo del mercado de sistemas de IRM.
Por Usuario Final: Los Hospitales Dominan pero los Centros Ambulatorios se Aceleran
Los hospitales aún capturan el 61,72% del gasto porque gestionan las vías de traumatología, los cuidados intensivos y la estadificación quirúrgica que requieren diagnóstico por imagen inmediato en el sitio. Sus presupuestos también absorben el capital y las modificaciones de las instalaciones necesarias para los imanes de campo alto. Sin embargo, el mercado de sistemas de IRM se inclina hacia las cadenas ambulatorias, que registran una CAGR del 7,02% al ofrecer turnos el mismo día y precios transparentes para pagos particulares.
Los inversores consolidan sitios independientes en marcas regionales equipadas con escáneres estandarizados y soporte de decisiones con inteligencia artificial. Los tiempos de entrega de informes más cortos y la programación de citas amigable para el paciente atraen a los médicos derivadores lejos de los hospitales congestionados. Las flotas móviles amplían aún más el alcance hacia los campus empresariales y las instalaciones de vida asistida, ampliando la base de usuarios finales.
Análisis Geográfico
Los planes de salud provinciales están impulsando el mercado de IRM de Canadá al vincular los nuevos fondos a la reducción de las listas de espera de los pacientes. Ontario, por ejemplo, reservó USD 70 millones para agregar escáneres, mientras que Columbia Británica está ampliando sitios y personal con el objetivo de reducir a la mitad los tiempos de espera de IRM para 2030. Dado que los suministros de helio son impredecibles, muchas licitaciones ahora especifican imanes "sin helio", un requisito que otorga ventaja al Siemens Magnetom Flow y al GE Freelium en las licitaciones competitivas.
El sistema de financiamiento público de Canadá crea ciclos de reemplazo estables, aunque los presupuestos ajustados significan que los proveedores deben demostrar menores costos durante el ciclo de vida, no solo un precio de compra bajo. Las necesidades regionales también difieren: Ontario y Quebec albergan el mayor número de escáneres, mientras que las provincias occidentales a menudo dependen de unidades móviles o compartidas para atender a los pacientes dispersos en grandes áreas rurales.
Las normas de dispositivos de Health Canada reflejan muchos estándares de la FDA, por lo que las empresas con autorizaciones en Estados Unidos pueden ingresar rápidamente, aunque los requisitos de notificación poscomercialización siguen siendo exclusivamente canadienses. Los hospitales que buscan cumplir con los estrictos objetivos de tiempos de espera están eligiendo modelos de alto rendimiento con inteligencia artificial integrada que acelera los exámenes sin aumentar el personal. Columbia Británica, por ejemplo, está colocando escáneres donde la demanda es mayor y extendiendo los horarios de operación, favoreciendo a los proveedores que ofrecen sólidos contratos de servicio y monitoreo remoto para mantener las máquinas en funcionamiento las 24 horas del día.
Panorama regulatorio
En Canadá, los dispositivos de resonancia magnética y el software relacionado están regulados por Health Canada en virtud de la Food and Drugs Act y las Medical Devices Regulations (SOR/98-282). Se requieren licencias para dispositivos de Clase II, III y IV antes de la importación o venta, y las solicitudes de licencia se basan en una certificación de sistema de gestión de calidad conforme a CAN/CSA-ISO 13485 para dispositivos de mayor riesgo.
Los cambios regulatorios que afectan a las declaraciones de seguridad o a las condiciones de escaneo activan una revisión previa a la comercialización. Los fabricantes e importadores deben informar de la escasez y discontinuación de dispositivos médicos dentro de los 30 días posteriores a tener conocimiento de ello. Las inspecciones y la concesión de licencias de establecimiento son gestionadas por la Rama de Operaciones Regulatorias y Cumplimiento de Health Canada.
Análisis de la cadena de valor
El comercio de dispositivos médicos de Canadá está estrechamente vinculado con Estados Unidos. En 2024, Estados Unidos representó el 73 por ciento de las exportaciones y el 42 por ciento de las importaciones, lo que subraya cuánto depende el sector del abastecimiento transfronterizo de componentes.
La base de suministro recurre a cadenas globales para subcomponentes críticos, como microprocesadores, mientras que la fabricación nacional respalda artículos como EPP e instrumentos quirúrgicos. Las organizaciones de compras grupales (GPO) son utilizadas por las agencias de salud para consolidar el poder de negociación y acordar precios de equipos y tecnología de diagnóstico, y las importaciones de la categoría del código SA 90 representaron alrededor del 53,6 por ciento de las importaciones del sector en 2023.
Panorama Competitivo
El mercado de sistemas de IRM alberga un núcleo sólido de tres multinacionales —GE Healthcare, Siemens Healthineers y Philips— que supervisan colectivamente extensos motores de fabricación, software y servicio. Su gasto combinado en investigación y desarrollo supera los USD 3.000 millones anuales, impulsando una rápida iteración en bobinas, amplificadores de gradiente e inteligencia artificial de reconstrucción. Cada una ha introducido plataformas con bajo contenido de helio o de evaporación cero para amortiguar las fluctuaciones de materias primas y alinearse con los mandatos de sostenibilidad. Los nuevos participantes del mercado, como Canon Medical, United Imaging y Neusoft Medical Systems, se diferencian mediante precios agresivos, interfaces en idioma local y financiamiento flexible.
La cooperación estratégica se centra ahora en los ecosistemas de software. Siemens pagó USD 150 millones para ampliar la producción de bobinas de imán en Estados Unidos y se comprometió con GBP 250 millones para un centro de inteligencia artificial en el Reino Unido, garantizando actualizaciones de firmware oportunas y respaldo de servicio regional [3]Oficina de Prensa de Siemens Healthineers, "Siemens Ampliará las Instalaciones de Oxford," siemens-healthineers.com . GE integra su plataforma de inteligencia artificial Edison en todas las modalidades, facilitando el aprendizaje cruzado entre tomografía computarizada e IRM para informes unificados. El especialista en dispositivos portátiles Hyperfine aprovecha un conjunto de inteligencia artificial alojado en la nube que centra automáticamente las exploraciones cerebrales y carga los datos para revisión por parte de neurólogos, posicionándose como un disruptor dentro del mercado de sistemas de IRM.
Las fusiones y adquisiciones siguen siendo activas: la adquisición de iCAD por parte de RadNet incorporó la inteligencia artificial para diagnóstico por imagen mamaria a su red nacional de centros, mientras que Function Health absorbió a Ezra para combinar suscripciones de detección preventiva con acceso rápido a IRM. Los proveedores también persiguen acuerdos de investigación conjunta; Philips colabora con la Universidad Técnica de Múnich en agentes hiperpolarizados, acelerando la traslación a la clínica. Estas maniobras consolidan capacidades y aseguran ingresos por servicios, aunque persiste espacio para innovadores de nicho en bobinas, tecnología de gradiente silencioso y detección por conteo de fotones para conquistar segmentos rentables.
Líderes de la Industria de Imágenes por Resonancia Magnética (IRM) de Canadá
GE Healthcare
FUJIFILM Holdings Corporation
Koninklijke Philips N.V.
Canon (Canon Medical Systems)
Siemens Healthineers
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La integración clínica de dispositivos médicos habilitados por aprendizaje automático (MLMD) con planes de control de cambios predeterminados (PCCP) está emergiendo como un enfoque viable para gestionar el riesgo de deriva del modelo. En Canadá, la I+D también se centra en integrar IA, biotecnología y manufactura avanzada para satisfacer las necesidades diagnósticas impulsadas por el envejecimiento de la población.
Las implementaciones de plataformas digitales pueden optimizar la planificación de la cadena de suministro, mejorar los modelos de entrega y reducir los requisitos de volumen para los dispositivos médicos. Al mismo tiempo, la expansión de la capacidad de fabricación local para ciertos componentes de alta demanda complementa el abastecimiento global de subcomponentes complejos como los microprocesadores. Las autorizaciones de Health Canada para funciones habilitadas por aprendizaje automático, incluido el flujo de trabajo SubtleHD de Subtle Medical, ofrecen pruebas concretas de la adopción de IA validada regulatoriamente.
Desarrollos recientes del sector
- Mayo de 2026: Philips anuncia que Titanion MR amplía las capacidades de RM de ultra alto gradiente en ISMRM 2026. El sistema permite biomarcadores cuantitativos de cuerpo entero y amplía las capacidades de medición. El lanzamiento fortalece el posicionamiento de Philips en resonancia magnética de alta gama y amplía su alcance de aplicación.
- Mayo de 2026: GE HealthCare anuncia avances de la RM SIGNA Bolt 3T en ISMRM 2026. Las mejoras de la plataforma están orientadas a flujos de trabajo de imagen rápidos asistidos por IA y servicios de software integrados. El desarrollo refuerza el liderazgo de GE HealthCare en ecosistemas de RM rápidos y de alto rendimiento.
- Marzo de 2026: Siemens Healthineers / SDI Canada anuncia el primer Cassette modular de RM de Saskatchewan instalado en el St. Joseph's Hospital, Estevan (MAGNETOM Flow.Elite 1.5T). El despliegue del cassette modular acelera la implementación, respalda el acceso remoto en el norte y amplía el ecosistema de infraestructura modular.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados por sistemas de RM vendidos e instalados en Canadá en todos los entornos de atención, incluidas las mejoras y sustituciones directamente vinculadas a las plataformas de escáneres de RM utilizadas para imágenes clínicas y de investigación.
Exclusiones de alcance: los ingresos por servicios de imagen independientes, los agentes de contraste y la mayoría de los trabajos de construcción exclusivos del sitio quedan excluidos, salvo que se incluyan en un contrato de compra de un sistema de RM.
Descripción general de la segmentación
- Por Arquitectura
- Sistemas de IRM Cerrados
- Sistemas de IRM Abiertos
- Sistemas de IRM Portátiles / de Campo Ultrabajo
- Por Intensidad de Campo
- Campo Bajo (< 0,5 T)
- Campo Medio (0,5–1,4 T)
- Campo Alto (1,5 T)
- Campo Muy Alto (3 T)
- Campo Ultraalto (7 T)
- Por Aplicación
- Neurología
- Oncología
- Musculoesquelético
- Cardiología
- Gastroenterología y Hepatobiliar
- Otras Aplicaciones
- Por Usuario Final
- Hospitales
- Centros de Diagnóstico por Imagen
- Otros
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza estableciendo un límite de ingresos coherente y exclusivo para Canadá, y luego mapeando las señales de demanda que explican las compras y sustituciones de escáneres. Habitualmente recurrimos a fuentes públicas como Statistics Canada (contexto de gasto sanitario y fuerza laboral), el Canadian Institute for Health Information (señales de capacidad del sistema) y Health Canada (contexto de dispositivos y seguridad), lo que ayuda a mantener los supuestos fundamentados.
Para dimensionar el mercado con mayor precisión, también se recopilan datos secundarios de fuentes como documentos presupuestarios de los ministerios de salud provinciales, informes anuales de hospitales y redes de imagen, avisos de licitación y publicaciones clínicas revisadas por pares que señalan presión de utilización y cambios tecnológicos. Cuando es necesario, se utilizan suscripciones de pago para datos financieros e inteligencia empresarial, bases de datos de patentes, registros de envíos de importación-exportación a nivel de partida, y contratos y licitaciones globales, para verificar la actividad de los proveedores y los ciclos de compra. Las fuentes aquí mencionadas son solo ilustrativas, y se utilizan muchas otras referencias públicas y de pago para la recopilación, aclaración y validación de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para convertir señales generales en información utilizable, principalmente mediante la discusión de rangos de precios, la frecuencia de sustitución, los plazos de entrega de las adquisiciones y el cambio de combinación entre sistemas cerrados, abiertos y portátiles. Interactuamos con un conjunto equilibrado de encuestados, incluidos líderes de departamentos de imagen, equipos de adquisiciones, operadores independientes de imagen y socios de servicio en toda Canadá, para confirmar qué se está comprando y por qué, y luego someter a prueba los resultados del modelo.
Distribución de los encuestados del trabajo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 34% | Directivos (CXO): 14% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 36% |
| Actores más pequeños: 17% | Gerentes: 50% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye a partir de una evaluación descendente del conjunto de demanda de Canadá, donde las señales de la base instalada y los presupuestos de adquisición se reconstruyen en gasto anual en sistemas, y luego se filtran a través de los ciclos habituales de sustitución y actualización. Una vez formado ese total, se aplican comprobaciones ascendentes selectivas utilizando rangos de ASP muestreados por intensidad de campo, algunas señales de envíos de proveedores y verificaciones de canal con compradores para garantizar que los totales no se alejen de la realidad de compra.
Los insumos que más frecuentemente modifican el modelo incluyen la base activa de escáneres y el momento de retiro, la presión de listas de espera y las expectativas de rendimiento, el cambio de participación hacia sistemas de campo alto, los programas de financiamiento orientados a rezagos diagnósticos, y el calendario de adquisiciones para proyectos hospitalarios de varios años. La previsión se gestiona mediante análisis de escenarios respaldado por opiniones de expertos sobre la continuidad del financiamiento y las restricciones de entrega, y luego se ajusta con las tuberías de adquisición a corto plazo cuando la visibilidad es mayor. Cuando la cobertura ascendente es irregular, las brechas se cubren utilizando rangos de penetración conservadores anclados a tipos de instalaciones similares, y luego se vuelven a verificar en llamadas de seguimiento.
Validación de datos y ciclo de actualización
La validación se realiza comparando el modelo con señales de mercado independientes, como la actividad de contratación pública, las tendencias de la base instalada y los planes de expansión de capacidad informados. Si una variación parece inusual, se revisan los supuestos, se cuestionan los valores atípicos y se puede volver a contactar a los encuestados para confirmar si el cambio es real o está relacionado con el tiempo.
Antes de la aprobación final, el trabajo se revisa en múltiples etapas para que los cálculos, el tratamiento de la moneda y la asignación de años sean coherentes en todas las secciones. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios en el financiamiento de políticas u olas importantes de adquisición. Justo antes de la entrega, un analista realiza una revisión final para que los clientes reciban la visión más actualizada.
Comparación del tamaño del mercado canadiense de imágenes por resonancia magnética (RM) de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para la RM en Canadá a menudo difieren porque cada editor traza la línea sobre qué cuenta como ingreso y qué año se considera el punto de dimensionamiento actual. Las diferencias también surgen cuando una estimación se apoya más en supuestos de envíos, mientras que otra se apoya más en señales de presupuestos hospitalarios, lo que puede mover los totales en direcciones diferentes.
Los contratos de mantenimiento solo de servicio y los ingresos por procedimientos de imagen quedan fuera del alcance de Mordor Intelligence aquí, lo que es una razón común por la que otras cifras parecen mayores cuando incorporan servicios, flujo de trabajo de contraste o canastas más amplias de imagen diagnóstica. Las brechas también surgen de cómo se gestionan los cambios de ASP (precios fijos frente a precios impulsados por la combinación), cómo se programan los ciclos de sustitución entre provincias, y con qué rapidez se actualiza el modelo tras los anuncios de contratación y las actualizaciones de financiamiento.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 341,25 millones de USD (2026) | |
| Asociación Sectorial A | 410,00 millones de USD (2026) | A menudo tratado como una categoría más amplia de gasto en imágenes diagnósticas, que puede incluir ingresos por servicios, mejoras de instalaciones y modalidades distintas de la RM, y luego aplicar una tasa de crecimiento combinada. |
| Consultora Global B | 295,00 millones de USD (2025) | Generalmente anclada a una visión más estrecha de envíos solo de equipos, con un ajuste limitado para adquisiciones públicas de varios años, y puede rezagarse frente a los cambios de combinación hacia sistemas y actualizaciones de campo más alto. |
En conjunto, la dispersión refleja principalmente el alcance y el momento, y no un único número correcto o incorrecto. Al mantener la definición vinculada a los ingresos de los sistemas de RM y luego verificar los totales frente al ritmo de contratación, las señales de la base instalada y rangos de ASP realistas, la estimación se mantiene trazable a insumos prácticos que pueden volver a probarse año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Imágenes por Resonancia Magnética (IRM) de Canadá?
El mercado de sistemas de IRM se estima en USD 341,25 millones en 2026 y se prevé que alcance USD 462,83 millones en 2031.
¿Quiénes son los actores clave en el Mercado de Imágenes por Resonancia Magnética (IRM) de Canadá?
GE Healthcare, FUJIFILM Holdings Corporation, Koninklijke Philips N.V., Canon (Canon Medical Systems) y Siemens Healthineers son las principales empresas que operan en el Mercado de Imágenes por Resonancia Magnética (IRM) de Canadá.
¿Qué arquitectura de IRM está creciendo más rápidamente?
Se proyecta que los dispositivos portátiles y de campo ultrabajo crecerán a una CAGR del 6,78% hasta 2031.
¿Por qué los escáneres de campo ultraalto de 7 T están ganando atención?
Las plataformas de 7 T ofrecen una resolución neurovascular superior y se están expandiendo desde entornos de investigación hacia el uso clínico, impulsando una CAGR del 7,12%.
Última actualización de la página el:



