
Tamaño y Participación del Mercado de Imágenes por Resonancia Magnética (IRM) de México
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 186.64 Millones de dólares |
| Tamaño del Mercado (2026) | 194.06 Millones de dólares |
| Tamaño del Mercado (2031) | 235.87 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.98 % |
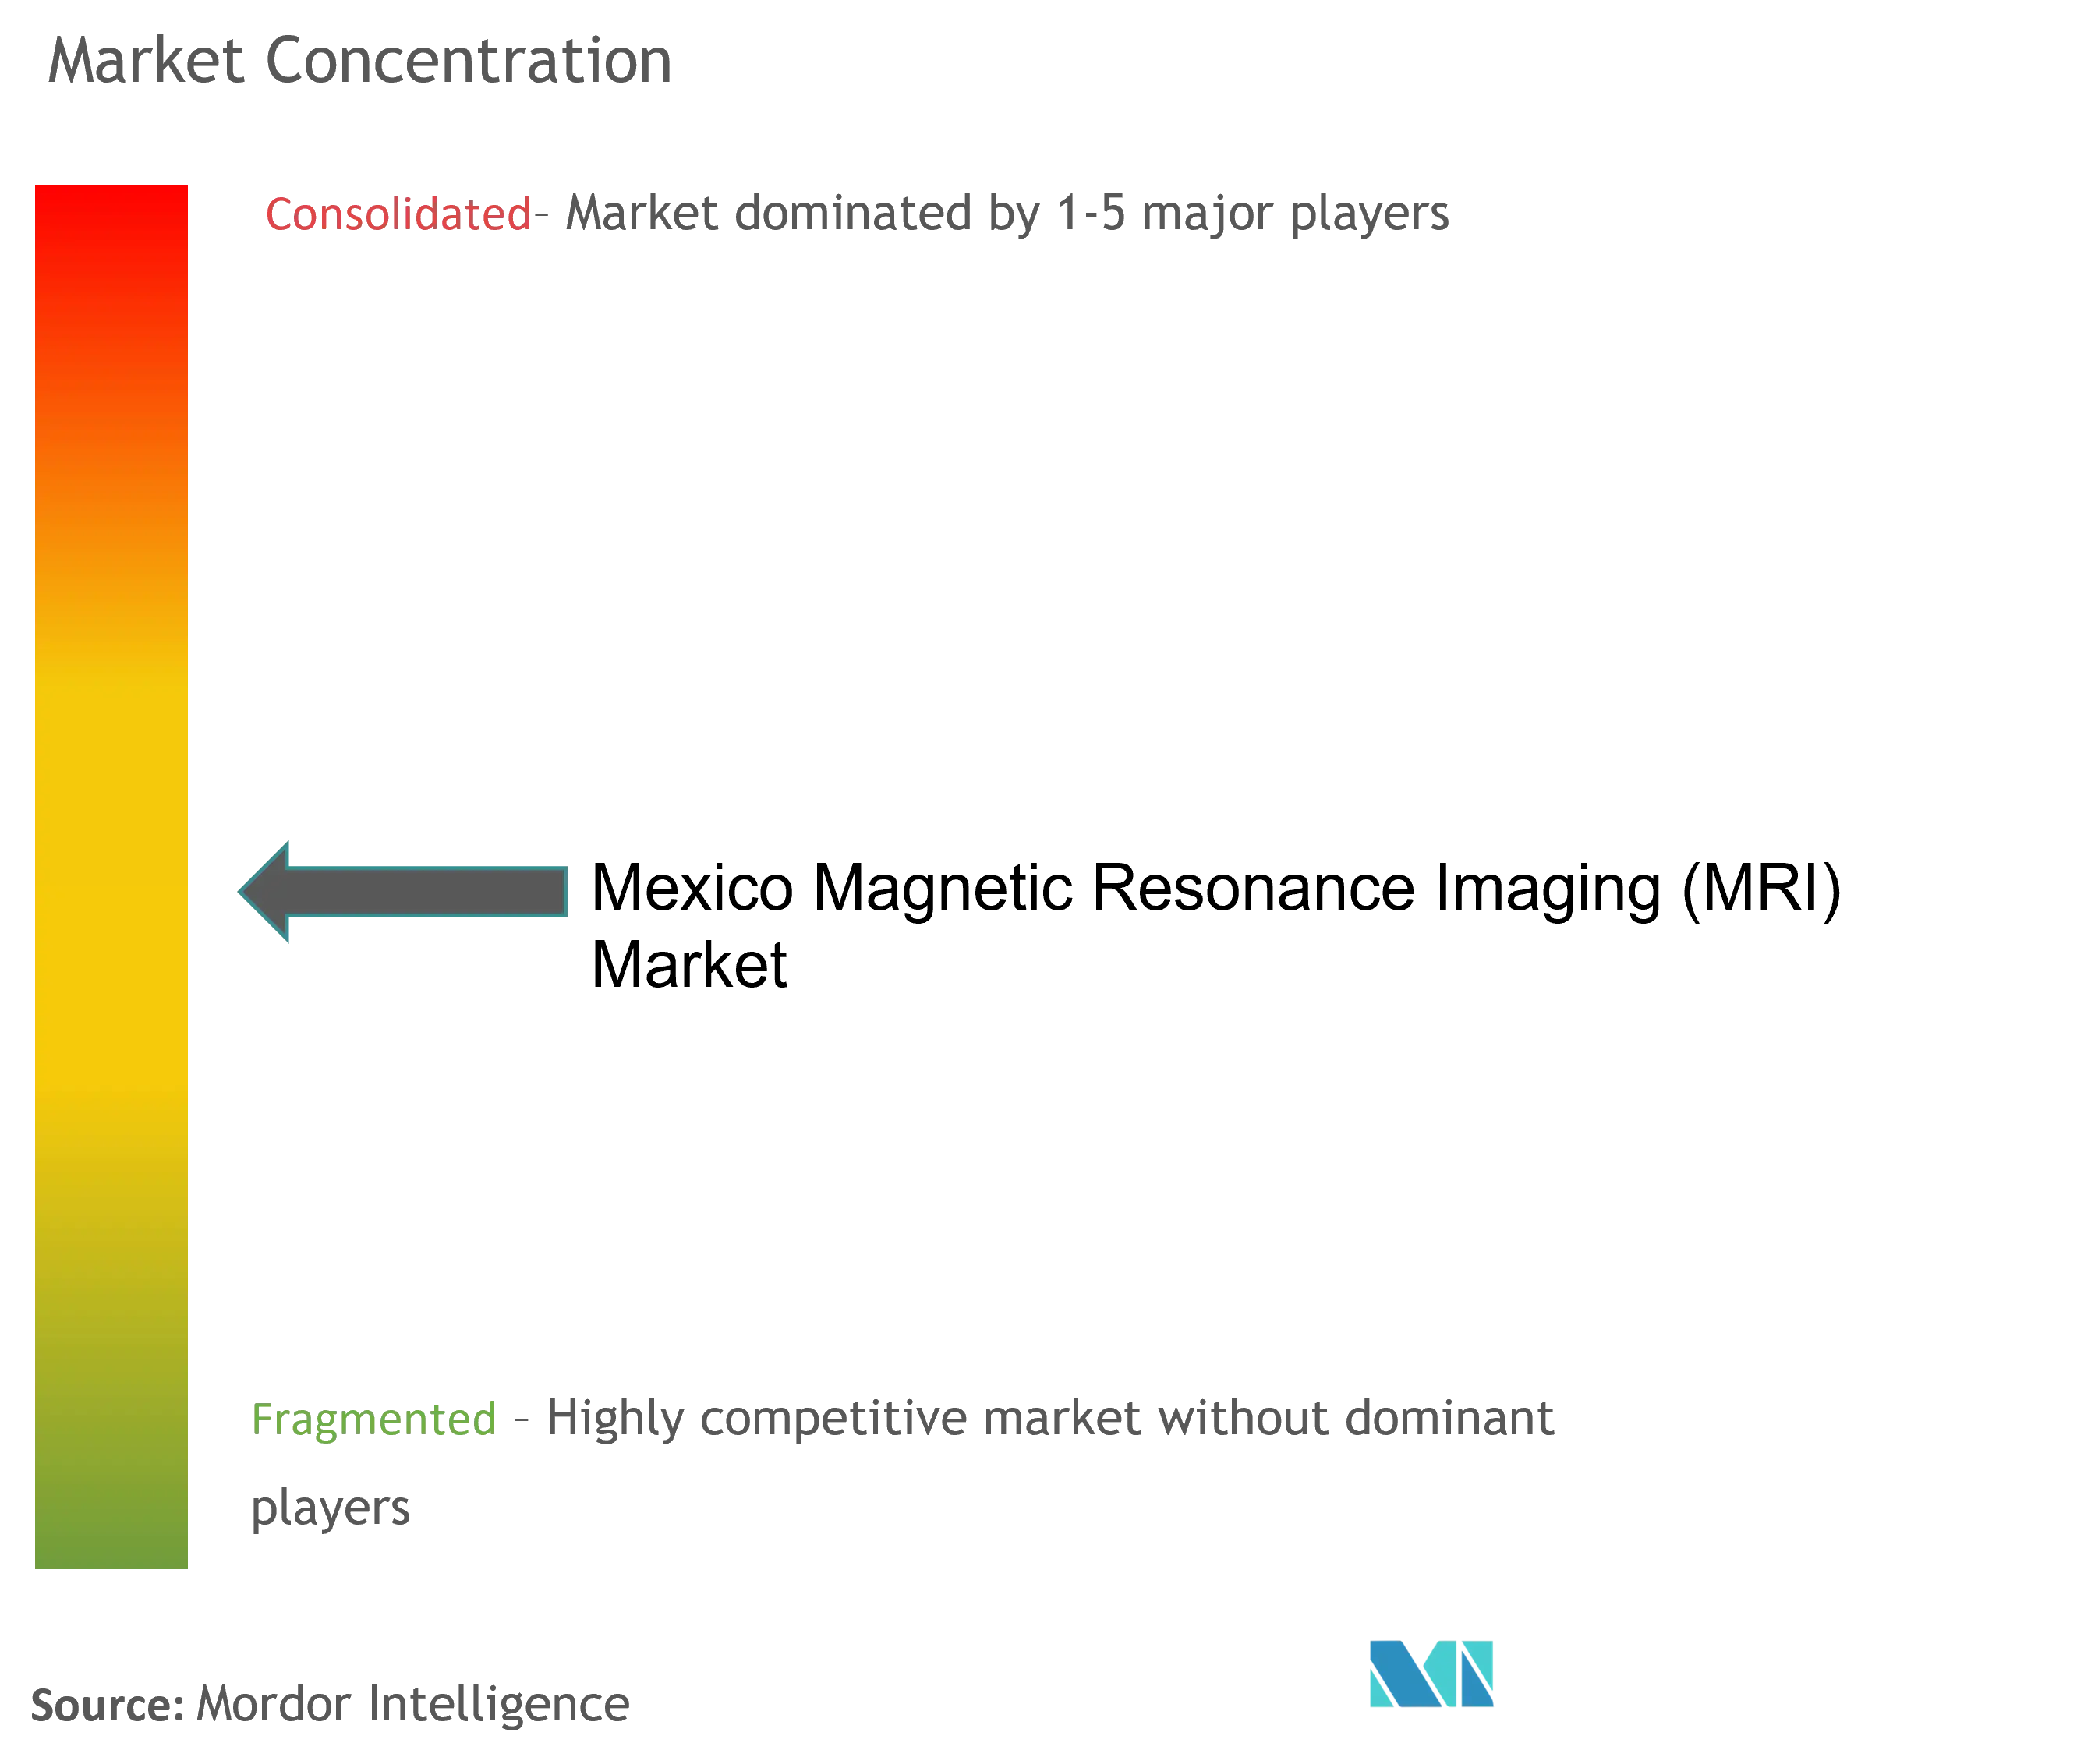
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Imágenes por Resonancia Magnética (IRM) de México por Mordor Intelligence
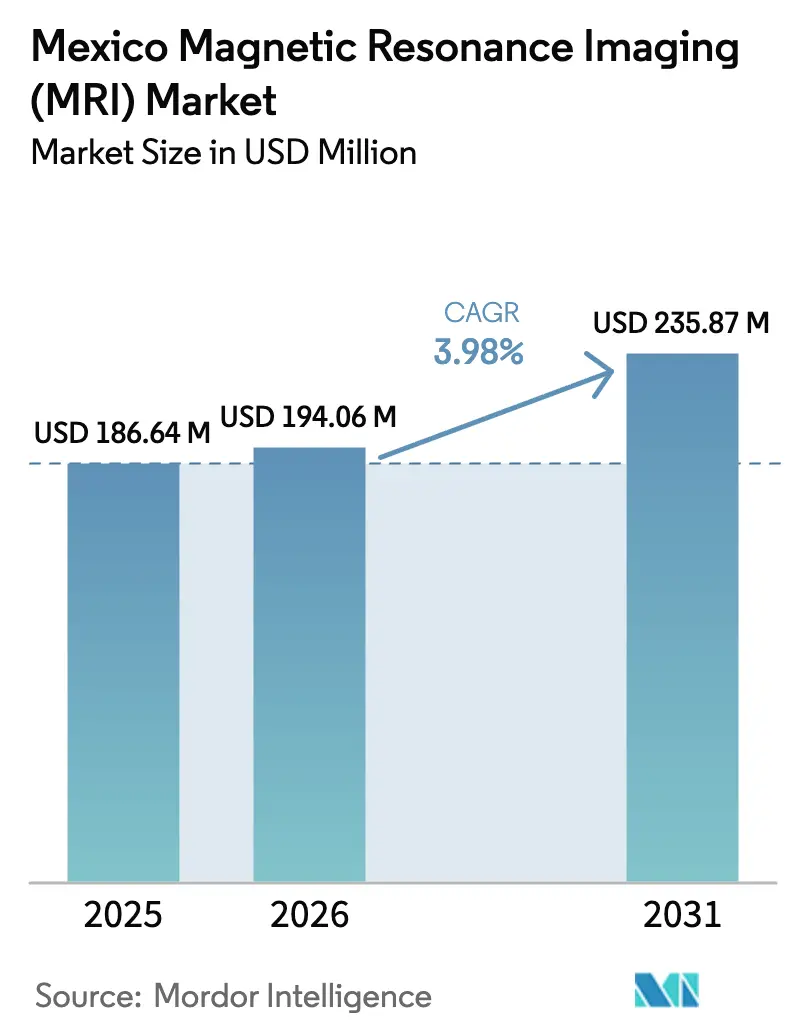
Se espera que el tamaño del mercado de IRM de México crezca de USD 186,64 millones en 2025 a USD 194,06 millones en 2026, y se prevé que alcance USD 235,87 millones en 2031 a una CAGR del 3,98% durante el período 2026-2031. Los programas de modernización del sector público, el aumento del gasto en hospitales privados y las importaciones de equipos habilitadas por el T-MEC están ampliando la capacidad de diagnóstico por imágenes en todas las principales áreas metropolitanas, mientras que los equipos de resonancia magnética habilitados con IA refuerzan el rendimiento y reducen los costos por estudio. El crecimiento sostenido de las enfermedades crónicas, en particular la diabetes y las afecciones cardiovasculares, eleva las tasas de utilización rutinaria de la IRM, y el flujo de turismo médico de USD 11.000 millones de México aporta una demanda incremental de 1,4 millones de pacientes internacionales que optan por resonancias magnéticas de menor costo en Tijuana, Los Cabos y la Ciudad de México. Los proveedores globales están localizando subensamblajes de bobinas y magnetos para aprovechar los beneficios de origen del T-MEC, mientras que las tecnologías sin helio alivian las presiones de costos derivadas de la volatilidad del peso y los choques en la cadena de suministro. La escasez persistente de radiólogos sigue siendo un obstáculo estructural, pero los despliegues nacionales de teleradiología y las plataformas de informes impulsadas por IA están comenzando a cerrar las brechas de interpretación.
Conclusiones Clave del Informe
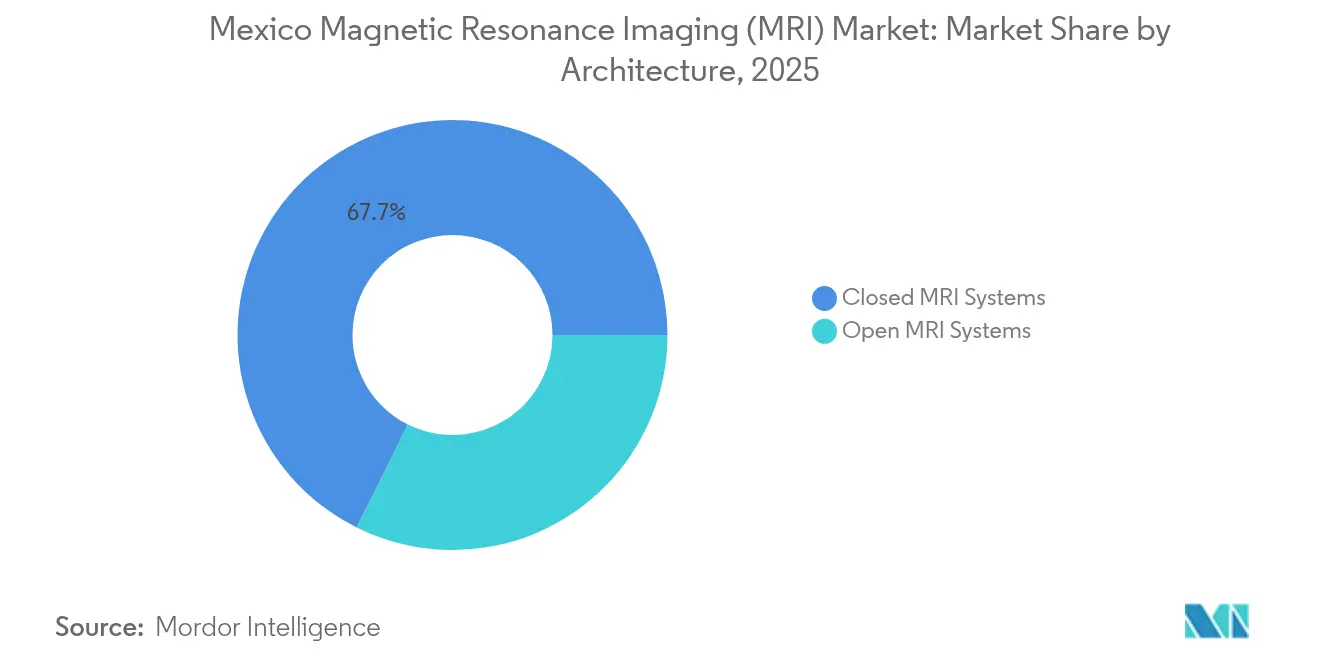
- Por arquitectura, los sistemas cerrados lideraron con el 67,65% de la participación del mercado de IRM de México en 2025; se proyecta que los sistemas abiertos avancen a una CAGR del 4,65% hasta 2031.
- Por intensidad de campo, los equipos de 1,5 T concentraron el 54,55% del tamaño del mercado de IRM de México en 2025, mientras que las plataformas de 3 T y ≥7 T están preparadas para expandirse a una CAGR del 4,60% hasta 2031.
- Por aplicación, la neurología capturó el 31,85% de la participación en ingresos en 2025; se prevé que las imágenes de oncología registren una CAGR del 5,05% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Perspectivas del Mercado de Imágenes por Resonancia Magnética (IRM) de México
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Avances en Hardware de Sistemas de IRM y Software Habilitado con IA | +0.8% | Nacional, con adopción temprana en Ciudad de México, Guadalajara, Monterrey | Mediano plazo (2-4 años) |
| Creciente Carga de Enfermedades Crónicas y Oncológicas | +1.2% | Nacional, con mayor concentración en centros urbanos | Largo plazo (≥ 4 años) |
| Expansión de Hospitales Privados y Clusters de Turismo Médico | +0.9% | Clusters regionales en Los Cabos, Tijuana, Ciudad de México, Guadalajara | Mediano plazo (2-4 años) |
| Beneficios Fiscales Federales e Incentivos de Importación del T-MEC para Dispositivos de Diagnóstico por Imágenes | +0.6% | Nacional, con beneficios de manufactura en estados fronterizos | Corto plazo (≤ 2 años) |
| Rápido Despliegue de Teleradiología y PACS en Ciudades Secundarias | +0.5% | Ciudades secundarias y zonas rurales a nivel nacional | Mediano plazo (2-4 años) |
| Deslocalización de Líneas de Subensamblaje de Bobinas y Magnetos por Parte de los Fabricantes de Equipos Originales | +0.4% | Corredores manufactureros del norte de México | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Avances en Hardware de IRM y Software Habilitado con IA
La rápida innovación algorítmica está reduciendo los tiempos de exploración hasta en un 50%, lo que permite a los centros aumentar el rendimiento diario sin agregar equipos. Las plataformas AI-Rad Companion de Siemens Healthineers y SmartSpeed Precise de Philips mejoran las imágenes al tiempo que reducen la duración del protocolo, lo que compensa directamente la escasez de radiólogos al reducir los estudios repetidos[1]Siemens Healthineers, "Inteligencia Artificial para IRM," siemens-healthineers.com. Los diseños de magnetos sin helio, como los sistemas Philips BlueSeal, reducen los gastos operativos durante toda la vida útil al eliminar los insumos criogénicos volátiles, y se han instalado más de 1.000 unidades en todo el mundo [2]Philips EE. UU., "Philips Extiende su Liderazgo en IRM Prácticamente sin Helio," usa.philips.com . El programa nacional de expediente electrónico de salud de México posiciona a los centros para aprovechar los motores de flujo de trabajo de IA que aprovechan los repositorios de datos integrados para el triaje automatizado, elevando aún más la productividad de los equipos. El software con autorización de la FDA, como SwiftMR, es independiente del proveedor, lo que permite a los hospitales modernizar sus equipos heredados en lugar de reemplazar sistemas completos.
Creciente Carga de Enfermedades Crónicas y Oncológicas
La diabetes afectó al 16,9% de los adultos mexicanos en 2022 y se proyecta que siga aumentando de manera constante hasta 2050, lo que hace necesarios seguimientos periódicos de imágenes renales, cardíacas y neurológicas. La mortalidad cardiovascular aumentó de 96,7 a 111,7 por cada 100.000 habitantes entre 2011 y 2015, lo que hace que la IRM sea fundamental para las evaluaciones cardíacas isquémicas y estructurales. La incidencia del cáncer se sitúa en 140,9 por cada 100.000 habitantes, con el cáncer de mama y de próstata a la cabeza de los nuevos casos, y los volúmenes de IRM oncológica crecen con mayor rapidez a medida que se amplían las guías de cribado. La enfermedad renal crónica vinculada a la diabetes afecta a 14,5 millones de residentes, lo que impulsa los estudios repetidos de IRM abdominal para el seguimiento de la evolución de la enfermedad. El COVID prolongado afecta al 37% de los sobrevivientes, lo que añade demanda de IRM respiratoria y neurológica para las complicaciones persistentes.
Expansión de Hospitales Privados y Clusters de Turismo Médico
Hospitales MAC obtuvo USD 160 millones para construir hospitales equipados con IRM en 17 ciudades y tiene como objetivo un posicionamiento de relación calidad-precio que combina la demanda interna con los flujos turísticos. El centro de CHRISTUS Health de USD 84 millones en Cabo San Lucas integrará imágenes asistidas por IA en 75 camas, ejemplificando los modelos de atención en destinos turísticos centrados en diagnósticos integrales. Los Cabos, Tijuana y la Ciudad de México publicitan resonancias magnéticas con un ahorro del 60% frente a las tarifas de los Estados Unidos, atrayendo a 1,4 millones de visitantes anuales e impulsando los volúmenes de imágenes de pago directo. El Consejo Mexicano de Turismo Médico está armonizando los estándares de calidad, legitimando aún más la atención transfronteriza e incorporando paquetes de IRM premium en las ofertas de cirugía con paquete todo incluido. Los proveedores privados se diferencian con opciones de IRM de cuerpo completo con precios entre USD 273 y 826, que siguen siendo significativamente inferiores a los precios de contado en los Estados Unidos y aun así permiten márgenes saludables.
Beneficios Fiscales Federales e Incentivos de Importación del T-MEC
El T-MEC elimina los aranceles sobre los sistemas de diagnóstico por imágenes conformes, reduciendo los costos de adquisición, y simplifica las definiciones regulatorias, recortando los gastos de certificación redundantes. El esquema PROSEC de México reduce aún más los aranceles sobre los componentes de IRM destinados a la exportación, alentando a los proveedores globales a deslocalizar las líneas de ensamblaje de bobinas y magnetos en zonas industriales del norte. Una suspensión arancelaria de marzo de 2025 cubre la mitad de todas las importaciones calificadas bajo el T-MEC, reduciendo los precios de lista de los equipos durante los ciclos de adquisición de hospitales públicos. Sin embargo, los responsables de políticas han planteado recargos arancelarios del 10% para los equipos completamente ensamblados, lo que podría añadir entre USD 100.000 y 200.000 a los sistemas de alta gama y retrasar los calendarios de reposición. Las regulaciones de diciembre de 2024 permiten a los compradores públicos importar unidades de IRM sin autorización de comercialización local a través de BIRMEX, acelerando las actualizaciones de equipos pero generando preocupaciones sobre propiedad intelectual entre los proveedores establecidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado Costo Inicial y de Ciclo de Vida de los Equipos de IRM | -1.1% | Nacional, con mayor impacto en instalaciones más pequeñas | Largo plazo (≥ 4 años) |
| Demoras Prolongadas en el Registro de Dispositivos y Reembolsos de COFEPRIS | -0.7% | Cuello de botella regulatorio a nivel nacional | Mediano plazo (2-4 años) |
| Volatilidad del Peso que Infla los Costos de Financiamiento por Arrendamiento | -0.5% | Nacional, con mayor impacto en instalaciones dependientes de importaciones | Corto plazo (≤ 2 años) |
| Escasez y Distribución Desigual de Radiólogos Capacitados | -0.9% | Zonas rurales y ciudades secundarias afectadas de manera desproporcionada | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevado Costo Inicial y de Ciclo de Vida de los Equipos de IRM
Las plataformas premium de 3 T requieren desembolsos de capital superiores a USD 2 millones, y las modificaciones en las instalaciones, las recargas de helio y los contratos de servicio anuales pueden duplicar el costo total de propiedad a lo largo de diez años [3]OPS, "México – Perfil de País," paho.org. Con el 41,37% del gasto en salud pagado directamente de bolsillo, muchos hospitales de tamaño mediano posponen las actualizaciones o recurren a importaciones reacondicionadas con garantías más cortas. La volatilidad del peso amplifica el riesgo presupuestario porque la mayoría de las bobinas, gradientes y componentes electrónicos tienen precios en dólares estadounidenses, lo que provoca que las tasas de arrendamiento oscilen junto con los movimientos del tipo de cambio. Las instituciones públicas enfrentan ciclos presupuestarios plurianuales que retrasan el lanzamiento de licitaciones y prolongan la sustitución de equipos envejecidos de 1 T. Los magnetos sin helio ofrecen ahorros de energía de 40 MWh por año por sistema, reduciendo los gastos operativos, aunque siguen exigiendo precios iniciales elevados que representan un desafío para los proveedores con restricciones de liquidez.
Escasez y Distribución Desigual de Radiólogos Capacitados
México cuenta con aproximadamente 4.000 radiólogos para 124 millones de habitantes, lo que equivale a menos de un especialista por instalación de diagnóstico por imágenes. Los centros urbanos atraen a la mayoría del talento, dejando a las ciudades secundarias y las zonas rurales dependientes de médicos generales o de la teleradiología subcontratada, lo que aumenta los tiempos de entrega y limita el rendimiento de la IRM. Los salarios promedio se sitúan cerca de USD 73.000, lo que compite desfavorablemente con los ingresos de la práctica privada en los Estados Unidos y propicia la emigración de subespecialistas. Las colaboraciones internacionales de formación a través de la Organización Mundial de la Salud ofrecen revisiones de casos en vivo y fellowships virtuales, pero la transferencia sostenible de conocimientos depende de la expansión de las residencias locales y del financiamiento de becas. Las plataformas de operación remota permiten a los tecnólogos dirigir los equipos desde centros centralizados mientras que los sistemas PACS en la nube envían las imágenes a los lectores metropolitanos; sin embargo, el impulso del despliegue depende de la calidad de la banda ancha y de las inversiones en ciberseguridad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Arquitectura: Liderazgo de los Sistemas Cerrados e Impulso de los Sistemas Abiertos
Los equipos cerrados generaron el 67,65% de los ingresos del mercado de IRM de México en 2025, lo que refleja la preferencia de los hospitales por intensidades de campo más altas y versatilidad multisecuencia que respaldan protocolos complejos de neurología, cardiología y oncología. Los centros que atienden a turistas médicos utilizan plataformas cerradas para ofrecer paquetes integrales de cabeza a pies que rivalizan con los centros de diagnóstico por imágenes premium de los Estados Unidos. Sin embargo, las presiones de diseño centradas en el paciente sustentan una CAGR del 4,65% para los sistemas abiertos hasta 2031, ya que los pacientes con claustrofobia, obesidad mórbida y pacientes pediátricos buscan entornos más cómodos.
Las plataformas abiertas, lideradas por Fujifilm Aperto Lucent, incorporan secuencias de compensación de movimiento y magnetos permanentes que reducen el consumo energético, lo que las hace atractivas para hospitales regionales de tamaño mediano. Los sistemas cerrados evolucionan en paralelo; el Canon Medical Vantage Galan 3 T Supreme Edition integra protocolos de IA que reducen drásticamente los tiempos de exploración y minimizan el uso de helio. A medida que los portafolios de las instalaciones se amplían, los directivos combinan unidades abiertas para la comodidad ambulatoria con unidades cerradas para la atención terciaria de alto rendimiento, anclando una demanda equilibrada a largo plazo entre ambas arquitecturas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Intensidad de Campo: El Punto Óptimo de 1,5 T con Potencial de Investigación Ultra-Alto
Las plataformas de 1,5 T captaron el 54,55% de la participación del mercado de IRM de México en 2025, ofreciendo cobertura rentable en neurología, sistema musculoesquelético e imágenes corporales sin exigencias de infraestructura especializada. Las aseguradoras públicas favorecen los equipos de 1,5 T por su estandarización, la intercambiabilidad de repuestos y las bases de reembolso, consolidando la posición arraigada de esta modalidad.
Las unidades ultra-altas de 3 T y ≥7 T registran una CAGR del 4,60% hasta 2031, impulsadas por centros académicos e institutos oncológicos que requieren capacidades de difusión, espectroscopía y mapeo funcional inalcanzables con magnetos de campo más bajo. El MAGNETOM Flow 1,5 T de Siemens Healthineers introduce tecnología de bajo consumo de helio y secuencias potenciadas con IA que difuminan la línea entre las intensidades de campo medio y alto, extendiendo la viabilidad del equipo de 1,5 T. El equipo de IRM exclusivo para neurociencia de GE HealthCare demuestra una demanda de nicho en la ciencia cognitiva que depende de gradientes ultra-altos para obtener información microestructural. Las unidades de campo bajo ≤0,4 T persisten en las salas de pediatría y los remolques móviles, pero la limitada relación señal-ruido confina su función a las imágenes complementarias en entornos con recursos limitados.
Por Aplicación: Dominancia de la Neurología con Aceleración de la Oncología
La neurología mantuvo el 31,85% de los ingresos en 2025, respaldada por el envejecimiento demográfico, la prevalencia de accidentes cerebrovasculares y la investigación psiquiátrica pionera, como los estudios de mapeo de glutamato del Dr. Camilo de la Fuente-Sandoval, que dependen en gran medida de la espectroscopía. Los protocolos rutinarios de cerebro, columna vertebral y nervios periféricos impulsan volúmenes diarios predecibles y flujos de ingresos estables por equipos.
La oncología lidera la curva de crecimiento con una CAGR del 5,05% hasta 2031, a medida que las campañas nacionales de cribado amplían las indicaciones de IRM para lesiones de mama, próstata e hígado. Las técnicas multiespectrales, el contraste dinámico y las secuencias de difusión de cuerpo completo, combinados con los agentes de contraste emergentes a base de manganeso en desarrollo por GE HealthCare, profundizan la utilidad oncológica. Los estudios musculoesqueléticos se mantienen estables debido al manejo de lesiones deportivas y la planificación prequirúrgica ortopédica. Las aplicaciones cardíacas y vasculares ganan impulso a partir del aumento de la enfermedad aterosclerótica, mientras que el uso de la IRM funcional se extiende en los departamentos de psicología académica y los ensayos farmacéuticos, diversificando la combinación de cargas de trabajo de la base instalada.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
La Ciudad de México, Guadalajara y Monterrey concentran la mayor parte de la capacidad de IRM, anclada por institutos públicos emblemáticos y redes privadas premium que en conjunto realizan la mayoría de las resonancias reembolsadas. Estas regiones metropolitanas presentan los mayores conglomerados de radiólogos subespecializados, lo que permite protocolos avanzados como la IRM cardíaca de estrés y la neuroimagen funcional. Las ciudades fronterizas como Tijuana aprovechan su proximidad física a California para atraer a pacientes estadounidenses que buscan resonancias magnéticas con descuentos del 40 al 60% en el precio, convirtiendo los flujos transfronterizos en ganancias sostenidas en la utilización de equipos.
Los corredores turísticos costeros, especialmente Los Cabos y Cancún, integran salas de IRM en hospitales poli-especializados que agrupan imágenes con cirugía electiva para clientes internacionales. Los centros industriales del norte se benefician de los planes de salud patrocinados por empleadores que reembolsan la IRM con rapidez, reforzando los canales de adquisición para los centros de diagnóstico privados. Las ciudades secundarias del interior, incluidas León y Puebla, reciben nuevos hospitales del IMSS-Bienestar con IRM, a medida que el gobierno inaugura nueve hospitales y seis Unidades de Medicina Familiar en 12 estados en 2025.
Los estados rurales del sur aún dependen de programas móviles de IRM y apoyo periódico de teleradiología debido a la escasa densidad de especialistas. Las iniciativas gubernamentales de banda ancha prometen mayor capacidad que puede respaldar los sistemas PACS en la nube y la operación remota, reduciendo gradualmente la brecha de diagnóstico por imágenes entre zonas urbanas y rurales. Si bien los tiempos de traslado siguen siendo una barrera para algunos grupos de población, están surgiendo acuerdos de servicios compartidos entre hospitales regionales, lo que garantiza que los equipos recién adquiridos generen volúmenes de casos sostenibles a pesar de los patrones de demanda distribuida.
Panorama regulatorio
Los sistemas de resonancia magnética (RM) comercializados, importados o utilizados clínicamente en México están regulados por la COFEPRIS (Comisión Federal para la Protección contra Riesgos Sanitarios), que supervisa el registro sanitario y las autorizaciones relacionadas mediante procesos de trámite definidos, como el COFEPRIS-04-060. Al ser dispositivos médicos de alto riesgo, las plataformas de RM generalmente requieren expedientes técnicos integrales que cubren seguridad, desempeño y controles del sistema de calidad, lo que puede ralentizar los plazos de introducción de nuevos modelos y actualizaciones cuando el expediente local no está completo.
En julio de 2025, la COFEPRIS publicó una Ruta Regulatoria Abreviada (vigente a partir del 1 de septiembre de 2025) que reconoce las aprobaciones de reguladores de referencia seleccionados (incluyendo la FDA de EE. UU. y Health Canada) para reducir el rezago de trámites. Para los fabricantes multinacionales de equipos de RM con aprobaciones existentes en mercados de referencia, esta vía dependiente de referencia puede acelerar la secuencia de lanzamiento en México y respaldar ciclos de renovación más rápidos para los sistemas de 1.5 T y 3 T, mientras los proveedores siguen gestionando el cumplimiento continuo en importación, documentación de instalación y requisitos posteriores a la comercialización.
Análisis de la cadena de valor
La cadena de valor de la RM en México comienza con el diseño de los fabricantes originales (OEM) globales y el abastecimiento de subsistemas de imán y gradientes, y luego pasa por la fabricación localizada de componentes y la importación o el ensamblaje final del sistema. Después de eso, la distribución, la instalación y el servicio de ciclo de vida determinan la rapidez con la que los sistemas llegan al uso clínico rutinario. México respalda esta cadena mediante clústeres establecidos de fabricación de dispositivos médicos en Tijuana (Baja California), Ciudad Juárez (Chihuahua), Monterrey/Apodaca (Nuevo León) y la región del Bajío, que proporcionan mano de obra calificada, infraestructura de maquiladoras y conectividad logística con Estados Unidos bajo los marcos del T-MEC.
Por el lado de la oferta, las multinacionales utilizan plantas ubicadas en México y ecosistemas de proveedores para mejorar la capacidad de respuesta en repuestos y el tiempo de actividad de la base instalada. GE HealthCare cuenta con operaciones de fabricación en Apodaca y Ciudad Juárez, y Siemens Healthineers opera un sitio de producción en Tijuana conectado a su red de suministro más amplia. Río abajo, los distribuidores locales y los equipos de servicio de los fabricantes originales (OEM) respaldan la documentación ante la COFEPRIS, la planificación del sitio (incluyendo blindaje, energía, extinción/ventilación de helio), la puesta en marcha y los contratos de mantenimiento plurianuales. Los grupos hospitalarios y los proveedores públicos influyen en la compra a través de especificaciones de licitación, financiamiento o arrendamiento, y modelos de servicio integrados que enfatizan el rendimiento, la fiabilidad y la continuidad de la capacitación.
Panorama Competitivo
Los fabricantes globales dominan el mercado de IRM de México a través de alianzas de distribución de larga data y expedientes consolidados ante COFEPRIS que acortan los plazos de registro. Siemens Healthineers invierte USD 314 millones en nuevas líneas de producción de IRM orientadas a cumplir con los umbrales de origen del T-MEC, garantizando precios competitivos al tiempo que refuerza la disponibilidad local de repuestos posventa. GE HealthCare se enfoca en ecosistemas de flujo de trabajo potenciados con IA, complementando el hardware con plataformas de mantenimiento predictivo que minimizan el tiempo de inactividad. Philips aprovecha los magnetos BlueSeal sin helio para publicitar menores costos de ciclo de vida, captando a los compradores públicos sensibles a los excesos en gastos operativos.
Canon Medical y Fujifilm capturan participación en los segmentos de precio medio combinando diseños amigables para el paciente con rutas de actualización modulares; su énfasis en configuraciones abiertas y de bajo ruido atrae a los centros ambulatorios. United Imaging, Neusoft e Hyperfine están ingresando selectivamente en licitaciones de ciudades secundarias con paquetes de precio competitivo que incluyen planes de servicio de cinco años, aunque los ciclos de aprobación de COFEPRIS y las incertidumbres de reembolso moderan su expansión acelerada.
La rivalidad entre proveedores se centra cada vez más en los ecosistemas de software de IA, la tecnología sostenible de magnetos y las soluciones integrales de teleradiología que compensan la escasez de personal. Las alianzas con universidades locales para despliegues de investigación con sistemas de ≥7 T están fortaleciendo la visibilidad de marca en el segmento académico, mientras que los proveedores de servicios móviles contratan remolques reacondicionados de 1,5 T a municipios rurales para ampliar la cobertura poblacional. En general, los proveedores ahora incluyen la operación remota de equipos y sistemas PACS en la nube para mitigar la brecha de radiólogos y asegurar ingresos por servicios a largo plazo.
Líderes del Sector de Imágenes por Resonancia Magnética (IRM) de México
FUJIFILM Holdings Corporation
Koninklijke Philips N.V.
GE HealthCare
Siemens Healthcare GmbH
Canon Inc. (Canon Medical Systems Corporation)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La consolidación y modernización del sector público crean un espacio en blanco práctico para la sustitución estandarizada de flotas y la prestación de servicios en múltiples sitios, particularmente donde la cobertura de imágenes se está expandiendo a través de sistemas como IMSS-Bienestar. La adquisición de junio de 2026 por parte del IMSS de 17 nuevos sistemas de RM (divididos entre 1.5 T y 3 T) indica demanda de implementaciones coordinadas centralmente que combinan el suministro de equipos con la ejecución de instalación y mantenimiento, lo que beneficia a los fabricantes originales (OEM) y proveedores de servicios que pueden operar programas llave en mano en múltiples hospitales.
La productividad habilitada por software es otra oportunidad de corto a mediano plazo, ya que la capacidad de los radiólogos sigue siendo limitada y los proveedores buscan tiempos de exploración más cortos y flujos de trabajo de reporte más predecibles. La actividad de implementación de julio de 2025 en torno a la RM habilitada con inteligencia artificial (IA), incluidas las implementaciones de SwiftMR en redes de radiología privadas y la introducción por parte de Hospital Ángeles de una plataforma de IA para integrar la RM en los chequeos preventivos, respalda la comercialización de paquetes de IA de actualización retroactiva, la automatización de protocolos y la integración de imágenes empresariales. La localización del lado de la oferta también importa, ya que la relocalización cercana (nearshoring) y las huellas de fabricación de componentes en México, incluyendo a Siemens Healthineers en Tijuana y la fabricación de GE HealthCare en Apodaca, crean espacio para una localización más profunda de bobinas, subensamblajes y piezas de servicio que pueden reducir el riesgo de tiempo de inactividad y mejorar la competitividad de las ofertas bajo consideraciones de importación y reglas de origen.
Desarrollos recientes del sector
- Junio de 2026: El Instituto Mexicano del Seguro Social (IMSS) anunció la adquisición de 17 nuevos sistemas de RM, compuestos por 11 unidades de 1.5 Teslas y 6 unidades de 3.0 Teslas. La flota ampliada aumenta la capacidad de diagnóstico a nivel nacional y respalda la modernización gubernamental de las imágenes del sector público.
- Junio de 2026: Philips anunció que el IMSS confirmó la adquisición de 12 sistemas de RM Philips: 6 Ingenia Ambition X (1.5T) y 6 Ingenia Elition X (3T). La actualización refuerza la disponibilidad de escáneres para centros de alta demanda y respalda las mejoras de flujo de trabajo habilitadas por IA.
- Junio de 2026: Siemens Healthcare GmbH confirmó la adquisición de sistemas de RM Siemens Magnetom Avanto como parte de la actualización tecnológica de 17 unidades. La inclusión de sistemas Siemens amplía la combinación modal del sector público y ayuda a modernizar la capacidad en las principales ciudades.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Este mercado rastrea el valor de los sistemas de RM vendidos e instalados en México, cubriendo la demanda de equipos en entornos de atención donde la RM se utiliza para imágenes clínicas y diagnóstico.
Exclusiones del alcance: El dimensionamiento excluye los ingresos por servicios de imagenología, las transacciones únicamente de reacondicionamiento sin una venta de sistema rastreada, y las modalidades que no son de RM, como la TC, los rayos X y el ultrasonido.
Descripción general de la segmentación
- Por Arquitectura
- Sistemas de IRM Cerrados
- Sistemas de IRM Abiertos
- Por Intensidad de Campo
- Campo Bajo (≤0,4 T)
- Campo Alto (1,5 T)
- Muy Alto (3 T) y Ultra-Alto (≥7 T)
- Por Aplicación
- Neurología
- Oncología
- Musculoesquelético
- Cardiología y Vascular
- Otras Aplicaciones Clínicas
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer los límites del modelo y alinear los supuestos con la actividad real del sector salud en México. Revisamos el gasto público en salud y las señales de infraestructura, y luego los relacionamos con los factores de demanda relevantes para la RM, como la carga de enfermedades crónicas y la expansión de la capacidad diagnóstica.
Los tipos de fuentes comunes incluyeron referencias oficiales y de acceso libre, como portales mexicanos de salud y estadística (como el INEGI), estadísticas internacionales de salud (como la OMS), indicadores de salud de la OCDE y literatura científica indexada en repositorios públicos (como PubMed). También utilizamos publicaciones de asociaciones, actualizaciones de redes hospitalarias, anuncios de licitaciones y presentaciones de empresas y materiales para inversionistas para comprender el posicionamiento de productos y los ciclos de reemplazo. Para la verificación cruzada, se utilizaron suscripciones pagadas seleccionadas para datos financieros de empresas y el rastreo de noticias, además de herramientas de búsqueda de patentes para verificar la dirección tecnológica. Las fuentes documentales enumeradas son ilustrativas, y se consultaron referencias públicas adicionales para recopilar, validar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar cómo se comporta la demanda de RM en México en hospitales públicos, hospitales privados y centros de imagenología, y luego en poner a prueba nuestros supuestos sobre precios y el momento de las actualizaciones. Se completaron entrevistas y encuestas con una combinación de partes interesadas en equipos, usuarios clínicos, y voces de servicio y adquisiciones, de modo que las brechas de la investigación documental pudieran cubrirse antes de finalizar los totales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Altos ejecutivos: 18% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 23% |
| Actores más pequeños: 19% | Gerentes: 59% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construyó utilizando un flujo combinado de arriba hacia abajo y de abajo hacia arriba que un cliente puede rastrear hasta los bloques de demanda y precios. En el enfoque de arriba hacia abajo, las señales de capacidad diagnóstica y demanda de procedimientos se tradujeron en un conjunto de demanda de equipos, que luego se filtró a través de las necesidades de reemplazo y los proyectos de expansión en México.
Para mantener los totales realistas, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, incluyendo rangos muestreados de precio de venta promedio (ASP) del sistema por intensidad de campo, verificaciones de canal sobre el momento de las adquisiciones, y consolidaciones de un conjunto de proveedores e instaladores activos en el país. Las variables clave utilizadas en el modelo incluyeron los ciclos de renovación de la base instalada, el cambio en la combinación entre sistemas de 1.5T y 3T, el ritmo de compra público versus privado, el comportamiento típico de actualización de imanes y software, y el momento del tipo de cambio para el precio de los equipos importados.
Los pronósticos se desarrollaron utilizando análisis de escenarios respaldados por opiniones de expertos, ya que los ciclos de compra pueden variar con los presupuestos y el momento de las licitaciones. Donde la visibilidad de abajo hacia arriba era irregular, como en el caso de los centros de imagenología más pequeños, aplicamos supuestos conservadores de penetración y reemplazo, y luego verificamos nuevamente los resultados frente a las señales observadas de expansión de capacidad.
Validación de datos y ciclo de actualización
Los resultados del modelo se verificaron frente a señales de mercado independientes, como las expansiones hospitalarias anunciadas, los patrones de adquisición pública y el ritmo implícito de reemplazo de sistemas a partir de las estimaciones de la base instalada. Se marcaron las variaciones grandes, y se revisaron los supuestos detrás del ASP, la combinación o el momento antes de la aprobación final.
Cada informe pasa por revisiones de analistas en múltiples etapas, con desencadenantes de recontacto utilizados cuando los insumos primarios entran en conflicto o cuando aparecen nuevas actualizaciones públicas. El informe se actualiza anualmente, y se realizan actualizaciones intermedias si un evento material cambia la demanda, los precios o los plazos de compra. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual disponible en ese momento.
Tamaño del mercado mexicano de resonancia magnética (RM) de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados pueden diferir incluso cuando el tema suena idéntico, ya que cada editor toma sus propias decisiones sobre qué se contabiliza y cómo se manejan la moneda y el momento. Las mayores brechas suelen provenir de la mezcla de alcance (sistemas frente a servicios), el etiquetado del año (año de envío frente a año de instalación) y diferentes supuestos sobre el precio por intensidad de campo.
Algunas cifras externas mezclan los equipos de RM con las tarifas de exploración y los contratos de servicio, y también aplican un precio promedio único que no refleja la combinación real de 1.5T frente a 3T por tipo de comprador. Para Mordor Intelligence, solo se contabilizan los ingresos por equipos de sistemas de RM instalados en México, y se excluyen los servicios de imagenología y los ingresos por servicios relacionados.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 186,64 millones de USD (2025) | |
| Consultora Regional A | 210,00 millones de USD (2025) | Esta cifra parece incluir un conjunto de gasto más amplio que probablemente combina equipos con mantenimiento y soporte de software, y asume una mayor proporción de 3T, elevando el ASP implícito. |
| Publicación Comercial B | 165,00 millones de USD (2025) | Esta estimación parece basarse en el momento de envío y un conjunto de canales rastreados más limitado, por lo que los retrasos en la instalación y los lotes de licitaciones públicas pueden estar subestimados en el año indicado. |
En conjunto, la comparación muestra que incluir los ingresos por servicios y elegir el momento de envío frente al momento de instalación puede modificar notablemente la cifra principal. Nuestro enfoque se mantiene ligado a factores de demanda de equipos observables y verificaciones prácticas de precios y combinación, lo que facilita replicar y explicar el valor final del mercado cuando se actualizan los supuestos.


Preguntas Clave Respondidas en el Informe
¿Qué CAGR se pronostica para el mercado de IRM de México hasta 2031?
Se proyecta que el mercado crezca a una CAGR del 3,98% entre 2026 y 2031, alcanzando USD 235,87 millones al final del período.
¿Qué arquitectura de IRM crece más rápido en México?
Los sistemas abiertos avanzan a una CAGR del 4,65%, ya que los hospitales priorizan la comodidad del paciente y una menor complejidad operativa.
¿Por qué los equipos de 1,5 T siguen siendo prevalentes en los hospitales mexicanos?
Equilibran la versatilidad diagnóstica y el costo de adquisición, concentrando el 54,55% de los ingresos de 2025 y ajustándose a la mayoría de los esquemas de reembolso.
¿Cómo influye el turismo médico en la demanda de IRM en las regiones fronterizas?
Los centros en Tijuana y Los Cabos atraen a pacientes estadounidenses con precios de resonancia un 60% más bajos, manteniendo altas tasas de utilización de los equipos.
Última actualización de la página el:



