
Tamaño y participación del mercado de imágenes por resonancia magnética de Italia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
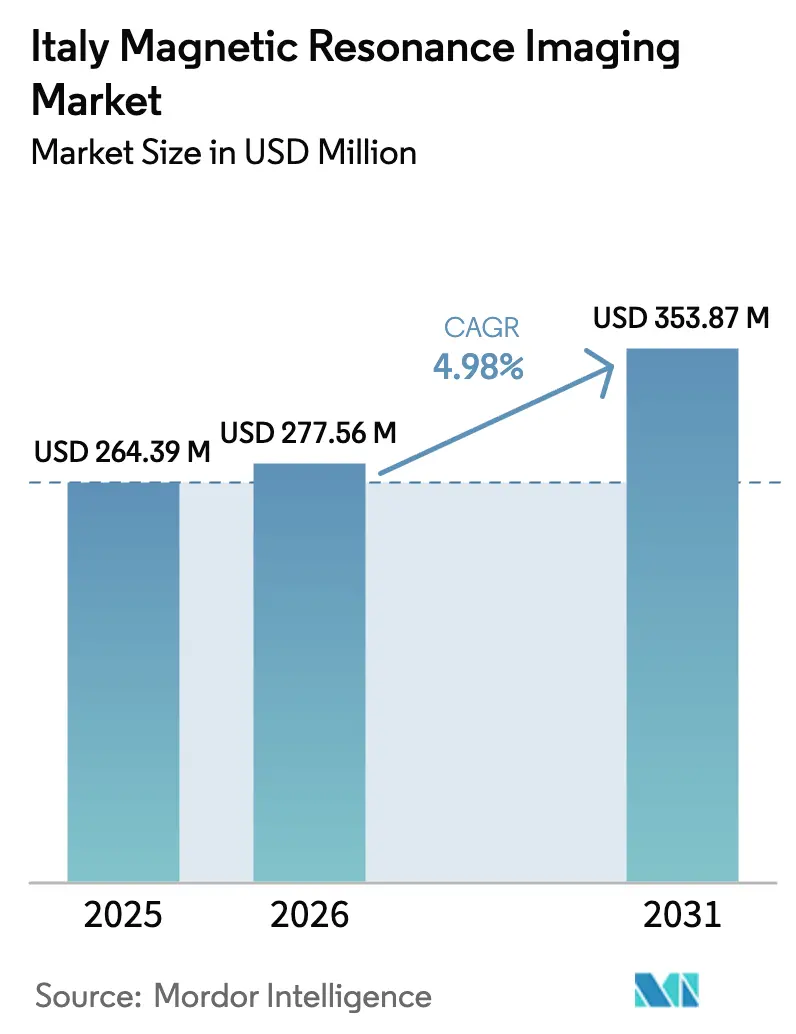
| Tamaño del mercado en el año base (2025) | 264.39 Millones de dólares |
| Tamaño del Mercado (2026) | 277.56 Millones de dólares |
| Tamaño del Mercado (2031) | 353.87 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.98 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de imágenes por resonancia magnética de Italia por Mordor Intelligence
El tamaño del mercado de RM de Italia en 2026 se estima en 277,56 millones de USD, con crecimiento desde el valor de 2025 de 264,39 millones de USD, y proyecciones para 2031 que muestran 353,87 millones de USD, creciendo a una CAGR del 4,98% entre 2026 y 2031. El crecimiento se sustenta en tres pilares: el Plan Nacional de Recuperación y Resiliencia, el rápido envejecimiento demográfico del país y las continuas actualizaciones tecnológicas que acortan los tiempos de exploración y amplían las indicaciones clínicas. El aumento de la incidencia de cáncer y trastornos neurodegenerativos mantiene la demanda de imágenes de alta resolución y no ionizantes en una curva ascendente, mientras que los modelos de adquisición basados en el valor incentivan a los hospitales a reemplazar los equipos de alto consumo de helio por plataformas energéticamente eficientes. Los escáneres portátiles amplían el acceso geográfico en regiones menos atendidas, y las herramientas de flujo de trabajo habilitadas por IA aumentan la capacidad de atención al paciente, compensando en parte la escasez de personal especializado en RM.
Conclusiones clave del informe
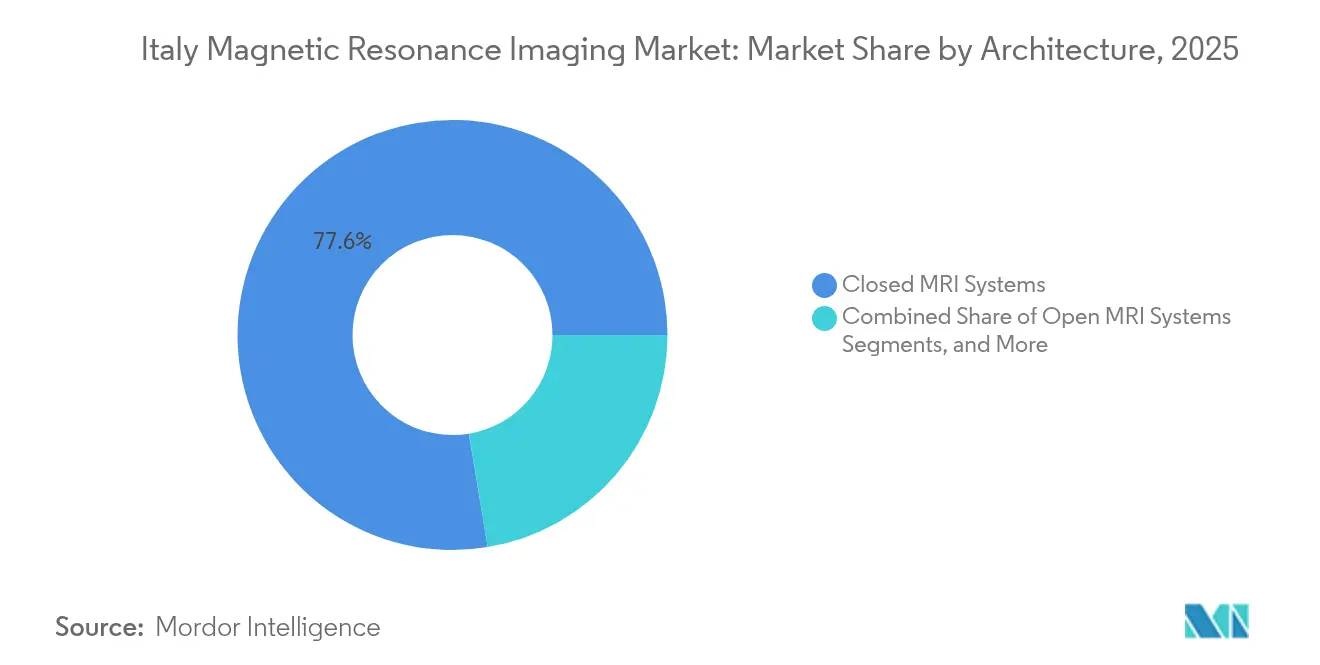
- Por arquitectura, los sistemas de RM cerrados lideraron con el 77,62% de la participación del mercado de RM de Italia en 2025; se prevé que los sistemas de RM portátiles crezcan a una CAGR del 5,32% hasta 2031.
- Por intensidad de campo, las unidades de campo medio (0,5–1,5 T) controlaron el 47,65% del tamaño del mercado de RM de Italia en 2025, mientras que se espera que las unidades de campo ultraalto (>3 T) se expandan a una CAGR del 5,58% hasta 2031.
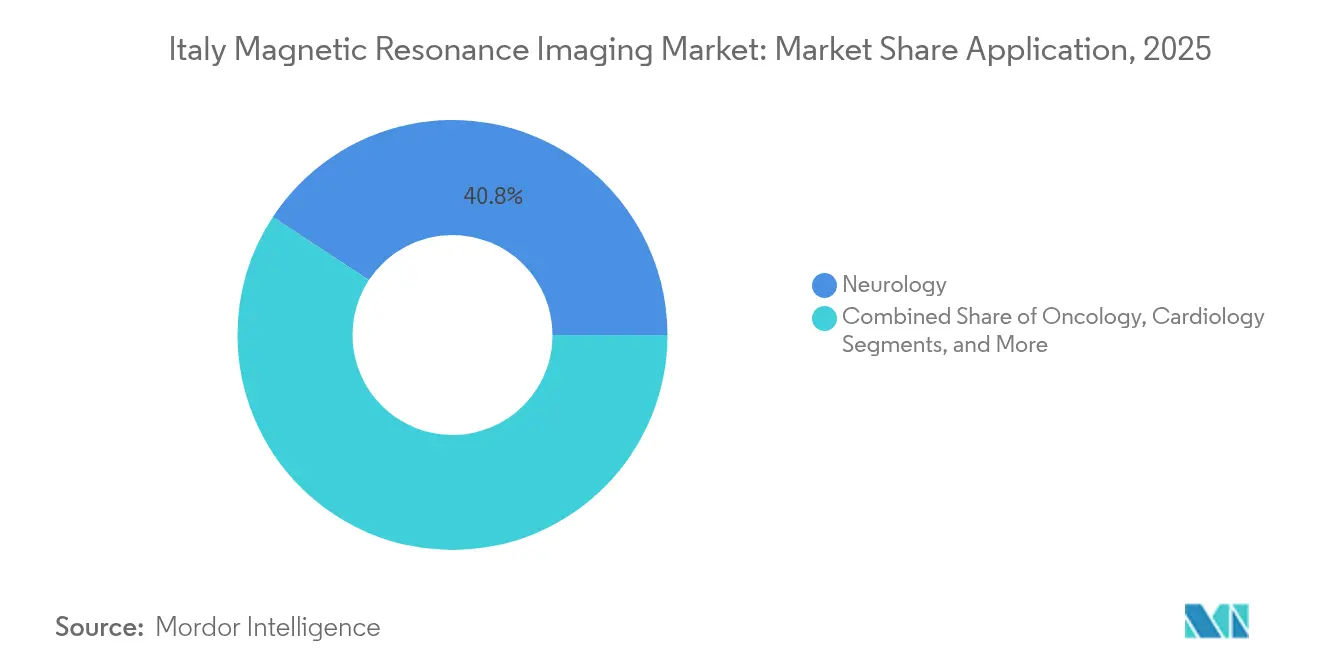
- Por aplicación, neurología capturó el 40,75% de la participación del mercado de RM de Italia en 2025; oncología está en camino de registrar la CAGR más rápida del 5,93% hasta 2031.
- Por usuario final, los hospitales representaron el 66,80% del tamaño del mercado de RM de Italia en 2025; se proyecta que los centros de diagnóstico por imagen crezcan a una CAGR del 5,49% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de imágenes por resonancia magnética de Italia
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento de la demanda de imágenes por enfermedades crónicas | +1.2% | Nacional, concentrado en las regiones del norte | Mediano plazo (2-4 años) |
| Inversión de capital del Plan Nacional de Recuperación y Resiliencia (PNRR) para actualizaciones de RM | +1.8% | Nacional, con prioridad para las regiones del sur menos atendidas | Corto plazo (≤ 2 años) |
| Avances tecnológicos en RM | +0.9% | Nacional, adopción temprana en los principales centros urbanos | Largo plazo (≥ 4 años) |
| Crecimiento sostenido del gasto sanitario y modernización | +0.7% | Nacional, variaciones regionales en la implementación | Mediano plazo (2-4 años) |
| Expansión de las indicaciones clínicas para RM | +0.8% | Nacional, centros especializados liderando la adopción | Mediano plazo (2-4 años) |
| Cambio hacia alternativas diagnósticas no ionizantes centradas en el paciente | +0.6% | Nacional, impulsado por campañas de concienciación del paciente | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Inversión de capital del Plan Nacional de Recuperación y Resiliencia (PNRR) para actualizaciones de RM
El PNRR de Italia de 194.400 millones de EUR canaliza fondos sin precedentes hacia la modernización del equipamiento hospitalario, abriendo una breve ventana de adquisición que favorece la sustitución inmediata de escáneres obsoletos [1]Italia Domani, "Piano Nazionale di Ripresa e Resilienza," Presidencia del Consejo de Ministros, italia-domani.gov.it. Los objetivos revisados para los hospitales comunitarios, reducidos de 1.350 a 936 debido a la inflación en los costos de construcción, aún se traducen en cientos de nuevas instalaciones de RM. El complementario Piano Transizione 5.0 agrega 12.700 millones de EUR en créditos fiscales para instalaciones que reduzcan el consumo de energía en al menos un 3%, subvencionando efectivamente los magnetos de ebullición cero. En conjunto, estas medidas aceleran las decisiones de compra, especialmente en las regiones del sur que históricamente han quedado rezagadas en capacidad de diagnóstico por imagen.
Aumento de la demanda de imágenes por enfermedades crónicas
El envejecimiento poblacional hasta el 24% de mayores de 65 años impulsa el uso de RM en neurología, oncología y cardiología. La prevalencia del Alzheimer ya supera los 413.715 pacientes y genera protocolos de neuroimagen que añaden carga de trabajo a los escáneres. La incidencia anual de cáncer alcanzó los 390.700 casos en 2022 y está preparada para un aumento adicional del 15% en 2025, intensificando la demanda de estadificación precisa e imágenes de seguimiento. Las herramientas de reconstrucción basadas en IA reducen el tiempo de exploración hasta en un 30%, lo que permite mayores volúmenes diarios sin comprometer la calidad de imagen.
Avances tecnológicos en RM
La innovación se centra en magnetos sin helio, planificación sin clics y plataformas de investigación de campo ultraalto. Siemens Healthineers introdujo un sistema de 1,5 T prácticamente libre de helio que facilita las condiciones de instalación y reduce drásticamente los costos del ciclo de vida [2]Siemens Healthineers, "RM prácticamente libre de helio: el futuro de la imagen sostenible," siemens-healthineers.com. Philips y NVIDIA están codesarrollando modelos de IA fundacionales que automatizan la detección de patologías para mejorar aún más los tiempos de respuesta. En la Universidad de Pisa, la imagen a 7 T demostró una detección del 84% de los parámetros vasculares en comparación con la angiografía por sustracción digital, subrayando el potencial clínico de la tecnología de campo ultraalto.
Expansión de las indicaciones clínicas para RM
Los protocolos de cuerpo completo ahora guían el manejo del cáncer de próstata metastásico con mayor sensibilidad que las imágenes convencionales y sin agente de contraste. Las exploraciones cardíacas mejoradas con IA predicen el riesgo de arritmia y perfeccionan las estrategias de ablación. Las herramientas robóticas compatibles con RM permiten la navegación neuroquirúrgica en tiempo real, evidenciada por la adopción temprana en el Ospedale San Raffaele de Milán.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Altos costos de equipamiento y ciclo de vida | -1.4% | Nacional, agudo en el sur | Corto plazo (≤ 2 años) |
| Aprobaciones de reembolso lentas y fragmentadas | -0.8% | Nacional, variaciones regionales | Mediano plazo (2-4 años) |
| Escasez de personal capacitado en RM | -1.1% | Nacional, grave en áreas periféricas | Largo plazo (≥ 4 años) |
| Precios volátiles del helio y la energía | -0.7% | Nacional, que afecta a los sistemas heredados | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de equipamiento y ciclo de vida
Los nuevos escáneres oscilan entre 1 millón y 3 millones de USD, mientras que los contratos de servicio consumen entre el 8 y el 12% del precio de compra anualmente [3]DirectMed Imaging, "Costo total de propiedad de RM," directmedparts.com. Los precios de recarga de helio se han disparado un 250% en diez años, elevando los gastos anuales a entre 28.000 y 36.000 USD para los magnetos más antiguos. Las auditorías energéticas en los departamentos de radiología italianos muestran que las unidades de RM representan el 24% de la electricidad diaria del departamento con 214,6 kWh, erosionando los presupuestos hospitalarios.
Escasez de tecnólogos y radiólogos capacitados en RM
Más de 11.000 médicos abandonaron el Servicio Nacional de Salud entre 2019 y 2022, dejando los departamentos de radiología con escasez de personal. Las vacantes de tecnólogos aumentaron al 18,1% en 2024, casi el triple de los niveles de 2021, lo que prolonga los tiempos de espera de los pacientes. Los desafíos de contratación son más agudos en las regiones periféricas que ofrecen menos oportunidades de desarrollo profesional.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por arquitectura: la innovación portátil desafía el dominio tradicional
Los escáneres cerrados mantuvieron el 77,62% de la participación del mercado de RM de Italia en 2025, favorecidos por la calidad de imagen, las bobinas multicanal y la alta confianza diagnóstica en oncología y neurología. El tamaño del mercado de RM de Italia para las unidades portátiles es modesto hoy en día, aunque crece rápidamente; se prevé que las plataformas portátiles registren una CAGR del 5,32% entre 2026 y 2031. La adopción es más rápida en los servicios de urgencias y las clínicas rurales donde el espacio y la logística del helio restringen los diseños cilíndricos clásicos. Los fabricantes están integrando reconstrucción de IA para mejorar la calidad de imagen, reduciendo la brecha de rendimiento frente a los sistemas cerrados.
Los escáneres portátiles respaldan el objetivo de Italia de acceso equitativo, especialmente en Calabria y Sicilia, donde las distancias de desplazamiento de los pacientes superan los promedios nacionales. Los sistemas Magnifico Open y O-scan de Esaote utilizan imanes permanentes y bajo ruido acústico para mejorar la comodidad del usuario. Los hospitales también despliegan remolques móviles para gestionar los aumentos en las derivaciones oncológicas. La consolidación del mercado podría intensificarse a medida que los proveedores globales adquieran innovadores de RM portátil especializados para ampliar su cartera.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por intensidad de campo: el campo ultraalto gana impulso a pesar del dominio del campo medio
Las plataformas de campo medio (0,5–1,5 T) representaron el 47,65% del tamaño del mercado de RM de Italia en 2025 y siguen siendo el estándar de referencia para la imagen de rutina del cerebro, la columna vertebral y las articulaciones. La ventaja en la participación del mercado de RM de Italia proviene de la versatilidad clínica y los costos operativos relativamente bajos. Sin embargo, se proyecta que los sistemas de campo ultraalto (>3 T) crezcan a una CAGR del 5,58%, impulsados por protocolos avanzados de neuro-oncología y flujos de financiamiento de investigación hacia Lombardía y Toscana.
A 7 T, los clínicos logran una relación contraste-ruido superior y una visualización microvascular mejorada, lo que contribuye a detectar microhemorragias corticales y esclerosis hipocampal sutil. El costo sigue siendo la principal barrera, aunque los incentivos del PNRR podrían inclinar la rentabilidad para determinados centros académicos. Los escáneres de campo medio no son estáticos; los proveedores están incorporando secuencias impulsadas por IA que imitan la resolución de alto campo, manteniendo la relevancia de estos sistemas para los hospitales comunitarios.
Por aplicación: la aceleración de la oncología desafía el liderazgo de la neurología
La neurología mantuvo el 40,75% de la participación del mercado de RM de Italia en 2025, impulsada por la vigilancia del Alzheimer y las evaluaciones cerebrovasculares. Se prevé que la oncología sea el segmento de más rápido crecimiento con una CAGR del 5,93% hasta 2031, respaldada por la adopción de la RM de cuerpo completo en los estudios metastásicos de rutina para el cáncer de próstata y mama. Las indicaciones cardíacas y musculoesqueléticas contribuyen con volúmenes constantes, asistidas por algoritmos de IA que reducen los tiempos de adquisición y automatizan el informe.
La industria de RM de Italia ve que la demanda de oncología se amplía más allá de los centros terciarios; las clínicas privadas ahora anuncian exploraciones oncológicas de cuerpo total combinadas con informes de triaje por IA. Las técnicas de RM sintética que eliminan la necesidad del contraste con gadolinio alcanzaron una sensibilidad del 93% en la detección temprana de malignidades. Las autoridades sanitarias promueven la idoneidad de la modalidad, respaldando el uso de RM en las vías oncológicas cuando está indicado clínicamente.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por usuario final: los centros de diagnóstico se benefician del desplazamiento hacia el ambulatorio
Los hospitales mantuvieron una sólida posición del 66,80% de los ingresos en 2025, reflejando las necesidades de urgencias las 24 horas del día y la gestión multidisciplinaria de casos. Sin embargo, los centros de imagen independientes registrarán la CAGR más rápida del 5,49%, impulsados por la política de migración de procedimientos ambulatorios y los incentivos de los pagadores para el diagnóstico en régimen de día. La diferenciación del servicio gira en torno a la emisión de informes en el mismo día, aplicaciones de programación de citas amigables para el paciente y precios transparentes.
La penetración ambulatoria ya alcanza el 48% de los volúmenes de imagen avanzada a nivel nacional y es mayor en las áreas metropolitanas de Milán y Roma. Los hospitales responden segregando los departamentos de imagen en empresas conjuntas de reparto de ingresos para conservar la participación de mercado. Los institutos de investigación se enfocan en protocolos experimentales y ensayos de dispositivos en fase temprana, actuando como líderes de opinión clave para el mercado de RM de Italia en general.
Análisis geográfico
Lombardía, Véneto y Emilia-Romaña anclan el nivel avanzado del desarrollo del mercado de RM de Italia, beneficiándose de un PIB regional sólido y densas redes hospitalarias. Estas regiones capturan la mayor parte de las instalaciones de campo ultraalto y actúan como plataformas de lanzamiento para los pilotos de IA con proveedores multinacionales. Roma y Toscana forman el nivel intermedio, equilibrando una alta producción de investigación con restricciones de financiamiento moderadas; los centros emblemáticos como el Ospedale San Raffaele publican regularmente en revistas con revisión por pares y acogen ensayos clínicos multinacionales.
En contraste, Sicilia, Calabria y Campania aún registran una menor densidad de escáneres per cápita. La ley de autonomía diferenciada de 2024 puede ampliar esta brecha Norte-Sur al delegar un mayor control presupuestario a las regiones ya bien financiadas. Sin embargo, los criterios de asignación del PNRR otorgan mayor peso a la desventaja socioeconómica, lo que podría canalizar capital hacia las provincias del sur por primera vez en décadas. La evidencia temprana proviene de la Aou Sassari de Cerdeña, que introdujo la mamografía con contraste con 3.000 accesos de pacientes en seis meses, señalando la disponibilidad para adoptar imágenes sofisticadas.
Las unidades móviles de cribado múltiple en el Valle del Serchio de Toscana redujeron las emisiones de los desplazamientos de los pacientes en un 97% y demuestran cómo la prestación de servicios habilitada por tecnología de la información puede compensar las disparidades geográficas. Las universidades regionales coordinan grupos de telerradiología que permiten a los subespecialistas del norte leer los estudios del sur durante la noche, mitigando la escasez de personal. A lo largo del horizonte de pronóstico, el crecimiento equitativo del mercado de RM de Italia depende de alinear las compras de equipos con inversiones paralelas en personal e infraestructura digital.
Panorama regulatorio
Italia regula los sistemas de resonancia magnética como dispositivos médicos bajo el Reglamento (UE) 2017/745 (MDR). El marcado CE es obligatorio para comercializar sistemas de resonancia magnética, y los fabricantes deben registrar los dispositivos en la base de datos nacional BD/RDM administrada por el Ministerio de Salud, independientemente del estado en EUDAMED. El Ministerio valida las solicitudes de registro de los operadores económicos y supervisa el cumplimiento, mientras que la contratación pública sigue siendo altamente descentralizada en las 20 regiones de Italia y utiliza consorcios regionales como Intercent-ER, ARCA, ESTAR y SoReSa para definir especificaciones de licitación y ciclos de adjudicación. Los códigos CND (Classificazione Nazionale Dispositivi Medici) sustentan la elegibilidad para licitaciones y la alineación con el reembolso.
Las prácticas regulatorias y de contratación continúan enfatizando la trazabilidad y la interoperabilidad a medida que Italia expande las medidas de salud digital. Las autoridades regionales conservan una considerable autonomía de compra, lo que, combinado con la alineación con el MDR, mantiene una puerta de entrada estable para las implementaciones de imágenes en entornos hospitalarios.
Análisis de la cadena de valor
Italia alberga una base de fabricación nacional sustancial en Lombardía, Emilia-Romaña y Véneto, complementada por los fabricantes globales GE HealthCare, Philips, Siemens Healthineers y Canon Medical Systems, con Esaote contribuyendo en plataformas abiertas y especializadas. El acceso al mercado depende de agentes o distribuidores locales que gestionan las normas de contratación regional y el cumplimiento normativo, mientras que los contratos de servicios gestionados a largo plazo son comunes para respaldar a las instalaciones públicas.
Las actividades posteriores se centran en licitaciones regionales e implementaciones multisitio, con instalación posventa, capacitación, soporte de aplicaciones y contratos de servicio de varios años que conforman una gran parte del valor total. Los programas públicos de modernización bajo el Plan Nacional de Recuperación y Resiliencia (PNRR) y colaboraciones como el Rome Technopole y la asociación con la Sapienza Universita di Roma impulsan el desarrollo de capacidades y la estandarización en los servicios de imágenes.
Panorama competitivo
La concentración del mercado se mantiene moderada. Siemens Healthineers, GE HealthCare y Philips dominan colectivamente las licitaciones de gama alta a través de ecosistemas integrados de hardware y software y contratos de servicio gestionado a largo plazo. El campeón nacional Esaote aprovecha las estrechas relaciones locales y los paquetes de servicio personalizados para mantener su participación en sistemas de extremidades y abiertos. Bracco suministra agentes de contraste y está incursionando en análisis de IA para diversificar sus fuentes de ingresos.
Las iniciativas estratégicas se centran cada vez más en la imagen basada en el valor. El acuerdo de 55 millones de EUR de Siemens Healthineers con el Hospital Universitario de Nantes —que involucra escáneres prácticamente libres de helio y precios vinculados a resultados— establece un modelo que probablemente se replicará con las autoridades sanitarias italianas. La asociación de Philips con NVIDIA construye modelos fundacionales propietarios que prometen protocolos sin clics y triaje automatizado, diferenciando su oferta más allá de la intensidad de campo del magneto.
Los disruptores emergentes incluyen United Imaging, cuya instalación en la Clínica Cobellis indica una presión competitiva de precios en los sistemas de campo medio, y varias empresas emergentes de software de IA orientadas a la planificación de exploraciones y el posprocesamiento. La resiliencia de la cadena de suministro, en particular el aprovisionamiento de helio, se ha convertido en un nuevo campo de batalla; los proveedores que anuncian tasas de consumo de helio insignificantes ganan ventaja a medida que aumentan los costos energéticos. A lo largo del período de pronóstico, la intensidad competitiva probablemente pivotará desde el rendimiento del hardware hacia las asociaciones de ecosistemas, las garantías de flujo de trabajo y las métricas de sostenibilidad.
Líderes de la industria de imágenes por resonancia magnética de Italia
GE Healthcare
Fujifilm Holdings Corporation
Koninklijke Philips NV
Siemens Healthcare AG
Canon Medical Systems Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La actualización de las flotas de imágenes obsoletas se alinea con los fondos de modernización del PNRR, creando oportunidades para plataformas de 3T y diseños de arco abierto que mejoren la comodidad del paciente y el rendimiento. Las herramientas de flujo de trabajo habilitadas por IA, la reconstrucción más rápida y la reducción de la dependencia del helio son prioridades visibles, mientras que la telemedicina y el diagnóstico basado en la nube, facilitados por Agenas, amplían la interpretación remota y el acceso entre regiones. Las asociaciones público-privadas centradas en estándares de alto rendimiento, como la colaboración entre la Sapienza Universita di Roma y Confindustria Dispositivi Medici, anclan la innovación tecnológica local.
El diagnóstico privado continuará atrayendo a pacientes que pagan de forma particular y a pacientes transfronterizos, lo que respaldará la adquisición de equipos de resonancia magnética avanzados. La actividad del mercado se centra en la oncología y los flujos de trabajo de resonancia magnética de cuerpo completo, la reconstrucción asistida por IA y las rutas escalables basadas en la nube demostradas en pilotos y programas regionales, ancladas en marcos de contratación pública y pilotos locales que se traducen en mejoras tangibles en la utilización y el acceso a los escáneres.
Desarrollos recientes del sector
- Enero de 2026: GE HealthCare instaló una resonancia magnética SIGNA Hero de 3 Tesla en Biomedical SpA en Génova. La implementación amplía el acceso a la obtención de imágenes de alto campo en el norte de Italia y refuerza la presencia de GE en los ciclos de contratación hospitalaria.
- Septiembre de 2025: Centro di Medicina en Mestre implementó operativamente la resonancia magnética GE SIGNA Champion 1.5T con IA como parte de un programa de digitalización. La integración respalda la automatización del flujo de trabajo y mejora el rendimiento diagnóstico en el segmento de atención privada.
- Junio de 2025: Consip Spa adjudicó un importante acuerdo marco público con ID 2785 para el suministro de resonancias magnéticas de 3 Tesla con Siemens Healthineers, Philips y GE Medical Systems Italia. El acuerdo marco garantiza la contratación multiproveedor para hospitales públicos, ampliando el acceso a la resonancia magnética de alto campo y reforzando la competencia entre los principales proveedores.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado cubre el valor de las ventas de equipos de resonancia magnética en Italia, contabilizado como los ingresos por sistemas de resonancia magnética suministrados a hospitales, centros de imágenes y entornos clínicos similares.
Exclusiones del alcance: los totales excluyen los ingresos por servicios de imágenes, los costos de construcción de instalaciones y las TI hospitalarias más amplias que no son específicas de la resonancia magnética.
Descripción general de la segmentación
- Por arquitectura
- Sistemas de RM cerrados
- Sistemas de RM abiertos
- Por intensidad de campo
- Campo bajo (<0,5 T)
- Campo medio (0,5-1,5 T)
- Campo alto (1,5-3 T)
- Campo muy alto / ultraalto (>3 T)
- Por aplicación
- Neurología
- Oncología
- Cardiología
- Gastroenterología
- Musculoesquelético
- Otras aplicaciones
- Por usuario final
- Hospitales
- Centros de diagnóstico por imagen
- Institutos de investigación
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando la base instalada, las necesidades de renovación y las señales de gasto público que influyen en las compras de resonancia magnética en Italia. Para ello, nos basamos en referencias públicas como las estadísticas de salud de la OCDE, las tablas de gasto en salud de Eurostat, las publicaciones del Ministerio de Salud italiano, los portales de contratación y licitación utilizados por organismos públicos, y la orientación sobre radiación y dispositivos médicos de instituciones europeas cuando informa la planificación de equipos de imágenes.
También utilizamos informes anuales de fabricantes, folletos de productos, anuncios de redes hospitalarias y prensa especializada en salud confiable para comprender los ciclos de actualización y la combinación tecnológica (por ejemplo, el cambio de demanda hacia sistemas de mayor intensidad de campo y mejoras en el flujo de trabajo). Cuando está disponible, complementamos con suscripciones pagas que ofrecen datos financieros de empresas y seguimiento de noticias, y verificamos los patrones de importación y exportación mediante una base de datos comercial a nivel de envíos cuando los flujos de equipos ayudan a explicar cambios inusuales de un año a otro. Estas fuentes de investigación documental son solo ilustrativas, y se revisaron muchas otras referencias para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para poner a prueba los impulsores de la demanda y la lógica de precios con personas involucradas en la compra, uso y mantenimiento de sistemas de resonancia magnética, incluidos líderes clínicos, gerentes de radiología, equipos de adquisiciones y socios de servicio. Las entrevistas aclararon cómo se gestionan las decisiones de reemplazo en Italia, por ejemplo los ciclos presupuestarios, las licitaciones públicas y las inversiones privadas, y también ayudaron a alinear los supuestos sobre la combinación de intensidad de campo y las opciones de configuración típicas según el entorno de atención.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 35% | CXOs: 13% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 36% |
| Actores más pequeños: 18% | Gerentes: 51% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo de la demanda de resonancia magnética en Italia utilizando señales de capacidad y utilización sanitaria, que luego se traducen en requisitos de sistemas anuales y gasto. Las entradas clave incluyen el momento de renovación de la base instalada, los ciclos de reemplazo esperados, la actividad de inversión pública y privada (incluida la cadencia de licitaciones), los cambios en la combinación de intensidad de campo y un rango de ASP realista basado en la configuración y los descuentos típicos en las compras institucionales. Cuando los datos son escasos, los supuestos se mantienen explícitos y luego se ajustan mediante la retroalimentación de las entrevistas.
Esos totales se corroboran utilizando aproximaciones selectivas de abajo hacia arriba, como la consolidación de una muestra de ingresos de proveedores vinculados a Italia, la verificación de la actividad de los canales y la validación de los volúmenes unitarios implícitos comparándolos con anuncios de contratación y movimientos comerciales. Para la previsión, aplicamos análisis de escenarios respaldados por modelos de tendencias a corto plazo, donde variables como la resolución del rezago de reemplazo, la liberación de fondos y la adopción de protocolos de examen más rápidos determinan el patrón de demanda anual en lugar de forzar una CAGR lineal. Cualquier brecha en las consolidaciones se maneja aplicando factores de penetración conservadores a los canales no cubiertos, seguido de una nueva verificación de las unidades implícitas y la combinación de precios.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación entre señales independientes, y luego los valores atípicos se revisan uno por uno antes de la aprobación final. Comparamos los resultados con indicadores relacionados, incluidos los volúmenes de contratación, las actualizaciones de equipos reportadas por grandes redes hospitalarias y los cambios en el gasto por modalidad, y volvemos a contactar a los expertos cuando una variación no puede explicarse por el momento o el alcance.
Cada informe se actualiza en un ciclo anual, con actualizaciones intermedias cuando ocurren eventos materiales, como grandes liberaciones de fondos, grandes olas de licitaciones o cambios de precios pronunciados. Antes de la entrega, un analista completa una revisión final para verificar las entradas, alinear el tratamiento de la moneda e incorporar la información pública más reciente que podría afectar las estimaciones a corto plazo.
Tamaño del mercado italiano de resonancia magnética según Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para la resonancia magnética en Italia pueden diferir incluso cuando usan una redacción similar, porque los conjuntos de ingresos contabilizados no siempre son los mismos y el momento de los supuestos de precio y volumen varía según el editor. Las diferencias también surgen de si los valores reflejan solo equipos, o si los servicios y categorías de imágenes adyacentes se combinan en el total.
En este estudio, el principal factor de la brecha es el control del alcance, donde la estimación está vinculada a los ingresos por sistemas de resonancia magnética en Italia y se somete a pruebas de estrés utilizando el momento de contratación y la combinación de intensidad de campo. Este tratamiento más limitado, centrado solo en equipos, es la razón por la que la cifra se aleja de los totales más amplios de diagnóstico, lo cual es una decisión de modelado aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 264,39 millones de USD (2025) | |
| Consultoría Regional A | 1,18 mil millones de USD (2026) | Esta cifra parece agrupar un conjunto más amplio de ingresos por imágenes de diagnóstico, que puede mezclar equipos de resonancia magnética con servicios, mantenimiento y, en ocasiones, otras modalidades, lo que infla el valor abordable en comparación con las ventas de equipos únicamente. |
| Publicación Comercial B | 292,00 millones de USD (2025) | La estimación está cercana en nivel, pero probablemente aplica una progresión de ASP y una ponderación de intensidad de campo diferentes, y puede que no se ajuste con tanta precisión al momento de las licitaciones que desplazan los envíos entre años calendario. |
En general, la dispersión en los valores publicados se explica principalmente por lo que se cuenta como ingresos del mercado de resonancia magnética y la rapidez con que se permite que los precios y la combinación cambien de un año a otro. Al mantener las variables trazables a las necesidades de unidades, los ciclos de contratación y un alcance claro de equipos, los pasos de dimensionamiento siguen siendo repetibles y más fáciles de reconciliar cuando surge nueva información.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de imágenes por resonancia magnética de Italia?
Se espera que el tamaño del mercado de imágenes por resonancia magnética de Italia alcance los 277,56 millones de USD en 2026 y crezca a una CAGR del 4,98% para alcanzar los 353,87 millones de USD en 2031.
¿Qué segmento de arquitectura crece más rápido?
Los sistemas de RM portátiles, auxiliados por diseños sin helio, están previstos para una CAGR del 5,32% hasta 2031.
¿Quiénes son los actores clave en el mercado de imágenes por resonancia magnética de Italia?
GE Healthcare, Fujifilm Holdings Corporation, Koninklijke Philips NV, Siemens Healthcare AG y Canon Medical Systems Corporation son las principales empresas que operan en el mercado de imágenes por resonancia magnética de Italia.
¿Cuál es el principal desafío que limita el crecimiento del mercado?
Los altos costos de adquisición, la escasez de personal y la volatilidad del precio del helio son los principales obstáculos que podrían restar hasta 1,4 puntos porcentuales a los pronósticos de CAGR.
Última actualización de la página el:



