
Größe und Marktanteil des brasilianischen Marktes für Magnetresonanztomographie (MRT)
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 340.31 Millionen US-Dollar |
| Marktgröße (2026) | 357.5 Millionen US-Dollar |
| Marktgröße (2031) | 457.35 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.05 % |
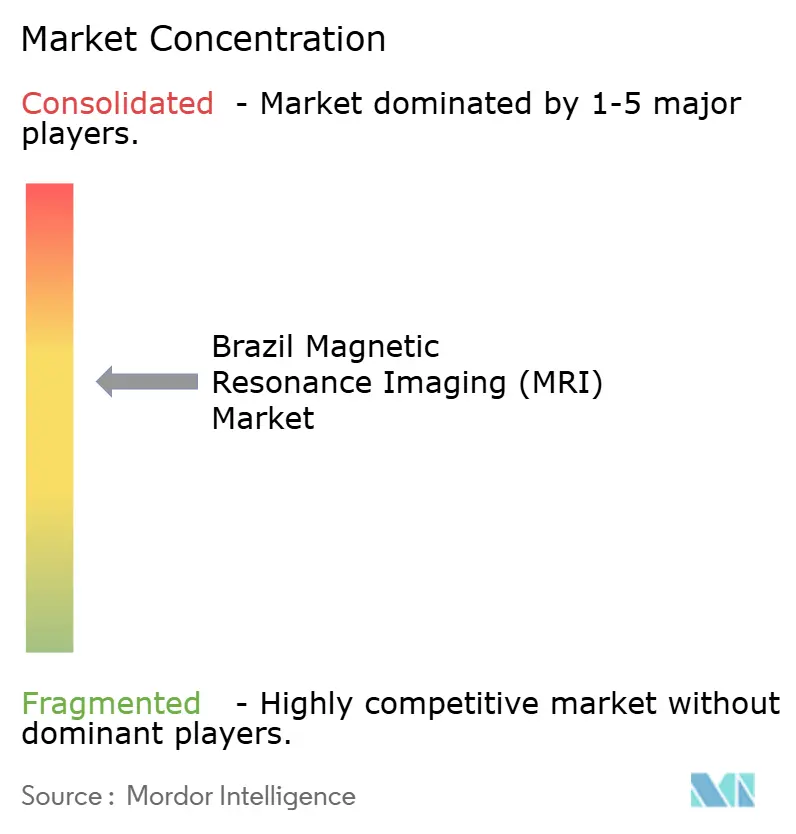
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des brasilianischen Marktes für Magnetresonanztomographie (MRT) von Mordor Intelligence
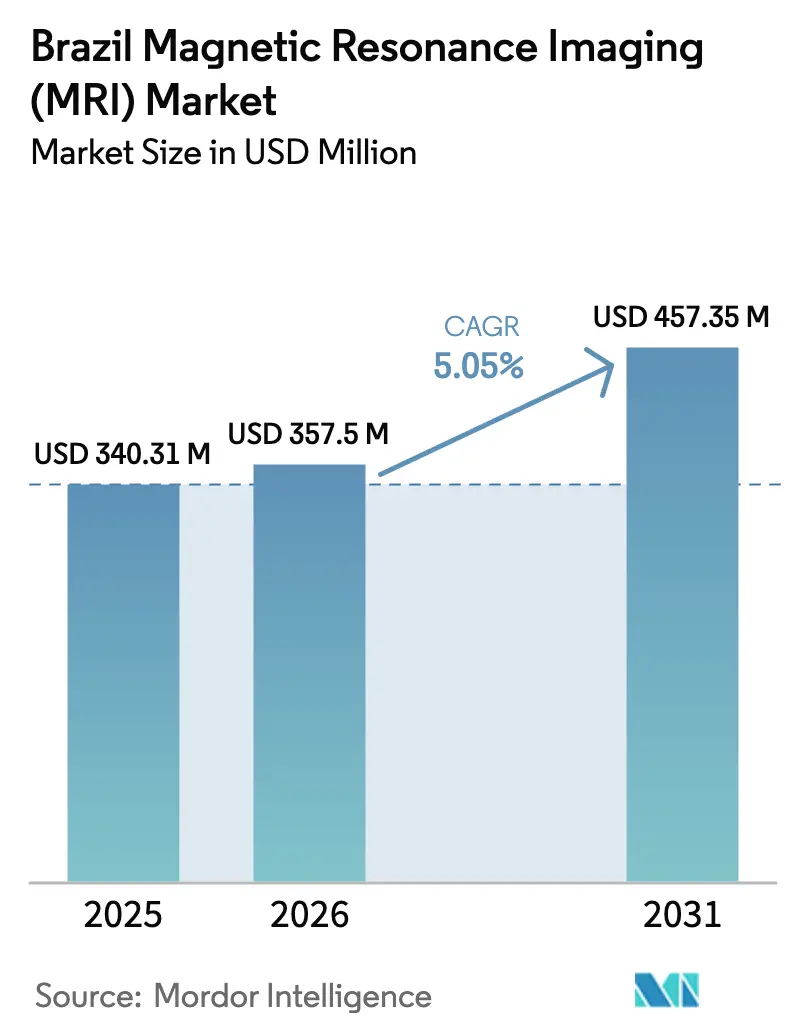
Die Marktgröße des brasilianischen Marktes für Magnetresonanztomographie wurde im Jahr 2025 auf 340,31 Millionen USD geschätzt und wird voraussichtlich von 357,5 Millionen USD im Jahr 2026 auf 457,35 Millionen USD bis 2031 wachsen, bei einer CAGR von 5,05 % während des Prognosezeitraums (2026–2031).
Private Diagnoseketten übernehmen zunehmend Kapitalkosten, die öffentliche Einrichtungen des Sistema Único de Saúde (SUS) häufig nicht rechtfertigen können, wodurch private Investitionen zu einem entscheidenden Wachstumstreiber werden, der über die bloße Technologieverfügbarkeit hinausgeht. Die steigende Nachfrage, angetrieben durch die Verbreitung chronischer Krankheiten und den Fokus akademischer Krankenhäuser auf Ultrahochfeld-Forschung, steht im Gegensatz zu begrenzten Aufrüstungen im öffentlichen Sektor aufgrund niedriger Erstattungssätze. Strukturelle Herausforderungen, darunter die Preisvolatilität bei Helium und eine ungleichmäßige Verteilung von Radiologen, haben die Kapazitäten im Südosten konzentriert. Größere Anbieter mildern den Margendrück jedoch durch Importsteuervergünstigungen und KI-gestützte Workflow-Effizienz. Wettbewerbsstrategien priorisieren nun Softwarepakete, die darauf ausgelegt sind, Untersuchungszeiten zu verkürzen und die Kosten pro Scan zu senken, und positionieren fortschrittliche 3,0-Tesla-Systeme als kosteneffektive Lösung für Standorte mit hohem Volumen, trotz der Einschränkungen durch die SUS-Gebührenstrukturen.
Wichtigste Erkenntnisse des Berichts
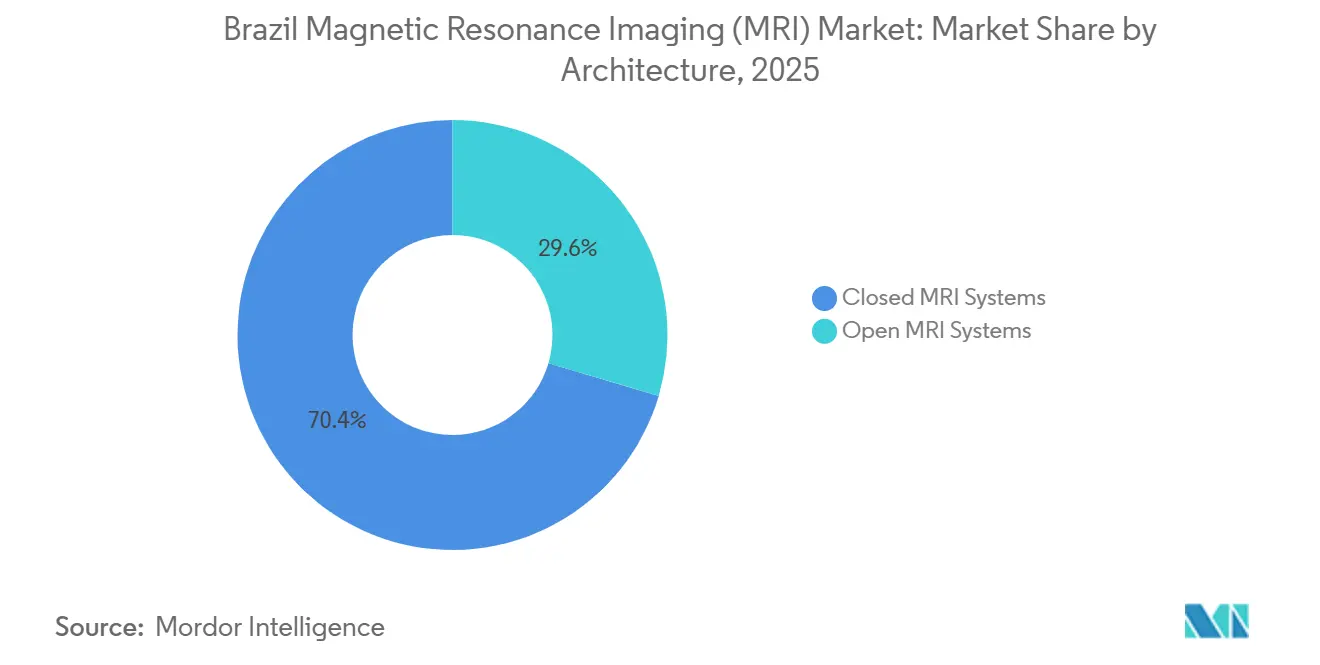
- Nach Architektur führten geschlossene Systeme mit einem Marktanteil von 70,43 % am brasilianischen Markt für Magnetresonanztomographie (MRT) im Jahr 2025, während offene Systeme die schnellste prognostizierte CAGR von 7,54 % bis 2031 verzeichnen.
- Nach Feldstärke entfielen auf Geräte mit 1,0–3,0 Tesla im Jahr 2025 ein Anteil von 57,43 % an der Marktgröße für Magnetresonanztomographie (MRT) in Brasilien; Plattformen über 3,0 Tesla werden voraussichtlich mit einer CAGR von 7,12 % bis 2031 wachsen.
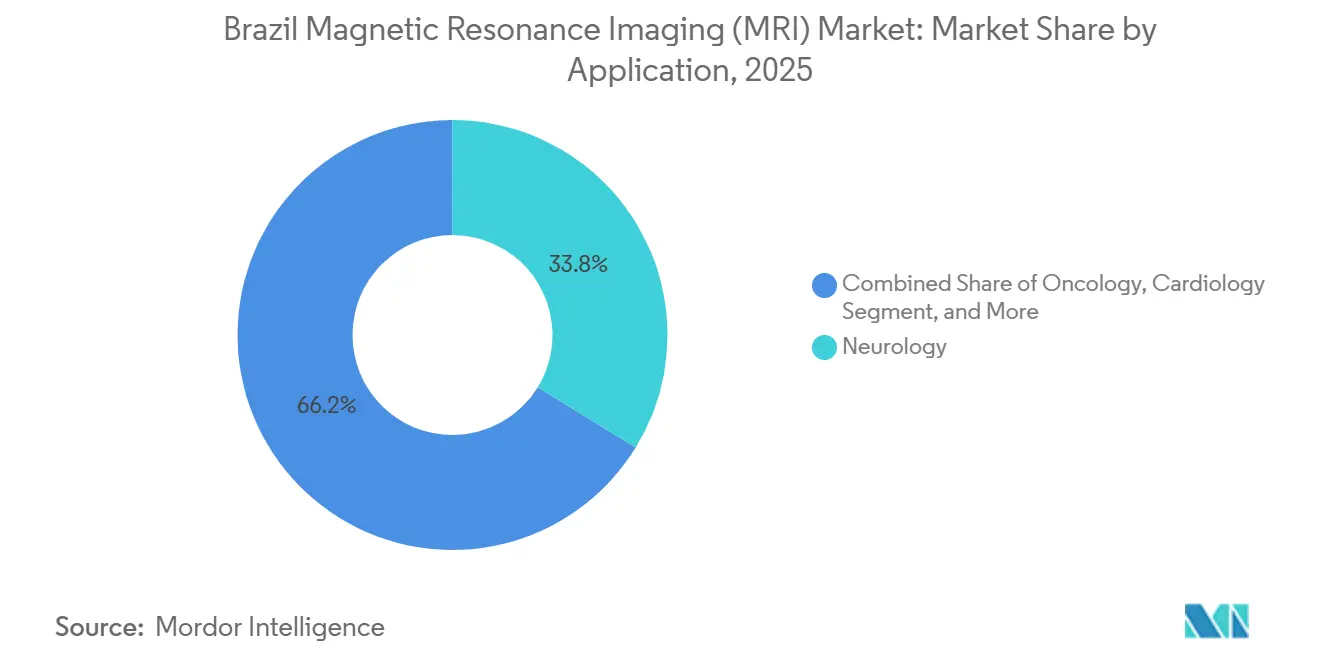
- Nach Anwendung entfielen auf die Neurologie 33,76 % des Umsatzes im Jahr 2025, und die Onkologie entwickelt sich mit einer CAGR von 7,89 % bis 2031.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Anteil von 66,74 %, während diagnostische Bildgebungszentren voraussichtlich mit 6,54 % bis 2031 am schnellsten wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum brasilianischen Markt für Magnetresonanztomographie (MRT)
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch chronische Krankheiten | +1.2% | National, konzentriert in den Regionen Südost und Süd | Mittelfristig (2–4 Jahre) |
| Ausweitung der privaten Krankenversicherungsabdeckung | +0.8% | Südost (São Paulo, Rio de Janeiro), Süd (Porto Alegre, Curitiba) | Kurzfristig (≤ 2 Jahre) |
| Technologische Fortschritte bei Hochfeld- und heliumfreier MRT | +1.0% | National, frühe Einführung in São Paulo, Brasília, Rio de Janeiro | Langfristig (≥ 4 Jahre) |
| Staatliche Investitionen in die Infrastruktur öffentlicher Krankenhäuser | +0.7% | Nord- und Nordostregionen, Sekundärstädte landesweit | Langfristig (≥ 4 Jahre) |
| Wachsende Einführung KI-gestützter Bildgebungs-Workflows | +0.6% | Private Krankenhausnetzwerke im Südosten, tertiäre akademische Zentren | Mittelfristig (2–4 Jahre) |
| Importsteuervergünstigungen für die lokale Montage | +0.4% | National, Fertigungszentren in São Paulo, Santa Catarina | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch chronische Krankheiten
Schlaganfall-, Demenz- und Krebsfälle nehmen zu, da Brasiliens Bevölkerung altert, sodass serielle MRT zur Stadieneinteilung, Nachsorge und Beurteilung des Therapieansprechens zur Routine gehört. Die Neurologie macht bereits ein Drittel der Nachfrage auf dem brasilianischen Markt für Magnetresonanztomographie (MRT) aus, und der onkologische Bedarf nimmt zu, da Brust- und Prostataprotokolle in privaten Zentren ausgeweitet werden. Die Kardiologiebildgebung trägt inkrementelles Volumen bei, da tertiäre Kliniken nun funktionelle Daten über die Angiographie hinaus anfordern. Die Verlagerung von episodischer Versorgung hin zum Management chronischer Krankheiten hält die Wiederholungsscan-Volumina hoch und stärkt geschlossene Hochfeldsysteme für die Läsionserkennung und multiparametrische Untersuchungen. Da sich chronische Krankheiten in den dicht besiedelten städtischen Gebieten des Südostens konzentrieren, priorisieren Diagnoseketten Standorte in der Nähe von Onkologie- und Neurologie-Referenzkrankenhäusern[1]GE Healthcare Investor Relations, "GE Healthcare und AWS zur Beschleunigung von Bildgebungs-KI," gehealthcare.com.
Ausweitung der privaten Krankenversicherungsabdeckung
Etwa 25 % der Brasilianer verfügen über private Krankenversicherungspläne, und diese Versicherten erhalten jährlich 179 MRT-Untersuchungen pro 1.000 versicherte Personen – mehr als doppelt so viele wie die OECD-Normen. Rede D'Or, Fleury und DASA erweitern ihre Niederlassungen in Sekundärstädte, um diese Nachfrage zu bedienen, und schaffen ein zweigliedriges Modell, bei dem fortschrittliche Modalitäten in privater Hand bleiben. ANS-Regeln schreiben eine Basis-MRT-Erstattung für bestimmte Indikationen vor und bieten Anbietern vorhersehbare Einnahmequellen, doch Prämienobergrenzen schränken die Margen der Versicherer ein und könnten die Geräteersatzzyklen bremsen, wenn das Mitgliedschaftswachstum stagniert. Dennoch nutzen große Ketten Volumenverträge, um Rabatte auszuhandeln, was eine schnellere Amortisation neuer 3,0-Tesla- oder KI-fähiger Geräte ermöglicht[2]Brasilianisches Ministerium für Wissenschaft und Technologie, "Telemedizin-Ergebnisse in der Primärversorgung: UBS+Digital," jmir.org.
Technologische Fortschritte bei Hochfeld- und heliumfreier MRT
Hochfeld-Geräte (1,0–3,0 Tesla) bleiben das Arbeitspferd, aber Philips BlueSeal und Fujifilm ECHELON Smart eliminieren flüssiges Helium und begegnen damit Preisspitzen, die die globalen Kosten zwischen 2022 und 2024 verdoppelt haben. Jeder herkömmliche Scanner benötigt etwa 2.000 Liter Helium, sodass versiegelte Magnete die Budgets vor dem Nachfüllrisiko schützen. KI-Rekonstruktion wie GE AIR Recon DL verkürzt die Untersuchungszeiten bei Rede D'Or um etwa 36 %, erhöht den täglichen Durchsatz und senkt die Kosten pro Untersuchung. Diese Vorteile rechtfertigen Premiumpreise an hochvolumigen privaten Standorten und machen 3,0-Tesla-Plattformen selbst bei statischen SUS-Gebühren wirtschaftlich tragfähig. Frühe Anwender in São Paulo und Brasília demonstrieren den Produktivitätsfall für mittelgroße Krankenhäuser, die neue Anschaffungen prüfen.
Staatliche Investitionen in die Infrastruktur öffentlicher Krankenhäuser
Ein Dekret vom November 2025 sieht 1,7 Milliarden BRL (340 Millionen USD) für die Aufrüstung intelligenter Krankenhäuser ab 2026 vor, mit dem Ziel, KI, 5G-Konnektivität und robotergestützte Operationskapazitäten hinzuzufügen. MRT-Ersetzungen könnten unterversorgten Standorten im Norden und Nordosten zugutekommen, wenn die Mittelzuweisung auf Chancengleichheit ausgerichtet ist, doch Beschaffungsregeln und CBS/IBS-Steuerreformen schaffen zeitliche Risiken. Die SUS-Erstattung deckt nur 11–16 % der tatsächlichen MRT-Kosten, sodass öffentliche Einrichtungen nach wie vor zögern, zu expandieren, sofern keine Kapitalzuschüsse die Betriebsverluste ausgleichen. Programme zur Zollreduzierung verkürzen die Importvorlaufzeiten, aber Tarifunsicherheiten erschweren Ausschreibungen. Wie schnell die Mittel in installierte Scanner umgesetzt werden, wird den regionalen Zugang in den nächsten fünf Jahren beeinflussen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Wartungskosten von MRT-Systemen | -0.9% | National, besonders ausgeprägt in öffentlichen Einrichtungen im Norden und Nordosten | Kurzfristig (≤ 2 Jahre) |
| Niedrige öffentliche Erstattungssätze unter dem SUS | -1.1% | National, am stärksten in sekundären und tertiären SUS-Krankenhäusern | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Radiologen und Technologen | -0.5% | Nord- und Nordostregionen, ländliche Gemeinden | Mittelfristig (2–4 Jahre) |
| Lieferkettenengpässe bei Helium und Ersatzteilen | -0.6% | National, verschärft durch Importabhängigkeiten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Wartungskosten von MRT-Systemen
Ein neuer 1,5-Tesla-Scanner kostet 1,0–1,5 Millionen USD, und 3,0-Tesla-Modelle erreichen 3,0 Millionen USD. Jährliche Serviceverträge verbrauchen bis zu 12 % des Kaufpreises, während Helium-Nachfüllungen bis zu 40.000 USD pro Jahr hinzufügen können. Importsteuern können die Einstandspreise um 30–50 % erhöhen, selbst nach teilweiser Entlastung durch das Ex-tarifário-Regime. Private Gruppen verteilen die Kosten auf große Patientenvolumina, aber öffentliche Krankenhäuser mit geringerem Durchsatz finden die Kapitalrendite unattraktiv, was die städtisch-private Konzentration von Geräten verstärkt[3].
Niedrige öffentliche Erstattungssätze unter dem SUS
Die SUS-Gebührentabellen erstatten nur einen Bruchteil der tatsächlichen Bildgebungskosten, sodass Einrichtungen den Zugang rationieren und lange Wartezeiten bestehen bleiben. Judicialisierung zwingt Gemeinden dazu, private Studien zu Marktpreisen zu kaufen, was die Budgets belastet. Solange die Erstattung nicht mit den Betriebskosten übereinstimmt, werden neue Scanner in öffentlichen Einrichtungen knapp bleiben und die Zugangsungleichheiten vergrößern. CONITEC prüft neue Technologien vorsichtig, und Budgetbeschränkungen verlangsamen Protokollaktualisierungen, die andernfalls das Volumen ankurbeln würden. Infolgedessen stützt sich der brasilianische Markt für Magnetresonanztomographie (MRT) weiterhin auf private Kapazitäten für das Wachstum.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Architektur: Geschlossene Systeme dominieren, offene Plattformen gewinnen patientenzentrierten Auftrieb
Geschlossene Geräte hielten 70,43 % des Umsatzes im Jahr 2025 und bilden den größten Anteil am brasilianischen Markt für Magnetresonanztomographie (MRT). Die Bildqualität bleibt für neurologische und onkologische Untersuchungen unverzichtbar und hält geschlossene 1,5-Tesla- und 3,0-Tesla-Modelle im Mittelpunkt der Routinepraxis. Offene Designs, in der Regel bei 1,0 Tesla, wachsen jährlich um 7,54 %, da orthopädische, bariatrische und pädiatrische Scans von breiteren Bohrungen profitieren, die Angstzustände reduzieren und größere Körpertypen aufnehmen. Diagnosegruppen in São Paulo mischen Flottentypen und kombinieren ein geschlossenes 3,0-Tesla-System mit einem offenen Gerät, um Durchsatz und Komfort auszubalancieren. Hersteller reagieren mit breiten Hybrid-Bohrungen wie dem Siemens Free.Max, der Patientenzugang mit Feldstärke verbindet und historische Qualitätslücken überbrückt.
Offene Geräte erreichen selten die räumliche Auflösung geschlossener Magnete, doch klinische Protokolle wie die muskuloskelettale Extremitätenbildgebung tolerieren ein niedrigeres Signalrauschen im Austausch für Positionierungsflexibilität. Ambulante Zentren nutzen diesen Kompromiss, um Serviceleistungen zu differenzieren und dabei akzeptable Erstattungsniveaus aufrechtzuerhalten. Da KI die Rekonstruktionsgeschwindigkeit beschleunigt, verringert sich die Leistungslücke weiter und steigert die Attraktivität offener Systeme für nicht kritische Untersuchungen. Beschaffungsentscheidungen hängen daher vom lokalen Fallmix und den Platzbeschränkungen ab und nicht von einer einfachen Qualitätshierarchie.


Nach Feldstärke: Hochfeld als Arbeitspferd, Ultrahochfeld als Forschungsgrenze
Hochfeld-Geräte mit 1,0–3,0 Tesla erfassten 57,43 % der Ausgaben im Jahr 2025 und bilden den Kern des klinischen Tagesdurchsatzes sowie den Kern der Marktgröße für Magnetresonanztomographie (MRT) in Brasilien. Tragbare Niederfeld-Geräte bleiben eine Nische und bedienen Intensivstationen und die ländliche Versorgung. Ultrahochfeld-Scanner über 3,0 Tesla wachsen jährlich um 7,12 %, angetrieben von Universitäten in São Paulo, die fortgeschrittene Neuroimaging- und Spektroskopieforschung betreiben. Versiegelte Magnete begrenzen den Heliumbedarf und machen die Einführung von 3,0 Tesla selbst in mittelgroßen privaten Krankenhäusern machbar. Hyperfines 0,064-Tesla-Swoop zielt auf Intensivpflegebetten ab, aber die Akzeptanz hängt von der Aufnahme in die SUS-Erstattung ab.
Akademische Krankenhäuser setzen 7,0-Tesla-Geräte für die Forschung ein, doch Budgets und Infrastrukturanforderungen begrenzen die Volumina. Das 1,5-Tesla-Band bleibt die Standardwahl für öffentliche Ausschreibungen und balanciert Kosten und Abdeckung genehmigter Protokolle. Da KI-Upgrades die Scanzeiten verkürzen, steigt die Produktivität von 3,0 Tesla und erschließt wirtschaftliche Rechtfertigungen in Zentren mit hohem onkologischen oder kardialen Fallaufkommen. Geräteanbieter segmentieren ihr Angebot daher: 1,5 Tesla als Arbeitspferd für öffentliche Ausschreibungen, produktivitätsorientiertes 3,0 Tesla für hochvolumige private Zentren und 7,0-Tesla-Flaggschiffsysteme für renommierte Forschungsprogramme.
Nach Anwendung: Neurologie führt, Onkologie beschleunigt
Die Neurologie trug 33,76 % des Umsatzes im Jahr 2025 bei, was das Wachstum der Schlaganfall- und Demenzprotokolle widerspiegelt, und bildet den größten Anteil am brasilianischen Markt für Magnetresonanztomographie (MRT). Die Onkologie führt das Wachstum mit 7,89 % bis 2031 an, da Brust-, Prostata- und Ganzkörper-Diffusionsbildgebung in privaten Onkologienetzwerken zunimmt. Die kardiale MRT gewinnt inkrementell an Boden, wo nicht-invasive Vitalitätsstudien einige Katheteruntersuchungen ersetzen, obwohl Ausbildungslücken eine breitere Einführung verlangsamen. Muskuloskelettale und hepatobiliäre Bildgebung leisten stetige, aber kleinere Beiträge.
Private Krebszentren setzen dedizierte Brustspulen und in seltenen Fällen PET-MRT-Hybride ein, um Biopsien und die Therapieüberwachung zu steuern. Öffentliche Krankenhäuser konzentrieren sich auf Schlaganfall-Pflegemandate und erhalten die Dominanz der Neuroimaging aufrecht. Die unterschiedlichen Entwicklungsgeschwindigkeiten lassen die Neurologie die Volumenführerschaft behalten, während die Onkologie die meisten inkrementellen Scanner hinzufügt, was die Marketingentscheidungen der Anbieter und die Bündelung von Spulenpaketen beeinflusst.
Nach Endnutzer: Krankenhäuser verankern die Nachfrage, diagnostische Zentren wachsen schneller
Im Jahr 2025 entfielen auf Krankenhäuser 66,74 % der Ausgaben, angetrieben durch ihren Fokus auf Notfall-Schlaganfall- und chirurgische Planungsleistungen, die einen Vor-Ort-Zugang erfordern, und behaupten damit eine dominante Position auf dem brasilianischen Markt für Magnetresonanztomographie (MRT). Diagnostische Bildgebungszentren expandieren mit einer jährlichen Wachstumsrate von 6,54 %, unterstützt durch die strategische Expansion von Rede D'Or, Fleury und DASA in Sekundärstädte, die erweiterte Betriebszeiten und KI-gestützte Effizienz nutzen. Ambulante Operationszentren entwickeln sich zu einem Nischensegment, indem sie offene Magnete für die intraoperative orthopädische Führung einsetzen.
Die hohe Nutzung privater Krankenversicherungspläne mit 179 Untersuchungen pro 1.000 Versicherte unterstützt Investitionsstrategien in diagnostischen Zentren. Krankenhäuser, insbesondere innerhalb des SUS-Netzwerks, stehen jedoch vor Budgetbeschränkungen, wobei viele Scanner mehr als ein Jahrzehnt in Betrieb sind. Diese Dynamik verlagert den Markt allmählich in Richtung ambulanter Ketten, die schnelle Berichterstattungsfähigkeiten und flexible Terminplanung nutzen und damit die Rolle des privaten Sektors als Treiber des gesamten Marktwachstums weiter stärken.
Regulatorisches Umfeld
MRT-Systeme werden in Brasilien als Medizinprodukte unter der Aufsicht von ANVISA reguliert, wobei die Risikoklassifizierung, Kennzeichnung und Registrierungs-/Meldepflichten auf der RDC 751/2022 beruhen. Für Geräte mit höherem Risiko (Klasse III/IV) umfassen die Marktzulassungsanforderungen Konformitätsnachweise und die Einhaltung der Guten Herstellungspraxis (GMP), wobei die Aufsicht durch ANVISA über den gesamten Produktlebenszyklus hinweg besteht.
Über die Produktzulassung hinaus werden die Sicherheit der MRT-Standorte, die Qualitätssicherung und die betrieblichen Kontrollen durch die Normative Instruction IN 97/2021 der ANVISA geregelt. Sie legt Anforderungen für Praktiken in Kontrollzonen sowie technische Bedingungen wie Schallisolierung und Management von Kryogasen fest, zusammen mit dauerhaften Fortbildungsprogrammen für das klinische Personal. Die Konformitätsbewertung für elektromedizinische Geräte durch von INMETRO akkreditierte Stellen fügt eine weitere Compliance-Ebene hinzu, die die Lieferantendokumentation, die Installationsbereitschaft und die Beschaffungszeitpläne für Krankenhäuser und diagnostische Bildgebungszentren beeinflussen kann.
Wertschöpfungskettenanalyse
Brasiliens MRT-Wertschöpfungskette beginnt mit globalen Originalgeräteherstellern (GE HealthCare, Siemens Healthineers, Philips, Canon Medical und Fujifilm) und erstreckt sich auf lokale Einheiten, die Import, Vertrieb und die regulatorische Betreuung im Land übernehmen. Dies umfasst ANVISA-Einreichungen, Überwachung nach Markteinführung und erforderliche Korrekturmaßnahmen im Feld. Lokale Akteure nutzen bei Ausschreibungen zudem die ANVISA-Konformität und die lokale Montagepositionierung, insbesondere dort, wo öffentliche Ausschreibungen die Gesamtbetriebskosten und die Servicekontinuität bewerten.
Nachgelagert fließen spezialisierte Logistik und Standortvorbereitung in Abnahmeprüfungen, laufende Qualitätskontrollaktivitäten im Einklang mit IN 97/2021 sowie langfristige Serviceverträge für Betriebszeit und Verfügbarkeit von Spulen und Ersatzteilen ein. Klinischer Betrieb und Berichterstattung vervollständigen die Kette, wobei die Verfügbarkeit von Radiologen und Workflow-Software (einschließlich KI-Rekonstruktion und Modalitätskonnektivität) zunehmend die Wertschöpfung prägen. Die Differenzierung verschiebt sich von reiner Magnethardware hin zu Lebenszyklusdienstleistungen, Compliance-Unterstützung und Durchsatzoptimierung.
Wettbewerbslandschaft
Das Wettbewerbsfeld ist mäßig konsolidiert. GE Healthcare, Siemens Healthineers und Philips kontrollieren gemeinsam den größten Teil der installierten Basis durch langfristige Serviceverträge und exklusive KI-Rekonstruktionsangebote. Canon Medical und Fujifilm rangieren als Herausforderer und bringen heliumfreie und kosteneffiziente Systeme, die budgetbewusste Käufer ansprechen. Der inländische Anbieter Imex Medical Group Do Brasil nutzt die ANVISA-Regulierungskonformität und lokale Montage, um Importe um 20–30 % zu unterbieten, und zielt auf SUS-Ausschreibungen für 1,5-Tesla-Geräte ab.
Der strategische Fokus hat sich von der Hardwareleistung hin zur Lebenszyklusökonomie verlagert. Siemens Value Partnerships bündeln Geräte, Software und verwaltete Dienste in mehrjährige Verträge, die an Betriebszeitgarantien geknüpft sind. GEs Imaging-360-Plattform umhüllt KI, Analysen und Finanzierung um Scanner-Flotten und sichert die Loyalität von Diagnoseketten. Tragbare Anbieter wie Hyperfine bieten Point-of-Care-Lösungen für die ländliche Versorgung an, aber die Akzeptanz hängt von der Erstattungsaufnahme ab. Chinesische Marktteilnehmer United Imaging Healthcare und Neusoft Medical Systems sichern ANVISA-Zulassungen, müssen aber ihre Kundendienst-Reichweite unter Beweis stellen. Anbieter ohne KI- oder heliumfreie Wertversprechen riskieren eine Marginalisierung bei hochvolumigen Ausschreibungen, bei denen Durchsatz und Betriebskosten die Entscheidungen bestimmen.
Marktführer der brasilianischen Branche für Magnetresonanztomographie (MRT)
-
Koninklijke Philips NV
-
Fujifilm Holdings Corporation
-
Siemens Healthcare GmbH
-
Canon Inc. (Canon Medical Systems Corporation)
-
GE Healthcare
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die durch Compliance getriebene Modernisierung schafft Freiraum für schlüsselfertige MRT-Implementierungen und laufende Instandhaltungsdienstleistungen. IN 97/2021 erhöht ausdrücklich die Erwartungen an die Sicherheit in Kontrollzonen, die Schallisolierung und den Umgang mit Kryogasen, was die Nachfrage nach technischem Design, Installationsqualifizierung, periodischer Qualitätskontrolle und strukturierter Personalschulung unterstützt, die kleinere Krankenhäuser und kommunale Netzwerke oft auslagern.
Die Workflow-Integration ist eine weitere kurzfristige Chance. Da große Anbieter angesichts eingeschränkter Kostenerstattung die Untersuchungszeiten verkürzen und die Anlagenauslastung erhöhen wollen, investieren Anbieter in Produktivitätssoftware, die auf bestehende Flotten aufgesetzt werden kann. Maßnahmen von Philips in Brasilien, darunter die Stärkung seines Integrated-Diagnostics-Ansatzes (Verknüpfung von MRT mit anderen Modalitäten und Informatik) und die Einführung der KI-basierten Rekonstruktion (SmartSpeed Precise) während der JPR 2026, deuten auf einen anhaltenden Fokus auf Produktivitätsmerkmale hin. Die Volatilität der Heliumpreise und die Importabhängigkeiten lenken die Aufmerksamkeit zudem weiterhin auf Technologien und Servicemodelle, die die Heliumabhängigkeit verringern und die Ersatzteilverfügbarkeit verbessern, was Anbietern und Partnern mit starker lokaler Unterstützung und regulatorischer Umsetzung zugutekommt.
Aktuelle Branchenentwicklungen
- Juni 2026: Philips eröffnet ein Produktionswerk in Varginha, Minas Gerais, das MRT-Scanner für den Export nach Lateinamerika herstellt. Die Erweiterung verbessert die regionalen Versorgungsbedingungen und verkürzt die Lieferzeiten für die LATAM-Märkte.
- April 2026: Philips stärkt die Integrated-Diagnostics-Strategie in Brasilien und verbindet MRT-, CT- und Ultraschallmodalitäten mit klinischen Informatikplattformen. Die Integration optimiert diagnostische Arbeitsabläufe und kann die Auslastung der brasilianischen MRT-Anlagen verbessern.
- April 2026: Philips führt SmartSpeed Precise in Brasilien während der JPR 2026 ein, eine KI-basierte MRT-Rekonstruktionslösung zur Steigerung der Bildgebungsproduktivität und Verkürzung der Scanzeiten. Die KI-gestützte Beschleunigung unterstützt Standorte mit hohem Durchsatz und stärkt die Wettbewerbsposition im brasilianischen MRT-Markt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik wird der brasilianische Markt für Magnetresonanztomographie (MRT) als Umsatz definiert, der durch in Brasilien verkaufte und installierte MRT-Systeme erzielt wird, einschließlich damit verbundener Upgrades und Ersatzbeschaffungen, die direkt mit der MRT-Scankapazität verbunden sind.
Umfangsausschlüsse: Wir schließen andere Bildgebungsmodalitäten (wie CT, Ultraschall und Röntgen) sowie Nicht-MRT-Verbrauchsmaterialien, die nicht spezifisch für die MRT-Nutzung sind, aus.
Übersicht der Segmentierung
-
Nach Architektur
- Geschlossene MRT-Systeme
- Offene MRT-Systeme
-
Nach Feldstärke
- Niedrigfeld (< 1,0 T)
- Hochfeld (1,0–3,0 T)
- Sehr-Hochfeld / Ultrahochfeld (> 3,0 T)
-
Nach Anwendung
- Onkologie
- Neurologie
- Kardiologie
- Gastroenterologie
- Muskuloskeletal
- Sonstige Anwendungen
-
Nach Endnutzer
- Krankenhäuser
- Diagnostische Bildgebungszentren
- Ambulante Operationszentren
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Schreibtischarbeit beginnt mit der Kartierung der MRT-Nachfragebasis in Brasilien und des praktischen Einkaufszyklus von Krankenhäusern und Bildgebungszentren, damit spätere Annahmen einen realen Bezugspunkt haben. Wir stützten uns auf öffentliche Gesundheitsstatistiken und Systemsignale aus Quellen wie Veröffentlichungen des brasilianischen Gesundheitsministeriums, regulatorischen und geräterelevanten Informationen der ANVISA, demografischen und makroökonomischen Reihen des IBGE sowie Gesundheitsindikatoren der OECD, gefolgt von einer Triangulation mit peer-review-geprüften Radiologiefachzeitschriften und Aktualisierungen von Krankenhausverbänden.
Um die Zahlen für die Modellierung nutzbar zu machen, zieht die Desk-Phase zudem strukturierte Kontextinformationen aus Unternehmensmeldungen, Investorenpräsentationen und gemeldeten Vertragsankündigungen heran, die helfen, die Preisentwicklung und den Ersatzzeitpunkt einzuordnen. Zusätzlich nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktinformationen, Nachrichten und Finanzdaten sowie Patentdatenbanken, um Produktzyklen und Lieferkommentare zu überprüfen, wenn öffentliche Details spärlich waren. Die hier aufgeführten Desk-Quellen sind beispielhaft, und wir haben zudem viele weitere öffentliche Dokumente zur Datenerhebung, Klärung und Validierung herangezogen.
Primärinterviews und Befragungen
Primärarbeit wurde eingesetzt, um die Desk-Annahmen einem Stresstest zu unterziehen und breite Signale in verwertbare Eingaben für Brasilien umzuwandeln, insbesondere dort, wo Installationszeitpunkt und Preisgestaltung je nach Kundentyp variieren. Wir sprachen mit einer Mischung aus Experten auf Herstellerseite, Distributoren und Servicepartnern, Betreibern von Bildgebungszentren, Leitern der Krankenhausradiologie und Beschaffungsverantwortlichen, sodass das endgültige Modell widerspiegelt, wie MRT-Budgets typischerweise genehmigt und eingesetzt werden. Die Antworten wurden über die wichtigsten Einkaufszentren in Brasilien ausgewogen verteilt und anschließend anhand der Unterschiede zwischen öffentlichen und privaten Versorgungseinrichtungen sowie zwischen Neuinstallationen und Ersatzbeschaffungen überprüft.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 31% | CXOs: 13% |
| Mid-Tier: 54% | Funktions-/Bereichsleiter: 27% |
| Kleinere Akteure: 15% | Manager: 60% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion der MRT-Ausgaben in Brasilien, wobei die Kapitalausgaben im Gesundheitswesen anhand von Wachstumssignalen bei bildgebenden Verfahren und Ersatzzyklusmustern in MRT-Nachfrage übersetzt werden. Diese Gesamtwerte werden anschließend durch selektive Bottom-up-Näherungen bestätigt, darunter ein stichprobenbasierter Aufbau der installierten Basis (installierte Einheiten nach Feldstärke), Kanalprüfungen der typischen durchschnittlichen Verkaufspreise und Plausibilitätsprüfungen anhand der erwarteten jährlichen Platzierungen und Upgrades.
Einige in diesem Markt relevante Eingaben wurden sorgfältig verfolgt, da sie den Wert auch dann verändern, wenn die Stückvolumina stabil erscheinen. Dazu zählen die Verschiebung zwischen geschlossenen und offenen Systemen, die Veränderung des Mixes nach Feldstärke (einschließlich der Verschiebung hin zu 1,5T und 3T in großen Zentren), der Ersatzzeitpunkt für ältere Magnete, das Anhängungsverhalten bei Service und Upgrades sowie der Zeitpunkt der Währungsumrechnung für importierte Geräte. Für die Prognose verwendeten wir eine Szenarioanalyse, gestützt auf Experteneinschätzungen zur Verfügbarkeit von Finanzmitteln, zur Expansion privater Diagnostikanbieter und zu erwarteten Lieferzeiten, und wendeten anschließend einen Glättungsschritt an, um zu verhindern, dass einmalige Beschaffungsspitzen den Trend verzerren. Fehlte für ein kleineres Teilsegment ein Bottom-up-Signal, schlossen wir die Lücke durch proportionale Aufteilungen, die sich an dem nächstgelegenen beobachtbaren Muster der installierten Basis oder der Endnutzer orientierten, und überprüften dies anschließend in Folgegesprächen.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden anhand unabhängiger Signale überprüft, damit die Ergebnisse nicht von dem abweichen, was der Markt realistisch aufnehmen kann, einschließlich der Richtung des Verfahrenswachstums, beobachteter Beschaffungszyklen und bekanntem Ersatzdruck durch veraltete Systeme. Abweichungsprüfungen werden auf mehreren Ebenen durchgeführt (Gesamtmarkt, wichtige Endnutzer und wichtige Technologiemischungen), und Ausreißer werden markiert und vor der Freigabe überprüft.
Wo Lücken zwischen Desk-Inputs und Interview-Feedback auftreten, kontaktieren wir die Befragten erneut, um zu klären, ob das Problem in Zeitpunkt, Preisgestaltung oder Umfang liegt, und die Annahme wird mit einer schriftlichen Begründung angepasst. Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Updates, die durch wesentliche Ereignisse wie politische Änderungen, starke Wechselkursbewegungen oder plötzliche Nachfrageverschiebungen ausgelöst werden. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, um die neuesten öffentlichen Indikatoren mit dem festgelegten Modell abzugleichen, damit die Kunden eine aktuelle Sicht erhalten.
Vergleich der Marktgröße für Magnetresonanztomographie (MRT) in Brasilien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den brasilianischen MRT-Markt können weit voneinander abweichen, da Studien nicht immer denselben Umsatzpool erfassen oder dieselben Zeitannahmen anwenden. Unterschiede ergeben sich in der Regel daraus, was als im Umfang enthaltener Wert behandelt wird, wie importierte Geräte in USD umgerechnet werden und ob das Modell Platzierungen, installierte Basis oder Verfahren betont.
Wesentliche Lücken zeigen sich auch, wenn eine Schätzung MRT mit umfassenderen diagnostischen Bildgebungsgeräten vermischt oder wenn Service- und Upgrade-Umsätze entweder vollständig eingeschlossen oder größtenteils ignoriert werden. Auch der Prognosestil spielt eine Rolle, da einige Zahlen eine aggressive Ersatzwelle widerspiegeln, während andere von einer langsamen Kapitalerneuerung ausgehen und die Preise auch dann konstant halten, wenn sich der Mix zu Systemen mit höherer Feldstärke verschiebt.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 340,31 Mio. USD (2025) | |
| Branchenverband A | 300,00 Mio. USD (2025) | Nähert den Wert oft aus einer engeren, rein geräteorientierten Sichtweise an und erfasst möglicherweise Upgrades und Umsätze nach der Installation, die direkt mit im Einsatz befindlichen MRT-Systemen verbunden sind, nicht vollständig, wodurch der ausgewiesene Gesamtwert in Jahren mit intensiver Nachrüstungstätigkeit sinkt. |
| Regionale Beratungsgesellschaft B | 390,00 Mio. USD (2025) | Überhöht die Gesamtwerte häufig, indem MRT mit angrenzenden Bildgebungskäufen vermischt wird oder ein schnellerer Anstieg der durchschnittlichen Verkaufspreise über alle Feldstärken hinweg angenommen wird, was den Wert überbewerten kann, wenn sich der Einkauf auf Ersatzbeschaffungen und ausgehandelte Ausschreibungen konzentriert. |
Die Tabelle zeigt eine bedeutende Streuung innerhalb desselben Jahres, und im Modell von Mordor Intelligence ist der Wert an MRT-systembezogene Umsätze in Brasilien gebunden, wobei Upgrades und Ersatzbeschaffungen berücksichtigt werden, wenn sie sich in Scankapazität und bezahlter Systemnutzung niederschlagen. Sobald Umfang, Zeitpunkt der Währungsumrechnung und Ersatzannahmen an beobachtbare Nachfragesignale angeglichen sind, wird die resultierende Schätzung leichter nachvollziehbar und reproduzierbar, was Entscheidungsträgern hilft, Optionen zu vergleichen, ohne unterschiedliche Umsatzpools zu vermischen.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der brasilianische MRT-Markt bis 2031 erreichen?
Der brasilianische Markt für Magnetresonanztomographie (MRT) wird voraussichtlich bis 2031 einen Wert von 457,35 Millionen USD erreichen, was einer CAGR von 5,05 % ab 2026 entspricht.
Welche MRT-Architektur wächst in Brasilien am schnellsten?
Offene MRT-Systeme werden voraussichtlich bis 2031 jährlich um 7,54 % wachsen, aufgrund der Nachfrage nach patientenfreundlicher orthopädischer und bariatrischer Bildgebung.
Wie wird die heliumfreie Technologie die MRT-Eigentumskosten beeinflussen?
Heliumfreie Magnete wie Philips BlueSeal können bis zu 40.000 USD pro Jahr an Nachfüllkosten einsparen und die Gesamtbetriebskosten für private und öffentliche Einrichtungen erheblich senken.
Warum übertreffen diagnostische Bildgebungszentren Krankenhäuser bei neuen MRT-Installationen?
Private Ketten nutzen hohe Auslastungsraten und KI-gestützten Durchsatz, um eine schnellere Amortisation zu erzielen, und können so trotz stagnierender SUS-Erstattungen investieren.
Welche Anwendungen treiben das MRT-Nachfragewachstum in Brasilien an?
Die Onkologie verzeichnet das schnellste Wachstum mit einer CAGR von 7,89 % bis 2031, während die Neurologie aufgrund von Schlaganfall- und Demenzprotokollen den größten Umsatzanteil beibehält.
Seite zuletzt aktualisiert am:



