
Größe und Marktanteil des saudi-arabischen Gebrauchtwagenmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 6.82 Milliarden US-Dollar |
| Marktgröße (2026) | 7.45 Milliarden US-Dollar |
| Marktgröße (2031) | 11.24 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.58 % |
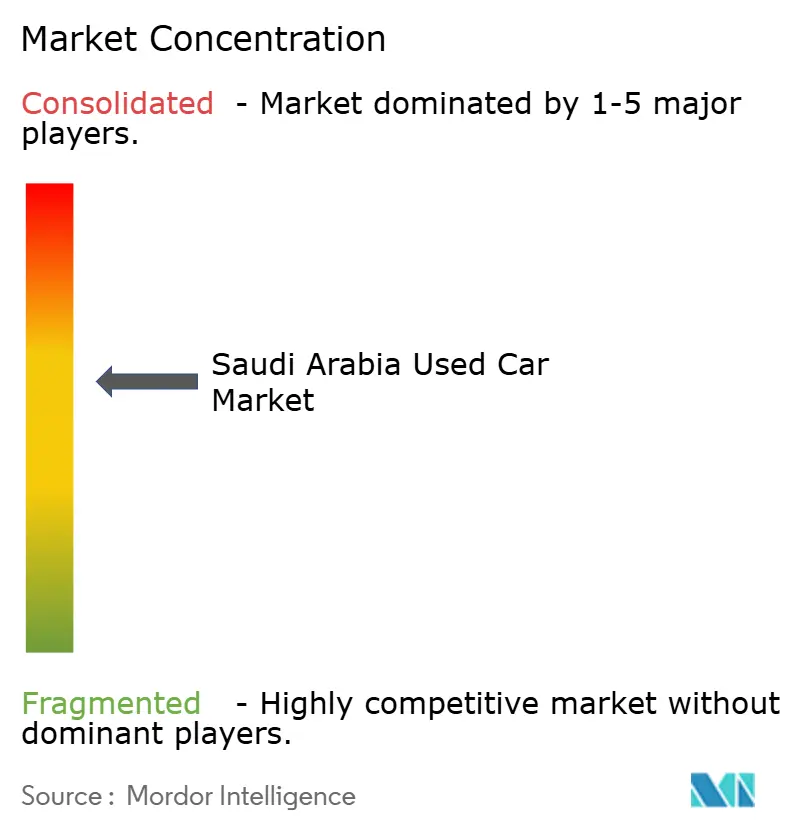
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des saudi-arabischen Gebrauchtwagenmarkts von Mordor Intelligence
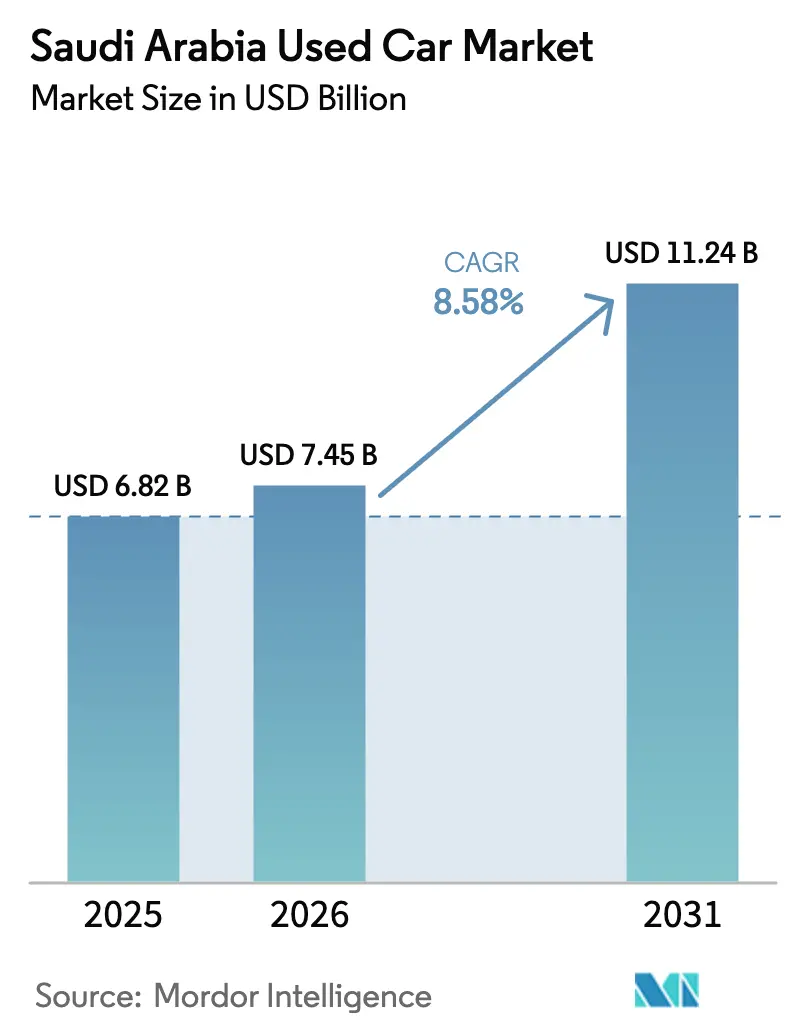
Die Größe des saudi-arabischen Gebrauchtwagenmarkts soll von 6,82 Milliarden USD im Jahr 2025 auf 7,45 Milliarden USD im Jahr 2026 wachsen und bis 2031 voraussichtlich 11,24 Milliarden USD erreichen, was einer CAGR von 8,58 % über den Prognosezeitraum (2026–2031) entspricht. Robustes Bevölkerungswachstum, strengere Importvorschriften und eine obligatorische Vollkaskoversicherung drängen viele Haushalte zu zertifizierten Gebrauchtfahrzeugen, die Garantien mit Inspektionsberichten bündeln. Online-Plattformen verkürzen die Zyklen von der Inserierung bis zum Verkauf und erhöhen die Preistransparenz, während Fahrdienstleister und Pendler, die die U-Bahn nutzen, eine stetige Nachfrage nach alltäglichen Limousinen und kompakten SUVs aufrechterhalten. Größere Familien wechseln zu Geländewagen, die eine dritte Sitzreihe und hitzebeständige Kühlsysteme bieten, und diese Präferenz erhöht die Wiederverkaufsaufschläge für Modelle mit vollständiger Servicehistorie. Die Kraftstoffwirtschaftlichkeit begünstigt nach wie vor Benzinmotoren; die schrittweise Einführung von Ladestationen und Technikerschulungen beginnt jedoch, einen kleinen, aber wachsenden Wiederverkaufsmarkt für batterieelektrische Fahrzeuge zu unterstützen. Die Wettbewerbsintensität bleibt hoch, da Straßenhändler wenig Kapital benötigen, aber Skaleneffekte kommen organisierten Anbietern zugute, die Finanzierung, Garantie und Logistik in einen einzigen Transaktionsablauf integrieren.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp führten Limousinen den Marktanteil des saudi-arabischen Gebrauchtwagenmarkts im Jahr 2025 mit 48,28 % an, während Geländewagen bis 2031 voraussichtlich mit einer CAGR von 10,16 % wachsen werden.
- Nach Kraftstofftyp entfielen Benzinantriebe im Jahr 2025 auf 90,16 % des Marktanteils des saudi-arabischen Gebrauchtwagenmarkts, und batterieelektrische Fahrzeuge werden voraussichtlich das schnellste Wachstum mit einer CAGR von 16,24 % bis 2031 verzeichnen.
- Nach Fahrzeugalter erfasste das Drei-bis-Fünf-Jahres-Segment im Jahr 2025 39,42 % des Marktanteils des saudi-arabischen Gebrauchtwagenmarkts, während der Bestand unter drei Jahren mit einer CAGR von 11,91 % über denselben Zeitraum wächst.
- Nach Kilometerstand hielten Fahrzeuge mit 40.000–80.000 Kilometern im Jahr 2025 einen Marktanteil von 35,32 % am saudi-arabischen Gebrauchtwagenmarkt, und die Gruppe mit weniger als 40.000 Kilometern wird voraussichtlich bis 2031 mit einer CAGR von 9,63 % wachsen.
- Nach Vertriebskanal entfielen auf Offline-Händler im Jahr 2025 71,82 % des Marktanteils des saudi-arabischen Gebrauchtwagenmarkts, während Online-Plattformen bis 2031 voraussichtlich mit einer CAGR von 13,61 % wachsen werden.
- Nach Anbietertyp entfielen auf nicht-organisierte Anbieter im Jahr 2025 59,31 % des Marktanteils des saudi-arabischen Gebrauchtwagenmarkts, während organisierte Anbieter bis 2031 voraussichtlich mit einer CAGR von 14,2 % wachsen werden.
- Nach Region führte die Westregion mit 34,43 % des Marktanteils des saudi-arabischen Gebrauchtwagenmarkts im Jahr 2025, während die Zentralregion voraussichtlich das schnellste Wachstum mit einer CAGR von 9,46 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des saudi-arabischen Gebrauchtwagenmarkts
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitliche Auswirkung |
|---|---|---|---|
| Digitale Akzeptanz fördert Online-Verkäufe | +2.4% | National, angeführt von Riad und Dschidda, Ausweitung auf Sekundärstädte | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach zertifizierten Gebrauchtfahrzeugen durch Vertrauensprogramme | +2.1% | National, am stärksten in städtischen Zentren (Riad, Dschidda, Dammam) | Mittelfristig (2–4 Jahre) |
| Steigende Versicherungskosten treiben Gebrauchtwagenkäufe an | +1.8% | National, mit Schwerpunkt in der Zentral- und Westregion | Mittelfristig (2–4 Jahre) |
| Ausbau der Riad-Metro fördert Fahrzeugnachfrage | +1.3% | Zentralregion, mit Ausstrahlungseffekten auf die Ostprovinz | Kurzfristig (≤ 2 Jahre) |
| Abwrackprämien fügen dem Wiederverkaufspool Limousinen hinzu | +0.6% | Zentral- und Westregion, konzentriert in Riad, Dschidda und Mekka | Langfristig (≥ 4 Jahre) |
| Rückkehr von Expatriates erzeugt saisonale Angebotsspitzen | +0.5% | National, mit Spitzen in der Ostregion (Ölsektor) und der Westregion (Handelszentren) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitale Plattformen reduzieren Transaktionsreibung und steigern den Online-Anteil
Aufbereitungszentren, die jährlich Tausende von Fahrzeugen verarbeiten, erreichen nun die Geschwindigkeit des E-Commerce im Ausstellungsraum. Mit Rückgabefenstern und KI-gesteuerten Preisgestaltungsmaschinen revolutionieren diese Zentren die Fahrzeugverkaufslandschaft. Taggleiche Inspektionstermine, In-App-Finanzierung und sofortige Versicherungsangebote haben den typischen Verhandlungszyklus erheblich verkürzt. Der Online-Anteil am Fahrzeugverkauf verzeichnet ein stetiges Wachstum, angetrieben durch die Einführung der elektronischen Rechnungsstellung und der Mehrwertsteuerkonformität. Darüber hinaus ziehen transparente Zustandsberichte und standardisierte Garantien erfolgreich preissensible Käufer an, die von informellen Straßenmärkten weg und hin zu formaleren Handelskanälen wechseln.
Zertifizierte Gebrauchtfahrzeugprogramme stärken das Vertrauen nach Ablauf der Garantie
Erstausrüsterhersteller führen Mehrpunkt-Inspektionsprogramme ein, die Pannenhilfe mit Garantien unterschiedlicher Laufzeiten kombinieren. Volkswagens umfassende Checkliste und Audis Approved-Plus-Inspektionen haben neue Einzelhandelsmaßstäbe gesetzt [1]"Details zum zertifizierten Gebrauchtfahrzeugprogramm," Volkswagen Middle East, volkswagen-me.com. Nissans Intelligent Choice bietet Deckung für einen bestimmten Zeitraum, während Toyotas Hybrid Extra Care sich auf Batteriebedenken bei seinen elektrifizierten Modellen konzentriert. Land Rover, mit dem Ziel, Premium-SUV-Käufer anzuziehen, bietet übertragbare Garantien mit verlängerten Laufzeiten an. Digitale Marktplätze übernehmen diese hohen Standards und erkennen die wachsende Käufererwartung nach werkseitiger Absicherung auch bei Gebrauchtfahrzeugkäufen an.
Steigende Versicherungsprämien veranlassen Käufer zum Wechsel zu Gebrauchtfahrzeugen
Die Einnahmen aus der Kfz-Versicherung verzeichneten ein erhebliches Wachstum, angetrieben durch gestiegene Preise in allen Segmenten, nachdem die Schadensquoten akzeptable Niveaus überschritten hatten [2]"Bericht zur Finanzstabilität des Versicherungssektors 2025," Saudi-Arabische Zentralbank, sama.gov.sa. Die Einführung obligatorischer Vollkaskopolicen erhöhte die jährlichen Prämien für Neuwagenkäufer weiter. Haushalte mit mittlerem Einkommen, die durch Selbstbehaltsgrenzen eingeschränkt sind, konzentrieren sich nun auf Limousinen und SUVs in einem erschwinglicheren Preisbereich, wo die Prämien vergleichsweise niedriger sind. Zertifizierte Gebrauchtfahrzeuggarantien helfen, Wartungsbedenken zu mindern, was diese Fahrzeuge für Erstkäufer und Fahrdienstleister attraktiv macht. Diese Verschiebung im Kaufverhalten spiegelt sich in der wachsenden Anzahl von Bankanträgen für Gebrauchtwagenkredite an der maximalen Beleihungsgrenze wider.
Ausbau der Riad-Metro fördert die Pendlernachfrage in der Zentralregion
Phase I der Riad-Metro wurde eröffnet und umfasst zahlreiche Stationen über eine beträchtliche Strecke, die für eine große Anzahl von Tagespassagieren ausgelegt ist. Trotz anhaltender Bevölkerungszuflüsse in die Hauptstadt im Rahmen von Vision 2030 befinden sich ein bemerkenswerter Prozentsatz der Einwohner außerhalb einer bequemen Gehweite zu diesen Stationen. Diese Lücke hat die Nachfrage nach erschwinglichen Limousinen und kompakten SUVs gestärkt, die zunehmend als unverzichtbar für den Erst- und Letztstreckenverkehr angesehen werden. Der Lagerumschlag für Händler in Riad hat sich verbessert und unterstreicht eine schnelle Absorption des zertifizierten Bestands. Darüber hinaus haben auf Fahrdienstleister zugeschnittene Finanzierungspakete den Absatz im erschwinglichen Preissegment weiter angekurbelt.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die Markt-CAGR in Prozentpunkten | Geografische Relevanz | Zeitliche Auswirkung |
|---|---|---|---|
| Restriktive Beleihungsquoten schränken Gebrauchtwagenkredite ein | -1.2% | National, besonders ausgeprägt für Haushalte mit einem Monatseinkommen unter 15.000 SAR | Mittelfristig (2–4 Jahre) |
| Hartes Klima beschleunigt Fahrzeugwertminderung | -0.7% | National, am stärksten in der Zentralregion (Riad) und den Binnenprovinzen | Langfristig (≥ 4 Jahre) |
| Importvorschriften reduzieren das Angebot an Graumarkt-Fahrzeugen | -0.9% | National, stärkste Auswirkung auf Luxus- und Sportwagensegmente in der Ost- und Westregion | Langfristig (≥ 4 Jahre) |
| Mangel an Elektrofahrzeugtechnikern schwächt das Wiederverkaufsvertrauen | -0.4% | National, konzentriert in städtischen Zentren mit Elektrofahrzeugakzeptanz (Riad, Dschidda, Dammam) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Restriktive Beleihungsquoten hemmen Käufe im mittleren Segment
Die Saudi-Arabische Zentralbank begrenzt die Laufzeiten von Autokrediten auf fünf Jahre und deckelt Gehaltsabzüge auf ein Drittel des Bruttoeinkommens, was den Kreditspielraum für Familien mit einem Monatseinkommen unter 15.000 SAR einschränkt. Banken finanzieren in der Regel einen geringeren Prozentsatz des Preises eines Gebrauchtwagens im Vergleich zu Neuwagen, während die Zinssätze relativ hoch bleiben. In Kombination mit höheren Vollkaskoversicherungskosten schrecken diese monatlichen Ausgaben potenzielle Käufer entweder ab oder veranlassen sie, sich für ältere, risikoreichere Modelle zu entscheiden. Infolgedessen macht die Autofinanzierung einen kleinen Teil der Nicht-Hypotheken-Kreditportfolios aus, wobei die Kreditgeber aufgrund von Bedenken hinsichtlich Schwankungen der Restwerte vorsichtig bleiben.
Verschärfte Importvorschriften schränken das Graumarktangebot an Luxus- und Sportwagen ein
Aktuelle Vorschriften verbieten die Einfuhr älterer Fahrzeuge und untersagen Linkslenkerumbauten sowie Fahrzeuge mit Totalschadentiteln. Nicht konforme Fahrzeuge sind erheblichen Strafen auf der Grundlage ihres geschätzten Wertes ausgesetzt. Diese Maßnahmen haben effektiv einen Kanal geschlossen, der zuvor vergünstigte deutsche Limousinen und japanische Sportwagen aus den Vereinigten Arabischen Emiraten lieferte. Infolgedessen wenden sich wohlhabende Käufer nun autorisierten Händlerprogrammen zu, die mit Premiumpreisen verbunden sind. Unterdessen verlagern Plattformen ihren Fokus auf mittelklassige SUVs und Limousinen, trotz der engeren Gewinnmargen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: SUV-Dynamik steigert das Volumen außerhalb des traditionellen Limousinenkerns
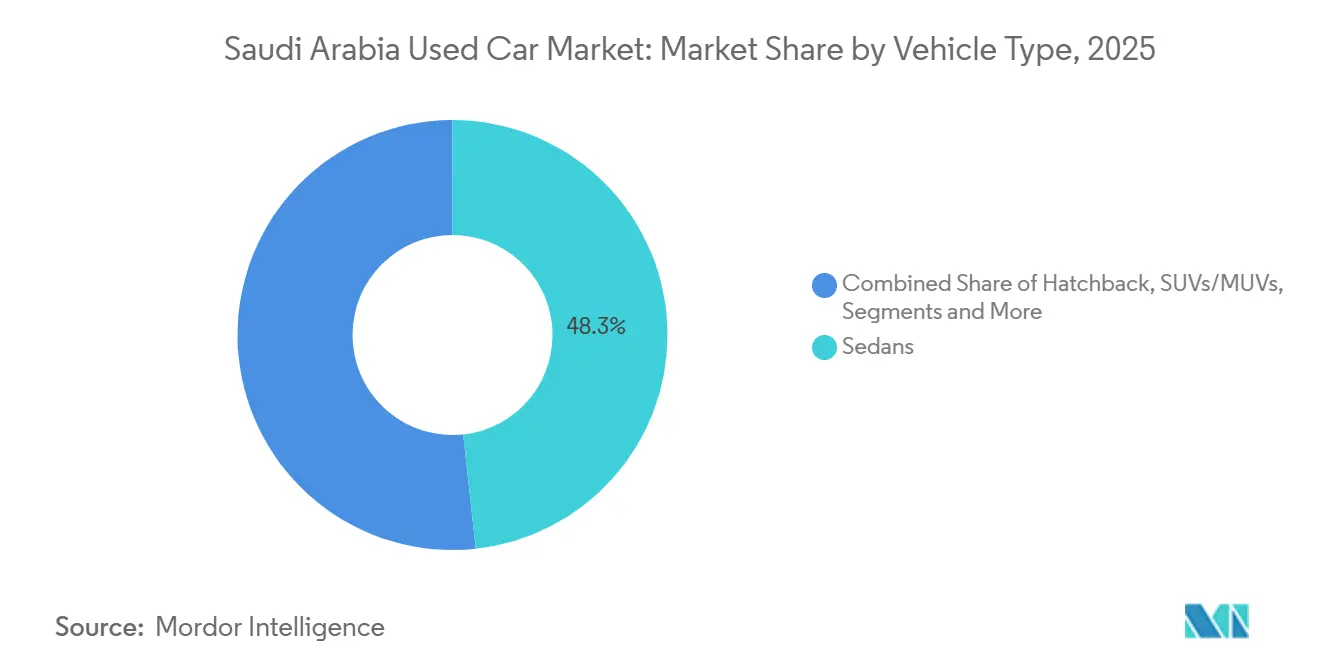
Limousinen machten 48,28 % der Verkäufe im saudi-arabischen Gebrauchtwagenmarkt im Jahr 2025 aus, was die tiefe installierte Basis mittelgroßer japanischer und koreanischer Modelle widerspiegelt, die in das Drei-bis-Fünf-Jahres-Wiederverkaufssegment übergehen. Geländewagen und Mehrzweckfahrzeuge expandieren bis 2031 mit einer CAGR von 10,16 %, da Familien Kabinenraum, eine dritte Sitzreihe und für Wüstenhitze ausgelegte Kühlsysteme suchen. Im Golf-Kooperationsrat werden SUVs mit speziellen Kühlpaketen höher bewertet als ähnlich alte Limousinen mit vergleichbarem Kilometerstand. Mit der Einführung starker neuer SUV-Modelle, darunter mehrere aus Toyotas kommendem Lineup, wird der zertifizierte Bestand voraussichtlich zunehmen. Händler stellen fest, dass SUVs schneller verkauft werden als der Gesamtmarktdurchschnitt.
Dieser Trend steht im Einklang mit steigendem Wohlstand, dem Wachstum von Vorstadtsiedlungen und periodischen Überschwemmungen in Küstenstädten, was Fahrzeuge mit höherer Bodenfreiheit begünstigt. Obwohl Herausforderungen bei der Kraftstoffeffizienz bestehen, werden diese durch niedrige inländische Benzinpreise und die Verfügbarkeit verbesserter Hybridoptionen gemildert. Luxussportwagen verlieren Marktanteile aufgrund von Beschränkungen bei der Einfuhr von Unfallfahrzeugen und Linkslenkerumbauten. Schräghecklimousinen, die hauptsächlich von Expatriates wegen der städtischen Parkbequemlichkeit bevorzugt werden, bleiben eine Nischenwahl. Da sich der Fahrzeugmix zunehmend in Richtung hochdachiger Profile verschiebt, werden SUVs voraussichtlich den saudi-arabischen Gebrauchtwagenmarkt in den kommenden Jahren dominieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Kraftstofftyp: Benzin dominiert, während frühe Elektrofahrzeugsignale stärker werden
Benzinmotoren machten 90,16 % des Marktanteils des saudi-arabischen Gebrauchtwagenmarkts im Jahr 2025 aus, was jahrzehntelange Abhängigkeit von Verbrennungstechnologie und einem Tankstellennetz unterstreicht, das selbst kleine Städte abdeckt. Batterieelektrische Wiederverkaufsvolumina sind derzeit gering, werden aber bis 2031 voraussichtlich mit einer CAGR von 16,24 % wachsen, da Ladepunkte zunehmen und die Technikerschulung ausgebaut wird. Da Diesel-Pkw auslaufen, haben sich Hybride als praktikable Alternative etabliert, unterstützt durch Garantieprogramme, die wichtige Batteriekomponenten schützen.
Dennoch bleiben Herausforderungen bestehen: Öffentliche Ladestationen sind begrenzt und hauptsächlich in Großstädten wie Riad, Dschidda und Dammam konzentriert, was Preisunterschiede bei gebrauchten Elektrofahrzeugen in kleineren Städten schafft. Die Technische und Berufsbildungskorporation verfügt derzeit über eine begrenzte Anzahl zertifizierter Elektrofahrzeugmechaniker. Dennoch zielt ihr neues Diplomstudiengang in Partnerschaft mit Lucid und KAUST darauf ab, diesen Mangel zu beheben. Darüber hinaus wird die inländische Produktion unter der Marke CEER voraussichtlich ihre Servicenetzwerke erweitern und die Übertragbarkeit von Batteriegarantien verbessern. Diese Entwicklungen werden voraussichtlich die Restwerte steigern und das langfristige Vertrauen in den saudi-arabischen Gebrauchtwagenmarkt fördern.
Nach Fahrzeugalter: Das Drei-bis-Fünf-Jahres-Segment bietet die optimale Balance zwischen Preis und Garantie
Fahrzeuge im Alter von drei bis fünf Jahren erfassten 39,42 % des Marktanteils des saudi-arabischen Gebrauchtwagenmarkts im Jahr 2025 und boten Rabatte von 35 %–45 % gegenüber den Neuwagenpreisen, während sie häufig noch Teile der Werksgarantie behielten. Der Bestand unter drei Jahren wächst am schnellsten mit einer CAGR von 11,91 % bis 2031, angetrieben durch Leasingrückläufer und OEM-Rückkäufe, die zertifizierte Kanäle speisen. Segmente über fünf Jahre ziehen budgetsensible Haushalte und Fahrdienstleister an, die bereit sind, ein höheres Wartungsrisiko zu übernehmen. Extreme Umgebungshitze beschleunigt die Wertminderung und macht dokumentierte Kühlsystemwartung zu einem entscheidenden Differenzierungsmerkmal.
Regulatorische Kreditlaufzeiten stimmen nahtlos mit der wirtschaftlichen Lebensdauer von Fahrzeugen überein, sodass Banken innerhalb sicherer Wertwiederherstellungsgrenzen bleiben können. Fahrzeuge im Golf-Kooperationsrat, ausgestattet mit verbesserten Kühlereinheiten und hitzebeständigen Dichtungen, haben einen Wettbewerbsvorteil gegenüber ihren Parallelimport-Pendants. Diese Dynamiken positionieren mittelaltrige Fahrzeuge als die grundlegenden Volumentreiber des saudi-arabischen Gebrauchtwagenmarkts, ein Trend, der bis zum Ende des Jahrzehnts anhalten dürfte.
Nach Kilometerstand: Städtische Fahrmuster konzentrieren sich auf 40.000–80.000 Kilometer
Kilometerstände zwischen 40.000 und 80.000 Kilometern deckten 35,32 % des Marktanteils des saudi-arabischen Gebrauchtwagenmarkts im Jahr 2025 ab, was mit drei bis fünf Jahren städtischem Pendeln bei etwa 13.000 Kilometern pro Jahr korreliert. Die Gruppe mit weniger als 40.000 Kilometern wird voraussichtlich bis 2031 mit einer CAGR von 9,63 % wachsen. Das Angebot an Fahrzeugen mit niedrigem Kilometerstand nimmt zu, da Unternehmensflotten Fahrzeuge früher rotieren, während das Segment mit 80.000–120.000 Kilometern als Ersatz für Taxis und Käufer im ländlichen Raum dient.
Die Kilometerstandsverifizierung bleibt eine Herausforderung, da das Königreich keine zentralisierte Datenbank mit historischen Aufzeichnungen besitzt. Kilometerbetrug hält bei informellen Händlern trotz SASO-Vorschriften an. Digitale Anbieter begegnen dem mit verschlüsselten Service-Record-Uploads und elektronischen Tachometerprüfungen, einer Transparenzebene, die ihren Preisaufschlag rechtfertigt. Der saudi-arabische Gebrauchtwagenmarkt verzeichnet daher eine wachsende Verbraucherpräferenz für vollständig nachverfolgbare Kilometerstände, was nicht verifizierte Hochkilometerfahrzeuge zu steileren Rabatten drängt.
Nach Vertriebskanal: Online-Plattformen nagen an den traditionellen Offline-Hochburgen
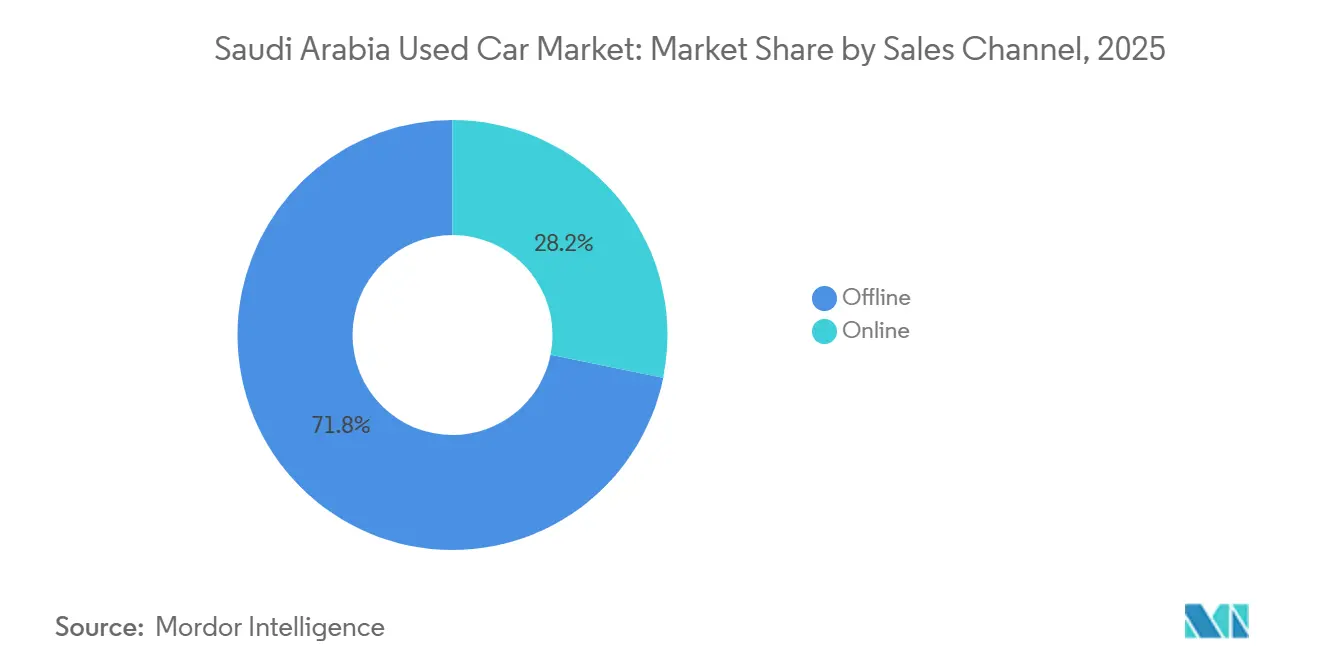
Offline-Händler behielten 71,82 % des Marktanteils des saudi-arabischen Gebrauchtwagenmarkts im Jahr 2025, verlieren jedoch Boden an E-Commerce-Seiten, die Inspektion, Finanzierung und Logistik integrieren. Gleichzeitig wird die Online-Plattform bis 2031 voraussichtlich mit einer CAGR von 13,61 % wachsen. Die Inserierungs-bis-Verkaufs-Zeiten auf führenden Plattformen sanken von 45 Tagen Anfang 2024 auf 30 Tage Mitte 2025, da KI-gesteuerte Bewertungen den Spielraum für Preisverhandlungen einengten. Reverse-Logistik-Hubs bereiten Fahrzeuge nun nach einem einzigen Branchenstandard auf und adressieren Käuferbedenken hinsichtlich der mechanischen Integrität.
Physische Ausstellungsräume dominieren nach wie vor Transaktionen über 100.000 SAR, wo Probefahrten und Drittparteiprüfungen nicht verhandelbar sind. Dennoch erhöhen die obligatorische elektronische Rechnungsstellung und die Mehrwertsteuerkonformität im Rahmen von Vision 2030 die Backoffice-Kosten für nicht lizenzierte Straßenhändler und verlagern den Schwung hin zu technologiegestützten Modellen. Diese Trends deuten auf stetige Online-Anteilsgewinne hin, die den digitalen Kanal bis 2031 möglicherweise auf über ein Drittel des saudi-arabischen Gebrauchtwagenmarkts heben könnten.
Nach Anbietertyp: Organisierte Anbieter gewinnen Vertrauen durch Garantie und Compliance
Nicht-organisierte Anbieter kontrollierten 59,31 % des Marktanteils des saudi-arabischen Gebrauchtwagenmarkts im Jahr 2025, was auf niedrige Kapitalzugangsbarrieren und ein bargeldbasiertes Verhandlungssystem zurückzuführen ist. Organisierte Unternehmen – OEM-zertifizierte Linien und risikokapitalgestützte Marktplätze – wachsen bis 2031 mit einer CAGR von 14,2 %, angetrieben durch Bankpartnerschaften, die standardisierte Bewertungsformulare und verifizierte Servicehistorien bevorzugen.
Importbeschränkungen haben Graumarktzuflüsse reduziert und lenken Verbraucher weiter zu autorisierten Händlern. Verlängerte Garantien, transparente Preisgestaltung und Rückkaufgarantien verankern das Käufervertrauen, während informelle Verkäufer Margendruck spüren, da sie selten Rückgabefenster oder Mehrwertsteuerrechnungen anbieten. Da die Durchsetzung von Vision 2030 verschärft wird, ist die organisierte Gruppe auf dem Weg, vor dem nächsten Jahrzehnt einen Anteil von über 50 % am saudi-arabischen Gebrauchtwagenmarkt zu überschreiten.
Geografische Analyse
Die Westregion, Heimat von Dschidda, Mekka und Medina, machte 34,43 % der Transaktionen im saudi-arabischen Gebrauchtwagenmarkt im Jahr 2025 aus. Saisonale Pilgerbewegungen veranlassten Flottenoperatoren, Limousinen und Transporter alle 3 bis 5 Jahre zu erneuern, was einen stetigen Fluss gut gewarteter Fahrzeuge in lokale Händlerbetriebe speiste. Mazda betreibt acht Ausstellungsräume in Dschidda und demonstriert damit ein dichtes Händlernetz, das einen selbstbewussten Wiederverkaufsmarkt unterstützt. Gewerbliche Transportbetreiber, die fast 20.000 Busse verwalten, leiten auch Unterstützungsfahrzeuge in den Gebrauchtwagenmarkt, was ein stetiges Angebot an Hochkilometerfahrzeugen für budgetbewusste Käufer sicherstellt.
Die Zentralregion, verankert durch Riad, expandiert bis 2031 mit einer CAGR von 9,46 %, dem schnellsten im gesamten Königreich. Vision-2030-Megaprojekte und die neu eröffnete Metro ziehen Migranten an, die für den Erst- und Letztstreckenverkehr noch auf Privatfahrzeuge angewiesen sind, da mehr als ein Drittel der Einwohner außerhalb bequemer Stationsreichweite lebt. Abdul Latif Jameel Finance-Programme für Fahrdienstleister stärken die Nachfrage nach zuverlässigen kompakten Limousinen unter 50.000 SAR weiter. Der Lagerumschlag liegt nun bei 45 Tagen, fünf Tage schneller als der nationale Durchschnitt, was die Premiumpreisgestaltung für beliebte Modelle unterstützt.
Der Ostkorridor, angeführt von Dammam und Khobar, profitiert von Gehältern im Ölsektor, weist jedoch einen kleineren Wiederverkaufsanteil auf, da Unternehmensflottenrichtlinien die Haltedauern verlängern. Südliche und nördliche Provinzen wie Asir oder Tabuk sind aufstrebende Aufholmärkte, in denen Infrastrukturausgaben das verfügbare Einkommen erhöhen, obwohl die Händlerdichte gering bleibt. Importbeschränkungen haben die Ostregion besonders betroffen, die einst das Einfallstor für Graumarkt-Luxusfahrzeuge aus den Vereinigten Arabischen Emiraten war, was wohlhabende Verbraucher dazu veranlasst, zertifizierte Programme zu wählen und die Volatilität im Hochpreissegment zu mindern. Digitale Inserate komprimieren regionale Preisunterschiede, doch Transportkosten halten die meisten Transaktionen unter 30.000 SAR lokal, was provinzielle Mikromärkte innerhalb des breiteren saudi-arabischen Gebrauchtwagenmarkts erhält.
Wettbewerbslandschaft
Der saudi-arabische Gebrauchtwagenmarkt erlebt eine vielfältige Palette von Akteuren. Während nicht-organisierte Straßenhändler und Privatverkäufer dominieren, gewinnen zertifizierte Programme von Abdul Latif Jameel Motors, Al-Futtaim Automotive und Al-Tayer Motors schnell an Boden, angetrieben durch standardisierte Garantien und werksähnliche Aufbereitungen. Digitale Plattformen wie Syarah und Kayishha transformieren den Markt, indem sie Bewertung, Finanzierung und Logistik in ein nahtloses mobiles Erlebnis integrieren und technikaffine Käufer von traditionellen Händlern weglocken. Diese organisierten Einheiten steigern stetig ihren Marktanteil.
Skaleneffekte kommen Unternehmen zugute, die physische Infrastruktur mit datengesteuerten Strategien kombinieren. Syarah betreibt ein Aufbereitungszentrum, das das Kundenvertrauen durch Rückgaberichtlinien stärkt und die Vertrauenslücke zwischen Neu- und Gebrauchtwagenkäufen verringert [3]"Unternehmenspressemitteilung: Series-C-Finanzierung," Syarah, syarah.com. Unterstützt durch den Public Investment Fund baut Kayishha sein Netzwerk von Ankaufzentren aus, um Verkäufer anzusprechen, die schnelle Transaktionen und sofortige Barzahlung suchen. Unterdessen nutzt Dubizzle KI-gesteuerte Algorithmen zur Optimierung von Inspektionen, was die Effizienz verbessert und die Betriebskosten senkt.
Der Wiederverkaufsmarkt für Elektrofahrzeuge bleibt unterentwickelt – eine begrenzte Anzahl von Elektrofahrzeug-zertifizierten Technikern im ganzen Land beeinträchtigt das Vertrauen in den Aftermarket. Unternehmen, die die Batteriegesundheit sicherstellen und übertragbare Garantien anbieten können, sind gut positioniert, um einen frühen Vorteil zu erlangen. Darüber hinaus erhöhen politische Änderungen, die elektronische Rechnungsstellung und Mehrwertsteuereinreichungen erfordern, die Compliance-Kosten für informelle Händler und treiben die Marktkonsolidierung voran. Dies wird wahrscheinlich zu einer Zwei-Tier-Struktur führen, bei der landesweite Plattformen das hochvolumige zertifizierte Inventar dominieren und regionale Spezialisten sich auf preissensible Segmente innerhalb des breiteren saudi-arabischen Gebrauchtwagenmarkts konzentrieren.
Marktführer des saudi-arabischen Gebrauchtwagenmarkts
Al-Futtaim Automotive (AutoTrust)
Al-Tayer Motors
Al-Nabooda Automobiles
Arabian Auto Agency
YallaMotor
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein zentraler Freiraum im Gebrauchtwagenhandel Saudi-Arabiens besteht in der Skalierung durchgängiger Compliance-, Inspektions- und garantiegestützter Transaktionen, die Angebot aus informellen Beständen in finanzierbares, versicherbares Inventar umwandeln können. Da Offline-Händler 2025 noch 71,82% der Verkäufe ausmachen und nicht organisierte Anbieter einen Anteil von 59,31% halten, besteht Raum für Plattformen und Händlergruppen, Zustandsberichte, Servicehistorien-Verifizierung und mehrwertsteuerkonforme Rechnungsstellung zu standardisieren. Dies zeigt sich am deutlichsten im Segment der drei bis fünf Jahre alten Fahrzeuge (39,42% Anteil 2025), in dem Käufer typischerweise ein klareres Gleichgewicht zwischen Preis und Garantie erwarten.
Die technischen SASO-Anforderungen für gebrauchte Importfahrzeuge sowie das steigende Verbraucherbewusstsein für Gebrauchtwagenprüfungen unterstützen die Nachfrage nach überprüfbaren Inspektionen. Dieses Umfeld begünstigt organisierte Anbieter, die Bewertung, Aufbereitung und dokumentierte Offenlegungen in einem einzigen Kaufprozess vereinen können. Der Wandel im Kraftstoffmix schafft zudem eine servicegetriebene Chance: Benzin führt weiterhin (90,16% Anteil 2025), während das Vertrauen in gebrauchte BEVs von der Überprüfung des Batteriezustands, übertragbaren Garantien und zugänglichen Servicenetzen abhängt. Konkrete Wege wie das Diplomprogramm der Technical and Vocational Training Corporation (in Partnerschaft mit Lucid und KAUST) sowie die Ausweitung des NEV-Einzelhandelsnetzes, etwa die Erweiterung des Showroom-Netzwerks von Al-Futtaim BYD im Jahr 2026, tragen dazu bei, die Aftersales-Bereitschaft über die größten Metropolen hinaus auszudehnen. Auf der Nachfrageseite lenken verschärfte Importregeln, die Grauimporte von Luxusfahrzeugen einschränken, weiterhin höherwertige Käufer zu zertifizierten Programmen, während der Preisdruck durch neuere kostengünstige Anbieter im Neuwagenmarkt den Bedarf an schnelleren Bestandsumschlägen, transparenter Preisgestaltung und stärkeren Remarketing-Beziehungen mit Flotten und Finanzierungsprogrammen für Fahrdienste erhöht.
Aktuelle Branchenentwicklungen
- Juni 2026: Eröffnung eines neuen BYD-Showrooms in Jazan, wodurch sich das Netz auf neun Standorte erweitert und die NEV-Einzelhandelsstrategie unterstützt wird. Die Erweiterung des NEV-Einzelhandelsnetzes in Saudi-Arabien stärkt die Akzeptanz und das Vertriebsnetz im Einklang mit den Zielen von Vision 2030.
- Mai 2026: Budget Saudi berichtet über einen Zustrom chinesischer Fahrzeugmarken von mehr als 30, der auf den Gebrauchtwagenpreisen lastet. Der Abwärtsdruck auf die Gebrauchtwagenpreise durch kostengünstige chinesische Importe beeinflusst Liquidationsstrategien für Flotten- und Vermietungssegmente sowie die allgemeine Preisdynamik bei Gebrauchtwagen.
- Januar 2026: Auslieferung von IVECO S-Way-Lkw an einen Aramco-nahen Auftragnehmer nach Modellzulassung. Dies zeigt die Kapazitätserweiterung und Unterstützung für Aramco-nahe Betriebe und wirkt sich auf die Nachfrage nach Nutzfahrzeugen und die Flottenlogistik aus.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der saudi-arabische Gebrauchtwagenmarkt den Verkauf und Weiterverkauf gebrauchter Personen- und Nutzfahrzeuge innerhalb Saudi-Arabiens, gemessen auf Basis des Transaktionswerts in USD.
Geltungsbereichsausschlüsse: Wir schließen Verkäufe von Neufahrzeugen, Motorräder sowie Aftermarket-Dienstleistungen wie Reparaturen, Versicherungen und eigenständige Finanzierungsgebühren aus.
Übersicht der Segmentierung
- Fahrzeugtyp
- Schräghecklimousinen
- Limousinen
- Geländewagen und Mehrzweckfahrzeuge
- Luxus- und Sportwagen
- Nach Kraftstofftyp
- Benzin
- Diesel
- Hybridfahrzeuge
- Batterieelektrische Fahrzeuge
- Sonstige Kraftstofftypen (Erdgas, Flüssiggas usw.)
- Nach Fahrzeugalter
- Weniger als 3 Jahre
- 3–5 Jahre
- 6–8 Jahre
- Über 8 Jahre
- Nach Kilometerstand
- Weniger als 40.000 km
- 40.000–80.000 km
- 80.000–120.000 km
- Über 120.000 km
- Nach Vertriebskanal
- Online
- Offline
- Nach Anbietertyp
- Organisiert
- Nicht-organisiert
- Nach Region
- Zentralregion (Riad)
- Westregion (Dschidda, Mekka, Medina)
- Ostregion (Dammam, Khobar)
- Südregion (Asir, Jazan)
- Nordregion (Tabuk, Hail)
Datenquellen, Marktdimensionierung und Validierung
Desktop-Recherche
Die Desktop-Recherche beginnt mit dem Aufbau einer faktischen Grundlage für den Fahrzeugbestand des Landes, die jährlichen Neuzulassungen und die Importströme. Dies hilft später zu prüfen, ob die modellierten Wiederverkaufsvolumina plausibel sind.
Wir haben öffentliche Statistiken und politische Signale der General Authority for Statistics (GaStat), Veröffentlichungen der Saudi Central Bank zum Kontext der Verbraucherkredite sowie, wo verfügbar, Zoll- oder Handelszusammenfassungen für Fahrzeugimporte herangezogen.
Um das Marktverhalten zu untermauern, haben wir zudem Daten von Verkehrs- und Straßenverkehrssicherheitsbehörden wie den Veröffentlichungen der Weltgesundheitsorganisation zur Straßenverkehrssicherheit sowie globale Handels- und Makroindikatoren der Weltbank überprüft. Ergänzend haben wir Unternehmensberichte, Investorenpräsentationen und glaubwürdige lokale Wirtschaftspresse genutzt, um die Händlerexpansion, plattformgestützte Angebote und Veränderungen der Verbraucherpräferenzen zu verstehen.
Für Teile der Wertschöpfungskette mit begrenzter finanzieller Transparenz haben wir dies durch ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten ergänzt und zudem ein Abonnement auf Sendungsebene für Import-Export-Daten für richtungsweisende Prüfungen genutzt. Diese Liste ist nicht erschöpfend, und wir haben während der Arbeit weitere öffentliche und kostenpflichtige Quellen zur Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit diente dazu, die aus der Desktop-Recherche gewonnenen Signale in nutzbare Annahmen zu übersetzen, insbesondere dort, wo öffentliche Daten nicht zwischen Neu- und Gebrauchtfahrzeugen oder formellen und informellen Transaktionen unterscheiden. Wir haben mit organisierten Händlern, unabhängigen Händlern, Ansprechpartnern für Flotten-Remarketing sowie Akteuren aus Finanzierung und Inspektion im gesamten Königreich gesprochen, um Umschlagszyklen, Preisbänder und Kanalverteilungen zu bestätigen, und haben anschließend etwaige Ausreißerwerte durch Nachfassaktionen erneut überprüft.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 28% | CXOs: 21% |
| Mittleres Segment: 50% | Funktions-/Bereichsleiter: 24% |
| Kleinere Akteure: 22% | Manager: 55% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem Fahrzeugbestand, jährliche Neuzulassungen und beobachtetes Austauschverhalten genutzt werden, um den Pool an Gebrauchtfahrzeugtransaktionen in Saudi-Arabien zu rekonstruieren, der anschließend anhand typischer Transaktionspreisspannen in einen Wert umgerechnet wird. Danach überprüfen wir die Gesamtsummen mit selektiven Bottom-up-Kontrollen, wie beispielsweise dem Händlerdurchsatz, stichprobenartigen Diskussionen zur Umwandlung von Angeboten in Verkäufe und einfachen Näherungen aus durchschnittlichem Verkaufspreis mal Volumen für Karosserietypen mit hohem Volumen.
Zu den wichtigsten Modelleingaben gehören der Altersmix der Fahrzeuge auf der Straße, die durchschnittliche Besitzdauer, die Verfügbarkeit von Finanzierungen für Gebrauchtkäufe, die Importneigung für Gebrauchtfahrzeuge und die Preisspanne zwischen Neu- und Gebrauchtfahrzeugen. Wir verfolgen zudem Kanalverschiebungen, da organisierte Händler und digitale Kleinanzeigen die Transparenz und den durchschnittlichen Ticketwert steigern können, selbst wenn die Stückzahlen stabil bleiben. Wo sich die Angaben der Befragten je nach Stadt oder Käufergruppe unterscheiden, wenden wir konservative Bandbreiten an und teilen Anteile erst nach Abgleich mit Zulassungs- und Handelsindikatoren zu.
Für die Prognose stützen wir uns auf Szenarioanalysen, die an makroökonomische und Kreditbedingungen, die erwartete Erschwinglichkeit von Neuwagen sowie von den Befragten mitgeteilte Erwartungen zur Verschrottung oder Inspektionsdurchsetzung gekoppelt sind. Wachstumspfade werden mit Sensitivitätsanalysen zu Wiederverkaufsvolumina und Preisinflation stresstestartig überprüft, und Lücken in jedem Bottom-up-Proxy werden durch kalibrierte Skalierungsfaktoren behandelt, sodass die endgültige Kurve mit dem Nachfragepool auf Länderebene konsistent bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, sodass ein einzelner unruhiger Eingabewert die Endzahl nicht dominiert. Wir vergleichen die modellierten Ergebnisse mit unabhängigen Signalen wie Zulassungstrends, Importrichtung und Finanzierungsdynamik und suchen dann nach Bruchpunkten, die nicht mit realen Marktereignissen übereinstimmen.
Wird eine Abweichung festgestellt, wird die Annahme überarbeitet, die Berechnung erneut durchgeführt und die Änderung vor der Freigabe von einem weiteren Analysten überprüft. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche politische Veränderungen, Steueränderungen oder Nachfrageschocks die Preise oder Volumina von Gebrauchtfahrzeugen beeinflussen. Vor der Lieferung führen wir eine erneute Datenprüfung durch, sodass Kunden die aktuellste Sicht erhalten und nicht eine ältere Momentaufnahme.
Vergleich der Schätzung von Mordor Intelligence zum saudi-arabischen Gebrauchtwagenmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für saudi-arabische Gebrauchtwagen können weit voneinander abweichen, da die erfassten Transaktionen nicht immer einheitlich definiert sind und die Wertermittlung auf unterschiedlichen Preisreferenzen basieren kann. Das gewählte Basisjahr, der Zeitpunkt der Währungsumrechnung und die Annahme, ob informeller Handel groß oder klein ist, treiben die Endzahl ebenfalls nach oben oder unten.
Die größten Abweichungen resultieren in der Regel aus Umfang und Preislogik. Beispielsweise können manche Schätzungen Umsätze aus dem Neuwagenhandel einbeziehen, Motorräder mitzählen oder Finanzierungs- und Garantiegebühren in den Fahrzeugwert einrechnen. Ein weiterer häufiger Unterschied liegt darin, wie sich der durchschnittliche Verkaufspreis im Zeitverlauf verändert, da manche Zahlen einen einzigen Inflationsfaktor verwenden, während andere Preisbänder nach Fahrzeugalter, Laufleistung und Kanalmix anpassen – eine von Mordor Intelligence angewandte Modellierungsentscheidung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,82 Mrd. USD (2025) | |
| Branchenverband A | 7,20 Mrd. USD (2025) | Der höhere Wert spiegelt wahrscheinlich die Einbeziehung von Händlerzusatzleistungen und Zertifizierungspaketen in den Transaktionswert wider und die Verwendung organisierter Einzelhandelspreise als dominante Referenz, selbst wenn informelle Geschäfte weiterhin bedeutsam bleiben. |
| Regionale Beratungsgesellschaft B | 6,10 Mrd. USD (2025) | Die niedrigere Zahl scheint auf konservativen Annahmen zum Wiederverkaufsvolumen und einer engeren Definition zu beruhen, die Peer-to-Peer-Geschäfte untererfasst, mit begrenzter Anpassung für Preissteigerungen durch neuere Gebrauchtbestände und finanzierungsgestützte Käufe. |
Insgesamt lässt sich die Spanne hauptsächlich dadurch erklären, was als Fahrzeugwert gezählt wird und wie Wiederverkaufsvolumina aus dem Bestandsumschlag abgeleitet werden. Unser Ansatz bleibt nachvollziehbar anhand klarer Nachfragesignale und praktischer Prüfungen, was dazu beiträgt, die Schätzung reproduzierbar zu halten, wenn neue Datenpunkte hinzukommen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der saudi-arabische Gebrauchtwagenmarkt heute?
Die Größe des saudi-arabischen Gebrauchtwagenmarkts erreichte 2026 einen Wert von 7,45 Milliarden USD und ist auf dem Weg, bis 2031 einen Wert von 11,16 Milliarden USD zu erreichen.
Welches Segment hält den größten Verkaufsanteil?
Limousinen dominieren mit 48,28 % des Volumens im Jahr 2025, was die große installierte Basis mittelgroßer Pkw widerspiegelt.
Welche Region wächst beim Gebrauchtwagenverkauf am schnellsten?
Die Zentralregion, angeführt von Riad, expandiert mit einer CAGR von 9,46 % dank metrobedingter Migration und Nachfrage durch Fahrdienstleister.
Welche Auswirkungen haben strengere Importvorschriften auf Käufer?
Neue Vorschriften haben das Graumarktangebot an Luxus- und Sportwagen eingeschränkt, lenken Käufer zu zertifizierten Programmen und erhöhen die durchschnittlichen Transaktionspreise.
Sind Elektrofahrzeuge im Wiederverkaufsmarkt wichtig?
Elektrofahrzeugvolumina bleiben gering, sind aber das am schnellsten wachsende Kraftstoffsegment, unterstützt durch neue Ladeinfrastruktur und Technikerschulungsinitiativen.
Seite zuletzt aktualisiert am:


