
Marktgröße und Marktanteil für Elektrofahrzeuge in Singapur
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
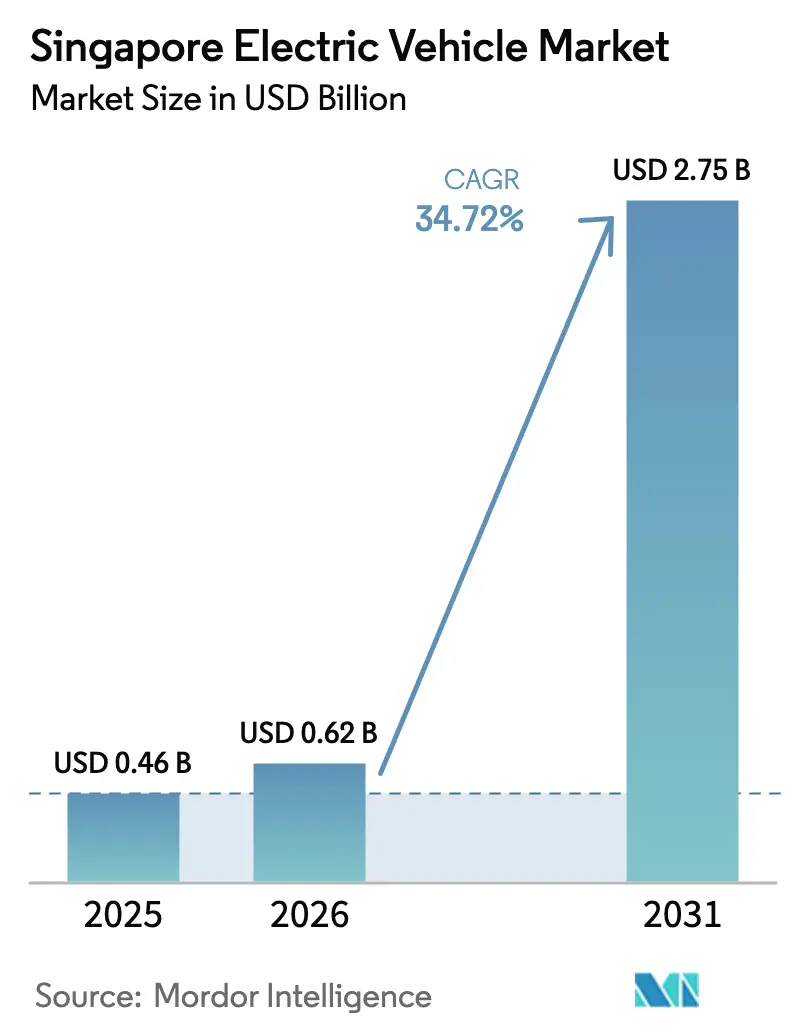
| Marktgröße im Basisjahr (2025) | 0.46 Milliarden US-Dollar |
| Marktgröße (2026) | 0.62 Milliarden US-Dollar |
| Marktgröße (2031) | 2.75 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 34.72 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Elektrofahrzeuge in Singapur von Mordor Intelligence
Die Marktgröße für Elektrofahrzeuge in Singapur wird voraussichtlich von USD 0,46 Milliarden im Jahr 2025 auf USD 0,62 Milliarden im Jahr 2026 wachsen und soll bis 2031 USD 2,75 Milliarden erreichen, was einer CAGR von 34,72 % über den Prognosezeitraum (2026–2031) entspricht. Diese Beschleunigung ist in einem anreizreichen Steuerregime, einer rasch wachsenden Ladeinfrastruktur und einem harten regulatorischen Ausstieg verankert, der die Option auf Verbrennungsmotoren für Neukäufer beseitigt. Elektrofahrzeuge haben ihren Anteil an den Neuzulassungen in Singapur deutlich erhöht, was ihren Übergang in die Massenadoption signalisiert. Personenkraftwagen dominieren den Markt und machen den Großteil des Umsatzes aus. Die Elektrifizierung von Fahrdienstvermittlern und der Logistik wird jedoch voraussichtlich das rasche Wachstum von Nutzfahrzeugen vorantreiben. Batterieelektrische Modelle führen das Antriebssegment an, unterstützt durch Rabatte, Anpassungen der COE-Kategorien und ein gut ausgebautes inselweites Ladenetz, was sie zur kosteneffektivsten Option über den Besitzzyklus macht. Hersteller konzentrieren sich auf die Lokalisierung der Produktion oder Endmontage, um die COE-Volatilität zu mindern, während Flottenoperatoren Bestellungen in Erwartung strengerer Anreizkonditionen sichern.
Wichtigste Erkenntnisse des Berichts
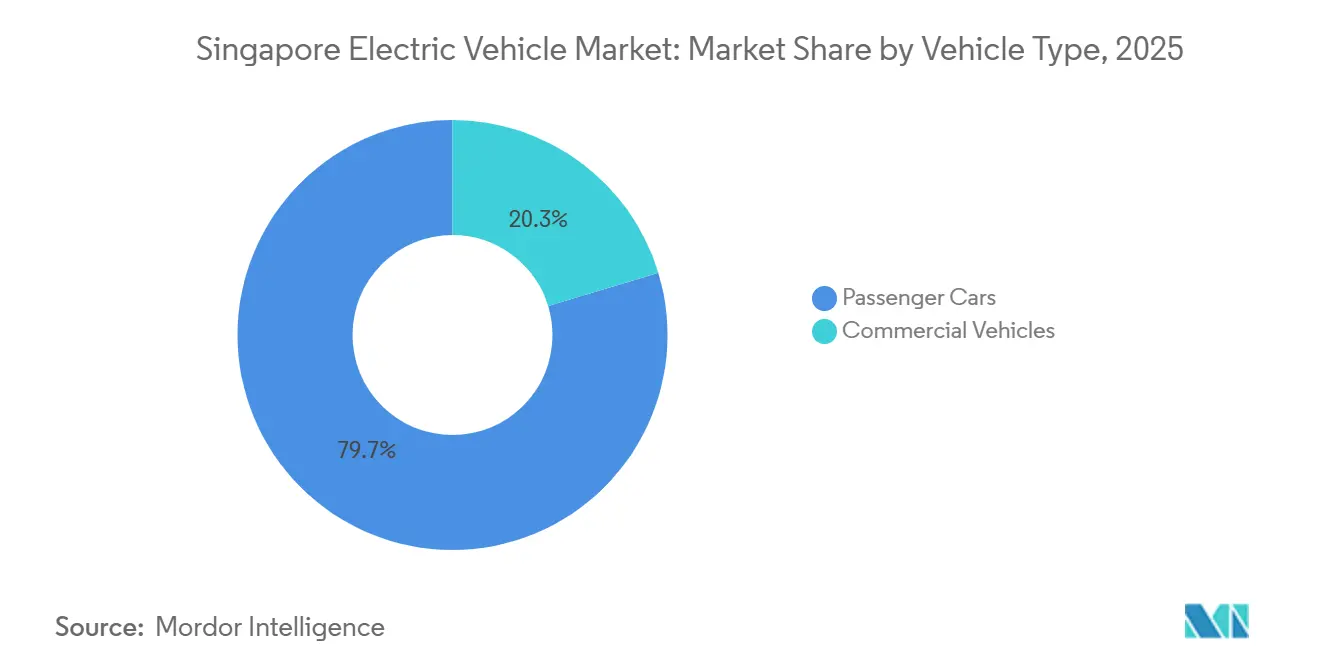
- Nach Fahrzeugtyp führten Personenkraftwagen mit einem Anteil von 79,67 % an der Marktgröße für Elektrofahrzeuge in Singapur im Jahr 2025; Nutzfahrzeuge werden voraussichtlich bis 2031 mit einer CAGR von 37,21 % wachsen.
- Nach Antriebstechnologie entfielen batterieelektrische Fahrzeuge auf einen Anteil von 82,23 % an der Marktgröße für Elektrofahrzeuge in Singapur im Jahr 2025 und werden voraussichtlich bis 2031 mit einer CAGR von 35,78 % wachsen.
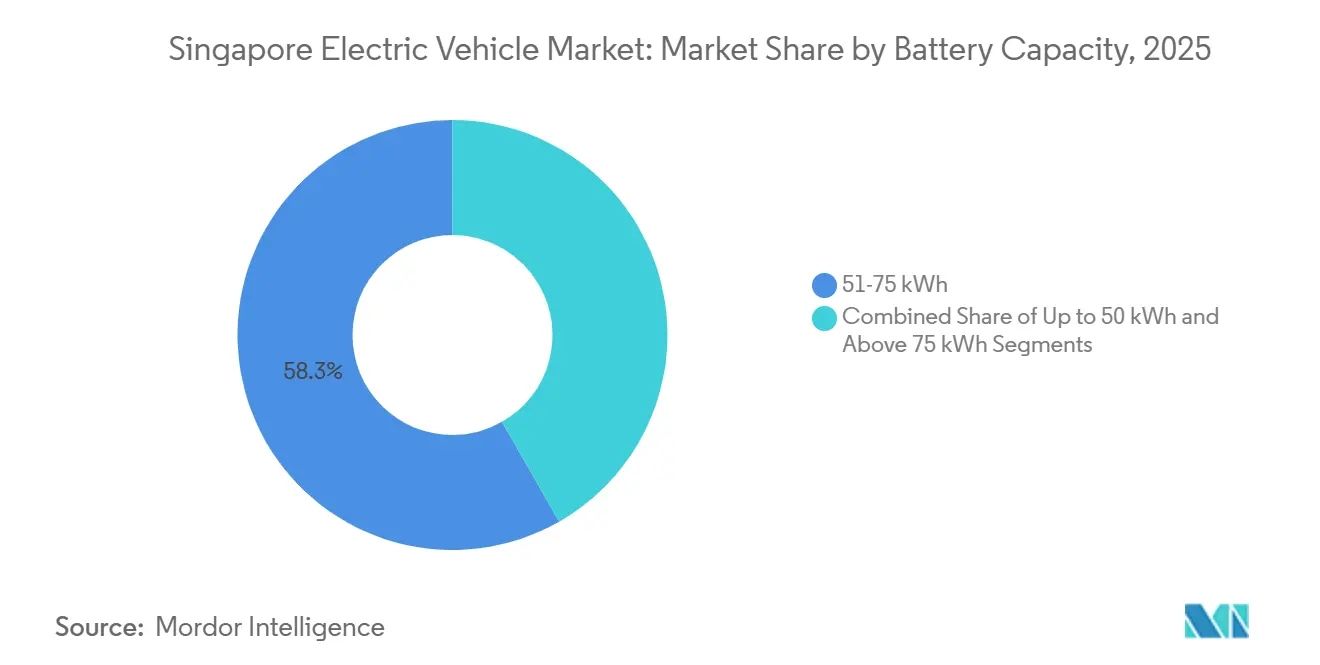
- Nach Batteriekapazität erfasste die Klasse von 51 bis 75 kWh 58,26 % der Marktgröße für Elektrofahrzeuge in Singapur im Jahr 2025, während Akkus über 75 kWh voraussichtlich bis 2031 mit einer CAGR von 38,06 % wachsen werden.
- Nach Endnutzer entfielen private Einzeleigentümer auf 62,18 % des Marktes für Elektrofahrzeuge in Singapur im Jahr 2025, während gewerbliche Flottenoperatoren voraussichtlich bis 2031 mit einer CAGR von 35,62 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für Elektrofahrzeuge in Singapur
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anreize zur Förderung der Gesamtbetriebskostenparität | +8.5% | Singapur | Kurzfristig (≤ 2 Jahre) |
| COE- und VES-Reformen zur Benachteiligung von Verbrennungsmotoren | +7.8% | Singapur | Mittelfristig (2–4 Jahre) |
| Ausbau der Ladeinfrastruktur in Richtung 60.000-Ziel | +6.2% | Singapur | Mittelfristig (2–4 Jahre) |
| Batteriekosten prognostiziert unter USD 80/kWh | +4.5% | Globale Lieferketten | Mittelfristig (2–4 Jahre) |
| Dekarbonisierung von Flotten durch Fahrdienstvermittler und Logistik | +3.8% | Singapur | Mittelfristig (2–4 Jahre) |
| Landesweites V2G-Pilotprojekt zur Erschließung von Einnahmen | +2.4% | Singapur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Anreizprogramme zur Förderung der Gesamtbetriebskostenparität
Durch die Integration des Frühzeitig-Elektrofahrzeug-Adoptionsanreizes mit der A1-Stufe des Fahrzeugemissionsplans schafft eine duale Rabattarchitektur eine erhebliche Reduzierung der Aufkleberpreisunterschiede. Diese Rabatte priorisieren sofortige Einsparungen und ermöglichen es Einstiegs-Batterieelektrosedans, ihre Benzin-Gegenstücke beim Nachsteuerpreis zu übertreffen. Die Befreiung von der zusätzlichen Zulassungsgebühr für förderfähige Modelle steigert weiterhin die Nachfrage nach mittelklassigen Importen, wie dem BYD Atto 3. Die Akzeptanz ist gestiegen, wobei eine wachsende Anzahl von Elektroautos und Taxis von den dualen Rabatten profitiert. Durch die Reduzierung der Band-A2-Vorteile signalisieren die politischen Entscheidungsträger eine Verlagerung von Übergangshybriden hin zu vollständig emissionsfreien Modellen, was mit dem sich entwickelnden Ladenetz übereinstimmt. Diese Anreize verkürzen nicht nur die Amortisationszeiten für häufige Fahrer, sondern unterstützen auch eine breitere Akzeptanz von Elektrofahrzeugen.
Schneller Ausbau öffentlicher und Eigentumswohnungs-Ladestationen in Richtung 60.000-Ziel
Die Insel verfügt über ein wachsendes Netz von Ladepunkten und folgt einem rechtsverbindlichen Fahrplan zur erheblichen Erweiterung dieser Infrastruktur in den kommenden Jahren [1]. Vorschriften verlangen nun, dass private Eigentumswohnanlagen aktive Ladestationen in einem Teil ihrer Stellplätze einbauen und in weiteren Bereichen Vorverdrahtungen installieren, was zukünftige Nachrüstungsherausforderungen für Bewohner reduziert. Die Mehrheit der Wohnsiedlungen der Wohnungsbau- und Entwicklungsbehörde ist mit mindestens einer Ladestation ausgestattet. Nutzungsmuster weisen jedoch auf eine Präferenz für Arbeitsplatz- und öffentliche Schnellladestationen hin, was die anhaltenden Herausforderungen beim nächtlichen Laden für Wohnungsbewohner unterstreicht. Die V2G-Sandbox-Initiative der Energiemarktbehörde ermöglicht es Autofahrern, während Spitzenlastzeiten Strom ins Netz zurückzuspeisen, was zur Senkung der Energiekosten beiträgt. Die Entwicklung einer dichten, zuverlässigen Ladeinfrastruktur hat dazu beigetragen, die Reichweitenangst zu lindern und Elektrofahrzeuge für Verbraucher ohne private Garagen zugänglicher zu machen.
COE- und VES-Reformen zur Benachteiligung des Besitzes von Fahrzeugen mit Verbrennungsmotor
Neue Diesel-Pkw und -Taxis werden nicht mehr zur Zulassung berechtigt sein, und alle Neuzulassungen werden auf sauberere Energiemodelle umgestellt. Anpassungen der Regeln für das Fahrzeugberechtigungszertifikat haben die Leistungsobergrenze für Elektroautos in Kategorie A erweitert, sodass mehr mittelklassige Limousinen für günstigere Genehmigungen in Frage kommen. Rekordhöhe Gebote für das Fahrzeugberechtigungszertifikat verdeutlichen die durch Quoten und Ersatznachfrage verursachte Volatilität, die Rabatte allein nicht vollständig ausgleichen können. Gleichzeitig erhebt der Fahrzeugemissionsplan höhere Aufschläge auf emissionsstarke Modelle, was die finanzielle Lücke vergrößert. Diese kombinierten Maßnahmen reduzieren die Optionen für Verbrennungsmotor-Anhänger und treiben Marken dazu, Rechtslenker-Elektrovarianten in ihre Showrooms einzuführen.
Fahrplan für Batteriepackkosten unter USD 80/kWh bis 2028
Die globalen Batteriepackpreise sind gesunken, und dieser Trend wird voraussichtlich anhalten, was eine erhebliche Verschiebung in der Kostendynamik von Elektrofahrzeugen (EV) im Vergleich zu Fahrzeugen mit Verbrennungsmotor (ICE) vorantreibt [2]. Nissan Motor Co. Ltd. treibt seine Festkörperbatterietechnologie mit einer Pilotlinie in Yokohama voran, die voraussichtlich schnellere Ladezeiten und eine längere Batterielebensdauer liefern wird. Darüber hinaus reduziert die Einführung von Gigacasting für Aluminium-Karosserieabschnitte die Fertigungskosten und das Fahrzeuggewicht, was zu erheblichen Einsparungen führt. Diese Fortschritte sind besonders wirkungsvoll in Märkten wie Singapur, wo sie dazu beitragen, die zusätzlichen Kosten des Fahrzeugbesitzes auszugleichen. Die Reduzierung der vorgelagerten Kosten macht auch Hochkapazitätsbatterien für Käufer im mittleren Preissegment zugänglicher und stärkt weiter die Position von batterieelektrischen Fahrzeugen (BEV) im Elektrofahrzeugmarkt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Elektrofahrzeugpreise und COE-Volatilität | -3.2% | Singapur | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Kapazität zur Aufrüstung von Parkplätzen der Wohnungsbau- und Entwicklungsbehörde | -2.8% | Singapur | Mittelfristig (2–4 Jahre) |
| Netzinvestitionskosten für 150-kW-Schnellladekorridor | -2.5% | Singapur | Langfristig (≥ 4 Jahre) |
| Knappe Rechtslenker-Zuteilungen für den Singapurer Markt | -1.9% | Singapur | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltend hohe Vorabkosten für Elektrofahrzeuge und COE-Volatilität
Rekordhöhe COE-Gebote haben gelegentlich den Marktpreis von Einstiegs-Elektroautos überstiegen, was Rabatte untergräbt und Haushaltsbudgets belastet. Band-A2-VES-Rabatte wurden reduziert, was die Unterstützung für leistungsstarke Modelle verringert und Premiumkäufer zwingt, zusätzliche Steuern zu tragen. Flottenplaner stehen vor Herausforderungen bei der Verwaltung von COE-Schwankungen über längere Beschaffungszyklen, was Sammelbestellungen trotz des bevorstehenden Mandats für sauberere Energie verzögern kann. Hohe Vorabkosten bleiben das bedeutendste Hindernis für das Wachstum des Marktes für Elektrofahrzeuge in Singapur, insbesondere für Haushalte mit mittlerem Einkommen ohne Zugang zu Leasingoptionen.
Begrenzte Kapazität zur Aufrüstung von Parkplätzen der Wohnungsbau- und Entwicklungsbehörde für Ladestationen
Während die meisten öffentlichen Wohnsiedlungen mindestens einen Ladepunkt haben, nutzt nur ein kleiner Anteil der Elektrofahrzeuge mit Saisonparkausweis der Wohnungsbau- und Entwicklungsbehörde diese Einrichtungen. Dies spiegelt Herausforderungen wie Transformatorbeschränkungen und Bedenken hinsichtlich Warteschlangen wider. Die Nachrüstung älterer Mehrstockparkplätze erfordert umfangreiche Zuleitungsaufrüstungen, die durch langwierige Genehmigungsverfahren verzögert werden. Darüber hinaus schränken Beschränkungen bei der Verwendung von Haushaltsverlängerungskabeln die Möglichkeiten zum nächtlichen Langsamladen ein. Fahrer mit mittlerem Einkommen, insbesondere solche ohne Zugang zu Arbeitsplatzladestationen, bleiben zögerlich, was die Elektrofahrzeugakzeptanz im größten demografischen Segment Singapurs verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Gewerbliche Flotten treiben die Beschleunigung voran
Personenkraftwagen machten 79,67 % des Marktanteils für Elektrofahrzeuge in Singapur im Jahr 2025 aus. Nutzfahrzeuge hingegen sollen bis 2031 eine CAGR von 37,21 % verzeichnen, gestützt durch entschlossene Schritte von Fahrdienstvermittlern, Paketdiensten und Betreibern des öffentlichen Nahverkehrs. Schrägheck- und Stufenheckmodelle bleiben beliebte Optionen für Einstiegskäufer, unterstützt durch günstige Richtlinien für Modelle innerhalb bestimmter Preisschwellen. Gleichzeitig gewinnen kompakte SUVs, wie der Kia EV5, bei Käufern an Zugkraft, die zusätzlichen Platz zu wettbewerbsfähigen Preisen suchen.
Leichte Transporter treiben die gewerbliche Akzeptanz voran, wobei Beispiele wie der Einsatz elektrischer Modelle durch FedEx erhebliche Kosteneinsparungen im Vergleich zu herkömmlichen Dieselfahrzeugen demonstrieren. Das Bussegment elektrifiziert sich in rasantem Tempo, unterstützt durch Großausschreibungen, die Investitionen in die Depot-Ladeinfrastruktur fördern, was auch dem nächtlichen LKW-Laden zugute kommt. Mittelgroße und schwere LKW stehen vor Herausforderungen aufgrund von Nutzlast- und Reichweitenbeschränkungen sowie weniger Modelloptionen. Die Einführung von Elektro-LKW durch führende Hersteller unterstreicht jedoch die wachsende Validierung ihrer wirtschaftlichen Rentabilität im städtischen Güterverkehr. Insgesamt gestalten Flottenstrategien den Markt für Elektrofahrzeuge in Singapur um und verlagern den Fokus auf hochauslastende Einsatzzyklen, die den Kraftstoffsparnutzen maximieren.


Nach Antriebstechnologie: BEV-Dominanz beschleunigt sich
Batterieelektrische Fahrzeuge machten 82,23 % des Marktanteils für Elektrofahrzeuge in Singapur im Jahr 2025 aus und werden voraussichtlich bis 2031 mit einer CAGR von 35,78 % wachsen, was ihre Stellung als De-facto-Plattform im Markt für Elektrofahrzeuge in Singapur festigt. Fahrer, die häufig nach Malaysia fahren, bevorzugen weiterhin Plug-in-Hybride, aber schwindende VES-Anreize und regulatorische Mandate begrenzen das Wachstum des Segments. Während Brennstoffzelleninitiativen noch in der Erkundungsphase sind, schafft Hyundais Wasserstoff-Absichtserklärung mit dem Wirtschaftsentwicklungsrat die Voraussetzungen. Dennoch hängt der Erfolg von gleichzeitigen Investitionen in die Betankungsinfrastruktur ab.
Mit erweitertem öffentlichem Laden und verbesserten realen Reichweiten für mittelklassige batterieelektrische Fahrzeuge werden erhebliche praktische Herausforderungen angegangen. Verkaufsdaten von Originalausrüstungsherstellern zeigen einen wachsenden Trend: Käufer überspringen Übergangshybride vollständig. Diese Verschiebung wird durch BYDs Aufstieg an die Spitze der Markenrankings unterstrichen, wobei Toyota überholt wird. Da die BEV-Preise weiter sinken und die Vorschriften strenger werden, richtet sich der Fokus des Marktes zunehmend auf rein elektrische Optionen aus.
Nach Batteriekapazität: Hochkapazitätspakete gewinnen an Dynamik
Akkus mit 51 bis 75 kWh machten 58,26 % des Marktanteils für Elektrofahrzeuge in Singapur im Jahr 2025 aus und balancieren Kosten, Gewicht und eine Reichweite von 350 bis 450 km, die zur durchschnittlichen täglichen Fahrstrecke von 50 km auf der Insel passt. Die Marktgröße für Elektrofahrzeuge in Singapur für Akkus über 75 kWh wächst mit einer CAGR von 38,06 %, da Premiumkäufer die Freiheit schätzen, am Wochenende nach Malaysia zu fahren, ohne unterwegs laden zu müssen. Batteriepreissenkungen und die erwartete Einführung von Festkörperbatterien werden die Preislücke zwischen verschiedenen Kapazitätsbändern schrittweise verringern und Verbraucher im mittleren Marktsegment dazu ermutigen, höherwertige Optionen zu erkunden.
Einstiegsbatterieakkus, insbesondere solche mit geringerer Kapazität, werden von gewerblichen Letztemeilenflotten übernommen. Diese Flotten priorisieren Investitionsausgaben und Nutzlastkapazität gegenüber der Fahrtreichweite. Die Akzeptanz dieser Akkus ist jedoch aufgrund einer begrenzten Auswahl an Rechtslenkermodellen etwas eingeschränkt. Da der Markt einen Anstieg an Multi-Chemie-Angeboten erlebt – wie BYDs Blade-Zellen und CATLs Shenxing-LFP – werden Käufer ein breiteres Spektrum an Energiedichteoptionen über verschiedene Kapazitätsklassen hinweg finden. Diese Diversifizierung wird voraussichtlich die wettbewerbsfähige Segmentierungsdynamik im Laufe der Zeit aufrechterhalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Gewerbliche Flotten beschleunigen die Akzeptanz
Private Haushalte machten 62,18 % des Marktanteils für Elektrofahrzeuge in Singapur im Jahr 2025 aus, angetrieben durch rabattgestützte Erschwinglichkeit und eine kulturelle Präferenz für persönliches Fahrzeugeigentum in einem Stadtstaat mit hohem BIP. Die gewerbliche Flottennachfrage, obwohl heute noch kleiner, wird voraussichtlich mit einer CAGR von 35,62 % wachsen, da Betreiber sich an Kohlenstoffverpflichtungen und Kraftstoffeinsparungsberechnungen anpassen. Grabs Elektrifizierungsfahrplan wird voraussichtlich erhebliche Auswirkungen auf den Markt haben und eine beträchtliche Anzahl zusätzlicher Einheiten beitragen, vergleichbar mit einem vollen Jahr historischer Taxizulassungen.
Regierungsinitiativen beschleunigen die Elektrofahrzeugakzeptanz. Die Führungsrolle des öffentlichen Sektors zeigt sich durch Elektrobus-Ausschreibungen, während ComfortDelGro innovative Einnahmemodelle mit seinen V2G-Taxis erkundet. Carsharing-Plattformen verzeichnen ebenfalls ein bemerkenswertes Wachstum bei den Mitgliedschaften, was die zunehmende Akzeptanz von Mobilität als Dienstleistung widerspiegelt. Über verschiedene Nutzergruppen hinweg verwandelt die Verfügbarkeit kosteneffizienter Optionen und einer breiteren Modellpalette anfängliches Interesse in bestätigte Käufe und stärkt die Aufwärtsentwicklung des Marktes für Elektrofahrzeuge in Singapur.
Geografische Analyse
Singapurs kompakte Landfläche ermöglicht ein schnelleres Zusammenspiel von Politik-, Infrastruktur- und Nachfragefaktoren im Vergleich zu größeren Rechtsgebieten. Die Stadt hat einen erheblichen Anstieg des Anteils von Elektrofahrzeugen (EV) an den Neuzulassungen erlebt. Mit gesetzlichen Fristen, die einen Übergang zu saubererer Energie für alle Neuzulassungen und den gesamten rollenden Fuhrpark vorschreiben, treibt Singapur einen raschen Wandel in der Automobillandschaft voran. Diese definitiven Fristen komprimieren die Produktzyklen für Originalausrüstungshersteller (OEM) und erhöhen Singapurs Bedeutung auf globalen Listen für Rechtslenker-Fahrzeugzuteilungen.
Singapurs Ladenetz expandiert rasch, mit einer rechtlichen Verpflichtung zur erheblichen Erhöhung der Anzahl der Ladepunkte. Diese Erweiterung zielt darauf ab, eine angemessene Infrastruktur zur Unterstützung der wachsenden Elektrofahrzeugdurchdringung sicherzustellen. Während die Abdeckung durch die Wohnungsbau- und Entwicklungsbehörde Zugangsdisparitäten für die Mehrheit der Sozialwohnungsbewohner angeht, sind Transformatoraufrüstungen noch im Gange. Regulatorische Maßnahmen, wie die Technische Referenz 25, sind vorhanden, um Sicherheit und Interoperabilität über eine vielfältige Landschaft von Ladestation-Anbietern hinweg zu gewährleisten.
Regulatorisches Umfeld
Die Einführung von Elektrofahrzeugen in Singapur wird durch einen zunehmend strengeren Rechtsrahmen unterstützt, der von der Land Transport Authority (LTA) und dem Ministry of Transport (MOT) angeführt wird. Der Electric Vehicles Charging Act, der seit Dezember 2023 in Kraft ist, legt Anforderungen für die Installation, die Lizenzierung von Betreibern von EV-Ladestationen und Compliance-Pflichten fest, die die Art und Weise prägen, wie Ladepunkte auf privaten und öffentlichen Grundstücken ausgerollt werden. Auf der Seite der Fahrzeugpolitik bleiben Reformen, die Fahrzeuge mit höheren Emissionen benachteiligen, zentral, einschließlich des Verbots von Neuzulassungen von Diesel-Pkw ab 2025.
Interoperabilitäts- und Sicherheitsanforderungen wurden verschärft, als der Singapore Standard SS 722 am 1. April 2026 den Technical Reference 25 (TR25) als nationalen Standard für EV-Ladeinfrastruktur ablöste und damit Geräte- und Installationspraktiken über eine Ladeinfrastruktur mit mehreren Anbietern hinweg angleicht. Die Gestaltung von Anreizen beeinflusst weiterhin kurzfristig die Käuferökonomie, wobei der Early EV Adoption Incentive und das Vehicle Emissions Scheme zentrale Instrumente im Rahmen der EV-Transitionsroadmap der LTA bleiben. Für den Zeitraum vom 1. Januar 2026 bis 31. Dezember 2026 liegt die Obergrenze der Frühanwender-Rückerstattung bei 7.500 SGD, und die Rückerstattung des Vehicular Emissions Scheme der Band A für Pkw beträgt 22.500 SGD.
Wertschöpfungskettenanalyse
Singapurs Wertschöpfungskette für Elektrofahrzeuge stützt sich auf Fahrzeug- und Batterieimporte, ausgewählte lokale Endmontage und eine sich schnell entwickelnde Ladedienstleistungsebene. OEMs und Vertriebshändler erreichen Käufer über Showrooms und Flottenbeschaffung, während der Aftersales-Bereich zunehmend Hochvoltwartung, Software-/OTA-Unterstützung und Diagnosen zum Batteriezustand umfasst. Lokale Montage sowie Partnerschaften mit Händlern und Flottenbetreibern helfen, Lieferzeiten in einem Markt zu steuern, in dem Modellzuteilung und Timing die Konversionsraten beeinflussen können.
Nachgelagert ist das Laden sowohl regulatorisch geregelt als auch operativ kritisch, wobei lizenzierte Betreiber von EV-Ladestationen (EVCOs) die LTA-Vorschriften einhalten müssen, die sich auf die Netzwerkzuverlässigkeit und Verfügbarkeit auswirken. Der öffentlich-private Ausbau wird durch gezielte Zuschüsse unterstützt, die die Beschaffung von Hardware, Baumaßnahmen und den Betrieb mitfinanzieren: Der Electric Vehicle Common Charger Grant unterstützt gemeinsam genutzte Ladestationen in nicht landgebundenen Privatwohnungen bis zum 31. Dezember 2026 (oder bis 3.500 Ladestationen gefördert wurden), und der Electric Heavy Vehicle Charger Grant bietet eine Kofinanzierung von bis zu 50% für private Ladestationen für Schwerlastfahrzeuge (begrenzt auf 30.000 SGD pro Ladestation) vom 1. Januar 2026 bis 31. Dezember 2028. Parallel dazu verknüpfen Ökosystem-Pilotprojekte das Laden mit Netzdienstleistungen, einschließlich eines Vehicle-to-Grid-Ladeversuchs mit STRIDES Digital Pte. Ltd., der vom 2. April 2026 bis 1. Oktober 2027 am Singapore Institute of Technology läuft.
Wettbewerbslandschaft
Die Wettbewerbsintensität bleibt moderat, wobei die führenden Marken – BYD, Hyundai-Kia, Tesla, Mercedes-Benz und Volvo – einen erheblichen Anteil der Zulassungen halten. BYD hat durch aggressive Preisstrategien für seine Modelle, die auch für volle Rabatte qualifizieren, an Bedeutung gewonnen. Hyundai-Kia hat seine Position gestärkt, indem es sich auf die lokale Produktion konzentriert, Logistikkosten senkt und Lieferzeiten verbessert. Tesla zieht weiterhin Premiumkäufer an, indem es sein Supercharger-Netz ausbaut, attraktive Barrabatte anbietet und günstige Finanzierungsraten offeriert.
Europäische Hersteller verteidigen ihren Marktanteil durch technologische Weiterentwicklung. Mercedes-Benz Group AG hat eine Reihe von Modellen eingeführt, die auf die Logistiknachfrage ausgerichtet sind, während AB Volvo seine inländischen Forschungs- und Entwicklungskapazitäten nutzt, um die Entwicklung softwaredefinierten Fahrzeugfunktionen zu beschleunigen. Unterdessen zielen die chinesischen Neueinsteiger Xpeng Inc und Zeekr mit innovativen Fahrerassistenzsystemen und OTA-fähigen Kabinenoberflächen auf technikaffine Verbraucher ab und drängen etablierte Akteure dazu, ihre Wertangebote zu verbessern. Nissan Motor Co. Ltd.s sinkende Marktpräsenz unterstreicht die Risiken für Marken, die ihre Angebote nicht erneuern, da Verbraucherbefragungen darauf hinweisen, dass ihre Modelle in Bezug auf das Preis-Leistungs-Verhältnis weniger wettbewerbsfähig sind. Aktuelle Strategien konzentrieren sich zunehmend auf die vertikale Integration von Laden, Flottenpartnerschaften und lokale Montage, um politisch bedingte Kostenschwankungen zu mindern.
Branchenführer im Bereich Elektrofahrzeuge in Singapur
-
Hyundai Motor Company
-
Tesla Inc.
-
BYD Co. Ltd
-
BMW AG
-
MG Motor
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Der Anteil von Elektrofahrzeugen an den Neuzulassungen hat sich zur Mainstream-Akzeptanz entwickelt und schafft Raum für den Ausbau von Einzelhandels- und flottenorientierten Angeboten rund um Ladezugang, Fahrzeugverfügbarkeit und Eigentumsmodelle. Im ersten Quartal 2026 machten Elektrofahrzeuge 57,6 % der Neuzulassungen von Pkw aus, während die Wettbewerbsdynamik zunehmenden Spielraum für Marken anzeigt, die eine Rechtslenker-Belieferung sichern und ihre Preispositionierung im Rahmen der Steuer- und COE-Struktur Singapurs beibehalten können, wie der Marktanteil von BYD mit 24,3 % und von Tesla mit 11,4 % im ersten Quartal 2026 zeigt. Da sich Anreize weiterentwickeln und Compliance-Anforderungen strenger werden, eröffnen sich Möglichkeiten für Vertriebshändler und Finanzierungspartner, Leasing-, Garantie- und Servicepakete zu schnüren, die die anfänglichen Hürden sowohl für private Eigentümer als auch für gewerbliche Flotten verringern.
Der Ausbau der Ladeinfrastruktur bleibt der direkteste Weg zu höheren Nutzungsraten, insbesondere für Bewohner von Wohnungen und gewerbliche Betreiber. Singapurs Ziel für 2030 von 60.000 Ladepunkten wurde bis März 2026 mit 30.500 installierten Ladepunkten zur Hälfte erreicht, und der Plan, dass jede HDB-Stadt bis Ende 2027 über mindestens einen Schnellladehub verfügt, unterstützt die Nachfrage in Wohngebieten, in denen das nächtliche Laden zuhause eingeschränkt ist. Die gewerbliche Elektrifizierung schafft zudem eine parallele Chance im Bereich des Depot- und Korridorladens, verstärkt durch den Electric Heavy Vehicle Charger Grant (2026–2028), der private Investitionen in leistungsstärkere Ladestationen für Busse, Transporter und schwerere Einsatzzyklen vorantreiben kann, bei denen Ladeverfügbarkeit und Energiemanagement Differenzierungsmerkmale sind.
Aktuelle Branchenentwicklungen
- Juli 2026: Volt Singapore eröffnete in Jurong den größten öffentlichen Schnellladehub Singapurs für elektrische Nutzfahrzeuge mit 46 Ladepunkten und einer Kapazität für 70 Ladepunkte. Die Eröffnung erweitert die Ladekapazität für gewerbliche Flotten und stärkt den Zugang zu Schnellladen für Flottenbetreiber. Der Schritt bereitet die Bühne für eine Marktkonsolidierung im Bereich des gewerblichen EV-Ladens und ermöglicht skalierbare Dienstleistungsangebote für Flottenbetreiber.
- Juli 2026: SP Mobility schloss die Übernahme von ChargEco ab und integrierte ab dem 30. Juni mehr als 1.000 öffentliche EV-Ladepunkte in sein Netzwerk. Die Übernahme skaliert das öffentliche Ladenetzwerk Singapurs erheblich und verbessert die allgemeine Zugänglichkeit für EV-Nutzer. Die Konsolidierung verbessert die Netzwerkzuverlässigkeit und unterstützt die breitere Akzeptanz öffentlicher Ladeinfrastruktur im gesamten Stadtstaat.
- April 2026: Hyundai Motor Company eröffnete offiziell das Hyundai Motor Group Innovation Center Singapore (HMGICS) mit einer jährlichen EV-Kapazität von 30.000 Fahrzeugen. Das Zentrum treibt die lokale EV-Produktions- und Montagekapazitäten voran. Die Initiative stärkt die Integration der Fertigung und den Einsatz von KI-gestützten Abläufen innerhalb des EV-Ökosystems Singapurs.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie stellt der Markt den Wert der in Singapur verkauften und zugelassenen Elektrofahrzeuge über relevante Straßennutzungen dar, angegeben in USD für das jeweilige Jahr und ausgerichtet auf typische Käuferpreisbedingungen.
Ausschlüsse des Anwendungsbereichs: Wir schließen Motorräder, Geländefahrzeuge und Umsätze aus Ladeinfrastruktur aus, damit sich der Markt auf den Wert der Fahrzeugverkäufe konzentriert.
Übersicht der Segmentierung
- Nach Fahrzeugtyp
- Personenkraftwagen
- Schrägheck
- Limousine
- Sport-Utility-Fahrzeug
- Mehrzweckfahrzeug
- Nutzfahrzeuge
- Leichte Nutzfahrzeuge
- Mittelschwere Nutzfahrzeuge
- Schwere Nutzfahrzeuge
- Busse und Reisebusse
- Personenkraftwagen
- Nach Antriebstechnologie
- Batterieelektrische Fahrzeuge (BEV)
- Plug-in-Hybridfahrzeuge (PHEV)
- Brennstoffzellenelektrofahrzeuge (FCEV)
- Nach Batteriekapazität
- Bis zu 50 kWh
- 51 bis 75 kWh
- Über 75 kWh
- Nach Endnutzer
- Private Einzeleigentümer
- Gewerbliche Flottenoperatoren
- Fahrdienstvermittler und Carsharing
- Logistik und Lieferung
- Regierungs- und öffentliche Sektorflotten
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde verwendet, um die harten äußeren Grenzen für Nachfrage und Preisgestaltung festzulegen, da Singapur eine kontrollierte Fahrzeugpopulation und einen regulierten Kaufprozess hat. Wir stützten uns auf öffentliche Quellen wie die Land Transport Authority für Zulassungen und politische Updates, das Singapore Department of Statistics für makroökonomische Indikatoren, die National Environment Agency für emissionsbezogenen Kontext und UN Comtrade für Handelssignale, die helfen, die Verfügbarkeit von Einheiten plausibilitätszuprüfen.
Um Einheiten praktikabel in Werte umzurechnen, haben wir außerdem Preislisten von Herstellern und Vertriebshändlern sowie von Behörden veröffentlichte regulatorische und steuerliche Referenzen überprüft. Zusätzlich haben wir glaubwürdige Presseberichterstattung über COE- und Anreizänderungen beobachtet, da diese Transaktionspreise schnell verändern können. Parallel dazu nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Nachrichten und Finanzdaten sowie sendungsbezogene Import- und Exportübersichten, wo diese halfen, das Timing und die Richtung der ASP-Entwicklung zu klären. Diese Schreibtischquellen sind nur beispielhaft, und viele weitere Referenzen wurden während der Datenerhebung, Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, politische Trends und Zulassungstrends in realistische Preis- und Mix-Annahmen umzuwandeln, da Rückerstattungen, COE-Bewegungen und Modellmix den Marktwert verändern können, selbst wenn das Mengenwachstum stabil erscheint. Wir sprachen mit Interessenvertretern entlang der gesamten Wertschöpfungskette, einschließlich EV-Vertriebshändlern, Flottenbetreibern, Teilnehmern des Ladeökosystems und Branchenspezialisten, was uns half, das Tempo der Akzeptanz, typische Rabattpraktiken und die Aufteilung zwischen privaten Käufern und Flotten in ganz Singapur zu validieren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 31 % | CXOs: 14 % |
| Mittleres Segment: 51 % | Funktions-/Bereichsleiter: 39 % |
| Kleinere Akteure: 18 % | Manager: 47 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Zulassungen und durch Berechtigung getriebene Nachfragepools aus Singapur-spezifischen Signalen rekonstruiert werden, und diese Gesamtwerte werden dann mithilfe einer ASP-Logik, die die lokale Preisstruktur widerspiegelt, in Werte umgesetzt. In der Praxis verfolgt das Modell Eingaben wie Neuzulassungen von Elektrofahrzeugen nach Fahrzeugtyp, Änderungen bei COE-Kategorien und -Prämien, Zeitpunkt und Obergrenzen von EV-Anreizen, die Verschiebung des Anteils zwischen BEV und PHEV sowie Meilensteine beim Ladeausbau, die das Käufervertrauen und Flottenumstellungspläne beeinflussen.
Nach dem ersten Durchgang haben wir die Gesamtwerte anhand selektiver Bottom-up-Näherungen überprüft, wie etwa stichprobenartigen Preisprüfungen auf Modellebene, multipliziert mit beobachteten Einheitsbereichen, sowie Kanalprüfungen zur Flottenausschreibungsaktivität und Lieferzeiten, um eine Überschätzung des kurzfristigen Angebots zu vermeiden. Wo direkte Preispunkte für kleinere Ausstattungsvarianten fehlten, wurden Lücken durch die Verwendung von Bandbreiten-ASPs geschlossen, die an vergleichbare Modelle angebunden und dann für das jeweils geltende COE- und Anreizregime angepasst wurden. Für die Prognose wurde eine Szenarioanalyse verwendet, da politische Änderungen und COE-Volatilität die Nachfrage und Preisgestaltung stark beeinflussen können, und die Szenarien wurden anhand des Expertenkonsenses zum Auslauf der Anreize, den Flottenerneuerungszyklen und der erwarteten Taktung von Modellauffrischungen in Singapur abgestimmt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale wie Zulassungsgesamtwerten, angekündigtem Fortschritt beim Ladeinfrastrukturausbau und erkennbaren Verschiebungen bei COE- und Anreizregelungen überprüft, die den impliziten ASP schnell verändern können. Abweichungen außerhalb eines akzeptablen Bereichs wurden von einem weiteren Analysten überprüft, und bei Bedarf wurden die betreffenden Annahmen durch Nachfassgespräche erneut getestet, um zu bestätigen, ob die Veränderung real war oder eine zeitliche Diskrepanz darstellte. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und es wird eine abschließende Überprüfung vor der Auslieferung durchgeführt, damit Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für Elektrofahrzeuge in Singapur von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für Elektrofahrzeuge in Singapur zu sehen, da Studien unterschiedliche Jahresgrenzen, Preiskonventionen und sogar unterschiedliche Regeln verwenden können, wann ein EV-Verkauf gezählt wird. Einige Schätzungen behandeln den Markt auch als Näherungswert für Ladepläne oder langfristige Ziele, was als Kontext nützlich sein kann, aber den Wert von dem, was in einem bestimmten Jahr tatsächlich verkauft wurde, entfernen kann.
Die wichtigsten Lücken entstehen in der Regel durch das Timing der Währung und die Methode der Preisermittlung, da COE und Rückerstattungen Transaktionswerte innerhalb kurzer Zeiträume stark verändern können. Darüber hinaus verwenden einige Herausgeber Listenpreise ohne Anpassung an Anreizobergrenzen, während andere ASP-Änderungen anhand breiter regionaler Trends prognostizieren, die das an das COE gebundene Preisverhalten Singapurs nicht widerspiegeln, sowie jährlichen Aktualisierungen, eine Aktualisierungspraxis, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,46 Mrd. USD (2025) | |
| Regionale Beratung A | 131,55 Mio. USD (2024) | Verwendet ein früheres Jahr und wendet einen vereinfachten ASP an, der nicht vollständig an COE- und Anreizobergrenzen angepasst ist, was Transaktionswerte in einem sich schnell verändernden Preisumfeld unterschätzen kann. |
| Globale Beratung B | 102,34 Mio. USD (2023) | Stützt sich auf Infrastruktur- und Zielankündigungen als Nachfrage-Proxys und behält nur begrenzte Validierung tatsächlicher Zulassungen und des Modellmix bei, was den Wert von den tatsächlich realisierten Verkäufen abweichen lassen kann. |
Die Streuung erklärt sich hauptsächlich durch das Timing und die Art der Umrechnung der Preisgestaltung in USD, gefolgt davon, ob Zulassungen als Ankersignal verwendet werden oder ob nur richtungsweisende Proxys herangezogen werden. Indem der Aufbau an jahresspezifische Zulassungen und eine für Singapur relevante ASP-Struktur gebunden bleibt, bleibt das Ergebnis leichter auf klare Eingaben und wiederholbare Prüfungen zurückzuführen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Elektrofahrzeuge in Singapur im Jahr 2026?
Die Marktgröße für Elektrofahrzeuge in Singapur wird im Jahr 2026 auf USD 0,62 Milliarden geschätzt.
Welche CAGR wird für Singapurs Elektrofahrzeugsektor bis 2031 prognostiziert?
Der Markt für Elektrofahrzeuge in Singapur wird voraussichtlich bis 2031 mit einer CAGR von 34,72 % wachsen.
Was ist die größte Herausforderung für eine breitere Elektrofahrzeugakzeptanz?
Anhaltend hohe Vorabkosten, verstärkt durch volatile COE-Prämien, schränken weiterhin einige Haushalts- und Flottenkäufer ein.
Welches Segment wird bis 2031 am schnellsten wachsen?
Nutzfahrzeuge, angeführt von Fahrdienstvermittler- und Logistikflotten, werden voraussichtlich bis 2031 mit einer CAGR von etwa 37,21 % wachsen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
