
Südkorea-Gebrauchtwagenmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
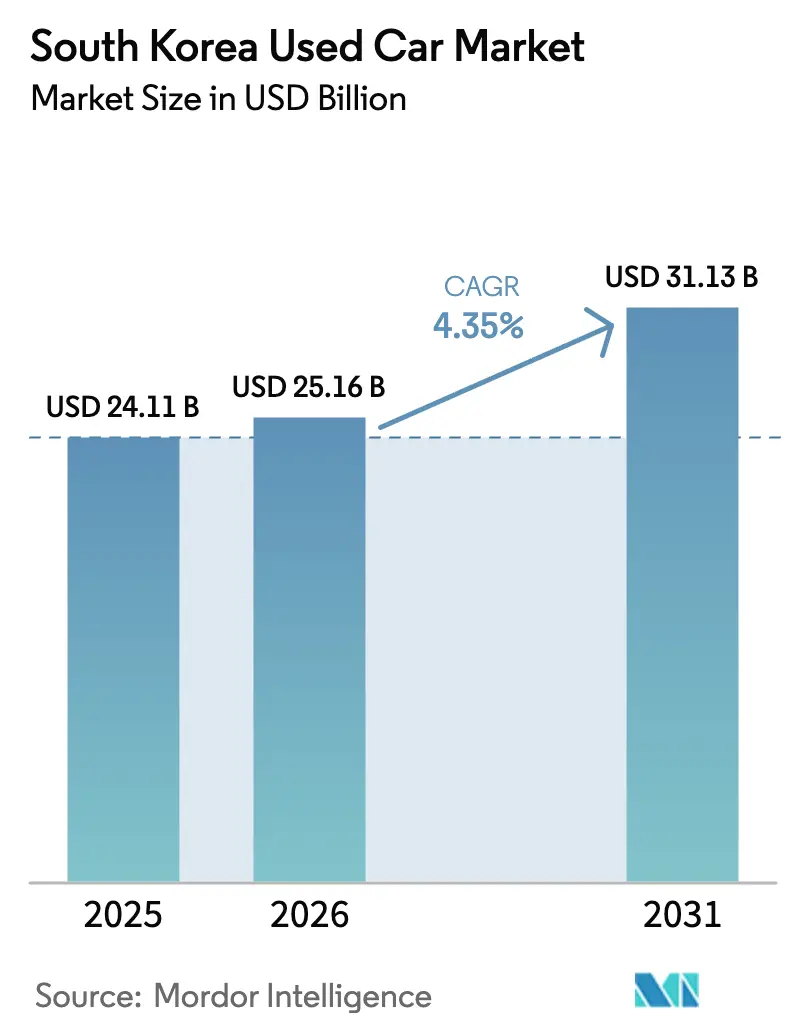
| Marktgröße im Basisjahr (2025) | 24.11 Milliarden US-Dollar |
| Marktgröße (2026) | 25.16 Milliarden US-Dollar |
| Marktgröße (2031) | 31.13 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.35 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Südkorea-Gebrauchtwagenmarkt Analyse von Mordor Intelligence
Die Größe des südkoreanischen Gebrauchtwagenmarktes wird voraussichtlich von 24,11 Milliarden USD im Jahr 2025 auf 25,16 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 4,35 % über den Zeitraum 2026–2031 einen Wert von 31,13 Milliarden USD erreichen. Die Wachstumsdynamik wird durch eine stetige Pipeline von Drei-Jahres-Leasingrückläufern, eine zunehmende digitale Zugänglichkeit zu Beständen und politische Unterstützung, die organisierte Einzelhandelsformate fördert, angetrieben. Staatliche Liquidität in Höhe von 2 Billionen KRW unterstützt die Bestandsfinanzierung und technologische Upgrades. Limousinen dominieren nach wie vor, doch die rasch steigende Nachfrage nach SUVs, batterieelektrischen Fahrzeugen und Neufahrzeugnahem Bestand diversifiziert den Liefermix. Digitale Plattformen schaffen Preistransparenz, die nicht-organisierte Händler zur Modernisierung zwingt, während Seouls bevorstehende Emissionsvorschriften den Austausch älterer Dieselfahrzeuge beschleunigen.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp führten Limousinen mit einem Anteil von 39,85 % am südkoreanischen Gebrauchtwagenmarkt im Jahr 2025; SUVs werden voraussichtlich bis 2031 mit einem CAGR von 6,38 % wachsen.
- Nach Händlertyp hielten organisierte Händler im Jahr 2025 einen Marktanteil von 57,98 % am südkoreanischen Gebrauchtwagenmarkt, und das Segment wird bis 2031 mit einem CAGR von 5,34 % wachsen.
- Nach Kraftstofftyp erfassten Benzinantriebe im Jahr 2025 einen Marktanteil von 60,41 % am südkoreanischen Gebrauchtwagenmarkt; batterieelektrische Fahrzeuge weisen den höchsten prognostizierten CAGR von 11,48 % bis 2031 auf.
- Nach Fahrzeugalter hielt die Gruppe der 3–5 Jahre alten Fahrzeuge im Jahr 2025 einen Marktanteil von 35,72 % am südkoreanischen Gebrauchtwagenmarkt; die Gruppe der 0–2 Jahre alten Fahrzeuge wächst mit einem CAGR von 9,24 %.
- Nach Preissegment entfiel auf das Segment von 10.000–14.999 USD im Jahr 2025 ein Marktanteil von 32,05 % am südkoreanischen Gebrauchtwagenmarkt; das Segment ab 30.000 USD verzeichnet einen CAGR-Ausblick von 9,91 %.
- Nach Vertriebskanal verwalteten Mehrmarken-Unabhängigkeitshändler im Jahr 2025 einen Marktanteil von 55,25 % am südkoreanischen Gebrauchtwagenmarkt; reine E-Einzelhändler wuchsen mit einem CAGR von 8,08 %.
- Nach Eigentümerschaft repräsentierten Fahrzeuge mit mehreren Vorbesitzern im Jahr 2025 einen Marktanteil von 61,76 % am südkoreanischen Gebrauchtwagenmarkt; der Wiederverkauf durch Erstbesitzer wächst mit einem CAGR von 5,09 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke in den südkoreanischen Gebrauchtwagenmarkt
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Schwemme an Drei-Jahres-Leasingrückläufern | +1.8% | Seoul, Busan, Incheon, Gyeonggi | Kurzfristig (≤ 2 Jahre) |
| Boom der digitalen Marktplätze | +1.2% | Seoul, Busan, Daegu, Gyeonggi | Mittelfristig (2–4 Jahre) |
| Deregulierung des Wiederverkaufs von Elektrofahrzeugen | +0.9% | Seoul, Gyeonggi, Incheon | Mittelfristig (2–4 Jahre) |
| OEM-Zertifizierter-Gebrauchtwagen-Rollout | +0.7% | Seoul, Busan, Daegu, Gyeonggi, Ulsan | Langfristig (≥ 4 Jahre) |
| Nachfragespitze bei SUVs | +0.6% | Gyeonggi, Seoul, Busan, Daegu | Mittelfristig (2–4 Jahre) |
| KI-gestützte Zustandsbewertung | +0.4% | Seoul, Busan, Gyeonggi | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Welle von Drei-Jahres-Leasingrückläufern bläht hochwertiges Angebot auf
Leasingfahrzeuge mit hohem Restwert gelangen in großer Zahl wieder auf den Markt und verschaffen organisierten Händlern überlegene Bestände, die Käufer anziehen, die auf Garantieabdeckung und niedrigere Laufleistung achten. Diese Fahrzeuge behalten nach drei Jahren 65,4 % ihres ursprünglichen Wertes, was den mit nahezu neuen Fahrzeugen verbundenen Aufschlag unterstreicht. Hyundais und Kias dominante inländische Produktion sichert einen vorhersehbaren Strom solcher Rückläufer und verankert die Händlermargen. Staatliche Anreize, die bis 2025 bestehen bleiben, erhöhen zudem die Umwandlungsraten von Leasing zu Kauf, insbesondere bei umweltfreundlichen Modellen. Die daraus resultierende Bestandstiefe stärkt das Käufervertrauen und unterstützt eine schrittweise Preisnormalisierung[1]„Kraftfahrzeugstatistik,” Korea Automobile Manufacturers Association, kama.or.kr.
Zunehmende Nutzung digitaler Marktplätze und Preisvergleichs-Apps
Online-Vergleichstools verschaffen Käufern sofortigen Einblick in Preise, Laufleistung und Zustand und verringern traditionelle Informationsasymmetrien. Händler verlagern Ressourcen in Omnichannel-Modelle, die virtuelle Showrooms mit persönlichen Besichtigungen integrieren. Seit 2022 eingeführte OEM-Plattformen bieten zertifizierte Angebote und Finanzierungen in einem einzigen Transaktionsablauf, wodurch die Qualitätsmaßstäbe der Dienstleistungen im gesamten Sektor angehoben werden. Die Bequemlichkeit von Click-to-Buy-Funktionalitäten schlägt sich in einem robusten Wachstum des reinen E-Einzelhandels nieder, obwohl Besichtigungen vor Ort die meisten hochwertigen Abschlüsse noch immer besiegeln. Organisierte Händler binden daher Fernbewertungen und Video-Rundgänge ein, um wettbewerbsfähig zu bleiben und gleichzeitig ihre physische Infrastruktur zu nutzen.
Staatliche Deregulierung öffnet den Wiederverkauf von bis zu vier Jahre alten Elektrofahrzeugen mit Steuervergünstigungen
Gesetzliche Änderungen erlauben es, Gebraucht-Elektrofahrzeugtransaktionen für Subventionen von bis zu 6,5 Millionen KRW zu qualifizieren, was einen unmittelbaren Kostenvorteil gegenüber neuen Verbrennungsmodellen schafft. Dieser regulatorische Anstoß erweitert den Käuferkreis für gebrauchte Elektrofahrzeuge und verkürzt die Amortisationszeiträume. Händler, die Elektrofahrzeugbestände verwalten, sehen sich neuen betrieblichen Anforderungen gegenüber, einschließlich Batteriezustandsdiagnosen und Laderkompatibilitätsprüfungen. Regionale Subventionsgrenzen konzentrieren die Aktivität rund um Seoul und erzeugen Preisunterschiede, die mobile Großhändler ausnutzen, indem sie Bestände in Satellitenstädte umschichten[2]„Registrierungsstatus von Gebrauchtwagen,” Korea Automobile Importers and Distributors Association, kaida.co.kr.
OEM-gestützter Zertifizierter-Gebrauchtwagen-Rollout nach dem Gesetz von 2022 stärkt das Käufervertrauen
Die Gesetzgebung öffnete das Gebrauchtwageneinzelsegment für Fahrzeughersteller, die damit Markenzertifizierungen, erweiterte Garantien und integrierte Finanzierungen anbieten durften. Programme wie Hyundais H Promise unterziehen jede Einheit mehr als 270 Inspektionspunkten und fügen in den Augen risikoaverser Käufer messbaren Mehrwert hinzu. Diese Angebote erzielen Aufschlagspreise, schaffen aber auch Referenzstandards, die unabhängige Händler hinsichtlich Transparenz und Kundendienst erfüllen müssen. Langfristig beschleunigt die OEM-Beteiligung die Konsolidierung, da kleinere Betriebe Schwierigkeiten haben, vergleichbare Garantieverpflichtungen zu finanzieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Preisinflation bei Gebrauchtwagen | -1.4% | Seoul, Busan, Gyeonggi, Incheon | Kurzfristig (≤ 2 Jahre) |
| Dominanz nicht-organisierter Händler | -0.8% | Daegu, Gwangju, Ulsan, Jeju | Mittelfristig (2–4 Jahre) |
| Seouls Dieselfahrverbot der Emissionsklasse 2027 | -0.6% | Seoul, Gyeonggi, Incheon | Mittelfristig (2–4 Jahre) |
| Zurückhaltung gegenüber Blockchain-Fahrzeughistorie | -0.3% | Alle Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisinflation bei Gebrauchtwagen verkleinert den Abstand zu Neuwagen
Anhaltende Bestandsknappheit hält die Gebrauchtwagenpreise hoch und verringert die historischen Einsparungen, die Verbraucher einst von Neuwagen-Showrooms fernhielten. Die Hersteller reagieren mit einer aggressiven Finanzierung von Neufahrzeugen, was die Kostengleichungen weiter verschiebt. Händler, die Gebrauchtfahrzeugbestände verwalten, sehen sich mit verengten Margen konfrontiert, da Käufer auf Aktionen warten oder sich zu neuen Elektrofahrzeugen umorientieren, die durch Steuervergünstigungen attraktiv gemacht werden. Ballungsräume spüren den Druck am stärksten, wo Emissionsvorschriften eine rasche Fahrzeuerneuerung erzwingen und die Nachfrage nach konformen Fahrzeugen verstärken.
Fragmentierte nicht-organisierte Händler halten Vertrauensdefizit und Preisundurchsichtigkeit hoch
Kleine unabhängige Betriebe ohne standardisierte Prozesse erstellen inkonsistente Inspektionsberichte und variable Preisangaben, was Erstkäufer abschreckt, die transparente digitale Plattformen bevorzugen. Organisierte Händler gewinnen Marktanteile, indem sie zertifizierte Checklisten und Fahrzeughistorienberichte veröffentlichen, doch ländliche Regionen verlassen sich weiterhin auf traditionelle Betreiber mit begrenzter Technologienutzung. Die Glaubwürdigkeitslücke verlangsamt die Marktformalisierung und birgt Reputationsrisiken, die die Transaktionsgeschwindigkeit in preissensitiven Segmenten dämpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: SUVs treiben den Marktwandel voran
Limousinen hielten im Jahr 2025 mit 39,85 % den größten Anteil, während SUVs der am schnellsten wachsende Teil des südkoreanischen Gebrauchtwagenmarktes mit einem CAGR von 6,38 % sind. Der Wandel wird von Haushalten vorangetrieben, die Fahrzeuge suchen, die Pendelkomfort mit Outdoor-Nutzen verbinden. Staatliche Anreize für hybride und elektrische SUVs verstärken die Nachfrage zusätzlich. Händler nutzen dies, indem sie aktuelle Leasingrückläufer aus Hyundais und Kias SUV-Linien priorisieren, die starke Restwerte und leicht verfügbare Ersatzteile aufweisen. Bestandsmanager, die kompaktes Limousinenaangebot mit der SUV-Nachfragedämpfung ausbalancieren, positionieren Schrägheckmodelle für Einsteigerkäufer, die sich auf den Preis konzentrieren.
Die wachsende Vorliebe für hochgestellte Fahrzeuge stärkt die Wiederverkaufsperspektiven von Modellen, die fortschrittliche Fahrerassistenzsysteme und emissionsarme Antriebsstränge aufweisen. Junge Familien betrachten SUVs als flexible Vermögenswerte, die Freizeitaktivitäten ohne ein zweites Fahrzeug ermöglichen und Kaufbudgets in einer einzigen Mehrzweckeinheit bündeln. Händler, die Aufbereitungsstandards auf familienorientierte Ausstattungsmerkmale abstimmen, wie Rücksitzbequemlichkeit und Laderaummanagement, erzielen einen schnelleren Bestandsumsatz.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Händlertyp: Organisierte Händler konsolidieren Marktanteile
Organisierte Händler erfassten im Jahr 2025 einen Marktanteil von 57,98 % am südkoreanischen Gebrauchtwagenmarkt und sollen aufgrund von Skalenvorteilen bei der Beschaffung, Zertifizierung und im Marketing mit einem CAGR von 5,34 % wachsen. Größere Akteure rationalisieren die Inspektion, standardisieren die Preisgestaltung und bieten gebündelte Finanzierungen an, was die Reibung für Käufer verringert, die Geschwindigkeit und Verantwortlichkeit schätzen. Die Größe des südkoreanischen Gebrauchtwagenmarktes für organisierte Händlerbetriebe wird voraussichtlich im Gleichschritt mit digitalen Investitionen steigen, die Omnichannel-Erlebnisse unterstützen.
Nicht-organisierte Händler bleiben in peripheren Provinzen relevant, wo persönliche Netzwerke formale Strukturen übertreffen, doch Kosten für die Einhaltung von Vorschriften und technologische Lücken behindern ihr Wachstum. Konsolidatoren erwerben zunehmend eigenständige Betriebe, um auf lokale Kundenstämme und Immobilien-Footprints zuzugreifen. Die resultierenden Netzwerkeffekte ermöglichen eine größere Bestandsbreite, die Online-Traffic anzieht und die Sichtbarkeit in Preisvergleichs-Apps stärkt.
Nach Kraftstofftyp: Elektrofahrzeuge gestalten Wertversprechen neu
Benzinbetriebene Angebote hielten im Jahr 2025 einen Marktanteil von 60,41 % am südkoreanischen Gebrauchtwagenmarkt, doch batterieelektrische Fahrzeuge weisen einen CAGR von 11,48 % auf, der die Struktur des südkoreanischen Gebrauchtwagenmarktes bis 2031 wesentlich verändern wird. Die Dieselnachfrage schrumpft unter städtischen Emissionsgrenzwerten, was Händler dazu bringt, sich auf Benzin-Hybrid- und batterieelektrische Bestände zu verlagern, um Bestandsverluste zu vermeiden. Die Größe des südkoreanischen Gebrauchtwagenmarktes für batterieelektrische Fahrzeuge wächst im Gleichschritt mit dem Ausbau der Ladeinfrastruktur, was höhere Restwerte und kürzere Verkaufszyklen begünstigt.
Händler, die Batteriezustandsbewertungen und Garantieübertragungslogistik beherrschen, erzielen Aufschläge auf nahezu neue Elektrofahrzeuge. Sicherheitsbedingte Spitzen in Angebotsvolumina zeigen die Sensibilität dieses Segments gegenüber Markenreputation und Vorfallsnachrichten. Transparente Angaben zum Batteriezustand verringern Ängste, und Zertifizierungsprogramme, die Austauschgarantien einschließen, verbessern das Käufervertrauen.
Nach Fahrzeugalter: Aufschlag auf nahezu neue Bestände
Fahrzeuge im Alter von 3–5 Jahren machen im Jahr 2025 einen Marktanteil von 35,72 % am südkoreanischen Gebrauchtwagenmarkt aus, aber das 0–2-Jahre-Segment verzeichnet einen CAGR von 9,24 % aufgrund der verbleibenden Werksgarantie und moderner Infotainment-Systeme. Die Restwerterhaltung incentiviert Finanzierungsleasingstrukturen, die hochwertiges Angebot zurück auf den südkoreanischen Gebrauchtwagenmarkt führen. Alte Dieseleinheiten riskieren eine beschleunigte Abschreibung unter Seouls Verbot von 2027, was Exporteure dazu veranlasst, diese Fahrzeuge auf Überseemärkte zu lenken, wo die Vorschriften weniger streng sind.
Der Altersgradient beeinflusst die Werkstattnachfrage, da neuere Modelle eher Software-Updates als mechanische Überholungen benötigen. Händler, die Abonnement-ähnliche Wartungspakete anbieten, können Serviceeinnahmen um junge Bestände wickeln und so Gewinne bei Preisschwankungen stabilisieren.
Nach Preissegment: Mittelmarkt-Dominanz mit Premiumwachstum
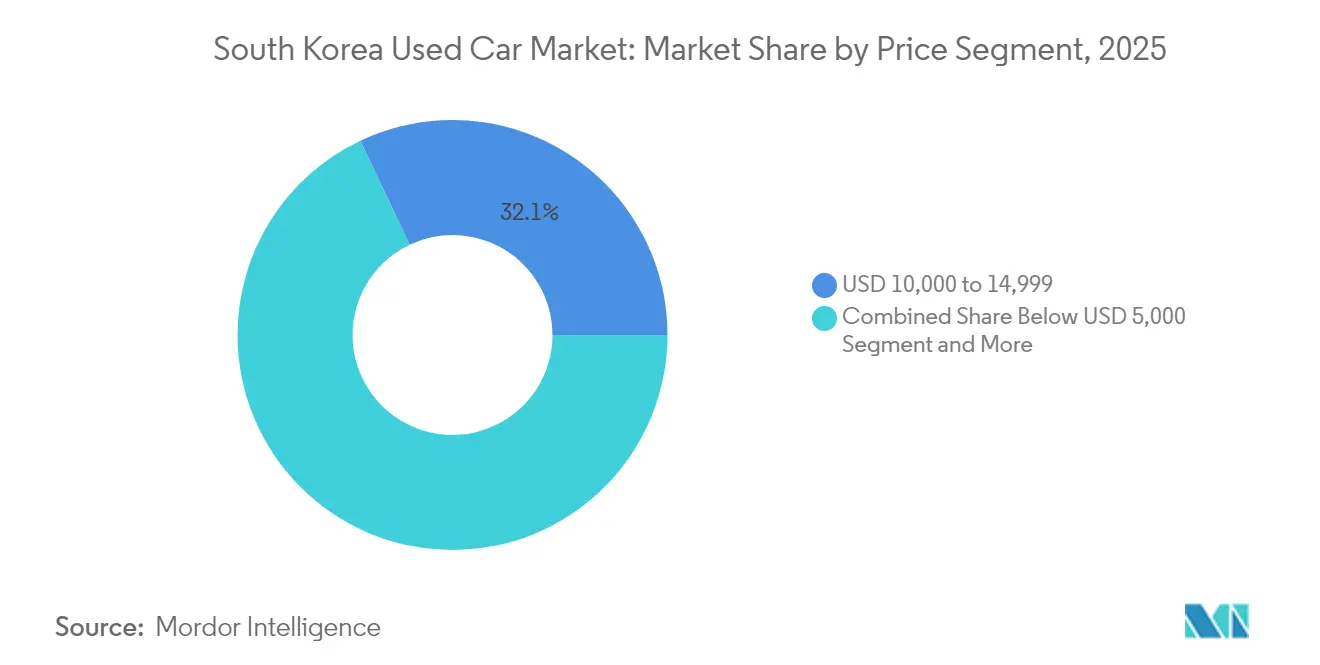
Das Band von 10.000 bis 14.999 USD sicherte sich im Jahr 2025 einen Marktanteil von 32,05 % am südkoreanischen Gebrauchtwagenmarkt und zementierte damit seine Rolle als ideales Preissegment für einkommensschwächere Käufer. Am oberen Ende wächst das Segment ab 30.000 USD mit einem CAGR von 9,91 %, getragen von der Nachfrage nach nahezu neuen Luxus-SUVs und Elektrofahrzeugen. Der Marktanteil des südkoreanischen Gebrauchtwagenmarktes für Premiumsegmente stärkt sich, da der Zugang zu Finanzierungen breiter wird und das Markenstreben unter jüngeren Berufstätigen zunimmt.
Die Preiselastizität variiert je nach Region. Großstadtkäufer steigen häufig auf und nutzen wettbewerbsfähige Leasingangebote, während Landkäufer zu zweckmäßigen Limousinen neigen. Händler, die Bestände nach postleitzahlenbezogenen Nachfragemustern segmentieren, optimieren Haltekosten und Umschlagszeit.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Digitale Disruption fordert traditionelle Händler heraus
Mehrmarken-Unabhängigkeitshändler erzielten im Jahr 2025 einen Marktanteil von 55,25 % am südkoreanischen Gebrauchtwagenmarkt, doch der CAGR von 8,08 % reiner E-Einzelhändler unterstreicht den Wandel in den Verbraucherreisen. Hybridmodelle, bei denen Kunden Fahrzeuge online reservieren und Transaktionen offline abschließen, werden zum Standard. Organisierte Netzwerke integrieren Click-to-Finance und Haustürlieferung, um die E-Commerce-Bequemlichkeit zu replizieren, ohne auf die Absicherung durch Showrooms zu verzichten.
Traditionelle Händler reagieren mit live gestreamten Rundgangs-Sessions und KI-basierten Preisschätzern, um digitalen Erwartungen zu begegnen. Eine erfolgreiche Omnichannel-Strategie verbindet die Online-Lead-Generierung mit der Expertise im Geschäft, erhält die Relevanz der Händler und richtet sich an technikaffine Kundengewohnheiten aus.
Nach Eigentümerschaft: Fahrzeuge mit mehreren Vorbesitzern dominieren das Angebot
Fahrzeuge mit mehreren Vorbesitzern machen im Jahr 2025 einen Marktanteil von 61,76 % am südkoreanischen Gebrauchtwagenmarkt aus, was auf natürliche Fahrzeugalterung und Erschwinglichkeitsüberlegungen zurückzuführen ist. Erstbesitzer-Wiederverkauf, der mit einem CAGR von 5,09 % wächst, spricht Käufer an, die eine bekannte Wartungshistorie priorisieren. Zertifizierte-Gebrauchtwagen-Kanäle stärken den Erstbesitzer-Wiederverkaufswert durch Zustandsgarantien und werksseitigen Service, wodurch die Attraktivität aktueller Inzahlungnahmen ausgedehnt wird.
Für Fahrzeuge mit mehreren Vorbesitzern steigern Händler die Glaubwürdigkeit durch Blockchain-VIN-Tracking und obligatorische Inspektionsuploads. Diese Transparenz verringert das wahrgenommene Risiko und unterstützt die Preisdisziplin, wobei gut dokumentierte ältere Fahrzeuge als kostengünstige, aber zuverlässige Optionen positioniert werden.
Geografische Analyse
Seoul, Incheon und Gyeonggi gemeinsam treiben einen erheblichen Umsatz voran, ein Zeugnis ihrer hohen Einkommen, dichten Bevölkerung und frühen digitalen Akzeptanz. Sie dienen auch als politische Laboratorien: Emissionsklassenbeschränkungen zwingen Eigentümer, von Diesel auf konforme Benzin-, Hybrid- oder Elektromodelle umzusteigen. Händler in der Hauptstadtregion nutzen ausgefeiltes Online-Marketing und Lieferung am selben Tag, um den Erwartungen technisch versierter Verbraucher gerecht zu werden.
Zweitklassige Zentren, Busan, Daegu, Gwangju und Ulsan, bedienen unterschiedliche Nachfragen: Das hafenbezogene Busan unterstützt Nutzfahrzeuge, während der Industriegürtel rund um Ulsan Flottenreligiosität und Serviceverträge schätzt. Diese Gebiete neigen zu praktischen Limousinen und MPVs und erfordern, dass Händler diversifizierte Bestände vorhalten. Staatliche Regionalentwicklungsmittel helfen lokalen Betreibern, Inspektionseinrichtungen zu modernisieren und die Qualitätslücke zu den Wettbewerbern in der Hauptstadtregion zu verringern.
Ländliche Provinzen verlassen sich nach wie vor auf gemeinschaftsbasierte Händler, die Beziehungsverkauf betonen. Begrenzte Ladeinfrastruktur schränkt die Elektrofahrzeugakzeptanz ein und dämpft die sekundären Elektrofahrzeugpreise im Vergleich zu städtischen Zentren. Der nationale Plan zur Installation von 500.000 öffentlichen Ladegeräten bis 2025 soll jedoch angestaute ländliche Nachfrage freisetzen und Chancen für Händler schaffen, die bereit sind, mobile Servicewagen und Ferninspektionswerkzeuge einzusetzen.
Regulatorisches Umfeld
Südkorea reguliert Gebrauchtwagentransaktionen hauptsächlich im Rahmen des Motor Vehicle Management Act (Automotive Management Act), wobei politisches Augenmerk auf Werbeintegrität, Offenlegung und Verbraucherschutz liegt, während Online-Kanäle expandieren. 2025 verfolgte Änderungen verschärften die Anforderungen an Internetanzeigen, einschließlich der Offenlegung, ob ein Verkäufer als Direktverkäufer oder Vermittler auftritt, sowie der Angabe von Vermittlerdetails, unterstützt durch ein Informationssystem für Gebrauchtwagenverkäufe gemäß Artikel 58-8 und Strafzuschläge, die bei irreführender Werbung bis zu 50% der Gewinne erreichen können.
Im Jahr 2026 sind die Behörden weiter in Richtung Plattformverantwortung und Betrugsbekämpfung vorangeschritten. Seit Juni 2026 verlangen die Vorschriften eine vorherige Zustimmung des Eigentümers, bevor ein Fahrzeug auf Plattformen zum Verkauf angeboten werden kann, was die Compliance-Anforderungen für Portale und Händler erhöht, die auf hohe Inseratsgeschwindigkeit angewiesen sind. Das MOLIT hat zudem für Juli 2026 zusätzliche Verbraucherschutzmaßnahmen vorbereitet, die auf die Verhinderung der Fälschung von Fahrzeugleistungs- und Zustandsberichten abzielen, einschließlich eines verpflichtenden Gesamtpreis-Anzeigeansatzes und einer verstärkten Verkäuferhaftung, was die Anforderungen an standardisierte Inspektionen und prüfbare Dokumentation für organisierte Händler und OEM-zertifizierte Programme erhöht.
Wettbewerbslandschaft
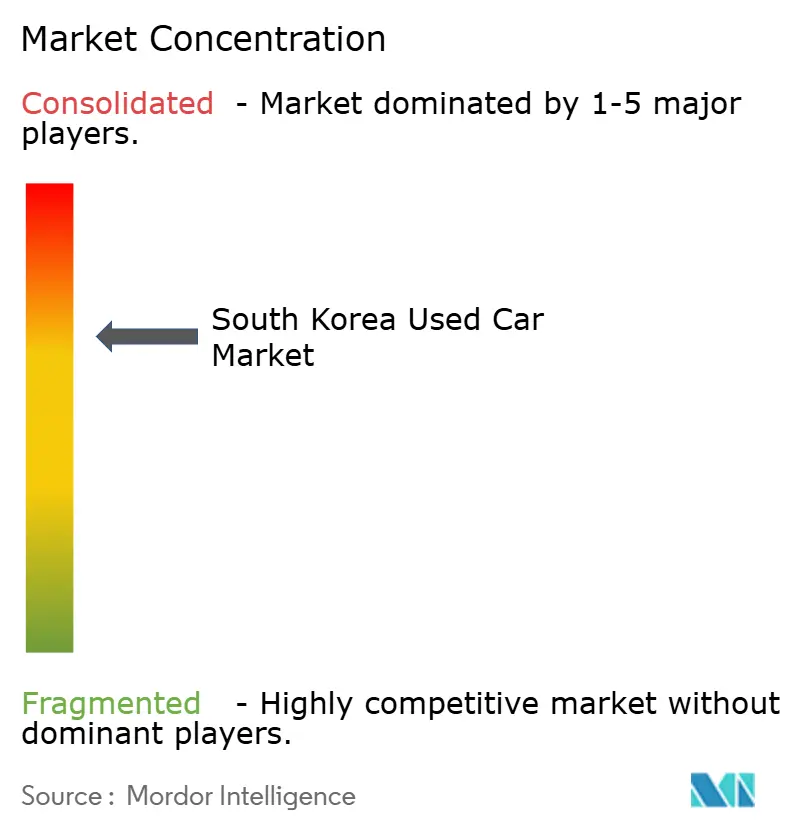
Die Wettbewerbslandschaft zeigt ein mäßig konzentriertes Umfeld, das Größenvorteile belohnt, ohne Innovation zu unterdrücken. Führende Unternehmen integrieren KI-gestützte Zustandsbewertung und Blockchain-Verifizierung, um das Verbrauchervertrauen zu stärken. Partnerschaften mit OEM-Leasinggesellschaften sichern Pipelines aktueller Fahrzeuge nach Ablauf des Leasings und gewährleisten Bestandsqualität und Margensteuerung.
Aufkommende rein digitale Marktteilnehmer positionieren sich durch Transparenz und Geschwindigkeit und bieten Sieben-Tage-Lieferung und unkomplizierte Rückgaberichtlinien an. Dies veranlasst etablierte Unternehmen, die App-Entwicklung zu beschleunigen, Video-Bewertungen einzuführen und die Abhollogistik auszubauen. OEM-angebundene Händler nutzen Markentreue, um die Abdeckung zertifizierter Gebrauchtwagen landesweit auszudehnen. Traditionelle Mehrmarken-Betriebe, die in Omnichannel-Berührungspunkte investieren, halten ihre Position, doch diejenigen, die technologische Upgrades ignorieren, verzeichnen sinkende Besucherzahlen.
Jüngste strategische Schritte unterstreichen den Vorstoß zu kundenorientierten Modellen: Eine Plattform führte Sieben-Tage-Lieferung für ihren verifizierten Bestand ein, während ein Mehrmarken-Luxushändler ein dediziertes Portal ankündigte, das auf importierte Gebrauchtwagen abzielt. Hyundai eröffnete seine eigene zertifizierte Sparte mit 272-Punkte-Prüfungen und unterstrich damit das Engagement des Herstellers für den Sekundärmarkt.
Marktführer der südkoreanischen Gebrauchtwagenbranche
KB Cha Cha Cha
K Car
Encar
HeyDealer
Hyundai Glovis (H Promise)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Verschärfte Werbe- und Dokumentationsvorschriften, einschließlich der Eigentümer-Vorabgenehmigung für Inserate im Juni 2026 und der Verbraucherschutzinitiative des MOLIT im Juli 2026 gegen die Fälschung von Leistungsdaten, schaffen Raum für Plattformen und organisierte Händler, konforme digitale Arbeitsabläufe (Verifizierung, standardisierte Inspektionsnachweise und Gesamtpreisoffenlegung) umzusetzen. Die regulatorische Ausrichtung unterstützt Investitionen in Ferndiagnose, Fahrzeughistorienberichte und Batteriezustandsdiagnostik für gebrauchte Elektrofahrzeuge, insbesondere da die politische Unterstützung für Gebrauchtwagen-EV-Transaktionen (im Marktkontext erwähnte Subventionen) den Bedarf an konsistenter Zustandsbewertung und Garantieübertragung erhöht.
Gebrauchtwagenexporte werden auf politischer Ebene ebenfalls als strategisches Wachstumsfeld positioniert. Im Juli 2026 stufte ein vom Abgeordneten Song Young-gil eingebrachter Gesetzentwurf die Gebrauchtwagen-Exportindustrie als nationale strategische Industrie ein und skizzierte Mechanismen wie Fünfjahres-Masterpläne, Export-Sonderzonen und ein integriertes Exportsystem mit finanzieller und Bürgschaftsunterstützung. Dieser Ansatz unterstützt eine professionellere Exportbeschaffung, Aufbereitung und Dokumentation. Auf Unternehmensseite deuten vertikale Integrationsbestrebungen, wie die Verknüpfung von KG Mobility (Fertigung), K Car (Vertrieb) und K Car Capital (Finanzierung), auf gebündelte Angebote hin, die über den Einzelhandel hinaus Finanzierung und Serviceleistungen einbeziehen und ein Modell für die Skalierung organisierter Gebrauchtwagen-Ökosysteme in Südkorea bieten.
Aktuelle Branchenentwicklungen
- Juli 2026: K Car belegte im zweiten Jahr in Folge den Spitzenplatz in der Kategorie Gebrauchtwagenplattform des 2026 National Customer Satisfaction Index. Das Ergebnis unterstreicht die Dominanz im Bereich der Online-Gebrauchtwagenplattformen. Markenglaubwürdigkeit und Verbrauchervertrauen stärken die Online-Verkaufsdynamik und den Bestandsumschlag.
- Juni 2026: Die KG Group kündigte über ihre Tochtergesellschaft KG Steel eine Vereinbarung an, rund 72,2 Prozent von K Car von Hahn and Company zu erwerben. Der Deal signalisiert eine bedeutende Konsolidierung in der Wertschöpfungskette des Gebrauchtwagenvertriebs. Die vertikale Integration mit Fertigung und Finanzierung trägt zur Stabilisierung von Bestand und Preisdynamik bei.
- Mai 2026: K Car führte Safe Direct Trade ein, einen Dienst für Peer-to-Peer-Gebrauchtwagentransaktionen mit Eigentümerverifizierung und Zertifizierung der Handelsqualität. Die Einführung eines konformen P2P-Kanals innerhalb einer etablierten Plattform erweitert die Multi-Channel-Reichweite. Die Berücksichtigung von Sicherheitsbedenken könnte das Transaktionsvolumen erhöhen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als der Wert definiert, der aus Transaktionen mit gebrauchten (Gebraucht-)Fahrzeugen in Südkorea über organisierte und unorganisierte Kanäle generiert wird, gemessen am Verkaufszeitpunkt und in USD ausgewiesen.
Ausgeschlossene Bereiche: Diese Marktgrößenbestimmung schließt Neuwagenverkäufe, die meisten reinen Aftersales-Dienstleistungen (wie separat verkaufte Reparaturen und Versicherungen) und reinen Finanzierungswert, der nicht Teil des Fahrzeugtransaktionspreises ist, aus.
Übersicht der Segmentierung
- Nach Fahrzeugtyp
- Schrägheckfahrzeuge
- Limousinen
- Sport-Utility-Fahrzeuge (SUVs)
- Mehrzweckfahrzeuge (MPVs)
- Sonstige (Cabriolets, Coupés, Crossover, Sportwagen)
- Nach Händlertyp
- Organisiert
- Nicht-organisiert
- Nach Kraftstofftyp
- Benzin
- Diesel
- Hybrid (HEV und PHEV)
- Batterieelektrisch (BEV)
- LPG / CNG / Sonstige
- Nach Fahrzeugalter
- 0 bis 2 Jahre
- 3 bis 5 Jahre
- 6 bis 8 Jahre
- 9 bis 12 Jahre
- Über 12 Jahre
- Nach Preissegment
- Unter 5.000 USD
- 5.000 bis 9.999 USD
- 10.000 bis 14.999 USD
- 15.000 bis 19.999 USD
- 20.000 bis 29.999 USD
- 30.000 USD und mehr
- Nach Vertriebskanal
- Online-Digital-Kleinanzeigenportale
- Reine E-Einzelhändler
- OEM-zertifizierte Online-Shops
- Offline OEM-Franchisehändler
- Mehrmarken-Unabhängigkeitshändler
- Stationäre Auktionshäuser
- Nach Quelle
- Online
- Offline
- Nach Eigentümerschaft
- Erstbesitzer-Wiederverkauf
- Mehrfachbesitzer
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Deskarbeit begann mit der Erfassung, wie viele Fahrzeuge im Gebrauchtwagen-Ökosystem zirkulieren und welche Preisniveaus je nach Alter und Fahrzeugklasse realistisch sind, da diese beiden Faktoren den Großteil des Wertpools bestimmen. Wir nutzten öffentliche Statistiken und Regelwerke zur Fundierung des Modells, wie nationale Fahrzeugzulassungsveröffentlichungen, Datensätze von Verkehrs- und Straßenverkehrssicherheitsbehörden, Zoll- und Handelsstatistiken für Gebrauchtwagenströme sowie makroökonomische Reihen wie VPI und Devisenkurse von der Zentralbank und staatlichen Statistikportalen.
Wir prüften zudem nicht kostenpflichtige Materialien, die das Transaktionsverhalten und die Angebotsmuster erklären helfen, wie Veröffentlichungen von Branchenverbänden, Auktions- und Händleroffenlegungen sowie Einreichungen und Investorenpräsentationen börsennotierter Unternehmen im Zusammenhang mit Gebrauchtwagengeschäften. Wo erforderlich, nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenanalysen sowie Handelsdatenbanken auf Sendungsebene, um Volumina und Mixverschiebungen zu überprüfen, während das Marktmodell mit gängigen Quellen reproduzierbar blieb. Die oben aufgeführten Desk-Quellen sind beispielhaft, und wir stützten uns auf weitere öffentliche Dokumente und Datensätze zur Erhebung, Kreuzprüfung und Klärung.
Primärinterviews und Umfragen
Die Primärvalidierung konzentrierte sich darauf, wie sich Preise in der Praxis entwickeln und wie sich Volumina auf Händler-Einzelhandel, Online-Inserate, Auktionen und Direktvertriebswege verteilen. Wir sprachen mit Händlerinhabern, Marktplatz- und Auktionsbetreibern, Teilnehmern der Flottenremarketing und Serviceanbietern, um wichtige Eingaben zu bestätigen, die aus öffentlichen Tabellen schwer klar ablesbar sind. Wir überprüften diese Annahmen zudem mit Personen, die dem Käuferverhalten nahestehen, einschließlich Kreditsensitivität, Präferenzverschiebungen hin zu SUVs und Elektrofahrzeugen und der Geschwindigkeit, mit der nahezu neuer Bestand absorbiert wird.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 39% | CXOs: 14% |
| Mid-Tier: 43% | Funktions-/Bereichsleiter: 41% |
| Kleinere Akteure: 18% | Manager: 45% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte durch eine Top-Down-Rekonstruktion des Nachfragepools, bei der Gebrauchtwagen-Transaktionsvolumina aus Signalen des nationalen Fahrzeugbestandsumschlags, Umzulassungstrends sowie handelsbedingten Zu- und Abflüssen von Gebrauchtwagen rekonstruiert und anschließend anhand beobachteter Preisspannen in Werte umgerechnet werden. Um die Gesamtsummen realistisch zu halten, ergänzten wir gezielte Bottom-Up-Prüfungen, einschließlich Kanalprüfungen zum Verhältnis von Einzelhandel und Auktionsdurchsatz sowie stichprobenhafter Preis-mal-Volumen-Logik für gängige Karosserietypen und Altersgruppen.
Zu den wichtigsten Modelleingaben zählen das jährliche Gebrauchtwagen-Transaktionsvolumen, die Entwicklung des durchschnittlichen Verkaufspreises nach Fahrzeugalter, der Anteil online-unterstützter Transaktionen, die Mixverschiebung zwischen Personenkraftwagen und SUVs sowie der wachsende Anteil von Elektrofahrzeugen und nahezu neuen Leasingrückläufern. Bei Datenlücken setzten wir Bandbreiten basierend auf Interviewrückmeldungen fest und engten diese dann anhand der stabilsten öffentlichen Signale ein, damit Ausreißer das endgültige Gesamtergebnis nicht verzerrten.
Für die Prognose nutzten wir Szenarioanalysen, unterstützt durch kurzzeitige Glättung von Volumen- und Preistreibern, da politische Änderungen und Verbraucherstimmung die Kurve schnell verändern können. Annahmen zu Devisenkursen und Inflation wurden über den gesamten Zeitraum konsistent gehalten, damit die USD-Reihe von Jahr zu Jahr vergleichbar bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden gegen unabhängige Signale geprüft, einschließlich Fahrzeugbestandsbewegungen, gemeldeter Transaktionszahlen und bekannten Preisverhaltens während Nachfragerückgängen, und jede große Abweichung wurde vor der endgültigen Freigabe untersucht. Wenn ein Parameter über einen angemessenen Bereich hinaus abwich, überprüften wir den Quellenverlauf erneut und lösten Interview-Nachfassungen aus, um zu bestätigen, ob die Veränderung real oder ein Datenartefakt war.
Vor der Veröffentlichung durchlief das Modell und die Erläuterung mehrstufige Analystenprüfungen, damit Berechnungsverknüpfungen, Einheitenumrechnungen und implizite Durchschnittswerte konsistent blieben. Berichte werden jährlich aktualisiert, und bei wesentlichen Ereignissen erfolgen Zwischenaktualisierungen, gefolgt von einer abschließenden Prüfung vor der Auslieferung, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Gebrauchtwagen in Südkorea von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für Gebrauchtwagen in Südkorea können weit voneinander abweichen, da sie nicht immer denselben Transaktionswert erfassen und außerdem unterschiedliche Jahre, Zeitpunkte der Devisenkursberechnung und Kanalabdeckung verwenden können. In der Praxis ergeben sich die größten Abweichungen daraus, ob Auktions- und Händlermargen als Marktwert behandelt werden oder ob der vollständige Gebrauchtwagenverkaufspreis erfasst wird, und ob Exporte in denselben Wertpool einfließen.
Einige externe Zahlen kombinieren den inländischen Gebrauchtwagenverkauf mit angrenzenden Wertpools wie Exporterlösen und breiteren mobilitätsbezogenen Einnahmen. Für Mordor Intelligence erfasst das Modell den Wert der innerhalb Südkoreas gehandelten Gebrauchtwagen und hält reinen Finanzierungswert sowie die meisten reinen Aftersales-Dienstleistungen außerhalb der Marktzahl, was Doppelzählungen reduziert, wenn sich Kanäle überschneiden.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 24,11 Mrd. USD (2025) | |
| Fachzeitschrift A | 27,80 Mrd. USD (2025) | Spiegelt oft Angebots- oder Inseratspreise wider und wendet dann einen breiten Aufschlag für Händleraktivitäten an, was die realisierten Transaktionswerte überschätzen kann, wenn Rabatte und Bestandsumschlag hoch sind. |
| Branchenverband B | 21,60 Mrd. USD (2025) | Kann den Wertpool an den gemeldeten Händlerumsatz und steuerpflichtige Erklärungen anbinden, wodurch Peer-to-Peer-Übertragungen übersehen und online-unterstützte Transaktionen über gemischte Kanäle unterzählt werden können. |
Die Spannweite in der Tabelle erklärt sich weitgehend dadurch, was als Transaktionswert behandelt wird und wie fehlende Kanäle gehandhabt werden. Indem die Zahl an beobachtbares Transaktionsvolumen und realistische Preisspannen gebunden und anschließend mit Kanalprüfungen und interviewgestützten Bandbreiten stresstestet wird, bleibt die endgültige Schätzung nachvollziehbar und leichter reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des südkoreanischen Gebrauchtwagenmarktes?
Der Markt hat im Jahr 2026 einen Wert von 25,16 Milliarden USD und soll bis 2031 einen Wert von 31,13 Milliarden USD erreichen.
Welches Segment hat den größten Marktanteil am südkoreanischen Gebrauchtwagenmarkt?
Limousinen führen mit einem Anteil von 39,85 %, während SUVs mit einem CAGR von 6,38 % am schnellsten wachsen.
Wie schnell wächst das Segment der batterieelektrischen Fahrzeuge?
Batterieelektrische Fahrzeuge verzeichnen einen CAGR von 11,48 %, den höchsten aller Kraftstofftypen bis 2031.
Warum wachsen organisierte Händler schneller als nicht-organisierte Händler?
Organisierte Händler bieten zertifizierte Inspektionen, transparente Preisgestaltung und integrierte Finanzierungen an, was ihnen hilft, mit einem CAGR von 5,34 % zu wachsen, gegenüber einem langsameren Wachstum fragmentierter Unabhängiger.
Wie werden Seouls Dieselbeschränkungen von 2027 den Markt beeinflussen?
Die Richtlinie beschleunigt den Umsatz älterer Dieselbestände, erhöht die Nachfrage nach Benzin-, Hybrid- und Elektromodellen und setzt gleichzeitig die Wiederverkaufswerte älterer Dieselfahrzeuge unter Druck.
Seite zuletzt aktualisiert am:



