
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 73.96 Milliarden US-Dollar |
| Marktgröße (2027) | 76.95 Milliarden US-Dollar |
| Marktgröße (2032) | 111.24 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.65 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des italienischen Gebrauchtwagenmarkts von Mordor Intelligence
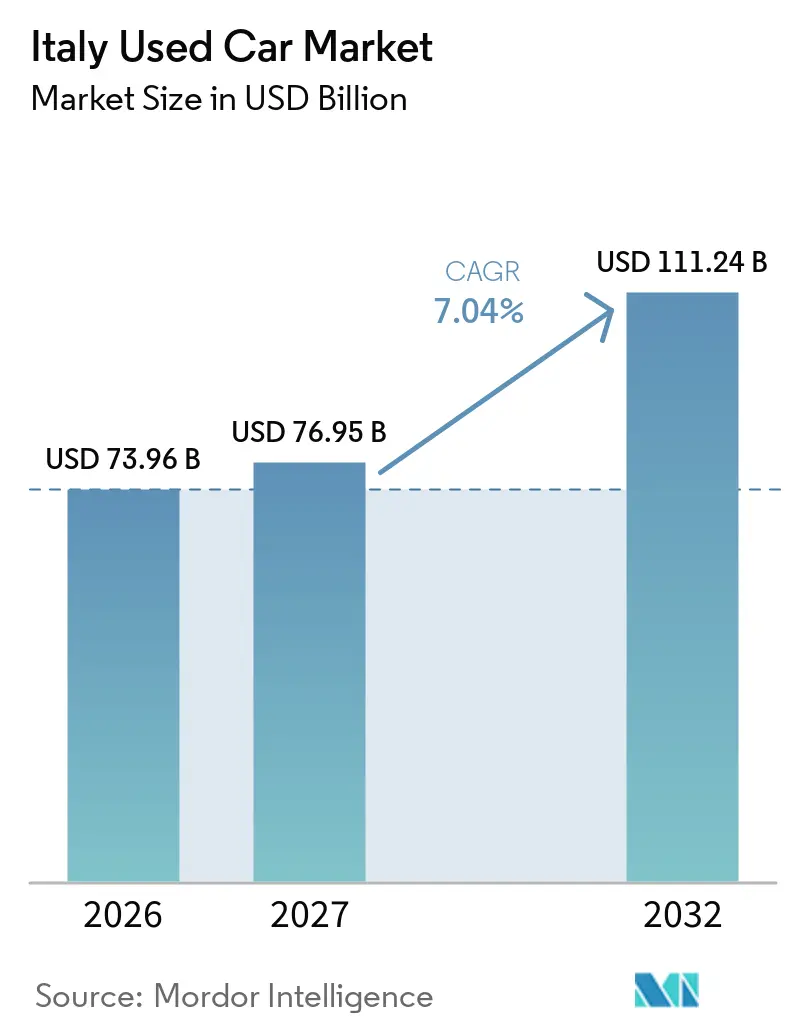
Der italienische Gebrauchtwagenmarkt hatte im Jahr 2026 einen Wert von 73,96 Milliarden USD und wird voraussichtlich im Jahr 2027 einen Wert von 76,95 Milliarden USD erreichen und bis 2032 auf 111,24 Milliarden USD anwachsen, mit einer CAGR von 7,65 % im Zeitraum 2027–2032. Die Abwanderung der Verbraucher aufgrund steigender Neuwagenpreise, das durchschnittliche Flottenalter des Landes von 12,8 Jahren sowie die Verfügbarkeit von Leasingrückläufern bilden die Grundlage für ein anhaltendes Wachstum. Starkes Online-Engagement, angeführt von Plattformen, die mehr als 2 Milliarden jährliche Suchanfragen generieren, erweitert die geografische Reichweite und erleichtert die Preisfindung. Der regulatorische Druck auf ältere Dieselfahrzeuge, verbunden mit Stellantis' Produktionsverlagerung hin zu Premiumsegmenten, verknappt das Angebot in bestimmten Kategorien und stützt die Restwerte. Die zunehmende Verbreitung von Zertifizierungsprogrammen für Gebrauchtfahrzeuge und telematikbasierter Bewertungsmechanismen stärkt das Käufervertrauen und stimuliert Wiederholungskäufe im italienischen Gebrauchtwagenmarkt in den kommenden Jahren.
Wesentliche Erkenntnisse des Berichts
- Nach Fahrzeugtyp führten SUVs mit einem Anteil von 41,25 % am italienischen Gebrauchtwagenmarkt im Jahr 2026; SUVs werden voraussichtlich bis 2032 mit einem CAGR von 8,12 % wachsen.
- Nach Antrieb hielten Fahrzeuge mit Verbrennungsmotor im Jahr 2026 einen Anteil von 84,10 % am italienischen Gebrauchtwagenmarkt, während batterieelektrische Fahrzeuge bis 2032 voraussichtlich mit einem CAGR von 8,54 % expandieren werden.
- Nach Anbietertyp entfielen im Jahr 2026 62,30 % des italienischen Gebrauchtwagenmarkts auf nicht-organisierte Händler, während organisierte Händler mit einem prognostizierten CAGR von 9,20 % bis 2032 das höchste Wachstum verzeichneten.
- Nach Vertriebskanal entfielen im Jahr 2026 72,20 % des italienischen Gebrauchtwagenmarkts auf stationäre Händler; Online-Kanäle wuchsen am schnellsten mit einem CAGR von 9,45 % bis 2032.
- Nach Fahrzeugalter hielt das Segment der 4–6 Jahre alten Fahrzeuge im Jahr 2026 einen Anteil von 30,60 % am italienischen Gebrauchtwagenmarkt, während das Segment der 0–3 Jahre alten Fahrzeuge mit einem CAGR von 9,78 % bis 2032 am schnellsten wuchs.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Neuwagenpreisanstieg verlagert Nachfrage | +1.2% | National, mit stärkerer Auswirkung in nördlichen Industrieregionen | Kurzfristig (≤ 2 Jahre) |
| Online-Gebrauchtwagenplattformen proliferieren | +0.8% | National, mit höherer Durchdringung in urbanen Zentren | Mittelfristig (2–4 Jahre) |
| CPO-Programme der OEMs werden ausgebaut | +0.6% | National, konzentriert in großen Metropolregionen | Mittelfristig (2–4 Jahre) |
| Leasingrückläufer steigern das Angebot | +0.9% | Norditalien, insbesondere Lombardei und Venetien | Kurzfristig (≤ 2 Jahre) |
| Öko-Inzahlungnahmen fügen ICE-Bestand hinzu | +0.4% | National, mit regionalen Unterschieden je nach lokaler Politik | Langfristig (≥ 4 Jahre) |
| Telematik-Scores stärken das Käufervertrauen | +0.3% | Zunächst urbane Zentren, Ausweitung auf nationale Abdeckung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Neuwagenpreise verlagern Nachfrage auf Gebrauchtwagen
Das Verhältnis von Gebraucht- zu Neuzulassungen stieg Anfang 2025, da OEMs höhermargige Modelle priorisierten und viele Haushalte sich keine fabrikneuen Fahrzeuge mehr leisten konnten [1]. Diese umgeleitete Nachfrage begünstigt Euro-6-Benzin- und Mild-Hybrid-Fahrzeuge, die zwischen 9.000 EUR und 15.000 EUR angeboten werden – ein Preiskorridor, in dem das Angebot flüssig bleibt. Die Verschiebung war am stärksten in der Lombardei und im Piemont zu spüren, den Regionen, die von den Dieselbeschränkungen 2025 am härtesten betroffen waren, und dürfte das Wachstum im italienischen Gebrauchtwagenmarkt bis 2026 stützen.
Proliferation von Online-Gebrauchtwagenplattformen
Digitale Marktplätze bieten lokalen Händlern eine nationale Reichweite, die zuvor nicht verfügbar war; ein führendes Portal zählte im Jahr 2024 eine Million Nutzer. Click-to-Lead-Konvertierungstools, integrierte Finanzierungsrechner und verifizierte Verkäuferbewertungen verkürzen Transaktionszeiten und erhöhen die Transparenz. Urbane Millennials, die mit dem digitalen Kauf am vertrautesten sind, erweitern den italienischen Gebrauchtwagenmarkt über regionale Grenzen hinaus und beschleunigen die Preisangleichung zwischen nördlichen und südlichen Provinzen[2].
Ausbau der zertifizierten Gebrauchtwagenprogramme der OEMs
Programme wie SPOTICAR und Toyota Plus kombinieren 100-Punkte-Inspektionen mit 12-monatigen Garantien, um Bedenken hinsichtlich der Zuverlässigkeit von Hybrid- und batterieelektrischen Fahrzeugen zu zerstreuen. Diagnosegeräte auf Werksstandard und Software-Updates verschaffen OEM-Händlern einen Vorteil bei der Vermarktung neuerer elektrifizierter Fahrzeuge, und das Zertifizierungssiegel erzielt einen Aufpreis, den organisierte Händler problemlos realisieren können. Der Trend unterstützt die Werterhaltung und Wiederholungskäufe, insbesondere in Ballungsräumen, wo die Garantieabdeckung die Reichweitenangst von Pendlern mindert [3].
Steigende Leasingrückläufer kurbeln das Angebot an
Unternehmensflotten, die 36 bis 48 Monate alte Fahrzeuge zurückgeben, füllen die Händlerlager mit dokumentierten Servicehistorien auf. In der Lombardei und im Venetien konzentrierte Leasinggesellschaften speisen einen stetigen Strom von Fahrzeugen mit weniger als 50.000 km ein und gleichen den Angebotsengpass aus, der durch den 37-prozentigen Produktionsrückgang in italienischen Werken im Jahr 2024 verursacht wurde. Dieses Angebot ist für den italienischen Gebrauchtwagenmarkt besonders relevant, da es Qualitätsstandards aufrechterhält und gleichzeitig die Nachfrage nach nahezu neuen Fahrzeugen befriedigt.
Analyse der Hemmfaktorenwirkung*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Lückenhafte Fahrzeughistorie-Datenbanken | -0.5% | National, mit stärkerer Auswirkung in fragmentierten Händlernetzwerken | Mittelfristig (2–4 Jahre) |
| Umweltzonen schrecken ältere Dieselfahrzeuge ab | -0.8% | Norditalien, insbesondere Mailand, Turin und große städtische Zentren | Kurzfristig (≤ 2 Jahre) |
| Export von Qualitätsbestand nach Osten | -0.4% | National, mit Konzentration in Grenzregionen | Mittelfristig (2–4 Jahre) |
| Aufbereitungskosten steigen durch Fachkräftemangel | -0.6% | National, mit akuten Auswirkungen in Industrieregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte standardisierte Fahrzeughistorie-Datenbanken
Italien stützt sich auf lückenhafte Servicenachweise anstelle eines einheitlichen nationalen Fahrzeugregisters, was Lücken hinterlässt, die das Käufervertrauen bei rein Online-Transaktionen untergräbt. Insurtech-Tools, die KI-basierte Bilderkennung zur Validierung von Außenschäden einsetzen, entstehen zwar, doch eine Massenadoption hängt von der regulatorischen Harmonisierung und der Kooperation der Händler ab. Bis dahin könnten vorsichtige Käufer ihre Budgets einschränken oder ausschließlich zertifizierte Fahrzeuge wählen, was die Expansion im italienischen Gebrauchtwagenmarkt moderat begrenzt.
Umweltzonen entmutigen den Kauf älterer Dieselfahrzeuge
Seit Oktober 2025 haben Werktags-Fahrverbote für Euro-5-Dieselfahrzeuge in vier norditalienischen Regionen mehr als 1 Million Fahrzeuge betroffen. Händler mussten eingeschränkte Bestände in weniger regulierte Gebiete verlagern oder stärkere Rabatte anbieten, was die Haltekosten erhöhte und den Segmentumsatz einschränkte. Die Maßnahme hat jedoch auch die Nachfrage nach konformen Euro-6-Fahrzeugen und batterieelektrischen Fahrzeugen angekurbelt und die laufende Verschiebung im italienischen Gebrauchtwagenmarkt hin zu neueren Fahrzeugen und alternativen Antrieben weiter beschleunigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
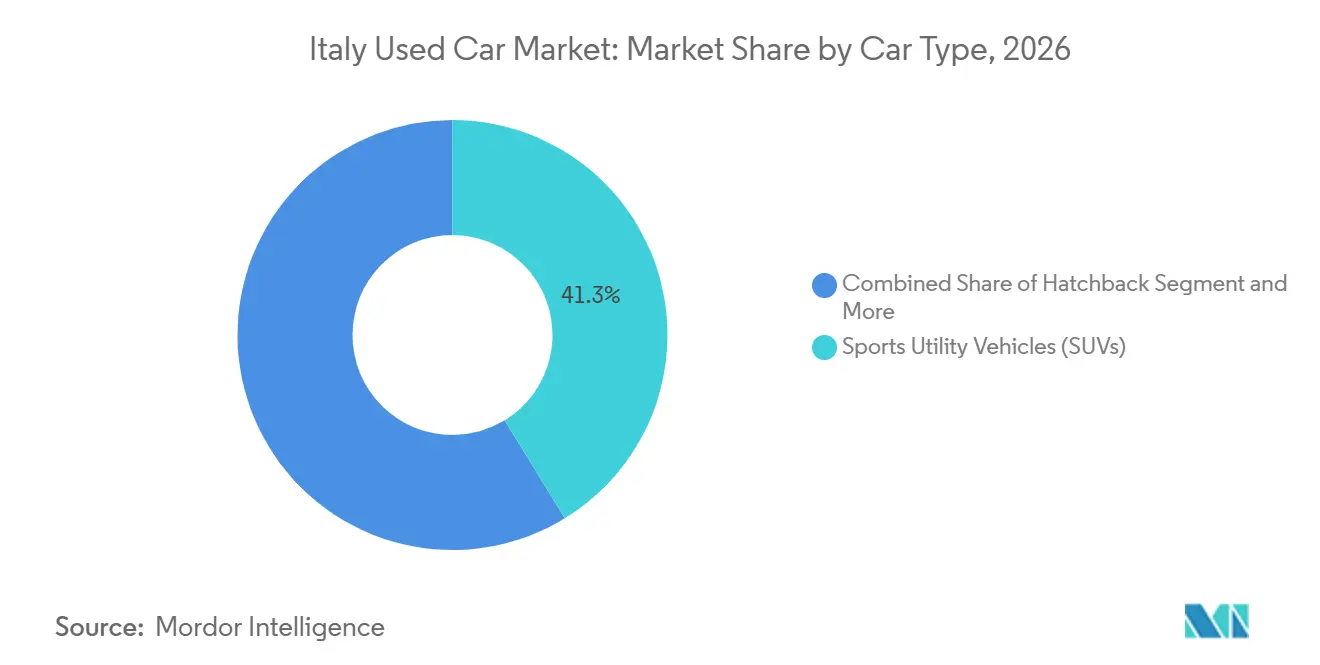
Sport Utility Vehicles dominieren den MarktSport Utility Vehicles (SUVs) machten im Jahr 2026 41,25 % des Umsatzes im italienischen Gebrauchtwagenmarkt aus und werden voraussichtlich mit einem CAGR von 8,12 % wachsen, womit sie die Spitzenposition im italienischen Gebrauchtwagenmarkt behalten. Kompakte Crossover wie der Jeep Avenger profitieren von ihrer urbanen Praktikabilität und entsprechen gleichzeitig den Lifestyle-Ansprüchen hinsichtlich Bodenfreiheit und wahrgenommener Sicherheit.
Schrägheckmodelle, repräsentiert durch den Fiat Panda, bleiben für budgetorientierte Käufer unverzichtbar, verlieren jedoch Marktanteile an SUVs, die den Effizienzunterschied verringern. Im Premiumsegment unterliegen Maserati- und Alfa-Romeo-Fahrzeuge volatilen Produktionsabläufen, wahren jedoch Italiens Leistungserbe und stützen eine kleine, margenstarke Nische. MPVs bedienen derweil größere Familien, sehen sich jedoch einer Kannibalisierung durch SUVs ausgesetzt, was die zweigeteilte Nachfragekurve verstärkt, die die Fahrzeugtypenpräferenzen im italienischen Gebrauchtwagenmarkt prägt.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Antriebsart:
Elektrischer Aufschwung fordert die ICE-Dominanz herausFahrzeuge mit Verbrennungsmotor machten im Jahr 2026 84,10 % des italienischen Gebrauchtwagenmarkts aus, doch batterieelektrische Fahrzeuge verzeichnen einen prognostizierten CAGR von 8,54 %, der jeden anderen Antrieb übertrifft. Hybridfahrzeuge nutzen Stellantis' Marktführerschaft, bieten elektrischen Fahrbetrieb ohne Reichweitenbedenken und gewinnen Stadtpendler, die durch Umweltzonen eingeschränkt sind.
Die Stabilisierung der Restwerte, der Ausbau der Ladeinfrastruktur und verlängerte Batteriegarantien reduzieren das Eigentumsrisiko. LPG und CNG bleiben für kostenbewusste Fahrer im ländlichen Raum relevant, sehen sich jedoch einem Rückgang der Infrastruktur gegenüber, der ihren Anteil im breiteren italienischen Gebrauchtwagenmarkt schrittweise verringert.
Nach Anbietertyp:
Nicht-Organisierte Anbieter dominieren den MarktNicht-organisierte Anbieter erzielten im Jahr 2026 einen Anteil von 62,30 % am italienischen Gebrauchtwagenmarkt. Dennoch skalieren organisierte Ketten mit einem CAGR von 9,20 %, indem sie Omnichannel-Schnittstellen, eigene Finanzierungsangebote und Aufbereitungszentren einführen, mit denen kleine Händler nicht mithalten können. Formelle Gruppen verhandeln Masseneinkäufe bei Auktionen und Leasingrückläufern, was Bestandsgeschwindigkeit und Konsistenz schafft.
Unabhängige Händler florieren weiterhin dort, wo persönliche Beziehungen die Markeneinheitlichkeit überwiegen, insbesondere in Kleinstädten, wo kulturelle Vertrautheit eine Rolle spielt. Die regulatorische Einhaltung von Verbraucherschutz, digitaler Rechnungsstellung und Emissionsoffenlegung drängt die Branche in Richtung Professionalisierung. Da organisierte Unternehmen kleinere Wettbewerber übernehmen, erlebt der italienische Gebrauchtwagenmarkt eine schrittweise, aber spürbare Verschiebung hin zu Franchise-Showrooms und datengesteuerten Preisgestaltungsmodellen, die den Umsatz optimieren.
Nach Vertriebskanal:
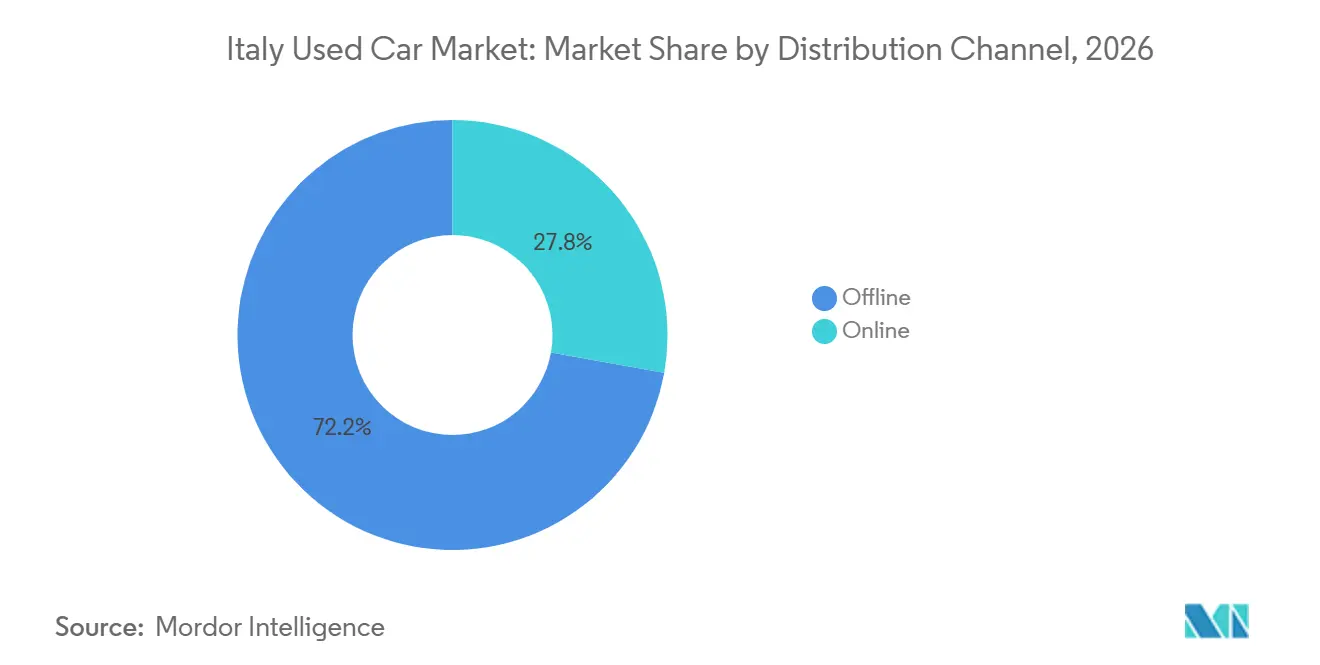
Offline-Kanal auf dem VormarschStationäre Kanäle machten im Jahr 2026 72,20 % des italienischen Gebrauchtwagenmarkts aus, was den anhaltenden Bedarf an einer haptischen Bewertung vor dem Kauf unterstreicht. Online-Kanäle wachsen jedoch mit 9,45 % pro Jahr, und ihr Einfluss auf die Käuferrecherche übersteigt ihren Anteil an abgeschlossenen Transaktionen. Virtuelle Rundgangvideos, sofortige Bewertungstools und vollständige Online-Finanzierungsmodule definieren die Verbrauchererwartungen neu.
Click-and-Collect-Modelle, die Internet-Entdeckung mit stationärer Lieferung verbinden, entwickeln sich zum Standardweg. Erfahrene Käufer, die digitale Angebote früher ablehnten, nutzen sie nun für Preisvergleiche, während erstmalige Millennial-Käufer sicher darin sind, Geschäfte aus der Ferne abzuschließen. Dieses duale Verhalten komprimiert Preisunterschiede und verbessert die Liquidität, wodurch die Transparenz im gesamten italienischen Gebrauchtwagenmarkt gestärkt wird.

Nach Fahrzeugalter:
Fahrzeuge der Altersklasse 4–6 Jahre dominieren den MarktNeuere Modelle erzielen Premiumpreise: Fahrzeuge im Alter von 4–6 Jahren machten im Jahr 2026 30,60 % des italienischen Gebrauchtwagenmarkts aus und bieten eine Balance aus Erschwinglichkeit und zeitgemäßen Ausstattungsmerkmalen. Das Segment der 0–3 Jahre alten Fahrzeuge expandiert derweil mit einem CAGR von 9,78 %, da die Preisinflation im Neuwagenmarkt wohlhabendere Käufer zu nahezu neuen Fahrzeugen mit verbleibenden Werksgarantien lenkt.
Fahrzeuge, die älter als 10 Jahre sind, sehen sich in städtischen Umweltzonen zunehmenden Betriebseinschränkungen gegenüber, was Händler dazu zwingt, ihre Bestände in konforme Regionen zu verlagern oder grenzüberschreitende Verkaufsstrategien zu verfolgen. Italiens durchschnittliches Flottenalter von 12,8 Jahren lässt latenten Ersatzbedarf entstehen, doch regulatorische Rahmenbedingungen beschleunigen den Umsatz am jüngeren Ende des Spektrums. Händler, die Euro-6-Benzin- und Mild-Hybrid-Fahrzeuge im Kilometerbereich von 25.000 bis 60.000 km bevorraten, erzielen den schnellsten Umsatz und die widerstandsfähigsten Margen im italienischen Gebrauchtwagenmarkt.
Geografische Analyse
Norditalienische Regionen erzielen die höchsten Transaktionswerte, da höhere Industrielöhne es Käufern ermöglichen, die Preise nahezu neuer Fahrzeuge zu tragen. Die Lombardei, das Piemont, das Venetien und die Emilia-Romagna sind gemeinsam von Dieselfahrzeugbeschränkungen betroffen, die eine erhebliche Anzahl von Fahrzeugen verdrängen, Inzahlungnahmen beschleunigen oder Migrationen in ländliche Provinzen auslösen. Die höhere Durchdringung batterieelektrischer Fahrzeuge in diesen Regionen unterstützt auch ein aufstrebendes Sekundärsegment für batterieelektrische Fahrzeuge, das mit der Verfügbarkeit lokaler Ladeinfrastruktur übereinstimmt. Mittelitalien balanciert Leistung und Praktikabilität.
Der Großraum Rom, der nicht den strengsten Umweltzonen-Regelungen unterliegt, verzeichnet eine starke Nachfrage nach neueren Dieselfahrzeugen und Hybridfahrzeugen, was zu einem diversifizierten Bestandsmix führt. Händler in dieser Region profitieren von tourismusbedingter Saisonalität, die kurze Leasingzyklen und frühe Flottenentsorgungen begünstigt und dadurch den Zufluss neuerer Fahrzeuge in den italienischen Gebrauchtwagenmarkt erhöht. Süditalienische Regionen priorisieren Langlebigkeit und Kraftstoffeffizienz gegenüber fortschrittlicher Technologie und bevorzugen daher LPG-, CNG- und ältere Benzinfahrzeuge.
Niedrigere Durchschnittseinkommen verlängern die Fahrzeugerneuerungszyklen; die Verfügbarkeit abgemeldeter norditalienischer Dieselfahrzeuge zu reduzierten Preisen stützt jedoch die Verkaufsvolumina. Die begrenzte Ladeinfrastruktur schränkt derzeit die Verbreitung batterieelektrischer Fahrzeuge ein, obwohl sinkende Batteriepreise eine schrittweise Nachfragesteigerung erzeugen und regionale Disparitäten allmählich verringern könnten.
Wettbewerbslandschaft
Marktkonzentration
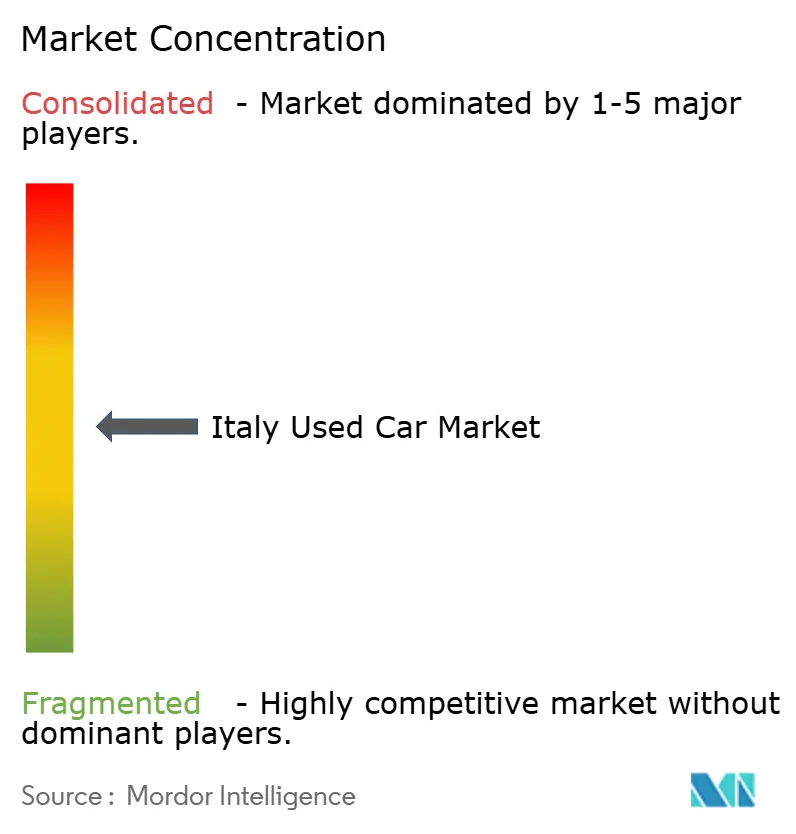
Italiens Gebrauchtwagenmarkt bleibt mäßig fragmentiert, auch wenn organisierte Ketten expandieren. SPOTICAR, unterstützt von Stellantis, führt das OEM-Markensegment durch Garantien und herstellergerechte Aufbereitung an. AutoScout24 ergänzt OEM-Websites durch grenzüberschreitende Angebote, während Arval und LeasePlan Leasingrückläufer über Großhandelsplattformen vermarkten, die direkt mit Händlerverwaltungssystemen verbunden sind. Unabhängige Verkäufer nutzen persönliche Netzwerke und Mundpropaganda-Glaubwürdigkeit, die nach wie vor Markenzeichen der italienischen Einzelhandelskultur sind und von größeren Unternehmen nur schwer repliziert werden können.
Die Technologieadoption stellt eine wichtige Trennlinie dar, wobei KI-gestützte Schadenserkennung und automatisierte Preisalgorithmen hauptsächlich bei den führenden 20 organisierten Akteuren konzentriert sind. Partnerschaften zwischen mittelgroßen Händlern und Finanzinstituten, die Versicherungs- und Wartungspakete integrieren, erhöhen die Markteintrittsbarrieren. Da die Konsolidierung zunimmt, entwickelt sich der italienische Gebrauchtwagenmarkt hin zu einer Struktur, in der fünf bis sieben nationale Gruppen voraussichtlich die städtischen Zentren dominieren werden, während regionale Unabhängige wertorientierte Nischen bedienen. Erstinvestitionen in die Integration von Fahrzeughistorien könnten den zukünftigen Wettbewerbsvorteil prägen.
Unternehmen, die Telematikbewertungen mit zertifizierten Gebrauchtwagengarantien kombinieren, werden für rein Online-Transaktionen besser positioniert sein, insbesondere da digital-affine Verbraucher einen wachsenden Anteil der Käuferbasis ausmachen. Internationales Kapital könnte diese Konvergenz beschleunigen; kulturelle Besonderheiten und komplexe Zonengesetze begünstigen jedoch weiterhin etablierte Akteure mit fundierter Expertise in lokalen Vorschriften.
Führende Unternehmen der italienischen Gebrauchtwagenbranche
-
AUTO1 Group
-
Arval Service Lease Italia SpA
-
Ayvens Group (ALD Automotive Italia)
-
brumbrum SpA
-
BCA Italia srl
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Italienischer Gebrauchtwagenmarkt Unternehmen in diesem Bericht
- Auto1 Group
- Penske Automotive
- brumbrum S.p.A.
- Cavauto Group
- BCA Italia
- Arval Italia
- ALD Automotive Italia
- LeasePlan Italia
- Subito Motors
- AutoScout24 Italia
- Carvago
- Denicar FCA
- Das WeltAuto Italy
- Renault Selection Italy
- Toyota Plus Italia
- Stellantis SPOTICAR Italy
Lesen Sie die Analyse der Italienischer Gebrauchtwagenmarkt-Unternehmen
Umfang und Methodik
Die Wertschöpfungskette des italienischen Gebrauchtwagenmarkts beginnt mit der Angebotsbildung durch Inzahlungnahmen, das Auslaufen von Leasingverträgen und Flottenabgänge, OEM- und Leasing-Remarketing-Kanäle sowie Verbraucher-zu-Verbraucher-Angebote, die zunehmend über digitale Plattformen vermittelt werden. Der Bestand fließt dann in die Bewertung und Preisfindung (oft unterstützt durch Plattformdaten), gefolgt von Aufbereitung, Qualitätskontrolle und Dokumentationsprüfungen, die die Unsicherheit der Käufer verringern, da standardisierte Fahrzeughistoriendaten fragmentiert sein können.
Die Aufbereitungskapazität ist zu einem zentralen operativen Knotenpunkt geworden, da organisierte Akteure Aufbereitung und Logistik industrialisieren, um schnellere Umschlagszeiten und einen einheitlicheren Fahrzeugzustand für Online-zu-Offline-Verkäufe zu unterstützen. Das Aufbereitungszentrum der AUTO1 Group in Patrica ist ein Beispiel für diese Infrastrukturebene, die Inspektion, Reparaturen und Ausgangslogistik kombiniert, um plattformgesteuerten Einzel- und Großhandelsvertrieb zu versorgen. Nachgelagert werden Fahrzeuge über eine Mischung aus physischen Autohäusern, markenspezifischen zertifizierten Gebrauchtwagennetzwerken und Online-Marktplätzen remarketet, wobei Finanzierungs- und Garantieprodukte zunehmend gebündelt werden, um Konversion und Vertrauen zu erhöhen. Branchenverbände wie ANFIA (Vertretung einer breiten Automobil-Lieferkette) und UNRAE (Vertretung ausländischer Fahrzeughersteller und des Vertriebssektors) bleiben ebenfalls relevante institutionelle Anknüpfungspunkte für eine breitere Koordination des Ökosystems.
Marktführer im italienischen Gebrauchtwagenmarkt
Italiens Gebrauchtfahrzeugmarkt bleibt moderat fragmentiert, auch wenn organisierte Ketten wachsen. SPOTICAR, unterstützt von Stellantis, verankert das markeneigene OEM-Segment durch Garantien und werksseitige Aufbereitung. AutoScout24 Italia ergänzt OEM-Websites durch grenzüberschreitende Angebote, während Arval Italia und LeasePlan Italia Leasingrückläufer über Großhandelsplattformen vermarkten, die direkt mit Händlerverwaltungssystemen verbunden sind.
Unabhängige Verkäufer nutzen persönliche Netzwerke und Mund-zu-Mund-Glaubwürdigkeit – ein Merkmal der italienischen Einzelhandelskultur, das größere Unternehmen nur schwer replizieren können. Technologieadoption ist die Konfliktlinie: KI-gestützte Schadenserkennung und automatisierte Preisalgorithmen befinden sich hauptsächlich bei den Top-20-Organisatoren. Partnerschaften zwischen mittelgroßen Händlern und Finanzinstituten bündeln Versicherungs- und Wartungspakete und erhöhen so die Markteintrittsbarrieren. Im Zuge der Konsolidierung entwickelt sich der italienische Gebrauchtwagenmarkt schrittweise in Richtung einer Struktur, in der fünf bis sieben nationale Gruppen voraussichtlich die städtischen Zentren dominieren werden, während regionale Unabhängige Wertnischen besetzen.
Erstbewegevorteile bei der Integration von Fahrzeughistorien könnten den zukünftigen Wettbewerbsvorteil bestimmen. Unternehmen, die Telematik-Scores mit zertifizierten Gebrauchtwagen-Garantien verbinden, werden sich für rein Online-Transaktionen qualifizieren – besonders wichtig, da Digital Natives die Käuferbasis vergrößern. Internationales Kapital könnte diese Konvergenz beschleunigen, doch kulturelle Besonderheiten und komplexe Zonengesetze begünstigen Marktakteure, die bereits die lokale Regulierung beherrschen.
Marktchancen und Zukunftsaussichten
Es besteht weiterhin Freiraum für skalierbaren Vertrauensaufbau und Transaktionsermöglichung, insbesondere dort, wo Käufer eine stärkere Zustandsgarantie suchen, als fragmentierte Aufzeichnungen bieten können. Zertifizierung durch Dritte und standardisierte Inspektionsverfahren schaffen Raum für organisierte Remarketing-Modelle, die Händlern helfen, ihre Margen zu verteidigen und gleichzeitig Streitfälle und Rückgaben zu reduzieren. Arvals Initiative AutoCert by RINA ist ein Beispiel für unabhängige Verifizierung, die zur Verbesserung von Vertrauen und Liquidität in professionellen Vertriebskanälen eingesetzt wird.
Der Markt zeigt auch Raum für eine tiefere vertikale Integration rund um Aufbereitung, Finanzierung und Omnichannel-Abwicklung, da die Online-Suche zunimmt. Die operative Präsenz der AUTO1 Group in Italien (einschließlich Noicompriamoauto.it und Autohero) und ihr Aufbereitungszentrum in Patrica (120.000 Quadratmeter, Kapazität von rund 25.000 Fahrzeugen pro Jahr) verdeutlichen, wie industrielle Aufbereitung im großen Maßstab schnellere Listungszyklen, einheitlichere Qualität und eine breitere geografische Reichweite unterstützen kann. AUTO1s auf Händler ausgerichtete Finanzierungsinstrumente, wie etwa AUTO1 Financing, das im Juni 2026 in Italien eingeführt wurde, deuten ebenfalls auf ein aktives Bestreben hin, die Reibung beim Betriebskapital für Händler zu verringern und die Bestandsumschlagsgeschwindigkeit zu erhöhen. Workflows für elektrifizierte Gebrauchtfahrzeuge (Prüfungen des Batteriezustands, Garantieprodukte und transparente Einstufung) bleiben eine weitere zu schließende operative Lücke, da die Volumina von BEV-Zweitfahrzeugen in nördlichen Regionen mit höherer Durchdringung zunehmen und organisierte Vertriebskanäle zertifizierte Angebote ausweiten.
Neueste Industrielle Entwicklungen in Italienischer Gebrauchtwagenmarkt
- Juli 2026: Ayvens berichtet, dass der Gebrauchtwagenmarkt in Italien seit 2023 um etwa 11 Prozent gewachsen ist, wobei sich das Unternehmen auf zertifizierte und aufbereitete Fahrzeuge konzentriert, um die Händlernachfrage zu decken. Das Wachstumssignal deutet auf eine steigende Nachfrage und Bestandsoptimierung in der gesamten Branche hin. Ayvens' Schwerpunkt auf zertifizierter Aufbereitung unterstützt die Händlerbereitschaft und Preisstabilität.
- Mai 2026: Die AUTO1 Group meldet Rekordergebnisse für das erste Quartal 2026 über alle Kennzahlen hinweg. Die Ergebnisse spiegeln eine robuste Aktivität und Preisdynamik im italienischen Gebrauchtwagenökosystem über einen bedeutenden Aufbereiter/Einzelhändler wider. Die Dynamik weist auf eine anhaltende Kanalstärke und Preisfindungskraft für Online-Plattformen in Italien hin.
- Mai 2026: Arval führt Re-Lease-Gebrauchtwagenangebote für sein bevorzugtes Netzwerk mit zertifizierter Wartung und Inspektion ein. Das neue Angebot wirkt sich direkt auf die Qualität des Gebrauchtwagenangebots und den Anlagenumschlag aus. Es zielt darauf ab, das Vertrauen der Händler und die Liquidität durch zertifizierte Aufbereitung und garantieähnliche Dienstleistungen zu verbessern.
Italienischer Gebrauchtwagenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der italienische Gebrauchtwagenmarkt als der Wert abgeschlossener Wiederverkaufstransaktionen von zuvor genutzten Personenkraftwagen innerhalb Italiens definiert, über organisierte Händler und informelle Verkäufer hinweg, erfasst über Online- und Offline-Kanäle.
Ausschlüsse aus dem Umfang: Neufahrzeugverkäufe, Motorräder, schwere Nutzfahrzeuge sowie Aftersales-Dienstleistungen wie Reparaturen, Ersatzteile und Versicherungen sind vom Marktwert ausgeschlossen.
Segmentierungsübersicht
- Nach Fahrzeugtyp
- Schräghecklimousine
- Stufenhecklimousine
- SUV
- MPV
- Luxus- und Sportwagen
- Nach Antriebsart
- Verbrennungsmotor (Benzin/Diesel)
- Hybrid
- Elektrisch
- LPG/CNG
- Nach Anbietertyp
- Organisiert
- Nicht-Organisiert
- Nach Vertriebskanal
- Online
- Offline
- Nach Fahrzeugalter
- 0–3 Jahre
- 4–6 Jahre
- 7–10 Jahre
- Mehr als 10 Jahre
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau eines klaren Überblicks darüber, wie groß die Gebrauchtwagenaktivität in Italien ist und wie sie sich nach Kraftstoffart und Fahrzeugalter verschiebt. Wir nutzten öffentliche Quellen wie Statistiken zu Fahrzeugzulassungen und -übertragungen in Italien, nationale statistische Veröffentlichungen, EU-weite Transport- und Emissionspublikationen sowie Zollhandelsdatenbanken für Fahrzeugströme, soweit zutreffend.
Zur Unterstützung von Preis- und Mixannahmen haben wir auch Verbands- und Regulierungspublikationen ausgewertet, Makroindikatoren (Inflation, Verbraucherkredittrends und Zinssätze) verfolgt und seriöse Presseberichte gesichtet, die die Gebrauchtwagennachfrage und politische Veränderungen beobachten. Bei Bedarf ergänzten wir dies durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Datensätze zu Automobilverkäufen, um Händlergrößen, Kanalaufteilungen und den Zeitpunkt von Marktbewegungen zu überprüfen. Die oben genannten Quellen sind illustrativ und nicht erschöpfend; weitere öffentliche Dokumente und Datensätze wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Desk-Research-Annahmen zu überprüfen, insbesondere hinsichtlich Transaktionspreisen, dem Anteil von Händler- gegenüber Privatverkäufen und der Frage, wie Online-Angebote in abgeschlossene Geschäfte umgewandelt werden. Wir sprachen mit einer Mischung aus Händlergruppen, unabhängigen Einzelhändlern, Online-Vermittlern, Finanzierungs- und Garantiepartnern sowie Branchenbeobachtern und glichen das Feedback mit den gesamtitalienischen Nachfragesignalen ab.
Die Abdeckung wurde auf Italien beschränkt, jedoch wurden Stimmen aus dem Norden, der Mitte und dem Süden ausgewogen berücksichtigt, damit das Modell nicht auf ein einzelnes regionales Muster überangepasst wird.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Erste Ebene: 31 % | Führungskräfte (CXOs): 16 % |
| Mittlere Ebene: 53 % | Bereichs-/Abteilungsleiter: 26 % |
| Kleinere Akteure: 16 % | Manager: 58 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down- und Bottom-up-Ansatz, bei dem jährliche Eigentumsübertragungen aus Zulassungs- und Übertragungsdaten rekonstruiert und anschließend anhand von Durchschnittspreisen nach Altersgruppen und Antriebsart in Werte umgerechnet werden. Um die Schätzung realistisch zu halten, passen wir den typischen Anteil händlervermittelter Verkäufe gegenüber Privatverkäufen an und gleichen die Kanalaufteilungen mit der beobachteten Online- gegenüber Offline-Aktivität ab.
Das Modell verwendet praktische Eingaben wie das Gesamtvolumen der Gebrauchtwagenübertragungen, das durchschnittliche Flottenalter, Kraftstoffmixverschiebungen (Verbrennungsmotor, Hybrid, Elektro, LPG/CNG), den Anteil von 0–3, 4–6 und älteren Fahrzeugen sowie Finanzierungsverfügbarkeitsindikatoren, die die Ticketgröße beeinflussen. Die Ergebnisse werden dann mit selektiven Bottom-up-Näherungen abgeglichen, einschließlich Umsatzgrößenprüfungen bei Händlern, Stichprobenpreispunkten nach Karosserietyp und Kanalprüfungen zur Konvertierung von Angeboten in Verkäufe. Wo Datenlücken bestehen, verwenden wir konservative Spannen, die später durch Interviews präzisiert werden.
Für die Prognose wird eine Szenarioanalyse angewendet und an einer kurzen Liste von Treibern verankert, über die sich Experten einig waren, dass sie am wichtigsten sind, wie z. B. die Erschwinglichkeit von Neuwagen, die Zinsentwicklung, das Angebot an Leasingrückläufern und der erwartete politische Druck auf ältere Dieselfahrzeuge in Städten. Wir halten die Annahmen in nominalen USD-Werten konsistent, indem wir einen transparenten Währungsumrechnungsansatz anwenden und dann prüfen, ob die implizierte Preisentwicklung mit den Erwartungen der Marktteilnehmer übereinstimmt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit eine Einzelquellenverzerrung nicht die endgültige Zahl bestimmt. Wir vergleichen Modelloutputs mit unabhängigen Signalen wie dem Verhältnis von Übertragungen zu Neuzulassungen, der beobachteten Preistrendrichtung und den Händlerkanalanteilen und untersuchen dann große Abweichungen vor der Freigabe.
Eine zweite Analystenprüfung wird verwendet, um Formeln, Einheiten und Zeitpunkte zu überprüfen, und wir nehmen erneut Kontakt zu Quellen auf, wenn sich eine wichtige Annahme ändert oder wenn ein Ergebnis nicht mit dem Marktverhalten übereinstimmt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Lieferung wird durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Marktgröße des italienischen Gebrauchtwagenmarkts laut Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Gebrauchtwagen in Italien stimmen häufig nicht überein, da die Abgrenzung des Umfangs unterschiedlich gezogen wird und die Preislogik nicht immer vergleichbar ist. Unterschiede entstehen auch dadurch, welche Transaktionstypen gezählt werden, ob Werte in nominalen oder inflationsbereinigten Größen angegeben werden und wie schnell Annahmen nach großen Preisschwankungen aktualisiert werden.
Die wichtigsten Ursachen für Abweichungen sind hier, ob Privatübertragungen mit demselben Wert wie Händlerverkäufe gezählt werden, ob leichte Nutzfahrzeuge mit Personenkraftwagen vermischt werden und ob Prognosen eine starke Neubewertung der Gebrauchtwagenpreise annehmen. Auch das Währungstiming kann die Differenz vergrößern, wenn sich EUR zu USD über das Basisjahr hinweg verschiebt.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 84,55 Milliarden USD (2025) | |
| Regionales Beratungsunternehmen A | 98,53 Milliarden USD (2026) | Verwendet ein breiteres Fahrzeuguniversum in seiner Darstellung (einschließlich leichter Nutzfahrzeuge) und wendet einen schnelleren Wertexpansionspfad in den Folgejahren an, was den Wert für 2026 im Vergleich zu einem reinen Personenkraftwagenansatz erhöht. |
| Branchenpublikation B | 95,60 Milliarden USD (2022) | Berichtet einen älteren Jahreswert und scheint sich auf verallgemeinerte Preisniveaus mit begrenzter Anpassung für den Fahrzeugaltersmix und die Aufteilung zwischen Händler- und Privatverkäufen zu stützen, was die Gesamtsummen aufblähen kann, wenn sich die Marktbedingungen normalisieren. |
Insgesamt zeigt die Tabelle, dass die Differenz hauptsächlich dadurch erklärt wird, was als Gebrauchtwagentransaktion gezählt wird und wie die Preisgestaltung zwischen den Jahren fortgeschrieben wird, und diese Entscheidungen können den Wert stärker verändern als die Volumina. Indem der Wertaufbau an Übertragungsvolumina und altersbasierter Transaktionspreisgestaltung ausgerichtet und leichte Nutzfahrzeuge aus dem Gesamtwert ausgeschlossen werden, bleibt das Ergebnis konsistent mit dem bei Mordor Intelligence definierten Markt.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Gebrauchtwagenmarkt in Italien derzeit und wie hoch ist seine Wachstumsrate?
Der italienische Gebrauchtwagenmarkt hatte im Jahr 2026 einen Wert von 73,96 Milliarden USD und wird voraussichtlich im Jahr 2027 einen Wert von 76,95 Milliarden USD erreichen und bis 2032 auf 111,24 Milliarden USD anwachsen, mit einer CAGR von 7,65 % im Zeitraum 2027–2032.
Welcher Fahrzeugtyp hat den größten Umsatzanteil?
SUVs hatten im Jahr 2026 mit 41,25 % den größten Umsatzanteil und werden voraussichtlich im Prognosezeitraum 2027–2032 mit einem CAGR von 8,12 % wachsen.
Wie schnell wachsen Online-Kanäle?
Online-Plattformen werden voraussichtlich bis 2032 mit einem CAGR von 9,45 % expandieren und damit stationäre Kanäle übertreffen, während sie weiterhin auf hybride Erfüllungsmodelle angewiesen sind.
Welches Antriebssegment wächst am schnellsten?
Batterieelektrische Fahrzeuge werden im Prognosezeitraum voraussichtlich einen CAGR von 8,54 % verzeichnen – den höchsten unter allen Antrieben –, angetrieben durch die Einführung erschwinglicher neuer Modelle und den weiteren Ausbau der Ladeinfrastruktur.