
Frankreich Gebrauchtwagenmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 75.65 Milliarden US-Dollar |
| Marktgröße (2026) | 84.39 Milliarden US-Dollar |
| Marktgröße (2031) | 145.86 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.56 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Frankreich Gebrauchtwagenmarkt Analyse von Mordor Intelligence
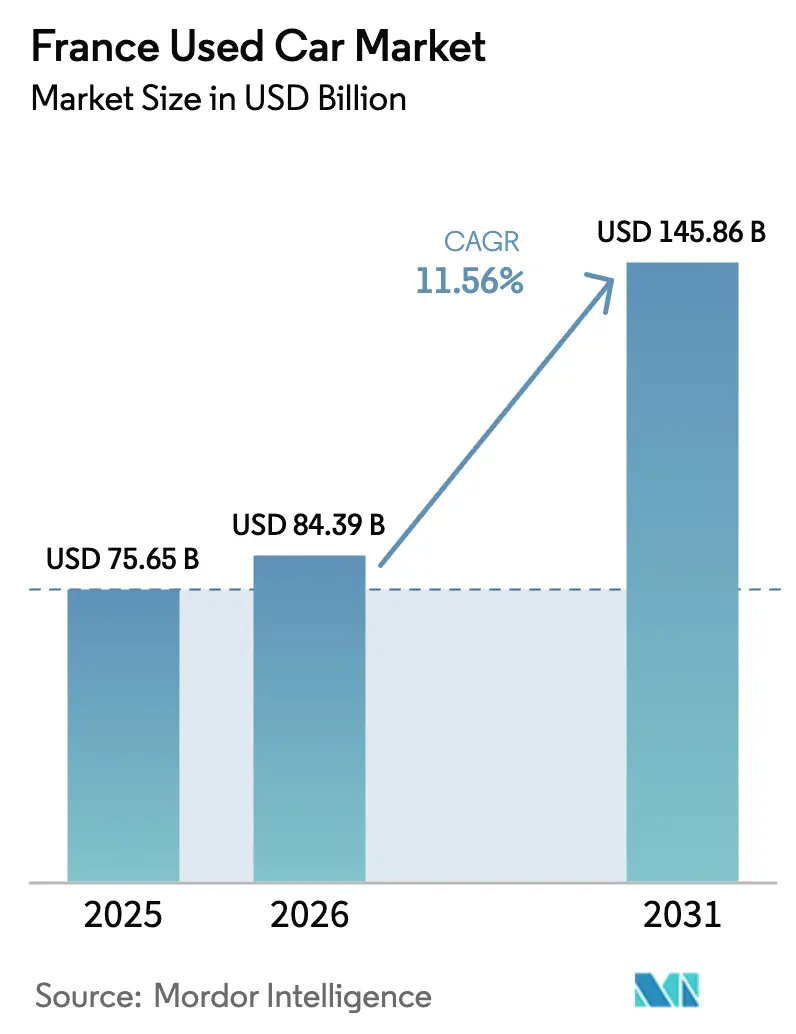
Die Größe des französischen Gebrauchtwagenmarktes wird im Jahr 2026 auf 84,39 Milliarden USD geschätzt, ausgehend von einem Wert von 75,65 Milliarden USD im Jahr 2025, mit Prognosen von 145,86 Milliarden USD für 2031, was einem Wachstum von 11,56 % CAGR über den Zeitraum 2026–2031 entspricht.
Frankreich ist heute der zweitgrößte Gebrauchtfahrzeugmarkt in Europa – hinter Deutschland –, da regulatorische Maßnahmen, wachsende Preisunterschiede zwischen Neu- und Gebrauchtfahrzeugen sowie eine rasante digitale Akzeptanz die Nachfrage neu gestalten. Die Listenpreise für Neuwagen sind seit 2024 um 15 % schneller gestiegen als die Werte für Gebrauchtwagen, was preisbewusste Käufer in den Sekundärmarkt treibt und die strukturelle Attraktivität des französischen Gebrauchtwagenmarktes stärkt. Auf der Angebotsseite wird die bevorstehende Welle von 2–3 Jahre alten Leasing- und Abonnementrückläufern – insbesondere elektrische Kompakt-SUVs – die Lagertiefe auffrischen und gleichzeitig die Preisinflation mäßigen. Das parallele Wachstum zertifizierter Gebrauchtfahrzeugprogramme (CPO) stärkt das Verbrauchervertrauen und ermöglicht es organisierten Händlernetzwerken, ihr Aufarbeitungs-Know-how und Garantieverlängerungen zu monetarisieren. Schließlich lenkt die Einführung der französischen CO₂-/Gewichtssteuer im Jahr 2026 die Käuferpräferenz hin zu leichteren, emissionsärmeren Modellen, was den Wechsel zu elektrifizierten Antriebssträngen vertieft und den Flottenwechsel im französischen Gebrauchtwagenmarkt beschleunigt.
Wesentliche Erkenntnisse des Berichts
- Nach Fahrzeugtyp führten SUVs mit einem Marktanteil von 38,10 % am französischen Gebrauchtwagenmarkt im Jahr 2025.
- Nach Anbietertyp kontrollierten unorganisierte Händler 56,40 % der Marktgröße des französischen Gebrauchtwagenmarktes im Jahr 2025, während organisierte Händler mit einer CAGR von 13,35 % das schnellste Wachstum bis 2031 verzeichneten.
- Nach Kraftstofftyp behält Benzin einen Marktanteil von 43,70 % an der Marktgröße des französischen Gebrauchtwagenmarktes im Jahr 2025.
- Nach Fahrzeugalter entfallen 48,00 % des Marktanteils am französischen Gebrauchtwagenmarkt im Jahr 2025 auf die Gruppe der 3–5 Jahre alten Fahrzeuge.
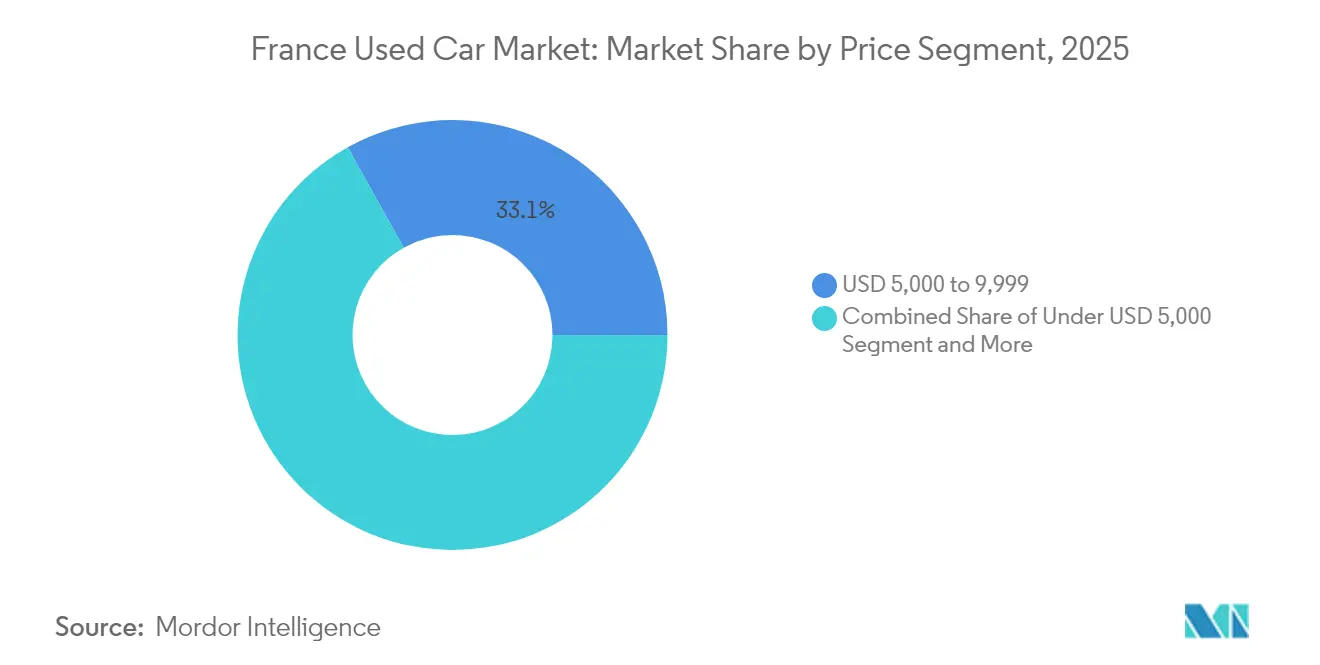
- Nach Preisband hält das Segment 5.000–9.999 USD einen Anteil von 33,10 % an der Marktgröße des französischen Gebrauchtwagenmarktes im Jahr 2025.
- Nach Vertriebskanal wächst der Online-Handel mit einer CAGR von 17,30 %, während Offline-Anbieter im Jahr 2025 einen Umsatzanteil von 86,20 % halten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des französischen Gebrauchtwagenmarktes
Auswirkungsanalyse der Treiber*
| Treiber | Qualitative Auswirkung | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|---|
| Steigende Neuwagen-Preise vergrößern den Wertunterschied | Stark | +3.2% | Île-de-France, Provence-Alpes-Côte d'Azur, Auvergne-Rhône-Alpes | Kurzfristig (≤ 2 Jahre) |
| Expansion von Online-Gebrauchtwagenplattformen | Stark | +2.8% | Île-de-France, Hauts-de-France, Grand Est | Mittelfristig (2–4 Jahre) |
| Anstieg von Kurzzeit-Abonnement- und Leasing-Flottenrückläufern | Stark | +2.1% | Île-de-France, Provence-Alpes-Côte d'Azur, Occitanie | Mittelfristig (2–4 Jahre) |
| Wachstum zertifizierter Gebrauchtfahrzeugprogramme (CPO) | Moderat | +1.9% | Île-de-France, Auvergne-Rhône-Alpes, Nouvelle-Aquitaine | Mittelfristig (2–4 Jahre) |
| Französische CO₂-/Gewichtssteuer 2025 | Moderat | +1.4% | Alle französischen Regionen | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Aufarbeitung senkt Instandsetzungskosten | Schwach | +0.8% | Île-de-France, Auvergne-Rhône-Alpes, Hauts-de-France | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | ||||
Steigende Neuwagen-Preise vergrößern den Wertunterschied zu Gebrauchtwagen
Die Neuzulassungen von Pkw sanken bis April 2025 im Jahresvergleich um 7 %, während Gebrauchtwagenverkäufe um 3,1 % zunahmen, was einen strukturellen Wandel hin zum französischen Gebrauchtwagenmarkt unterstreicht. Die durchschnittliche Preisprämie eines Neuwagens gegenüber einem vergleichbaren drei Jahre alten Modell weitete sich von 45 % im Jahr 2024 auf 52 % bis Dezember 2025 aus. Händler, die ihre Beschaffungs- und Aufbereitungspipelines skalieren, profitieren von dieser Arbitrage, insbesondere bei garantierten CPO-Beständen, die Neuwagen-Ausgaben noch um rund 30 % unterbieten.
Expansion von Online-Gebrauchtwagenplattformen & digitalen Showrooms
Online-Kanäle, angetrieben durch KI-Inspektionskioske und durchgängige Finanzierungsintegration, wachsen bis 2030 mit einer Rate von 17,75 %, obwohl der Klick-zum-Kauf-Anteil derzeit nur 13,11 % des Umsatzes ausmacht. Anbieter, die ProovStations automatisiertes Scansystem einsetzen, reduzieren die Bewertungszeit auf Sekunden und geben sofortige verbindliche Angebote aus, was die Hürden für urbane Millennials senkt, die zunehmend im französischen Gebrauchtwagenmarkt aktiv sind[1]„Automatisierte Fahrzeuginspektionslösungen,” ProovStation, proovstation.com.
Anstieg von Kurzzeit-Abonnement- und Leasing-Flottenrückläufern ab 2026
Frankreichs soziales EV-Leasingprogramm wird 2025 neu gestartet und soll bis 2027 Zehntausende elektrischer Kompakt-SUVs wieder in den Umlauf bringen, was mit den 2024–2025 initiierten Unternehmensflottentauschen zusammenfällt. Der resultierende Zufluss von 2–3 Jahre alten Fahrzeugen mit niedrigem Kilometerstand wird die Modellauswahl erweitern und Preisspitzen abschwächen, jedoch ohne agile Preisgestaltungstools die Händlermargen komprimieren.
Wachstum zertifizierter Gebrauchtfahrzeugprogramme (CPO)
CPO-Programme schließen Vertrauenslücken durch mehrstufige Inspektionen, werksgerechte Aufbereitung und erweiterte Garantien von bis zu 10 Jahren/175.000 km, wie beim Rollout von Stellantis' Spoticar zu sehen. Solche Garantien befriedigen das wachsende Verbraucherbedürfnis nach Zuverlässigkeit und ermöglichen es organisierten Händlern, den durchschnittlichen Verkaufspreis zu steigern und gleichzeitig schnellere Lagerumschläge aufrechtzuerhalten.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | Qualitative Auswirkung | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|---|
| Stark fragmentierte Händlerlandschaft | Stark | -2.1% | Alle französischen Regionen | Kurzfristig (≤ 2 Jahre) |
| Sinkende Restwerte für reine Elektrofahrzeuge (BEV) | Stark | -1.8% | Île-de-France, Provence-Alpes-Côte d'Azur, Auvergne-Rhône-Alpes | Mittelfristig (2–4 Jahre) |
| Erweiterte gesetzliche 3-Jahres-Garantie | Moderat | -1.2% | Alle französischen Regionen | Mittelfristig (2–4 Jahre) |
| EU-Vorschriften zur Batterieentsorgung erhöhen Compliance-Kosten | Schwach | -0.7% | Alle französischen Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | ||||
Stark fragmentierte Händlerlandschaft komprimiert Margen
Mehr als 15.000 Kleinhändler sind landesweit tätig, was die Einkaufsmacht einschränkt und Skaleneffekte verhindert. Da unorganisierte Anbieter noch immer einen Anteil von 57,08 % halten, erodieren Preiskriege die Bruttomargen und verzögern Technologie-Upgrades, die für die nächste Wachstumsphase des französischen Gebrauchtwagenmarktes entscheidend sind.
Sinkende Restwerte für reine Elektrofahrzeuge (BEV) schaffen Bestandswertrisiken
Die auf fünf Jahre projizierte Abschreibung für reine Elektromodelle beträgt im Durchschnitt 49,1 % und übertrifft damit Fahrzeuge mit Verbrennungsmotor, was vorsichtige Lagerhaltungsstrategien erzwingt. Händler müssen Batterie-Analyse-Technologien einsetzen, um Bewertungsfehler zu minimieren, insbesondere da aggressive OEM-Preissenkungen Restwertmodelle mitten im Zyklus erschüttern können[2]Philippe Borremans et al., „Restwertentwicklung von reinen Elektrofahrzeugen in Europa,” MDPI, mdpi.com.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: SUVs treiben die Marktexpansion voran
SUVs hielten im Jahr 2025 einen Anteil von 38,10 % am französischen Gebrauchtwagenmarkt und weiten die Marktgröße für diese Fahrzeugklasse bis 2031 mit einer CAGR von 12,05 % aus, angetrieben durch die Verbraucherpräferenz für erhöhte Sitze und den Zufluss elektrischer Kompakt-Crossover aus Leasingprogrammen. Die Segmenttiefe ermöglicht es organisierten Händlern, Lagerpläne zu optimieren, während Schräghecklimousinen die Innenstadttreue bewahren, aber durch Gewichtssteuernachteile für leichtere Plattformen unter Druck geraten. Ländliche Gebiete bevorzugen größere SUVs für ihre Vielseitigkeit, während Pariser Stadtteile zu Subkompakt-Varianten neigen, die für enge Parksituationen geeignet sind.
Höhere Transaktionsgeschwindigkeiten bei SUVs verbessern die Datenverfügbarkeit für die dynamische Preisgestaltung und unterstützen KI-gestützte Analysen, die die Lagerumschläge verfeinern. Im Gegensatz dazu verlieren Stufenhecklimousinen und Mehrzweckfahrzeuge an Bedeutung, wobei die Wiederverkaufswerte für Limousinen sinken, da Käufer zu Mehrzweck-Silhouetten tendieren. Mehrzweckfahrzeuge decken weiterhin den Familienmobilitätsbedarf ab, kämpfen aber gegen SUV-Alternativen mit vergleichbarem Kofferraumvolumen und besseren Restwerten. Lifestyle-Kategorien, Cabriolets und Coupés bleiben volumenmäßig gering, erzielen jedoch aufgrund des Enthusiasteninteresses resiliente Margen.

Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf erhältlich


Nach Anbietertyp: Organisierte Anbieter gewinnen an Boden
Unorganisierte Anbieter behielten im Jahr 2025 einen Anteil von 56,40 % an der Marktgröße des französischen Gebrauchtwagenmarktes, aber organisierte Netzwerke wachsen mit 13,35 %, was eine schrittweise Neuausrichtung signalisiert. Skalenvorteile ermöglichen es landesweiten Ketten, die Aufbereitung zu standardisieren, Garantien zu erweitern und digitale Verkaufsplattformen zu vereinheitlichen. Franchise-Gruppen nutzen zentralisierte Vermarktungs-Hubs, um Aufbereitungszyklen um zweistellige Prozentzahlen zu verkürzen und den Margenunterschied zu festigen.
Kleine unabhängige Händler behalten ihre Agilität durch lokale Nähe und geringere Gemeinkosten; dennoch wird undurchsichtige Preisgestaltung zunehmend durch Vergleichsmaschinen im französischen Gebrauchtwagenmarkt bestraft. Kapitalbeschränkungen begrenzen ihre Investitionen in Omnichannel-Technologie und Batteriediagnostik für Elektrofahrzeugbestände, was das Kompetenzgefälle vergrößert. Ein Koexistenzgleichgewicht ist wahrscheinlich, aber der allgemeine Trend begünstigt Markennetzwerke, die CPO-Glaubwürdigkeit nutzen.
Nach Kraftstofftyp: Elektrischer Aufschwung gestaltet die Dynamik neu
Elektrofahrzeuge verzeichnen eine CAGR von 18,20 % und übertreffen alle herkömmlichen Kraftstoffe, während Benzinfahrzeuge im Jahr 2025 noch immer 43,70 % des Marktanteils am französischen Gebrauchtwagenmarkt halten. Staatliche gewichtsbasierte Steuerbefreiungen und der Ausbau von Schnellladenetzen unterstützen diesen Wandel, insbesondere in Île-de-France, wo die Durchdringungsrate von Elektrofahrzeugen im Januar 2025 19,4 % erreichte. Der Dieselbestand geht aufgrund bevorstehender städtischer Zufahrtsbeschränkungen und Restwert-Unsicherheiten zurück.
Hybridmodelle bedienen risikoscheue Käufer, die eine Verbrennungsoption bei saubererem Profil wünschen, während LPG/CNG-Flotten auf kommerzielle Kilometerleistungsanforderungen ausgerichtet sind. Händler, die zertifizierte Batterie-Gesundheitsberichte anbieten, beschleunigen das Verbrauchervertrauen und minimieren Preisverhandlungen. Infrastrukturlücken außerhalb der Ballungsgebiete verlangsamen die ländliche Elektrofahrzeugrotation, aber die Leasing-Rückläufer-Überschüsse von 2026 werden die Erschwinglichkeit ankurbeln.
Nach Fahrzeugalter: Junge Fahrzeuge erzielen Premium-Wachstum
Fahrzeuge im Alter von 0–2 Jahren wachsen mit einer CAGR von 15,90 %, da Käufer nahezu neue Technologie mit verbleibender Werksgarantie suchen. Dennoch hält das 3–5-jährige Segment mit 48,00 % den größten Anteil am französischen Gebrauchtwagenmarkt und balanciert Erschwinglichkeit und Qualität aus. Lease-Fälligkeiten und Unternehmensflottenerneuerungen sorgen für ein stetiges Angebot beider Kohorten und gewährleisten eine breite Lagergesundheit.
Ältere Kategorien – 6–8 Jahre und 9–12 Jahre – sichern wertorientierte Segmente, ziehen aber strengere Finanzierungskonditionen an, die die Nachfrage dämpfen können. Fahrzeuge, die 12 Jahre überschreiten, sehen sich immer engeren Umweltkontrollen gegenüber, wie etwa den 2022 gesetzlich verschärften technischen Inspektionsregimen, die Compliance-Kosten erhöhen. Händler segmentieren Bestände nach Alter, um Garantiepakete und Kreditlaufzeiten an die Erschwinglichkeitsobergrenzen der Verbraucher anzupassen.
Nach Preissegment: Der mittlere Markt treibt das Wachstum
Das Segment 15.000–19.999 USD verzeichnet mit einer CAGR von 13,75 % das schnellste Wachstum und spricht einkommensstarke Mittelschicht-Haushalte an, die moderne Sicherheitstechnologie ohne Neuwagen-Aufpreis suchen. Unterhalb von 10.000 USD hält älterer Bestand noch immer 33,10 % der Marktgröße des französischen Gebrauchtwagenmarktes, da Barzahler und Kleinstunternehmen nach kostengünstigem Transport suchen. Premium-Segmente über 30.000 USD richten sich an Aspirations- oder Unternehmensvorteile, machen jedoch nur ein begrenztes Volumen aus.
Die gewichtsbezogene Besteuerung ab 2026 begünstigt leichtere Konfigurationen in allen Preissegmenten und könnte die Premiumwerte großmotoriger Fahrzeuge komprimieren. Finanzierungsinstitute verlängern Darlehenslaufzeiten auf sechs bis sieben Jahre für Mittelmarkfahrzeuge, was die Erschwinglichkeit stützt und die Resilienz des französischen Gebrauchtwagenmarktes bei makroökonomischer Unsicherheit aufrecht erhält.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf erhältlich
Nach Vertriebskanal: Digitale Transformation beschleunigt sich
Obwohl Offline-Showrooms im Jahr 2025 einen Umsatzanteil von 86,20 % hielten, wachsen Online-Kanäle mit einer CAGR von 17,30 %, da Millennials das Klick-zum-Kauf-Verhalten normalisieren. Digitale Kleinanzeigenportale kanalisieren das Lead-Volumen, während reine Online-Händler durch Heimlieferung und Geld-zurück-Garantien differenzieren. OEM-Markenseiten integrieren CPO-Garantien für Markentreue.
Hybridmodelle entstehen: Käufer stellen Fahrzeuge digital in die engere Auswahl, schließen dann Probefahrten und Papierkram in Satelliten-Hubs ab. Offline-Anbieter rüsten mit Augmented-Reality-Rundgängen und Live-Chat-Finanzierungsgenehmigungen nach, um Schritt zu halten und Omnichannel-Erwartungen im französischen Gebrauchtwagenmarkt zu festigen.
Geografische Analyse
Île-de-France trägt etwa ein Viertel der nationalen Gebrauchtfahrzeugtransaktionen bei und verzeichnet die höchsten Quoten beim digitalen Kauf, getragen von überlegener Breitbanddurchdringung und dichter Ladeinfrastruktur. Nur 33 % der Pariser Haushalte besitzen ein Auto gegenüber 81,4 % im nationalen Durchschnitt, was die Fluktuation für auf gemeinsame Mobilität ausgerichtete kompakte Elektrofahrzeuge ankurbelt. Strenge Niedrigemissionszonen beschleunigen die Verschrottung von Verbrennungsmotor-Fahrzeugen und heben die Restwerte für konforme Hybridfahrzeuge.
Provence-Alpes-Côte d'Azur und Auvergne-Rhône-Alpes bilden eine zweite Ebene, die tourismusbedingte saisonale Spitzen mit der Nähe zu Fertigungsclustern verbindet, die die Bestandsbeschaffung vereinfachen. Warme Küstenklimata bremsen Korrosion, erhalten die Karosserie und steigern Wiederverkaufsprämien. Lyon beherbergt mehrere Automobiltechnologie-Start-ups und wird zum Testfeld für KI-gestützte Inspektionsanlagen, die die Effizienz im gesamten französischen Gebrauchtwagenmarkt verbessern.
Ländliche Korridore – Nouvelle-Aquitaine, Occitanie, Grand Est – weisen Eigentumsquoten von über 90 % auf, bedingt durch spärlichen öffentlichen Nahverkehr. Die Nachfrage konzentriert sich auf SUVs und leichte Nutzfahrzeuge, während die Elektrofahrzeugakzeptanz aufgrund begrenzter Ladedichte hinterherhinkt. Die sozialen Leasing-Anreize der Regierung zielen speziell auf diese Regionen ab und versprechen eine künftige Pipeline gebrauchter elektrischer Schräghecklimousinen, die die ländlichen Autohöfe schrittweise diversifizieren werden.
Regulatorisches Umfeld
Die Regulierung des Gebrauchtwagenhandels in Frankreich vereint Besteuerung, Verbraucherschutz und Verpflichtungen der Kreislaufwirtschaft. Ein zentraler kommerzieller Hebel ist die Differenzbesteuerung für Gebrauchtfahrzeuge gemäß Artikel 297 A des Code Général des Impôts, der Händler dazu verpflichtet, mit abzugsfähiger Vorsteuer erworbenen Bestand von ohne Vorsteuer erworbenem Bestand zu trennen. Dies verändert Beschaffung, Rechnungsstellung und Prüfbereitschaft bei organisierten und unabhängigen Verkäufern gleichermaßen.
Auch Verbraucherschutz- und Nachhaltigkeitsanforderungen erhöhen den operativen Aufwand und treiben die Standardisierung voran. Ab 2026 gilt für professionelle Gebrauchtwagenhändler eine verpflichtende Mindestgarantie von 6 Monaten bei gewerblichen Verkäufen, was die Anforderungen an Aufbereitung und Dokumentation gegenüber informellen „gekauft wie gesehen“-Praktiken erhöht. Auf der Seite des Fahrzeuglebensendes verschärft das französische AGEC-Gesetz die Anforderungen an Rückverfolgbarkeit und Verwertung ausgemusterter Fahrzeuge. Die Arbeiten der EU an einem aktualisierten Altfahrzeug-Rahmenwerk, einschließlich Anforderungen an die Teileentnahme, Kunststoffrecyclingzielen und Beschränkungen für den Export nicht verkehrstauglicher Gebrauchtfahrzeuge, deuten auf strengere Compliance-Anforderungen für Verwertung, Demontage und grenzüberschreitende Vermarktungsströme hin.
Wertschöpfungskettenanalyse
Das Angebot im französischen Gebrauchtwagenmarkt basiert auf Inzahlungnahmen, Leasing- und Abo-Rückgaben sowie Flottenerneuerungen, ergänzt durch Auktions- und Großhandelsbeschaffung. Der Bestand durchläuft anschließend Begutachtung und Compliance, einschließlich Händlerregistern zur Rückverfolgbarkeit und steuerlichen Kontrolle, bevor Aufbereitungs- und Instandsetzungsaktivitäten folgen, die zunehmend bei organisierten Netzwerken und CPO-Betreibern zentralisiert werden. Stellantis veranschaulicht den vertikalen Einfluss in der Kette durch sein OEM-gestütztes Spoticar-Netzwerk und seine Verbindungen zu groß angelegten Aufbereitungs- und Einzelhandelskapazitäten. Auf der Nachfrageerfassungsebene treiben digitale Plattformen und Kleinanzeigenportale, darunter Leboncoin und AutoScout24, die Lead-Generierung voran.
Nachgelagert prägen die Integration von Finanzierung und Versicherung, Garantiepakete und die Zustellung auf der letzten Meile, sei es per Heimlieferung oder über Abholstationen, Konversion und Margen, insbesondere für Online- und Omnichannel-Verkäufer. Daten- und Fahrzeughistorien-Verifizierung unterstützen Preisgestaltung und Risikomanagement, wobei Anbieter wie AAA Data (eine Tochtergesellschaft der CCFA) den Zugang zu Markt- und Fahrzeughistorieninformationen ermöglichen. Branchenverbände wie FNA, CCFA und CSIAM koordinieren operative Standards und adressieren Verpflichtungen der Kreislaufwirtschaft, die Aufbereiter, Teilekanäle und Verwertungsbetriebe betreffen.
Wettbewerbslandschaft
Leboncoin hält einen bedeutenden Anteil und nutzt die hohe Reichweite der Kleinanzeigen, während AutoScout24 durch grenzüberschreitende Bestandsangebote gewinnt. Aramis Group demonstriert durch zentralisierte Aufbereitungs-Hubs die Skalierbarkeit des CPO-gestützten E-Commerce. Die Wettbewerbshebel verlagern sich vom bloßen Bestandsvolumen hin zu Datenanalyse und Omnichannel-Komfort.
KI-Preisgestaltungsmaschinen verfeinern die Angebotsgenauigkeit, und Batterie-Gesundheitszertifikate reduzieren die Bewertungsvolatilität bei Elektrofahrzeugen. Stellantis' Spoticar integriert Werksgarantien und stärkt das Vertrauen, während ProovStation-Kioske die Inspektionszeit von 30 Minuten auf unter 5 Minuten verkürzen. Partnerschaften mit Fintech-Kreditgebern ermöglichen sofortige Kreditentscheidungen und stärken die Verbraucherkonversion.
Fragmentierung besteht jedoch weiterhin: Tausende von unabhängigen Händlern sichern hyperlokal ausgerichtetes Angebot, insbesondere in städtischen Randgebieten, wo persönliche Beziehungen digitale Klicks noch überwiegen. Eine Konsolidierung wird erwartet, da kapitalstarke Netzwerke unterinvestierte Mitbewerber übernehmen und Skaleneffekte nutzen, die für den Wettbewerb im wachsenden französischen Gebrauchtwagenmarkt unerlässlich sind.
Marktführer der französischen Gebrauchtwagenbranche
Leboncoin
Aramis Group
AutoScout24 (SMG Swiss Marketplace Group)
Stellantis Spoticar
Auto1 Group (Autohero)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Skalierbarkeit ist zunehmend an Vertrauen und Transparenz geknüpft, in einem Markt, der noch immer von fragmentierten unabhängigen Anbietern dominiert wird, mit über 15.000 kleinen Autohäusern landesweit. Erweiterte CPO-ähnliche Angebote, standardisierte Inspektionen und Berichte zum Batteriezustand helfen, die gesetzliche Garantiepflicht und die Volatilität des Restwerts von Elektrofahrzeugen zu bewältigen, während sie gleichzeitig die Konversion bei Online-Kaufprozessen verbessern. Der Trend beim Umsatz gebrauchter Elektrofahrzeuge liefert einen greifbaren nachfrageseitigen Anker, wobei 2024 Transaktionen mit gebrauchten Elektrofahrzeugen von 180.000 gemeldet wurden, was einem Wachstum von 68% entspricht. Diese Größenordnung erhöht den Bedarf an einheitlichen EV-Bewertungs-, Diagnose- und Garantiestrukturen.
Digitaler Einzelhandel, KI-gestütztes Merchandising und B2B-Remarketing-Ökosysteme eröffnen ebenfalls investierbare Wege. Stellantis führte SPOT.i im September 2025 ein, und bis Mai 2026 meldete Spoticar über 3 Millionen Suchanfragen in natürlicher Sprache, was auf eine wachsende Abhängigkeit der Verbraucher von geführter Entdeckung anstelle statischer Angebotslisten hindeutet. Auf der Angebots- und Vertriebsseite expandieren Multi-Marken-Plattformen, die sich an professionelle Käufer richten, darunter Spoticar Trade, das in den zwei Jahren vor März 2026 einen Anstieg seines B2B-Kundenstamms um 30% meldete. Der Rollout einer einheitlichen Markenplattform durch die Aramis Group im April 2026 über mehrere europäische Märkte hinweg unterstreicht den Trend zu standardisierter Aufbereitung, Preisgestaltung und Kundenerlebnis, auf den sich französische Betreiber stützen können, um Bestandsumschlag und grenzüberschreitende Beschaffungseffizienz zu verbessern.
Aktuelle Branchenentwicklungen
- Juli 2026: Auto1 Group platzierte ihre FinanceHero 3 ABS für Verbraucher-Autokredite in Höhe von insgesamt 236,3 Millionen EUR in einer sechs-Tranchen-Struktur. Die ABS-Finanzierung erweitert die kapitaleffiziente Finanzierung für Gebrauchtwagenplattformen und Händlernetzwerke. Dieser Schritt stärkt die Liquiditätskanäle für Gebrauchtwagen-Ökosysteme und ermöglicht schnelleren Bestandsumschlag sowie erweiterte Finanzierungsoptionen für Käufer.
- Juni 2026: Die Aramis Group reichte ihren Halbjahresfinanzbericht 2026 bei der französischen Finanzmarktaufsicht für den Zeitraum bis zum 31. März 2026 ein. Der Bericht liefert Leistungsindikatoren für den Gebrauchtwagenhandel in der EU/Frankreich. Er signalisiert die H1-Performance und regulatorische Berichterstattung für eine große französische Gebrauchtwagenplattform und stärkt Transparenz und Benchmarking für den Sektor.
- Mai 2026: Spoticar erreichte 3 Millionen Suchanfragen in natürlicher Sprache in ganz Europa mithilfe der KI-gestützten Suchmaschine Spot.i. Die KI-gestützte Remarketing- und Suchfunktion verbessert die Entdeckung von Gebrauchtfahrzeugen durch Verbraucher. Sie demonstriert die durch KI ermöglichte Verbesserung der Verbraucherreise im europäischen Gebrauchtwagenmarkt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht wird der französische Gebrauchtwagenmarkt als der Wert der in Frankreich über organisierte und nicht organisierte Vertriebskanäle verkauften gebrauchten Personen- und Nutzfahrzeuge erfasst, gemessen am Transaktionswert und in USD verfolgt.
Ausgeschlossen aus dem Umfang: Wir schließen den Verkauf von Neufahrzeugen, Ersatzteile, Finanzierungs- und Versicherungszusätze sowie Aftersales-Dienstleistungen aus, die nicht Teil der Fahrzeugtransaktion sind.
Übersicht der Segmentierung
- Nach Fahrzeugtyp
- Schräghecklimousinen
- Stufenhecklimousinen
- SUVs
- Mehrzweckfahrzeuge (MPVs)
- Sonstige (Cabriolets, Coupés, Crossover, Sportwagen)
- Nach Anbietertyp
- Organisiert
- Unorganisiert
- Nach Kraftstofftyp
- Benzin
- Diesel
- Hybrid
- Elektro
- LPG / CNG / Sonstige
- Nach Fahrzeugalter
- 0–2 Jahre
- 3–5 Jahre
- 6–8 Jahre
- 9–12 Jahre
- Über 12 Jahre
- Nach Preissegment
- Unter 5.000 USD
- 5.000–9.999 USD
- 10.000–14.999 USD
- 15.000–19.999 USD
- 20.000–29.999 USD
- 30.000 USD und mehr
- Nach Vertriebskanal
- Online
- Digitale Kleinanzeigenportale
- Reine Online-Händler
- OEM-zertifizierte Online-Shops
- Offline
- OEM-Franchise-Händler
- Mehrmarken-Unabhängigkeitshändler
- Physische Auktionshäuser
- Online
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit dem Aufbau eines klaren Bildes von Angebot und Nachfrage für Gebrauchtfahrzeuge in Frankreich, das anschließend in eine konsistente Marktwertreihe umgewandelt wurde. Öffentliche Datensätze und offizielle Veröffentlichungen wurden verwendet, um das Modell zu verankern, wie etwa Fahrzeugflotten- und Zulassungsstatistiken der französischen Verkehrsstatistikbehörden, Eurostat-Verkehrsindikatoren sowie Veröffentlichungen zu Straßenverkehr und Fahrzeugbestand.
Um die Annahmen realistisch zu halten, haben wir auch Marktsignale wie Transaktionsvolumina und Preisindikatoren für Gebrauchtfahrzeuge aus seriösen Verbands- und Branchenquellen (einschließlich Veröffentlichungen von Mobilians) sowie Zoll- und Handelsstatistiken für grenzüberschreitende Gebrauchtfahrzeugströme überprüft. Unternehmensberichte, Investorenpräsentationen und vertrauenswürdige Presseberichte wurden herangezogen, um Veränderungen im Kanalmix und Preisverhalten zu verstehen. Wo nötig, nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, eine Import-Export-Sendungsdatenbank auf Transaktionsebene sowie Patentdatenbanken, um Hersteller- und Händleraktivitäten abzugleichen. Diese Quellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, wie sich die Nachfrage nach Gebrauchtfahrzeugen in Frankreich entwickelt und wie sich die Preise nach Fahrzeugtyp, Alter und Kraftstoffmix bewegen. Wir sprachen mit Marktteilnehmern aus Händlernetzwerken, online-orientierten Einzelhändlern, Marktplätzen, Flotten-Remarketing-Unternehmen und Servicepartnern und nutzten anschließend Folgefragen, um Lücken in Sekundärdaten zu schließen.
Da es sich um einen Einzelländer-Markt handelt, haben wir die Abdeckung der Befragten über wichtige Ballungsräume und kleinere Städte ausgeglichen, sodass die Annahmen sowohl umsatzstarke Standorte als auch langsamer bewegte Regionen erfassen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 34% | CXOs: 17% |
| Mid-Tier: 44% | Funktions-/Bereichsleiter: 35% |
| Kleinere Akteure: 22% | Manager: 48% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung verwendet einen Top-down- und Bottom-up-Mix, aber der Ausgangspunkt ist eine frankreichspezifische Nachbildung des Nachfragepools. Wir beginnen mit der Transaktions- und Zulassungsaktivität bei Gebrauchtfahrzeugen und übertragen diese dann in einen Marktwert unter Verwendung beobachteter Preisspannen und Kanalmix, die anschließend nach Fahrzeugalter, Kraftstoffanteil und Gewichtung von Nutz- gegenüber Personenfahrzeugen angepasst werden.
Zu den zentralen Eingaben des Modells gehören Zulassungen und Übertragungen von Gebrauchtfahrzeugen, der aktive Personenkraftwagenbestand und das durchschnittliche Fahrzeugalter, Verhältnisse von Gebraucht- zu Neuwagenverkäufen, der Anteil händlergeführter gegenüber Verbraucher-zu-Verbraucher-Verkäufen sowie die Entwicklung der durchschnittlichen Transaktionspreise nach wichtigen Karosserietypen. Wo öffentliche Daten nicht zum genauen Stichtag verfügbar sind, verwenden wir Primärdaten, um vernünftige Bandbreiten festzulegen, und halten die Logik dann über die Jahre hinweg konsistent. Die Ergebnisse werden durch selektive Bottom-up-Prüfungen bestätigt, wie etwa Hochrechnungen aus repräsentativer Händler- und Plattformökonomie sowie stichprobenartige Preis-x-Volumen-Aufbauten, und die Summen werden korrigiert, falls ein Schritt einen unrealistischen Sprung erzeugt.
Für die Prognose stützen wir uns hauptsächlich auf Szenarioanalysen, unterstützt durch eine kurze multivariate Regressionsprüfung, unter Verwendung von Treibern wie Flottenalterung, Normalisierung des Neuwagenangebots, Veränderung des Kraftstoffmix und durch Interviews bestätigter Preistrendrichtung. Wenn Lücken bei Kanalaufteilungen oder Preisstaffeln auftreten, füllen wir diese mithilfe konservativer Interpolation, verankert an beobachteten Zulassungsbewegungen, und testen anschließend erneut anhand von Expertenfeedback.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültigen Summen mit realen Marktsignalen übereinstimmen und nicht von einem einzigen Datensatz abhängen. Wir vergleichen den modellierten Marktwert mit unabhängigen Indikatoren wie Zulassungs- und Übertragungsmustern, gemeldeten Gebraucht-zu-Neu-Verhältnissen und beobachtbaren Preisbewegungen und untersuchen dann etwaige Ausreißer vor der endgültigen Freigabe.
Ein zweiter Analyst überprüft zentrale Annahmen, Berechnungsschritte und Jahr-zu-Jahr-Veränderungen, und wir kontaktieren Teilnehmer erneut, wenn ein neuer Datenpunkt eine wesentliche Abweichung erzeugt. Berichte werden jährlich aktualisiert, und Zwischenupdates erfolgen, wenn eine bedeutende politische Änderung, ein Angebotsschock oder eine Preisverschiebung eintritt. Vor der Auslieferung führt ein Analyst einen frischen Aktualisierungsdurchlauf durch, damit Kunden die neueste angepasste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den französischen Gebrauchtwagenmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für französische Gebrauchtwagen können abweichen, da die zugrunde liegende Zählung auf unterschiedlichen Signalen basieren kann und Preisgestaltung sowie Kanalabgrenzungen nicht einheitlich gehandhabt werden. In dieser Studie ergeben sich die zentralen Unterschiede typischerweise daraus, ob Verbraucher-zu-Verbraucher-Transaktionen einbezogen werden, wie durchschnittliche Transaktionspreise gebildet werden und welches Währungstiming angewendet wird.
Zulassungs- und Übertragungsvolumina von Gebrauchtfahrzeugen zusammen mit beobachteten Preisspannen-Bewegungen sind die Nachweisprüfungen, die die Schätzung von Mordor Intelligence an die tatsächliche Transaktionsaktivität und nicht an Angebote oder Bestandszählungen anpassen. Lücken treten üblicherweise auf, wenn eine Schätzung inserierte Preise anstelle von abgeschlossenen Preisen verwendet, nur professionelle Händler zählt oder eine aggressive Preiswachstumskurve anwendet, ohne diese mit aktuellen Jahressignalen erneut zu validieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 84,39 Mrd. USD (2026) | |
| Branchenverband A | 72,10 Mrd. USD (2026) | Spiegelt oft nur den Umsatz professioneller Kanäle wider und lässt Verbraucher-zu-Verbraucher-Übertragungen möglicherweise außen vor, was den erfassten Wert verringern kann, selbst wenn die Stückaktivität hoch ist. |
| Fachzeitschrift B | 93,60 Mrd. USD (2026) | Verwendet häufig durchschnittliche inserierte Preise und einen breiten Fahrzeugbestand, was den Wert aufblähen kann, wenn Rabatte, Aufbereitungseinflüsse und tatsächliche Transaktionspreise nicht angepasst werden. |
Die Spanne in der Tabelle erklärt sich hauptsächlich dadurch, was als Verkauf gezählt wird und wie die Preisgestaltung in einen Marktwert umgerechnet wird. Indem wir den Wertaufbau an die Transaktionsaktivität knüpfen und die Preislogik durch Primärfeedback erneut überprüfen, bleibt unser Ansatz wiederholbar und über die Jahre hinweg leichter zu prüfen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der französische Gebrauchtwagenmarkt derzeit?
Der Markt steht im Jahr 2026 bei 84,39 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 145,86 Milliarden USD erreichen.
Wie schnell wird das Marktwachstum erwartet?
Es wird prognostiziert, dass der Markt von 2026 bis 2031 mit einer CAGR von 11,56 % wächst.
Welcher Fahrzeugtyp hält heute den größten Marktanteil?
SUVs führen mit einem Marktanteil von 38,10 % am französischen Gebrauchtwagenmarkt im Jahr 2025 und verzeichnen auch die schnellste CAGR von 12,05 %.
Welches Kraftstoffsegment wächst am schnellsten?
Elektrofahrzeuge verzeichnen die höchste CAGR von 18,20 %, während Benzin den größten Anteil behält.
Wie bedeutend ist der Online-Handel in diesem Markt?
Online-Kanäle erfassen derzeit 13,80 % der Verkäufe, wachsen jedoch mit einer CAGR von 17,30 %, was einen rasanten digitalen Wandel signalisiert.
Seite zuletzt aktualisiert am:



