
Größe und Marktanteil des spanischen Gebrauchtwagenmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
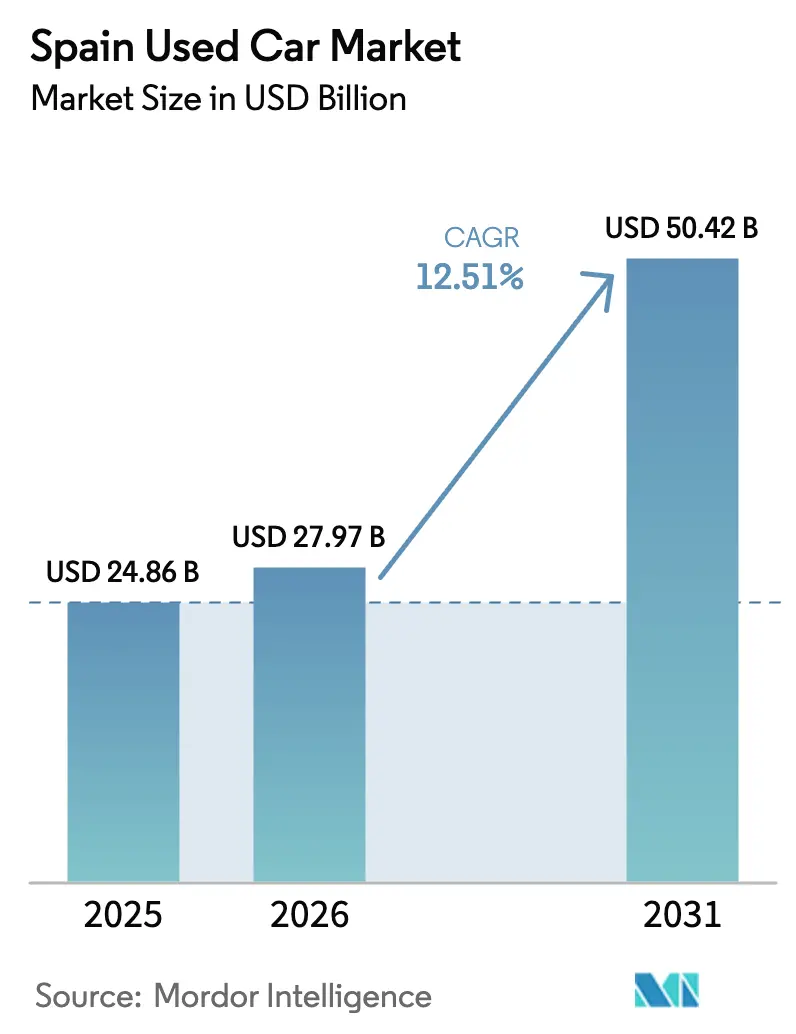
| Marktgröße im Basisjahr (2025) | 24.86 Milliarden US-Dollar |
| Marktgröße (2026) | 27.97 Milliarden US-Dollar |
| Marktgröße (2031) | 50.42 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 12.51 % |
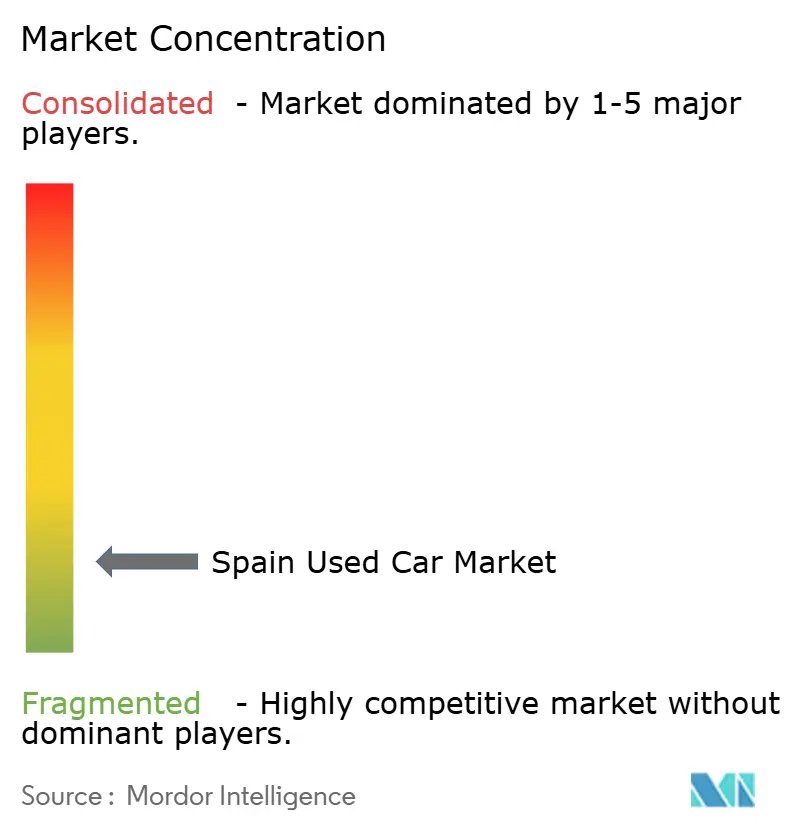
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des spanischen Gebrauchtwagenmarkts von Mordor Intelligence
Die Größe des spanischen Gebrauchtwagenmarkts wurde im Jahr 2025 auf 24,86 Milliarden USD geschätzt und soll von 27,97 Milliarden USD im Jahr 2026 auf 50,42 Milliarden USD bis 2031 wachsen, bei einer CAGR von 12,51 % während des Prognosezeitraums (2026–2031), da verschärfte Euro-7-Vorschriften und makroökonomische Vorsicht die Käufer in Richtung erschwinglicher Gebrauchtmobilität lenken.[1]Generaldirektion Mobilität und Verkehr, „Euro-7-Fahrzeugemissionsvorschlag”, Europäische Kommission, ec.europa.eu Die Nachfrage wird durch einen nationalen Fahrzeugbestand gestärkt, dessen Durchschnittsalter 14 Jahre übersteigt – ein Faktor, der das Angebot an Inzahlungnahmen verbreitert, die Wertminderung älterer Dieselbestände dämpft und die Attraktivität jüngerer, elektrifizierter Modelle erhöht. Digitale Plattformen, die eine 2-stündige Lieferung nach Hause und transparente Fahrzeughistorienberichte versprechen, verändern die Händlerökonomie und ermöglichen es organisierten Akteuren, den Preisvorteil zu untergraben, den nicht organisierte Händler lange innehatten. Regional gesehen verankert Andalusien die Verkäufe durch Volumen, während Madrid dank höherer verfügbarer Einkommen und eines starken Umschlags von Unternehmensflotten das schnellste regionale Wachstum verzeichnet. Bestandspipelines profitieren von Leasing- und Mietbetreibern, die Fahrzeuge im Alter von 0–2 Jahren aussondern, was die Restwertentwicklung verändert und OEMs dazu veranlasst, zertifizierte Gebrauchtfahrzeugprogramme auszubauen.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugkarosseriestil führten SUVs und MPVs mit einem Umsatzanteil von 46,03 % im Jahr 2025 und sollen bis 2031 mit einer CAGR von 13,45 % wachsen.
- Nach Anbietertyp hielt das nicht organisierte Segment im Jahr 2025 einen Anteil von 66,13 % am spanischen Gebrauchtwagenmarkt, während organisierte Plattformen die höchste prognostizierte CAGR von 14,65 % bis 2031 verzeichneten.
- Nach Buchungsart entfielen im Jahr 2025 75,25 % des spanischen Gebrauchtwagenmarkts auf Offline-Transaktionen; Online-Buchungen sollen jedoch bis 2031 mit einer CAGR von 15,46 % wachsen.
- Nach Kraftstofftyp entfiel im Jahr 2025 ein Anteil von 48,33 % des spanischen Gebrauchtwagenmarkts auf Diesel, und Elektrofahrzeuge sollen mit einer CAGR von 16,21 % bis 2031 das schnellste Wachstum verzeichnen.
- Nach Fahrzeugalter dominierte die Altersklasse 3–5 Jahre mit einem Anteil von 39,12 % am spanischen Gebrauchtwagenmarkt im Jahr 2025, während Fahrzeuge im Alter von 0–2 Jahren bis 2031 voraussichtlich mit einer CAGR von 15,08 % wachsen werden.
- Nach Preisklasse entfielen im Jahr 2025 49,24 % der Verkäufe auf Fahrzeuge unter 10.000 USD, während der Bereich von 15.000–25.000 USD mit einer CAGR von 13,78 % wächst.
- Nach Kundentyp repräsentierten Privatkäufer im Jahr 2025 86,11 % des Volumens, während Unternehmens- oder Flottenkäufer bis 2031 die höchste CAGR von 15,71 % verzeichnen sollen.
- Nach spanischer Region erzielte Andalusien im Jahr 2025 einen Anteil von 37,44 %, während die Gemeinschaft Madrid bis 2031 mit einer CAGR von 13,05 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des spanischen Gebrauchtwagenmarkts
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Auslaufende Leasingflotten fügen jüngere Fahrzeuge dem Bestand hinzu | +2.5% | National, frühe Konzentration in Madrid, Katalonien | Mittelfristig (2–4 Jahre) |
| EU-Vorschriften fördern den Handel mit älteren Fahrzeugen | +2.3% | National, mit Konzentration in Andalusien, Katalonien und Madrid | Mittelfristig (2–4 Jahre) |
| Digitale Plattformen und Lieferung nach Hause | +2.1% | National, frühe Einführung in Madrid, Barcelona, Valencia | Mittelfristig (2–4 Jahre) |
| Unsicherheit treibt wertbewusste Käufer an | +1.8% | National, am deutlichsten in Andalusien und der Valencianischen Gemeinschaft | Kurzfristig (≤ 2 Jahre) |
| OEM-Programme für zertifizierte Gebrauchtfahrzeuge werden ausgebaut | +1.6% | National, angeführt von Madrid, Barcelona und Sevilla | Langfristig (≥ 4 Jahre) |
| Verfügbarkeit von Fahrzeughistorienberichten | +1.4% | National, unterstützt durch DGT- und ITV-Systeme | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Angebot an ausgelaufenen Leasing- und Mietflottenfahrzeugen fügt jüngere Fahrzeuge dem Bestand hinzu
Im spanischen Gebrauchtwagenmarkt wird ein beispielloser Zustrom nahezu neuer Fahrzeuge verzeichnet, da Leasingflotten, die inzwischen erhebliche Volumina überschreiten, Fahrzeuge nach etwa 2 Jahren zurückgeben. Die MotorTrade-Plattform von Arval, ein wichtiger Akteur, bringt jährlich eine beträchtliche Anzahl von Einheiten auf den Markt und hat bei seinem Re-Lease-Angebot, das spätmoderne Fahrzeuge erneut vertraglich bindet, ein bemerkenswertes Wachstum gezeigt. Gleichzeitig stoßen Mietwagenunternehmen ihre Fahrzeuge in kürzeren Zeiträumen ab, was das Wachstum im Segment jüngerer Fahrzeuge antreibt. Dieser Zustrom jüngerer Fahrzeuge erhöht nicht nur die durchschnittliche Qualität und verkürzt die Aufbereitungszeiten, sondern stärkt auch den Aufstieg zertifizierter Gebrauchtfahrzeugprogramme, die mit Garantien und Pannenhilfe gebündelt sind.
EU-Emissionsvorschriften vergrößern den Pool an Inzahlungnahmen für ältere Fahrzeuge mit Verbrennungsmotor
Die Euro-7-Normen, die ab 2025 in Kraft treten sollen, erhöhen die Betriebskosten für alternde Diesel- und Benzinfahrzeuge und veranlassen Eigentümer, nicht konforme Fahrzeuge abzustoßen, bevor städtische Umweltzonen die Durchsetzung verschärfen. Das Flottenalter Spaniens von 14,2 Jahren treibt einen Anstieg von Diesel-Inzahlungnahmen an, die nun einem raschen Preisverfall ausgesetzt sind, insbesondere in der Altersklasse von 6–8 Jahren[2]„Fahrzeugflotte 2025”, Spanische Generaldirektion für Verkehr, dgt.es . Um die Flottenerneuerung zu beschleunigen, bietet das Königliche Gesetzesdekret 4/2024 beschleunigte Abschreibungen für emissionsarme Fahrzeuge. Dieser Anreiz veranlasst Flottenoperatoren, ihre Bestände schneller zu erneuern. Bestimmte Regionen verzeichnen den größten Zustrom älterer Fahrzeuge mit Verbrennungsmotor. Dieser Trend verändert die Händlerlandschaft, da organisierte Anbieter auf jüngere Bestände für bessere Margen umschwenken. Der Anstieg des Angebots macht Verbraucher preissensibler, ein Trend, der größeren Marktplätzen zugute kommt, die auf algorithmische Preisgestaltung spezialisiert sind.
Vollständige digitale Einzelhandelsplattformen mit Lieferung nach Hause
Käufer können nun Papierkram erledigen, Zahlungen leisten und Lieferungen online über Plattformen wie Clicars, AutoScout24, Wallapop Motors und Coches.net planen. Diese Innovation hat die für den Such- und Kaufprozess erforderliche Zeit erheblich verkürzt. Die wachsende Beliebtheit virtueller Schaufenster unterstreicht eine anhaltende Verschiebung im Verbraucherverhalten. Daten von GANVAM zeigen, dass ein erheblicher Teil der Käufer ihre Reise online beginnt, wobei viele sie digital abschließen – ein Trend, der stetig weiter wächst. Die frühe Einführung ist in städtischen Gebieten wie Madrid, Barcelona und Valencia stärker verbreitet, wo die Smartphone-Nutzung weit verbreitet ist. Ländliche Gebiete zeigen jedoch eine langsamere Einführung, was auf Potenzial für hybride Click-and-Collect-Modelle hindeutet. Um den Mangel an physischen Probefahrten zu beheben, bieten Plattformen nun Inspektionsberichte und Rückgaberichtlinien an, die dazu beitragen, die Konversionsraten bei vorsichtigen Käufern zu steigern.
Wirtschaftliche Unsicherheit verstärkt wertbewusstes Verbraucherverhalten
Im Jahr 2024 verlangsamte sich das BIP-Wachstum, da steigende Hypothekenzinsen die verfügbaren Einkommen reduzierten und Haushalte in Richtung des Gebrauchtwagenmarkts drängten. Die Präferenz für Gebrauchtwagen spiegelt einen breiteren Fokus auf Erschwinglichkeit wider, da Familien finanzielle Flexibilität gegenüber dem Kauf neuer Fahrzeuge priorisieren. Hohe Arbeitslosigkeit und begrenzte Vermögensbasis schränken die Budgets weiter ein und treiben die Nachfrage nach wirtschaftlicheren Fahrzeugoptionen an. In Regionen mit schwächerer wirtschaftlicher Leistung, wie Andalusien und der Valencianischen Gemeinschaft, sind Käufer besonders sensibel gegenüber Finanzierungsbedingungen. Dies hat organisierte Anbieter dazu veranlasst, Partnerschaften mit Banken zu stärken und zugänglichere Kreditkonditionen anzubieten. Diese Dynamiken unterstützen einen schnelleren Verkaufsumschlag bei reduzierten Gewinnmargen und begünstigen Plattformen, die bei der Skalierung digitaler Kreditvergabe hervorragend sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wertminderungsrisiko für Fahrzeuge mit Verbrennungsmotor | -1.9% | National, am stärksten in Umweltzonen von Madrid, Barcelona, Valencia | Mittelfristig (2–4 Jahre) |
| Geringes öffentliches Ladenetz begrenzt Restwerte | -1.5% | National, insbesondere außerhalb großer Ballungsräume | Langfristig (≥ 4 Jahre) |
| Entspannung des Chip-Mangels verringert Preislücke | -1.2% | National, alle Preisklassen betreffend | Kurzfristig (≤ 2 Jahre) |
| Mehrwertsteuer und Zulassungssteuern | -0.8% | National, höchste Reibung auf dem Korridor Andalusien–Madrid | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasches Wertminderungsrisiko für Fahrzeuge mit Verbrennungsmotor angesichts der Elektrifizierung
Transaktionen werden weiterhin von Dieselfahrzeugen angeführt, doch diese verzeichnen schärfere Preisrückgänge, die mit einem erheblichen Rückgang der Neuzulassungen von Dieselfahrzeugen zusammenfallen. Aktuelle Daten zeigen, dass junge batterieelektrische Fahrzeuge länger auf dem Markt verbleiben, was auf ein Überangebot und potenzielle Risiken für ihren Restwert hindeutet. Im Gegensatz dazu verbringen Benzin- und Hybridfahrzeuge weniger Zeit auf dem Markt. Händler, insbesondere jene mit erheblichen Dieselbeständen, spüren den Druck. Sie kürzen Margen, um Bestände abzubauen, insbesondere bei älteren Fahrzeugen, die sich ihren jährlichen ITV-Inspektionen nähern. Da die Beschränkungen für Umweltzonen in Madrid und Barcelona verschärft werden, steigt der Druck und lenkt Käufer stärker in Richtung Hybridoptionen.
Geringes öffentliches Ladenetz begrenzt Restwerte bei gebrauchten Elektrofahrzeugen
Bis Mitte 2024 lagen die Installationen öffentlicher Ladepunkte erheblich hinter dem Ziel zurück, wobei Schnellladegeräte über 22 kW nur einen kleinen Anteil der Gesamtzahl ausmachten. Aufgrund von Reichweitenangst sind Käufer weniger geneigt, für gebrauchte batterieelektrische Fahrzeuge zu zahlen, was zu einem Rückgang ihres durchschnittlichen Angebotspreises führt[3]„Durchschnittlicher Gebrauchtwagenpreis nach Region Juli 2025”, Ganvam, ganvam.es. In ländlichen Gebieten, wo viele Haushalte keinen privaten Parkplatz haben, bleibt der reine Elektrofahrzeugmarkt unzugänglich, was die Nachfrage nach Hybridfahrzeugen aufrechterhält. Infolgedessen steht die Wachstumsprognose für Elektrofahrzeuge vor Herausforderungen, bis sich die Infrastrukturdichte verbessert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugkarosseriestil: SUVs erfassen die Nachfrage nach Vielseitigkeit
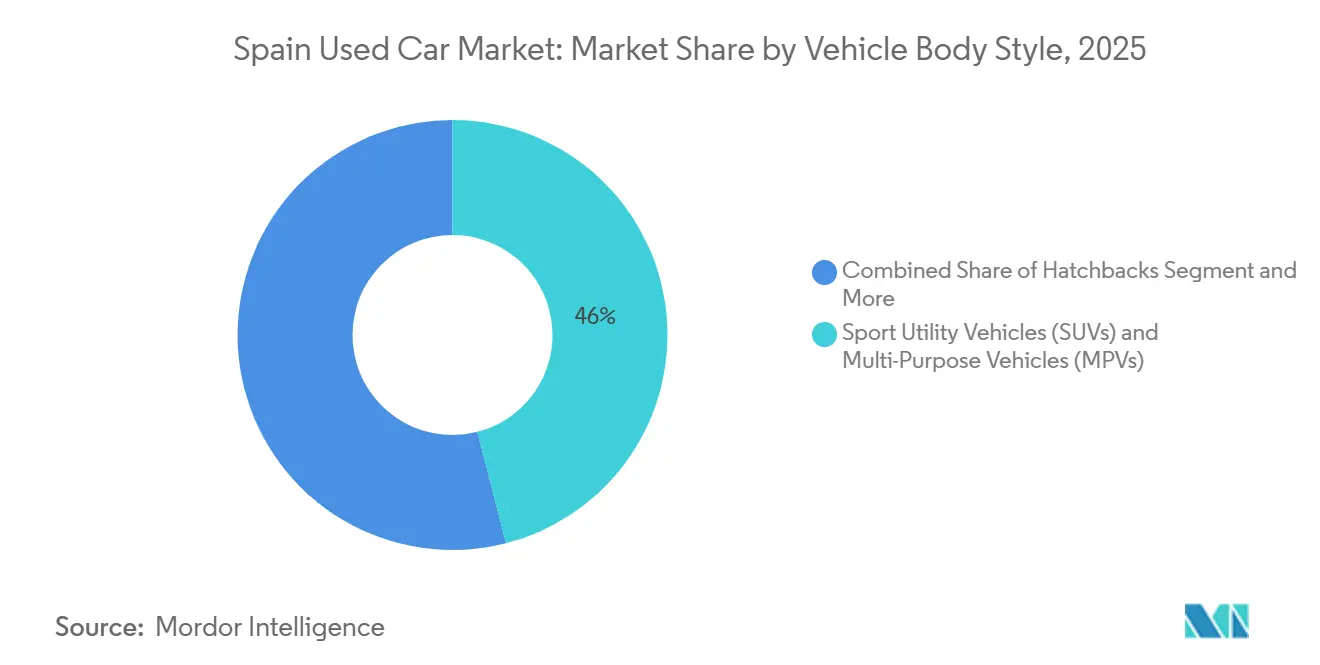
Sport Utility Vehicles (SUVs) und Multi-Purpose Vehicles (MPVs) machten im Jahr 2025 46,03 % der Verkäufe aus und wachsen mit einer CAGR von 13,45 %, womit sie Schräghecklimousinen und Limousinen übertreffen, da Familien höhere Sitzpositionen und flexiblen Laderaum suchen. Flottenabgaben liefern spätmoderne Hybride wie den Tucson und Sportage und stärken kraftstoffeffiziente Optionen. Der spanische Gebrauchtwagenmarkt für SUVs soll sich weiter ausdehnen, da OEMs neue Fahrzeugeinführungen auf Crossover-Designs konzentrieren und eine robuste Sekundärpipeline sicherstellen. Schräghecklimousinen bleiben in städtischen Gebieten beliebt, wo die Parkplatzdichte kompakte Abmessungen begünstigt, doch ihr Anteil sinkt in absoluten Zahlen.
Nachfragetreiber umfassen Steueranreize für emissionsarme SUVs, verbesserte Mild-Hybrid-Effizienz und stärkere Restwerte, die mit der Stabilität der Verbraucherpräferenz verbunden sind. Mit der Verbesserung des öffentlichen Ladenetzes werden elektrifizierte SUVs wahrscheinlich ältere Diesel-MPVs verdrängen und die durchschnittlichen Transaktionswerte erhöhen. Der Marktanteil des spanischen Gebrauchtwagenmarkts für SUVs ist daher bereit, bis zum Ende des Jahrzehnts zu wachsen, wenn die aktuellen Flussdynamiken anhalten.
Notiz: Segmentanteile aller einzelnen Segmente nach dem Kauf des Berichts verfügbar


Nach Anbietertyp: Organisierte Plattformen skalieren Vertrauen
Nicht organisierte Händler kontrollierten im Jahr 2025 66,13 % der Transaktionen, doch organisierte Kanäle wachsen bis 2031 jährlich mit 14,65 %. Die Margenkompression auf 3–5 % wird durch Finanzierungsprovisionen und hohe Verkaufsgeschwindigkeit ausgeglichen. Plattformen integrieren miDGT-Berichte, Blockchain-Verifizierung und 14-tägige Rückgaben, um sich durch Transparenz zu differenzieren. Die dem spanischen Gebrauchtwagenmarkt zuzurechnende Größe für organisierte Anbieter soll bis 2031 wachsen, wenn die ländliche Durchdringung zunimmt.
Nicht organisierte Händler behalten ihre Stärke in ländlichen Gebieten, wo persönliche Beziehungen und flexible Barzahlungskonditionen bestehen. Da jedoch die Smartphone-Nutzung gesättigt wird und Bankpartnerschaften die Kreditwürdigkeitsprüfung tiefer in die Bevölkerung ausdehnen, gewinnen digitale Marktplätze weiteren Einfluss. Ihre Fähigkeit, Fahrzeugqualität zu garantieren und Fahrzeuge bundesweit innerhalb von Stunden zu liefern, verändert die Käufererwartungen und erhöht die Wechselkosten zurück zu traditionellen Händlern.
Nach Buchungsart: Digitale Kanäle verkürzen Zyklen
Online-Buchungen werden mit einer CAGR von 15,46 % wachsen, da jüngere Käufer Komfort priorisieren. Virtuelle 360-Grad-Touren, Ein-Klick-Finanzierungsgenehmigung und zweistündige Lieferung reduzieren die Kaufhürden erheblich. Offline-Kanäle bleiben mit einem Anteil von 75,25 % im Jahr 2025 dominant, insbesondere bei älteren Verbrauchern, die eine haptische Inspektion schätzen. Händler begegnen dieser Lücke durch hybride Modelle, die Online-Reservierungen und persönliche Abholung innerhalb von 72 Stunden ermöglichen.
Wachstumshemmnisse umfassen Cybersicherheitsbedenken und begrenzte Breitbandversorgung in dünn besiedelten Provinzen, doch mit der Ausweitung der 5G-Abdeckung schwinden diese Barrieren. Die Verlagerung ins Internet erweitert auch den Datenpool der spanischen Gebrauchtwagenbranche und verbessert Preisalgorithmen, die gelistete Preise nahe an markträumenden Niveaus halten und dadurch den Lagerumschlag beschleunigen.
Nach Kraftstofftyp: Elektrifizierung schreitet vorsichtig voran
Diesel behielt im Jahr 2025 einen Anteil von 48,33 % der Transaktionen, doch steigende Umweltzonen und ein erheblicher Rückgang der Neuzulassungen von Dieselfahrzeugen dämpften den künftigen Anteil. Batterieelektrische Fahrzeuge zeigen die schnellste CAGR von 16,21 %, doch ein geringes Ladenetz begrenzt die absolute Durchdringung. Hybride überbrücken die Lücke und erfreuen sich starker Loyalität bei SUV-Käufern, die niedrigere Betriebskosten ohne Reichweitenangst suchen. Benzin bleibt stabil aufgrund der weit verbreiteten Tankstelleninfrastruktur und attraktiver Einstiegspreise.
Die Preise für gebrauchte batterieelektrische Fahrzeuge sinken, da die Technologie sich verbessert und die Prämie des spanischen Gebrauchtwagenmarkts, die einst mit der Elektrifizierung verbunden war, schrumpft. Bis die Ladedichte kritische Schwellenwerte erreicht, werden Hybride wahrscheinlich den größten Teil des inkrementellen Anteils erfassen. Flüssiggas und komprimiertes Erdgas bleiben Nischenprodukte, da Infrastruktur und OEM-Unterstützung hinterherhinken.
Nach Fahrzeugalter: Jüngere Bestände gewinnen
Fahrzeuge im Alter von 3–5 Jahren hielten im Jahr 2025 39,12 % des Volumens, doch Fahrzeuge im Alter von 0–2 Jahren wachsen mit einer CAGR von 15,08 % auf der Grundlage von Leasing- und Mietabgaben. Käufer schätzen Garantiedeckung, niedrige Laufleistung und verbesserte Emissionskonformität. Unternehmensflotten bevorzugen nahezu neue Fahrzeuge, um Ausfallzeiten zu minimieren und die Nachfrage zu verstärken. Fahrzeuge im Alter von 6–8 Jahren verlieren Marktanteile, da die ITV-Prüfhäufigkeit steigt und die Wertminderung beschleunigt, insbesondere bei Diesel.
Fahrzeuge älter als 8 Jahre bestehen in budgetsensiblen Provinzen weiter, doch verschärfte Abwrackprogramme werden die ältesten Fahrzeuge schrittweise aus dem Verkehr ziehen. Die Qualitätsverbesserung ermöglicht es organisierten Händlern, zertifizierte Gebrauchtfahrzeuglinien auszubauen und Wert über die einfache Marge auf Metall hinaus zu erfassen, wie etwa Abonnement- und Re-Lease-Angebote.
Nach Preisklasse: Mittleres Marktsegment wächst
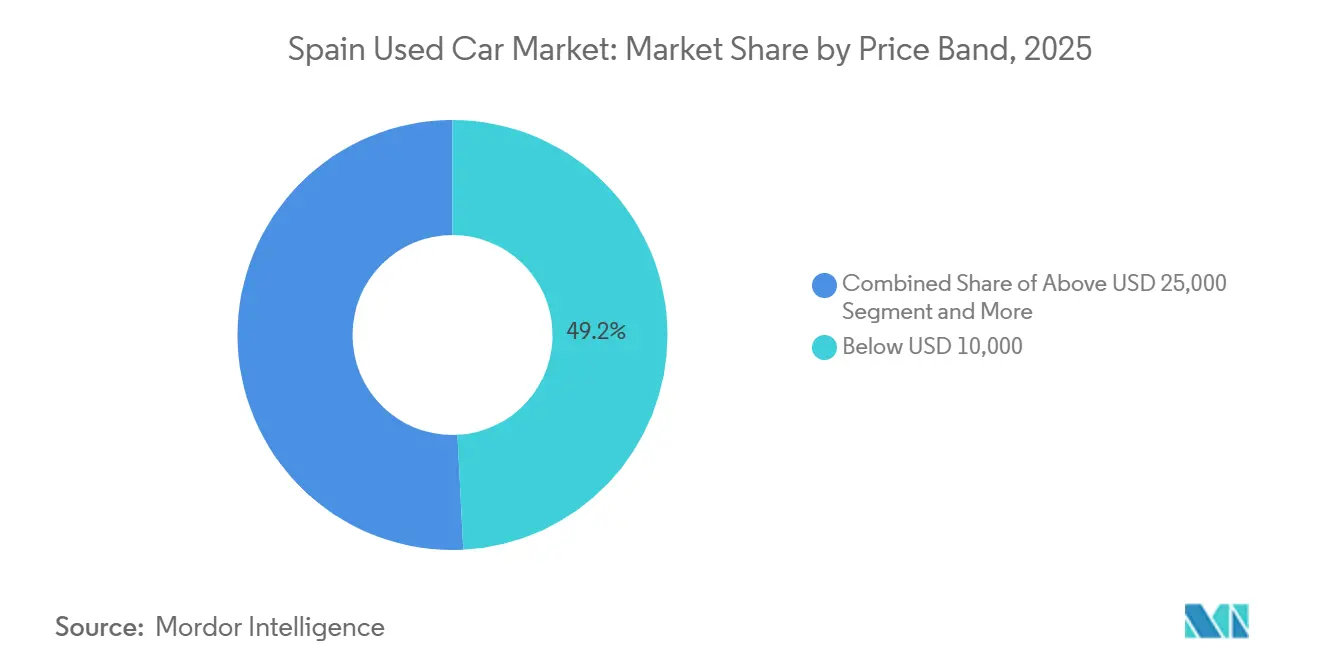
Fahrzeuge unter 10.000 USD behaupten im Jahr 2025 noch einen Anteil von 49,24 %, werden jedoch langsam Boden an den Bereich von 15.000–25.000 USD abtreten, der mit einer CAGR von 13,78 % wächst. Das Wachstum im mittleren Marktsegment entspricht Käufern, die auf jüngere Hybride umsteigen, die die Lebenszykluskosten senken. Die Größe des spanischen Gebrauchtwagenmarkts für mittelpreisige Fahrzeuge profitiert von Bankfinanzierungen, die die Krediterschwinglichkeit ausweiten. Fahrzeuge über 25.000 USD steigen durch Luxus-SUVs, die ihren Restwert behalten, insbesondere in Madrid, Katalonien und dem Baskenland.
Inflationsdruck und Abwrackung älterer Flotten heben schrittweise die Basispreise an und komprimieren den Anteil des untersten Segments. Plattformen reagieren mit längeren Kreditlaufzeiten und Garantie-Add-ons, um höhere Ticketgrößen zu rechtfertigen.
Notiz: Segmentanteile aller einzelnen Segmente nach dem Kauf des Berichts verfügbar
Nach Kundentyp: Unternehmensflotten beschleunigen
Privatkäufer machten im Jahr 2025 86,11 % des Volumens aus, während Unternehmenskäufer mit einer CAGR von 15,71 % wuchsen, angetrieben durch eine Leasingdurchdringung, die einen bemerkenswerten Anteil der Neuzulassungen überschreitet. Flottenmanager bevorzugen jüngere Fahrzeuge für geringere Ausfallzeiten und vorhersehbare Gesamtkosten, was alle 24–30 Monate eine Sekundärpipeline speist. Arval-Daten zeigen, dass ein erheblicher Anteil der Flotten bereits Gebrauchtwagen einsetzt und eine Einführung innerhalb von drei Jahren plant, was auf einen beträchtlichen Anstieg der B2B-Nachfrage hindeutet.
Der Trend beschleunigt die Restwert-Stabilität in der Kohorte der 0–3 Jahre alten Fahrzeuge und veranlasst organisierte Anbieter, dedizierte Flottenkanäle mit Wartungspaketen und Mengenrabatten einzurichten. Die individuelle Nachfrage bleibt für erschwingliche Modelle robust, doch die Unternehmensverschiebung verengt das Angebot der jüngsten Bestände und stützt Preisuntergrenzen in diesem Segment.
Geografische Analyse
Andalusien machte im Jahr 2025 37,44 % der Transaktionen aus, aufgrund seiner 8,6 Millionen Einwohner und niedrigerer durchschnittlicher Ticketpreise, die budgetbewusste Haushalte begünstigen. Ein dichtes Netz nicht organisierter Händler in Sevilla, Málaga und Granada liefert ältere Dieselbestände, die für Käufer attraktiv sind, die niedrige Vorabkosten priorisieren. Madrid erzielte eine kleinere Basis, verzeichnete jedoch eine CAGR von 13,05 %, angetrieben durch ein BIP pro Kopf über dem nationalen Durchschnitt, einen dynamischen Umschlag von Unternehmensflotten und eine rasche Einführung digitaler Marktplätze, die Lieferungen nach Hause in der gesamten Metropolregion ermöglichen.
Katalonien, verankert durch Barcelona, wächst auf der Grundlage der Elektrifizierungsnachfrage und technikaffiner Verbraucher, die mit vollständigen Online-Kaufprozessen vertraut sind. Die Valencianische Gemeinschaft verzeichnet ausgewogenes Wachstum, das eine Mischung aus Erschwinglichkeit und steigender organisierter Durchdringung widerspiegelt. Im Gegensatz dazu verliert das übrige Spanien Marktanteile, da jüngere Erwachsene in städtische Zentren abwandern und ältere Bestände im Rahmen von Abwrackprogrammen aus dem Verkehr gezogen werden.
Im Baskenland gehören die Durchschnittspreise zu den höchsten, während Madrid knapp dahinter liegt. Andalusien hinkt hinterher, beeinflusst durch einen Fahrzeugmix, der zu älteren Dieselfahrzeugen neigt. Die Ladeinfrastruktur ist überwiegend in Madrid und Katalonien zu finden, was zu einer schnelleren Einführung von batterieelektrischen Fahrzeugen als in ländlichen Gebieten führt. Da Umweltzonen sich ausweiten und Logistiknetzwerke die Lieferzeiten optimieren, verringert sich der historische Nachteil regionenübergreifender Käufe, was auf eine anhaltende geografische Verschiebung hindeutet.
Regulatorisches Umfeld
Die Transaktionen mit Gebrauchtwagen und die Flottenerneuerung in Spanien werden zunehmend durch die Verschärfung der EU-Emissionsvorschriften und die nationale Mobilitätspolitik geprägt. Das Gesetz für nachhaltige Mobilität (Gesetz 9/2025), das seit dem 5. Dezember 2025 in Kraft ist, legt Verpflichtungen und Planungen im Hinblick auf den Mobilitätswandel und das Flottenmanagement fest. Es beeinflusst auch die Zusammensetzung der Inzahlungnahmen, die in den Gebrauchtwagenkanal einfließen.
Steuer- und Verwertungsvorschriften wirken sich auf Preisgestaltung und Angebot aus. Die Direccion General de Tributos hat bekräftigt, dass für die Besteuerung von Gebrauchtwagenimporten im Rahmen der IEDMT offizielle Marktwerte herangezogen werden, gestützt auf jährlich aktualisierte Bewertungstabellen, einschließlich jener, die über die Orden HAC/1501/2025 genehmigt wurden, sowie nachfolgende Leitlinien wie verbindliche Auskünfte, die im November 2025 und Februar 2026 erlassen wurden. Auf der Seite der Kreislaufwirtschaft erhöht das Real Decreto 265/2021 über Altfahrzeuge die betrieblichen Anforderungen an die Centros Autorizados de Tratamiento (CATs), wobei die Ziele für die Bauteilrückgewinnung ab dem 1. Januar 2026 auf 15 % des Fahrzeuggewichts für wiederverwendete Teile steigen. Dies kann das formelle Angebot an wiederverwendbaren Komponenten für die Aufbereitung und Reparaturen erweitern.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Gebrauchtwagen in Spanien reicht von der vorgelagerten Fahrzeugversorgung über die Aufbereitung und den Einzelhandel bis hin zum Aftersales-Geschäft und der Verwertung am Ende der Lebensdauer. Inzahlungnahmen von Privatbesitzern bilden eine Basisversorgung, während der wachsende Zustrom von Leasingrückläufern und Mietfahrzeugen den Bestand an Fahrzeugen im Alter von 0-2 Jahren und 3-5 Jahren unterstützt. Organisierte Händler und OEM-Netzwerke können diesen Bestand über zertifizierte und digital gestützte Kanäle schnell wieder vermarkten.
Zu den Vermittlern und Unterstützern zählen Händler- und Vertriebsverbände (GANVAM), Hersteller (ANFAC), Teile- und Werkstattökosysteme (SERNAUTO und ANCERA) sowie Demontage- und Recyclingbetriebe (AEDRA), die die Verwertung am Ende der Lebensdauer und die Wiederverwendung von Teilen unterstützen. Organisierte Händler übernehmen zunehmend selbst Inspektion, Aufbereitung, Garantie, Finanzierung und Logistik, um durchgängige Kundenerlebnisse zu bieten. OcasionPlus beispielsweise betreibt ein breites nationales Netzwerk und legt Wert auf standardisierte Mehrpunktinspektionen sowie Rückgabe- bzw. Probefahrtrichtlinien, während digitale Plattformen auf Fahrzeughistorien- und Inspektionsinformationen setzen, die mit den Systemen der DGT und ITV verknüpft sind, um das Käuferrisiko zu verringern und die Konversion zu verbessern.
Wettbewerbslandschaft
Spaniens Gebrauchtwagenmarkt bleibt fragmentiert, doch algorithmusgesteuerte Plattformen wie AUTO1, BCA und Coches.net konsolidieren aggressiv Marktanteile, indem sie niedrige Margen mit hoher Bestandsgeschwindigkeit kombinieren. Ihre Größe ermöglicht 2-stündige Lieferung, 14-tägige Rückgaben und hohe Finanzierungsgenehmigungsraten, was Wettbewerbsbarrieren schafft, die in Einzelhändlerbetrieben schwer zu replizieren sind. Hybridmodelle, die Peer-to-Peer-Angebote mit professionellen Beständen verbinden, wie sie von Wallapop Motors und AutoScout24 verkörpert werden, ziehen erheblichen Traffic an und vertiefen Dateneinblicke.
Disruptive Finanzierungsangebote umfassen Arval Re-Lease, das erheblich von Jahr zu Jahr gewachsen ist, indem es Second-Hand-Leasing anbietet, das den Zugang für finanziell eingeschränkte Käufer erweitert. Technologieanbieter wie carVertical verbessern die Transparenz durch Blockchain-Historien und ermöglichen es kleineren Händlern, auf Vertrauensbasis zu konkurrieren.
Der Wettbewerb verschärft sich, da der organisierte Anteil bis zum Ende des Jahrzehnts einen bemerkenswerten Anteil erreicht. Nicht organisierte Händler könnten sich zu Franchise-Netzwerken zusammenschließen oder auf Nischenangebote wie ältere Diesel-Transporter für den ländlichen Einsatz umschwenken. Datenanalyse, Omnichannel-Logistik und gebundene Finanzierung werden die Gewinner differenzieren, während eine regulatorische Harmonisierung regionenübergreifende Bestandsflüsse weiter erschließen und Skalenvorteile vergrößern könnte.
Marktführer der spanischen Gebrauchtwagenbranche
OcasionPlus
Clicars Spain SL
BCA Group
YAMOVIL SA
AUTO1.com GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Flottenerneuerung und der vorschriftenbedingte Austausch schaffen Raum für jüngere, emissionsärmere Gebrauchtfahrzeugbestände und die damit verbundenen Dienstleistungen. Das Gesetz 9/2025 (Gesetz für nachhaltige Mobilität) legt ab Dezember 2025 formellen Schwerpunkt auf den Mobilitätswandel und das Flottenmanagement und unterstützt Programme, die darauf ausgelegt sind, ältere Fahrzeuge aus dem Verkehr zu ziehen und den Umschlag hin zu neueren gebrauchten Hybrid- und Elektrofahrzeugen zu beschleunigen. Dies passt zu einer nationalen Flotte, die bereits ein durchschnittlich älteres Profil aufweist, was den Pool an Inzahlungnahmen erweitert und zugleich die Nachfrage nach vorschriftskonformen Fahrzeugen für den städtischen Einsatz verschärft.
Anforderungen der Kreislaufwirtschaft deuten ebenfalls auf Chancen bei der Aufbereitung und Wiederverwendung von Teilen hin. Ab dem 1. Januar 2026 müssen CATs gemäß Real Decreto 265/2021 eine Rückgewinnungsquote von 15 % (gewichtsbezogen) für wiederverwendete Komponenten erfüllen, was die Anreize für eine strukturiertere Gewinnung und Kommerzialisierung wiederverwendbarer Teile erhöht. Dies wiederum stärkt die Wirtschaftlichkeit der professionellen Aufbereitung bei organisierten Verkäufern und Werkstattnetzwerken (einschließlich ANCERA-verknüpfter Kanäle) und kann die Reparaturdurchlaufzeiten für ältere Fahrzeuge verkürzen, bei denen Einheiten unter 10.000 USD weiterhin einen großen Anteil der Transaktionen ausmachen. Die branchenweite Koordination, einschließlich der ANFAC-Aktivitäten rund um Veranstaltungen zu vernetzter und autonomer Mobilität, die für Ende 2026 in Madrid geplant sind, unterstützt Investitionen und Partnerschaften mit Schwerpunkt auf Daten, Diagnostik und digitalen Vertriebsabläufen, die sich auf die Remarketing von Gebrauchtfahrzeugen auswirken.
Aktuelle Branchenentwicklungen
- Juni 2026: Ancove berichtet, dass die Verkäufe von Gebrauchtwagen in Spanien im Juni 2026 im Vergleich zum Juni 2025 um 6,3 % gestiegen sind. Der Anstieg deutet auf einen stärkeren Konsum von Gebrauchtmobilität und anhaltende Dynamik der Flottenerneuerung hin. Diese Marktdynamik könnte kurzfristig die Händleraktivität und den Finanzierungsdurchsatz unterstützen.
- Juni 2026: Clicars (eine Partnerschaft von Aramis Group und Stellantis) meldet eine Verlustreduzierung um 49 % im Geschäftsjahr 2025 und rechnet im Geschäftsjahr 2026 mit einer Rückkehr zur Profitabilität. Die Verbesserung der Einheitsökonomie könnte die Wettbewerbsdynamik und Preissetzungsmacht verändern, da Akteure mit stärkeren Margen Marktanteile gewinnen. Die Partnerschaft deutet zudem auf zunehmenden Konsolidierungsdruck hin, da sich die Profitabilität verbessert.
- Juni 2026: Ancove berichtet, dass die Verkäufe von Gebrauchtwagen in Spanien im Juni 2026 im Vergleich zum gleichen Monat des Vorjahres um 6,3 % gestiegen sind. Die Beschleunigung spiegelt eine stärkere Nachfrage nach erschwinglicher Mobilität wider und unterstützt eine erneute Auslastung der Händlerkapazitäten. Dies bestärkt die anhaltende Bedeutung von Gebrauchtwagenplattformen und Finanzierungsoptionen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie bezeichnet der Markt den Transaktionswert von gebrauchten Personenkraftwagen, die in Spanien sowohl über organisierte als auch nicht organisierte Kanäle verkauft werden, erfasst auf Transaktionsebene in aktuellen USD.
Ausschlüsse des Geltungsbereichs: Die Marktgrößenermittlung umfasst nicht den Verkauf von Neufahrzeugen, den Großteil der Aftermarket-Dienstleistungen (Reparaturen, Teile, Versicherungen) sowie Werte aus Finanzierungen, die außerhalb des Fahrzeugtransaktionspreises liegen.
Übersicht der Segmentierung
- Nach Fahrzeugkarosseriestil
- Schräghecklimousinen
- Limousinen
- Sport Utility Vehicles (SUVs) und Multi-Purpose Vehicles (MPVs)
- Nach Anbietertyp
- Organisiert
- Nicht organisiert
- Nach Buchungsart
- Online
- Offline
- Nach Kraftstofftyp
- Benzin
- Diesel
- Elektrisch
- Hybrid
- Sonstige
- Nach Fahrzeugalter
- 0–2 Jahre
- 3–5 Jahre
- 6–8 Jahre
- Über 8 Jahre
- Nach Preisklasse
- Unter 10.000 USD
- 10.000–15.000 USD
- 15.000–25.000 USD
- Über 25.000 USD
- Nach Kundentyp
- Privat
- Unternehmen/Flotte
- Nach spanischer Region
- Andalusien
- Katalonien
- Gemeinschaft Madrid
- Valencianische Gemeinschaft
- Übriges Spanien
Datenquellen, Marktgrößenermittlung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung von Angebots- und Nachfragebedingungen für Gebrauchtwagen in Spanien und der anschließenden Identifizierung, welche Reihen sich jahresübergreifend konsistent messen lassen. Öffentliche Datenpunkte helfen, das Modell zu verankern, insbesondere in Bezug auf Fahrzeugübertragungen, Flottengröße, Altersstruktur der Fahrzeuge und Kraftstoffmix.
Wir nutzen üblicherweise Quellen wie die von der zuständigen Verkehrsbehörde veröffentlichten Statistiken zu Fahrzeugzulassungen und -übertragungen in Spanien, nationale Verkehrs- und Straßenverkehrssicherheitsstatistiken sowie offizielle makroökonomische Indikatoren des nationalen Statistikamts und der Zentralbank. Wir prüfen auch europäische Datensätze, um Flotten- und Emissionstrends zu überprüfen, und nutzen Zoll- und Handelsveröffentlichungen, wenn grenzüberschreitende Gebrauchtwagenströme relevant sind. Um Datenlücken zu schließen und Trendrichtungen zu bestätigen, prüfen wir Geschäftsberichte von Unternehmen, Investorenpräsentationen, seriöse Berichterstattung der Automobilpresse sowie ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie sendungsbezogene Handelsprüfungen. Diese Liste ist nicht erschöpfend, und wir haben zudem weitere Quellen konsultiert, um Eingaben zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentriert sich darauf, die Marktstruktur zu validieren, nicht nur den Gesamtwert. Wir sprechen mit Händlergruppen, unabhängigen Wiederverkäufern, online-orientierten Einzelhändlern, Remarketing-Vermittlern und verwandten Dienstleistern in ganz Spanien. Interviews und kurze Umfragen werden zudem genutzt, um Preisbewegungen, die Bestandsverfügbarkeit nach Altersklasse und den Anteil der Transaktionen pro Kanal zu überprüfen.
Wenn Sekundärquellen eine Abweichung zeigen, überprüfen wir die Annahmen erneut mit Marktteilnehmern und überarbeiten anschließend die Modelleingaben, damit sie widerspiegeln, was tatsächlich in der Kanalzusammensetzung und den Transaktionsmustern vor Ort geschieht.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 39 % | CXOs: 12 % |
| Mid-Tier: 41 % | Funktions-/Bereichsleiter: 29 % |
| Kleinere Akteure: 20 % | Manager: 59 % |
Marktgrößenermittlung und Prognose
Die Kernmarktgrößenermittlung nutzt einen Top-down- und Bottom-up-Mix. Der Gesamtmarkt wird aus den Übertragungsvolumina von Gebrauchtfahrzeugen in Spanien rekonstruiert, aufgeteilt nach Hauptkanälen und typischen Transaktionswertbereichen, und anschließend in einen jährlichen Marktwert umgerechnet. Um die Ergebnisse realistisch zu halten, gleichen wir sie mit selektiven Bottom-up-Prüfungen ab, einschließlich Händlerdurchsatzstichproben, beobachteten Bereichen der Konversion von Angebot zu Verkauf und ASP-Zeit-pro-Einheit-Näherungen für wichtige Altersgruppen.
In diesem Markt bestimmen einige wenige Eingabefaktoren das Ergebnis maßgeblich. Wir verfolgen die jährlichen Gebrauchtwagenübertragungen, das Verhältnis von Gebraucht- zu Neuwagenverkäufen, die Altersverteilung der Flotte, Verschiebungen bei den Kraftstoffarten (Diesel, Benzin, Hybride und Elektrofahrzeuge) sowie Veränderungen der durchschnittlichen Ticketgröße, die durch Inflation und Angebotsknappheit beeinflusst werden. Fehlt eine Reihe für eine bestimmte Unteraufteilung, behandeln wir dies über Proxy-Indikatoren, etwa durch die Nutzung von Flotten- und Zulassungsänderungen, um wahrscheinliche Verschiebungen in der Altersstruktur abzuleiten, und testen die Logik anschließend mit Interview-Feedback erneut.
Für die Prognose wenden wir eine Szenarioanalyse in Bezug auf Einheitenwachstum und Preisgestaltung an, da makroökonomische Bedingungen, die Normalisierung des Neuwagenangebots und politische Signale das Verbraucherverhalten relativ schnell verändern können. Der endgültige Prognosepfad bleibt konsistent mit den validierten Annahmen zu Übertragungen und Preisgestaltung und wird anschließend auf Plausibilität gegenüber breiteren Mobilitäts- und Fahrzeugbesitzsignalen überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Stufen, damit eine schwache Eingabe das Gesamtergebnis nicht verzerrt. Analysten vergleichen den modellierten Marktwert mit unabhängigen Signalen wie Gebrauchtwagenübertragungszahlen, Neuzulassungen und makroökonomischen Erschwinglichkeitsmaßen und untersuchen jede deutliche Abweichung, bevor sie die Zahl freigeben. Wird eine Abweichung hauptsächlich durch eine einzelne Annahme verursacht, zum Beispiel einen abrupten ASP-Sprung, wird sie durch Folgegespräche und aktualisierte Sekundärquellen erneut überprüft.
Die Berichte werden jährlich aktualisiert. Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse auftreten, darunter größere Steueränderungen, starke Verschiebungen im Neuwagenangebot oder ungewöhnliche Schwankungen der Übertragungsvolumina. Vor der Auslieferung führt ein Analyst eine erneute Durchsicht durch, damit die Kunden die aktuellste Ansicht erhalten, anstatt sich auf eine ältere Momentaufnahme zu verlassen.
Vergleich der Marktgröße für spanische Gebrauchtwagen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Werte für spanische Gebrauchtwagen können erheblich voneinander abweichen, da die Zähleinheit nicht immer dieselbe ist und der Geltungsbereich nicht immer auf den Transaktionswert von Gebrauchtpersonenkraftwagen beschränkt ist. Einige Schätzungen basieren hauptsächlich auf Verbraucherumfragen zur Kaufabsicht, während andere von Übertragungsvolumina ausgehen, aber breite durchschnittliche Preisannahmen anwenden, die möglicherweise nicht der tatsächlich verkauften Altersstruktur der Fahrzeuge entsprechen.
Zu den wichtigsten Ursachen für Abweichungen in diesem Markt zählen üblicherweise, ob leichte Nutzfahrzeuge einbezogen werden, ob grenzüberschreitende Zuflüsse als zusätzliche Nachfrage oder als Teil des Angebotsmix behandelt werden, und wie die Preisgestaltung gehandhabt wird, wenn ältere Fahrzeuge das Volumen dominieren. Auch der Zeitpunkt ist ein häufiger Faktor, da Zeitpunkte der Währungsumrechnung und die Häufigkeit der Aktualisierung der Eingaben den Wert des laufenden Jahres verändern können, selbst wenn die Stückzahlen ähnlich sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 24,86 Mrd. USD (2025) | |
| Branchenverband A | 22,10 Mrd. USD (2024) | Wird häufig anhand von Übertragungszahlen für das Kalenderjahr mit einer breiteren durchschnittlichen Preisannahme angegeben, was den Wert unterschätzen kann, wenn der Anteil neuerer Gebrauchtwagen steigt oder wenn sich die Preisgestaltung im Händlerkanal von Peer-to-Peer-Geschäften unterscheidet. |
| Regionale Unternehmensberatung B | 29,40 Mrd. USD (2025) | Einige Modelle beziehen gebrauchte Transporter sowie transaktionsbezogene Finanzierungen oder Zusatzleistungen mit ein und können zudem den ASP anhand von inserierten Listenpreisen anstelle tatsächlich realisierter Verkaufspreise nach oben anpassen. |
Die Spanne in der Tabelle erklärt sich größtenteils dadurch, was erfasst wird und wie die Preisgestaltung von Einheiten in Werte umgerechnet wird. Wenn das Modell an Übertragungsvolumina verankert, gegen die Kanalzusammensetzung überprüft und auf den Transaktionswert von Gebrauchtpersonenkraftwagen fokussiert bleibt, bleibt die Schätzung jahresübergreifend reproduzierbar, was dem von Mordor Intelligence angewandten Ansatz entspricht.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der spanische Gebrauchtwagenmarkt heute?
Die Größe des spanischen Gebrauchtwagenmarkts erreichte im Jahr 2026 einen Wert von 27,97 Milliarden USD
Welcher Karosseriestil verkauft sich in Spanien am meisten?
SUVs und MPVs führen mit einem Anteil von 46,03 % der Verkäufe im Jahr 2025 und wachsen schneller als jedes andere Format.
Verdrängen Online-Plattformen traditionelle Autohäuser?
Online-Buchungen hielten im Jahr 2025 einen Anteil von 24,75 % des Volumens und wachsen mit einer CAGR von 15,46 %, doch Offline-Kanäle bleiben vorerst dominant.
Welcher Kraftstofftyp wächst am schnellsten auf dem spanischen Gebrauchtwagenmarkt?
Elektrofahrzeuge verzeichnen bis 2031 die schnellste CAGR von 16,21 %, obwohl Hybride aufgrund von Ladeeinschränkungen derzeit eine breitere Nachfrage erfassen.
Warum ist Madrid der am schnellsten wachsende regionale Markt?
Höhere Einkommen, dichte Unternehmensflotten und die frühe Einführung des digitalen Kaufs treiben Madrid bis 2031 auf eine CAGR von 13,05 %.
Seite zuletzt aktualisiert am:



