
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
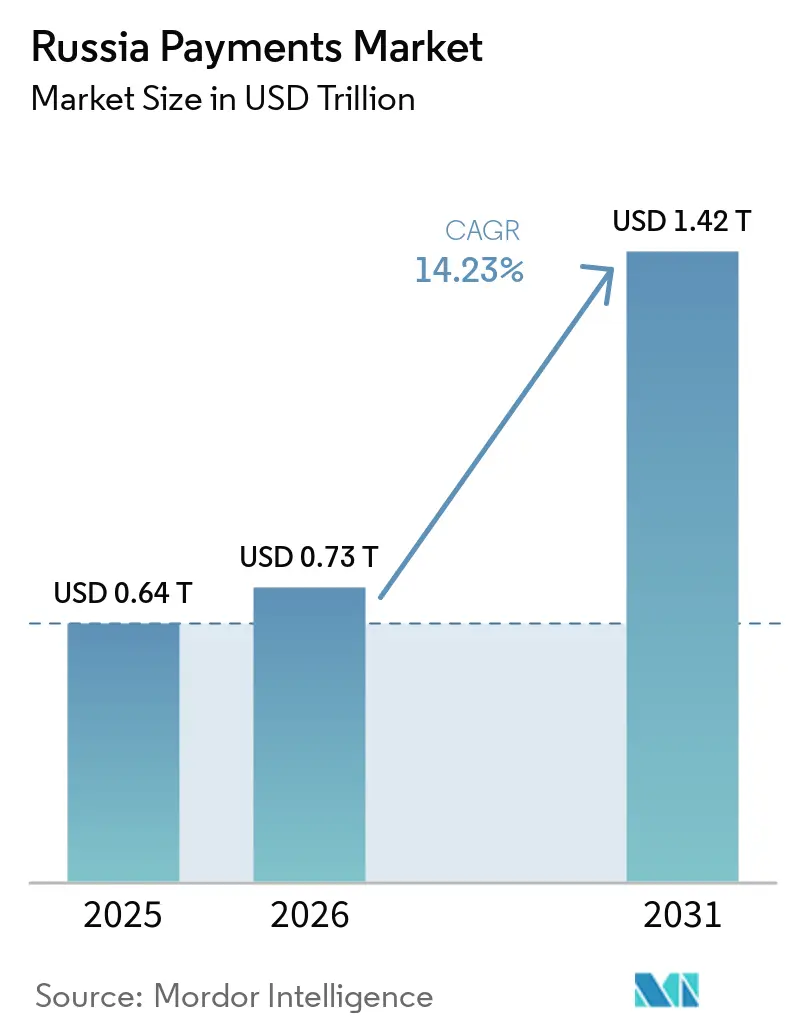
| Marktgröße im Basisjahr (2025) | 0.64 Billionen US-Dollar |
| Marktgröße (2026) | 0.73 Billionen US-Dollar |
| Marktgröße (2031) | 1.42 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.23 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Argentinien
- Asien
- Australien
- Belgien
- China
- Dänemark
- Deutschland
- Europa
- Finnland
- Frankreich
- Hongkong
- Indien
- Italien
- Japan
- Kanada
- Katar
- Malaysia
- Mexiko
- Naher Osten und Afrika
- Neuseeland
- Nordamerika
- Norwegen
- Polen
- Saudi-Arabien
- Schweden
- Singapur
- Spanien
- Südkorea
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Analyse des russischen Zahlungsmarkts von Mordor Intelligence
Die Größe des Russland Zahlungsmarkts wurde im Jahr 2025 auf USD 0,64 Billionen geschätzt und soll von USD 0,73 Billionen im Jahr 2026 auf USD 1,42 Billionen bis 2031 wachsen, bei einer CAGR von 14,23 % während des Prognosezeitraums (2026–2031).
Der russische Zahlungsmarkt wird durch das erzwungene Streben nach technologischer Souveränität infolge des Rückzugs von Visa und Mastercard, staatliche Mandate zur Beschleunigung bargeldloser Auszahlungen im öffentlichen Sektor sowie einen Anstieg der regionalen E-Commerce-Volumina angetrieben, die mittlerweile Städte der zweiten Reihe erreichen. Die staatliche Unterstützung für das Mir-System, schnell wachsende QR-Ökosysteme und die im Juli 2025 geplante Einführung des digitalen Rubels wirken zusammen, um grenzüberschreitende Schocks abzufedern und Nutzer zu inländischen Alternativen zu lenken. Das Wettbewerbsverhalten hat sich oligopolistisch entwickelt: Staatsnahe Banken nutzen ihre Bilanzkraft und Biometrie, um schnelle Adoptionszyklen zu etablieren, während Telekommunikationsunternehmen und fintech-Unternehmen QR-Infrastrukturen ausnutzen, um Nischen zu gewinnen. Erhöhte Cyberrisiken und Hardware-Engpässe dämpfen das Aufwärtspotenzial, treiben jedoch auch die inländische Chip-Entwicklung und Krypto-Rubel-Gateways voran, die später als Exportmärkte dienen könnten.
Wichtigste Erkenntnisse des Berichts
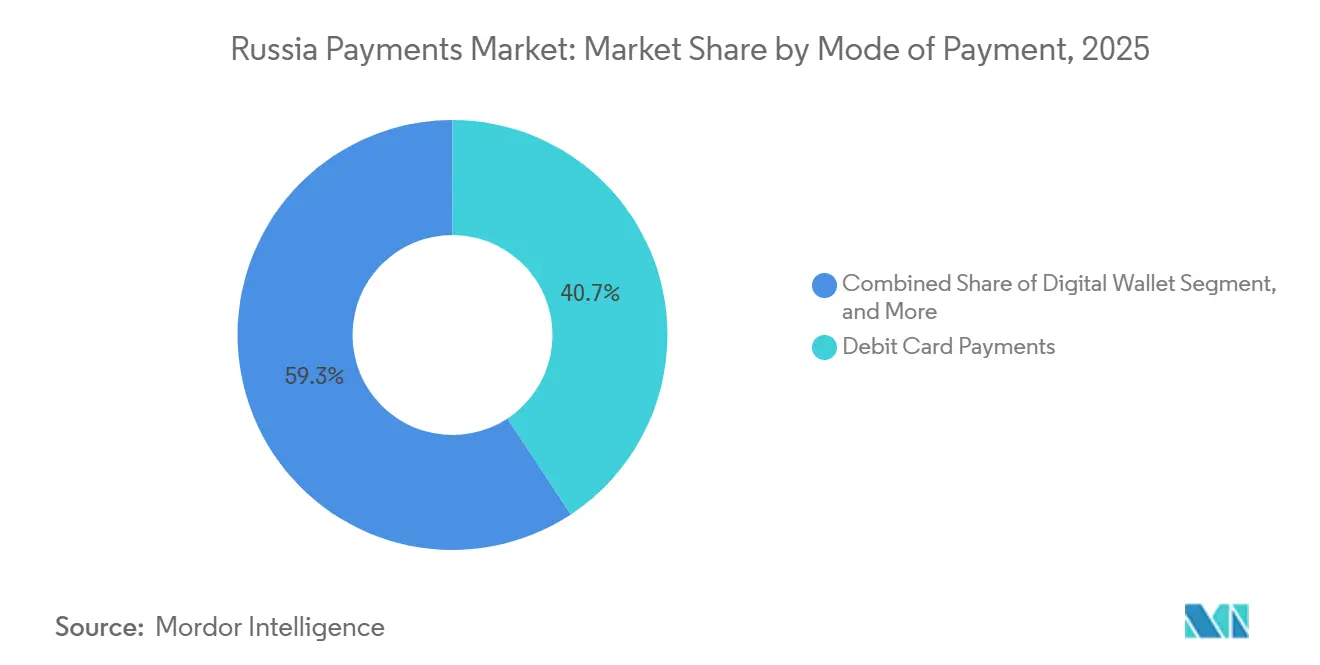
- Nach Zahlungsart führten Debitkarten mit einem Anteil von 40,71 % am russischen Zahlungsmarkt im Jahr 2025; digitale Geldbörsen werden voraussichtlich bis 2031 mit einer CAGR von 14,45 % wachsen.
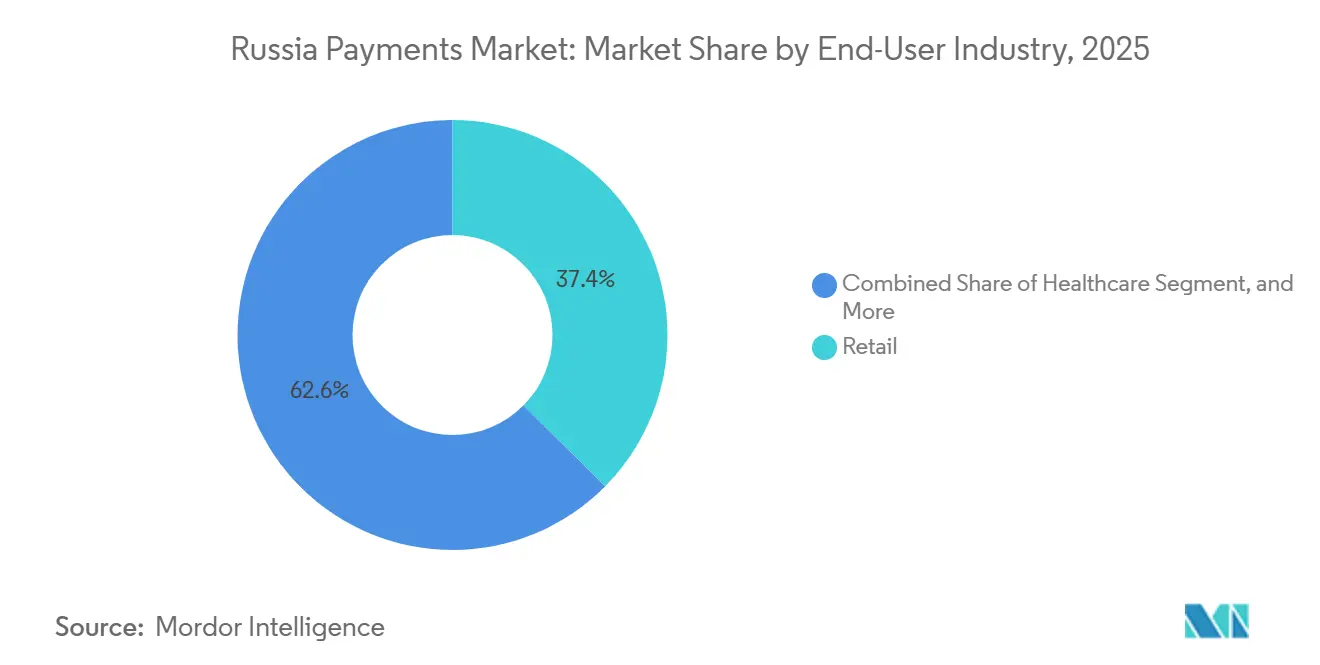
- Nach Endnutzerbranche entfiel auf den Einzelhandel im Jahr 2025 ein Anteil von 37,42 % am russischen Zahlungsmarkt, während das Gesundheitswesen bis 2031 mit einer CAGR von 15,19 % wächst.
Trends und Erkenntnisse im russischen Zahlungsmarkt
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau des Mir-Kartenakzeptanznetzwerks | +2.8% | National, mit internationaler Expansion nach Iran, Nicaragua, Usbekistan | Mittelfristig (2–4 Jahre) |
| Rasche Durchdringung des E-Commerce in den Regionen | +3.2% | National, mit stärkstem Wachstum in Städten der zweiten Reihe | Kurzfristig (≤ 2 Jahre) |
| Staatlicher Druck zur bargeldlosen Auszahlung im öffentlichen Sektor | +2.1% | National, mit Pilotprojekten in Tatarstan und Moskau | Mittelfristig (2–4 Jahre) |
| Aufstieg privater QR-Code-Ökosysteme in Städten der zweiten Reihe | +1.9% | Regional, konzentriert in Swerdlowsk, Tatarstan, Kasan | Langfristig (≥ 4 Jahre) |
| Nachfrage kleiner und mittlerer Unternehmen nach Krypto-Rubel-Gateways nach Sanktionen | +1.5% | National, mit Fokus auf grenzüberschreitenden Handel | Mittelfristig (2–4 Jahre) |
| Wachstum inländischer BNPL-Super-Apps für die Generation Z | +1.8% | National, konzentriert in großen Ballungszentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau des Mir-Kartenakzeptanznetzwerks
Die internationale Einführung von Mir erstreckt sich nun auf Iran, Usbekistan, Nicaragua und Pilotkorridore in die Türkei, wodurch sanktionssichere Zahlungsinfrastrukturen entstehen, die eingehende und ausgehende Ausgaben ohne SWIFT oder US-Dollar-Exposure abwickeln. Die Akzeptanz im Ausland steigert das inländische Clearingvolumen, ermutigt russische Reisende, bargeldlos zu bleiben, und bietet einen Entwurf für Süd-Süd-Zahlungsallianzen. Der russische Zahlungsmarkt profitiert daher von einer doppelten Dividende: außenpolitischem Einfluss und zusätzlichen inländischen Gebühreneinnahmen, da jeder neue Korridor neue Nutzer hinzufügt.
Rasche Durchdringung des E-Commerce in den Regionen
Der Online-Einzelhandelsumsatz stieg 2024 um 45 % auf 19,9 Billionen Rubel, da regionale Plattformen direkt an das Schnellzahlungssystem (SBP) angebunden wurden, was die Acquirer-Gebühren senkte und die Abwicklung beschleunigte. Städte der zweiten Reihe erreichen nun Moskau bei den jährlichen Checkout-Konversionsgewinnen, was belegt, dass kostengünstige QR- und Konto-zu-Konto-Infrastrukturen (A2A) den Zugang erweitern. Marktplatzbanken erfassen bereits 40 % der E-Commerce-Ströme, was einen strukturellen Wandel im russischen Zahlungsmarkt hin zu plattformnativem Finanzwesen signalisiert.
Staatlicher Druck zur bargeldlosen Auszahlung im öffentlichen Sektor
Der digitale Rubel trat im Juli 2025 in den öffentlichen Umlauf, wodurch Ministerien Sozialleistungen, Renten und Steuererstattungen direkt in die Geldbörsen der Bürger senden können, was die Bargeldabwicklungskosten senkt und die Prüfpfade verbessert.[1] Pilotregionen wie Tatarstan verzeichnen eine Verkürzung der Auszahlungszeiten von Tagen auf Minuten, was neue wiederkehrende Volumina für Zahlungsdienstleister verankert und gleichzeitig die Aufsicht der Zentralbank stärkt.
Aufstieg privater QR-Code-Ökosysteme in Städten der zweiten Reihe
Lokale QR-Netzwerke in Kasan, Jekaterinburg und der weiteren Region Swerdlowsk decken nun öffentliche Verkehrsmittel, Versorgungsunternehmen und Lebensmittelketten ab. Telekommunikationsunternehmen wie MTS nutzen ihre Abonnentenbasis, um QR-Checkout in „MTS Dengi” zu integrieren, wodurch Kartenhardware überflüssig wird und der russische Zahlungsmarkt in bisher nicht bankenmäßig erschlossene Bevölkerungsgruppen ausgedehnt wird.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rückzug der internationalen Dienste von Visa/Mastercard | -1.8% | National, mit Auswirkungen auf grenzüberschreitende Transaktionen | Kurzfristig (≤ 2 Jahre) |
| Zunahme von Cybersicherheitsvorfällen und Betrug | -1.2% | National, konzentriert in großen Finanzzentren | Mittelfristig (2–4 Jahre) |
| Mangel an importierten POS-Geräten und NFC-Chips | -0.9% | National, mit gravierenden Auswirkungen in Städten der zweiten Reihe | Mittelfristig (2–4 Jahre) |
| Steigende Interbankenentgeltobergrenzen bei Mir-Transaktionen | -0.7% | National, alle Mir-Kartentransaktionen betreffend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückzug der internationalen Dienste von Visa/Mastercard
Als Visa und Mastercard den russischen Betrieb aussetzten, verschwanden grenzüberschreitende Kartenvolumina, was einen ungeordneten Schwenk zu UnionPay- und Mir-Co-Badge-Lösungen erzwang. Händler mussten POS-Zertifikate aktualisieren, und Verbraucher stießen auf Schwierigkeiten bei Zahlungen im Ausland. Der kurzfristige Schmerz bremste das Wachstum des russischen Zahlungsmarkts, beschleunigte jedoch die Einführung inländischer Systeme und stärkte die strategische Unabhängigkeit.
Zunahme von Cybersicherheitsvorfällen und Betrug
Die zunehmende digitale Nutzung vergrößerte die Angriffsfläche. Großangelegte DDoS-Ereignisse, wie eine 13-stündige Attacke auf Sberbank im Juli 2024, erhöhten die Compliance-Anforderungen und veranlassten die Zentralbank, ab Oktober 2025 eine Echtzeit-Betrugsmeldepflicht einzuführen. Banken investieren nun mehr in inländische Kryptografie und Kundenschutzlösungen – ein vorübergehender Margendruck, aber langfristig ein Vertrauensbeschleuniger für den russischen Zahlungsmarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsart: Digitale Geldbörsen gewinnen an Dynamik
Digitale Geldbörsen wachsen bis 2031 mit einer CAGR von 14,45 %, während Debitkarten im Jahr 2025 einen Anteil von 40,71 % am russischen Zahlungsmarkt halten. Diese Aufteilung bestätigt, dass Mobile-First-Verhalten nicht mehr auf Ballungsgebiete beschränkt ist; das „Super-App”-Konzept bündelt Zahlungen, „Buy Now, Pay Later” und Kundenbindung in einer einzigen Geste. Die Marktgröße des russischen Zahlungsmarkts für Geldbörsen profitiert davon, dass SberPay 1,7 Millionen Terminals erreicht, sowie von den gebührenfreien bis gebührenarmen Überweisungen des SBP, die Händler von der herkömmlichen Akzeptanz weglocken.
Kreditkarten leiden unter dem Verlust der Visa/Mastercard-Infrastruktur, was ihren grenzüberschreitenden Nutzen einschränkt. Unterdessen steigen die Konto-zu-Konto-Volumina über SBP, da über 200 Institute dem System beigetreten sind. YooMoneys fintech-Umsatz von 23,7 Milliarden RUB zeigt, wie Geldbörsenanbieter über die reine Zahlungsabwicklung hinaus Einnahmen erzielen.[2] Krypto-Rubel-Gateways werden ebenfalls in Geldbörsen integriert und bieten kleinen Exporteuren sanktionssichere Abrechnungswege, die die adressierbare Nachfrage im russischen Zahlungsmarkt vergrößern.



Nach Endnutzerbranche: Gesundheitswesen auf dem Vormarsch
Der Einzelhandel hielt im Jahr 2025 mit 37,42 % den größten Anteil am russischen Zahlungsmarkt dank etablierter stationärer und E-Commerce-Infrastrukturen. Das Gesundheitswesen ist jedoch auf dem Weg, mit einer CAGR von 15,19 % das stärkste Wachstum zu verzeichnen, da Telemedizin, Fernverschreibungsabwicklung und Versicherungsauszahlungen auf digitale Rubelkanäle migrieren. Der russische Zahlungsmarkt erlebt nun, wie Kliniken SBP-Kioske und QR-Skripte integrieren, um Zuzahlungen sofort einzuziehen, Abrechnungszyklen zu verkürzen und den Durchsatz zu steigern.
Zahlungen für öffentliche Dienstleistungen sind ein weiterer Wachstumsknoten; Behörden verteilen Leistungen nun über programmierbare Rubel und umgehen damit zwischengeschaltete Bankhürden. Unterhaltung und Gastgewerbe passen sich an neue einreisende Touristenpools aus „befreundeten” Volkswirtschaften an; Mir-akzeptierende Terminals in Hotels und Sehenswürdigkeiten gewinnen Ausgaben zurück, die früher über ausländische Systeme flossen. Transport und Versorgungsunternehmen fügen QR-Fahrkartenboxen hinzu und reduzieren so Bargeldverluste. Zusammen verbreiten diese vertikalen Schwerpunktverlagerungen den russischen Zahlungsmarkt über Anwendungsfälle, die einst als peripher galten.

Geografische Analyse
Moskau und St. Petersburg verankern weiterhin die größten absoluten Volumina, doch Städte der zweiten Reihe liefern nun die steilsten Wachstumskurven. Kasan führt bei der Installation biometrischer Checkout-Systeme in U-Bahn-Stationen, während Jekaterinburg entfernungsbasierte Busfahrpreise erprobt, die über SBP-QR-Codes abgerechnet werden. Dieser polyzentrische Fortschritt reduziert das Konzentrationsrisiko und ermöglicht es dem russischen Zahlungsmarkt, auch dann zu funktionieren, wenn ein einzelner Knotenpunkt Sanktionen oder Ausfällen ausgesetzt ist.
Tatarstan fungiert als Sandbox für CBDC-Gehalts- und Sozialleistungsanwendungen und liefert empirische Erkenntnisse an die Zentralbank zurück. Die Einführung von QR-Transportzahlungen in Swerdlowsk zeigt, dass regionale Behörden ältere Kartenvalidatoren überspringen können, wodurch Kostenstrukturen an lokale Budgets angepasst werden. In grenzüberschreitenden Korridoren wickelt das VTB-Büro in Teheran Mir-Kartenimporte für russische Touristen ab, während der bilaterale Handel mit Belarus und Kasachstan lokale Switch-Vereinbarungen nutzt, um Dollar-Abrechnungen zu umgehen.
Gateways im Fernen Osten, die auf chinesische Touristen abzielen, erproben UnionPay-Mir-Co-Branded-Karten mit Rückerstattungen in digitalen Rubeln. Nordwestliche Regionen orientieren sich an baltischen Frachtrouten, wo kryptofähige Gateways KMU-Importzahlungen beschleunigen. Dieses geografische Mosaik verwandelt Sanktionen in ein verteiltes Forschungs- und Entwicklungslabor und vertieft die Widerstandsfähigkeit des russischen Zahlungsmarkts.
Wettbewerbslandschaft
Marktkonzentration
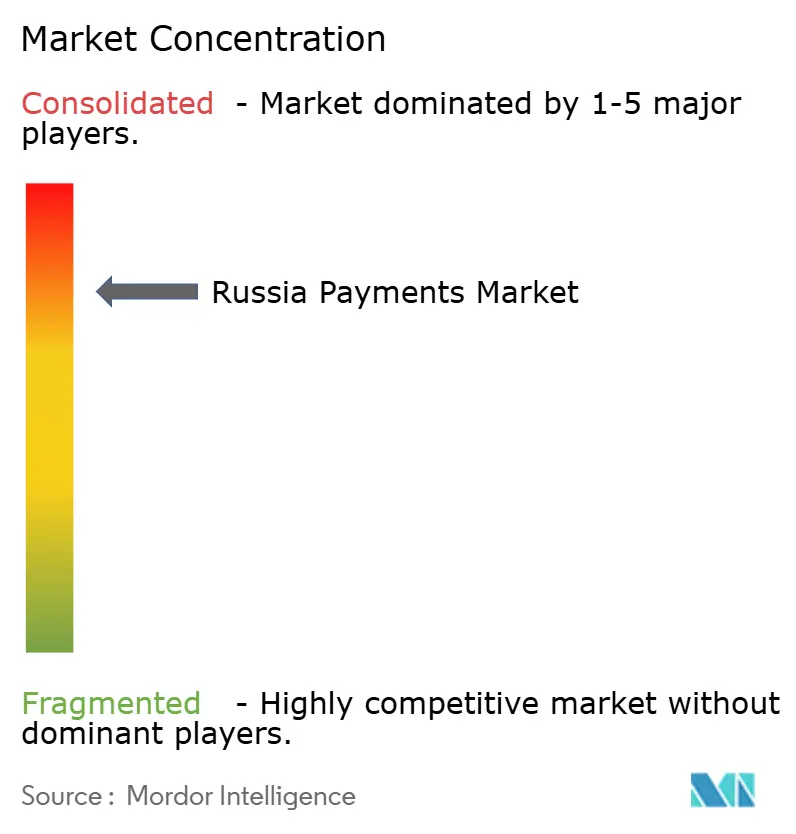
Staatsnahe Großkonzerne bilden ein Oligopol: Sberbank hält 51 % des Kreditkartenpools und nutzt seine Kundenbasis von über 110 Millionen, um biometrische Zahlungspiloten von Lebensmittelketten bis zu U-Bahn-Eingängen zu etablieren. Tinkoff folgt mit 18 % und nutzt eine Lifestyle-Super-App, um Nutzer mit hoher Transaktionsfrequenz zu binden, während Alfa-Banks 11 %-Anteil durch die Übernahme des Pay-Me-Fintechs im Februar 2025 gestärkt wurde, was die Tiefe der mobilen Zahlungen erhöht.
Qiwis Übernahme des Akquise-Arms der Otkritie Bank Anfang 2025 bildete einen der größten unabhängigen Händlerdienstleister Russlands und bietet mittelständischen Einzelhändlern eine Option außerhalb der Bankoligarchie. Telekommunikationsanbieter wie MTS dringen in den Zahlungsbereich vor, indem sie QR-Checkout in Datentarife bündeln, nicht bankenmäßig erschlossene Bevölkerungsgruppen ansprechen und den russischen Zahlungsmarkt in Richtung Telekommunikations-Fintech-Konvergenz treiben.
Der strategische Fokus liegt auf inländischen Technologiestacks: Unternehmen setzen lokale Chips, hauseigene Kryptografie und russische Gesichtserkennungssysteme ein, um Importkontrollen zu umgehen. Grenzüberschreitende Innovationen tendieren derweil zu Blockchain-Abrechnungskonsortien; BRICS-Pay-Piloten in Moskau deuten auf eine Multi-CBDC-Clearing-Schicht hin, die den Handelsrechnungsverkehr vom Dollar weglenken könnte.[3] Insgesamt hängt der Wettbewerbserfolg nun von politischer Ausrichtung, inländischer Technologiekompetenz und der Agilität ab, Sanktionsrisiken in Pioniervorteile umzuwandeln.
Marktführer der russischen Zahlungsbranche
-
Ingenco LLC
-
2Checkout.com Inc. (Verifone)
-
OnePay LLC
-
YooMoney LLC
-
Tinkoff Pay (TCS Group Holding PLC)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- März 2025: Rosselhozbank führte biometrische U-Bahn-Zahlungen in Kasan mit 15 Rubel Cashback pro Fahrt ein und markierte damit Russlands erste interbankmäßige Bio-Akquise-Einführung mit geplanter landesweiter Expansion bis Jahresende.
- Februar 2025: MTS ermöglichte QR-Zahlungen über seine „MTS Dengi”-Android-App mit Anbindung an das Schnellzahlungssystem für gebührenfreie Händlerakzeptanz.
- Februar 2025: Alfa-Bank schloss die Übernahme von Pay-Me ab und fügte White-Label-Module für mobile Zahlungen für KMU-Händler hinzu.
- Januar 2025: Qiwi schloss den Kauf der Akquise-Assets der Otkritie Bank ab, verdoppelte sein Händlernetzwerk und stärkte die Interoperabilität zwischen Geldbörse und Händler.
Umfang des Berichts über den russischen Zahlungsmarkt
Der russische Zahlungsmarkt umfasst verschiedene Zahlungsarten, darunter Point-of-Sale- und E-Commerce-Zahlungen, Kartenzahlungen und kontaktlose Zahlungen. E-Commerce-Zahlungen umfassen Online-Käufe von Waren und Dienstleistungen, Einkäufe auf E-Commerce-Websites sowie Online-Buchungen von Reisen und Unterkünften. Für den Point-of-Sale-Bereich sind alle Transaktionen, die an physischen Verkaufsstellen getätigt werden, im folgenden Marktumfang enthalten: Kredit- und Debitkartenzahlungen. Dies umfasst alle persönlichen Transaktionen, nicht nur traditionelle Einkäufe im Geschäft, unabhängig davon, wo sie stattfinden. In beiden Fällen werden auch Barzahlungen berücksichtigt (für E-Commerce-Verkäufe).
Der Bericht zum russischen Zahlungsmarkt ist segmentiert nach Zahlungsart (Point-of-Sale [Debitkartenzahlungen, Kreditkartenzahlungen, Konto-zu-Konto-Zahlungen, Digitale Geldbörse, Bargeld und Sonstige Point-of-Sale-Zahlungsarten], Online-Verkauf [Debitkartenzahlungen, Kreditkartenzahlungen, Konto-zu-Konto-Zahlungen, Digitale Geldbörse, Nachnahme und Sonstige Online-Verkauf-Zahlungsarten]) und Endnutzerbranche (Einzelhandel, Unterhaltung, Gastgewerbe, Gesundheitswesen, Öffentliche Dienstleistungen und Sonstige Endnutzerbranchen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Zahlungsart
| Point-of-Sale | Debitkartenzahlungen |
| Kreditkartenzahlungen | |
| A2A-Zahlungen | |
| Digitale Geldbörse | |
| Bargeld | |
| Sonstige Point-of-Sale-Zahlungsarten | |
| Online-Verkauf | Debitkartenzahlungen |
| Kreditkartenzahlungen | |
| A2A-Zahlungen | |
| Digitale Geldbörse | |
| Nachnahme | |
| Sonstige Online-Verkauf-Zahlungsarten |
Endnutzerbranche
| Einzelhandel |
| Unterhaltung |
| Gastgewerbe |
| Gesundheitswesen |
| Öffentliche Dienstleistungen |
| Sonstige Endnutzerbranchen |
| Zahlungsart | Point-of-Sale | Debitkartenzahlungen |
| Kreditkartenzahlungen | ||
| A2A-Zahlungen | ||
| Digitale Geldbörse | ||
| Bargeld | ||
| Sonstige Point-of-Sale-Zahlungsarten | ||
| Online-Verkauf | Debitkartenzahlungen | |
| Kreditkartenzahlungen | ||
| A2A-Zahlungen | ||
| Digitale Geldbörse | ||
| Nachnahme | ||
| Sonstige Online-Verkauf-Zahlungsarten | ||
| Endnutzerbranche | Einzelhandel | |
| Unterhaltung | ||
| Gastgewerbe | ||
| Gesundheitswesen | ||
| Öffentliche Dienstleistungen | ||
| Sonstige Endnutzerbranchen | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der russische Zahlungsmarkt im Jahr 2025?
Die Größe des Russland Zahlungsmarkts wurde im Jahr 2025 auf USD 0,64 Billionen geschätzt und soll von USD 0,73 Billionen im Jahr 2026 auf USD 1,42 Billionen bis 2031 wachsen, bei einer CAGR von 14,23 % während des Prognosezeitraums (2026–2031).
Was treibt das stärkste Wachstum bei den russischen Zahlungsarten an?
Digitale Geldbörsen, unterstützt durch nahezu gebührenfreie SBP-Transaktionen und biometrische Kassenvorgänge, wachsen bis 2031 mit einer CAGR von 14,45 %.
Welche Branche ist der schnellste Anwender neuer Zahlungstechnologien?
Das Gesundheitswesen führt mit einer CAGR von 14,19 %, da Telemedizin- und E-Rezept-Plattformen sofortige Abwicklung integrieren.
Wie verändert der digitale Rubel staatliche Transaktionen?
Der im Juli 2025 landesweit eingeführte CBDC ermöglicht es Behörden, Sozialleistungen, Gehälter und Steuererstattungen direkt in die Geldbörsen der Bürger zu übertragen und die Auszahlungszeiten drastisch zu verkürzen.
Wer hält die dominante Position unter den russischen Zahlungsanbietern?
Sberbank kontrolliert rund 51 % des Kreditkartensegments und nutzt biometrische Technologie, um seine Führungsposition zu festigen.