
Taille et part du marché brésilien des paiements en temps réel
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
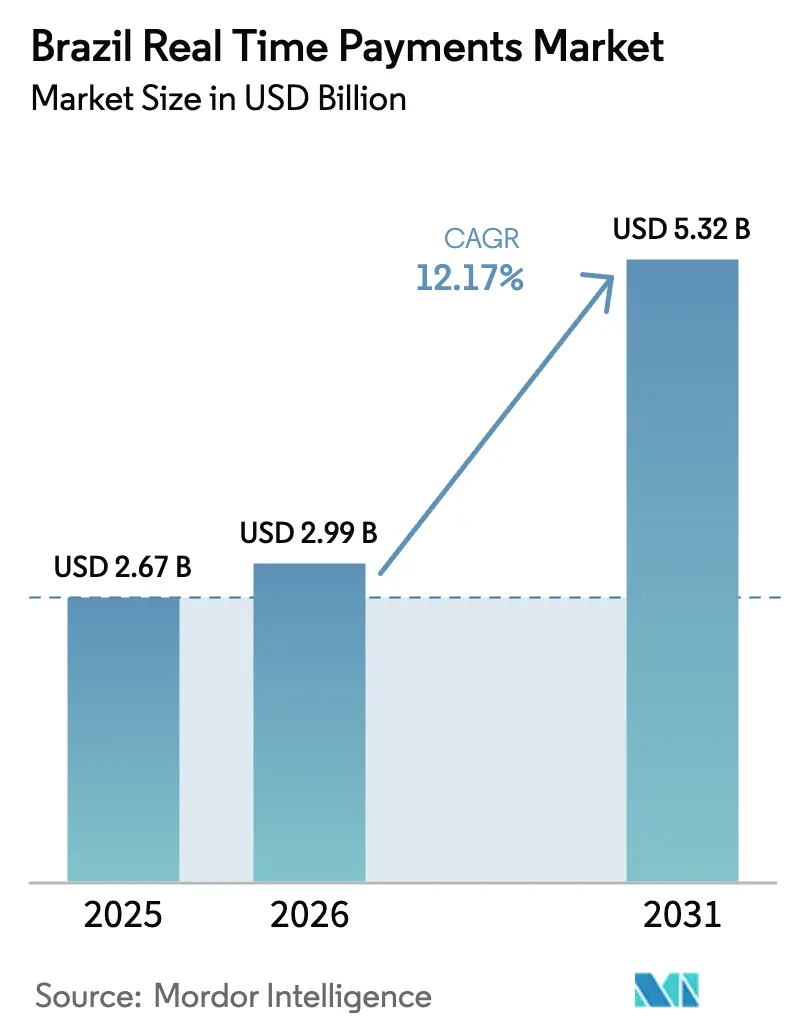
| Taille du marché de l'année de base (2025) | 2.67 Milliards de dollars |
| Taille du Marché (2026) | 2.99 Milliards de dollars |
| Taille du Marché (2031) | 5.32 Milliards de dollars |
| Growth Rate (2026 - 2031) | 12.17 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché brésilien des paiements en temps réel par Mordor Intelligence
La taille du marché brésilien des paiements en temps réel en 2026 est estimée à 2,99 milliards USD, en progression par rapport à la valeur de 2025 de 2,67 milliards USD, avec des projections pour 2031 indiquant 5,32 milliards USD, croissant à un CAGR de 12,17 % sur la période 2026-2031. L'expansion soutenue est liée au réseau Pix de la Banque centrale, qui a traité 276,7 millions de transactions en une seule journée en juin 2025 et a déplacé 26,5 billions USD (4,5 billions USD) en 2024. Les commerçants se tournent vers des paiements instantanés moins coûteux, les fintechs se font concurrence grâce à des produits centrés sur l'utilisateur, et les mandats réglementaires tels que la Finance Ouverte accélèrent l'innovation des services. Le déploiement en cloud permet une mise à l'échelle élastique, tandis que la finance intégrée dans les super-applications stimule la croissance des transactions parmi les consommateurs axés sur le numérique. Les dépenses de lutte contre la fraude et les plafonds de frais d'interchange tempèrent les revenus par paiement, mais ne modifient pas la trajectoire d'adoption à long terme du marché brésilien des paiements en temps réel.[1]Banco Central do Brasil, "Pix En," bcb.gov.br
Principaux enseignements du rapport
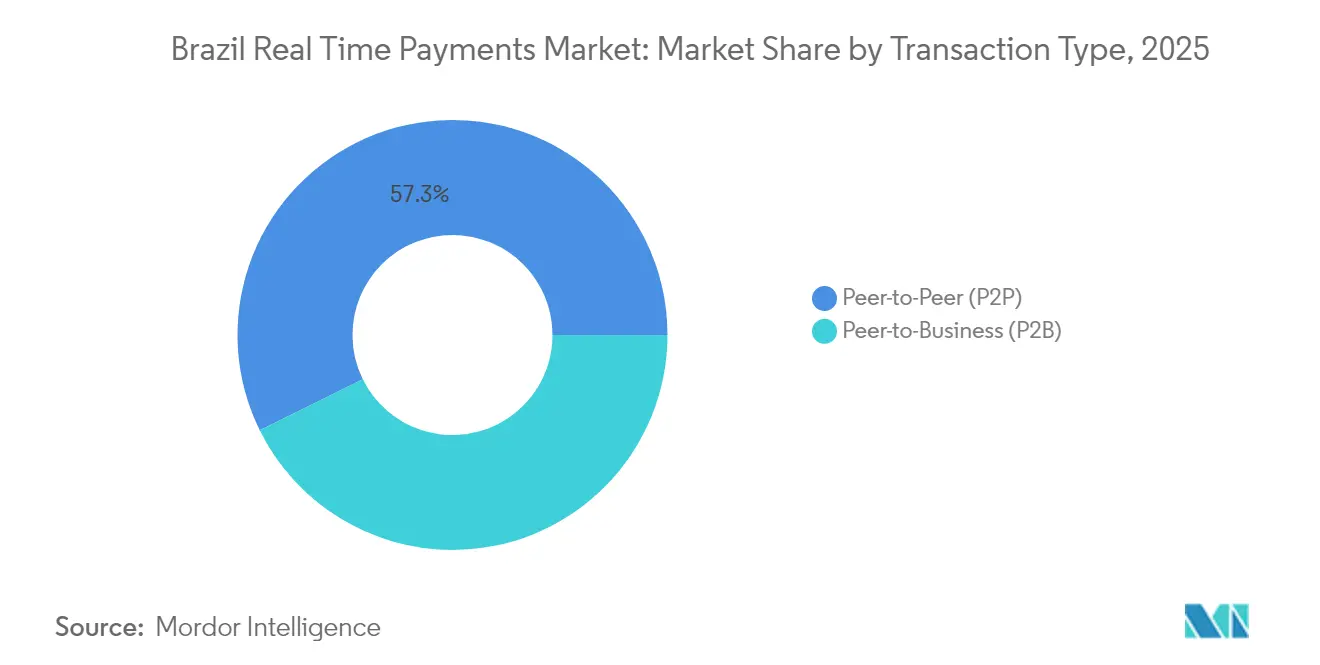
- Par type de transaction, les transferts P2P représentaient 57,30 % de la part du marché brésilien des paiements en temps réel en 2025, tandis que les paiements P2B devraient se développer à un CAGR de 14,89 % jusqu'en 2031.
- Par composant, les offres de plateforme/solution représentaient 73,60 % de la taille du marché brésilien des paiements en temps réel en 2025 et sont complétées par les services, qui croissent à un CAGR de 16,32 % jusqu'en 2031.
- Par mode de déploiement, les solutions basées sur le cloud ont capturé 66,70 % de la part des revenus en 2025 et enregistreront un CAGR de 14,33 % jusqu'en 2031.
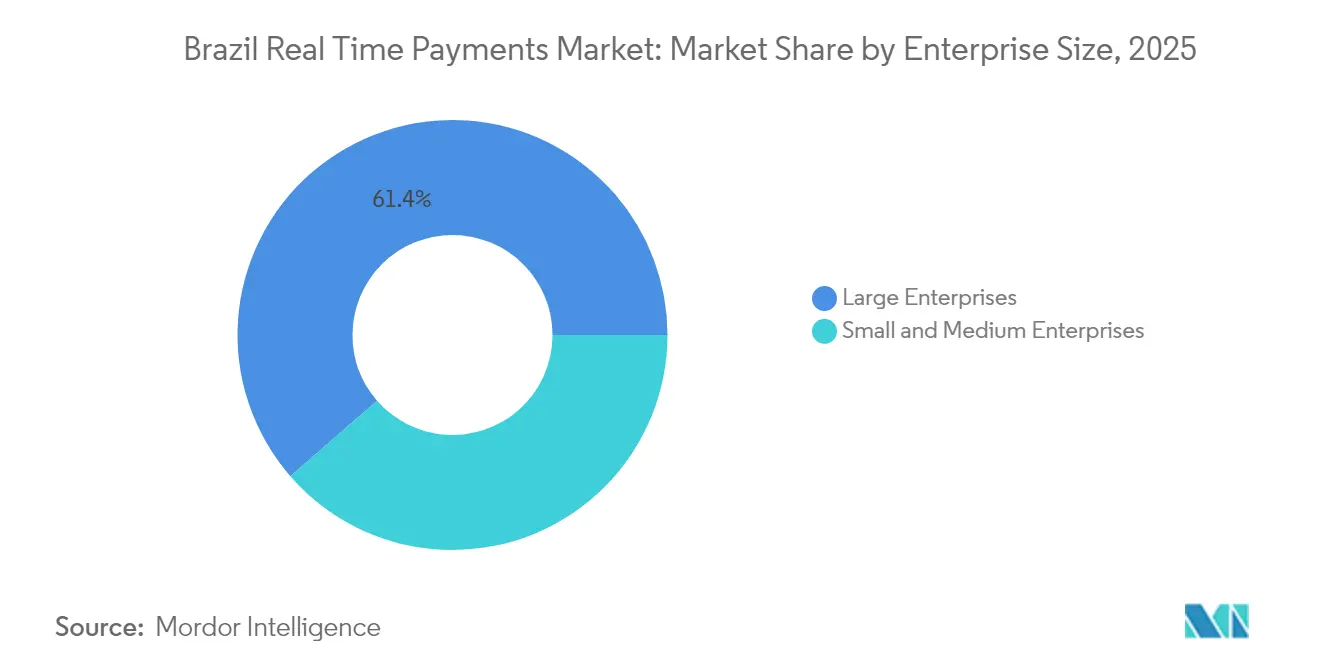
- Par taille d'entreprise, les grandes entreprises étaient en tête avec une part de 61,40 % en 2025 ; les petites et moyennes entreprises progressent à un CAGR de 13,65 % jusqu'en 2031.
- Par secteur d'utilisation final, le commerce de détail et l'e-commerce représentaient 22,90 % des revenus en 2025, tandis que la santé est le secteur à la croissance la plus rapide avec un CAGR de 15,62 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché brésilien des paiements en temps réel
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Maturité de l'écosystème RTP activé par Pix | +3.2% | National, avec concentration à São Paulo, Rio de Janeiro, Brasília | Moyen terme (2-4 ans) |
| Adoption des codes QR par les micro-commerçants dans les favelas urbaines | +1.8% | Centres urbains du Sud-Est et du Nord-Est, notamment São Paulo, Rio de Janeiro, Salvador | Court terme (≤ 2 ans) |
| Expansion de la finance intégrée dans les super-applications brésiliennes | +2.4% | National, avec adoption précoce dans les zones métropolitaines | Moyen terme (2-4 ans) |
| Versements de salaires en temps réel pour les travailleurs de l'économie à la demande | +1.6% | Principales zones métropolitaines, en expansion vers les villes secondaires | Court terme (≤ 2 ans) |
| Mandats d'API de Finance Ouverte intensifiant la concurrence | +2.1% | Cadre réglementaire national avec mise en œuvre uniforme | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Maturité de l'écosystème RTP activé par Pix
Pix Automático, lancé en juin 2025, prend en charge les débits récurrents, réduisant les coûts moyens des commerçants de 2,34 % sur les cartes de crédit à 0,33 % sur Pix. Les pics de transactions quotidiennes sont passés de 163 millions en 2023 à 276,7 millions en 2025. La croissance du marché brésilien des paiements en temps réel est renforcée par ces effets de réseau, améliorant l'efficacité des coûts pour les ménages et les entreprises.
Adoption des codes QR par les micro-commerçants dans les favelas urbaines
La norme BR Code de la Banque centrale garantit l'interopérabilité, permettant aux vendeurs informels d'accepter Pix sans matériel de carte coûteux. Les micro-commerçants urbains bénéficient d'opportunités de vente numérique, et 20 % des détaillants proposent désormais des remises Pix qui détournent les volumes du boleto et des espèces.[2]Convergência Digital, "PIX empata com boleto," convergenciadigital.com.br L'intégration rapide des commerçants soutient l'expansion populaire du marché brésilien des paiements en temps réel.
Expansion de la finance intégrée dans les super-applications brésiliennes
Les super-applications menées par les fintechs intègrent les paiements, le crédit et les télécommunications. Le service MVNO de Nubank élargit les points de contact avec les clients, tandis que MercadoLibre superpose des offres de crédit sur les données d'e-commerce. La portabilité des données de la Finance Ouverte accélère la finance intégrée, augmentant la profondeur des transactions au sein du marché brésilien des paiements en temps réel.
Versements de salaires en temps réel pour les travailleurs de l'économie à la demande
Le FGTS Digital a exigé que les employeurs effectuent les paiements exclusivement via Pix depuis mars 2024.[3]Mayer Brown, "FGTS Digital to Begin Effective Operation," mayerbrown.com Les plateformes de travail à la demande reproduisent le modèle pour se différencier sur la liquidité des travailleurs, augmentant les volumes de paiement instantané et ajoutant de l'élan au marché brésilien des paiements en temps réel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Pertes dues à la fraude par ingénierie sociale liée à Pix | -2.8% | National, avec une concentration plus élevée dans les zones urbaines | Court terme (≤ 2 ans) |
| Plafonds de frais d'interchange limitant les revenus par transaction | -1.9% | Cadre réglementaire national affectant tous les prestataires de paiement | Moyen terme (2-4 ans) |
| Fracture numérique dans les États du Nord | -1.4% | États du Nord et du Nord-Est, notamment les zones rurales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pertes dues à la fraude par ingénierie sociale liée à Pix
Les pertes ont atteint 4,9 milliards BRL (860 millions USD) en 2024, soit une hausse de 70 % en glissement annuel. Le mécanisme de récupération MED 2.0 à venir de la Banque centrale ajoutera des garanties, mais pourrait allonger les cycles de contestation et augmenter les coûts de conformité, freinant la vélocité à court terme du marché brésilien des paiements en temps réel.
Plafonds de frais d'interchange limitant les revenus par transaction
Les plafonds réglementaires réduisent les coûts des commerçants mais réduisent les marges des prestataires ; une réduction de 0,1 point de pourcentage abaisserait le bénéfice d'une fintech de premier plan d'environ 2 %. La pression concurrentielle pour absorber des frais réduits pourrait décourager les investissements dans les infrastructures, tempérant la croissance du secteur brésilien des paiements en temps réel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de transaction : les volumes commerciaux stimulent les paiements P2B
Les transferts P2P représentaient 57,30 % de l'activité de 2025 et restent l'ancre comportementale qui a popularisé Pix. Pourtant, les commerçants poussent de plus en plus l'acceptation P2B car le coût de traitement de 0,33 % de Pix améliore les marges de détail et permet une réconciliation en temps réel. Les volumes P2B croissent à un CAGR de 14,89 % jusqu'en 2031, dépassant le marché brésilien des paiements en temps réel. Les entreprises testent également Pix Automático pour les factures récurrentes, positionnant l'adoption B2B pour une progression graduelle.
À mesure que l'acceptation commerciale s'étend, la taille du marché brésilien des paiements en temps réel pour le P2B devrait atteindre x milliards USD d'ici 2031, renforçant le pouvoir de négociation des commerçants avec les acquéreurs. Des innovations telles que « Pix no mundo » étendent les formats nationaux aux corridors transfrontaliers proches, élargissant les sources de revenus P2B.


Par composant : les services d'intégration ouvrent de nouvelles sources de revenus
L'infrastructure de plateforme/solution représentait 73,60 % des revenus en 2025, car les moteurs en temps réel, les centres de règlement et les modules de conformité nécessitent des investissements initiaux élevés. Les grandes banques externalisent les charges de travail critiques auprès de fournisseurs spécialisés qui satisfont aux normes de résilience. Les revenus des services croissent à un CAGR de 16,32 % à mesure que les entreprises recherchent l'orchestration d'API, la cybersécurité et l'analyse gérée de la fraude.
La demande de personnalisation augmente avec les obligations de Finance Ouverte, attirant des cabinets de conseil qui proposent des kits de déploiement rapide pour les petites institutions. Par conséquent, le marché brésilien des paiements en temps réel voit une part croissante de projets d'intégration qui associent des frais de plateforme à des contrats de services gérés récurrents, diversifiant les revenus des fournisseurs.
Par mode de déploiement : le cloud domine pour le traitement élastique
Les déploiements cloud représentaient 66,70 % des flux de 2025 et se développent à un CAGR de 14,33 %, portés par une capacité évolutive qui a géré le pic de 276,7 millions de transactions en juin 2025. Les fournisseurs exploitent la redondance multi-zones pour satisfaire les normes de risque systémique tout en maîtrisant les coûts unitaires.
La rétention sur site persiste là où les banques disposent d'investissements amortis ou insistent sur les stipulations de souveraineté des données. Les modèles de cloud hybride conccilient les charges de travail sensibles à la latence avec les analyses hébergées hors site, mais le cloud reste la solution par défaut pour les nouvelles constructions au sein du marché brésilien des paiements en temps réel.
Par taille d'entreprise : les PME s'accélèrent grâce à l'intégration en code simplifié
Les grandes entreprises détenaient une part de 61,40 % en 2025, reflétant les ressources informatiques nécessaires pour intégrer Pix dès le lancement. La standardisation ultérieure a abaissé les barrières à l'entrée ; les PME s'intègrent désormais via des kits QR et des API plug-in, propulsant un CAGR de 13,65 %. Les programmes gouvernementaux, tels que l'utilisation obligatoire de Pix pour les paiements FGTS, normalisent davantage le règlement instantané parmi les petites entreprises.
Cette démocratisation augmente le volume des transactions de longue traîne, améliore la visibilité des flux de trésorerie pour les prêteurs et alimente les moteurs de notation de crédit. À mesure que les PME développent leurs ventes numériques, leur part du marché brésilien des paiements en temps réel s'élargit, soulignant le succès des politiques en matière de finance inclusive.
Par secteur d'utilisation final : la santé dépasse le commerce de détail
Le commerce de détail et l'e-commerce ont conservé leur leadership en termes de revenus à 22,90 % en 2025, car Pix réduit le risque d'abandon de panier grâce à une confirmation immédiate. Les réformes de la télémédecine, cependant, poussent les transactions de santé à un CAGR de 15,62 %, le plus rapide parmi les secteurs. Les cliniques intègrent Pix dans les portails de prise de rendez-vous pour la collecte en amont, alignant la réception des paiements sur la prestation de services.
Les entreprises de services publics et de télécommunications intègrent Pix Automático pour réduire les frictions de recouvrement, tandis que les programmes du secteur public démontrent la confiance institutionnelle, élargissant collectivement la profondeur sectorielle du marché brésilien des paiements en temps réel.
Analyse géographique
São Paulo et Rio de Janeiro métropolitaines restent les épicentres de l'utilisation des paiements en temps réel en raison de la densité des smartphones, de la couverture 4G/5G et de la concentration des sièges sociaux des fintechs. Les corridors du Sud-Est génèrent la majorité de la valeur des transactions, renforçant un cycle vertueux d'acceptation et d'attentes des consommateurs. La main-d'œuvre fédérale de Brasília soutient davantage les volumes via les versements de salaires et les paiements d'impôts via Pix.
L'expansion vers les capitales secondaires — Fortaleza, Salvador, Curitiba, Recife — pousse la pénétration au-delà des premiers adoptants. Ces villes bénéficient de campagnes de déploiement de codes QR menées par des acquéreurs cherchant à diversifier leurs réseaux de commerçants. Les banques régionales s'associent à des fournisseurs cloud pour déployer des passerelles de paiement conformes mais rentables, accélérant la profondeur du réseau sur l'ensemble du marché brésilien des paiements en temps réel.
Les territoires du Nord et du Nord-Est sont en retard en raison d'une couverture haut débit incomplète ; 28 % des ménages y restent hors ligne. Le projet pilote de blockchain hors ligne de Caixa indique que la connectivité alternative peut combler les lacunes là où les investissements en fibre sont insuffisants. Les essais de monnaie numérique de banque centrale Drex visent à ajouter des rails hors ligne résilients, ce qui pourrait libérer une demande latente et réduire le fossé géographique du marché brésilien des paiements en temps réel.
Paysage réglementaire
La Banco Central do Brasil (BCB) établit les règles opérationnelles et techniques du Pix et exploite le Sistema de Pagamentos Instantaneos (SPI), avec des exigences détaillées en matière de participants, d'initiation et de traitement codifiées par les résolutions de la BCB et les manuels Pix. Un pilier clé de conformité est le renforcement de l'autorisation et de l'accréditation des participants lié à la Résolution BCB n° 429 (nov. 2024), qui exige que les participants au Pix obtiennent l'autorisation de la BCB dans la fenêtre de transition indiquée et place la participation sous un périmètre de supervision plus strict.
Le cadre converge également avec l'Open Finance. La BCB a publié le Manuel de portée des données et services Open Finance v7.0 via l'IN 724 (16 avr. 2026), incluant des mises à jour sur les services d'initiation de paiement qui renforcent les attentes standard en matière d'API et de sécurité pour les institutions reliant l'encaissement commerçant aux transferts de compte à compte. Les normes de performance opérationnelle, y compris des objectifs stricts de temps de traitement pour la messagerie de transaction primaire, ainsi que la feuille de route du Forum Pix pour 2026, mettent davantage l'accent sur les contrôles anti-fraude, l'opérationnalisation des paiements de proximité et l'extension des capacités de retrait d'espèces telles que Pix Saque et Pix Troco.
Analyse de la chaîne de valeur
La chaîne de valeur commence avec la BCB en tant qu'opérateur du système et fournisseur d'infrastructure via le SPI, qui compense et règle les transactions Pix, et s'étend aux institutions de paiement réglementées et aux banques agissant comme PSP fournissant des comptes utilisateurs finaux, des applications et des expériences frontales. Les couches amont habilitantes incluent les contrôles d'identité et d'intégration (vérifications CPF/CNPJ et KYC), les fonctions d'annuaire et de gestion des clés, ainsi que les systèmes de messagerie, de routage et de risque alignés sur les manuels techniques de la BCB, tandis que les canaux aval incluent l'encaissement marchand (QR via BR Code et proximité), l'acceptation de factures et d'abonnements (y compris Pix Automático), ainsi que les collectes et décaissements du secteur public.
Les fournisseurs de solutions et de services fournissent la pile d'orchestration, incluant les passerelles de paiement, la gestion d'API, l'infrastructure cloud, la cybersécurité, l'analyse de la fraude, la réconciliation et le traitement des litiges. Les services d'intégration se développent à mesure que les normes Open Finance et d'initiation Pix poussent davantage de participants à standardiser leurs interfaces. La distribution reste concentrée sur les canaux numériques (applications bancaires et fintech, terminaux de point de vente marchands et plateformes de commerce électronique), tandis que les goulots d'étranglement se concentrent sur la préparation à la conformité, incluant les objectifs d'autorisation et de performance, ainsi que l'atténuation de la fraude et de l'ingénierie sociale, ce qui augmente la charge opérationnelle des PSP, des marchands et des fournisseurs de technologies de risque à l'appui.
Paysage concurrentiel
Environ 800 établissements de paiement agréés se font concurrence, donnant lieu à un marché fragmenté. Les banques traditionnelles exercent leur influence grâce à la confiance et à l'accès aux liquidités ; Nubank, PicPay et d'autres fintechs poursuivent la différenciation grâce à une expérience utilisateur supérieure et à la transparence des frais. Les prestataires de paiement internationaux adaptent leurs rails hérités aux normes Pix pour protéger leurs relations clients.
Les profils stratégiques divergent. Les constructeurs d'écosystèmes tels que Nubank intègrent les télécommunications et l'assurance pour ancrer l'engagement quotidien. Les spécialistes comme StoneCo affinent l'économie de l'acquisition marchande pour les PME. Les fournisseurs d'infrastructure se concentrent sur des solutions en marque blanche que les petites banques et les détaillants adoptent dans le cadre des mandats de Finance Ouverte. Plusieurs niches coexistent car la réglementation impose l'interopérabilité, créant des segments contestables au sein du marché brésilien des paiements en temps réel.
Les spéculations sur les fusions-acquisitions signalent une consolidation dans la couche des acquéreurs ; les analystes projettent des synergies de 10 à 18 milliards BRL (1,80 à 3,24 milliards USD) dans une potentielle union Stone–PagBank. Le lancement en 2025 par Visa de sa filiale axée sur Pix, Visa Conecta, illustre le repositionnement des réseaux de cartes établis pour défendre leur pertinence dans l'e-commerce. L'intensité concurrentielle reste élevée car les plafonds de frais et les coûts de lutte contre la fraude compriment les marges, incitant à des stratégies d'efficacité et à des partenariats technologiques.
Leaders du secteur brésilien des paiements en temps réel
EBANX Ltda
Stripe, Inc.
Adyen NV
PayPal Holdings Inc.
Digital River Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les cas d'usage récurrents et liés au commerce créent un espace plus clair au-delà de l'ancrage P2P initial du Pix. Pix Automático, lancé en juin 2025, élargit la base adressable pour la facturation d'abonnements et les services numériques, et les données publiées par les facilitateurs de paiement indiquent que la dynamique de conversion des abonnements évolue lorsque le Pix récurrent est proposé (par exemple, EBANX a publié qu'une majorité des utilisateurs de Pix Automático sur ses rails étaient de nouveaux abonnés). Dans le même temps, l'acceptation de proximité rapproche l'expérience Pix des parcours en magasin de type carte bancaire, créant des opportunités pour les acquéreurs marchands, les fournisseurs de logiciels de point de vente et les plateformes d'encaissement de regrouper les flux Pix sans contact et QR avec des fonctionnalités de réconciliation et de fidélité.
La réglementation façonne également les priorités d'investissement. Les mises à jour du manuel Open Finance de la BCB en avril 2026, combinées aux exigences de participation Pix et de préparation aux audits ainsi qu'aux améliorations du MED prévues pour 2026, augmentent la demande en sécurité des API, en surveillance des transactions et en flux de récupération pouvant être packagés en services gérés pour les PSP plus petits et les acquéreurs axés sur les PME. Alors que la BCB publie des statistiques Pix et maintient des normes techniques détaillées, les fournisseurs qui opérationnalisent la conformité, incluant la surveillance des performances, la résilience multizone et l'initiation standardisée, disposent d'une voie définie pour industrialiser les déploiements destinés aux banques, fintechs et marchands qui font croître leurs volumes Pix dans le commerce de détail, l'e-commerce et les secteurs de services.
Développements récents du secteur
- Avril 2026 : PayPal a ajouté Pix à PayPal Complete Payments pour les petites et moyennes entreprises au Brésil. Cette intégration élargit l'accès des marchands PayPal aux options d'encaissement de compte à compte en complément de l'acceptation par carte, contribuant à confirmer les transactions plus rapidement et à réduire les frictions de paiement pour les acheteurs nationaux.
- Juin 2025 : La Banco Central do Brasil a lancé Pix Automático, permettant des paiements récurrents via un flux de consentement client unique. Cette fonctionnalité étend le Pix des transferts ponctuels aux scénarios d'abonnement et de paiement de factures, augmentant sa pertinence pour les services publics, les télécoms et les services numériques qui dépendent de la collecte répétée.
- Février 2025 : Pix by Proximity a été lancé avec une liaison NFC vers Google Wallet pour prendre en charge les transactions Pix de type sans contact. Cela aligne l'usage du Pix en magasin sur les comportements de consommation sans contact et crée une demande d'intégration supplémentaire dans les portefeuilles électroniques, les logiciels de point de vente et les piles d'acceptation marchande.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché brésilien des paiements en temps réel est défini comme le pool de revenus créé par les transferts de paiement instantanés de compte à compte qui se règlent en quelques secondes sur des rails domestiques, et qui sont initiés par des consommateurs, des marchands ou des entités publiques.
Exclusions de périmètre : nous excluons les transferts instantanés transfrontaliers, les flux de compensation de cartes différée, ainsi que les paiements ACH par lots programmés qui ne se règlent pas en temps réel.
Aperçu de la segmentation
- Par type de transaction
- Pair-à-pair (P2P)
- Pair-à-entreprise (P2B)
- Par composant
- Plateforme / Solution
- Services
- Par mode de déploiement
- Cloud
- Sur site
- Par taille d'entreprise
- Grandes entreprises
- Petites et moyennes entreprises
- Par secteur d'utilisation final
- Commerce de détail et e-commerce
- BFSI
- Services publics et télécommunications
- Santé
- Gouvernement et secteur public
- Autres secteurs d'utilisation final
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par identifier ce qui est considéré comme un paiement instantané au Brésil, et comment les volumes de transactions rapportés et les habitudes d'usage ont évolué depuis la montée en puissance du Pix. Nous utilisons généralement des publications publiques et des tableaux de bord statistiques provenant de sources telles que la Banco Central do Brasil, les documents de la BIS CPMI sur les paiements rapides, le World Bank Global Findex pour le contexte d'adoption, et les indicateurs de l'économie numérique de l'OCDE afin de cadrer la direction et les contraintes.
Nous intégrons ensuite des signaux complémentaires issus des dépôts d'entreprises, des présentations aux investisseurs et de la presse économique réputée pour cartographier les rôles des participants, les pratiques tarifaires et les points de monétisation susceptibles de créer des revenus de marché. Si nécessaire, nous consultons également des abonnements payants fournissant des informations financières sur les entreprises, des bases de données de brevets pour suivre l'évolution des plateformes, et une base de données de niveau expédition import-export lorsque des composants matériels ou de messagerie doivent être vérifiés. Les sources citées ici sont uniquement illustratives, et de nombreux autres documents publics ont également été examinés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire vise à valider comment les prix, les taux de commission et les volumes se comportent chez les principaux participants, incluant les banques, les prestataires de services de paiement, les marchands et les entreprises technologiques habilitantes. Nous utilisons également ces échanges pour tester les moteurs d'adoption par cas d'usage (comme les paiements P2P et marchands), et pour éprouver les hypothèses relatives aux exonérations de frais, au calendrier de monétisation et aux coûts opérationnels liés à la fraude à travers le Brésil.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Directeurs exécutifs : 20 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 26 % |
| Acteurs plus petits : 22 % | Managers : 54 % |
Dimensionnement et prévisions du marché
Le dimensionnement suit une logique descendante et ascendante pouvant être reproduite avec des données limitées mais fiables. Nous reconstruisons d'abord le pool de valeur à partir de l'activité de paiement instantané au Brésil en utilisant les tendances de transactions publiées, le mix de cas d'usage (P2P contre paiements marchands ou de factures), et la part des flux réellement monétisés, puis nous traduisons cela en revenus de marché à l'aide d'hypothèses réalistes de frais et de tarification.
Pour maintenir le modèle ancré dans le comportement du marché, quelques empreintes sont suivies de près, telles que les volumes annuels de transactions instantanées, la croissance des utilisateurs actifs, les progrès de l'acceptation marchande, le ticket moyen par cas d'usage, et le rythme des évolutions tarifaires autour de la participation au Pix, y compris les cas où les transferts gratuits pour les consommateurs créent des opportunités de monétisation pour d'autres services. Lorsqu'une série publique est manquante ou incohérente, nous comblons l'écart avec des fourchettes issues d'entretiens et appliquons une interpolation prudente afin que l'évolution entre les années reste explicable.
Pour les prévisions, une analyse de scénarios est utilisée car les évolutions réglementaires, les structures de frais et l'adoption marchande peuvent évoluer plus rapidement qu'une simple ligne de tendance ne le suggérerait. Les trajectoires de scénarios sont ensuite vérifiées par rapport à une approximation ascendante plus légère utilisant des échelles tarifaires échantillonnées et des hypothèses de volume par groupe de participants, ce qui aide à ajuster les totaux lorsqu'un pool de valeur descendant semble trop agressif ou trop faible.
Validation des données et cycle de mise à jour
La validation se fait en comparant les résultats à des signaux indépendants qui devraient évoluer dans la même direction, tels que les divulgations de volumes de la banque centrale, les jalons publics d'adoption et les changements observables dans le comportement d'acceptation marchande. Si une estimation implique un saut tarifaire soudain ou une baisse d'adoption non étayée par ces signaux, les hypothèses sont réexaminées et des suivis ciblés sont menés avec des experts pour confirmer ce qui a changé.
Avant validation finale, le modèle passe par des contrôles étape par étape de cohérence des unités, de calendrier des devises et de variance annuelle afin que les valeurs aberrantes soient expliquées plutôt que dissimulées. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent, tels qu'un changement réglementaire majeur, une évolution de la politique tarifaire, ou un choc significatif sur le comportement de paiement. Juste avant la livraison, un analyste effectue une dernière relecture pour s'assurer que les dernières publications publiques sont bien reflétées.
Taille du marché brésilien des paiements en temps réel selon Mordor Intelligence par rapport à d'autres estimations publiées
Les chiffres publiés pour les paiements en temps réel au Brésil peuvent varier fortement car les équipes peuvent mesurer des éléments différents, tels que la valeur des transactions par rapport aux revenus des prestataires, et elles traitent également les frais et les flux « gratuits pour l'utilisateur » de manières différentes. Le calendrier compte également, car le marché peut évoluer rapidement lorsque les règles, les prix ou les incitations marchandes changent.
L'écart principal provient du fait de savoir si la valeur des transactions est comptée comme étant le marché ou si seul le pool de revenus monétisés est comptabilisé, et Mordor Intelligence considère le marché comme l'opportunité de revenus en USD créée par les rails instantanés domestiques (incluant les transferts de compte à compte de type Pix) après exclusion de la compensation de cartes différée, des flux transfrontaliers et des paiements ACH par lots programmés. Des différences apparaissent également lorsqu'une estimation suppose une progression plus rapide du panier moyen pour les paiements marchands, applique un calendrier agressif de conversion FX, ou ne revérifie pas les hypothèses d'adoption et de tarification avec les parties prenantes locales lors des cycles d'actualisation.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,67 milliards USD (2025) | |
| Revue professionnelle A | 6,73 milliards USD (2025) | Souvent présenté comme un indicateur de valeur de transaction plutôt qu'un pool de revenus, ce qui inflate les totaux lorsque les flux P2P gratuits et les transferts de transit sont traités comme une valeur de marché sans filtres de monétisation. |
| Cabinet de conseil régional B | 1,90 milliard USD (2026) | Utilise une définition de revenu plus stricte pouvant sous-estimer les frais liés aux marchands et au secteur public, et peut également appliquer des hypothèses plus conservatrices sur les taux de commission et le calendrier des évolutions tarifaires. |
En observant le tableau, l'essentiel de l'écart s'explique par ce qui est mesuré et par le moment de la conversion en USD, plutôt que par une formule de prévision unique. En rattachant l'estimation à l'activité observable des rails domestiques, à la logique de monétisation et à des contrôles reproductibles sur la tarification et l'adoption, le chiffre obtenu reste plus facile à interpréter et à actualiser lorsque les conditions du marché évoluent.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché brésilien des paiements en temps réel ?
Le marché brésilien des paiements en temps réel est évalué à 2,99 milliards USD en 2026 et devrait atteindre 5,32 milliards USD d'ici 2031.
Quel type de transaction se développe le plus rapidement ?
Les paiements P2B croissent à un CAGR de 14,89 % jusqu'en 2031, portés par la baisse des coûts d'acceptation pour les commerçants.
Pourquoi les déploiements cloud sont-ils dominants ?
Les systèmes cloud représentent 66,70 % des déploiements car ils s'adaptent élastiquement pour gérer des pics tels que 276,7 millions de transactions en une journée.
Comment la fraude impacte-t-elle la croissance du marché ?
Les escroqueries par ingénierie sociale ont réduit le CAGR prévu de 2,8 % à court terme, incitant la Banque centrale à mettre en place de nouveaux mécanismes de récupération.
Quel secteur vertical connaîtra la croissance la plus rapide ?
Les paiements en temps réel dans le secteur de la santé se développent à un CAGR de 15,62 % à mesure que la télémédecine et les initiatives de santé numérique numérisent la facturation.
Quels mouvements stratégiques les acteurs établis effectuent-ils ?
Visa a lancé Visa Conecta pour capter les flux d'e-commerce basés sur Pix, tandis que des fintechs telles que Nubank regroupent des services de télécommunications pour approfondir l'engagement.
Dernière mise à jour de la page le:



