
米国HVACサービス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
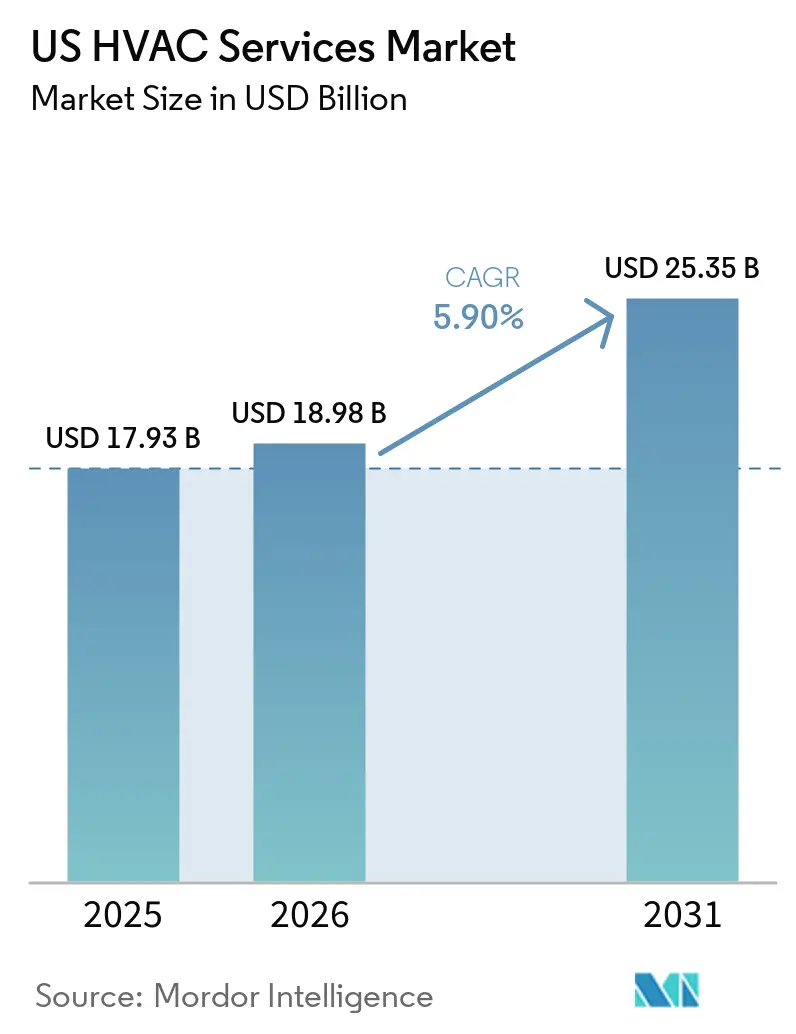
| 基準年の市場規模 (2025) | 17.93 十億米ドル |
| 市場規模 (2026) | 18.98 十億米ドル |
| 市場規模 (2031) | 25.35 十億米ドル |
| Growth Rate (2026 - 2031) | 5.90 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国HVACサービス市場分析
米国HVACサービス市場規模は2025年に179億3,000万米ドルと評価され、2026年の189億8,000万米ドルから2031年には253億5,000万米ドルに達すると推定され、予測期間(2026年〜2031年)中の年平均成長率は5.90%です。
この拡大は、老朽化した設備の交換に対する持続的な需要、堅調な建設パイプライン、およびエネルギー効率の高いアップグレードのコストを低減する継続的な政策インセンティブを反映しています。2025年4月の建設着工件数は前月比9.9%増加し、商業、住宅、産業プロジェクト全体にわたる設置契約の安定した流れを強化しました。インフレ抑制法に基づく連邦リベートは、州レベルのインセンティブと相まって、住宅所有者の改修およびヒートポンプの普及を引き続き促進しています。スマートビルディング制御および低地球温暖化係数(GWP)冷媒への移行は、コンプライアンス主導のサービス機会を生み出し、経常収益の比率を高めています。同時に、熟練技術者の慢性的な不足が労働供給を逼迫させ、賃金を押し上げ、中小規模の請負業者を圧迫しており、この動向は資本力のある事業者による業界再編を後押ししています。
主要レポートのポイント
- エンドユーザー別:住宅セグメントは2025年に米国HVACサービス市場シェアの52%を占め、産業セグメントは2031年までに年平均成長率7.9%で拡大する見込みです。
- サービスカテゴリー別:予防保守契約は2025年に収益の39%を占め、エネルギー管理サービスは2031年までに年平均成長率8.2%で最も高い成長を示すと予測されています。
- システムタイプ別:冷房・空調サービスは2025年の米国HVACサービス市場規模の41%を占め、ビル管理・自動化サービスは2031年までに年平均成長率9.1%で増加する見込みです。
- 契約モデル別:経常サービス契約は2025年に収益の55%を占め、年平均成長率8.3%で成長すると予測されており、予測可能な運営費(OPEX)予算編成への移行を裏付けています。
- 地域別:南部地域は2025年の米国HVACサービス市場規模の38%のシェアでトップとなり、人口増加および冷房度日数の増加に支えられ、2031年まで年平均成長率7.2%で拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国HVACサービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| OECD市場における老朽化した建物ストックのアップグレード需要 | +1.2% | 米国、特に北東部および中西部の歴史的都市圏に集中 | 中期(2〜4年) |
| 義務的な冷媒段階的廃止による改修需要の促進 | +1.5% | 米国、カリフォルニア州および北東部諸州でコンプライアンス対応が加速 | 短期(2年以内) |
| ハイパースケールデータセンターの建設拡大 | +1.3% | 米国、バージニア州、テキサス州、アリゾナ州、オレゴン州に集中 | 中期(2〜4年) |
| 年金収益を解放するサービスとしてのHVAC契約 | +0.8% | 米国、商業用不動産およびヘルスケア分野での早期採用 | 長期(4年以上) |
| プロジェクトのタイムラインを加速するプレハブ式モジュール改修ソリューション | +0.6% | 米国、都市部の高層ビルおよび公共施設セクターで普及が進む | 中期(2〜4年) |
| サービス収益を押し上げる電力会社支援の予知保全サブスクリプション | +0.5% | 米国、カリフォルニア州、ニューヨーク州、マサチューセッツ州でパイロットプログラムを実施 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
OECD市場における老朽化した建物ストックのアップグレード需要
米国の商業ビルの築年数の中央値は2025年時点で44年であり、1980年以前に建設された多くの建物は、可変速ドライブ、エコノマイザー、または最新の制御装置を備えていない単段式屋上ユニットに依然として依存しています。[1]米国エネルギー情報局、「商業ビルエネルギー消費調査」、eia.gov これらの旧式ユニットのエネルギー使用量は建築基準最低限システムより30%〜40%高く、開示義務のある都市のビルオーナーはHVAC改修への資本投下を迫られています。機関投資家は現在、炭素集約度を不動産評価に織り込んでいるため、ESGコンプライアンスも改修の引き金となっています。インフラ投資・雇用法は公共部門のアップグレードに35億米ドルを割り当てており、これはしばしば民間オーナーの手本となっています。[2]米国エネルギー省、「DOEが連邦ビルのエネルギー効率向上のために35億米ドルを発表」、energy.gov 改修の緊急性は暖房負荷が支配的な北東部および中西部で最も高いですが、サンベルトの建物も冷房ピーク需要の管理のためにアップグレードを追求しています。
義務的な冷媒段階的廃止による改修需要の促進
米国イノベーション・製造法は2036年までにハイドロフルオロカーボン(HFC)生産を85%削減することを目標とし、R-410AからR-32やR-454Bなどの低GWP A2Lブレンドへの移行を推進しています。A2L冷媒はセンサー、換気装置、および防火対応部品を必要とするため、既存の設備のほとんどは単純に冷媒を補充することができず、オーナーは通常のライフサイクルよりも早い段階で改修または交換の決断を迫られます。ASHRAE規格15は検知機器のために設置コストを2,000〜5,000米ドル引き上げます。[3]ASHRAE、「規格およびガイドライン」、ashrae.org カリフォルニア州および複数の北東部諸州はコンプライアンスの期限を2028年に前倒しし、プロジェクトスケジュールを圧縮してサービスパイプラインを混雑させています。
ハイパースケールデータセンターの建設拡大
米国のハイパースケール事業者は2025年に新規キャパシティに2,000億米ドルを充当し、AIワークロードがラック密度を50kWを超える水準に押し上げており、従来の空冷式コンピュータルーム空調(CRAC)ユニットでは経済的に対応できない領域に達しています。液冷が普及しつつありますが、精密空調は依然としてほとんどのコロケーションホールで使用されており、24時間365日のサービス対応が求められます。バージニア州ラウドン郡、テキサス州ダラス・フォートワース、アリゾナ州フェニックス地区の技術者は、ダウンタイムのペナルティが重大な損害賠償を引き起こすため、住宅担当の同僚より15%〜20%高いプレミアムを要求しています。ビルオートメーションネットワークへの攻撃が熱的障害を引き起こす可能性があることから、サイバーセキュリティの審査がベンダー選定において重要な要素となっています。
年金収益を解放するサービスとしてのHVAC契約
成果ベースの契約は、設備、設置、エネルギー、および保守を予測可能な月額料金にまとめ、HVACの支出を資本的支出(CapEx)から運営費(OpEx)へと移行させます。Johnson Controlsは、2025年の北米受注の18%がこのモデルに該当し、2年前の11%から増加したと発表しました。連邦機関は2025年にエネルギー節約パフォーマンス契約を支持するガイダンスを受け取り、公共部門の機会の波を準備しています。このモデルの成功は、予知分析を促進するデータをストリーミングするIoTセンサーに依存しており、障害が発生する前にプロバイダーが要員を派遣できるようにしています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 |
|---|---|---|
| 熟練労働者不足と賃金上昇 | -0.9% | 米国、サンベルトの成長市場および農村部で深刻 |
| HVAC部品供給の不安定性と資材インフレ | -0.7% | 米国、世界的な半導体不足の波及効果あり |
| 接続されたビルシステムにおけるサイバーセキュリティリスク | -0.4% | 米国、高価値の商業施設および政府施設に集中 |
| A2L冷媒保管に関する都市部の許可取得障壁の上昇 | -0.3% | 米国、主に厳格な防火規制を持つ高密度都市圏 |
| 情報源: Mordor Intelligence | ||
熟練労働者不足と賃金上昇
HVAC分野の雇用は2024年から2034年にかけて23,000件の増加が見込まれているが、離職により年間35,000件の求人が生じ、米国HVAC産業において相当規模の人材不足が続く見通しである。[4]米国労働統計局、「暖房・空調・冷凍機器の整備士および設置作業員」、bls.gov 時間給の中央値は2025年に28.50米ドルまで上昇し、A2L認定マスター技術者は40米ドルを超えた。労務費はプロジェクト総費用の55%超を占めるに至り、2020年の48%から上昇している。見習い制度は拡充されているものの、4年間の訓練要件が人材不足の解消を遅らせている。請負業者は拡張現実ガイダンスやリモート診断を導入して生産性向上を図っているが、賃金インフレは依然として利益率を圧迫しており、特に中小規模の企業に影響が大きい。
HVAC部品供給の不安定性と資材インフレ
半導体不足により、可変周波数ドライブおよび電子膨張弁のリードタイムが2025年初頭に16週間へと倍増しました。同年、銅価格は22%上昇し、冷媒配管およびコイルのコストを押し上げました。タイの工場火災により、世界の主要スクロールコンプレッサーサプライヤー3社のうちの1社が操業停止となり、単一障害点リスクが露呈しました。販売業者は在庫を拡大しましたが、保管コストの増加は最終的に顧客へのサービス料金の上昇として転嫁されました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
導入タイプ別 – 既存建物の改修が持続的なアップグレードサイクルを獲得
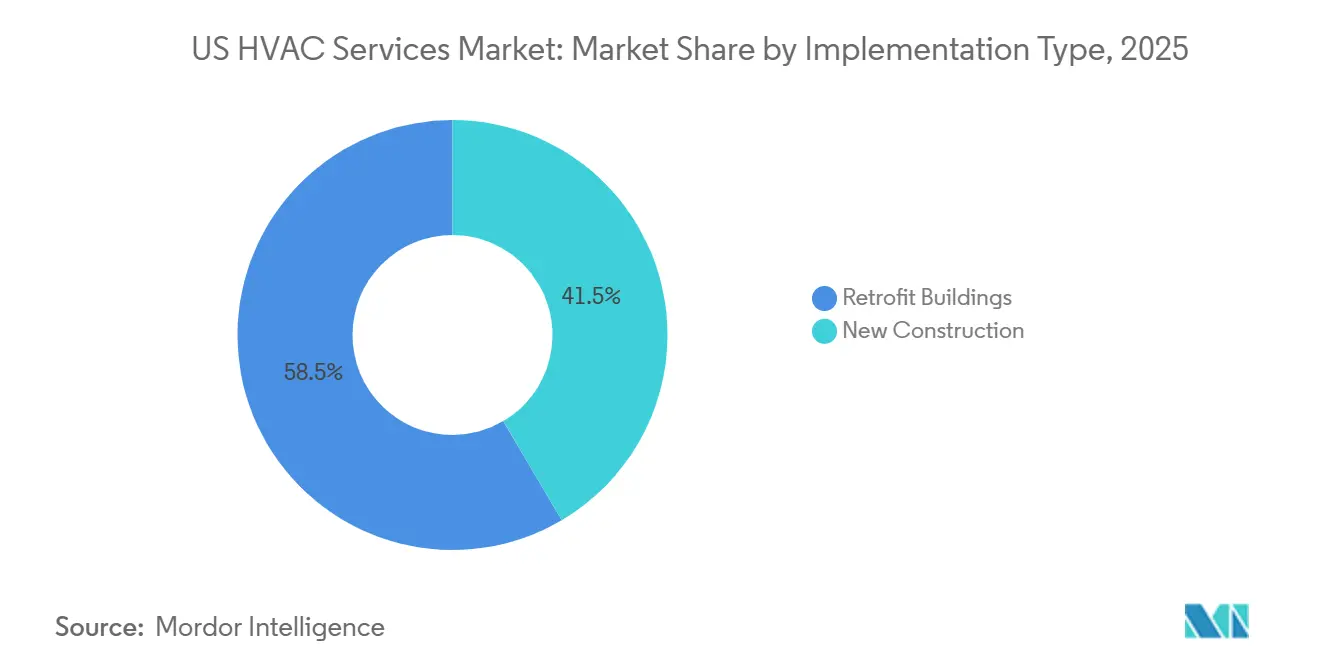
既存建物の改修は2025年の収益の58.49%を占め、2031年まで6.23%の成長が予測されており、米国HVACサービス市場の成長エンジンとしての役割を強化しています。米国HVACサービス市場における改修プロジェクトの規模は、オーナーがEPAの段階的廃止スケジュールに先立ってR-410Aシステムを交換しようと急ぐ中で拡大しており、通常の耐用年数終了のマイルストーンと重なる改修の波を生み出しています。ESG義務は資産価値を運営上の炭素排出量に結びつけているため、資本パートナーは1平方フィートあたりのkWhを削減する可変速コンプレッサーおよびスマート制御装置をますます要求しています。1日でクレーンで設置できるプレハブ式モジュールキットは、工事の混乱を最小限に抑え、請負業者が1チームあたり月間でより多くの案件を完了できるようにします。
新築は年平均成長率5.40%と後れを取っていますが、より強力な設計・施工の連携から恩恵を受けています。成長都市圏のデベロッパーは、テナントの快適性を向上させ、クラスAの物件を差別化する熱回収VRFシステムを指定しています。公共ビルへの連邦資金は改修に向けられていますが、サンベルト諸州では医療・産業施設の新築がパイプラインを活発に保っています。


サービスタイプ別 – エネルギー効率改修が修理対応業務を上回る
保守・修理は2025年に最大シェアの46.15%を維持しましたが、最も高い勢いはエネルギー効率・改修サービスにあり、7.03%の成長を示しています。米国HVACサービス市場における最適化プロジェクトの規模は、回収期間を3年以下に短縮する電力会社のリベートから恩恵を受けています。制御システムのアップグレードは、建物がスタンドアロン型サーモスタットからIPネットワーク接続プラットフォームへ移行するにつれて6.50%上昇しています。設置サービスは住宅用スプリットシステムの交換において商品化の圧力に直面しており、請負業者は試運転および複数年サービスを組み込んだ商業用の包括的な案件へのシフトを余儀なくされています。
コンサルティングおよびその他の助言業務は、オーナーが資本配分前にサードパーティ監査を求めるにつれて加速しています。連邦施設向けに承認されたエネルギー節約パフォーマンス契約により、プロバイダーはコストを前払いし、検証されたkWh削減から投資を回収できるようになり、収益認識の形を変えています。
システムタイプ別 – 換気およびIAQサービスがパンデミック後の勢いを獲得
冷房は依然として2025年の収益の42.58%を占めて首位ですが、換気およびIAQが6.76%の成長でリードしています。改訂されたASHRAE規格62.1は高密度スペースの外気量を30%引き上げ、空気質とエネルギー消費のバランスを取る需要制御換気改修の需要を促進しています。医療クライアントはMERV 13およびHEPAフィルターを指定し、四半期ごとの交換に関する経常契約を生み出しています。暖房サービスは、インセンティブがガス炉とのコスト差を縮小する寒冷地において、空気熱源ヒートポンプへと徐々に移行しています。
統合ビル管理サービスは、ポートフォリオがHVACと照明を束ねるにつれて6.20%上昇し、サービスプロバイダーが定期保守にネットワーク分離を追加することを促すサイバーリスクプロファイルを高めています。
エンドユーザー別:産業施設がリショアリングの中で加速
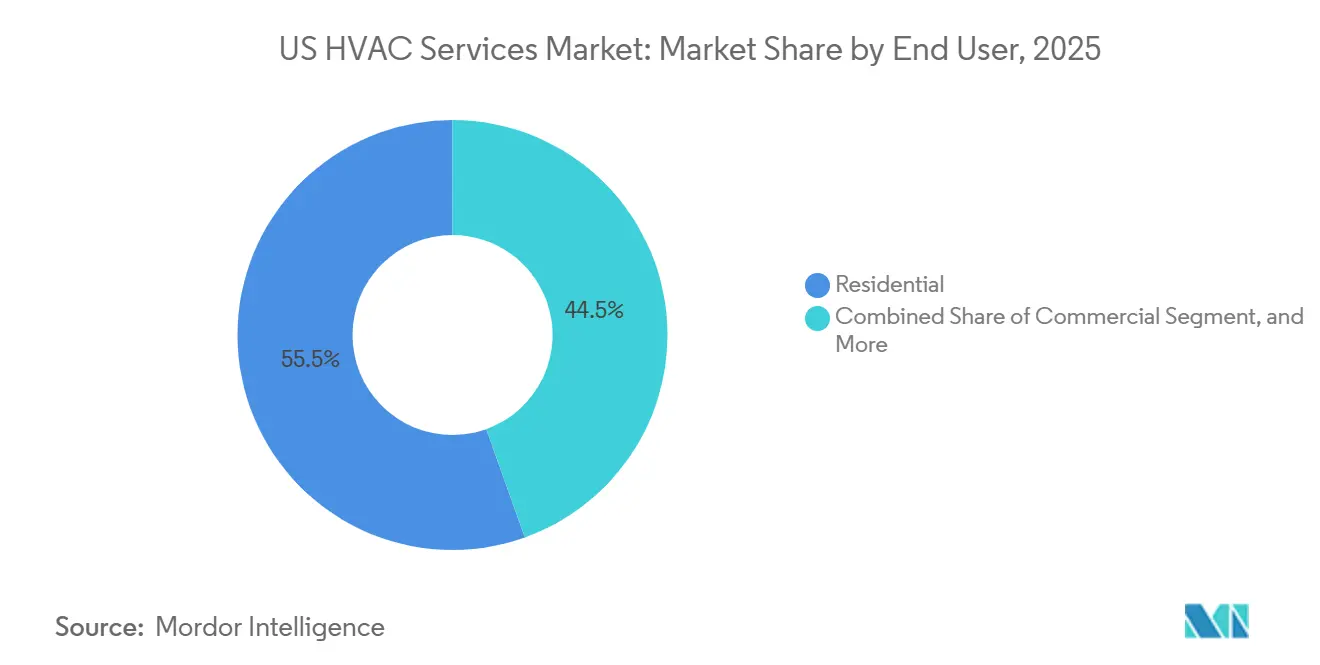
住宅は2025年の需要の55.48%を占め、一戸建て住宅の広大な設置基盤に支えられていますが、産業が6.88%で最も速い成長を示しています。産業クライアントが保有する米国HVACサービス市場シェアは、精密な温度管理を必要とするバイオテクノロジー、半導体、およびeコマース倉庫により拡大しています。製薬工場は±1°Fの許容温度ゾーンを義務付けており、物流センターは自動ピッキングシステムを保護するために年間を通じてHVACを稼働させています。
オフィスおよびホスピタリティ物件の商業テナントは、トリプルネットリースの下でオーナーへの保守のアウトソーシングを継続しており、分散した低単価の契約を生み出しています。住宅の成長はスマートサーモスタットおよびフィルター定期配送サブスクリプションが1住宅あたりのライフタイムバリューを深めるにつれて5.50%で安定しています。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能
アプリケーション分野別 – AIワークロードの急増によりデータセンターがリード
データセンターは2025年の収益の23.71%を占め、6.92%で急速に成長しています。データホール内の米国HVACサービス市場規模は、特殊な冷却トポロジーを必要とする50kWを超えるラックから恩恵を受けています。サービス契約は1時間以内の対応時間を保証し、サイバーセキュリティ監査を組み込んでいます。液冷はまだ発展途上であるため、冗長なコンピュータルーム空調ハンドリング(CRAH)ユニットを備えた精密空調システムが近期需要を支配しています。
医療は病院が隔離室を改修し、ろ過設備をアップグレードするにつれて6.50%で続いています。教育は老朽化したキャンパスへの債券資金によるアップグレードにより6.20%上昇し、ホスピタリティはゲストの快適性指標に合致するVRFシステムを優先しています。小売は大規模なアップグレードを先送りしていますが、予防保守により資本支出なしで営業を継続しています。
地域分析
北米では、米国HVACサービス市場が際立っており、これは主に国内プロバイダーの競争優位性を強化する全国的な建築基準、ライセンス、および冷媒規制によるものです。これらの規制は、地元企業を優遇し、市場全体でのコンプライアンスと一貫性を確保する構造化された環境を生み出しています。サンベルトの諸州、特にテキサス州、アリゾナ州、フロリダ州、ジョージア州では冷房需要が急増しており、これらの地域の請負業者は全国平均より20%〜25%多い夏季サービスコールを管理しています。これらの州の高温は頻繁な保守・修理サービスの必要性を高め、HVACサービスプロバイダーにとって重要な市場となっています。需要が熱とともに高まるにつれて、賃金プレミアムが生まれ、ダラス・フォートワース地区の技術者は涼しい地域の同僚より15%高い給与を要求しています。この賃金格差は、増加した作業量と極端な暑さがもたらす独自の課題に対処するために必要な専門スキルを反映しています。
カリフォルニア州では、2028年に迫る高GWP機器販売禁止が改修の緊急性を高め、オーナーは潜在的な供給ボトルネックを回避するために交換を前倒しするよう促されています。この規制の変化は市場に大きな影響を与えると予想され、企業や住宅所有者が新基準への準拠を急ぐ中、HVACサービスプロバイダーが改修および機器アップグレードへの高まる需要を活用する機会を生み出しています。
一方、北東部および中西部では、冬季の需要を満たすためにボイラーの近代化に重点を置き、暖房システムに焦点が移っています。これらの地域は厳しい冬を経験するため、効率的で信頼性の高い暖房システムが必需品となっています。設置コストの25%〜35%をカバーするインセンティブに支えられ、ヒートポンプの採用が増加しており、回収期間を効果的に短縮しています。これらの財政的インセンティブはヒートポンプを消費者にとってより魅力的な選択肢にし、その普及を促進し、これらの地域のHVACサービス市場の成長に貢献しています。バージニア州ラウドン郡では、ハイパースケールキャンパスの集中が労働力不足を悪化させ、サービスベンダーは優秀な技術者を引き付けるために入社ボーナスを提供しています。これらのキャンパスの高密度は、データセンターおよびその他の施設の運営にとって最適な環境条件の維持が重要であるため、熟練したHVAC専門家への独自の需要を生み出しています。この労働力不足は、HVACサービス市場の成長を持続させるための人材育成と競争力のある報酬戦略の重要性を浮き彫りにしています。
規制環境
米国のHVACサービス市場は、冷媒およびエネルギー効率性能に関する連邦要件の厳格化によって形作られており、これがレトロフィットおよび更新の範囲に影響を与えている。米国革新・製造法(AIM法)の下、EPAのTechnology Transitionsプログラムは、多くの既存システムで使用されている高GWP冷媒からの移行を推進している。2026年5月に公布され2026年7月27日に施行されたEPAの最終規則は、Technology Transitions要件を改正し、座礁在庫リスクを軽減することを目的とした規定を追加した。これには、2025年1月1日以前に製造または輸入された特定の住宅用および軽商業用システムの設置を認める内容が含まれる。
機器性能については、米国エネルギー省(DOE)が10 CFR 431.97に基づき、SEER2およびHSPF2の指標を用いてセントラルエアコンおよびヒートポンプの規制を継続しており、2026年7月7日時点で10 CFR 429.134(k)(4)に基づく執行関連の追加要件が適用される。環境および効率規制に加え、貿易政策も更新経済性に影響を及ぼしている。2026年6月1日の大統領布告により、一部の住宅用HVACシステムおよび部品に対するセクション232関税が2027年12月31日まで(25%から15%へ)引き下げられ、低関税階層に適用される国内含有率のしきい値も95%から85%へ引き下げられた。これらの変更は、サービス提供業者が入札や長期契約において管理する調達戦略および設置コストの動向に影響を与えている。
競争環境
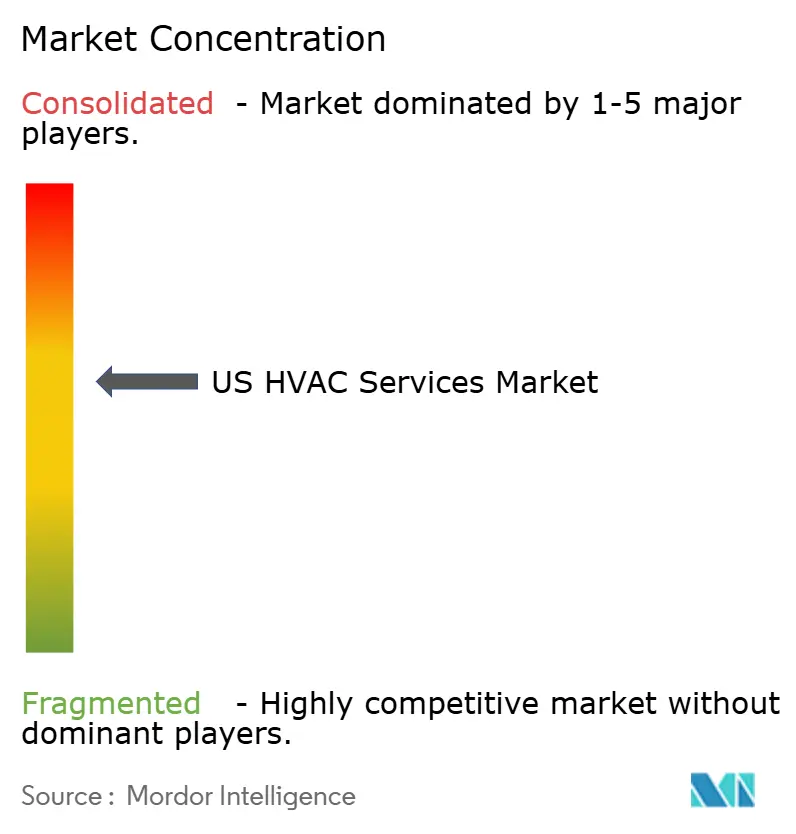
米国HVACサービス市場は中程度に分散した状態を維持しています。上位5社 - Johnson Controls、Carrier、Trane Technologies、Comfort Systems USA、およびEMCOR Group - は2025年の収益の約35%を合計で支配しています。OEMはIoT対応診断を活用して予知保全契約のアップセルを行い、顧客を独自の部品およびデータプラットフォームに囲い込んでいます。Johnson Controlsは、成果ベースの契約が2025年の北米受注の18%に上昇したと発表し、経常収益への転換を強調しています。
地域の独立系業者は、プロジェクトのタイムラインを短縮し、単一ベンダーへの依存を回避するモジュール式改修キットでシェアを守っています。オンデマンド技術者マーケットプレイスなどのテクノロジープラットフォームは中小企業に全国的なリーチを与えていますが、品質保証は依然として課題です。サイバーセキュリティの認証は、保険会社が現在ポリシー文言で参照するCISA勧告に対応し、データセンターおよび政府セグメントでプロバイダーを差別化しています。
M&A活動が活発化しました:Carrierは2025年12月にViessmann Climate Solutionsを120億ユーロ(131億米ドル)で買収し、8,000人の技術者の拠点とヒートポンプの専門知識を追加しました。Trane Technologiesは2026年1月に12の新拠点と500人のフィールド技術者のために1億5,000万米ドルを充当し、ハイパースケールデータセンター契約を追求するための設備投資を示しました。5万平方フィート未満の建物には空白地帯が残っており、オーナーの分散が全国チェーンを遠ざけ、機動力のある地元請負業者に参入余地を開いています。
米国HVACサービス業界リーダー
Carrier Global Corporation
Johnson Controls International PLC
Trane Technologies plc
Lennox International Inc.
Daikin Industries Ltd.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
短期的な機会は、冷媒移行作業を制御装置、安全性、コミッショニングサービスと組み合わせた、コンプライアンス主導のレトロフィットに集中している。AIM法に基づくEPAのTechnology Transitions措置、including 2026年7月27日に施行された2026年5月の最終規則改正は、通常のメンテナンスを超えて、機器の入れ替えやシステム改修において請負業者を活発化させている。特にA2L冷媒の採用がセンサー、換気に関する検討、および規格に準拠した設置作業を必要とする場合において顕著である。2026年7月7日から適用される10 CFR 429.134(k)(4)に基づくDOEのエネルギー試験・執行の更新は、商業ポートフォリオおよび高スペックの住宅用更新全体において、検証、文書化、およびパフォーマンスベースのサービスプログラムへの需要をさらに強化している。
第二の拡大領域は、稼働時間および監査要件を持つ顧客向けのミッションクリティカルな冷却およびデジタル化されたサービス提供である。Trane Technologiesは2026年1月に、データセンターおよびヘルスケア分野向けの新拠点および追加フィールド技術者向けに1.50億米ドルを確保し、Carrierは2026年4月にZutaCoreへの投資を拡大し、AIデータセンター向けの液冷能力を拡張した。これらの取り組みは、24時間365日の稼働時間対応、熱管理の統合、サイバーセキュリティを意識したビルディングオートメーションのメンテナンスといった、より広範なサービス範囲を支えており、請負業者がBAS専門知識、予測保守ツール、専門技術者トレーニングを継続的なサービス契約に組み込む余地を残している。
最近の業界動向
- 2026年7月:CarrierはRiello事業をAriston Groupに約4.40億米ドルで売却完了した。この売却により、Carrierのポートフォリオの焦点が明確化され、エネルギー効率およびデータセンター関連の熱管理製品など、より優先度の高い分野への資本および経営資源の余裕が生まれた。
- 2026年5月:Johnson ControlsはAlloy Enterprisesの買収を完了し、データセンターおよび産業用途に関連する熱管理プラットフォームを追加した。この取引により、稼働時間および高度な冷却アーキテクチャが複数年契約を支える分野において、統合的で高付加価値のサービスおよびレトロフィット範囲を提供するJohnson Controlsの能力が強化される。
- 2025年9月:米国エネルギー省は、VRFシステム(65,000 Btu/h未満)、コンプレッサー、ポータブルエアコンを含む複数のHVAC製品クラスの認証、ラベリング、および執行規定を更新する最終規則を公表した。これらの変更はコンプライアンス文書化および性能検証のハードルを上げ、コミッショニング、試験、および規格に準拠したサービス提供における請負業者の能力への需要を高めている。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、計画立案、設置労務、改修工事、予防保全、ならびに暖房・換気・空調・冷凍および関連制御システムに係る修理作業を含む、建物向けHVAC関連サービスの提供によって米国内で得られる収益を対象とする。
対象外の範囲:本市場規模の算定には、新品HVAC機器の販売、店頭での部品販売、および純粋に自己施工による労務は含まれない。
セグメンテーション概要
- 導入タイプ別
- 新築
- 既存建物の改修
- サービスタイプ別
- 設置および交換サービス
- 保守および修理サービス
- エネルギー効率・改修サービス
- HVAC制御アップグレードおよび統合
- コンサルティングおよびその他のサービス
- システムタイプ別
- 暖房サービス
- 冷房サービス
- 換気およびIAQサービス
- 統合ビル管理サービス
- エンドユーザー別
- 住宅
- 商業
- 産業
- アプリケーション別
- データセンター
- 医療施設
- 教育機関
- ホスピタリティおよびレジャー
- 小売スペース
- 政府および公共施設
- その他のアプリケーション
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- メキシコ
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- ベネルクス
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- アジア太平洋その他
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、予測作業に着手する前に、市場の基本的な境界、需要ドライバー、および主要インプットの初期値を定義するために活用される。米国国勢調査局の建設支出・建築許可データ、労働統計局のHVAC整備士・設置作業員に関する賃金・雇用系列、エネルギー情報局(EIA)の暖房燃料・電力使用データ、米国環境保護庁(EPA)の冷媒および規制方針に関する資料、ならびに米国エネルギー省(DOE)の省エネ基準およびプログラム更新情報などの公開情報源を参照した。
前提条件を精緻化するめ、主要サービスネットワークの企業開示資料および投資家向けプレゼンテーション、業界団体の刊行物、ならびに価格動向・労働力の確保状況・更新サイクルに関する信頼性の高い報道も参照した。一部の有料データベースサービスは、企業財務情報の確認およびHVAC部品の輸出入に関する出荷レベルのシグナルの検証に活用し、サービスエコシステム全体の活動水準の妥当性確認に役立てた。これらはあくまで例示であり、データ収集・検証・明確化のプロセスにおいて、他にも多数の公開・有料情報源が参照されている。
一次インタビューおよびサーベイ
一次調査は、請負業者、施設管理者、建物オーナー、サービス部門を持つ販売代理店、ならびに設置・サービス需要を追跡する技術専門家を対象としたエキスパートインタビューおよび構造化サーベイを通じて実施された。これらの調査を通じて、標準的な案件規模、保全業務と緊急対応業務の比率、季節的パターン、ならびに規制対応や省エネアップグレードが米国全土における更新・改修活動に与える影響を確認した。
一次調査フールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:27% | 最高経営幹部(CXO):16% |
| 中位層:51% | 部門・ユニットリーダー:27% |
| 中小規模プレイヤー:22% | マネージャー:57% |
市場規模算定と予測
規模算定は、建設・建物活動のシグナルをサービス需要プールに変換し、実施された業務に対して現実的なサービス付帯率と価格水準を適用するトップダウンアプローチを用いて構築される。その後、サンプリングした請負業者の収益の積み上げ、サービスコール件数のチャネルチェック、建物コホートごとの推計支出の検証といった選択的なボトムアップ近似によって出力値を検証し、最終合計値を確定する。
モデルを形成する主要インプットには、住宅着工件数および商業用床面積の増加、HVACシステムの老朽化した設置済みベースと予想される更新サイクル、季節的な冷暖房度日数、技術者の賃金インフレと労働力の確保状況、ならびにエネルギー効率改修や接続型制御システムへのシフト比率(これによりサービス内容が増加することが多い)が含まれる。予測は、建設モンタム、価格推移、規制遵守ペースに関するエキスパートの見通しに基づくシナリオ分析を用いて導出され、米ドルの年次値に変換された。ローカルなボトムアップシグナルが乏しい地域については、州レベルの建物ストックの代理変数と標準化されたサービス強度を用いてギャップを補完し、過剰適合を避けるためにインタビューに基づく調整を加えた。
データ検証と更新サイクル
調査結果は、建設支出動向、労働力・賃金系列、設置済み機器ベースに対する推計サービス強度など、独立した複数のシグナルを用いたトライアンギュレーションによって検証される。外れ値が検出された場合は前提条件を再確認し、その化が実態を反映しているのかデータのタイミングに起因するものかを確認するためのフォローアップ調査が実施される。
公表前に、過去年次の分散チェック、ユニットエコノミクス、および地域別の妥当性を含む多段階のアナリストレビューが行われ、最終承認プロセスが完了する。レポートは年次で更新され、冷媒に影響を与える政策変更、急激な労務コストの変動、建設サイクルの大きな転換など、重要な事象が発生した場合には中間更新が実施される。納品直前に最新レビューが完了し、クライアントは最新の更新済み見解を受け取ることができる。
Mordor Intelligenceの米国HVACサービス市場規模と他の公表推計値との比較
米国HVACサービスの公表市場規模は、同一の一般的な活動を対象としている場合でも大きく乖離して見えることがある。これは、各社がサービス収益の定義や年次の価格・数量の変動率について異なる判断を行っているためである。
ベンチマーク比較表には広範なばらつきが示されており、Mordor Intelligenceのモデルにおける数値は、設計、設置労務、改修、予防保全、および緊急修理に係る米国内で得られたサービス収益を反映しており、新品機器の販売および店頭での部品販売は除外されているが、一部の推計ではこれらがより広範な合計値に含まれているように見受けられる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 17.93 ビリオン 米ドル(2025年) | |
| 業界調査出版社A | 28.20 ビリオン 米ドル(2025年) | より広範なサービス定義で提示されることが多く、機器とサービスのバンドルや、サービスのみの境界と比較して計上収益プールを押し上げるより広範な契約カテゴリーを含む場合がある。 |
| 市場分析会社B | 25.60 ビリオン 米ドル(2024年) | 異なる基準年を使用しており、初期年の成長前提が速い場合があり、公開されているスコープ注記には新品機器および部品の除外が明確に記載されておらず、計測合計値が過大になる可能性がある。 |
全体として、差異の大部分はスコープの境界、選択された基準年、および設置・保全業務への価格推移の適用方法に起因する。建物活動の観測可能なシグナル、労働力コストのシグナルおよびインタビューで検証されたサービス強度にインプットを紐付けることで、当社の推計は明確な需要ドライバーと再現可能な計算ステップに対してトレーサブルな状態を維持している。


レポートで回答される主要な質問
米国HVACサービス市場の現在の規模はどのくらいですか?
市場は2026年に189億8,000万米ドルに達し、2031年までに253億5,000万米ドルに達する軌道にあります。
2031年までの米国HVACサービスの予測CAGRはどのくらいですか?
予測CAGRは2026年〜2031年の期間で5.90%です。
米国HVACサービスの中で最も速く成長しているセグメントはどれですか?
オーナーが性能最適化を優先する中、エネルギー効率・改修サービスが年平均成長率7.03%でリードしています。
データセンターがHVACサービス需要にとって重要な理由は何ですか?
AIワークロードがラック密度を50kW超に押し上げ、精密冷却と厳格な稼働保証条項を含む複数年サービス契約が必要となっています。
HVACサービスプロバイダーが直面する主な課題は何ですか?
技術者の賃金を引き上げ、マージンを圧迫する熟練労働者不足が最も差し迫った課題です。
競争環境はどの程度集中していますか?
上位5社が収益の約35%を占めており、地域の専門業者に十分な余地がある中程度の集中度を示しています。
最終更新日:


