
スマートフォン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 609.29 十億米ドル |
| 市場規模 (2031) | 739.23 十億米ドル |
| 成長率 (2026 - 2031) | 3.94 % |
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスマートフォン市場分析
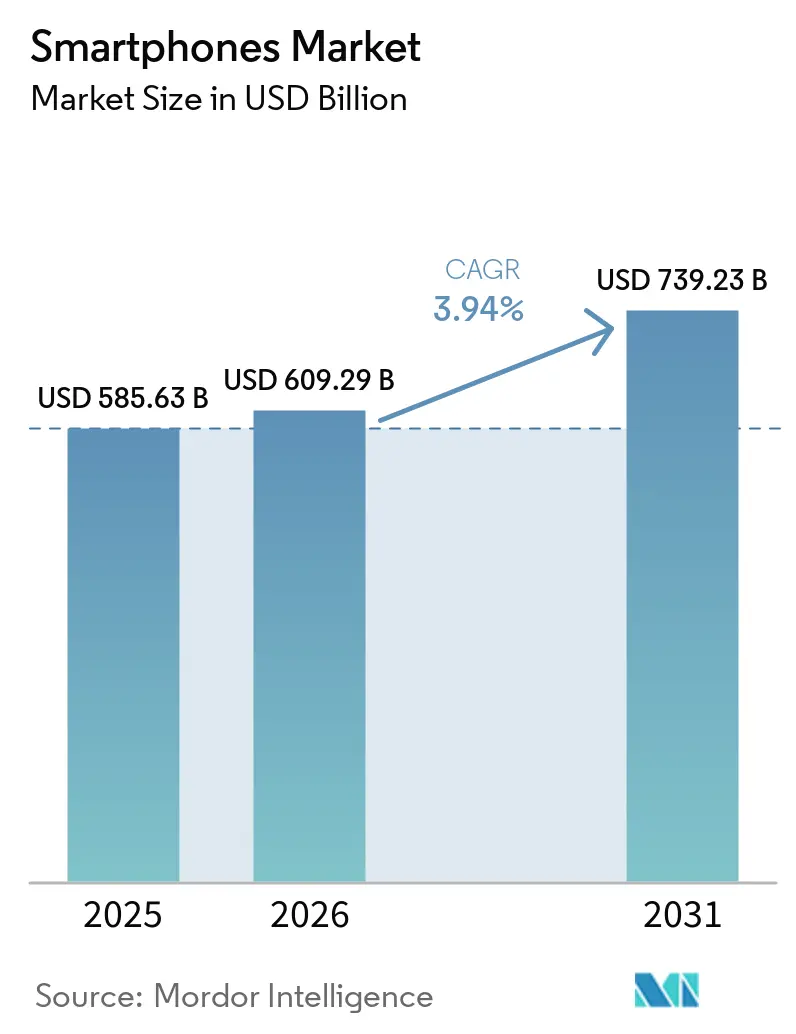
スマートフォン市場規模は2025年の5,856億3,000万米ドルから2026年には6,092億9,000万米ドルへと成長し、2026年〜2031年の予測期間中に年平均成長率3.94%で2031年までに7,392億3,000万米ドルに達すると予測されています。出荷台数ベースでは、市場は2025年に12億1,800万台と評価され、2026年の12億1,000万台から2031年には13億5,000万台へと、予測期間(2026年〜2031年)中に年平均成長率2.21%で成長する見込みです。端末上の生成AIと大型ニューラルエンジンによって推進されるプレミアム化が、成熟経済圏での出荷台数が横ばいになる中でも平均販売価格を押し上げています。ブランド各社はこのハードウェアの飛躍に対し、長期ソフトウェアサポート期間と無利子分割払いを組み合わせることで、買い替えサイクルを平準化し需要を維持しています。アジア太平洋地域は引き続きグローバル出荷台数の中核を担っていますが、5Gネットワークが臨界密度に達し、高所得消費者が超プレミアムフラッグシップに引き寄せられる中東が最も急成長する地域として台頭しています。競争の激しさは依然として高く、中国ベンダーはインドおよびベトナムでの委託製造を活用してミッドレンジ端末で既存勢力を価格面で下回る一方、AppleとSamsungは独自シリコン、垂直統合ディスプレイ、エコシステムのロックインによってハイエンドを守っています。
Key Report Takeaways
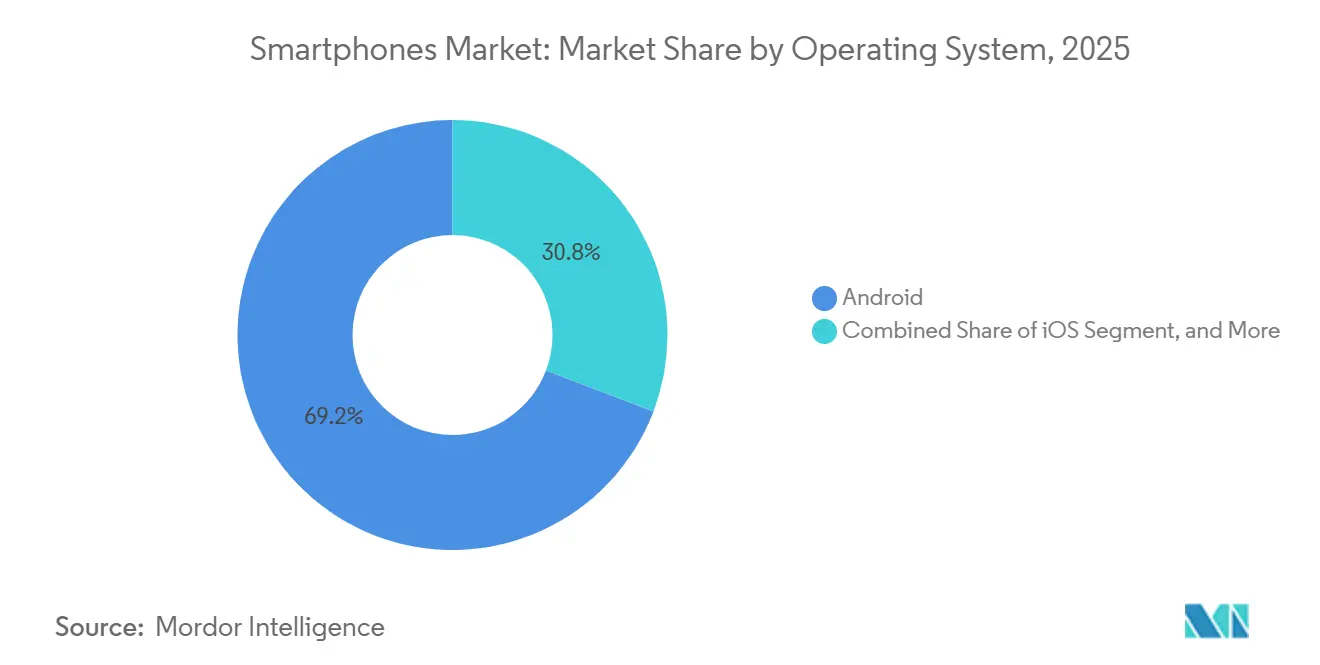
- オペレーティングシステム別では、Androidが2025年のスマートフォン市場シェアの69.21%をリードし、HarmonyOSとKaiOSは合わせて2031年までに最高のCAGR5.29%を達成する見込みです。
- 価格帯別では、ミッドレンジ端末が2025年の収益の45.11%を占め、800米ドル超のウルトラプレミアム層は2031年までに6.42%のCAGRで拡大すると予測されています。
- 技術別では、5Gが2025年の出荷台数の57.43%を占め、2031年まで4.54%のCAGRで進展しています。
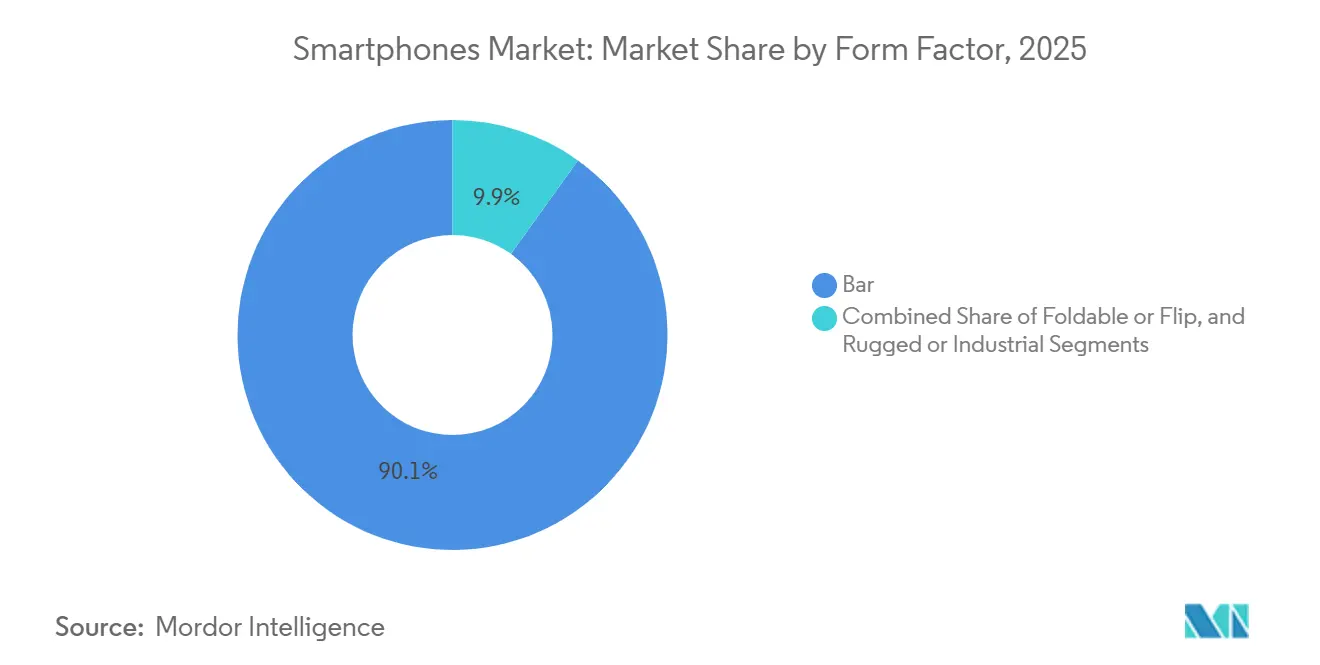
- フォームファクター別では、バースタイルモデルが2025年の出荷台数の90.07%を占めていますが、フォルダブルおよびフリップは2031年まで5.03%のCAGR成長が見込まれています。
- 流通チャネル別では、オンライン直販が2025年の売上の36.32%を占め、2031年まで5.57%のCAGRで拡大しています。
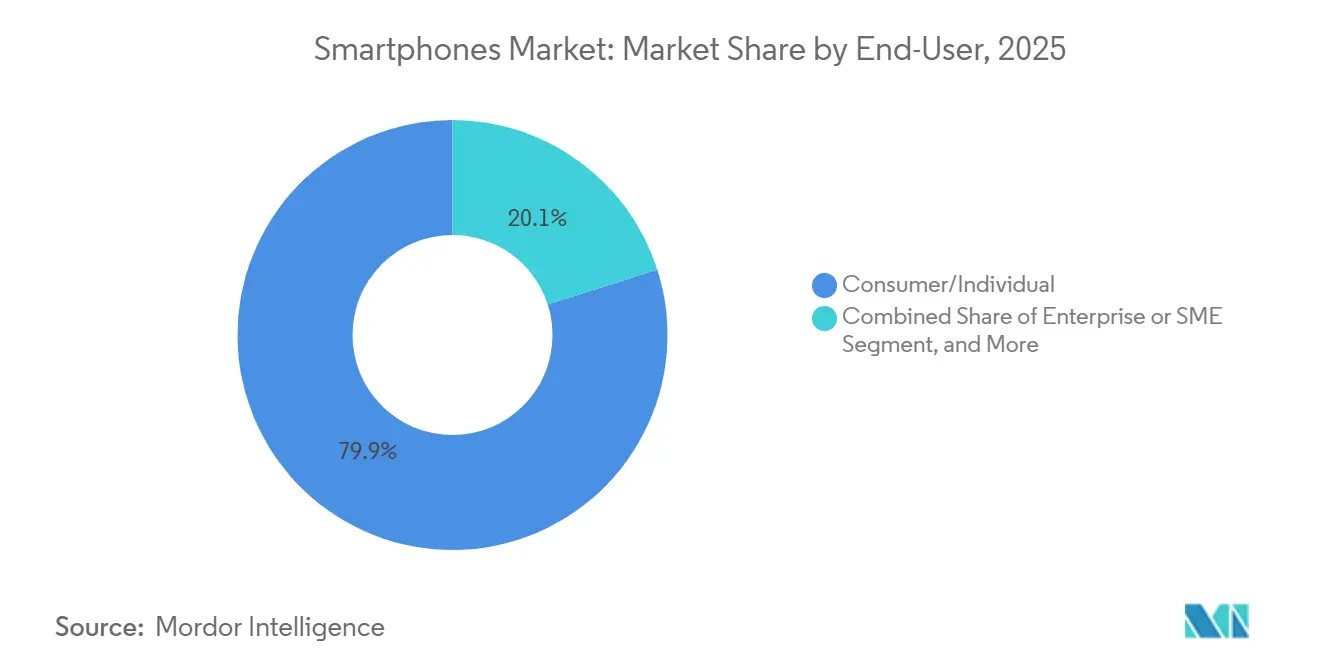
- エンドユーザー別では、コンシューマー向け端末が2025年の収益の79.92%を占め、エンタープライズおよびSMEの採用は2031年まで4.71%のCAGRで増加しています。
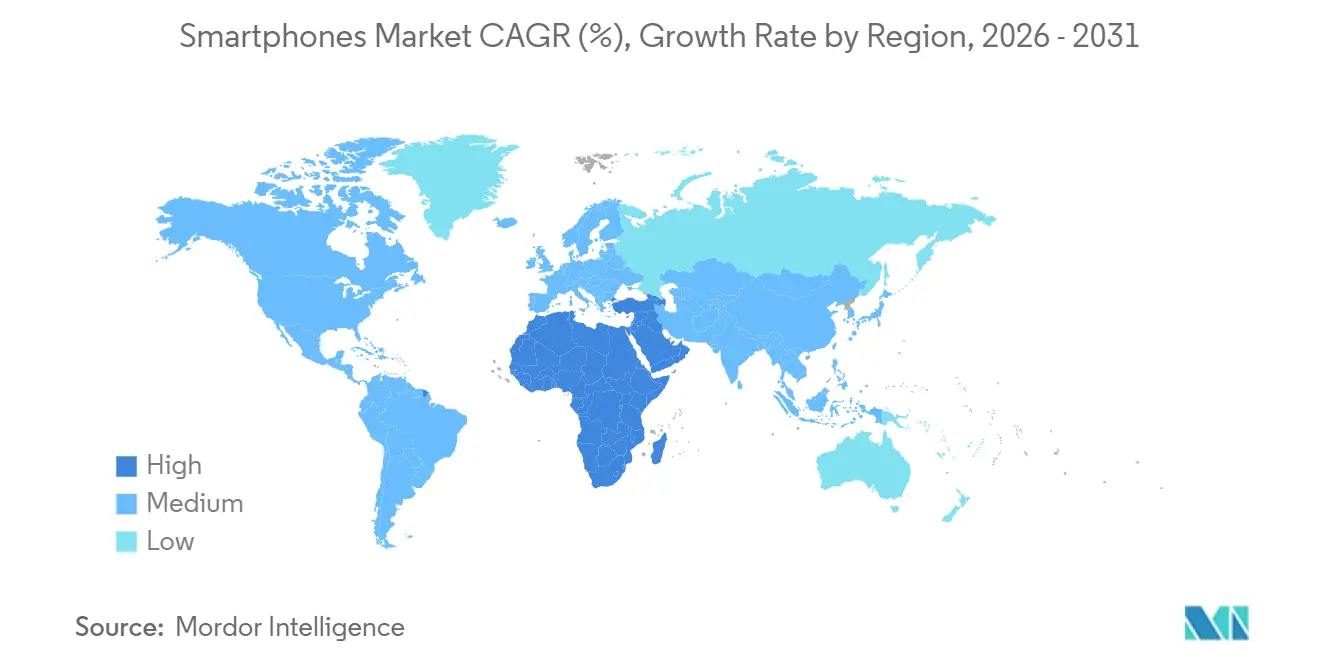
- 地域別では、アジア太平洋地域が2025年のスマートフォン市場収益の42.81%を占め、中東は2031年まで10.83%のCAGRで地域成長をリードすると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜) 年平均成長率予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| AI対応 買い替えサイクルの加速 | +1.2% | 北米、 欧州、プレミアムアジア太平洋 | 中期 (2〜4年) |
| 分割払い、下取り、長期ソフトウェアサポートによる プレミアム化の持続 | +0.9% | 北米、 欧州、都市部アジア太平洋 | 長期 (4年以上) |
| 新興市場における エントリーレベル5G普及 | +0.8% | アジア 太平洋、中東、アフリカ | 短期 (2年以内) |
| 折りたたみ型の成熟による 高付加価値ニッチの拡大 | +0.5% | 北米、 欧州、中国、韓国 | 中期 (2〜4年) |
| 成熟市場における キャリア主導のプロモーションと端末分割払い | +0.4% | 北米、 欧州 | 短期 (2年以内) |
| 地域製造のローカライゼーション奨励策による コストとリードタイムの削減 | +0.6% | インド、 ベトナム、中東、アフリカ | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
AI対応買い替えサイクルが代替需要を加速
毎秒40兆回以上の演算が可能なオンデバイス生成AIは、フラッグシップ製品の発表における主要機能となっています。AppleのA18 ProおよびQualcommのSnapdragon 8 Eliteは、クラウドの遅延なしにリアルタイム翻訳、画像合成、パーソナルアシスタントタスクを実現するニューラルエンジンを搭載しています。北米およびヨーロッパでは、この機能がスマートフォン市場における買い替えサイクルを短縮し、2025年の調査対象ユーザーの38%がAIを主要なアップグレードの動機として挙げています。[1] プレミアム購入者は、即時の会議要約やオンデバイス写真編集など、日常的な具体的メリットを実感しており、フラッグシップ価格を支払う意欲を高めています。中国ベンダーも迅速に対応しており、MediaTekのDimensity 9400はマルチモーダルアシスタント向けに30%の電力効率向上を実現し、AIをクロスプラットフォームの基準としています。[2] チップメーカーがハンドセットの熱特性に最適化されたより大規模なパラメーターモデルを追求する中、この競争は2029年まで続く可能性が高いです。
分割払い、下取り、長期ソフトウェアサポートによるプレミアム化の持続
無利子分割払いプランと積極的な下取りクレジットにより、消費者の関心は初期費用から月々の支払い可能額へとシフトしています。米国のキャリアは現在、支払いを36か月に分割しており、1,200米ドルのフラッグシップを実質33米ドルの月額負担に変えています。一方、Appleは2024年に1,200万台以上の下取りを処理し、定価から最大500米ドルを割り引きました。SamsungとGoogleによる7年間のアップデート保証は、総所有コストをさらに引き下げ、プレミアムモデルが通常の買い替えサイクルをはるかに超えて安全かつ最新の状態を維持することを購入者に保証しています。これらの仕組みが組み合わさることで、マクロ経済の低迷時においてもスマートフォン市場のプレミアム需要は底堅く維持され、より高い平均販売単価の層へより多くの収益が流入しています。新興市場でも、地元の銀行やフィンテック企業が分割払いベースのハンドセットローンを展開するにつれ、同様の動きが見られ始めています。
新興市場におけるエントリーレベル5G普及
200米ドル未満の5Gスマートフォンは、価格弾力性が高いスマートフォン市場においてボリューム成長を解放しています。XiaomiのRedmi Note 13 5Gはインドで16,999インドルピー(205米ドル)でデビューし、すぐに販売ランキングを上昇しました。一方、Transsionはアフリカ向け出荷における5G比率を2023年の8%から2024年の22%に引き上げました。各国政府もこのトレンドを後押ししており、インドの生産連動型インセンティブプログラムは国内組み立てを補助し、関税と物流コストを削減しています。GSMAは、サブサハラアフリカの5G接続数が2030年までに1億件に達すると予測しており、さらなるハンドセットのアップグレードの余地を示しています。ブランドにとって、初めて5Gを購入するユーザーは、ネットワークが付加価値サービスを収益化した後の将来的なアップセルのファネルを形成します。
折りたたみ型の成熟による高付加価値ニッチの拡大
ヒンジの耐久性は現在20万回のサイクルを超え、折り目の視認性は4分の1縮小し、ボリュームの拡大に伴い価格も下落しています。SamsungのGalaxy Z Fold 6とOPPOのFind N3は以前の人間工学的な妥協点を解消し、パワーユーザーがマルチタスクや文書編集のためにこのフォームファクターを採用することを促しています。GoogleのPixel Foldは、端末の開閉時にアプリをスムーズにリサイズするアダプティブUIによってこの提案を拡張しています。フォルダブルはスマートフォン市場においてバー型スマートフォンに対してスケールメリットで依然として劣っていますが、2024年の製造コストは18%低下しており、予測期間にわたってより広い対象市場への展開を示唆しています。アーリーアダプターはプロフェッショナルやコンテンツクリエイターに偏っており、フォルダブルが総出荷台数の一桁台のシェアにとどまる中でも、ユニットあたりの平均収益を押し上げる価格プレミアムを支えています。
抑制要因の影響分析*
| 抑制要因 | (〜) 年平均成長率予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| メモリ供給逼迫による 部品表コスト上昇とローエンドAndroidへの圧力 | -0.7% | アジア 太平洋、中東、アフリカ | 短期 (2年以内) |
| 中古・再生スマートフォンの成長による 新端末需要の侵食 | -0.5% | 北米、 欧州、都市部アジア太平洋 | 中期 (2〜4年) |
| 耐久性と段階的イノベーションによる 買い替えサイクルの長期化 | -0.4% | グローバル | 長期 (4年以上) |
| 地政学的リスクと関税による SKUシフトと物流複雑性の増大 | -0.3% | 米国・中国間の 回廊 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
メモリ供給逼迫による部品表コストの上昇
DRAMのスポット価格は、ウェーハ容量が高帯域幅サーバーモジュールに転用されたため、2024年後半に約20%上昇しました。[3] SamsungとSK Hynixは自動車およびデータセンター向け顧客を優先したため、モバイル向けLPDDRの不足が生じ、エントリーレベルのAndroidベンダーはメモリ構成を縮小せざるを得ませんでした。価格に敏感な市場では、10米ドルの値上がりにより購入者が4GBバリアントやフィーチャーフォンに流れ、出荷台数予測が悪化します。部品価格の上昇は極めて薄い粗利益率をさらに圧迫し、一部の第2層ブランドは発売を延期したり、同梱アクセサリーを削減したりしています。新工場が稼働する2026年半ばまで緩和は見込めず、スマートフォン市場全体でローエンドの平均販売単価への圧力が続き、デジタルデバイドが拡大する可能性があります。
中古・再生スマートフォンの成長による新端末需要の侵食
Apple、Samsung、Back Marketによる認定整備済みプログラムは、中古・整備済みスマートフォンの購入を主流の購入者の間で標準化し、セカンドライフ端末に対する消費者の信頼を高めています。Appleは2024年に数百万台の整備済みiPhoneを15〜20%の割引で販売し、Back Marketはヨーロッパでの売上が42%増加しました。[4] ソフトウェアサポートの延長により、3年前のモデルでも高いパフォーマンスを維持できるため、新品購入の緊急性がさらに低下しています。かつて補助金によってアップグレードを促進していたキャリアは、現在では下取りクレジットに依存しており、これが二次流通チャネルに流入し、初回販売台数を抑制しています。競争上のメリットとしては、整備済み端末が利益率に優しく、エコシステムのロックインとサービス収益を維持できる点がありますが、この抑制効果が全体的な台数成長を削り、スマートフォン市場全体の拡大を鈍化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
オペレーティングシステム別:
Androidの優位性がニッチな侵食に直面Androidは2025年のスマートフォン市場シェアの69.21%を維持していますが、HarmonyOSとKaiOSは年率5.29%で成長しており、段階的な断片化を示しています。Huaweiは2024年に7,000万台以上のHarmonyOSスマートフォンを出荷し、Googleサービスなしで動作する中国中心のエコシステムを強化しました。超低コスト端末を動かすKaiOSは累計アクティベーション数が1億5,000万件を超え、初めてインターネットを利用するユーザーにアプリベースの体験を提供しています。代替プラットフォームのスマートフォン市場規模は現在も小さいですが、その成長軌跡は特定のニッチにおけるAndroidの普遍性に挑戦しています。EUデジタル市場法やインドの相互運用性提案を含む規制の変化は、サードパーティのアプリストアやクロスプラットフォームメッセージングを義務付けることで競争環境を平準化しています。コンプライアンスコストが上昇するにつれ、iOSとAndroidの両方が、データ主権や優れたローエンドパフォーマンスを約束する地域特化型または目的特化型プラットフォームに対して段階的なシェアを譲歩する可能性があります。
一方、AppleのiOSは価格決定力を強化しており、2024年度のiPhone収益は2,000億米ドルに達し、ウルトラプレミアム層を支えるProバリアントが牽引しました。シリコン、オペレーティングシステム、サービスの垂直統合により、Appleは1,100米ドルの平均販売単価を正当化する一貫した体験を提供し、価格競争からiOSを守っています。Androidベンダーにとっての戦略的対応策には、より迅速なアップデート保証とGoogleセキュリティ認証の強化が含まれます。予測期間にわたり、スマートフォン市場におけるプラットフォームの多様化は、純粋な技術的能力よりも、地域の規制、アプリストアの経済性、開発者向けインセンティブに左右されるでしょう。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
価格帯別:
超プレミアムの急増がマクロ経済の逆風に抗う800米ドル超の超プレミアムスマートフォンは2031年まで6.42%の成長が予測されており、他のすべての層を上回っています。iPhone 16 Pro MaxやGalaxy S25 Ultraなどのフラッグシップはチタンフレーム、ペリスコープレンズ、オンデバイスAIを統合し、知覚価値を高めています。下取りクレジットとキャリアファイナンスが実質的な購入ハードルを下げ、上昇志向のバイヤーをこのセグメントに引き込んでいます。一方、200米ドル未満のエントリーレベルモデルは部品表インフレと再生端末との激化する競争に直面しており、すでに薄い利益率をさらに圧迫しています。
200〜499米ドルのミッドレンジ端末は、5G接続、マルチセンサーカメラ、高速充電を手頃な価格で提供することで2025年の収益の大部分を占めました。ベンダーはこの価格帯を期間限定プロモーションやアクセサリーバンドルによるアップセルの足がかりとして活用しています。500〜799米ドルのプレミアム層は、消費者が価値とフラッグシップ体験のどちらかに二極化するにつれて縮小する中間地帯を占めています。ミッドレンジのスマートフォン市場規模は引き続き拡大しますが、収益ミックスは段階的なハードウェアアップグレードが不釣り合いに大きな利益率をもたらす超プレミアムへと傾くでしょう。
技術別:
5Gが新たな基準に5G端末に帰属するスマートフォン市場規模は2025年の出荷台数の57.43%に達し、チップセット価格の低下とネットワークの高密度化に伴い年平均成長率4.54%で上昇しています。エリクソンは2029年までに56億件の5G契約数を予測しており、端末の更新余地を示しています。Snapdragon 6 Gen 1のような200米ドル未満のチップセットが5Gモデムを統合し、4Gとのコスト差を事実上解消しています。オペレーターは3Gを廃止してスペクトラムを再割り当てしており、遅れているユーザーに5G対応ハンドセットへの移行を促しています。都市部の回廊では、ミリ波の高密度化がクラウドゲームやAR(拡張現実)ナビゲーションなどのユースケースをサポートし、アーリーアダプターがより高いスループットを求めるよう促しています。
4G端末は農村地域では依然として重要ですが、キャリアがスペクトラムを再利用し規制当局が追加の中帯域周波数をオークションにかけるにつれて、そのシェアは着実に後退するでしょう。国際電気通信連合のWRC-23での決定がグローバルな中帯域割り当てを拡大し、新興市場に十分な容量を解放しました。その結果、すべての主要ベンダーが200米ドル未満のモデルでも5Gを必須機能として位置付け、技術移行を確固たるものにしています。
フォームファクター別:
折りたたみ型がアーリーアダプターを超えて普及折りたたみ式スマートフォンとフリップフォンは、製造コストの低下とヒンジの信頼性向上により、5.03%のCAGR成長が見込まれています。Samsungの最新ヒンジアーキテクチャはクリース深度を25%削減し、OPPOのウォータードロップヒンジは目に見えるギャップを排除してポケットへの収納性を向上させています。GoogleのTensorチップ駆動のアダプティブUIは、マルチタスク時に大きな画面を最大限に活用するソフトウェアの成熟を示しています。これらの改善により、対象ユーザーはテクノロジー愛好家から、分割画面でのドキュメント編集やビデオ会議を重視するモバイルプロフェッショナルへと拡大しています
バースタイルのスマートフォンは、製造規模と消費者の親しみやすさから依然として主流ですが、差別化の余地は縮小しています。ベンダーがスラブデザインにおける実質的なハードウェアアップグレードの手段を使い果たすにつれ、折りたたみ式スマートフォンはスマートフォン市場において高いASPを支え、ブランドのハロー効果を強化する明確なプレミアムアップセルの道筋となっています。ラグド型および産業用ハンドセットは、MIL-STD耐久性と強化された防塵防水性能を備え、物流、建設、公共安全分野にサービスを提供するニッチながら収益性の高いセグメントであり続けています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
流通チャネル別:
直販モデルが小売を再構築オンライン直販は2025年のスマートフォン市場シェアの36.32%を獲得し、5.57%のCAGRで成長しており、最も成長の速いチャネルとなっています。ブランドはキャリア補助金を迂回してより高い利益率を確保しながら、タゲットを絞ったクロスセリングのために顧客データを収集しています。Apple、Xiaomi、Samsungは、オンライン限定ローンチ、下取りオファー、バンドルサービスによってこのトレンドを牽引しています。物流コストの低下と迅速なフルフィルメントにより、現金引換が主流だった新興市場においても、高額なeコマース購入に対する消費者の安心感が高まっています。
キャリアストアは北米と欧州では依然として重要ですが、消費者がオンラインでデバイスを調べ、オペレーター乗り換えを可能にするSIMフリーモデルを好むようになるにつれ、来店客数は減少しています。マルチブランド小売業者は、デバイスのセットアップやアクセサリーのアップセルなどのサービスを重視した体験型ショールームへとシフトしています。ブランド直営の実店舗は、ワークショップ、修理デスク、ソフトウェアデモを通じてエコシステムへの定着を強化するマーケティングシアターとしての役割も担っています。
エンドユーザー別:
セキュリティを背景に企業採用が加速法人およびSMEの需要は、2025年の収益の20.08%に過ぎませんが、モバイルファーストのワークフローとセキュリティ認証により、4.71%のCAGRで拡大しています。SamsungのKnoxプラットフォームとAppleのセキュアエンクレーブは厳格なコンプライアンス基準を満たし、ハードウェアに根ざした暗号化を必要とする金融や医療などのセクターを引き付けています。ゼロタッチ登録と無線プロビジョニングによりITの負担が軽減され、一括導入が促進されています。グローブ対応タッチスクリーンと長寿命バッテリーを備えたラグド型バリアントは、フィールドサービスや物流での採用が進んでいます。インドにおける国内組み立てに関する政府の義務付けや他国における同様の主権条項は、スマートフォン産業全体において国内製造デバイスの法人調達をさらに後押ししています。
3〜4年という長い買い替えサイクルは年間ユニット購入数を抑制しますが、アクセサリーおよびサポート収益の機会を高めます。企業がレガシーアプリケーションをクラウドベースのサービスとしてのソフトウェアへ移行するにつれ、スマートフォンはコミュニケーションツールから主要なコンピューティングノードへと進化し、セキュリティパッの延長された高スペックデバイスへの需要を強化しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域スマートフォン市場
アジア太平洋地域は2025年の収益の42.81%を占め、首位を維持しました。これは中国の広大な既存ユーザー基盤とインドの製造業の勢いによって牽引されています。ファーウェイのMate 60 Proに代表される中国の国内設計シリコンへの移行は、プレミアム購買層を国内ブランドへと誘導しており、一方でインドの生産連動型インセンティブ制度は累計150 ビリン 米ドルの携帯端末投資を呼び込み、輸出能力を拡大させ、世界の平均販売単価を低下させています。
北米スマートフォン市場
北米のアップグレードサイクルは、フラッグシップ価格を見えにくくするキャリアファイナンシングに依存しています。Apple は2025年に米国プレミアムセグメントの過半数を獲得し、下取りクレジットが追い風となりました。一方、Samsung はGalaxy S25のインセンティブにより前年比15%の予約注文増を達成しました。カナダとメキシコも同様の動向を示しており、大都市圏のプレミアム需要と、より所得水準の低い地域でのミッドレンジ需要のバランスを取っています。
欧州スマートフォン市場
欧州市場は依然として断片化しており、ドイツとフランスはデータプライバシー機能を重視する一方、英国は無制限データをバンドルしたキャリア契約に傾倒しています。デジタル市場法はアプリストアの経済構造を再編する可能性があり、地域プレイヤーや代替決済システムに新たな機会をもたらすことが期待されます。
南米スマートフォン市場
南米の成長はブラジルの現地生産に依存しており、Lenovo傘下のMotorolaは現地の購買力に適応したミッドレンジ端末でシェアを確保しています。通貨の変動が価格設定を複雑にしていますが、主要都市における5G展開が買い替え需要を刺激しています。
中東スマートフォン市場
中東は10.83%のCAGRで予測成長率トップとなっています。サウジアラビアとアラブ首長国連邦の高い可処分所得に加え、政府のデジタル化推進アジェンダがプレミアム端末の販売を押し上げています。通信事業者はミリ波の展開を加速させており、フラッグシップグレードのスマートフォンを必要とするAR観光ガイドや企業向けIoTパイロットをサポートしています。
アフリカスマートフォン市場
アフリカ市場は依然として価格感度が非常に高く、デュアルSIM対応と長時間バッテリーに最適化されたTranssionブランドが市場を席巻しています。ナイジェリアとケニアにおける5G周波数帯オークションは段階的なアップグレードを促進しますが、価格面での制約により、エントリーレベル端末および再生端末が近い将来においても引き続き主流となります。
競合環境
AppleとSamsungは合わせてグローバル収益の約40%を占めていますが、コスト競争力の高い中国ベンダーによる侵食に直面しています。Appleの2024年のiPhone収益2,000億米ドルは、独自シリコン、サービス、端末間エコシステム連携を通じた超プレミアム層への支配力を示しています。Samsungはディスプレイの優位性と150〜1,300米ドルにわたる幅広いポートフォリオで対抗し、Appleの長寿命性に匹敵する7年間のアップデート保証で強化しています。
Xiaomi、OPPO、vivoはインドとベトナムでの委託製造を活用し、特にミッドレンジおよびアッパーミッドレンジ層で既存勢力を価格面で下回っています。Transsionはローカライズされた機能を組み込み、深い農村流通を活用することでアフリカで45%以上のシェアを誇っています。Nothing Technologyのような破壊的企業は透明なデザインとほぼ素のAndroidで差別化し、Z世代の層に訴求しています。
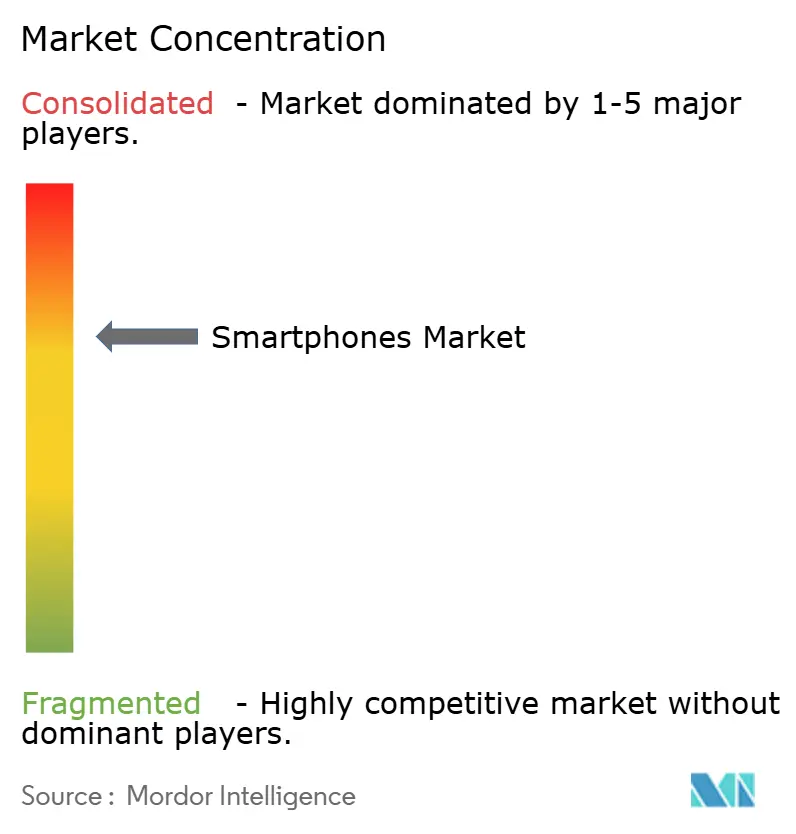
研究開発競争は45 TOPSを超えるニューラルプロセッシングユニット、10倍光学ズームを実現するペリスコープカメラ、緊急時のカバレッジのための衛星メッセージングを中心に展開しています。特許のクロスライセンスと標準規格をめぐる紛争は法的なオーバーヘッドを増加させますが、必須の5G知的財産を保有する既存勢力にとっての防御的な堀としても機能しています。全体として、スマートフォン市場は中程度の集中度を示し、AIと折りたたみ型イノベーションを軸とした機能ベースの競争が激化しています。
スマートフォン産業のリーダー企業
-
Samsung Electronics Co. Ltd
-
Apple Inc.
-
Xiaomi Corp.
-
OPPO(OnePlus含む)
-
Vivo Communication Technology Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
スマートフォン市場
- Apple Inc.
- Samsung Electronics Co. Ltd
- Xiaomi Corporation
- OPPO (incl. OnePlus)
- Vivo Communication Technology Co., Ltd.
- Transsion Holdings Co., Ltd. (TECNO, Infinix, itel)
- Huawei Technologies Co., Ltd
- Honor Device Co., Ltd.
- Google LLC
- Motorola Mobility LLC (Lenovo Group Ltd)
- Realme Chongqing Mobile Telecommunications Corp., Ltd.
- HMD Global Oy (Nokia)
- Sony Corp.
- ASUSTeK Computer Inc.
- ZTE Corp.
- TCL Technology (Group) Co. Ltd (Alcatel)
- Nothing Technology Ltd
- Kyocera Corporation
- Sharp Corporation
- Fairphone B.V.
Recent Industry Developments in スマートフォン市場
- 2025年1月:SamsungはSnapdragon 8 Elite、Galaxy AI、7年間のアップデートを搭載したGalaxy S25シリーズを発売し、予約注文が15%増加しました。
- 2025年1月:Appleはインドでのフォックスコンとのパートナーシップを5億米ドル拡大し、輸出向けiPhone 17の生産準備を進めました。
- 2024年12月:Xiaomiは14 Ultraをグローバルで1,499ユーロ(1,636米ドル)で発売し、欧州での最も積極的なフラッグシップ展開を行いました。
- 2024年11月:OPPOはFind N3折りたたみ型の国際販売を1,699米ドルで開始し、ギャップのないウォータードロップヒンジを特徴としています。
スマートフォン市場 レポートの範囲と調査方法論
市場の定義と主要カバレッジ
本調査では、スマートフォン市場を、セルラー音声通話、高度なモバイルオペレーティングシステム、およびインターネット対応のマルチメディア機能を組み合わせた、新品かつ工場組み立て済みのすべてのハンドセットと定義しています。カウントされるデバイスは、統合されたアプリストアと無線ソフトウェアアップデートのサポートを備えて出荷されるものに限ります。
スコープの除外事項:ラグド型産業用ハンドセットおよび中古・再生品はモデルの対象外としています。
セグメンテーション概要
- 市場全体の推計
- 市場総額(米ドル)
- 市場総数量(台数)
- オペレーティングシステム別(金額および数量)
- Android
- iOS
- その他(HarmonyOS、KaiOS)
- 価格帯別(金額および数量)
- エントリーレベル(200米ドル未満)
- ミッドレンジ(200〜499米ドル)
- プレミアム(500〜799米ドル)
- 超プレミアム(800米ドル超)
- 技術(ネットワーク世代)別(金額)
- 5G
- 4GまたはLTE
- 3G以下
- フォームファクター別(金額)
- バー型
- 折りたたみ型またはフリップ型
- ラグド型または産業用
- 流通チャネル別(金額)
- オペレーターまたはキャリアストア
- ブランド直営小売
- マルチブランド実店舗小売
- オンライン直販
- エンドユーザー別(金額)
- 消費者または個人
- 企業または中小企業
- 公共部門または政府
- 地域別(金額)
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- その他の南米
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- 東南アジア(シンガポール、タイ、インドネシア、ベトナム、フィリピン、マレーシア)
- オーストラリア
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 北米
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、アジア太平洋、南北アメリカ、欧州、中東・アフリカにわたるモバイルオペレーター、部品サプライヤー、国内販売代理店、小売チェーンにインタビューを実施しています。これらの対話を通じて、買い替えサイクルの前提、プロモーション価格のトレンド、今後の5GまたはAI中心のモデルミックスを検証し、需要弾力性と地域別ミックス要因の精緻化を図っています。
デスクリサーチ
まず、ITU規制当局の統計、GSMAインテリジェンスの加入者数、エリクソンモビリティレポートなどのオープンデータセットから出荷数とインストールベースのシグナルを抽出し、アクティブユーザープールをマッピングします。世界銀行とIMFの消費者物価および所得系列は購買力の評価に役立ち、国連コムトレードの関税コードは国境を越えたハンドセットの流通を明確にします。企業の財務報告書、投資家向け資料、信頼性の高いテックメディアは、SKUレベルのローンチ情報、ASP、チャネルに関するインサイトを補完します。D&B HooversやDow Jones Factiva等の有料データベースは、企業レベルの収益内訳でこれらのインプットを補完します。挙げられた情報源は調査アプローチを例示するものであり、検証段階では多数の追加参考文献を精査しています。
市場規模の算定と予測
トップダウンのアプローチでは、5Gおよび4Gの加入者増加数を潜在需要プールに変換し、出荷数の集計とASPの推移と照合してベースラインを算出します。サンプリングされたOEM収益の積み上げやチャネル在庫監査などのボトムアップによる検証を選択的に実施し、合計値を固定します。追跡する主要変数には、キャリアの5G採用率、平均買い替えサイクル、一人当たり実質GDP、半導体部品表の価格指数、プロモーションASPの動向が含まれます。多変量回帰分析によりこれらの指標を年間価値成長と結び付け、シナリオ分析によって部品不足などのショックを捉えます。ボトムアップサンプルのデータギャップは、一次調査の回答者と検証した地域別ASPプロキシを用いて補完します。
データ検証と更新サイクル
アウトプットは、複数のアナリストによるレビューが承認される前に、独立した出荷トラッカーおよびマクロ指標との分散チェックを通過します。レポートは年次更新され、為替変動、貿易禁止措置、パンデミックの波など、見通しを変える重大なイベントが発生した場合には中間更新を発行します。公開前の最終確認により、クライアントが常に最新の見解を受け取れるようにしています。
MordorのスマートフォンベースラインがなぜConfidenceを与えるのか
公表されている市場価値はしばしば乖離しますが、これは各社がスコープの選択、割引の前提、更新頻度を異なる形で設定しているためです。
主なギャップの要因としては、価格帯カバレッジの違い、グレーマーケットのオンライン販売の取り扱い、プロモーション割引が実効ASPに与える影響などが挙げられ、Mordorはこれらすべてを厳格なスコープマッピングと年次データリセットによって対処しています。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主なギャップ要因 |
|---|---|---|
| 585.63 ビリオン 米ドル(2025年) | Mordor Intelligence | |
| 537.62 ビリオン 米ドル(2025年) | 地域コンサルタントA | 価格帯スコープが狭く、隔年更新 |
| 578.46 ビリオン 米ドル(2025年) | グローバルコンサルタントB | グレーマーケットのeコマース販売を除外、定価ASPのみ使用 |
これらの比較は、Mordorのアプローチのようにスコープの広さ、変数の選択、適時の検証が整合している場合、意思決定者が信頼できる透明性と再現性のあるベースラインを得られることを示しています。
レポートで回答される主要な質問
グローバルスマートフォン市場の現在の価値はいくらですか?
スマートフォン市場規模は2026年に6,092億9,000万米ドルとなりました。
2031年まで最も急成長する地域はどこですか?
中東は2031年まで最高の地域年平均成長率10.83%を記録すると予測されています。
5Gセグメントはどのくらいの速さで拡大していますか?
5G技術を使用した出荷台数は年平均成長率4.54%で拡大しており、すでに2025年の数量の57.43%を占めています。
経済的な逆風にもかかわらず、超プレミアムスマートフォンがシェアを拡大しているのはなぜですか?
下取りクレジット、長期ソフトウェアサポート期間、無利子分割払いが初期費用のハードルを下げ、800米ドル超の端末に対する年平均成長率6.42%を支えています。
ベンダーは現在、ソフトウェアアップデートをどのくらいの期間サポートしていますか?
SamsungやGoogleなどの主要ブランドは、フラッグシップモデルに対して7年間のAndroidおよびセキュリティパッチを保証しています。
買い替え決定においてオンデバイスAIはどのような役割を果たしていますか?
北米と欧州では、2025年の調査回答者の38%がAI機能を新しいハンドセットを購入する主な理由として挙げており、2023年から大幅に増加しています。