
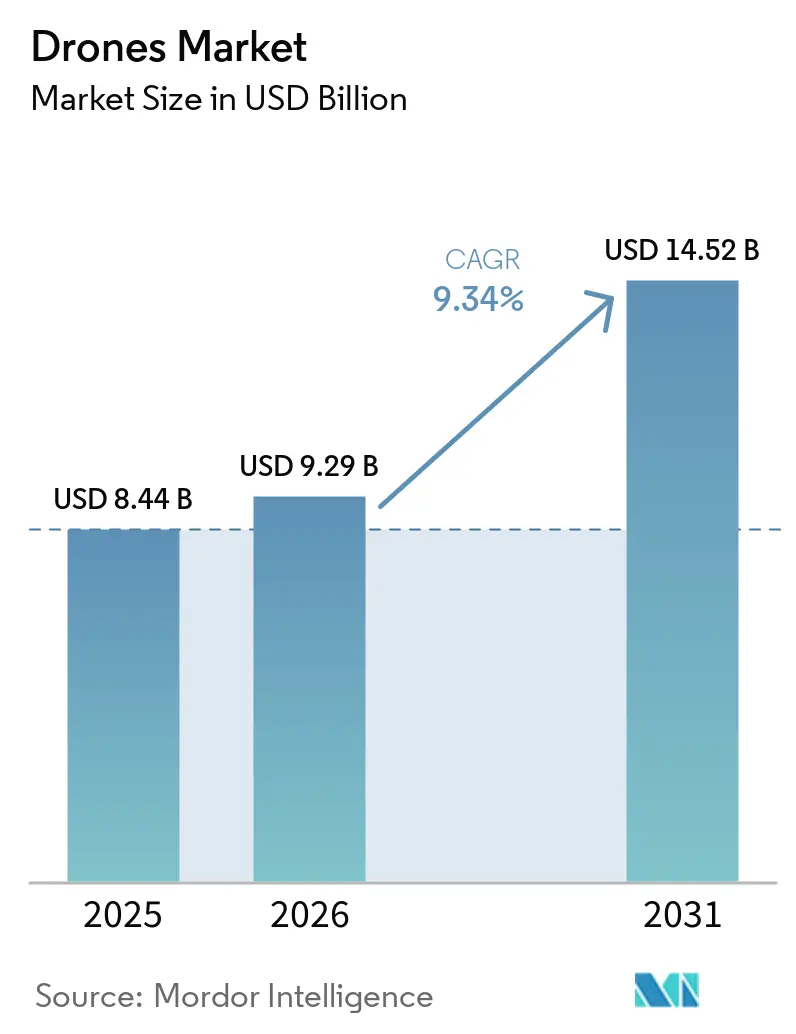
Mordor Intelligenceによるドローン市場分析
ドローン市場規模は2026年に9.29 ビリオン 米ドルと推定され、2027年には10.16 ビリオン 米ドル、2032年には15.68 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 9.06%で成長します。
米国における農業用スプレードローンオペレーターベースの拡大により、航空機の潜在的購入者層が広がっています。ドック型運用および建設デジタルツインは、この運用ロジックを公共サービスおよびエンタープライズ環境(韓国の住宅建設を含む)へと拡張しています。サプライヤーはサービス契約と生産投資で対応し、そ提供内容を持続的な運用デリバリーに結びつけることができます。空域許可および集中したバッテリー材料処理は、技術的能力が使用可能な能力へと転換される容易さを制約しています。既存の免除・認証ルートに適合する航空機を持つサプライヤーは、空域規則がまだ策定中の競合他社よりも早く、農業および公共安全需要を受注に転換できます。
主要レポートのポイント
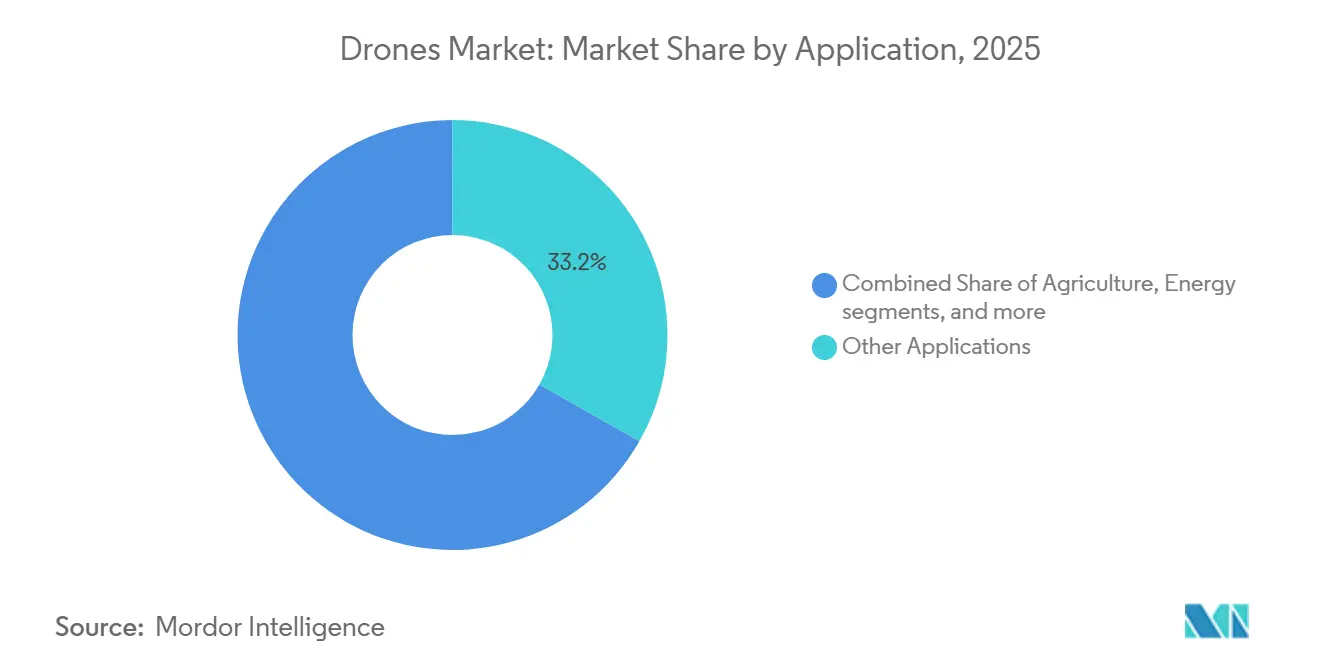
- 用途別では、その他の用途が2026年のドローン市場シェアの33.09%をリードし、農業が最も成長の速いセグメントで、2027年から2032年にかけてCAGR 10.06%を記録しています。
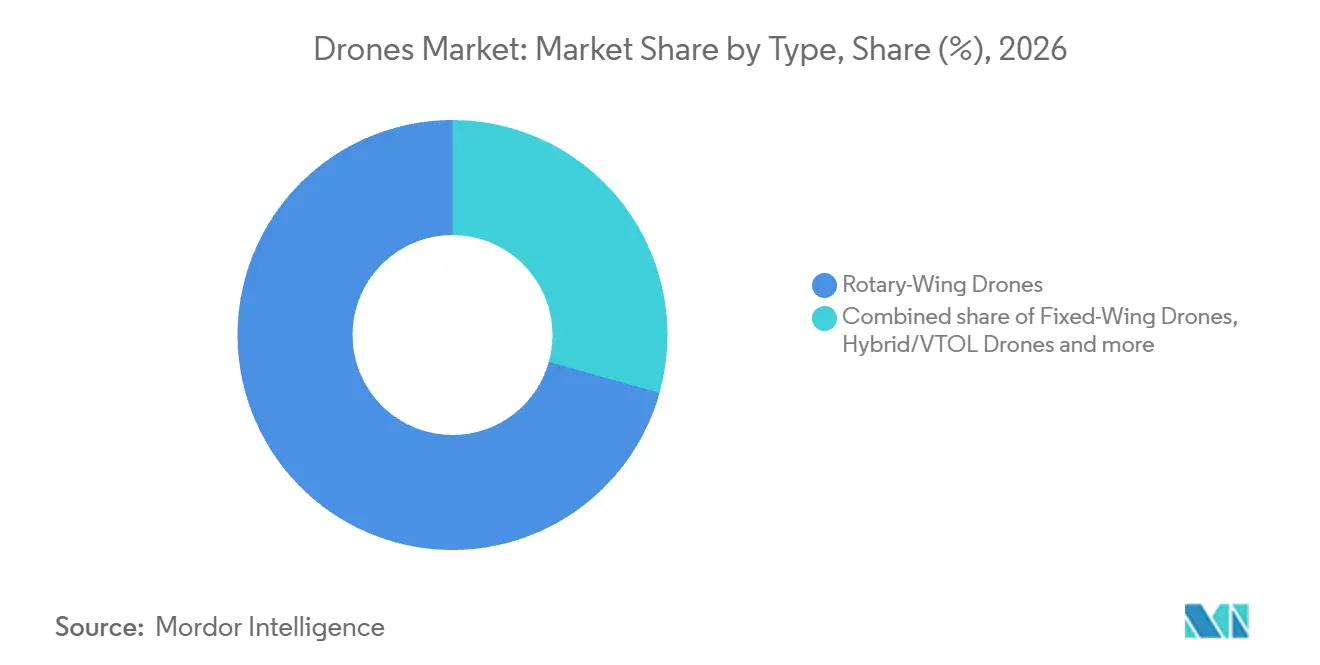
- タイプ別では、回転翼ドローンが2026年のドローン市場規模の70.66%のシェアでリードし、最も成長の速いセグメントでもあり、2027年から2032年にかけてCAGR 9.7%を記録しています。
- 重量クラス別では、2kg未満のナノ/マイクロドローンが2026年の市場価値の48.87%を占め、最も成長の速いセグメントで、2027年から2032年にかけてCAGR 9.88%を記録しています。
- 運用モード別では、遠隔操縦ドローンが2026年の市場価値の72.23%でリードし、完全自ドローンが最も成長の速いセグメントで、2027年から2032年にかけてCAGR 11.05%を記録しています。
- 商業・民間ユーザーがエンドユーザー別で2026年の市場価値の65.95%でリードし、最も成長の速いセグメントでもあり、2027年から2032年にかけてCAGR 10.15%を記録しています。
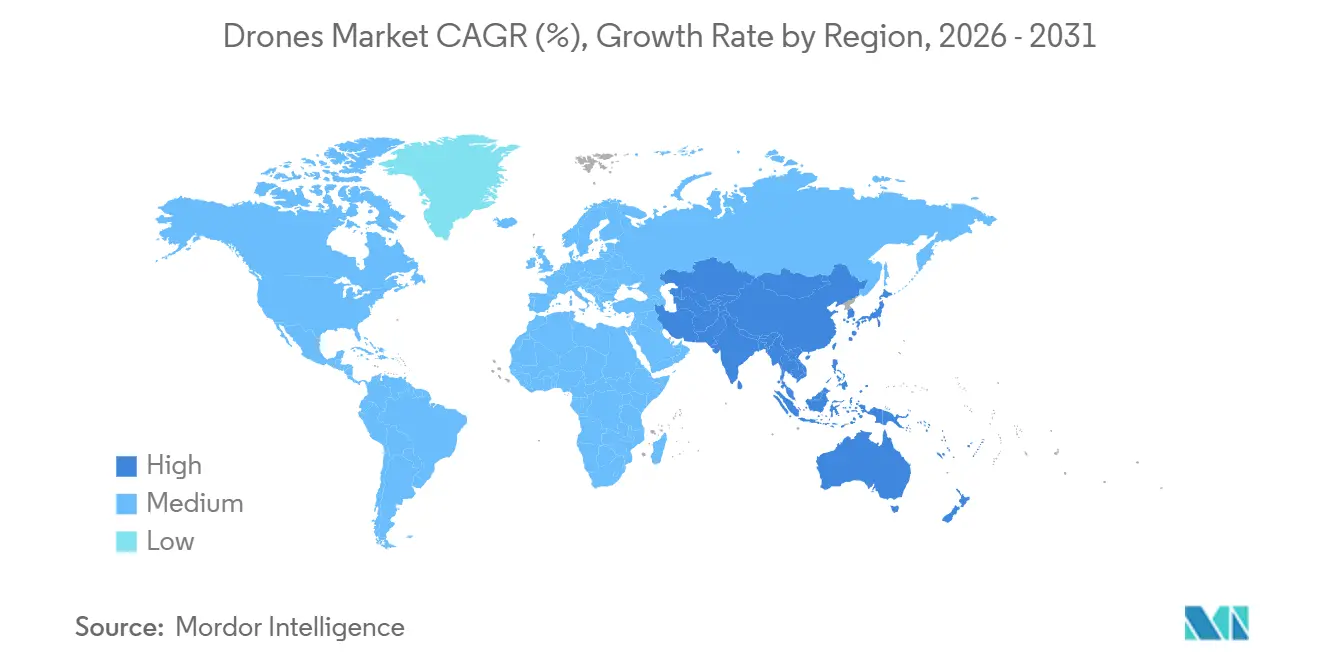
- 地域別では、北米が2026年の市場価値の37.78%でリードし、アジア太平洋が最も成長の速い地域で、2027年から2032年にかけてCAGR 9.65%を記録しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ドローンスタートアップへの投資およびベンチャー資金の増加 | +2.3% | アメリカ合衆国 | 中期(2〜4年) |
| DIABおよび完全自律運用モデルの拡大 | +3% | 米国および日本 | 短期(2年以内) |
| BVLOSおよびUスペース/UTM規制の段階的進展 | +2.8% | 欧州連合加盟国 | 中期(2〜4年) |
| 精密農業および農村ドローンサービスネットワークの拡大 | +3% | アメリカ合衆国 | 短期(2年以内) |
| エンタープライズデジタルツインおよびAIエコシステムとのドローン統合 | +0.8% | 大韓民国 | 中期(2〜4年) |
| バッテリー、ハイブリッド、急速充電技術の急速な成熟 | +0.7% | アメリカ合衆国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ドローンスタートアップへの投資およびベンチャー資金の増加
スタートアップへの資金調達は、緊急対応バイヤー向けの製造・サービス提案を支援することができる。BRINCは2025年4月8日に7,500万米ドルを調達し、Index Venturesがラウンドをリードし、Motorola Solutionsが参加した。[1] 同メーカーは、この資本が緊急対応ドローン技術の開発・製造を加速させると述べた。別途、ビクタービルは2025年10月に承認された3年間のBRINCサービス契約のもと、2026年4月23日付でドローン・ファースト・レスポンダー・プログラムを導入した。このサービス構造により、専門サプライヤーは公共部門のバイヤーに技術を提供するための複数年にわたる運営関係を持つことができる。したがって、ドローン市場における投資を受けた新興企業は、製造とサービスの両方を実行できる場合にのみ、持続的な対応能力をめぐる競争に参加できる。
DIABおよび完全自律運用モデルの拡大
ドローン・イン・ア・ボックス(DIAB)運用は、設置された飛行システムとその繰り返し使用を中心に需要を拡大させる。Skydioは2026年7月6日、3カ国の公共安全機関、重要インフラ事業者、および防衛プログラムにわたって1,070基のドックが展開されたと報告した。ドックベースの飛行はX10顧客の飛行量の約50%を占め、2026年4月から6月にかけて前四半期比で2倍となった。したがって、展開と活用は、ドローン業界のサプライヤーがこの運用モデルに投資する相互補完的な理由を提供する。飛行量が増加するにつれ、各ドック搭載機の能力は、オペレーターが遂行できるミッションにとってより重要となる。繰り返しのドックベースミッションに耐えられる機体は、オペレーターがミッションごとに新たな発進拠点を追加することなく、この増大する利用に対応できる。
BVLOSおよびUスペース/UTM規制の段階的進展
規制の枠組みが実施段階に移行するにつれ、空域調整はドローン運用をめぐる商業サービス層を形成する。2025年5月14日、欧州航空安全機関はANRA Technologiesに対し、初のUスペース・サービス・プロバイダー証明書を発行した。[2] これにより、加盟国が指定したUスペース空域において、ネットワーク識別、ジオアウェアネス、飛行承認、および交通情報サービスが認可された。これらの空域での運用にはUスペースサービスによるサポートが必要であり、調整がその空域へのアクセスの一部となる。したがって、認定サービスは指定空域を適格なオペレーターが利用できるようにし、ドローン市場においてその空域の利用条件を満たせる機体の販売機会を創出する。
精密農業および農村ドローンサービスネットワークの拡大
農業サービス需要は、すべての農家が機体を所有する前に、より多くの処理活動を通じて拡大する可能性がある。アメリカン・スプレー・ドローン・コアリションは、2025年に連邦航空局のパート137のもとで承認された米国オペレーターによる処理面積が1,640万エーカー超に達し、2024年比で58.7%増加したと推計した。承認オペレーター数は2025年に58.3%増の1,710者となった一方、オペレーター1者あたりの平均処理面積は9,584エーカーと統計的にほぼ横ばいであった。したがって、拡大はオペレーター1者あたりの作業量の増加ではなく、オペレーター数の増加によってもたらされた。同コアリションはまた、ウイグル強制労働防止法に基づく米国税関・国境警備局のDJIに対する規制により、2025年の新規スプレードローン販売が前年比で約60%減少したと報告した。新規サービスプロバイダーはドローン業界における潜在的な機体購入者であり、その拡大は新規スプレードローンへのアクセス制限によって制約される可能性がある。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リチウムイオン電池セルの供給不足による小型ドローンBOMコストの上昇 | -0.9% | 中華人民共和国 | 短期(2年以内) |
| ドローンの使用を妨げる政府政策および空域規制 | -1.7% | アメリカ合衆国 | 中期(2〜4年) |
| EUにおけるプライバシー・バイ・デザイン規則による都市部での普及の遅れ | -0.4% | 欧州連合加盟国 | 中期(2〜4年) |
| 一部のユースケースにおける運用統合の複雑さと不明確なROI | -0.5% | アメリカ合衆国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
リチウムイオン電池セルの供給不足による小型ドローンBOMコストの上昇
バッテリー供給のリスクは、機体の仕様が変わる前に小型ドローンの経済性を制約する可能性がある。戦略国際問題研究所は2025年12月、バッテリー材料の精製をドローンのサプライチェーンにおけるボトルネックとして特定した。同研究所は、わずかな輸出規制でさえ数週間以内にドローンの組み立てを混乱させる可能性があると警告した。リスクにさらされたドローン市場のメーカーにとって、供給の継続性を確保することは、各機体のセルコストを最小化するという目標と競合する可能性がある。コンポーネントの低価格は、そのコンポーネントが組み立てに間に合わない場合、商業的な保護として限定的な効果しかない。したがって、メーカーはセル供給の確保にかかるコストと、組み立て中断のリスクを比較検討しなければならない。
ドローンの使用を妨げる政府政策および空域規制
空域の許可は、航空機が技術的に能力を有していても、商業用ドローンフリートが販売できる業務を制限する場合がある。Associated Builders and Contractorsが2026年5月に実施した米国請負業者会員向け調査では、53.5%が規制・コンプライアンス上の問題を導入上の課題として挙げた。[3] 回答者は複数の課題を選択することができた。パート107の規定に基づき、対象となる米国の小型ドローン運用者は、安全性が制限と同等以上であることを証明して免除を取得しない限り、補助なしの目視内飛行を維持しなければならない。目視外での作業を検討している請負業者にとって、この要件は別の航空機が価値を加える前に対応可能な業務を制限する可能性がある。適切な免除を持たない請負業者にとって、目視外飛行の提案業務は、航空機を使用できるようになるまでに認可コストと潜在的な遅延を伴う。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
調達プログラムと農業機体が需要を形成その他の用途は2026年のドローン市場規模において33.09%のシェアを占め、最大のセグメントとなった。フランスの防衛調達機関であるDGAは、2026年1月に演習「オリオン2026」に向けて、AIで製造されたHarmattan Delco戦闘ドローン最初の1,000機を陸軍に納入した。この完成したバッチは、単一の公共プログラムがこの広範な用途カテゴリー内で相当規模の航空機需要を生み出す方法を示している。このようなプログラムに対応するサプライヤーにとって、製造準備は個別購入の継続的な流れではなく、バイヤーの納入スケジュールに合わせる必要がある。したがって、プログラム規模の需要はバッチ納入能力に報いる一方、公共調達のタイミングに集中したリスクをもたらす可能性がある。
農業は最も成長が速いセグメントであり、2027年から2032年にかけて10.06%のCAGRが予測されている。中国農業農村部は2025年に30万台以上の農業用ドローンが使用されていると報告した。同年の年間運用面積は4億6,000万畝(約3,067万ヘクタール)を超え、導入済みフリートとともに相当規模の運用活動が行われていることを示している。したがって、サプライヤーは非常に広大な年間運用面積にわたってすでに稼働中のフリートをめぐって競争している。


注記: 全セグメントの個別セグメントシェアはレポート購入時に入手可能
タイプ別:
回転翼機が確立された調達ニーズに対応回転翼ドローンは2026年のドローン市場シェアの70.66%を占め、最大のセグメントであるとともに、2027年から2032年にかけて9.7%のCAGRで最も成長が速いセグメントになると予測されている。2025年9月2日、国連プロジェクト・サービス機関はブラジルで回転翼遠隔操縦航空機を含む契約を締結した。42,191米ドル相当のこの契約は、航空機を1ロットとして含んでおり、公共バイヤーが遠隔操縦の回転翼構成を指定した事例を示している。この規模の単一複数ロット契約は機関需要の一例であり、回転翼の数量を示す指標ではない。
UK Research & Innovationが2025年9月24日にKorecと締結した契約では、垂直離着陸(VTOL)能力を持つ固定翼UAVが指定された。指定されたミッションは、危険区域における氷河前線の測量・マッピングであった。この要件は販売を特定の測量構成に結びつけており、専門サプライヤーに対して汎用的な航空機数量ではなく業務内容によって形成された機会を提供する。このような契約は、バイヤーが特定のデータ収集タスクに適した航空機を必要とするため、回転翼需要と並行して差別化されたオファリングを維持することができる。商業的価値は、広範な民間顧客基盤を必要とせず、ミッション仕様を満たすことにある。

注記: 全セグメントの個別セグメントシェアはレポート購入時に入手可能
重量クラス別:
小型機が量産調達に対応ナノ・マイクロ(2kg未満)ドローンは2026年に市場価値の48.87%を占める最大セグメントであり、2027年から2032年にかけてCAGR 9.88%で最も成長の速いセグメントになると予測されている。フランスのDGAは2026年5月28日、Harmattan AIからデルコ戦闘ドローンを追加で5,000機発注し、陸軍への納入は2027年初頭を予定している。Harmattan AIはこのシステムをソノラとして供給しており、バッテリーを含めて1.8kg未満と表示している。この陸軍の発注は、バッテリーを含む2kg未満の仕様を持つ機体の大量販売に向けた制度的な経路を示しており、ドローン業界においてコンパクトシステムの需要を戦闘要件と結びつけている。
重量25kgから150kgの中型ドローンおよび150kg超の大型ドローンは、日本において飛行許可の取得に際して保険条件に直面する。2025年10月1日以降の新規申請では、総重量25kg以上の機体に対して第三者賠償責任保険の加入が義務付けられる。この保険は、第三者への傷害や交通妨害などの不測の事態に対して十分なものでなければならない。これらの承認を求めるオペレーターにとって、商業的な評価には機体の技術的適合性に加え、保険対象となる運用リスクも含める必要がある。この重量基準により、象となる業務へのアクセスは、機体の利用可能性だけでなく、そのリスクを負担できるかどうかにも部分的に依存することになる。
運用モード別:
自律型セキュリティの拡大に伴い人間による制御がリード遠隔操縦ドローンは2026年の市場価値の72.23%を占め、最大のセグメントでした。ポートランド警察局は2025年末に36機のドローンを保有していました。同局はその年、無人航空機システム(UAS)技術を774回展開し、管区ベースの運用統合の最初の完全な年となりました。同局の訓練を受けた遠隔操縦パイロットは、この設置された機を管区全体への展開に結びつけ、機器の可用性とオペレーターの準備を連携させています。管区ベースの機体にとって、追加の航空機は、パイロットのカバレッジが利用可能な在庫を展開に転換できる場合にのみ、より使用可能な対応能力を提供します。
完全自律ドローンは最も成長の速いセグメントで、2027年から2032年にかけてCAGR 11.05%が予測されています。2026年4月、Skydioは中東全域の米空軍基地を確保するためのドックおよびX10システムについて、米空軍中央軍から900万 米ドルを超える発注を受けたと発表しました。この発注はドックインフラと航空機の両方をカバーし、それらを統合されたセキュリティシステム購入として扱っています。指名された基地セキュリティバイヤーは、自律型サプライヤーに展開と統合を組織するための定義されたミッションを提供します。空軍基地全体でその構成を複製することで、実装能力が自律性能と同様に商業的に重要になり、繰り返し可能なセキュリティ運用を中心に構築された提案が生まれます。
エンドユーザー別:
ビジネスワークフローが幅広い普及を支援商業・民間ユーザーは2026年の市場価値の65.95%を占め、最大のセグメントであり、2027年から2032年にかけてCAGR 10.15%で最も成長の速いセグメントになると予測されています。2026年5月、Associated Builders and Contractorsの請負業者会員回答者の36.1%が自社でドローンを飛行させていると回答しました。ドローン使用回答者の中で、現場進捗モニタリングが最も頻繁に報告された用途で80.8%でした。この組み合わせは、確立されたビジネスバイヤーベースを特定の繰り返しプロジェクトタスクに結びつけています。請負業者にサービスを提供するメーカーは、プロジェクトの進行に伴う一貫した観察を可能にすることで航空機を差別化し、製品の有用性を確立されたビジネスタスクに結びつけることができます。
機器支出はまた、商業バイヤーの提案をさまざまなコミットメントレベルに分けます。同じ2026年5月の請負業者会員調査では、回答者の61.9%がドローンハードウェアおよび関連機器への会社投資が1,000米ドルから10,000米ドルと報告しました。別の16.9%は50,000米ドル以上の投資を報告しました。支出の散は、それぞれが航空機と関連ハードウェアをパッケージとして扱う、異なる機器提供の余地を示唆しています。これらの回答者にサービスを提供するサプライヤーにとって、多数派の投資帯は、より小さな高投資グループよりも有用なエントリーパッケージのベンチマークを提供します。
地域分析
北米ドローン市場
北米は2026年のドローン市場シェアの37.78%を占め、最大の地域となっています。連邦航空局は2025年末時点で米国のPart 107登録に424,516機のアクティブな非娯楽用小型無人航空機を記録し、2024年から24,000機増加しました。各登録は1機の航空機に対応するため、24,000機の増加は追加のオペレーターだけでなく追加の航空機を数えており、非娯楽用機体は2025年にハードウェアを追加しました。メーカーにとっての結果的な機会は、大規模で確立された米国の非娯楽用航空機ベース内での機体拡大への供給です。
アジア太平洋ドローン市場
アジア太平洋は最も成長の速い地域で、2027年から2032年にかけてCAGR 9.65%が予測されています。中国の実名登録ドローン機体は2026年上半期に478万機を超えました。同期間のドローンの累積飛行時間は2,641万時間に達し、2025年上半期から8%増加しました。8%の増加は総飛行時間であるため、中国における適切な航空機への需要は登録数だけでなく使用状況にも従います。
欧州では、Mannaが2026年5月までにダブリンの2拠点で80,000件を超える配送を達成しましたが、ハブ拒否を受けて6月26日までにアイルランドでの配送を停止しました。ブラジルはSindagの暫定データによると、2025年末に10,357機の農業用ドローンがANACに登録されており、機体数を過小評価している可能性があります。チリでは、コデルコのエル・テニエンテが2026年3月に請負業者Xtreme Miningとともに、GPS遮断された地下の閉鎖空間検査にElios 3を使用しました。サウジアラビアの保健省は2025年のハッジ期間中にNUPCOセンターから緊急医療物資を運ぶためにドローンを使用し、ルワンダ政府は2026年2月にZiplineと成果報酬型契約のもとで全国および都市部の物流計画について合意しました。これらの地域条件は、農業作業、閉鎖空間検査、または医療物流に適した航空機を優遇し、配送の拡大もサイトアクセスに依存します。
地域版
すべての地域
規制の枠組みと見通し
この比較は、商業用小型UASオペレーターの観点から選択された管轄区域をカバーし、運用アクセス、機器コンプライアンス、および移行コストを対比しています。商業的効果は、許可された運用とそれを実行するために使用される航空機の構成の両方に依存します。英国と中国の識別要件は、機器の準備を対象となる運用規則への準拠の一部にしています。
規制テーブル
| 決定要因 | 米国 | 英国 | 中国 | ブラジル |
|---|---|---|---|---|
| 主要機関 | 連邦航空局 | 民間航空局 | 中国民用航空局および地域民用航空局 | 国家民間航空庁(ANAC) |
| 主要な規制または方向性 | 55ポンド未満の小型UASに対する14 CFR Part 107 | 2026年1月1日からUK1、UK2、UK3、UK5、UK6に対するダイレクトリモートID | 定義された農業例外を持つ組織的非マイロUAS運用証明書;運用識別標準 | リスクベースのRBAC 100および決議805 |
| 商業的効果 | 確立された枠組み内での小型UAS運用制限 | 対象クラスに識別機器が必要 | 対象オペレーターの安全評価;メーカーはブロードキャストまたはネットワーク識別を送信しているが指定条項を満たさない既存航空機をアップグレードし、両方の送信モードを提供する必要がある | カテゴリー固有の運用条件;2026年6月15日以前に承認された運用について、オープンカテゴリー外または標準シナリオなしの特定カテゴリーでの運用に対して2026年6月16日から2年間の承認移行期間 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 緩和 | 強化 | 強化 | 変化なし |
| 情報源: Mordor Intelligence | ||||
米国は定義された運用枠組みに対して「中」を受け、「緩和」はFAAが提案した目視外飛行(BVLOS)経路を反映しており、2026年10月に審査待ちの最終規則段階にありました。英国の識別義務は「中」に値し、「強化」は2028年1月1日に予定されているダイレクトリモートIDの拡張を反映しており、カメラ搭載のUK0、自作および旧型ドロー(少なくとも100グラム)および非免除のUK4モデル航空機への適用が予定されています。中国の「中」評価は安全評価ルートを認め、「強化」は不完全な識別機能を持つ指定航空機への許容を終了する2026年11月1日の移行を反映しています。ブラジルの「中」および「変化なし」の判断は、その運用リスクベースの枠組み、ANAC取消まで有効な旧RBAC-E 94行政行為の継続的有効性、および対象となる以前に承認された運用に対する定義された承認移行を反映しています。
バリューチェーンの段階
バリューチェーンは、コンポーネント供給、航空機生産、およびメンテナンスをその収益メカニズムと運用上の制約を通じて比較します。受注残が強くても、主要コンポーネントの到着に時間がかかる場合、それだけでは納入が容易になるわけではありません。2026年第1四半期、Parrotは生産能力に注力し重要な供給を確保しながら、特定のコンポーネントのリードタイムが長くなったと報告しました。したがって、調達の準備はメーカーが増加する受注を納入可能な航空機に転換する方法の一部となります。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| バッテリーセル供給 | Ampriusなどのバッテリーセルサプライヤー | セル販売 | 航空機プログラムは認定されたセル設計に依存 | 調達中断が航空機変更を強制する前に代替セルを認定する |
| 航空機製造および統合 | ParrotおよびDRONE VOLTなどのドローンメーカー | 航空機販売 | 2026年第1四半期の増産時のParrotのコンポーネントリードタイムの長期化 | 重要な供給を確保し、コンポーネントの可用性に合わせて生産拡大を調整する |
| 航空機メンテナンス | DJIなどのエンタープライズメンテナンスプロバイダー | メンテナンス、キャリブレーション、交換部品サービス料 | サービス範囲は地域によって異なる | サービス契約を航空機の運用地域に合わせる |
| 情報源: Mordor Intelligence | ||||
メーカーは航空機の販売を獲得し、専門サプライヤーとメンテナンスプロバイダーがその運用ライフの異なる部分に対応できます。DJIのメンテナンスプログラムには、点検、清掃、ファームウェアアップデート、キャリブレーション、消耗部品の交換が含まれており、サービスは地域によって調整されます。この地域的な資格付けにより、アフターセールス能力は機体のレジリエンスの場所固有の部分となります。集中的に使用される機体にとって、商業的関係は納入を超えて設置された航空機を使用可能な状態に保つことまで拡張できます。
競合環境
市場集中度
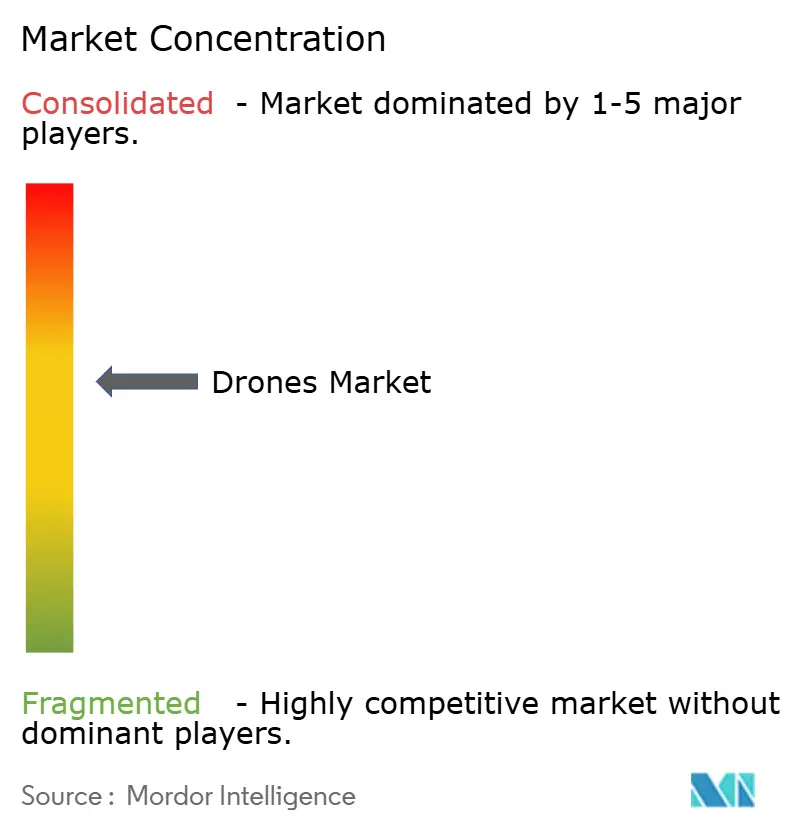
競争は適度に分散しており、エンタープライズ、民間、防衛サプライヤーが異なる調達チャネルに対応しています。SZ DJI Technology Co., Ltd.はエンタープライズドローンを販売し、AeroVironment, Inc.はより広い防衛技術ポートフォリオ内で自律システムを開発しています。Autel Robotics Co., Ltd.はEVO NanoおよびEVO Liteシリーズを製造し、Yuneec(ATL Drone)はドローンおよび関連ペイロード、コントローラー、エンタープライズソフトウェアを提供し、Parrot Drones SASはプロフェッショナルマイクロUAVを供給しています。Parrotのプロフェッショナルマイクロ UAV収益は、2026年上半期に2025年上半期と比較して現在の為替レートで134%増加し、専門サプライヤーがいかに急速に成長できるかを示しています。
Autel Roboticsは2025年7月にEVO NanoおよびEVO Liteシリーズを廃止し、公式チャネルでの販売を終了したと発表しました。これらのシリーズのサービスは、重大な安全問題または強制的な規制要件の例外を条件として、2030年7月18日に終了する予定でした。販売撤退とサービス終了時点の分離は、既存企業が設置された機器を中心とした関係を維持しながら提供を絞り込む方法を示しています。代替需要を求める競合他社は、廃止されたモデルがすぐに運用価値を失うと仮定するのではなく、新しい航空機の提案と信頼できるサービス期間を組み合わせることで、この区別に対応できます。
2025年12月、AeroVironment はグループ1から3の無人航空機と、別途、対UASシステムをカバーする5年間、8億7,430万 米ドルの不定期・不定量契約を受注しました。米陸軍契約コマンドの契約は、同盟国およびパートナー国への将来の対外有償軍事援助を支援し、その後の調達を受注へのルートとしています。航空機バイヤーにとって、そのチャネルは要件が資金調達されたときにサプライヤーのシステムをよりアクセスしやすくする可能があります。ParrotのANAFI UKRはブルーUAS認定を受け、米国国防権限法に準拠しており、これらの調達条件を適用するバイヤーに向けてその航空機を位置づけています。確立された販売チャネルは、既存企業が同盟国のバイヤーにリーチするのを助け、文書化された航空機コンプライアンスは専門家に防衛調達を争う別の根拠を与えます。
ドローン産業のリーダー
-
SZ DJI Technology Co., Ltd.
-
AeroVironment, Inc.
-
Autel Robotics Co., Ltd.
-
Yuneec (ATL Drone)
-
Parrot Drones SAS
- 注:主要企業の掲載順は順位を示すものではありません。
ドローン市場 このレポートでカバーされる企業
- SZ DJI Technology Co., Ltd.
- Parrot Drones SAS
- AeroVironment, Inc.
- Skydio, Inc.
- Wisk Aero LLC (The Boeing Company)
- Yuneec (ATL Drone)
- Terra Drone Corporation
- Delair SAS
- Autel Robotics Co., Ltd.
- EHang Holdings Limited
- EagleNXT
- Garuda Aerospace Limited
- Guangzhou XAG Co., Ltd.
- ideaForge Technology Limited
- Aerosense Inc.
市場参加者にとっての主要な機会
この機会は、ドローンサプライヤーにとって、オープンな軍事提出チャネルと、ターゲットを絞った生産・統合能力を比較しています。欧州委員会のウクライナ支援手段の公募は2026年6月17日に開始され、EUの2027年予算の最終採択を条件として2027年2月16日まで提出を受け付けています。その範囲には一人称視点(FPV)バリアントと生産支援が含まれます。申請者は適格国および経営陣の条件を満たし、適用可能な免除または承認された緩和措置が適用されい限り、非関連第三国の支配を避けなければなりません。
市場機会テーブル
| 機会 | 今なぜか | バイヤー/リードセグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| オープンな軍事調達チャネルを通じて現在の商業ドローンシステムを提示する | 陸軍ドローンマーケットプレイスの開始が2026年9月8日に発表;個別の公募に対する応答時間を設けてキャンセルまで開放 | 米陸軍無人航空機システムプロジェクト管理室 | 特定の公募とその応答ウィンドウに合わせた納入可能な航空機提案を作成する | 競争的選定と不確実なフォローオン資金調達 | Parrot Drones SASなどのプロフェッショナルドローンメーカー |
| ウクライナ関連供給のための完全なFPVドローン生産能力を強化する | FPV生産能力はオープンなEU資金調達ウィンドウ内にある | EUおよびウクライナの防衛ドローン生産プログラム | 定義された生産計画を持つ限定的な航空機生産ライン拡張を提案する | EU予算採択と申請者管理制限 | 防衛ドローンメーカー(Delair SASがサプライヤーカテゴリーの例) |
| ドローン組み立て統合、および検証能力を構築する | 同じ資金調達ウィンドウが共同ライン、統合、テスト、および専用組み立て能力をカバーする | ドローンメーカーおよび生産支援パートナー | コンポーネント統合とテスト能力を特定の航空機生産プログラムに結びつける | コンポーネントの準備、検証、および組み立てスケジュールの調整 | Parrot Drones SASなどのドローンメーカーおよび適格な統合プロバイダー |
| 情報源: Mordor Intelligence | |||||
生産準備が中心的な機会であり、支援される資金調達範囲が生産を維持するために必要な統合・検証能力にまで及ぶためです。最も強力な提案は、航空機プログラムを納入可能にする施設とパートナーの責任に結びつけます。サプライヤーにとって、これは資格のある設計から繰り返し生産への信頼できる経路に商業的価値を置き、資金調達と選定の決定が拡大のペースを決定します。
最近の産業開発事情 ドローン市場
- 2026年9月:米陸軍無人航空機システムプロジェクト管理室は、9月8日にドローンマーケットプレイスの商業ソリューション公募を発表し、キャンセルまで開放される予定です。ソリューショ公募への提出は受注を保証するものではなく、個別の公募が独自の応答時間を指定します。
- 2026年7月:Red Cat HoldingsのTeal Dronesサブシディアリーは、ブラックウィドウシステム、トレーニング、およびサポートのために249万 米ドルの確定固定価格の米空軍契約を受注しました。このシステムは、2026年8月24日までの納入が指定され、潜在的なTeal 2後継機としての技術的・運用的評価を目的としていました。
- 2026年5月:フランスのDGAは5月28日にHarmattan AIに追加5,000機のデルコ戦闘ドローンを発注し、フランス陸軍への納入は2027年初頭までに予定されています。
ドローン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバルドローン市場は、世界における無人航空機ハードウェアプラットフォーム販売からの年間収益を測定する。販売は航空機構成、重量、運用モード、用途、エンドユーザーグループ、地域によって分類される。
対象外の範囲:付加サービス、個別販売のソフトウェア、販売後に取り付けられるペイロード、有人eVTOL航空機、対ドローンシステム、弾道式徘徊型弾薬は除外される。
セグメンテーション概要
- 用途別
- 建設
- 農業
- エネルギー
- エンターテインメント
- 法執行
- その他の用途
- タイプ別
- 固定翼ドローン
- 回転翼ドローン
- ハイブリッド/VTOLドローン
- 重量クラス別
- ナノ/マイクロ(2kg未満)
- スモール(2〜25kg)
- ミディアム(25〜150kg)
- ラージ(150kg超)
- 運用モード別
- 遠隔操縦
- オプショナル操縦
- 完全自律
- エンドユーザー別
- 商業・民間
- 政府・公共
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 南米
- ブラジル
- その他の南米
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
連邦航空局(FAA)の航空宇宙予測や登録情報などの公的情報源はフリートとオペレーターのシグナルを提供し、欧州航空安全機関(EASA)のUスペース資料は運用アクセスを形成する空域要件を説明している。中国農業農村部は農業用ドローンのフリートと運用面積の指標を報告し、FAAのUASオペレーター調査は活動と航空機使用のコンテキストを提供する。フリート活動が購入金額なしで報告されている場合、アナリストはそれをプラットフォーム収益としてカウントするのではなく、需要の確認に使用する。
企業の年次報告書、投資家向け資料、調達通知、信頼性の高い報道は、納入、製造能力、製品ミックス、契約タイミングを明確にすることができる。これらの指定情報源は網羅的なものではなく、さらなる情報源が収集、検証、明確化に役立てられる。
一次インタビューおよびサーベイ
一次調査では、ドローンメーカー、販売代理店、商業フリートオペレーター、政府・民間バイヤー、プラットフォーム価格と納入に精通したサプライヤーへのインタビューおよび構造化されたサーベイ回答を求めるべきである。製品、営業、調達、オペレーションの機能リーダーは、出荷タイミング、平均販売価格、航空機ミックス、ミッション使用状況、地域需要に関する二次推計を確認することができ、上級幹部は市場構造と投資計画を明確にすることができる。アナリストは未解決のギャップを記録し、独立した回答者の証拠を公的指標と比較し、企業とチャネルのカバレッジが十分な場合にのみサプライヤーの積み上げまたはサンプリングされた価格×数量チェックを使用すべきである。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:20% | アジア太平洋:38% |
| 中位層:42% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:29% |
| 小規模プレイヤー:24% | マネージャー:45% | 南北アメリカ:33% |
市場規模算定と予測
トップダウン推計は、ドローンプラットフォーム販売からのグローバルメーカー収益から始まり、サプライヤーの開示、調達契約、出荷数量に乗じたサンプリングされた航空機価格と照合して合計を確認する。フリート登録と稼働フリート予測は導入需要を示し、メーカーの納入と契約締結は供給と購入タイミングを示し、農業運用面積とその他の記録されたミッション活動は稼働率を示し、プラットフォームミックスと観察された価格はユニット活動を金額に換算するのに役立つ。セグメントシェアは、報告された製品とバイヤーミックス、フリート構成、用途の証拠から構築され、同じグローバル合計が構成、重量、運用モード、用途、エンドユーザー、地域にわたって配分される。シナリオ分析は、フリート導入、納入能力、運用許可、ミッション使用に関する異なる前提のもとでこれらの指標を将来に向けて展開し、一次回答者が各変数の妥当性と方向性を確認する。出荷または価格のカバレッジが欠如している場合、サプライヤーの開示とチャネルチェックにより、アナリストは影響を受ける推計が合計に組み込まれる前にその範囲を限定することができる。
データ検証と更新サイクル
アナリストは収益推計を独立したフリート、出荷、調達、ミッション活動のシグナルと照合し、外れ値、単位の不整合、過去の期間またはソース合計からの重大な乖離を調査する。第二のレビューでは、ソースの定義、期間の整合性、為替レート、セグメントシェア、証拠が運用活動ではなく航空機販売を表しているかどうかを確認し、未解決の異常はサインオフ前にソースのフォローアップまたは回答者への再連絡を促す。モデルは年次で更新され、重大な規制、調達、または供給イベントが見通しを変える場合はサイクル間でも更新され、納入前に新たな証拠と計算のレビューが行われる。
Mordor Intelligenceのドローン市場規模算定と他の公表推計との比較
公表されている推計は、カウントする取引・製品や需要モデリングに使用するインプットが異なる場合がある。グローバルドローン市場は、世界における無人航空機ハードウェアプラットフォーム販売からの年間収益を測定する。
主なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング上の選択が含まれる。シナリオ分析は、フリート導入、納入能力、運用許可、ミッション使用に関する異なる前提のもとでこれらの指標を将来に向けて展開し、一次回答者が各変数の妥当性と方向性を確認する。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 10.16 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 33.9 ビリオン 米ドル(2025年) | 2025年のベースでは、この推計は本レポートの2027年値である10.16 ビリオン 米ドルを2年後の時点で233.7%上回っている。その構成要素のカバレッジには、ハードウェアに加えてソフトウェアとアクセサリーが含まれており、測定される収益プールが拡大している。 |
| グローバルコンサルタンシーB | 42.72 ビリオン 米ドル(2026年) | 2026年のベースでは、この推計は本レポートの2027年値である10.16 ビリオン 米ドルを1年後の時点で320.5%上回っている。そのUAVシステムカテゴリーにはアビオニクス、推進システム、ペイロードが含まれており、重量クラスは600kgを超えるものまで及んでいる。 |
Mordor Intelligenceのアナリストは収益推計を独立したフリート、出荷、調達、ミッション活動のシグナルと照合し、外れ値、単位の不整合、過去の期間またはソース合計からの重大な乖離を調査する。
レポートで回答される主要な質問
ドローン市場の規模と成長見通しは?
市場は2027年に10.16 ビリオン 米ドル、2032年までに15.68 ビリオン 米ドルと予測されており、2027年から2032年にかけてCAGR 9.06%で成長します。
ドローンの需要を牽引する要因は何ですか?
農業サービス活動、ドック型運用、およびスタートアップへの資金調達が需要を支えています。BRINCは2025年4月に7,500万 米ドルを調達し、緊急対応ドローンの開発・生産を行っています。
最大のシェアを持つドローンタイプはどれですか?
回転翼ドローンが2026年の市場価値の70.66%でリードし、2027年から2032年にかけてCAGR 9.7%で成長すると予測されています。
主要なドローンサプライヤーはどの企業ですか?
主要なサプライヤーには、SZ DJI Technology Co., Ltd.、AeroVironment, Inc.、Autel Robotics Co., Ltd.、Yuneec(ATL Drone)、およびParrot Drones SASが含まれます。
プロフェッショナルドローン運用の拡大を制限するものは何ですか?
米国のPart 107の下では、対象となる小型ドローンオペレーターは、同等の安全性の免除が付与されな限り、補助なしの目視内飛行を維持しなければなりません。
どの地域がドローン需要をリードし、最も高い成長が予測されていますか?
北米が2026年の市場価値の37.78%でリードし、アジア太平洋はCAGR 9.65%で最も速く成長すると予測されています。