
折りたたみスマートフォン市場規模とシェア
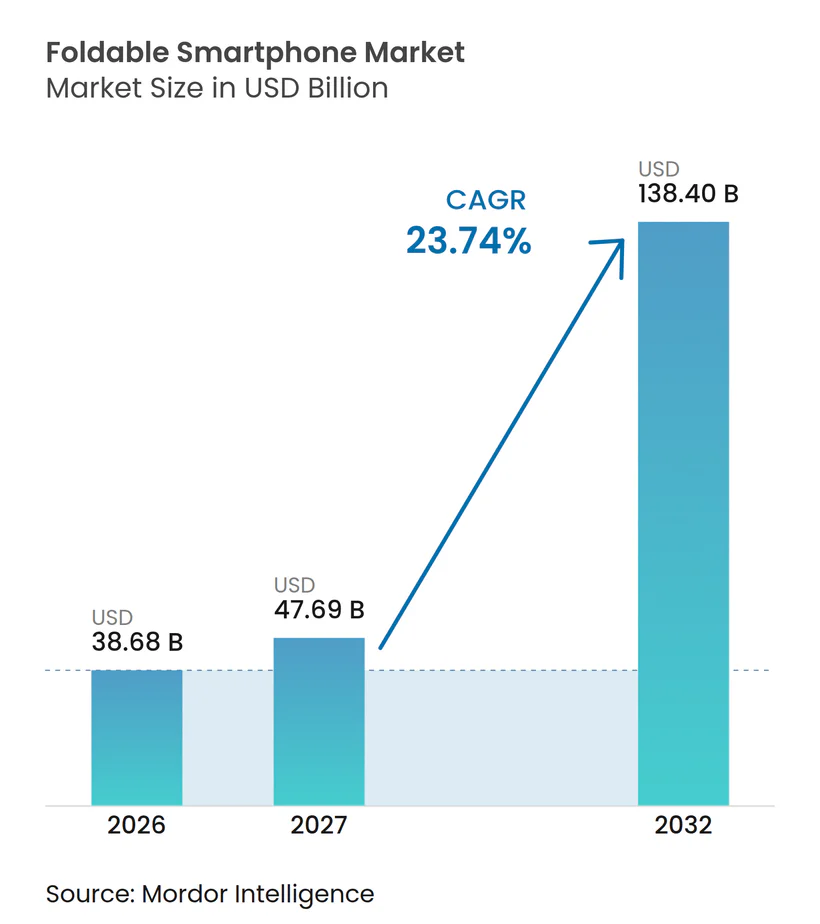
Mordor Intelligenceによる折りたたみスマートフォン市場分析
折りたたみスマートフォン市場規模は、2026年の38.68 ビリオン 米ドルから2027年には47.69 ビリオン 米ドルに増加し、2032年には138.4 ビリオン 米ドルにすると予測されており、2027〜2032年にかけてCAGR 23.74%で成長します。
ガラス生産の改善とサービス連動型割引は、使用可能な供給を強化し、対象となる購入者のデバイス負担を軽減することができます。インドにおけるアダプティブストリーミングソフトウェアは、折りたたみ姿勢にエンターテインメント用途を与えることができ、一方で法人向けオファーは拡張画面とデバイス管理を組み合わせることができます。競争上の差別化は、意図した閲覧状態において追加の画面領域を活用するアプリケーションと機械的設計を組み合わせることに依存します。その結果、折りたたみハードウェアと使いやすいアプリおよびキャリアオファーを組み合わせるブランドが有利となる一方、アプリ最適化の不均一さとヒンジ供給の制約が、その組み合わせが購入者に届くスピードを遅らせています。
主要レポートのポイント
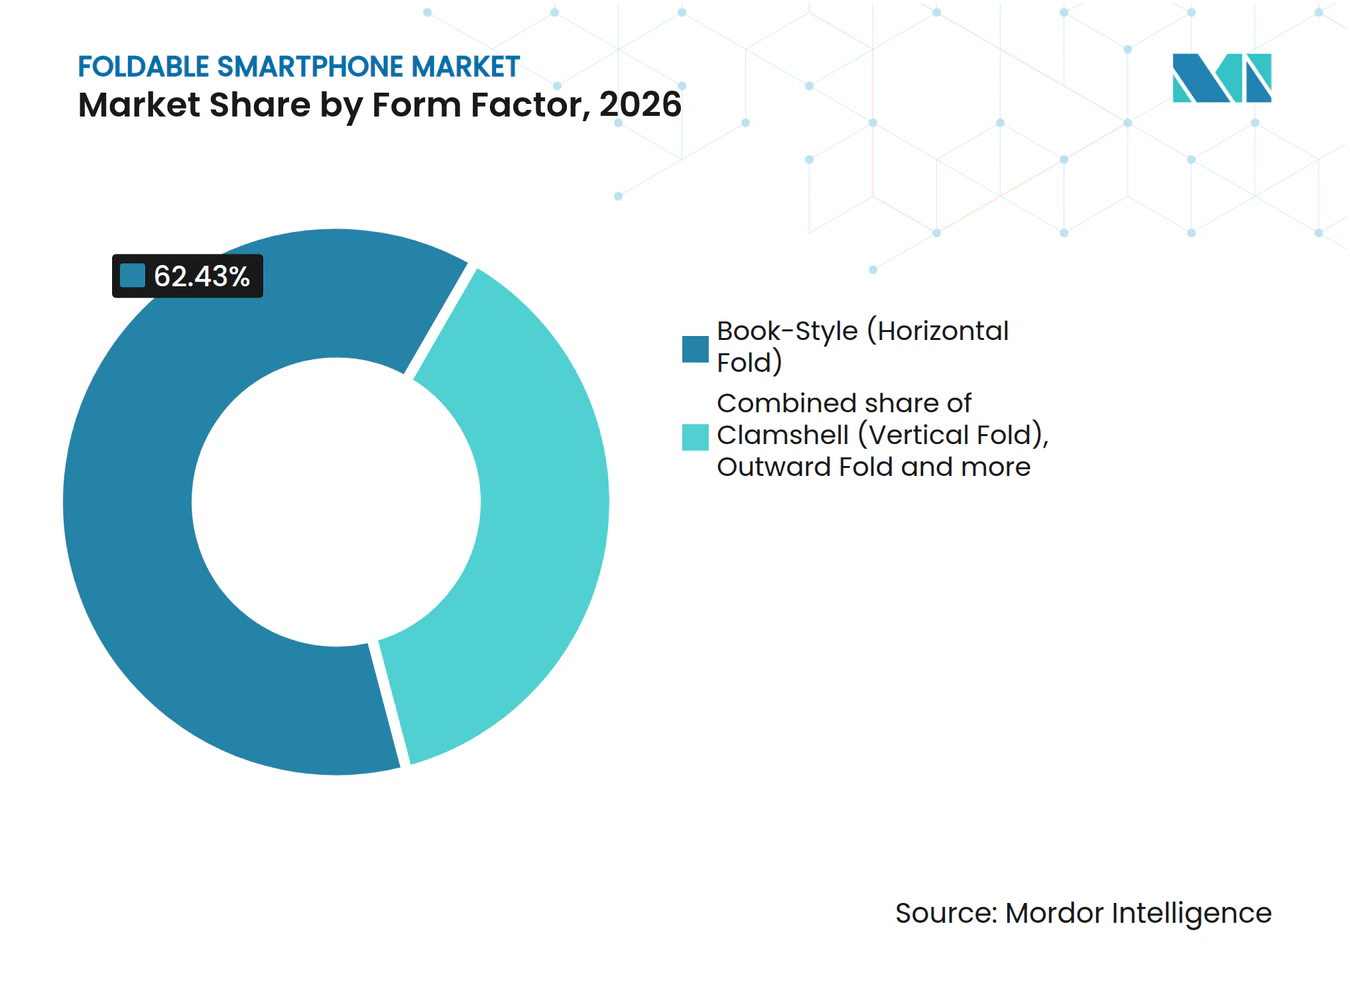
- フォームファクター別では、ブックスタイル(横折り)スマートフォンが2026年の折りたたみスマートフォン市場シェアの62.43%をリードし、ローラブル/スライドアウト型スマートフォンは2027〜2032年にかけてCAGR 24.66%で最も速く成長するセグメントと予測されています。
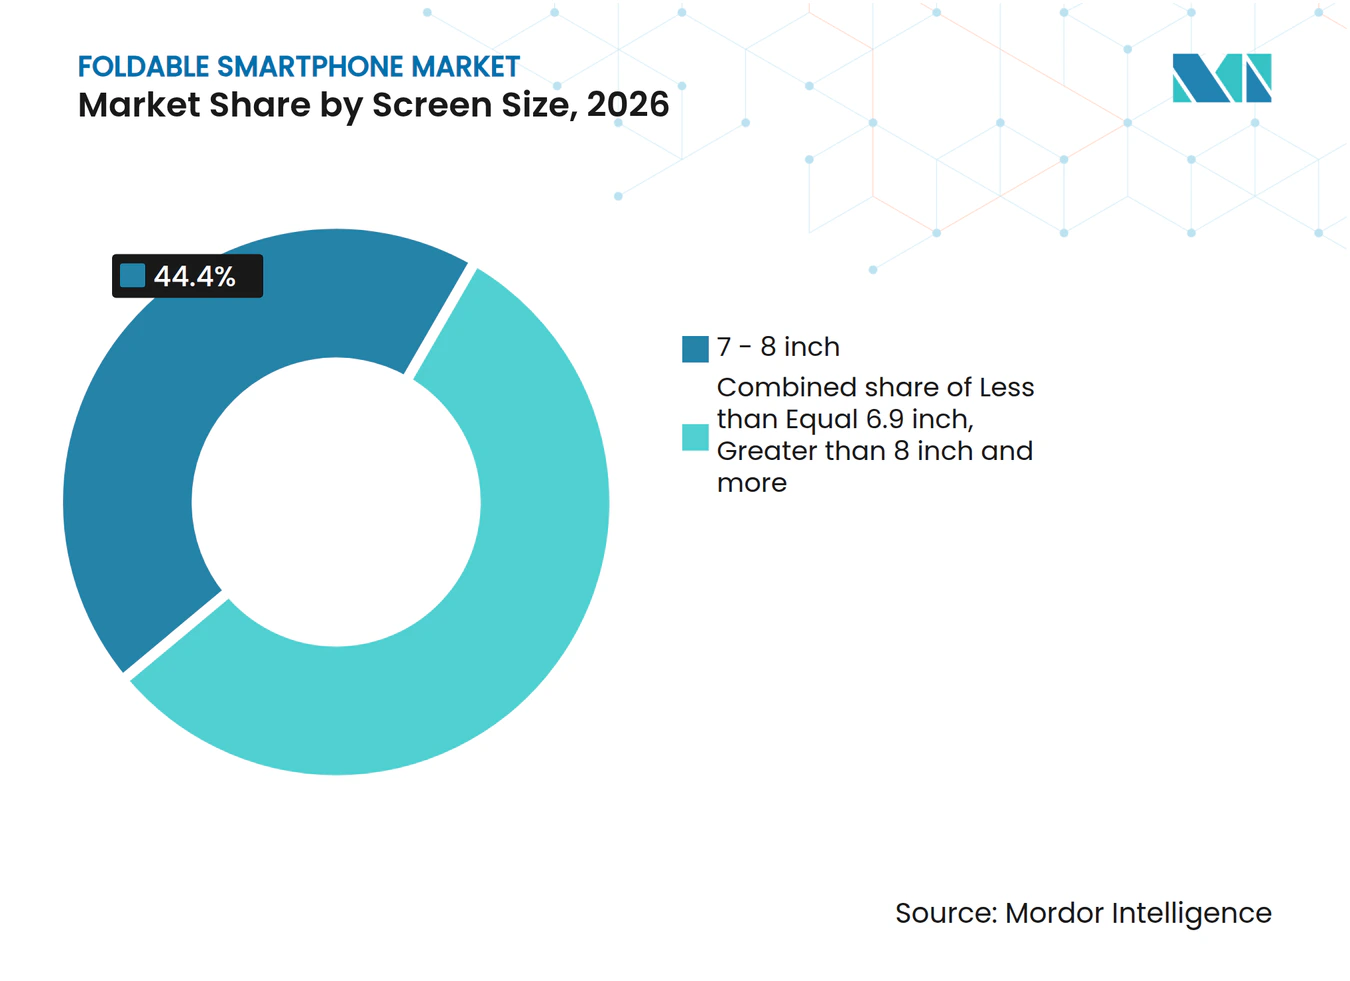
- 画面サイズ別では、7〜8インチのディスプレイが2026年の折りたたみスマートフォン市規模の44.4%のシェアを占め、8インチ超のディスプレイは2027〜2032年にかけてCAGR 26.2%で最も速く成長すると予測されています。
- 1,000〜1,499米ドルの価格帯が2026年に47.99%のシェアでリードし、1,500〜1,999米ドルの価格帯は2027〜2032年にかけてCAGR 27%で最も速く成長するセグメントと予測されています。
- キャリア/オペレーターストアが2026年に51.56%のシェアで販売チャネルをリードし、eコマース/ダイレクト・トゥ・コンシューマー販売は2027〜2032年にかけてCAGR 24.8%で最も速く成長すると予測されています。
- コンシューマーエンドユーザーが2026年に71.81%の最大シェアを占め、エンタープライズ/法人購入者は2027〜2032年にかけてCAGR 26.7%で最も速く成長するセグメントと予測されています。
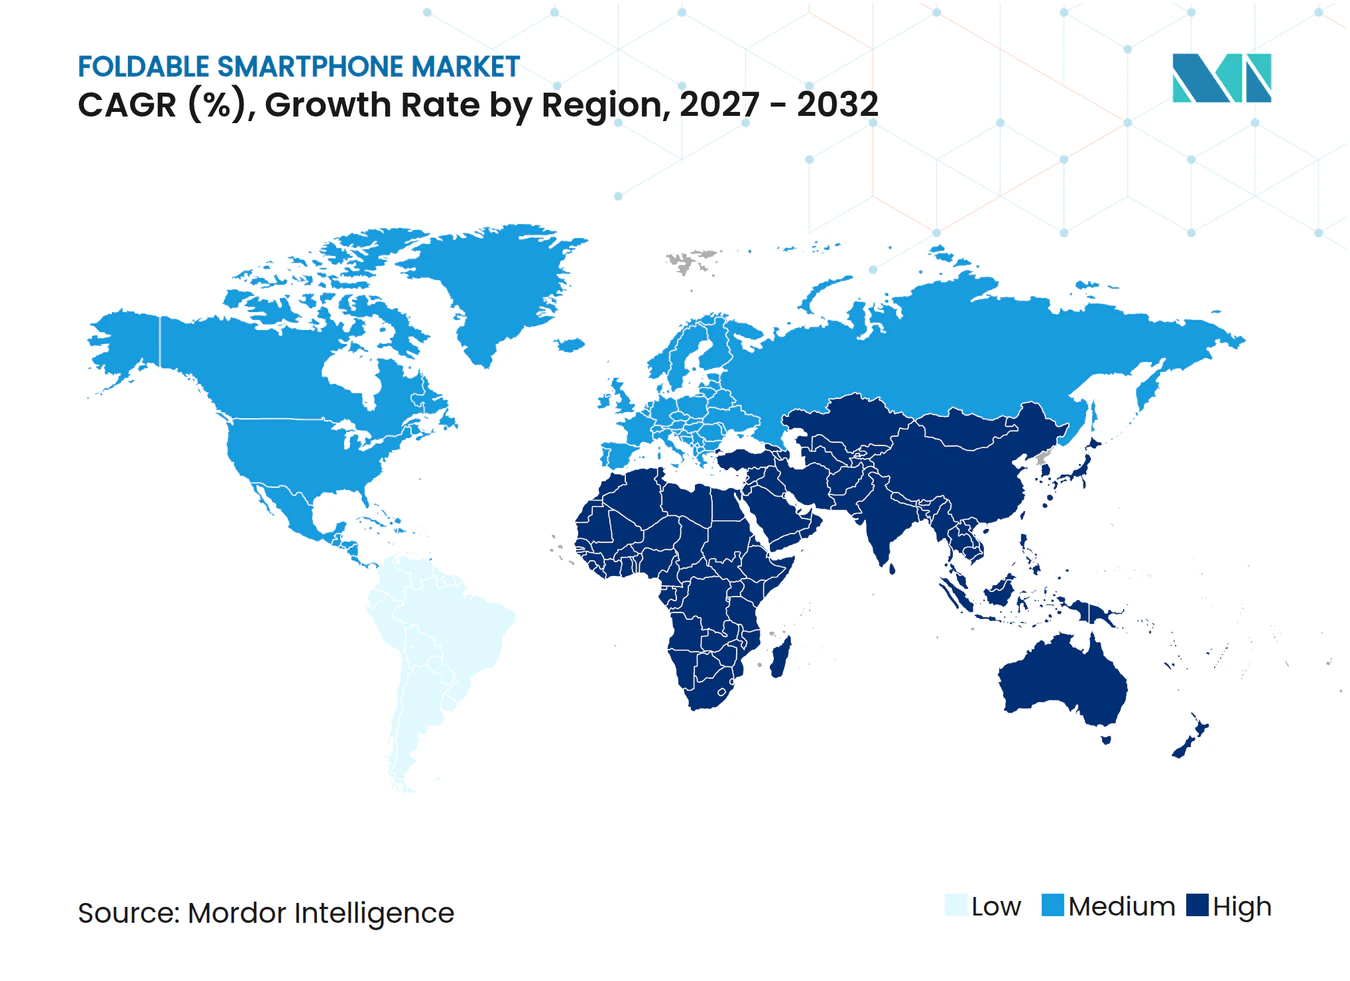
- 地域別では、アジア太平洋が2026年に54.9%のシェアでリードし、中東は2027〜2032年にかけてCAGR 24.3%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 超薄型ガラス歩留まり率の急速な進歩 | +10% | 中国 | 中期(2〜4年) |
| プレミアム5Gプランに対するキャリア補助戦略 | +8% | 米国 | 短期(2年以内) |
| 物流セクターにおけるフィールド生産性アプリを支援するための折りたたみ端末へのエンタープライズ需要 | +5% | 米国およびヨーロッパ | 中期(2〜4年) |
| より広いアスペクト比を必要とするコンテンツストリーミングパートナーシップ | +4% | インド | 短期(2年以内) |
| フレキシブルAMOLEDパネルのユニットあたりコストの低下 | +2% | 韓国 | 中期(2〜4年) |
| アプリ内課金で収益化される折りたたみ専用モバイルゲームタイトルの台頭 | +1.5% | ドイツ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
超薄型ガラス歩留まり率の急速な進歩
歩留まりの改善により、生産努力のより多くの割合を使用可能な超薄型ガラスに転換でき、折りたたみディプレイ向けのより予測可能な供給を支援します。中国では、Triumph Science & Technologyが、2025年中に以前に建設されたUTGフェーズII生産ラインのいくつかで歩留まりと効率が改善したと報告しました。このプロジェクトは年間1,500万枚の計画生産能力を持ち、主要生産ラインは2025年に完成しました。同社はその後、2026年上半期にフェーズIIが完全稼働したと報告し、製品の反復、歩留まり改善、コスト管理作業が継続されました。これらの進展は、プロセスの進歩と稼働中の生産基盤を結びつけ、歩留まりのメカニズムを個々の設計の検証を超えて関連性のあるものにしています。UTGの購入者にとって、稼働中の生産基盤からの使用可能な出力の改善は、折りたたみディスプレイの需要が拡大するにつれてガラス供給の継続性を支援することができます。
プレミアム5Gプランに対するキャリア補助戦略
プレミアムサービスプランは、デバイス割引をモバイル接続の選択に結びつけることで、折りたたみスマートフォンの需要を支援することができます。2025年7月9日、VerizonはUnlimited Ultimateの顧客が対象メーカーからの適格なトレードインを行った場合、Samsung Galaxy Z Fold7を1,100米ドル割引すると発表しました。Verizonは新規および既存顧客向けにこの発表を行い、適格なトレードインデバイスはいかなる状態でも可能と述べました。このメカニズムは、対象となる購入者のデバイス支払い負担を軽減しながら、キャリアに販売を中心とした明確なサービス関係を提供します。このような形で構成されたFold7のプロモーションは、ハードウェアを変更し、対象となるモバイルプランを維持または選択するという複合的な決定において競争します。
物流セクターにおけるフィールド生産性アプリを支援するための折りたたみ端末へのエンタープライズ需要
折りたたみ端末に対する物流需要は、確立されたハンドヘルドデバイス調達経路の中に位置を確保することに依存します。FedExは、Peak Technologiesを通じて米国および欧州の業務で配送ラベルを読み取るために使用するハンドヘルドスキャナーを購入しており、Peak TechnologiesはZebraやHoneywellを含むメーカーからデバイスを調達しています。この例は、物流オペレーターとデバイスメーカーの間にテクノロジーソリューションプロバイダーを置いています。Samsungの2026年7月のドイツにおけるGalaxy Z Fold8 Enterprise Editionの発表には、集中型フリート管理のための1年間のKnox Suiteが含まれており、市場とプロバイダーによって提供状況が異なります。その管理機能は、折りたたみサプライヤーにフィールドデバイス購入者にサービスを提供するインテグレーターを通じて提案を持ち込む機会を与え、FedExが示した調達チャネルにエンタープライズハンドセットのオファーを結びつけます。
より広いアスペクト比を必要とするコンテンツストリーミングパートナーシップ
アプリケーションがデバイスの折りたたみ方を活用する場合、エンターテインメント用途は折りたたみ端末の購入理由を強化することができます。2026年1月までに、JioHotstarはインドでそのストリーミングアプリをさまざまなディスプレイサイズとアスペクト比に適応させました。そのテーブルトップモードは、ハンズフリー視聴のために部分的に折りたたまれたデバイスで再生コントロールの上に動画を配置しましたJioHotstarはAndroidライブラリとGoogleのガイダンスを使用してこの適応を実装し、Googleはエクスペリエンスに協力しました。折りたたまれたディスプレイ全体で動画とコントロールを分離することで、ハンドセットサプライヤーに具体的な視聴機能を実演する機会を与えます。ハンズフリーのテーブルトップ使用は、姿勢特有のソフトウェアを画面面積だけを超えたエンターテインメント差別化の基盤にします。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 湿潤熱帯地域におけるヒンジ耐久性への懸念 | -2% | フィリピン | 中期(2〜4年) |
| マルチウィンドウ折りたたみUIに対するアプリ最適化の限界 | -2.5% | 北米、ヨーロッパおよびアジア太平洋 | 短期(2年以内) |
| UTGおよびヒンジコンポーネントのサプライチェーンのボトルネック | -1.5% | 米国 | 短期(2年以内) |
| 主要新興市場におけるフレキシブルOLEDコンポーネントへの輸入関税の変動 | -0.5% | バングラデシュおよびインド | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
湿潤熱帯地域におけるヒンジ耐久性への懸念
動作条件は、湿潤帯環境での使用を検討している購入者にとって折りたたみスマートフォンの価値を複雑にする可能性があります。Samsung Philippinesは、高湿度の場所でのGalaxy製品の使用を推奨しておらず、その耐水性テーブルはGalaxy Z FoldおよびGalaxy Z Flipモデルをカバーしています。したがって、高湿度条件での使用を意図している購入者は、これらのデバイスを使用すべき場所に明確な制限に直面します。拡張された画面の有用性は、その動作制限の中で評価されなければなりません。高湿度環境での作業を計画している購入者にとって、そのガイダンスはZ FoldまたはZ Flipを作業デバイスとして依存するケースを弱めます。
マルチウィンドウ折りたたみUIに対するアプリ最適化の限界
マルチウィンドウ作業を求める購入者は、アプリケーションが利用可能なディスプレイ領域を使用できない場合、折りたたみ端末からより少ない恩恵を受けることがあります。Androidは、固定された向きやアスペクト比の制限が適用可能なままで、アプリがそのウィンドウのサイズや向きをサポートしていない場合、アプリをレターボック表示することがあります。レターボックス表示は継続性を保ちながら、より大きなディスプレイの一部をアプリケーションの作業領域の外に残します。拡張画面タスクのために折りたたみ端末を検討している購入者にとって、その違いは使い慣れたスマートフォンインターフェースに対する実際の優位性を弱める可能性があります。したがって、ハンドセットサプライヤーは、パネルサイズを増やすだけでは取り除けないアプリケーション使用上の障壁に直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フォームファクター別:
ブックスタイルのスケールと可変画面領域ブックスタイル(横折り)スマートフォンは、2026年の折りたたみスマートフォン市場規模の62.43%のシェアを占めました。Samsung Electronics Americaは、2025年7月25日から31日にかけての米国のGalaxy Z Fold7の注文が前機種を約50%上回ったと報告しました。この早期注文パターンは、特定の横折りハンドセットの購入者基盤を示しており、画面拡張の説明を超えた商業的基盤をこのフォームファクターに与えています。
ローラブル/スライドアウト型スマートフォンは、2027〜2032年にかけてCAGR 24.66%で最も速く成長するセグメントと予測されています。拡張可能な画面のオファーは、コンパクトなスマートフォン使用とタスクが必要とするより大きなワークスペースとの変化を通じて評価することができます。その提案を支援するために、動くディスプレイは拡張と収縮を通じて使用可能なインターフェースを保持する必要があり、移行自体を製品品質の一部にします。サプライヤーはまた、動作メカニズムを繰り返し可能なハンドセット設計と結びつける必要があり、拡大された画面を実演することは販売可能なスマートフォンへの一歩に過ぎません。ローラブルスマートフォンにとって、その動作は購入者が同じハンドセットで小さく携帯できるデバイスと拡張された作業面の両方を必要とする場合にのみ商業的に有用です。


注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能
画面サイズ別:
コアディスプレイとより大きなワークスペース7〜8インチのディスプレイを搭載したスマートフォンは、2026年の折りたたみスマートフォン市場シェアの44.4%を占めました。Samsungは、Galaxy Z Fold8とFold8 Ultraのスペインでの合計販売台数が、発売から2026年9月8日までに前世代比65%増加したと報告しました。7.6インチのGalaxy Z Fold8と8インチのFold8 Ultraはまた、2026年9月8日に報告されたSamsungの米国Galaxy Zシリーズ購入の約80%を占めました。SamsungのUS向けラインナップ内では、購入が7.6インチと8インチモデルに集中しており、その採用が同社のGalaxy Zシリーズのパフォーマンスの中心となっています。
8インチ超のディスプレイを搭載したスマートフォンは、2027〜2032年にかけてCAGR 26.2%で最も速く成長するセグメントと予測されています。Huaweiは、トリフォールド製品の累計出荷台数が2026年9月7日までに100万を超えたと述べました。Huaweiは、Mate XTおよびMate XTsのトリプルスクリーンモードで10.2インチのディスプレイを指定しており、実際の表示領域がわずかに小さい標準的な長方形として測定されています。この出荷マイルストーンはこの大型フォームファクターに商業的基盤を与え、そのディスプレイ仕様は動作モードを購入者のエクスペリエンスにとって重要なものにします。Huaweiにとって、商業的機会は購入者が完全に展開されたワークスペースを使用することに依存しており、引用された画面サイズはトリプルスクリーンモードで実現されるためです。

注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能
価格帯別:
プレミアムティアと保護等級1,000〜1,499米ドルの価格帯は、2026年の折りたたみスマートフォン市場において最大のシェアを占め、47.99%に達した。2025年7月、Samsung Electronics Co. Ltd.は韓国においてGalaxy Z Flip7を1,485,000韓国ウォン(2025年7月の平均為替レートを使用した場合、1,078.5米ドル相当)から販売開始した。韓国では、Samsung Electronics Co. Ltd.のGalaxy Z Flip7が、2025年7月15日から21日にかけてのFold7およびFlip7の合算予約販売台数の40%を占めた。2機種同時発売により、購入者は両機種に関心を示し、Flip7はその姉妹機と並んで相当数の購入経路を確保した。この価格帯の下限付近に位置するクラムシェル型端末は、次のプレミアム価格帯に移行することなく、折りたたみスマートフォン市場において同価格帯の購入者と競合することができる。
折りたたみスマートフォン市場の予測では、1,500〜1,999米ドルの価格帯が最も成長の速いセグメントとして特定されており、2027〜2032年にかけて27%のCAGRを記録する見込みである。Google LLCはPixel 10 Pro Foldを1,799米ドルから販売しており、折りたたみデバイスとして初めてIP68の防塵・防水性能を取得したことを特長として挙げている。各デバイスの防水・防塵性能は出荷時に評価されるものであり、通常の使用、修理、分解、または損傷によって耐性が低下または失われる可能性がある。デバイス保護機能は、このプレミアム価格帯における競争に具体的な技術的側面を加えるものである。IP68認証は購入時において1,799米ドルの折りたたみ端末を差別化する要素となり得るが、同認証の使用に伴う耐性低下という制約により、長期的な保護性能は別途考慮すべき事項となる。
販売チャネル別:
キャリアリーチとダイレクト販売キャリア/オペレーターストアは2026年に51.56%の最大シェアを占めました。Samsung Electronics Americaは、2025年の発売期間中に米国のキャリアパートナーにおけるGalaxy Z Fold7およびZ Flip7の合算プレオーダーが前年比で累計約60%増加したと報告しました。オペレーターは、より広範なモバイルサービスの関係の中で折りたたみ端末を提示し、デバイスの選択と顧客の接続性へのルートを結びつけることができます。したがって、新しい折りたたみモデルの発売計画では、キャリアパートナーを独自のプレオーダー需要を持つデバイス販売者として扱う必要があります。
電子商取引/ダイレクト・トゥ・コンシューマー販売は、2027〜2032年にかけてCAGR 24.8%で最も成長の速いチャネルになると予測されています。SamsungのGalaxy Z TriFoldは、2026年1月30日の米国発売から数分以内にオンラインで完売し、販売数量および在庫数は非公開となっています。Samsungは2025年7月9日、キャリアおよび小売チャネルと並行してSamsung.comを通じて米国でのGalaxy Z Fold7プレオーダーを開始し、自社ストア限定のミントカラーを提供しました。この限定カラーにより、Samsungは他の販売チャネルとの直販オファーを差別化し、即時の発売入手可能性を超えてブランドストアを選択する理由を生み出しています。
エンドユーザー別:
コンシューマー獲得とエンタープライズワークフローコンシューマー(個人)エンドユーザーは2026年において最大のシェアを占め、71.81%に達した。Samsung Electronics Co. Ltd.は2026年9月8日の更新情報において、米国のGalaxy Z Flip8購入者の30%が競合ブランドから乗り換えたと報告した。乗り換えた購入者の大半折りたたみスマートフォンを初めて所有するユーザーであり、この購入者動向は発売から1ヶ月後に報告された。この重複により、Flip8における競合ブランドからの乗り換えは、Samsung Electronics Co. Ltd.が新たな折りたたみスマートフォンオーナーを獲得するための経路となっている。
エンタープライズ/法人購入者は、2027〜2032年にかけて26.7%のCAGRで最も成長の速いセグメントになると予測されている。Samsung Electronics Co. Ltd.は2025年7月30日にドイツでGalaxy Z Fold7 エンタープライズ エディションを発表し、折りたたみスマートフォン業界にビジネス向けの製品ラインナップを追加した。エンタープライズの名称は、法人購入者が折りたたみフォームファクターを評価できる明確な製品提案を生み出すものである。その商業的意義は、個人従業員へのコンシューマー向け端末の訴求のみに依存するのではなく、組織に対して明示的にアプローチする点にある。
地域分析
アジア太平洋の折りたたみスマートフォン市場
アジア太平洋は2026年の折りたたみスマートフォン市場規模の54.9%のシェアを占めました。IDCは、中国が2025年に約1,001万台の折りたたみスマートフォンを出荷し、前年比9.2%増加したと報告しました。この年間増加は、第4四半期の前年比8%の出荷減少と共存しました。2026年7月30日、Samsungは東南アジアおよびオセアニアにおけるGalaxy Z7シリーズの前世代比の販売が前年比約15%増加したと報告しました。中国の出荷規模と別のSamsungの販売結果は、複数のサブリージョンにわたる地域基盤を支持しており、アジア太平洋へのサービス提供は大きな中国市場とその外の需要の両方を含みます。
中東の折りたたみスマートフォン市場
中東は2027〜2032年にかけてCAGR 24.3%で最も速く成長する地域と予測されています。Samsung Gulf Electronicsは、2026年のGalaxy Zラインナップに対するUAEの予約注文が前世代比30%以上増加したと報告しました。2025年7月、e&はUAEでSamsungのGalaxy Z Fold7、Z Flip7、Z Flip7 FEをデータバンドルとともに発売しました。スマートフォンとデータをバンドルすることで、UAEの発売決定はハードウェアの選択を超えて、それと一緒に販売されるサービスへと移行します。
北米では、Samsungの2026年9月8日の米国フィードバック(発売から1ヶ月後)が、Fold8をポータビリティとマルチタスキング、Fold8 Ultraをタブレット不要の作業スペースと結びつけました。Samsungの欧州でのFold7の予約注文は2025年に以前のFoldと比較して50%以上増加し、一方セルビアは、指定されたセルビアの評価がすべての必須要件をカバーしない限り、メーカー、代表者または輸入業者に携帯機器の適合認証を取得することを要求しています。南米では、Fold7が2025年7月25日にブラジルの店舗に到達し、一方エクアドルは販売前にクラス、ブランド、モデルによる端末機器の認可を要求し、モバイルネットワークで検出された未認可機器をブロックします。アフリカでは、Samsungの2025年7月9日の南アフリカでのFold7発表が7月25日の発売を設定し、一方ジンバブエのInsiza Rural District CouncilはLacheln Investmentsに2025年10月8日にFold7または同等品1台を含むマルチデバイスの30日間契約を授与しました。これらの経路は、地域の承認と購入者へのアクセスを共有されたハンドセット設計を超えた明確な商業的決定にします。
規制の枠組みと見通し
折りたたみ端末メーカーおよび輸入業者の観点から選定された法域を比較し、製品承認および販売関税に焦点を当てています。充電、サプライチェーン、および輸入検証規則は、提供されるデバイスと市場参入ルートの両方に影響を与える可能性あります。2026年10月13日より発効し、FCCは、デバイス自体が当該事業者によって製造された場合に禁止されるならば、対象リストに掲載された製造者またはプロバイダーの論理搭載ハードウェアコンポーネントを組み込んだデバイスに対する新たな機器認証を禁止します。また、製造場所に基づくエントリーは、製造者が独立してリストに掲載されていない限り、禁止を引き起こしません。[1] 既に認証された機器は保護されており、2026年10月13日時点で審査中の申請は、論理搭載ハードウェアコンポーネントの追加、代替、または変更のために後日修正されない限り免除されます。
規制テーブル
| 決定要因 | 米国 | ドイツ | 中国 | ブラジル | サウジアラビア | ナイジェリア |
|---|---|---|---|---|---|---|
| 主要機関 | 連邦通信委員会 | 無線機器およびEMC規則に関するBundesnetzagentur | 工業情報化部 | Anatel | 通信・宇宙・技術委員会 | ナイジェリア通信委員会 |
| 主要な手段または方向性 | 47 CFR 2.901の枠組みおよび2026年10月13日より有効な2.903(b)コンポーネント制限 | FuAG/EMVG;2024年12月28日からの共通充電;2025年6月20日からのEUエコデザイン規則2023/1670 | ネットワークアクセスライセンスおよび2023年3月1日より有効な指定された事前ライセンステスト削減 | Resolution 715/2019認証フレームワークおよび2025〜2026年規制アジェンダ | 電気通信情報技術規則、第89条 | 適用される型式承認;2026年10月7日より有効なデバイス検証 |
| 商業的効果 | サービス規則が認証手続きを決定;新規申請は対象リストの論理搭載ハードウェアコンポーネントのスクリーニングに直面 | 有線充電スマートフォン向けUSB-Cおよび充電器なし購入オプション;メインディスプレイのエコデザイン除外(ユーザーが展開・収納するもの) | 対象デバイスは国内販売または公衆ネットワーク使用前にライセンスが必要;海外プロデューサーは国内代理人を任命 | 携帯デバイスの使用または商業化前に受け入れられた認証が必要 | CST承認の研究所またはサウジアラビア内外のエンティティを通じた申請者負担のテスト | 輸入業者は新たに輸入されたデバイスを検証;市場参加者は適用される承認義務を負う |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 厳格化 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||||
中程度の評価は、定義された参入経路とコンプライアンス作業のバランスを反映しており、米国の新しいコンポーネントスクリーニングはアクセスを厳格化し、中国のライセンスとサウジアラビアの申請者負担のテストは確立された手続きの継続性を支します。ドイツの「変化なし」の判断は、2024年12月28日以降の有線充電スマートフォン向けUSB-Cと充電器なし購入オプションを反映しており、2026年12月28日に期限を迎えるレポートは未採用のケーブル分離延長を検討しています。ブラジルの「変化なし」の判断は、使用または販売前の強制的な認可とAnatelが業務手続きで定められたケースで輸入前に要求する権限を反映しており、2025年8月4日の商業輸入の事前入国マーキング廃止にもかかわらずです。ナイジェリアの2026年10月7日の検証は、適用される事業者保有の型式承認と並んで基本的な輸入業者経路の一部となっており、その実施されたフレームワークからの継続性を支援します。
バリューチェーンの段階
バリューチェーンは、コンポーネントの認定、ブランド端末の開発および流通を比較し、折りたたみ技術と顧客オファーの管理を区別しています。KHVATECは設計、金属粉末射出成形および組み立てを通じてヒンジを製造し、Samsung DisplayはGalaxy Z Fold7に使用されるパネルを開発しています。2025年7月、Samsung Displayは、折りたたみパネルの耐久性テストの内部ベンチマークを20万回から50万回の折りたたみに引き上げたと発表しました。[2] Bureau VeritasはFold7パネルが25℃で13日間にわたり50万回の折りたたみ後も機能し続けることを検証し、KHVATECの機械式ヒンジの専門知識を補完するディスプレイ性能を記録しました。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 折りたたみコンポーネントの開発と資格認定 | KHVATECなどのヒンジメーカー、Samsung Displayなどのパネル開発者 | コンポーネント販売 | ヒンジの動作とディスプレイの資格認定の調整 | 機械的およびディスプレイの動作を一緒に検証する |
| ブランドハンドセットの開発と商業化 | Samsung ElectronicsやHuaweiなどの折りたたみスマートフォンブランド | ハンドセット販売 | コンポーネント能力を一貫したデバイスオファーに変換する | 製品設計とコンポーネントの資格認定を調整する |
| 直接およびキャリア流通 | Samsung Electronicsなどの直接販売者、Verizonなどのキャリア販売者 | 直接ハンドセット販売とデバイス再販 | 専門的なデバイスオファーを適切な販売チャネルと結びつける | 直接アクセスとキャリア流通を組み合わせる |
| 情報源: Mordor Intelligence | ||||
コンポーネントサプライヤーはその技術を通じて価値を獲得し、デバイスブランドと流通チャネルはハンドセットを購入者に届けることで収益を得ます。Samsung Electronicsはブランドデバイスと直接流通の両方に参加しており、一方Verizonはキャリア販売経路を提供します。この重複により、ブランドはすべてのディストリビューターをデバイスプロデューサーにすることなく、折りたたみデザインを商業化するための複数の経路を持つことができます。ハンドセットオファーと直接販売経路の両方を管理することで、製品収益と顧客アクセスを結びつけることができ、一方キャリア流通は別の商業的関係として残ります。
競争環境
市場集中度
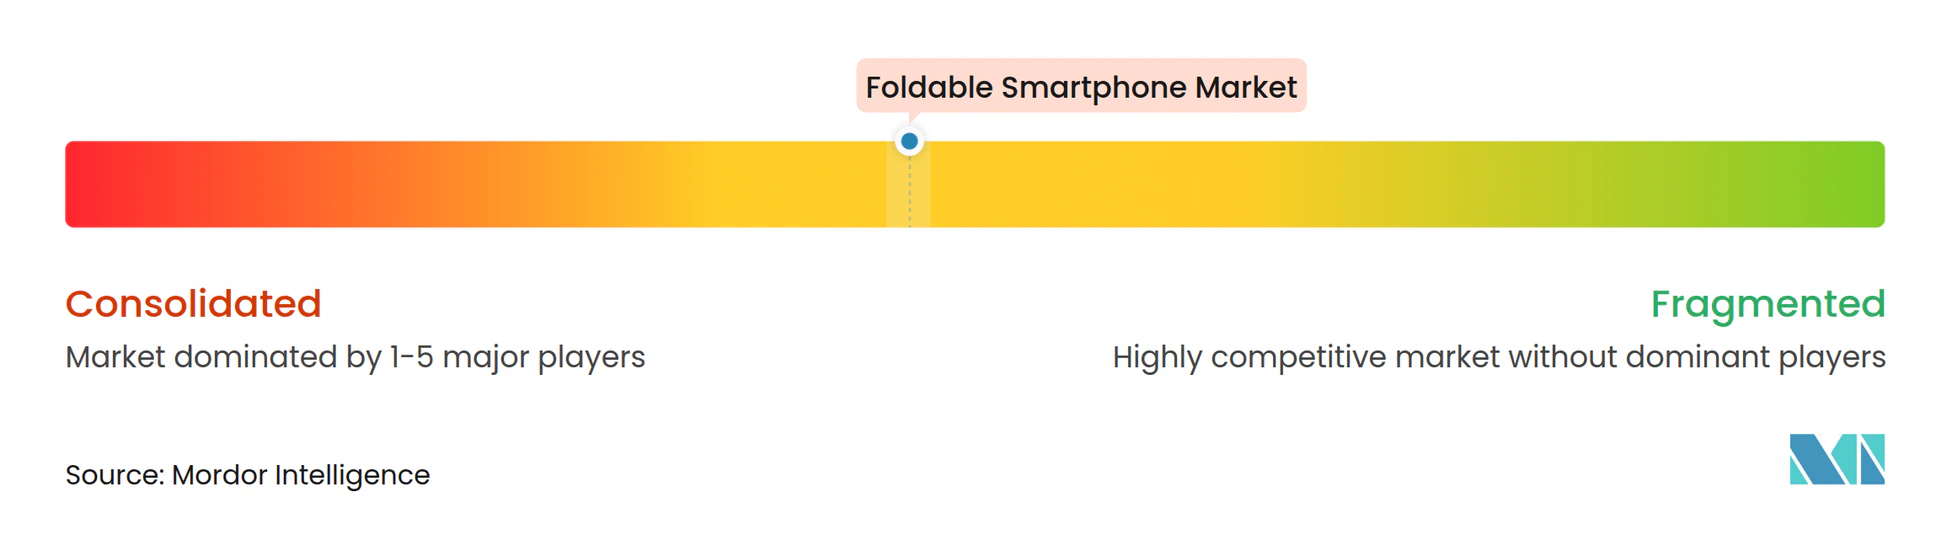
競争は確立されたスマートフォンブランドを中心に中程度に集中していますが、個々のサプライヤーは特定の販売地域において大幅に強い立場を持つ場合があります。Samsung Electronics Co. Ltd.はGalaxy Zファミリーのブランド折りたたみスマートフォンを供給し、Huawei Technologies Co. Ltd.は2025年のスマートフォンポートフォリオにワイドスクリーンのPura Xを含めました。Lenovo傘下のMotorola Mobility LLCは、2025年度第1四半期(FY2025/26)において中国以外の折りたたみ・フリップ型フォルダブル市場で50%超のシェアを持ち首位に立ったと報告しました。[3] この地理的に限定されたポジションにより、競争力はサプライヤーの販売地域に依存し、強力な地域リーダーシップが複数の確立されたブランド間の競争と共存することを可能にしています。
Xiaomi Corp.2025年6月、中国本土で第2世代のコンパクト折りたたみフラッグシップであるMIX Flip 2を発売しました。Xiaomiの2025年の世界スマートフォン出荷台数は1億6,520万台で、スマートフォン事業全体で前年比2%減となりました。2026年8月6日、Samsungは、Galaxy Z Fold8 Ultra、Fold8、Flip8が8月7日より106市場のキャリア、小売業者、Samsungチャネルに展開されると発表しました。Samsungが発表したマルチチャネル展開は、Xiaomiが記録した中国本土での発売よりもはるかに広いフットプリントで競争の場を広げています。
2026年3月17日、Oppo Co. Ltd.はFind N6の3月20日グローバル発売を発表しました。同社はそのディスプレイを世界初の「ゼロフィールクリース」と表現し、視覚的効果を差別化のポイントとして位置づけました。Oppoは、この効果を通常使用時のほとんどの角度からは見えないことが多いクリースと説明し、視認性は知覚、照明、コンテンツによって異なると述べました。Appleは2026年9月9日に初の折りたたみiPhoneであるiPhone Duoを発表し、10月16日のプレオーダー開始と10月23日の発売を告知しました。Appleの参入により折りたたカテゴリーにiPhoneの選択肢が加わったため、Oppoの限定的なディスプレイの主張は、より広いフラッグシップ分野の中でFind N6を差別化する必要があります。
折りたたみスマートフォン産業のリーダー
-
Samsung Electronics Co. Ltd.
-
Huawei Technologies Co. Ltd.
-
Motorola Mobility LLC (Lenovo)
-
Xiaomi Corp.
-
Oppo Co. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
折りたたみスマートフォン市場 このレポートでカバーされる企業
- Samsung Electronics Co. Ltd.
- Huawei Technologies Co. Ltd.
- Motorola Mobility LLC (Lenovo)
- Xiaomi Corp.
- Oppo Co. Ltd.
- vivo Communication Technology Co. Ltd.
- Royole Corp.
- Honor Device Co. Ltd.
- TCL Technology Group Corp.
- ZTE Corporation
- Google LLC
- Microsoft Corp.
- Sony Corp.
- LG Electronics Inc.
- Apple Inc.
- TECNO Mobile Ltd.
- OnePlus Technology (Shenzhen) Co. Ltd.
- Avenir Telecom S.A. (Energizer)
- Sharp Corp.
- BOE Technology Group Co. Ltd.
- Visionox Technology Inc.
- Kyocera Corp.
市場参加者にとっての主要な機会
機会は、仕事、エンターテインメント、欧州のコンシューマー採用のための折りたたみスマートフォンのオファーを比較し、ハンドセット販売を各購入者が必要とするソフトウェアエクスペリエンスに結びつけます。Android 16は、最小寸法が少なくとも600dpのディスプレイ(対象となる折りたたみ内部ディスプレイを含む)でAPIレベル36をターゲットとする非ゲームアプリの向きとリサイズ可能性の制限を無視します。ユーザーはアスペクト比設定を通じてアプリのデフォルト動作を選択できます。これは検証済みの非ゲームアプリケーションを含むハンドセットパッケージの機会を生み出します。なぜなら、自動リサイズだけでは、インターフェースが拡張されたディスプレイを効果的に使用することを確立しないからです。
市場機会テーブル
| 機会 | 今なぜか | 購入者/リードセグメント | 推奨されるプレイ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 仕事向けのマネージド折りたたみスマートフォン | 対象となるAndroidアプリが大画面リサイズに直面し、Samsungのドイツでのエンタープライズデバイス発表と並行して | 非ゲーム業務アプリケーションの法人ユーザー | 検証済みの業務インターフェースとデバイス管理をバンドルしたハンドセット | アプリケーションの動作と管理要件を一緒に検証する | Samsung Electronicsとエンタープライズインテグレーションパートナー |
| アダプティブエンターテインメントを中心に構築された折りたたみスマートフォン | Androidの対象となる大画面動作が視聴インターフェースを検証する理由を生み出す | 非ゲームメディアアプリケーションを使用するコンシューマー | 折りたたみ状態と展開状態での視聴とナビゲーションを実演する | リサイズされたインターフェースが追加の画面領域を効果的に使用しない可能性がある | 折りたたみハンドセットブランドとアダプティブアプリ開発者 |
| 欧州の拡張画面ハンドセットオファー | Samsungが新しいFoldシリーズに対してよ強い欧州の予約注文活動を報告した | 折りたたみスマートフォンを検討している欧州のコンシューマー | アプリケーションのデモンストレーションを通じて拡張画面の使用事例を説明する | スマートフォンモードと拡張画面モード間の有用なトランジションを実演する | Samsung Electronicsと欧州の購入者にサービスを提供する販売者 |
| 情報源: Mordor Intelligence | |||||
Samsungは2026年8月7日のドイツでのGalaxy Z Fold8 UltraとFold8 Enterprise Editionの発売を予定しており、Enterprise Editionには1年間のKnox Suiteが含まれ、市場とプロバイダーによって提供状況が異なります。Samsungは、2026年の欧州でのFold8とFold8 Ultraの合計予約注文が2025年のFold7の予約注文より70%高かったと報告しました。中心的な機会は、拡張された画面が識別可能なタスクに対応し、そのアプリケーションの動作がそのタスクに対して検証された折りたたみハンドセットです。仕事とエンターテインメントのオファーは、追加のディスプレイ領域と有用なソフトウェアの間の同じギャップに対処しながら、異なる購入者を追求することができます。
最近の産業開発事情 折りたたみスマートフォン市場
- 2026年9月:Appleは初の折りたたみiPhoneであるiPhone Duoを発表し、10月16日の予約注文と10月23日の発売を発表しました。
- 2026年9月:Huaweiは2026年9月7日に中国でMate XT 2トリフォールドスマートフォンを発売し、3スクリーンモードで10.2インチの対角線ディスプレイを搭載し、実際の表示領域がわずかに小さい標準的な長方形として測定されています。
- 2026年8月:Samsung Electronicsは2026年8月7日から106市場のキャリア、小売業者、Samsungチャネルを通じてGalaxy Z Fold8 Ultra、Fold8、Flip8の発売を発表しました。
折りたたみスマートフォン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
世界の折りたたみスマートフォン市場は、モバイルオペレーティングシステムを搭載し、折りたたみまたはロール可能な設計の主要ディスプレイを持つ、工場製造のハンドヘルドタッチスクリーンスマートフォンの世界年間エンドユーザー販売額を測定しています。各販売は、デバイスデザイン、画面サイズ、小売価格、販売チャネル、購入者タイプ、および購入者の地域によって分類されます。
対象外の範囲:大型の折りたたみタブレットおよびラップトップ、堅牢な産業用ハンドヘルドデバイス、別売りの交換用コンポーネントおよびアクセサリー、ならびに別売りのソフトウェア、アプリ、およびサービスは除外されます。
セグメンテーション概要
- フォームファクター別
- クラムシェル(縦折り)
- ブックスタイル(横折り)
- アウトワードフォールド
- ローラブル/スライドアウト
- 画面サイズ別
- 6.9インチ以下
- 7〜8インチ
- 8インチ超
- 価格帯別
- 1,000米ドル未満
- 1,000〜1,499米ドル
- 1,500〜1,999米ドル
- 2,000米ドル以上
- 販売チャネル別
- キャリア/オペレーターストア
- 家電・専門小売
- eコマース/ダイレクト・トゥ・コンシューマー
- エンドユーザー別
- コンシューマー
- エンタープライズ/法人
- 政府および防衛
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東
- サウジアラビア
- UAE
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 北米
データソース、場規模算定、および検証
デスクリサーチ
二次調査では、地域のモバイル普及率と接続性を把握するためのGSMAモバイルエコノミー2025レポート、製品要件に関する欧州委員会のスマートフォンエコデザイン規制、Samsung Global Newsroomの発売およびプレオーダーリリース、ならびにSamsung Displayの折りたたみテスト発表などの公開情報を活用し、製品および耐久性の動向を評価しています。これらの情報源は、端末のコンテキスト、規制条件、製品特性、および商業リリースのタイミングを確立するのに役立ち、カテゴリー推計の評価基準となります。
企業の年次報告書、投資家向け資料、公開貿易・税関データ、および信頼性の高いテクノロジー専門誌は、端末収益、発売タイミング、流通、および国レベルのシグナルを明確にすることで、これらの情報源を補完することができます。情報源の指標は使用前に単位、地域、および期間について確認されます。記載された情報源は網羅的なものではなく、さらなる情報源が収集、検証、および明確化に活用されます。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイには、世界市場内のスマートフォンブランドおよび小売チャネルの幹部、製品およびサプライチェーンの専門家、ならびに消費者または法人購入者が含まれます。回答は、デバイスの対象範囲、価格およびチャネルミックス、普及の障壁、および地域別販売パターンに関する二次的な仮定を検証し、ギャップは範囲またはシナリオ入力として保持され、公開市場および企業シグナルと照合されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | 最高経営幹部(CXO):18% | アジア太平洋(APAC):42% |
| 中位層:43% | 部門/ユニットリーダー:34% | 欧州・中東・アフリカ(EMEA):27% |
| 小規模プレイヤー:25% | マネージャー:48% | 南北アメリカ:31% |
市場規模算定と予測
トップダウンモデルにより、完成品折りたたみスマートフォンの世界年間小売販売額を推計し、対象デバイスの分布からフォームファクター、画面サイズ帯、小売価格帯、販売チャネル、購入者タイプ、および地域のシェアを算出しま。主要指標には、世界スマートフォン出荷台数と折りたたみ型の普及率、サプライヤーの発売および出荷トレンド、地域別スマートフォン普及率、観測されたデバイス価格帯、およびチャネルミックスが含まれます。これらはカテゴリーの規模、成長、および価値ミックスの設定に役立ちます。市場系列のARIMA予測は、発売、供給制約、パネルおよびヒンジのコスト変化、ならびに購買力に関するシナリオ分析によって調整でき、サンプリングされたサプライヤーの積み上げとチャネルチェックは、観測されたデバイス数量と平均販売価格を用いた選択的なボトムアップ検証を提供します。出荷台数、価格、またはチャネルデータが不完全な場合、モデルは文書化された公開範囲と感度ケースを使用し、一次回答者は各変数予測がセグメントおよび地域推計に反映される前に、その方向性と前提に異議を唱えることができます。
データ検証と更新サイクル
アナリストは企業開示、出荷指標、小売価格観測、および地域普及シグナルを照合し、期間、単位、カテゴリー境界の不整合、およびセグメントシアの急激な変化を確認します。第2回レビューでは、情報源のメモと独立したシグナルに照らして異常を解消し、情報源の定義が相反する場合や、重要な発売、供給イベント、または価格変更が入力値を変化させた場合に再確認が行われます。モデルは年次で更新され、重要なイベントが市場に影響を与えた場合はサイクル間でも見直され、納品前に情報源と計算の新たな確認が行われます。
Mordor Intelligenceの折りたたみスマートフォン市場規模算定と他の公表推計との比較
世界の折りたたみスマートフォン市場は、モバイルオペレーティングシステムを搭載し、折りたたみまたはロール可能な設計の主要ディスプレイを持つ、工場製造のハンドヘルドタッチスクリーンスマートフォンの世界年間エンドユーザー販売額を測定しています。トップダウンモデルにより、完成品折りたたみスマートフォンの世界年間小売販売額を推計し、対象デバイスの分布からフォームファクター、画面サイズ帯、小売価格帯、販売チャネル、購入者タイプ、および地域のシェアを算出します。
主要なギャップ要因は本調査全体を通じて一貫した取引境界、市場固有の需要インプット、およびクロスチェックによって対処されています。アナリストは企業開示、出荷指標、小売価格観測、および地域普及シグナルを照合し、期間、単位、カテゴリー境界の不整合、およびセグメントシェアの急激な変化を確認します。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 47.69 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 34.46 ビリオン 米ドル(2026年) | 2026年ベースでは、この推計は本レポートの2027年値である47.69 ビリオン 米ドルを1年後に27.7%下回っています。 |
| グローバルコンサルタンシーB | 33.66 ビリオン 米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値である47.69 ビリオン 米ドルを2年後に29.4%下回っています。 |
Mordor Intelligenceは、本調査で定義された対象範囲と需要モデルに推計を結びつけています。アナリストは企業開示、出荷指標、小売価格観測、および地域普及シグナルを照合し、期間、単位、カテゴリー境界の不整合、およびセグメントシェア急激な変化を確認します。
レポートで回答された主要な質問
折りたたみスマートフォン市場規模の見通しは?
市場は2027年に47.69 ビリオン 米ドル、2032年には138.4 ビリオン 米ドルに達すると予測されており、2027〜2032年にかけてCAGR 23.74%で成長します。
ストリーミングは折りたたみスマートフォンの需要をどのように支援できますか?
インドのJioHotstarは2026年1月までにストリーミングアプリを適応させ、部分的に折たたまれたデバイスでのハンズフリー使用のために再生コントロールの上に動画を配置するテーブルトップ視聴を含めました。
どの折りたたみスマートフォンのフォームファクターがリードしていますか?
ブックスタイルスマートフォンが2026年に62.43%の最大シェアを占めました。
どの企業がブランド折りたたみスマートフォンを供給していますか?
Samsung Electronics、Huawei、Motorola Mobility、Xiaomi、Oppoがブランド折りたたみスマートフォンを供給しています。Lenovoは、Q1 FY2025/26において中国以外のフリップおよびフォールド折りたたみ端末でMotorolaが1位にランクされたと報告しました。
拡張された折りたたみディスプレイに影響するソフトウェアの課題は何ですか?
最小寸法が少なくとも600dpのディスプレイでAndroid 16/APIレベル36をターゲットとする非ゲームアプリのレイアウト検証が重要です。ユーザーはデフォルトのアプリ動作を選択できるため、リサイズは一貫したエクスペリエンスを保証しません。
どの地域がシェアと予測成長率で折りたたみセクターをリードしていますか?
アジ太平洋が2026年に54.9%のシェアでリードしています。中東は2027〜2032年にかけてCAGR 24.3%で最も速く成長すると予測されています。