
PETパッケージング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
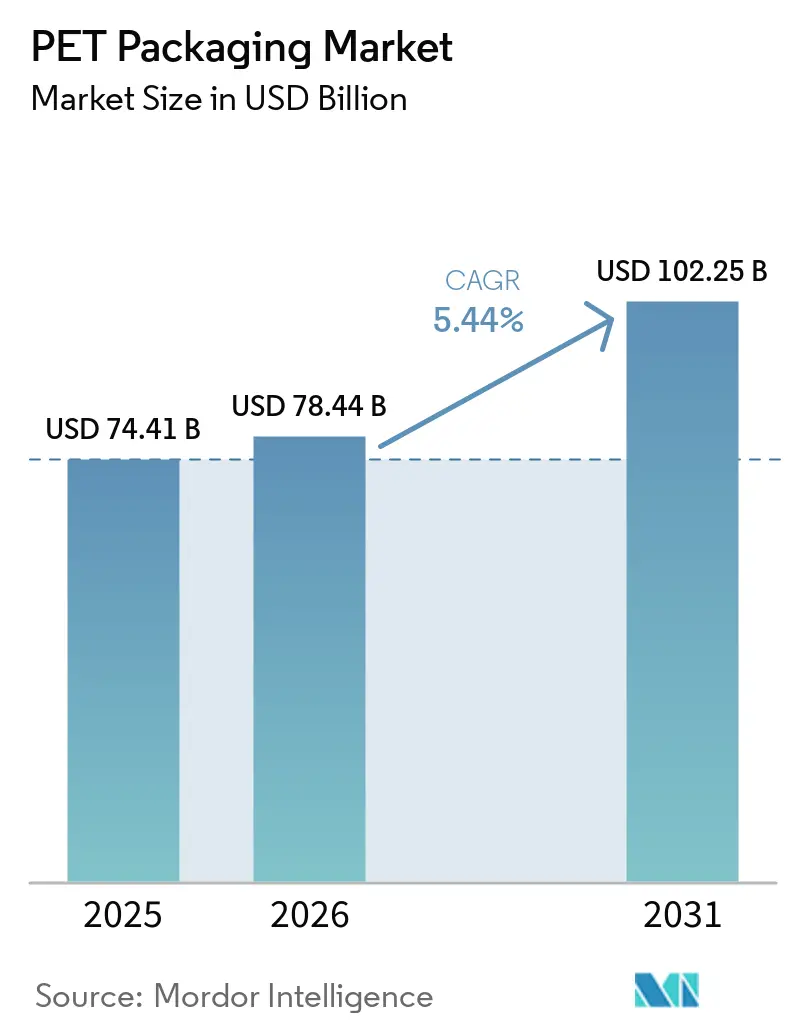
| 市場規模 (2026) | 78.44 十億米ドル |
| 市場規模 (2031) | 102.25 十億米ドル |
| 成長率 (2026 - 2031) | 5.44 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
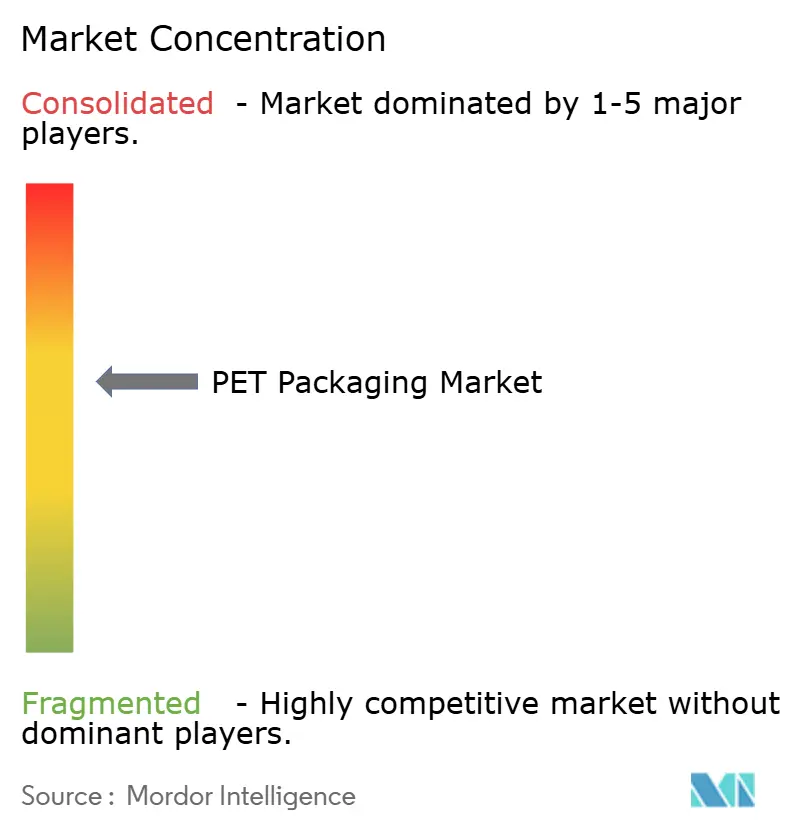
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるPETパッケージング市場分析
PETパッケージング市場規模は2025年に74.41 ビリオン 米ドルと評価され、2026年の78.44 ビリオン 米ドルから2031年には102.25 ビリオン 米ドルへと成長し、2026年から2031年の期間においてCAGR 5.44%で拡大すると予測されています。PETパッケージング市場は、透明性、バリア性能、リサイクル可能性が幅広い商業利用を支え続けている飲料、食品、医薬品、パーソナルケアのサプライチェーンにおける確立された役割から引き続き恩恵を受けています。リサイクルPETパッケージングセグメントは、欧州および北米でリサイクル含有量規制の施行サイクルが始まるにつれ、コンプライアンス上の課題からコアな調達優先事項へと移行しています。これはまた、義務化の期限がさらに厳しくなる前にrPETの供給、トレーサビリティ、加工アクセスを確保できるプレーヤーへと交渉力を移行させています。同時に、デジタルソーティングシステムとウォーターマーク対応パッケージングが、ソータビリティがブランドポジショニングや調達決定の一部となりつつあることから、パッケージングの価値評価方法を再形成し始めています。競争は、軽量化、リサイクル含有量、サプライ統合を組み合わせることができる大手コンバーターの間で最も激しく、一方でマージン圧力は原料の混乱や樹脂コストの変動に対して敏感なままです。
主要レポートのポイント
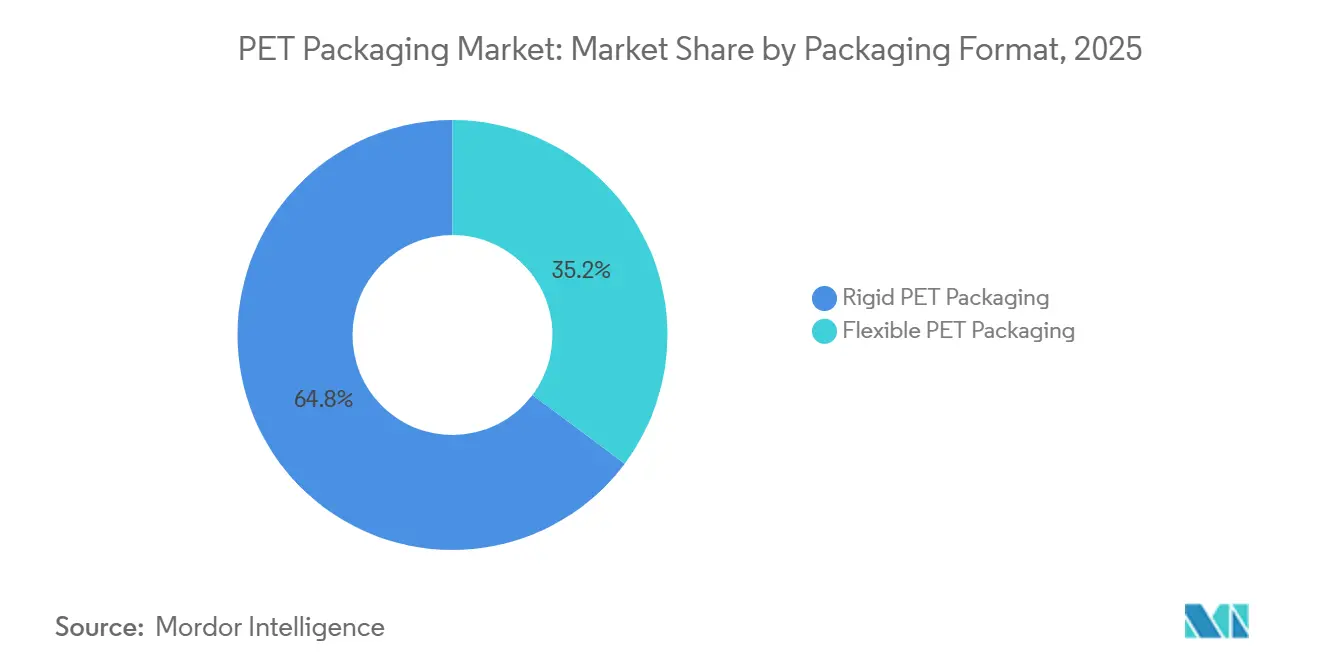
- パッケージング形態別では、リジッドPETパッケージングが2025年のPETパッケージング市場において64.78%のシェアを占め、フレキシブルPETパッケージングは2031年にかけてCAGR 5.98%で拡大すると予測されています。
- 製品タイプ別では、ボトル・ジャーが2025年に68.91%のシェアを占め、パウチ・サシェは2031年にかけてCAGR 6.22%で成長すると予測されています。
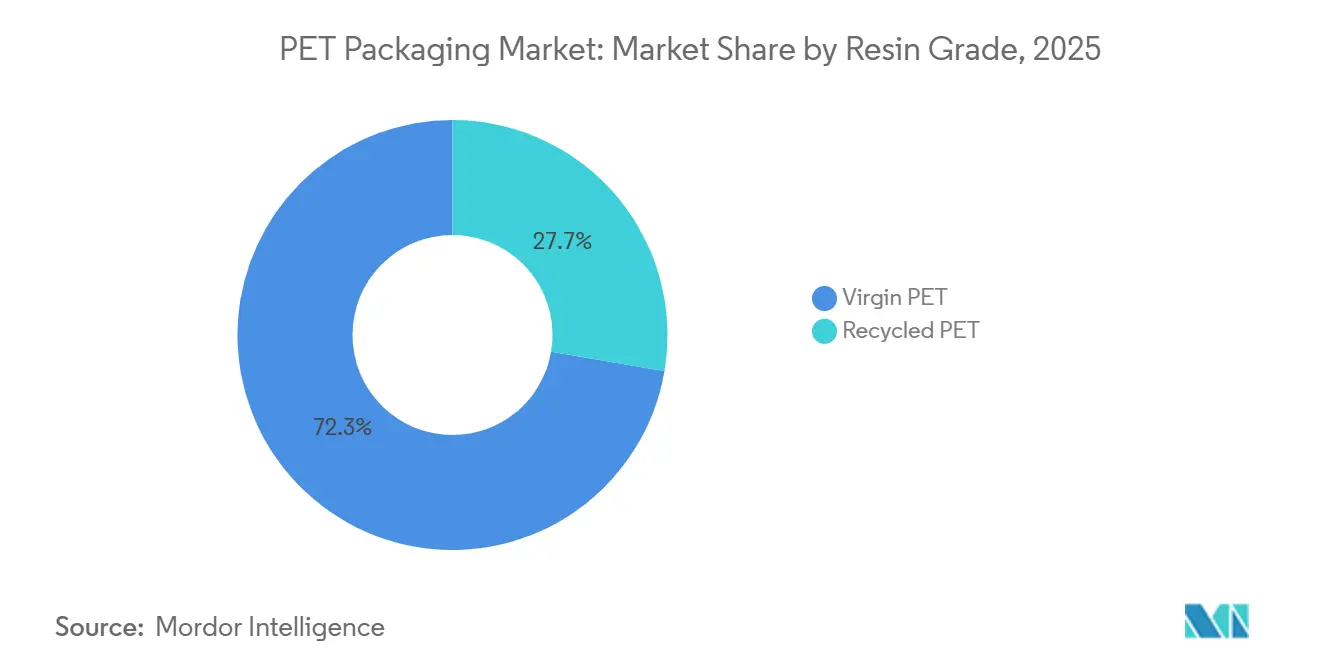
- 樹脂グレード別では、バージンPETが2025年のPET(ポリエチレンテレフタレート)パッケージング市場において72.33%のシェアを占め、リサイクルPETは2031年にかけてCAGR 5.80%で成長すると予測されています。
- エンドユーザー産業別では、食品・飲料が2025年に59.74%のシェアを占め、パーソナルケア・化粧品は2031年にかけてCAGR 6.51%で拡大すると予測されています。
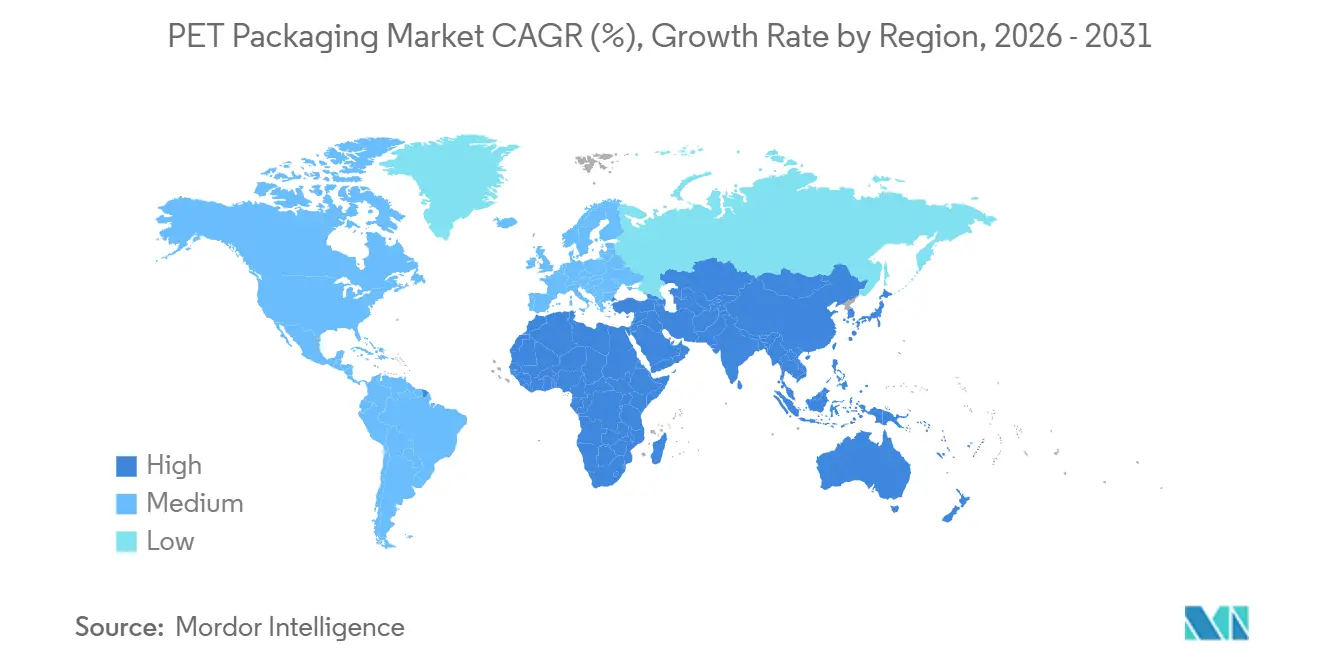
- 地域別では、アジア太平洋地域が2025年に47.38%のシェアを占め、2031年にかけてCAGR 6.42%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いリサイクル可能性と軽量化の優位性 | +1.5% | グローバル | 長期(4年以上) |
| 欧州および米国における食品グレードリサイクルPETの義務化 | +1.2% | 欧州、北米、アジア太平洋地域への波及 | 中期(2〜4年) |
| ケミカルリサイクルインフラの拡大 | +0.9% | 欧州、アジア太平洋地域、北米 | 長期(4年以上) |
| 耐衝撃性軽量パッケージングに対するEコマース需要 | +0.8% | グローバル、アジア太平洋地域および北米で最も強い | 中期2〜4年) |
| 自動ソーティングのためのデジタルウォーターマーキングの統合 | +0.4% | 欧州、北米での早期採用 | 長期(4年以上) |
| ボトルtoボトルリサイクルを可能にするモノマテリアルPETキャップ・クロージャーの採用 | +0.3% | 欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いリサイクル可能性と軽量化の優位性
PETパッケージング市場は、軽量化とリサイクル可能性が互いに競合するのではなく、相互に強化し合う形で引き続き恩恵を受けています。樹脂使用量の削減は材料コストと輸送負荷を低減し、同時に同じパッケージが多くの最終用途において確立されたリサイクルストリームに適合し続けています。これが重要なのは、商業用充填ラインがすでに何年もかけてPETボトルの性能最適化に取り組んできたからであり、特に規模とライン速度が決定的な飲料分野においてそれが顕著です。食品接触リサイクルの規制上の位置付けもPETに有利に働いています。なぜなら、消費後の機械的PETリサイクルは、関連するEUの枠組みの下で食品接触を意図したリサイクルプラスチック材料に対して現在唯一認可されているルートであるからです。[1] 調達チームは、重量削減を単なるコスト削減の取り組みとしてではなく、契約更新、ポートフォリオコンプライアンス、長期的なサプライ安定性に結びついた循環型パッケージング要件として捉えるようになっています。PETパッケージング市場は、代替基材が商業規模で材料効率とクローズドループの受容性の両方を兼ね備えることが難しいため、この二重の優位性から引き続き恩恵を受け続ける可能性が高いです。
欧州および米国における食品グレードリサイクルPETの義務化
PETパッケージング市場は、政策意図を超えて施行可能なタイムラインへと移行した規制によって前進しています。欧州では、使い捨てプラスチック指令が2025年1月からPET飲料ボトルに25%のリサイクル含有量を義務付け、包装・包装廃棄物規則は2030年および2040年までに接触感応性包装に対するリサイクル含有量要件をさらに強化することが期待されています。米国では、カリフォルニア州AB 793が2025年から飲料ボトルに25%のリサイクル含有量を義務付け、2030年には50%の閾値を設定しました。[2] これらの段階的な規制は、スポット供給を待つことがリスクの高い戦略となりつつあるため、ブランドオーナーが通常の市場条件下よりも早期に長期の引き取り契約を締結することを余儀なくさせています。これにより、施行期限前にコンプライアンスに適合した食品グレードのrPETを確保できるリサイクル業者、加工業者、コンバーターに向けて、PETパッケージング市場全体の資本決定がシフトしています。PETパッケージング市場はまた、西洋の食品接触基準を満たすことができるサプライヤーがグローバルな消費者ブランドにとってより魅力的な輸出パートナーとなりつつあることから、アジアへの波及効果も見られます。
ケミカルリサイクルインフラの拡大
PETパッケージング市場はまた、機械的リサイクルだけでは義務化によって生じる将来のコンプライアンス適合rPET需要を賄いきれない可能性があることから、ケミカルリサイクルによっても形成されています。Revalyu Resourcesは、インドのナーシクにケミカルPETリサイクル工場を稼働させ、1日あたり280トンの処理能力と1億 米ドルの投資を表明しました。同社はまた、このプロセスが従来のバージンPET製造と比較して91%のエネルギー削減を実現すると述べており、ブランドオーナーが樹脂調達経路を評価する際のサステナビリティ主導の調達の根拠を強化しています。ケミカルリサイクルは、着色、多層、汚染されたPETストリームが従来のリサイクルシステムの実用的な範囲外にある場合に最も重要です。これにより、PETパッケージング市場にバージン同等材料の第二の供給ルートが生まれ、リサイクル含有量の閾値が上昇し続ける中で重要性を増しています。PETパッケージング市場は、単一のリサイクルルートに依存するのではなく、機械的回収、ケミカル処理、信頼性の高い食品接触出力を組み合わせることができる生産者を優遇する可能性が高いです。
耐衝撃性軽量パッケージングに対するEコマース需要
PETパッケージング市場は、Eコマースがリジッドおよびフレキシブルの両アプリケーションにわたってパッケージングニーズを変化させる方法から恩恵を受けています。消費者直送のフルフィルメントはパッケージをより多くのハンドリングイベントにさらし、耐衝撃性、寸法安定性、低輸送重量の価値を高めます。これにより、製品の外観が依然として重要でありながら破損コストが宅配ネットワークで吸収しにくいパーソナルケア、調味料、その他のカテゴリーにおいて、PETはガラスに対して優位性を持ちます。中国は重要な事例であり、推計によれば2025年末までにオンライン食料品販売がFMCG総売上の25%を超え、大規模な消費者市場における輸送対応パッケージング形態への需要を支えています。PETパッケージング市場はまた、ブランドがパッケージにQRコードやデジタル識別子を使用し、パッケージングを物流資産と消費者データのタッチポイントの両方に変えていることからも恩恵を受けています。オンライン流通が拡大するにつれ、PETパッケージング市場は重量や損傷率を上げることなく輸送に耐えられるプレミアムかつ耐久性のある仕様への需要が引き続き強まるでしょう。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バージンPET樹脂価格の変動性 | -0.9% | グローバル | 短期(2年以内) |
| 発展途上国における使い捨てサシェの禁止の台頭 | -0.6% | アジア太平洋地域、アフリカ、中東 | 中期(2〜4年) |
| ボトルグレードrPETの供給ギャップ | -0.5% | 北米、欧州、アジア太平洋地域(インド) | 中期(2〜4年) |
| プラスチックフリーパッケージング代替品への消費者シフト | -0.4% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バージンPET樹脂価格の変動性
PETパッケージング市場は、バージンPETの経済性が精製テレフタル酸とノエチレングリコールと密接に結びついているため、原料の変動性にさらされ続けています。これらの原料は、特に調達契約が上流の価格変動に遅れる場合、引き続きコンバーターのマージンを左右します。マージンの圧迫は、長期的なサプライカバーや統合された調達ポジションを持たない小規模コンバーターの間で最も顕著です。そのような場合、樹脂の変動は価格上昇分を消し去り、契約期間中の顧客交渉をより困難にする可能性があります。PETパッケージング市場は、大手プレーヤーが規模、地域、契約構造にわたって原料リスクを分散できるため、統合に向けたより強い圧力を受けています。この制約要因はPETの長期的な需要見通しを変えるものではありませんが、短期的な収益性を不安定にし、より早期に原料アクセスを確保できるコンバーターを優遇します。
発展途上国における使い捨てサシェの禁止の台頭
PETパッケージング市場は、発展途上国における小型使い捨てサシェを対象とした法規制から明確な制約を受けています。インドは2026年4月にインド食品安全基準局がポリエステルおよびその他の合成ポリマー形態を含むパン・マサラおよびグトカ用プラスチックサシェの禁止を提案し、この問題を前進させました。ナイジェリアも2025年11月に使い捨てプラスチック禁止に関する省庁間委員会の範囲にPETボトルとサシェ水パッケージングを含めました。これはコンバーターにとって難しいバランスを生み出しています。なぜなら、パウチとサシェは急成長するいくつかの市場において低所得消費者の需要に応え続けているからです。PETパッケージング市場はフレキシブルアプリケーションでも成長できますが、サシェ量に過度に依存した設備計画は、わずか1年前よりも規制上の不確実性が高まっています。この圧力は、リサイクル可能なリジッド形態や将来の政策期待により適合できるフレキシブルPETソリューションへの投資を誘導する可能性が高いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
パッケージング形態別:
リジッドの規模がフレキシブルの勢いを支えるリジッドPETパッケージングは2025年のPETパッケージング市場シェアの64.78%を占め、このカテゴリーが大量充填システムにいかに強固に根付いているかを示しています。ボトルウォーター、炭酸飲料、食用油は、ライン速度、バリア性能、回収システムが数十年にわたってそれらを中心に構築されてきたため、引き続きPETボトルに依存しています。これにより、ブランドオーナーがサステナビリティ指標の改善を迫られている場合でも、材料の切り替えはコスト高となります。PETパッケージング産業はまた、リジッドPETが最も規制の厳しい市場においてボトルtoボトルリサイクルを支える回収システムにすでに組み込まれているという事実からも恩恵を受けています。この構造的優位性は、リジッド形態が予測期間を通じてPETパッケージング市場の量的基盤であり続ける可能性が高いことを意味します。
フレキシブルPETパッケージングは2031年にかけてCAGR 5.98%で成長すると予測されており、これはリジッドPETパッケージングよりも速く、最終用途の関連性が広がっていることを示しています。成長は、選択された食品およびパーソナルケアアプリケーションにおいてリサイクル不可能な多層ラミネートを置き換えているモノマテリアル設計によって支えられています。これは、PETが以前は規模でのリサイクルが困難なバリアの組み合わせを好んでいたカテゴリーに拡大するため重要です。PETパッケージング市場は、一方の形態から他方への単純なシフトではなく、フレキシブルとリジッドの両アプリケーションで同時に成長を見せています。このバランスは、コンバーターが安定したボトル需要に応えながら成長率の高いフレキシブルユースケースも追求できるため、より広範な設備投資を支えます。PETパッケージング市場は、フレキシブルイノベーションを顧客が調達プロセスで検証できるリサイクル可能性の主張に結びつけることができるサプライヤーを引き続き優遇するでしょう。
製品タイプ別:
ボトルの経済性が維持される一方でサシェが高成長ボトル・ジャーは2025年のPETパッケージング市場規模の68.91%のシェアを占め、製品レベルの価値の明確な中核となっています。その優位性は、ボトル専用の回収、ソーティング、リサイクルインフラへの世界的な飲料セクターの長期投資サイクルを反映しています。この既存の基盤は、競合形態がコスト、規模、下流の互換性を同時に一致させる必要があるため、代替リスクを低く抑えています。ボトル・ジャーはまた、製品の視認性と容器の完全性が購買決定を左右する食品、家庭用品、医薬品アプリケーションでも中心的な役割を果たし続けています。その結果、PETパッケージング市場は、ボトル・ジャーが商業的なデフォルトであり続けるカテゴリーから現在の価値の多くを引き出しています。
パウチ・サシェは2031年にかけてCAGR 6.22%で成長すると予測されており、PETパッケージング市場において最も成長の速い製品タイプであり続けています。その魅力は、一人前の価格帯が重要で流通ネットワークが軽量パッケージングを好む低所得消費者市場で最も強く残っています。プリフォームもアフリカや中東の一部でより重要になっており、現地でのブロー成形が完成ボトルの輸入よりも経済的な場合があります。同時に、インドとナイジェリアの法規制がこのサブセグメントに実質的な政策上の懸念を生じさせているため、サシェの見通しはもはや単純ではありません。これは、PETパッケージング市場が近期においてサシェ主導の成長の余地を依然として持っているものの、その形態を中心に構築された設備はボトル重視の資産よりも中期的なリスクが高まっていることを意味します。手頃なパックサイズと規制対応が進んだ形態の両方に対応できるコンバーターは、PETパッケージング市場が地域間の不均一な政策施行に適応するにつれて、より有利な立場に置かれるでしょう。
樹脂グレード別:
バージンPETが規模を維持しながらrPETが優先度を高めるバージンPETは2025年のPETパッケージング市場規模の72.33%のシェアを占め、コンプライアンスに適合した食品接触rPETの供給が依然として需要に追いついていないことを示しています。このバランスは、バージン材料に対するブランドの広範な選好の回帰よりも、供給の制限によって形成されています。NAPCORは、2024年の米国PET飲料ボトルの平均リサイクル含有量がわずか15.9%であり、2025年のカリフォルニア州の25%要件を下回ったと報告しました。[3] このギャップは、回収、加工、食品接触出力を義務付けらたリサイクル含有量の閾値に合わせることがいかに困難であるかを浮き彫りにしています。PETパッケージング市場は、長期的な方向性が高いリサイクル含有量へとシフトしている中でも、近期においては依然としてバージン樹脂に大きく依存しています。
リサイクルPETは2031年にかけてCAGR 5.80%で成長すると予測されており、PETパッケージング市場において最も成長の速い樹脂グレードとなっています。需要は、規制、企業のサステナビリティコミットメント、垂直統合されたリサイクル業者により強い価格決定力を与える複数年の調達契約によって強化されています。インドはこのシフトにおいてより重要になっており、UFlex社が2025年6月にFSSAI認定のシングルペレットrPETソリューションを発売し、ノイダのリサイクルネットワークへの317クロールピー(3,470万 米ドル)の投資でそれを支援しました。Revalyu Resourcesもナーシクに大型ケミカルPETリサイクル工場を稼働させることでサプライの議論を拡大し、西欧と中国への歴史的な集中を超えた潜在的なrPETベースを広げています。PETパッケージング産業は、より多様化したリサイクルマップへと移行しており、アジアで食品接触グレードのrPETを必要とするバイヤーのサプライセキュリティを徐々に改善するでしょう。長期的には、PETパッケージング市場は、リサイクル含有量だけでなく、量、コンプライアンス、トレーサビリティを一括して提供できるサプライヤーを優遇する可能性が高いです。
エンドユーザー産業別:
飲料量が中心を維持しながら美容が成長を牽引食品・飲料は2025年のPETパッケージング市場規模の59.74%のシェアを占め、このエンドユーザーグループを全体的な需要の中心に置き続けています。ボトルウォーター、炭酸飲料、食用油、調味料は、材料が透明性、酸素バリア性能、大規模での効率的な充填を支えるため、引き続きPETに依存しています。これらの用途はまた、プリフォーム生産から回収・リサイクルに至るまで、すでにPETボトルを中心に設計されたインフラからも恩恵を受けています。この既存のシステムは、予測期間中に他の基材が代替することが困難な、繰り返し発生する量の強固な基盤をPETパッケージング市場に与えています。医薬品アプリケーションは絶対的な規模では小さいままですが、品質要件が適格サプライヤーの範囲を絞り込む傾向があるため、安定性とより良いマージンを加えています。
パーソナルケア・化粧品セグメントは2031年にかけてCAGR 6.51%で成長すると予測されており、PETパッケージング市場において最も成長の速いエンドユーザーセグメントとなっています。成長は、東アジアと湾岸地域でのプレミアム化と、Eコマース志向のスキンケアおよびビューティー形態でのガラスからの移行によって支えられています。韓国はこの方向性を示す事例であり、韓国食品医薬品安全処が2024年の化粧品輸出額を10.2兆韓国ウォン(73億 米ドル)と報告しており、これはより軽量で耐久性の高いパッケージング選択を好む大規模な輸出基盤を示しています。[4] 家庭用品および工業用途は、特に洗浄製品、農薬、自動車用流体において安定した需要を加え続けています。これらのカテゴリーはPETパッケージング市場の基本的なバランスを変えるものではありませんが、成熟市場と新興市場の両方にわたるコンバーターの受注基盤を広げます。PETパッケージング産業は、飲料アプリケーションが全体的な量の大部分を支え続ける一方で、美容・パーソナルケアにおける価値成長を見せています。
地域分析
アジア太平洋地域のPETパッケージング市場
アジア太平洋地域は2025年のPETパッケージング市場シェアの47.38%を占め、他のすべての地域を大きく上回りました。同地域は2031年にかけてCAGR 6.42%で成長すると予測されており、PETパッケージング市場において最も成長の速い地域となっています。中国とインドは主要な中核であり続けており、一方は非常に大規模な樹脂・パッケージング規模を持ち、他方は食品加工とパーソナルケア製造にわたって急速に拡大しています。インドはリサイクル含有量計画においてより重要になっており、FSSAI規則が2026年度からカテゴリー1のリジッドプラスチックパッケージングに30%のリサイクル含有量を義務付けています。これにより、国内rPET設備への投資が増加し、インドが将来の地域サプライハブとしての地位を強化しています。日本と韓国は、バリア性能と設計精度がより重要視されるプレミアム飲料やニュートラシューティカル形態において、より高い仕様のボトル開発において引き続き重要な役割を果たしています。
欧州および北米のPETパッケージング市場
欧州はPETパッケージング市場において最も厳しく規制された地域であり続けており、これが引き続き需要、投資タイミング、調達行動を形成しています。EU使い捨てプラスチック指令はすでに2025年1月からPET飲料ボトルに25%のリサイクル含有量を義務付け、包装・包装廃棄物規則は2026年8月12日に適用段階を開始し、時間の経過とともにリサイクル含有量の期待をさらに厳しくすることが予想されています。英国は、リサイクル含有量が30%未満のパッケージに対して2026年にプラスチックパッケージング税がトンあたり228.82英ポンド(307.75 米ドル)に引き上げられたことで、別のコスト圧力を加えています。[5] これらの規制は、既存の供給が快適に支えられる以上の速さで食品接触グレードのrPETへの需要を増加させていす。北米は、カリフォルニア州AB 793がリサイクル含有量コンプライアンスを推進する一方で、コンバーターが国内供給のより厳しい調達条件も管理するという関連したパターンに直面しています。これらの地域のPETパッケージング市場は、より早期の契約締結、より多くの垂直統合、トレーサブルなリサイクル供給への強い関心へと移行しています。
中東・アフリカおよび南米のPETパッケージング市場
アフリカは、都市化、小売の正式化、個別包装された消費財への移行など、地域全体の需要を支え続けるさまざまな要因により、堅調な成長が見込まれています。同時に、一部の使い捨て形態に対する政策措置が投資優先事項を変えており、ナイジェリアの規制プロセスはサシェへのより大きな圧力と回収可能なリジッドPET形態のより強い根拠を示しています。南米はボトルウォーター、炭酸飲料、食用油において緩やかながら安定した拡大をもたらすと期待されており、中東は時間をかけて輸入依存を低減するはずの現地製造投資と原料リスクのバランスを取っています。
競合環境
PETパッケージング市場は上位層が適度に集中していますが、より広い分野は多くの地域コンバーターにわたって分散したままです。Amcor、ALPLA Werke Alwin Lehner GmbH and Co KG、Silgan Holdings、その他の複数地域プレーヤーは、調達、顧客リーチ、技術的実行において規模の優位性を持っています。それでも、PETパッケージング市場は、地域需要と低い輸送コストが現地生産を支えるインド、トルコ、アフリカ、南米の一部において、多くの中規模および地域メーカーの余地を残しています。この組み合わせは、グローバルな規模が戦略的アカウントで重要である一方、地域の柔軟性が日常的なサプライで依然として重要であるため、競争を活発に保っています。SilganのFY2025年次報告書は、付加価値の高いパッケージング形態がいかに魅力的であるかを示しており、そのディスペンシング・クロージャーセグメントは総純売上高65億 米ドルに対してグループEBITDAの55%を生み出しました。
PETパッケージング市場における戦略的差別化は、純粋な単位コストから、顧客がコンプライアンスとサプライセキュリティに結びつけることができる能力へと移行しています。AmcorはFY2026第3四半期の純売上高を5,914 ミリオン 米ドルと報告し、Berry Globalの統合が規模の大幅な増加を支えたと述べ、経営陣はFY2028までに6億5,000万 米ドルの目標シナジーを再確認しました。これが重要なのは、より大きな統合プラットフォームが樹脂を交渉し、リサイクルパートナーシップに投資し、より多くの顧客契約にわたってサステナビリティの主張を標準化できるからです。UFlex社も2025年6月にFSSAI認定のシングルペレットrPETソリューションを発売し、ノイダのリサイクルネットワークへの317クロールピー(3,470万 米ドル)の投資でそれを支援するという重要な一歩を踏み出しました。Digimarc Recycleは、HolyGrail 2.0トライアル後に商業展開が検証されたことで、ソーティング技術が別の下流問題ではなくPETパッケージングの競争方程式の一部となりつつあることを示す異なるタイプの戦略的動きを加えました。
PETパッケージング市場はまた、パッケージングコンバージョンマージンのみに依存することなく、トレーサビリティ、リサイクル原料アクセス、コンプライアントな出力を組み合わせることができるプレーヤーのためのスペースを開いています。これが、リサイクル業者、ウォーターマーキング技術プロバイダー、樹脂スペシャリストがPETパッケージング市場全体の競争ポジショニングにおいてより重要になっている理由です。地域の挑戦者はコストと顧客との親密さを通じてビジネスを獲得する余地を依然として持っていますが、大手バイヤーが保証されたリサイクル含有量、文書化された食品接触適合性、長期的な納品コミットメントを求める場合、より困難な道に直面します。全体として、PETパッケージング市場は競争力があり投資価値がありますが、最も強いポジションはパッケージングデザイン、リサイクルアクセス、規制対応を一つの商業的提案の中に結びつけることができる企業にますます属するようになっています。
PETパッケージング産業のリーダー企業
-
Amcor plc
-
Resilux NV
-
ALPLA Werke Alwin Lehner GmbH and Co KG
-
Silgan Holdings Inc.
-
Graham Packaging Company LP
- 注:主要企業の掲載順は順位を示すものではありません。
PETパッケージング市場 このレポートでカバーされる企業
- Amcor plc
- Resilux NV
- Gerresheimer AG
- ALPLA Werke Alwin Lehner GmbH and Co KG
- Silgan Holdings Inc.
- Graham Packaging Company LP
- GTX Hanex Plastic Sp. z o.o.
- Dunmore Corporation
- Comar LLC
- TOPPAN Holdings Inc.
- Huhtamaki Oyj
- Nampak Ltd.
- Plastipak Holdings Inc.
- ACTI PACK S.A.S
- RETAL Industries Ltd.
- Sealed Air Corporation
- Pactiv Evergreen Inc.
- Uflex Ltd.
- Zhongfu Industrial Co. Ltd.
- Novapet S.A.
最近の産業開発事情 PETパッケージング市場
- 2026年1月:Gerolsteiner Brunnenが50%のrPETを使用した1リットルの再利用可能なPETボトルを発売し、リフィルサイクルを25回に延長し、年間1,900トンのCO₂を削減。
- 2026年1月:ALPLAが2025年度の売上高52億ユーロ(58.8億 米ドル)を報告し、2026年から年間1,500万ユーロ(1,695万 米ドル)を投じてリサイクル能力を70万トンに引き上げることを約束。
- 2025年12月:CARBIOSとWankai New Materialsが、中国・海寧に1億1,500万ユーロ(1億2,995万 米ドル)の5万トン規模のPETバイオリサイクル工場に関する株主協定を締結し、2027年第1四半期の稼働を予定。
- 2025年9月:EastmanとDoloopがDrinktec 2025において、化学的にリサイクルされたEastar Renew EN031樹脂から製造された100%rPETボトルを発表。
- 2025年6月:UFlex社が食品接触用途向けのFSSAI認シングルペレットrPETソリューションを発売し、インド国内のrPET供給能力を拡大するためにノイダのリサイクル工場ネットワークへの317クロールピー(3,470万 米ドル)の投資で支援。
世界のPETパッケージング市場レポートの範囲
PETパッケージング市場とは、消費者および産業セクターにわたる軽量、耐久性、リサイクル可能なパッケージングアプリケーション向けに設計されたポリエチレンテレフタレート(PET)ベースのパッケージングソリューションの生産と商業化に焦点を当てた産業を指します。
PETパッケージング市場レポートは、パッケージング形態(リジッドPETパッケージングおよびフレキシブルPETパッケージング)、製品タイプ(ボトル・ジャー、パウチ・サシェ、トレー・クラムシェル、蓋・キャップ・クロージャー、プリフォームおよびその他の製品タイプ)、樹脂グレード(バージンPETおよびリサイクルPET)、エンドユーザー産業(食品・飲料、医薬品、パーソナルケア・化粧品、家庭用品、工業製品、その他のエンドユーザー産業)、地域(北米〔米国、カナダ、メキシコ〕、南米〔ブラジル、アルゼンチン、その他の南米〕、欧州〔英国、ドイツ、フランス、イタリア、その他の欧州〕、アジア太平洋〔中国、日本、インド、韓国、その他のアジア太平洋〕、中東・アフリカ〔中東(アラブ首長国連邦、サウジアラビア、その他の中東)およびアフリカ(南アフリカ、エジプト、その他のアフリカ)〕)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| リジッドPETパッケージング |
| フレキシブルPETパッケージング |
| ボトル・ジャー |
| パウチ・サシェ |
| トレー・クラムシェル |
| 蓋・キャップ・クロージャー |
| プリフォームおよびその他の製品タイプ |
| バージンPET |
| リサイクルPET |
| 食品・飲料 |
| 医薬品 |
| パーソナルケア・化粧品 |
| 家庭用品 |
| 工業製品 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
| パッケージング形態別 | リジッドPETパッケージング | ||
| フレキシブルPETパッケージング | |||
| 製品タイプ別 | ボトル・ジャー | ||
| パウチ・サシェ | |||
| トレー・クラムシェル | |||
| 蓋・キャップ・クロージャー | |||
| プリフォームおよびその他の製品タイプ | |||
| 樹脂グレード別 | バージンPET | ||
| リサイクルPET | |||
| エンドユーザー産業別 | 食品・飲料 | ||
| 医薬品 | |||
| パーソナルケア・化粧品 | |||
| 家庭用品 | |||
| 工業製品 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | 英国 | ||
| ドイツ | |||
| フランス | |||
| イタリア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| エジプト | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
PETパッケージング市場の現在の規模と予測見通しは?
PETパッケージング市場は2025年に74.41 ビリオン 米ドルと評価され、2026年から2031年のCAGR 5.44%で2031年までに102.25 ビリオン 米ドルに達すると予測されています。
世界のPETパッケージング需要をリードしている地域はどこですか?
アジア太平洋地域は2025年に47.38%の収益シェアでリードしており、中国とインドにわたる大規模な飲料、食品、パーソナルケ製造基盤によって支えられています。
2031年にかけて最も速く成長している樹脂グレードはどれですか?
リサイクルPETは予測CAGR 5.80%で最も速く成長している樹脂グレードであり、リサイクル含有量の義務化と増大するリサイクル投資によって支えられています。
食品・飲料がPETパッケージングの最大のエンドユーザーセグメントであり続ける理由は何ですか?
食品・飲料は2025年の収益の59.74%を占めており、PETが規模、透明性、充填効率を必要とするボトルウォーター、炭酸飲料、食用油、調味料に依然として適しているためです。
この分野で最も速く拡大している製品形態はどれですか?
パウチ・サシェは2031年にかけてCAGR 6.22%で成長すると予測されていますが、その見通しは一部の発展途上国における規制強化によって現在は抑制されています。
PETパッケージング企業間の競争を形成しているものは何ですか?
競争は、価格だけでなく、rPETサプライアクセス、軽量化、トレーサビリティ、規制コンプライアンスを満たす能力にますます集中しています。