
エジプト金属包装市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
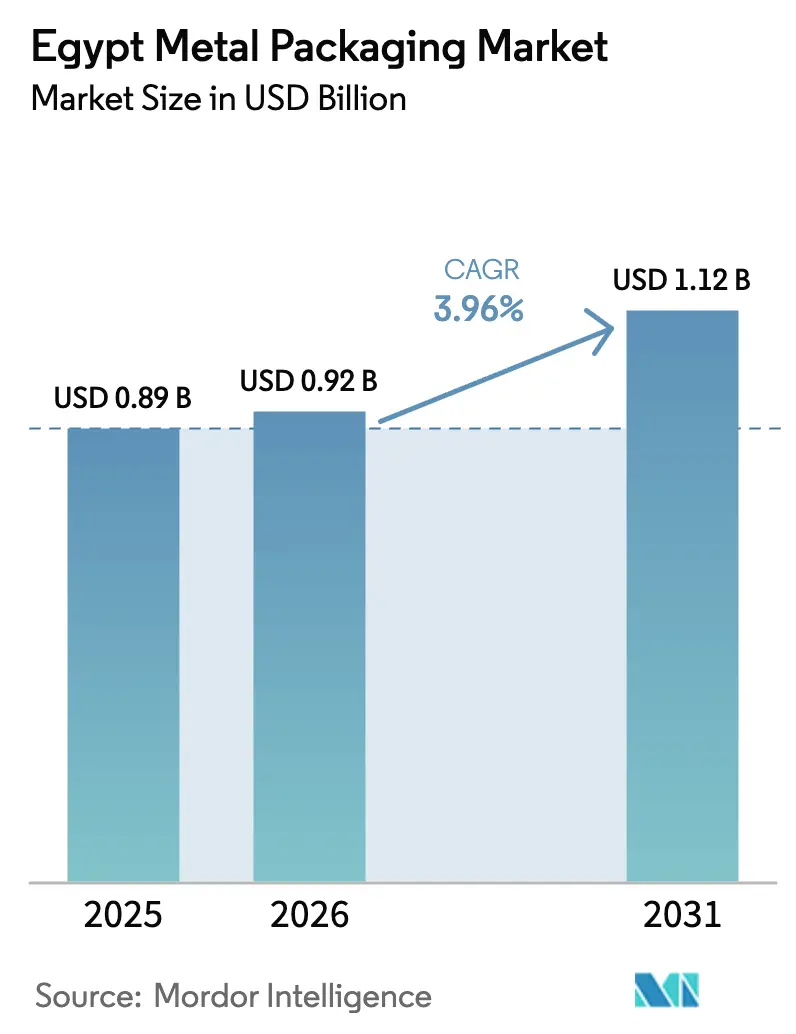
| 基準年の市場規模 (2025) | 0.89 十億米ドル |
| 市場規模 (2026) | 0.92 十億米ドル |
| 市場規模 (2031) | 1.12 十億米ドル |
| Growth Rate (2026 - 2031) | 3.96 % |
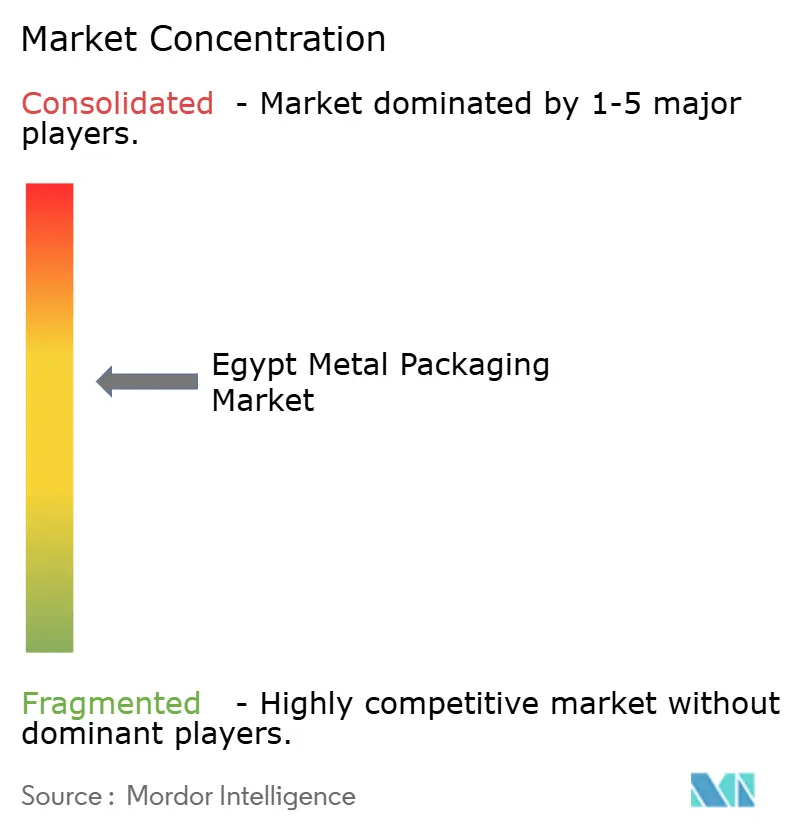
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエジプト金属包装市場分析
エジプト金属包装市場規模は、2025年の8億9,000万米ドルおよび2026年の9億2,000万米ドルから、2031年までに11億2,000万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 3.96%を記録する見通しです。飲料生産の急増、農産物加工輸出の拡大、および国内アルミニウム製錬所への新規投資が最終ユーザー需要を拡大させる一方、輸入原材料に対する外国為替変動の影響を抑制しています。ホレカ(HoReCa)チャネルにおける観光需要、ゴールデンライセンス制度下での政府インセンティブ、およびQRコード付きプレミアム缶の採用拡大が引き続きエジプト金属包装市場を後押ししており、PETサプライヤーが新たな生産能力を投入する中でも市場は堅調に推移しています。国内リサイクルの試験的取り組みは緒に就いたばかりですが、スクラップの入手可能性の改善が始まっています。一方、ロンドン金属取引所(LME)価格の変動性およびエジプトポンドの過去の下落は、コンバーターがEgyptalumおよびその他の地域製錬所との長期供給契約やヘッジを通じて管理しなければならない短期的なコスト変動をもたらしています。
レポートの主要ポイント
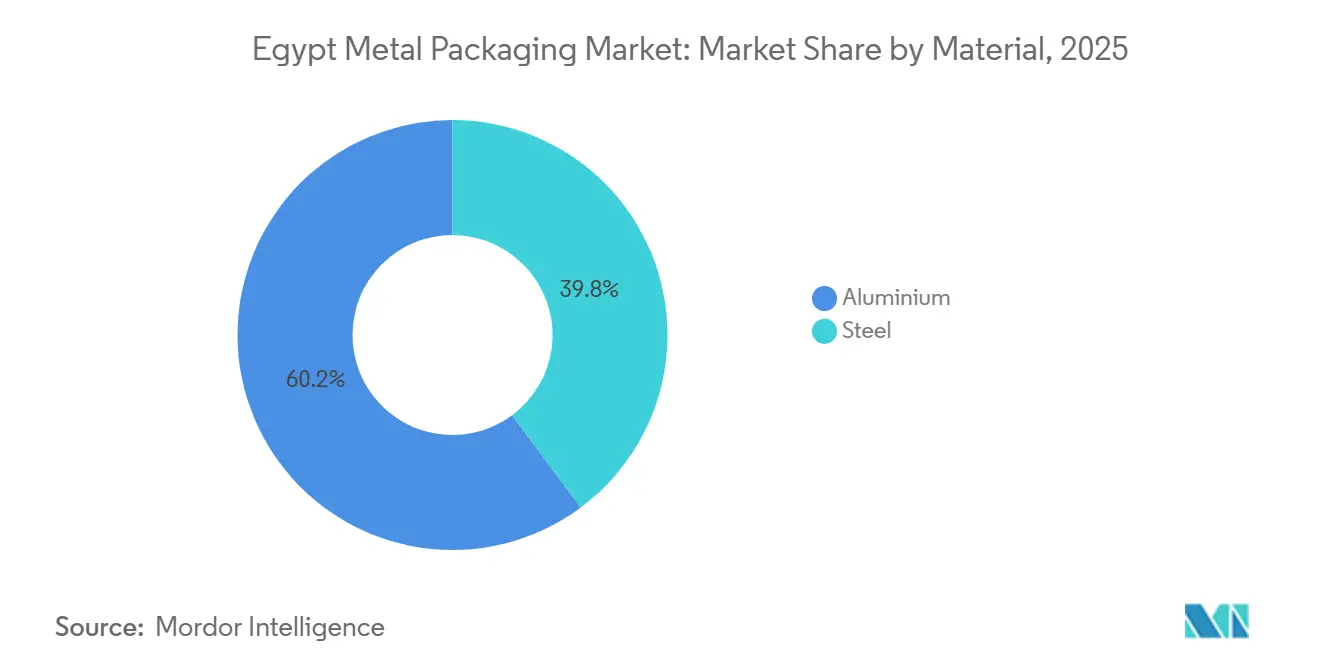
- 素材別では、アルミニウムが2025年のエジプト金属包装市場シェアの60.17%をリードし、スチールは2031年にかけてCAGR 4.56%を記録する見通しです。
- 製品タイプ別では、缶が2025年に58.17%の収益シェアを占め、輸送用バレルおよびドラム缶は2031年にかけてCAGR 5.23%で拡大する見込みです。
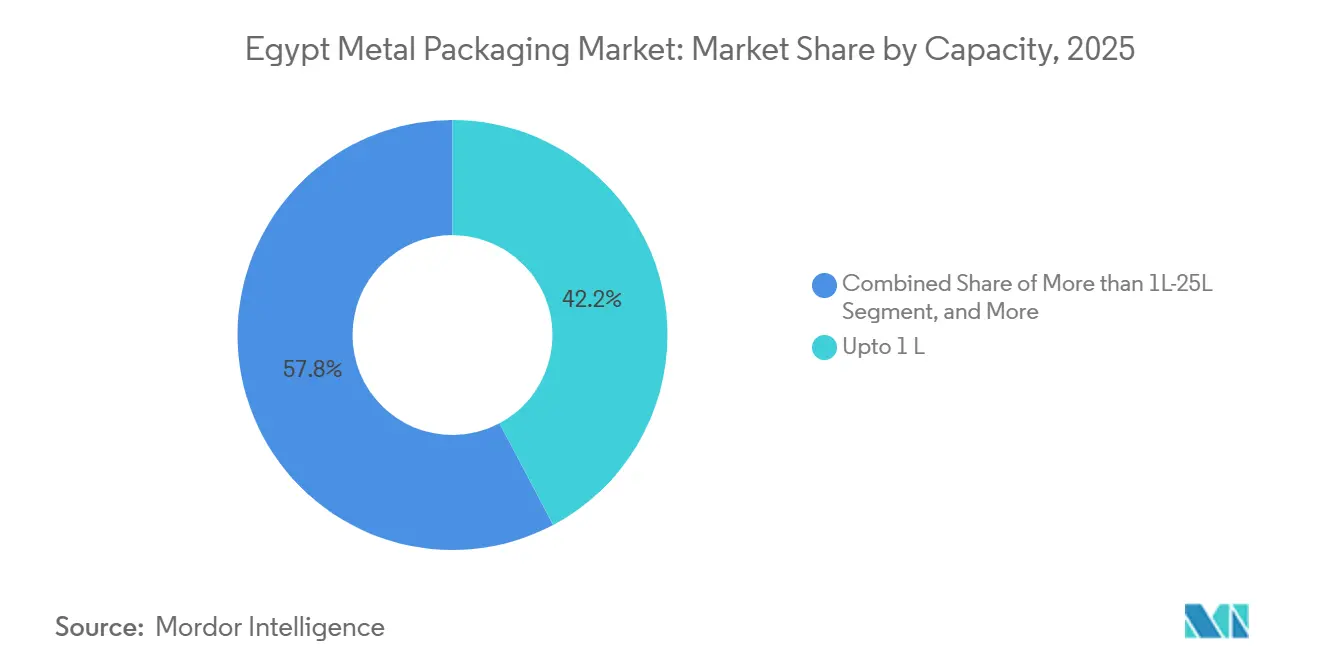
- 容量別では、1リットル以下のコンテナが2025年のエジプト金属包装市場規模の42.23%を占め、1L超~25L以下のセグメントは2026年から2031年にかけてCAGR 4.78%で成長する見通しです。
- 最終用途産業別では、飲料が2025年に39.23%のシェアを獲得し、産業用セグメントは予測期間中にCAGR 5.44%で拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
エジプト金属包装市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国内アルミニウム製錬所の拡張による地元缶用シートの供給増加 | +0.8% | 国内、アレクサンドリアおよびナグハマディ工業地帯 | 中期(2~4年) |
| 観光およびホレカチャネルからの飲料需要の増加 | +0.9% | 国内、カイロ、アレクサンドリア、紅海リゾートでの早期成果 | 短期(2年以内) |
| 拡大生産者責任(EPR)およびデポジット返還制度の試験導入が高リサイクル性金属容器を後押し | +0.6% | 国内、紅海地域での試験導入 | 長期(4年以上) |
| ブランドオーナーによるプレミアム・スマート・QRコード付き缶へのシフト | +0.4% | 国内、多国籍飲料ブランドが主導 | 中期(2~4年) |
| 農産物加工輸出缶の成長 | +0.5% | ナイルデルタおよびスエズ運河経済区 | 中期(2~4年) |
| 輸入代替工業化に向けた政府インセンティブ | +0.5% | ゴールデンライセンス制度下での全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国内アルミニウム製錬所の拡張による地元缶用シートの供給増加
EgyptalumとAluminium Bahrainは2025年9月、下流圧延工場に150万トンの原材料を供給するアルミナ精製所を開発するための30億米ドルの覚書に署名しました。[1]Egyptalum、「EgyptalumとAlbaがアルミナ精製所に関する覚書に署名」、Egyptalum、egyptalum.comEgyptalumの利益は、アルミニウム価格の上昇と計画中の太陽光発電投資によるエネルギー集約度の低下により、2024/25年度第1四半期に160%増加しました。[2]Scatec、「ScatecがEgyptalumと太陽光発電所について提携」、Scatec、scatec.com国内缶用シートの入手可能性の向上により、コンバーターのリードタイムが短縮され、ハードカレンシーへのエクスポージャーが低減し、エジプト金属包装市場が季節限定フレーバーを試験導入する飲料ブランドからのジャストインタイム注文に対応できるようになっています。この精製所は2030年までに国内缶生産能力の倍増を可能にし、上エジプトに高度技術職を創出し、PETとの競争においてアルミニウムメーカーが活用するサプライセキュリティの論拠を強化することが期待されています。サプライチェーンの短縮化により、小規模生産ロットも可能となり、クラフトソーダやエナジードリンクのニッチ市場におけるSKU多様化のトレンドとも合致しています。
観光およびホレカチャネルからの飲料需要の増加
エジプトは2024年に1,570万人の観光客を迎え、観光セクターは2025/26年度第1四半期に13.8%拡大しました。ホテル、レストラン、カフェは、素早く冷却でき厨房での廃棄物を最小化するシングルサーブのアルミニウム缶を好んでいます。飲料製造は同四半期に37%急増し、非石油製造業全体の成長率14.5%を大幅に上回りました。エジプトのホテル客室の約40%を擁する紅海回廊では、ブランドストーリーテリングを支援するために缶のみで包装されたクラフトソーダを含むプレミアムドリンクメニューが拡充されています。この需要はエジプト金属包装市場に直接流入し、BallおよびCrownのラインで高いスループットを維持しながら、地元コンバーターの設備稼働率向上の余地を生み出しています。フルガダおよびシャルム・エル・シェイクへの強力な地域航空接続も、コールドチェーンの回転率を加速させており、これもガラスよりも軽量缶に有利な変数となっています。
拡大生産者責任(EPR)およびデポジット返還制度の試験導入が高リサイクル性金属容器を後押し
国連工業開発機関(UNIDO)とドイツ国際協力公社(GIZ)は、2024年に紅海地域で試験段階に入った拡大生産者責任(EPR)フレームワークの設計においてエジプトを支援しました。[3]UNIDO、「包装廃棄物に関する拡大生産者責任フレームワーク」、UNIDO、unido.org2025年9月、SIG、Plastic Bank、Carta Misr、TileGreenはエジプト初のクローズドループ飲料カートンシステムを立ち上げ、3年以内に700トンの素材回収を目指しています。アルミニウム缶はすでに世界的に74%のリサイクル素材を含んでおり、Ballは2030年までにこの数値を85%に引き上げる計画です。エジプトの進化するEPR目標は、無限にリサイクル可能な金属よりもリサイクル性の低い素材をより厳しく罰することになり、エジプト金属包装市場をサステナビリティ意識の高いブランドオーナーからの段階的な数量増加に向けて位置づけています。Coca-Cola HBC Egyptが2024年に29,000トンのPETを回収したことは、飲料多国籍企業が近い将来に強制的なデポジット返還義務を予見していることを示しています。このような制度の正式化により、プラスチックの競争基準が引き上げられる一方、アルミニウム・スチュワードシップ・イニシアティブのプロトコルに基づいてリサイクル含有量を認証できるコンバーターが恩恵を受けることになります。
ブランドオーナーによるプレミアム・スマート・QRコード付き缶へのシフト
バリアブルデータ印刷により、すべての缶に固有のQRコードを付与することが可能となり、ロイヤルティプログラム、産地確認、動的リサイクル指示の提供が実現しています。Ballのデジタル印刷機は版代なしで迅速なアートワーク変更をサポートし、エジプトの飲料マーケターがソーシャルメディアキャンペーンと連動した限定版の発売を同期させることを可能にしています。8,000社以上の企業を擁するエジプトの包装セクターは、特にエナジードリンクセグメントにおいて棚での存在感を高めるため、マットラッカー、触感ニス、サーモクロミックインクの発注を増やしており、同セグメントの単価は標準的な清涼飲料水を20~30%上回っています。スマート缶は偽造防止にも役立ち、グレーターカイロの非公式小売で販売される高マージン輸入品にとって重要な課題に対応しています。スマートフォン普及率が90%を超えるにつれ、スキャン&ウィンプロモーションの効果が高まり、ブランドオーナーと消費者のフィードバックループが緊密化し、エジプト金属包装市場が高付加価値用途にさらに定着しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アルミニウムおよびスチールの投入価格の変動 | -0.5% | グローバル、LME連動契約を通じてエジプトへ転嫁 | 短期(2年以内) |
| スクラップ回収およびリサイクルインフラの未成熟 | -0.3% | 国内、インフォーマルセクターの支配 | 長期(4年以上) |
| 軽量フレキシブル包材およびPETボトルとの激しい競争 | -0.4% | 国内、特に乳製品、ジュース、食用油ライン | 中期(2~4年) |
| 輸入ラッカーおよびライナーコストを引き上げる外国為替変動 | -0.3% | 国内、欧州およびアジアから調達するコンバーター | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アルミニウムおよびスチールの投入価格の変動
ロンドン金属取引所(LME)の契約は過去2年間で四半期ごとに15~20%変動し、ヘッジ手段を持たないコンバーターのマージンを圧迫しています。エジプトの国際純備蓄は2025年11月時点で487億米ドルに達しましたが、対外債務は1,612億米ドルに達しており、産業補助金のための財政余地を制限しています。Greifは、顧客がコスト転嫁条項に抵抗した後、2024年度第4四半期にドラム缶マージンの縮小を報告しました。アルミニウム価格の急騰とポンド安が重なると、輸出顧客向けのコンバーターは二重の打撃を受けます。なぜなら、生産物は米ドルで請求される一方、投入物はエジプトポンド建てであるためです。インデックス割引でのビレット供給に関するEgyptalumとの短期契約はある程度の救済をもたらしますが、欧州およびアジアで調達される輸入ラッカー、リベット、またはコイルコーティングをカバーすることはほとんどありません。
スクラップ回収およびリサイクルインフラの未成熟
約60,000~80,000人のインフォーマルな廃棄物回収業者が消費後素材を回収していますが、集中的な選別・洗浄施設の欠如により、再溶解炉に投入されるアルミニウムスクラップの純度が制限されています。スエズ運河経済区では2,000万米ドルのPETプラントが建設中ですが、同規模の大型アルミニウム施設の発表はまだありません。国内製錬所は輸入前消費スクラップに依存しており、物流コストが加算され、金属包装業者がPETとの差別化に用いる循環経済の論拠が希薄化しています。全国的なデポジット返還制度がない状況では、飲料缶は引き続き混合都市廃棄物流に含まれ、汚染が増加し回収経済性が低下しています。正式なスクラップ集約が拡大するまで、リサイクル含有量目標は国内回収よりも海外原料に依存することになり、公的なサステナビリティコミットメントに対する進捗が遅れることになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:スチールが輸出志向ドラム缶で勢いを増す
アルミニウムは飲料缶、エアゾール、プレミアムレトルト食品パックを支えているため、2025年のエジプト金属包装市場シェアの60.17%を維持しました。しかし、スチールはトマトペーストおよびマグロ輸出業者からのコニカルドラム缶需要の増加により、2031年にかけてCAGR 4.56%と素材の中で最も速い成長率を記録する見通しです。アルミニウムの収益は飲料生産量に連動しており、2025/26年度第1四半期に37%急増した一方、スチールは2024年に61億米ドルに達したエジプトの農産物加工輸出から恩恵を受けています。アルミニウムのエジプト金属包装市場規模は着実に拡大していますが、スチールの手頃な価格と堅牢性により、スエズ運河回廊を通じて輸送されるバルク濃縮物に対して優先される選択肢となっています。
国内製錬所プロジェクトはアルミニウムシートの輸入依存度を低下させ、価格変動を緩和する可能性がありますが、スチールは化学品および塗料顧客に短いリードタイムでサービスを提供する確立されたブリキコーティング基盤を有しています。Greif Egyptは、ISO認証工場を活用して北アフリカ向けに標準ドラム缶とコニカル形式の両方を供給し、この素材の国境を越えた魅力を強化しています。ラマダン10日市で製造されたブリキ缶は、上エジプトの食用油および接着剤ラインに届き、スチールの受注残をさらに多様化しています。その結果、調達マネージャーは重量削減とリサイクルの論拠を総納入コストと比較検討し、両素材がエジプト金属包装市場内で戦略的な重要性を維持することを確保しています。


製品タイプ別:缶が支配、ドラム缶が加速
缶は2025年の収益の58.17%を占め、炭酸清涼飲料、ビール、缶コーヒー、および国内販売とレバント地域への再輸出向けエアゾールにおける中心的な役割を強調しています。輸送用バレルおよびドラム缶は基本量では小さいものの、エジプトの産業および農産物加工クラスターがバルク物流に大型スチールコンテナを依存しているため、2031年にかけてCAGR 5.23%で拡大する見通しです。70cl以下の飲料缶はカイロ近郊のBallおよびCrownサイトの設備稼働率を支えていますが、スエズ運河経済区の新しいトマトペーストラインは稼働開始の数ヶ月前から三ピースコニカルドラム缶を予約しています。ドラム缶に関連するエジプト金属包装市場規模は、COMESA加盟国との関税免除貿易スキームの下で締結された加工食品輸出契約と並行して増加しています。
CairoPacの1日120万個の食品缶への拡張は、中東の小売業者が在庫するマグロおよび豆類の高回転SKUを拡大し、MetalPrintのエアゾールラインはエジプトの都市中産階級の間で高まる家庭用・パーソナルケア需要から恩恵を受けています。サプライチェーンの強靭性により、一部の塗料メーカーはEuroPackとGreifからシリンダーをデュアルソーシングし、ライン停止のリスクを低減しています。製品タイプのプロファイルはエジプトの産業戦略を反映しており、缶は飲料の主力として残る一方、バルク輸出インフラの拡大に伴いドラム缶が最速レーンを切り開いています。
容量別:中容量コンテナが追い上げ
1リットル以下のコンテナは2025年のエジプト金属包装市場シェアの42.23%を占め、ホレカおよび小売マルチパックで消費される250~500mlの缶の優位性を反映しています。1L超~25L以下のブラケットは年率4.78%の成長が予測されており、改ざん防止機能を持ち高温充填および積み重ね圧力に耐える金属フォーマットを求める塗料、化学品、食用油充填業者が牽引しています。観光が回復するにつれ、フルガダのバーオーナーは素早く冷却でき冷蔵庫スペースを節約するスリム330mlエナジードリンク缶を注文しています。一方、10月6日市の塗料メーカーは子供安全蓋付きの18リットルペール缶に移行しており、エジプト金属包装市場規模がまだ輸入代替の余地を示しているニッチ市場です。
25リットルを超える大容量レンジは潤滑油および特殊化学品の生産量に合わせて成長していますが、サブサハラアフリカへの陸上輸送においてパレタイゼーションの制約に直面しています。エジプトのコニカルデザインはネスト積み重ねを可能にし、輸送量を削減し、欧州向けトマトペースト輸出におけるフランチャイズを支えています。シングルサーブフォーマットは急速に動く飲料にとって不可欠であり続けますが、エジプトが地域の建設および農業投入市場へのより深い浸透を目指す中、中容量パックが設備投資をますます引き付けています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
最終用途産業別:産業用ラインが飲料成長を上回る
飲料は2025年のシェアの39.23%を占め、観光、可処分所得の増加、およびグローバルソーダブランドによる多フレーバー展開に支えられています。しかし、産業用セグメントは国内化学品および潤滑油プラントへの政府インセンティブが地元包装コンテンツを義務付けているため、2031年にかけてCAGR 5.44%と全セグメントを上回るペースで成長する軌道にあります。飲料充填業者によるエジプト金属包装市場規模は、ブランド差別化のためにスリークなアルミニウム缶に依存するエナジードリンクおよび缶コーヒーを中心に増加し続けています。Crownの継続的な生産能力増強はこの軌道を支え、多国籍パートナーからの持続的な信頼を示しています。
輸出志向の食品加工業者は2024年に21%の付加価値を加え、引き続き拡大していますが、今やISO承認スチールドラム缶を求める塗料、接着剤、特殊化学品プレーヤーと生産能力を共有しています。Greif Egyptは、グローバルな危険物規制への適合を提供することでこの需要に応え、輸出業者の保険料を引き下げています。Abdos FMCGの新工場に支援された医薬品および化粧品ユーザーは、バリア特性を向上させるために消毒スプレーおよびデオドラント向けの金属エアゾールに移行しています。産業サプライチェーンが成熟するにつれ、注文量はより大型のドラム缶およびペール缶にシフトし、エジプト金属包装市場内で最も速い予測CAGRを持つセクターへの収益の傾斜が生じています。
地理的分析
グレーターカイロは国内需要の約45%を生み出しており、飲料缶充填ライン、医薬品生産、およびシングルサーブフォーマットを日常的に消費する密集したホレカの拠点を擁しています。ナイルデルタ県は約30%を占め、ダカリアおよびガルビアの農産物加工プラントがトマトおよび果物濃縮物をスチールコニカル缶に詰め、ダミエッタおよびポートサイドを経由して出荷しています。スエズ運河経済区は、統合物流、保税倉庫、および輸出リベートが包装投資家を引き付ける第三の拠点として台頭しており、2025年1月に承認されたHuhtamaakiの4,800万米ドルのファイバーボードプロジェクトもその一例です。
アレクサンドリアと紅海リゾート回廊は合わせてホテル客室の約40%を占め、観光シーズンに高い回転率をもたらしています。ポートサイドはGCANの施設を擁し、運河への近接性と簡便な通関手続きを活用してレバント輸出を目指しています。上エジプトは現在10%未満の貢献にとどまっていますが、ナグハマディのEgyptalumの精製所がさらなる下流投資を誘発すれば増加する可能性があります。
輸送経済学がプラントの立地を形成しています。ナイル川沿いの鉄道および河川バージオプションはバックホールコストを削減し、コンバーターが飲料または石油化学充填業者の近くに集積することを促しています。2025年1月時点で43件に達したゴールデンライセンスの承認は、混雑したカイロハブを超えて産業能力を多様化するよう意図的に計画されており、国内貨物運賃への圧力を緩和しながらエジプト金属包装市場の地理的フットプリントを拡大しています。
規制環境
エジプト規格・品質機構(EOS)は金属包装規格の主要な規制当局であり、ES 2146:1992は食品接触用金属包装に関する一般要件(化学組成、耐腐食性、構造的完全性を含む)を定めている。
国家食品安全機構(NFSA)は、2022年10月19日発効の第17/2022号決定を含む、食品接触に関する強制要件を執行しており、EOS 8964/2024は包装中の危険物質の試験を追加している。廃棄物管理規制当局は、リサイクル可能な原料とクリーンな生産慣行を促進するグリーンラベルイニシアチブを監督し、これにより包装のコンプライアンスがより広範な循環経済政策と結び付けられている。
バリューチェーン分析
エジプトの金属包装生産は上流の金属原料から始まり、圧延・シート供給を経て缶の製造、コーティング、印刷、仕上げへと進む。Ball Beverage Packaging Egypt SAEはギザで事業を展開し、Ghandour Brothers Metal Industries(GCAN)はポートサイドと第10ラマダン市に施設を運営しており、国内生産能力の基盤づくりに寄与している。
需要は飲料、食品加工、塗料・化学、産業向け顧客に集中しており、大カイロ圏と運河地域の物流拠点が処理量を支えている。コンバーターは依然として輸入ラッカー、インク、ライナーに依存しており、これが国内生産能力拡大の価値、および輸出市場を目指す際のISO規格およびNFSAの食品接触要件への適合の価値を高めている。
競争環境
市場集中度は中程度であり、2つのグローバル大手と多数の機動力のある地元コンバーターが共存しています。Ball CorporationのEMEA売上高は2025年第3四半期に10億5,900万米ドルに達し、前年同期比11.5%増となり、リサイクル含有量の実績が多国籍飲料ブランドとの契約獲得を支援しています。Crownはカイロ郊外に2ライン工場を運営し、エナジードリンクマーケターが求めるスリーク缶径の変更に対応するためにエンドラインのボトルネック解消を継続しています。1992年に設立されたGreif Egyptは、親会社の品質システムと地域流通ネットワークを活用し、化学品および潤滑油向けスチールドラム缶の供給をリードしています。
CairoPacやMetalPrintなどの中堅プレーヤーは、より短いリードタイム、より低い最小注文数量、および中小食品ブランド向けに径の異なる混合パレットに対応する意欲によって差別化を図っています。ISO 9001認証は一般的ですが、大手消費財企業が現在要求するISO 14001またはPAS 2060カーボンニュートラル監査に投資している企業はごく一部です。デジタル印刷とQRコーディングはBallが提供するニッチサービスですが、地元コンバーターはそのギャップを埋めるために既存のデコレーターへのモジュール式改造キットを検討しています。
PETサプライヤーが新ラインを完成させ飲料充填業者に軽量ボトルを売り込む中、競争の激しさが増しています。金属包装業者はリサイクル性、改ざん防止、コールドチェーン効率を強調することで対応しています。強制的なEPR手数料がないため、コンバーターが回収インフラに資金を提供する経済的インセンティブはほとんどありませんが、先見性のあるプレーヤーは今後の規制に先んじて契約を確保するために缶回収スキームを試験的に実施しています。全体として、エジプト金属包装市場は多国籍企業の資本力と国内市場の機動性のバランスを保ち、高マージンニッチにおける専門化の余地を維持しています。
エジプト金属包装業界リーダー
Greif Inc.
Willy Group
Ghandour Brothers Metal Industries(Gcan)
EuroPack
Ball Corporation
- *免責事項:主要選手の並び順不同

市場機会と将来展望
エジプトの2026年から2030年の産業開発戦略は、国内製造業の深化のために28の優先セクターを特定し、2030年までに1,000億米ドルの輸出を目標としており、金属包装は食品加工業および機械産業と密接に結び付けられている。この戦略は、国内の包装生産能力を構築し、グリーンで輸出志向のサプライチェーンを支えるため、金属加工やロボティクスといった基盤能力も重視している。
この枠組みの中で、NFSAおよびEOS規格、グリーンラベルイニシアチブ、そしてEPRおよびデポジット返却制度の試験導入に支えられた規制・循環性への取り組みは、試験、トレーサビリティ、リサイクル含有量の文書化に投資するコンバーターにとって、より明確な差別化を生み出している。QRコード付き缶やプレミアムコーティングといった上位フォーマットの機会も強化されており、生産と調達はスエズ運河経済ゾーンと大カイロ圏を中心とする地域の包装クラスターに集中している。
最近の業界動向
- 2026年7月:DP Worldが、ソハナ・ロジスティクス・パークにエジプト初の統合包装・再包装・ラベリング物流配送センターを開設。この統合包装・物流拠点は、エジプト金属包装市場の事業者向けにエンドツーエンドの取扱いと付加価値サービスを拡大する。この施設は港湾隣接の配送能力を強化し、缶や包装材料のより速い回転を支える。
- 2026年6月:Egypt Aluminiumが、初年度年間25,000トンの生産能力を持つ国内初のアルミ箔製造施設への融資として1億ドルの融資を模索している。この下流能力は金属包装の国内原料の選択肢を広げ、国内付加価値を高める。輸入依存を減らし、国内コンバーターの価格対応力を向上させる。
- 2026年1月:Eroglu Global Holdingが、カンタラ・ウエスト工業地帯における7万平方メートルの包装・段ボール工場への1億7,500万ドルの投資でSCZONEと契約を締結、年間生産能力は段ボールシート40万トン。このプロジェクトはエジプトのSCZONEクラスターに新たなカートン・加工能力を追加し、地域のカートン供給網を強化する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、エジプトで販売される金属包装の価値を対象とし、消費者用途および産業用途にわたって製品を保管、輸送、保護するために使用される完成金属パッケージのサプライヤー収益として計上される。
対象範囲外:紙、プラスチック、ガラス包装は除外され、原材料シート、コイル、インゴットとして販売される金属原料は包装収益として計上されない。
セグメンテーション概要
- 素材別
- アルミニウム
- スチール
- 製品タイプ別
- 缶
- 食品缶
- 飲料缶
- エアゾール缶
- バルクコンテナ
- 輸送用バレルおよびドラム缶
- キャップおよびクロージャー
- その他の製品タイプ
- 缶
- 容量別
- 1L以下
- 1L超~25L以下
- 25L超~200L以下
- 200L超
- 最終用途産業別
- 飲料
- 食品
- 塗料および化学品
- 産業用
- その他の最終用途産業
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチはモデル構造を構築し、より異論の少ない基礎的な需要シグナルを提供する。CAPMASの産業生産統計、エジプト中央銀行のマクロ系列(為替とインフレ)、金属パッケージ関連HSコードを用いたUN Comtradeの貿易統計、UNIDOの産業指標などの公開情報源を活用し、生産動向を把握した。
モデルを金属包装の使用実態に結び付けるため、貿易産業省の通達、エジプト規格・品質機構の参照資料、食品・飲料・化学分野における缶やドラムの使用状況を記載した広く入手可能な業界団体や税関の要約資料も確認した。これらは企業の開示資料、投資家向け説明資料、報道記事によって補完され、さらに企業財務、出荷レベルの輸出入データ、生産能力・製品構成・技術動向の確認に役立つ場合は特許情報などの有料サブスクリプション情報源とも照合された。このリストはあくまで例示であり、データ収集、検証、仮定の明確化には他の情報源も使用された。
一次インタビューおよび調査
一次調査は、デスクリサーチによる見解を検証し、価格実現率、稼働率、最終用途構成に関するギャップを埋めるために用いられた。飲料、食品加工、塗料・化学分野のコンバーター、原材料流通業者、ブランド所有者、大手購買企業に聞き取りを行い、最終的な仮定をバリューチェーン全体で再確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:31% | CXO:14% |
| ミドルティア:51% | 部門/事業リーダー:39% |
| 中小事業者:18% | マネージャー:47% |
市場規模算定と予測
市場規模は主に、エジプトにおけるパッケージ製品の活動から需要を再構築し、浸透率と価格の仮定を通じて金属包装価値に変換するトップダウン方式を用いて算定される。実務上は、飲料生産動向、加工食品の活動、化学・コーティング製品の生産を用いて需要プールを定義し、用途別に金属パッケージのシェアを適用する。
需要プールを構築した後、合計値のずれを防ぐために選択的なボトムアップ近似を実施する。この確認では、公開財務情報からのサプライヤー収益範囲、インタビューから得られた生産能力・稼働率に関する議論、缶・ドラム・キャップおよびクロージャーの単位当たり価格と重量対価値換算のサンプルを用いる。主要な入力要素には、アルミニウムおよび鋼材の価格動向、エジプトポンドとコスト転嫁のタイミング、食品・飲料用缶と産業用パッケージの比率、および現地の包装需要を左右する輸入充填済み製品の比率が含まれる。予測は、マクロ経済とパッケージ製品成長に連動したベースケース、低成長ケース、高成長ケースを用いたシナリオ分析によって作成され、業界専門家が最も妥当とみなす見解に基づいて最終的な曲線が選択される。
データ検証と更新サイクル
検証は段階的に行われ、単一の弱い信号によって最終数値が決まらないようにする。モデルの出力結果は、包装済み製品の輸入パターン、金属価格の変動、発表された生産能力の変更といった独立した指標と比較され、大きな差異があれば承認前に見直しと再計算が行われる。
デスクチェック後も不整合が残る場合、価格の変動、稼働率の変化、あるいは最終用途間の構成変化のいずれであるかを確認するため、回答者に再度連絡する。レポートは毎年更新され、大幅な通貨変動、政策変更、生産能力の追加など重要な事象が発生した場合には中間更新も行われる。提供に先立ち、アナリストが主要な入力要素について最新の見直しを行い、クライアントに最新の見解を提供する。
他の公表推定値と比較したMordor Intelligenceのエジプト金属包装市場規模算定
エジプトの金属包装市場について、公表機関によって異なる市場価値が示されることは一般的であり、これは対象製品、取引時点、通貨換算のタイミングが必ずしも一致しないためである。ある数値は生産量をより直接的に追跡する一方で、別の数値は飲料缶のみ、あるいは消費者向けパッケージのみに焦点を当てており、これが予測開始前の起点となる値を変化させる。
この分野で差異が生じる頻度の高い要因の一つは、一部の情報源が金属包装を他の金属加工製品と混同していることであり、その結果、外国為替の換算によって急激に変動しうる工場出荷数値を報告してしまう点にある。Mordor Intelligenceの手法では、価値はエジプトの最終需要者に販売される金属包装製品からのサプライヤー収益に限定され、同じ産業分類に含まれる場合でも、関連する金属加工製品は除外される。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.92 B (2026) | |
| 業界誌A | USD 0.83 B (2024) | 生産出力報告を使用しており、金属包装を他の金属加工製品と一括して分類しているため、その値は包装販売に限定されず、報告分類によって歪められる可能性がある。 |
| 業界ポータルB | USD 0.84 B (2024) | 広範な製品リストと楽観的な成長率を適用することが多く、エジプト限定の需要とより広いカテゴリー全体の集計を明確に区別していない場合があり、パッケージ種別ごとの価格の前提が示されていない。 |
総合すると、この差異は主に、何が対象として計上されているか、そしてバリューチェーンのどの時点で測定されているかによって説明され、需要の方向性についての見解の相違によるものではない。当社の手法は、パッケージ製品の活動、金属パッケージの浸透率、実務的な価格転嫁との追跡可能性を保っており、これにより最終的な市場価値の再現性と更新のしやすさが高められている。


レポートで回答される主要な質問
エジプト金属包装市場の現在の価値はいくらですか?
市場は2026年に9億2,000万米ドルと評価され、2031年までに11億2,000万米ドルに達する見込みです。
エジプトの金属容器においてどの素材が需要をリードしていますか?
アルミニウムが60.17%のシェアを占め、飲料缶が主導していますが、スチールはCAGR 4.56%で最も速く成長しています。
なぜドラム缶が最も急速に拡大する製品タイプなのですか?
輸出志向のトマトペースト、化学品、潤滑油が大型スチールドラム缶を必要としており、このカテゴリーでCAGR 5.23%を牽引しています。
観光は包装需要にどのような影響を与えていますか?
2025/26年度第1四半期の13.8%の観光成長がホレカの飲料注文を押し上げ、沿岸リゾートでの缶消費を加速させています。
どの最終用途セクターが最も高い成長見通しを示していますか?
化学品および潤滑油を含む産業用セグメントは、2031年にかけてCAGR 5.44%で成長する見通しです。
リサイクル規制は将来の需要においてどのような役割を果たしますか?
エジプトの進化する拡大生産者責任(EPR)フレームワークは、無限にリサイクル可能なアルミニウムを優遇し、金属容器の長期的な需要を改善する可能性が高いです。
最終更新日:



