
ポリエチレンテレフタレート(PET)飲料包装市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
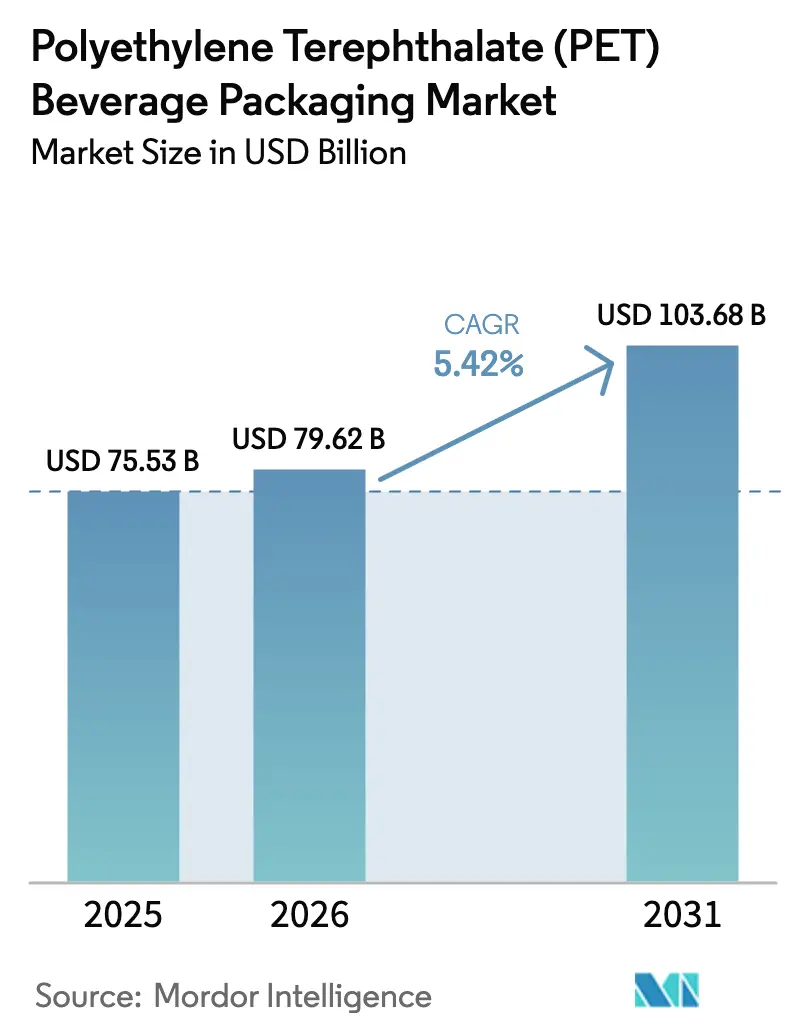
| 市場規模 (2026) | 79.62 十億米ドル |
| 市場規模 (2031) | 103.68 十億米ドル |
| Growth Rate (2026 - 2031) | 5.42 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
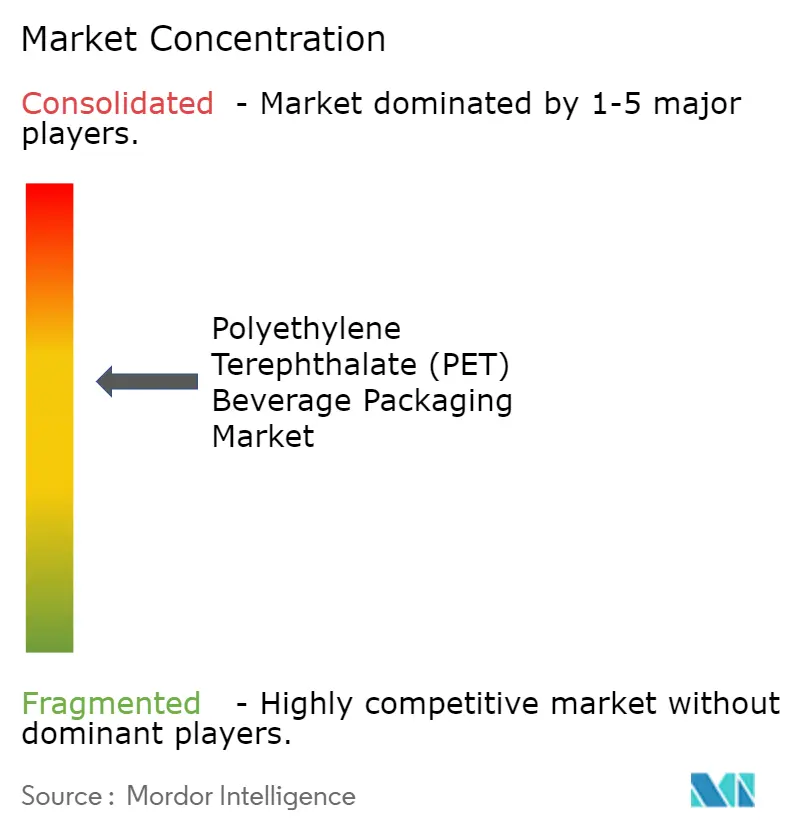
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリエチレンテレフタレート(PET)飲料包装市場分析
ポリエチレンテレフタレート(PET)飲料包装市場規模は、2025年の755億3,000万米ドルから2026年には796億2,000万米ドルへと成長し、2026〜2031年にかけてCAGR 5.42%で推移して2031年には1,036億8,000万米ドルに達すると予測されています。PETのバリア性能、高速充填ラインとの適合性、およびブランドオーナーが厳格化する環境規制への対応を支えるリサイクル適性が、堅調な需要を牽引しています。炭酸保持性を維持しながらグラム重量を削減するライトウェイト化プログラムは、材料コストを抑制し物流排出量を低減します。特に欧州連合(EU)とインドにおけるリサイクル含有量に関する規制要件が、食品グレードのリサイクルPET(rPET)における急速な設備増強を促進しています。大手コンバーターの統合が樹脂調達における購買力を高め、ケミカルリサイクルへの投資資金を確保しています。サプライチェーンリスクは原料価格の変動と地政学的混乱に依然として左右されますが、統合型プレーヤーは長期契約とヘッジ戦略によってその圧力の多くを相殺しています。これらの要因が総合的に安定した成長を支え、ポリエチレンテレフタレート(PET)飲料包装市場における競争優位の主要源泉としてサステナビリティ能力を位置づけています。
主要レポートのポイント
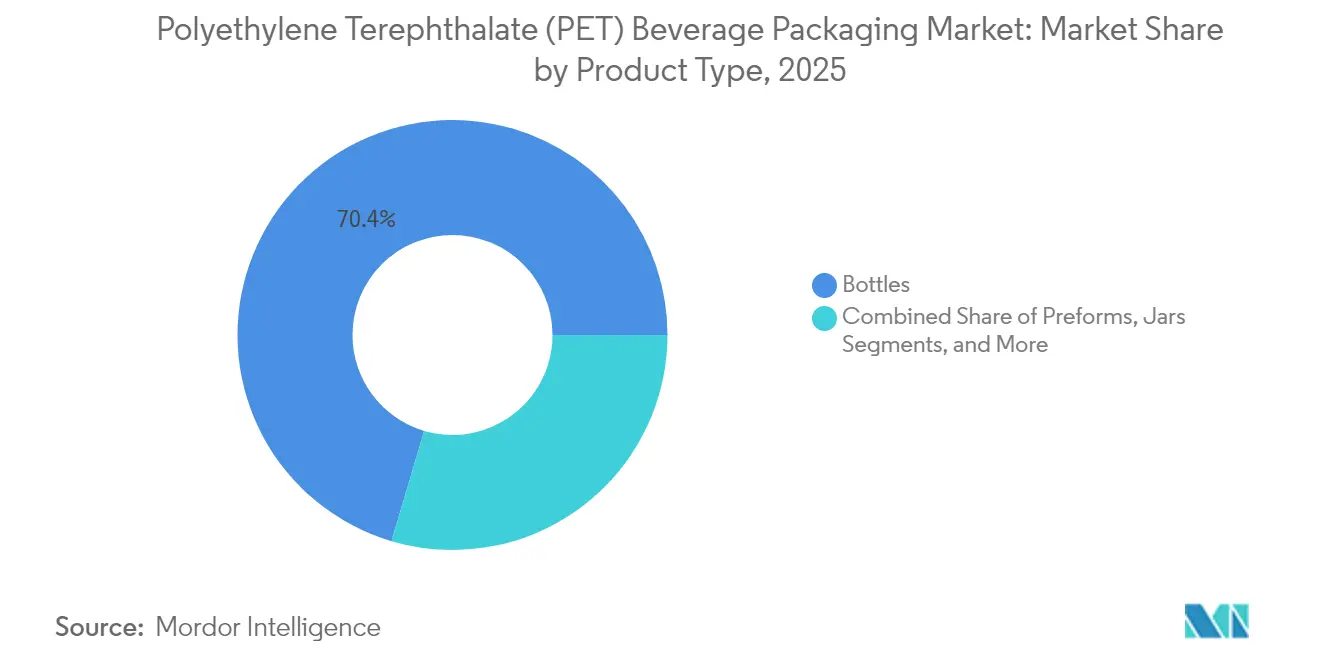
- 製品タイプ別では、ボトルが2025年に70.42%の収益シェアをリード。蓋・キャップ・クロージャーは2031年にかけて最速の7.76% CAGRを記録。
- 容量別では、501〜1,000mlレンジが2025年のポリエチレンテレフタレート(PET)飲料包装市場シェアの38.44%を占め、250ml以下の容器は2031年にかけてCAGR 6.93%で拡大。
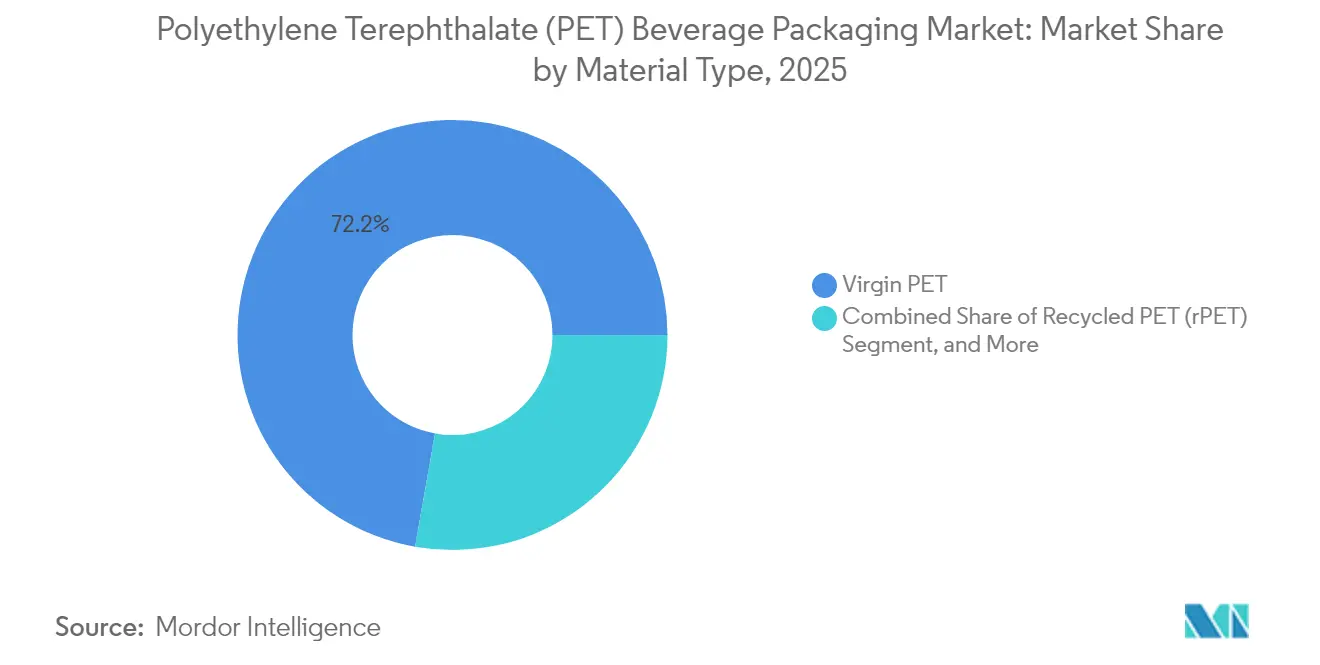
- 素材別では、バージンPETが2025年に72.21%のシェアを獲得。リサイクルPETはCAGR 8.61%で成長し、全素材の中で最速。
- エンドユーザー産業別では、ウォーターボトルが2025年のポリエチレンテレフタレート(PET)飲料包装市場規模の34.58%を占め、エネルギー・スポーツドリンクは2031年にかけてCAGR 8.21%で上昇。
- 地域別では、アジア太平洋が2025年に42.63%のシェアを占め、2031年にかけて最強の6.29% CAGRを記録。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 優れた軽量対強度比と透明性 | +1.2% | 北米と欧州で最も強い採用を示すグローバル | 中期(2〜4年) |
| リサイクルPET・rPET含有ボトルへの需要急増 | +1.8% | EUの規制主導でアジア太平洋へ拡大するグローバル | 長期(4年以上) |
| ボトルウォーターおよびファンクショナル飲料カテゴリーの拡大 | +1.1% | アジア太平洋が中核、中東・アフリカおよびラテンアメリカへの波及 | 短期(2年以内) |
| バイオベースPET設備増強による拡大生産者責任(EPR)クレジットの解放 | +0.7% | 北米・EU、日本でのパイロットプログラム | 長期(4年以上) |
| EUテザードキャップ指令によるボトル再設計の加速 | +0.5% | 欧州が主要市場、2027年までにカリフォルニア州での採用の可能性 | 中期(2〜4年) |
| 店内リフィルプログラムのリフィラブルPETへの転換 | +0.3% | 欧州および北米の都市部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
優れた軽量対強度比と透明性
コカ・コーラのライトウェイト化により、12〜20オンスボトルの重量が21gから18.5gに削減され、年間300万トンのPETが節約されるとともに輸送排出量が低減し、炭酸基準が維持されました。[1]Matt Reynolds、「コカ・コーラの『数十年ぶり』PETライトウェイト化プロジェクト」、packworld.com ブロー成形の改良によりポリマー鎖が高剛性方向に配向され、コンバーターは側壁パネリングのリスクなしに樹脂使用量を削減できます。Ring ContainerのTrimliteは広口ジャーの重量を40%削減しながら酸素バリアを維持し、缶不足時の価格変動が見られたアルミニウムに対するPETのコスト対性能優位性を示しました。こうした進歩は、包装が納品製品コストの20%を占める市場においてブランドがマージンを守るのに役立ちます。新興経済圏がソフトドリンク生産を拡大するにつれ、軽量PETは樹脂需要を比例的に増加させることなく数量成長を実現し、ポリエチレンテレフタレート(PET)飲料包装市場をさらに安定させます。
リサイクルPET・rPET含有ボトルへの需要急増
EUの2025年向け25%リサイクル含有量規則とインドの2025年4月からの30%義務化により、ブランドはリサイクル業者との供給契約を確保するか、最大30%の価格プレミアムを支払うリスクを負うことを余儀なくされています。欧州は2022年に回収率を75%に引き上げ、ボトルの平均rPET含有量は24%となっています。[2]Packaging Europe、「2025年における欧州のPET産業の現状は?」、packagingeurope.com DePolyの2,300万米ドルのスイス工場とGR3Nのマイクロ波解重合は、汚染廃棄物からバージングレードの原料を追加供給し、不足を縮小しています。リサイクル資産を保有する統合型コンバーターは原料を確保し交渉力を強化することで、ポリエチレンテレフタレート(PET)飲料包装市場の成長を促進しています。
ボトルウォーターおよびファンクショナル飲料カテゴリーの拡大
スポーツ・エネルギードリンクは2023年に小売で9%成長し、水分補給がスポーツ専用から日常的なウェルネスへとシフトしました。このトレンドは、都市部の熱気が水の購入を促進するアジア太平洋で増幅されています。[3]Jessica Jacobsen、「2024年飲料産業の現状:スポーツドリンクが日常的ウェルネスを取り込む」、bevindustry.com PETの耐衝撃性は外出先での消費と電子商取引配送を支援し、ガラスの破損リスクがプレミアム感を上回る分野での優位性を発揮します。Keurig Dr Pepperによる9億9,000万米ドルのGHOSTエナジー買収は、高マージンのニッチ市場における流通力を確保します。部分管理された高タンパク飲料もPETを軽量性とラベリングの容易さから選択し、特殊プリフォームとクロージャーへの需要を押し上げています。
バイオベースPET設備増強による拡大生産者責任(EPR)クレジットの解放
IndoramaとSuntoryは日本でバイオパラキシレンボトルを商業化し、2024年に4,500万本を生産して拡大生産者責任(EPR)オフセットを獲得し、コンプライアンスコストを削減しました。Origin Materialsのバイオマス由来PETはカーボンネガティブのライフサイクルスコアを示し、包装を排出源からカーボンシンクへと転換します。先行採用者はサステナビリティの主張で棚スペースを確保し、研究開発の回収を支えるプレミアム価格を守ります。限られた供給が希少価値を生み出し、ブランドを長期引き取り契約へと誘導し、ポリエチレンテレフタレート(PET)飲料包装市場への戦略的投資フローを支援しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的に強化される使い捨てプラスチック税と禁止措置 | -1.4% | EUと一部の米国州で最も厳格な執行が行われるグローバル | 短期(2年以内) |
| PTA・MEG原料価格の変動 | -0.9% | アジア太平洋の製造拠点で最も影響が大きいグローバル | 短期(2年以内) |
| 炭酸飲料におけるアルミ缶への代替 | -0.6% | 北米および欧州のプレミアムセグメント | 中期(2〜4年) |
| DACH地域および北欧でガラスを優遇するデポジット返却制度 | -0.3% | 北欧、他のEU市場への拡大の可能性 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
世界的に強化される使い捨てプラスチック税と禁止措置
オレゴン州のボトルビルはワインをカバーするようになり、10セントのデポジットが追加されることで取り扱いコストが上昇し、PETの軽量経済性が損なわれています。カリフォルニア州は2027年までにテザードキャップ規則の導入を検討しており、グローバルブランドラインをEU準拠の標準フォーマットへと誘導しています。断片化した規制により、ブランドは複数の包装バリアントを管理することを余儀なくされ、在庫費用と金型費用が増加します。中小飲料メーカーは不均衡なコスト圧力に直面し、コンプライアンスの複雑さを乗り越えられる大手多国籍企業へと市場シェアが移行しています。
PTA・MEG原料価格の変動
2025年4月のPET価格は、原料コストが2024年比で9%軟化したにもかかわらず1〜2セント/ポンド上昇し、貿易政策、関税、アンチダンピング措置が樹脂を石油動向から切り離す様子を示しました。中国と欧州での生産削減が人為的な供給不足を生み出し、価格下限を高水準に維持しています。欧州のPETはトン当たり1,130〜1,170ユーロ(1,224〜1,268米ドル)で推移しています。ロシア・ウクライナ紛争に関連する為替変動と輸送混乱が調達計画を複雑にし、ヘッジの高度化と複数地域の工場ネットワークを持つコンバーターが有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
クロージャーの革新にもかかわらずボトルが優位ボトルは2025年収益の70.42%を占め、ポリエチレンテレフタレート(PET)飲料包装市場の基盤であり続けています。このセグメントは高い金型稼働率、グローバルな標準化、炭酸・非炭酸飲料との適合性から恩恵を受けています。Origin MaterialsのオールPETテザードキャップは単一素材リサイクルを可能にし、クロージャーがPPおよびHDPEから移行する方向性を示しています。ボトルのポリエチレンテレフタレート(PET)飲料包装市場規模は、高度な酸素バリアを必要とするファンクショナル飲料の拡大とともに増加する見込みです。
クロージャーはEU法規制と付属キャップにおける650億米ドルの機会に後押しされ、最速の7.76% CAGRを記録しています。すでに20社以上のコンバーターがフォーチュン500クライアント向けにPETクロージャー設計を認定しています。単一素材クロージャーはライン側での簡素化を約束し、混合ポリマー汚染を排除することでリサイクル経済性を強化し、従来コモディティ的であったセグメントに新たな差別化の領域を開きます。プリフォームは特に充填ラインに近い場所でボトルブローが行われる地域において取引中間財として重要性を維持し、ジャーはプレミアムティーやコンブチャのニッチ用途にとどまっています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


容量タイプ別:
小型フォーマットがプレミアム化を牽引501〜1,000mlレンジは、水、ソフトドリンク、レディトゥドリンクコーヒーにわたる汎用性から、2025年のポリエチレンテレフタレート(PET)飲料包装市場シェアの38.44%を占めました。しかし250ml以下の容器は最高の6.93% CAGRを示し、部分管理と外出先での消費を反映しています。これらの小型フォーマットのポリエチレンテレフタレート(PET)飲料包装市場規模は、ブランドが1オンス当たりのプレミアム価格帯を展開するにつれて増加すると予測されています。
小型ボトルはエネルギードリンクやニュートラシューティカル飲料がコンビニエンスストアでの衝動買いを獲得するのに役立ちます。PETの軽量性はガラスのミニチュアに比べてパレット効率を向上させ、透明な側壁はファンクショナル飲料の天然着色料を際立たせます。1Lを超える大型フォーマットはファミリー消費に対応しますが、冷蔵庫ドアの寸法制約に直面します。電子食料品の成長により、立方体利用率を最大化する正方形断面やハンドルなしジャグへの関心が高まっています。
素材タイプ別:
リサイクル含有量の義務化がサプライを再編バージンPETは依然として2025年数量の72.21%を支配し、広大な重合設備と予測可能な品質に支えられています。しかしリサイクルPETは、ブランドが2025年までに欧州で25%、2030年までに30%の含有量目標を達成しようと競う中でCAGR 8.61%を記録しています。rPETのポリエチレンテレフタレート(PET)飲料包装市場規模は回収量の成長を上回るペースで拡大しており、バージン品比でトン当たり最大350米ドルのプレミアムが生じています。
食品グレードrPETの不足は、より低い不純物閾値で互換性のあるポリマーを生産するケミカルリサイクル投資を促進しています。先行者は引き取り契約を確保してマージンを固定し、自社リサイクル設備を持たないコンバーターはコンソーシアムを形成して供給を保証しています。バイオベースPETはニッチにとどまりますが、カーボンネガティブの認証とEPRクレジットによりプレミアム価格を維持しており、その長期的な採用は廃食油やリグノセルロース系バイオマスからのバイオパラキシレン原料のスケールアップに依存しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:
ファンクショナルカテゴリーが従来品を上回る成長水は2025年に34.58%の数量シェアを維持し、市営水道の整備が不十分な市場における基本的な水分補給ニーズを反映しています。ファンクショナル・エネルギー・スポーツドリンクは絶対リットル数では小さいものの、消費者が外出先でタンパク質、電解質、カフェインを求める中でCAGR 8.21%という最速の成長を記録しています。包装は低pH処方に耐え、高圧エネルギードリンクの炭酸を保持する必要があり、パフォーマンス志向ブランドにとってPETが実用的な選択肢となっています。
高マージンのファンクショナル飲料は、ブランドストーリーテリングを強化するスマートクロージャーやエンボスデザインへの投資を支援します。炭酸ソフトドリンクは砂糖税の逆風に直面しながらも、新興経済圏では依然として大きなPET需要を生み出しています。PETのアルコール飲料への使用は限定的ですが、重量、安全性、迅速なリサイクルがガラスのプレミアム感を上回るアウトドアフェスティバルや航空分野で増加しています。
地域分析
アジア太平洋地域ポリエチレンテレフタレート(PET)飲料包装市場
アジア太平洋地域は2025年に世界収益の42.63%を占め、6.29%のCAGRで拡大しています。中間層所得の上昇、急速な都市化、小売ネットワークの普及が包装飲料への需要を押し上げています。中国のダンピング関税が国内樹脂メーカーを保護する一方、2025年4月からインドが導入した30%のrPET規制がグローバルボトラーの後方統合を加速させています。日本と韓国はラベルレスボトルを先導し、下流工程でのラベル除去コストを最小化することで、地域の革新力の高さを示しています。
北米ポリエチレンテレフタレート(PET)飲料包装市場
北米は根強い消費習慣とプレミアム機能性飲料の新製品投入により、第2位の地域であり続けています。カリフォルニア州の進化するリサイクル含有量規制案とオレゴン州の拡充されたボトルデポジット制度がコンプライアンスの複雑性を高めています。カナダとメキシコは大規模に樹脂を供給し、米国の原料価格が急騰した際の貿易フローのバランスを保っています。
欧州ポリエチレンテレフタレート(PET)飲料包装市場
欧州は最も規制が厳しい市場であり、キャップの一体化義務やリサイクル含有量基準の段階的引き上げが特徴です。回収インフラにより75%の回収率が実現されていますが、rPET需要はすでに供給を上回っており、スペイン、ポーラド、ドイツでの設備投資を促進しています。北欧のガラス優先デポジットシステムは代替リスクをもたらしていますが、軽量リフィラブルPETの代替品が小売パイロットに登場し始めています。
ラテンアメリカおよびMEAポリエチレンテレフタレート(PET)飲料包装市場
ラテンアメリカ、中東、アフリカは市場シェアは小さいものの、気候条件と人口動態が飲料消費を押し上げ、堅調な成長を示しています。為替変動と不均一なリサイクルインフラが市場参入戦略を左右しており、コンバーターは地域の回収業者やNGOと連携して原料を確保しながらブランドの信頼性を構築しています。


規制環境
規制は、飲料用PETの循環性成果、特に再生材料の最低含有率要件とリサイクル可能性の検証を中心に組み立てられる傾向が強まっている。欧州連合では、PET飲料ボトルに対する再生プラスチックの最低含有率25%要件(2025年)と30%の基準(2030年)が調達・コンプライアンスプログラムを推進しており、また規則(EU) 2025/40(包装及び包装廃棄物規則、PPWR)が2025年2月11日に発効し、2026年8月12日から適用され、加盟国全体でパッケージ設計と廃棄物管理の義務が強化されている。
実施面では、化学的リサイクルの主張と設計評価に関する規定もより具体化しつつある。2026年6月30日付の欧州委員会実施決定(EU) 2026/1425は、使い捨てプラスチック指令の下での化学的リサイクル材料に関するマスバランス会計規則を定め、ブランドオーナーやコンバーターがPET飲料ボトルの再生材料含有率をどのように証明するかを形作っている。CEN EN 18120-4:2026やEN 18120-10:2026といった規格、およびEPBP、Petcore Europe、RecyClassなどの団体が用いるプロトコルを通じた並行的な調和は、ボトルとキャップに対するリサイクル配慮設計の期待を強化し、非準拠フォーマットのコストを高めている。
バリューチェーン分析
PET飲料包装のバリューチェーンは、上流の原料(PTAおよびMEG)とバージンPETへの重合から始まり、プレフォームおよびボトルの製造、キャップ生産、ラベリングおよび装飾を経て、下流の飲料ブランドオーナーおよび受託充填業者による充填に至る。規模と統合が業績を左右する要因であり、大手コンバーターは樹脂調達、高速転換(射出延伸ブロー成形)、顧客認証を調整する一方、軽量化やテザードキャップの再設計は、パッケージデザイナー、設備サプライヤー、飲料充填業者間の緊密な連携をより必要としている。
使用後の回収とリサイクルは、より重要な中間ループとなりつつあり、デポジット返却および回収システムを、選別、洗浄、食品グレードrPETへの機械的リサイクルに結びつけている。汚染が機械的な収率を制限する場合には、化学的リサイクル経路の重要性が高まっている。欧州では、Petcore Europe、European PET Bottle Platform(EPBP)、RecyClassなどの組織が、リサイクル配慮設計を支える仕様や試験方法に影響を与え、透明および淡青色PETストリームの純度保護を支援している。EUが化学的リサイクル材料のマスバランス会計を正式化する動き(実施決定(EU) 2026/1425)は、リサイクル業者の出力からコンバーターの文書化、パッケージ上のブランドオーナーの主張に至るまで、バリューチェーン全体で検証要件を拡大している。
競争環境
産業集中度は中程度であり、上昇傾向にあります。Amcorの84億3,000万米ドルの全株式交換によるBerry Globalとの合併により、6億5,000万米ドルのシナジー獲得を目指す240億米ドルの包装リーダーが誕生しました。拡大した規模により樹脂調達の割引が確保され、分子リサイクルなどの技術への投資資金が確保されます。Silganによる8億3,800万ユーロ(9億700万米ドル)のWeener Packaging買収は、テザードキャップ主導の拡大が見込まれる高マージンセグメントであるクロージャーポートフォリオを強化します。
技術的な参入障壁の重要性が高まっています。Origin Materialsは2025年初頭に完全リサイクル可能なPETキャップを商業化し、ボトラーに分別を簡素化してHDPE汚染を回避する単一素材ソリューションを提供しました。Indoramaのバイオベースペット投入は再生可能原料を強力なブランドサステナビリティの物語と結びつけています。ALPLA、Plastipak、Resiluxなどの地域プレーヤーは、顧客への近接性、複数大陸にわたる工場フットプリント、アジャイルなカスタム成形サービスによってシェアを守っています。
戦略的な動きはリサイクル統合、ライトウェイト化の知的財産、地理的拡大に集中しています。各社はケミカルリサイクル業者との合弁事業を発表し、rPETサプライヤーとの複数年引き取り契約を締結し、テザードキャップ生産向けにラインを改造しています。小規模コンバーターはクラフトブランド向けの短納期・デザイン重視のボトルに特化し、統合が進むポリエチレンテレフタレート(PET)飲料包装市場での存在感を維持しています。
ポリエチレンテレフタレート(PET)飲料包装産業のリーダー企業
Resilux NV
Nampak Ltd
Amcor plc
Berry Global Group Inc.
Silgan Holdings Inc.
- *免責事項:主要選手の並び順不同
ポリエチレンテレフタレート(PET)飲料包装市場
- Amcor plc
- ALPLA Group
- Berry Global Group Inc.
- Plastipak Holdings Inc.
- Silgan Holdings Inc.
- Resilux NV
- Graham Packaging Company L.P.
- Nampak Ltd
- Retal Industries Ltd
- Indorama Ventures PCL
- Alpek, S.A.B. de C.V.
- Visy Industries Holdings Pty Ltd
- Sidel Group
- KHS GmbH
- Pactiv Evergreen Inc.
- CKS Packaging Inc.
- Altium Packaging LLC
- Esterform Packaging Ltd
- PET Power B.V.
- Zhejiang Zhongsu Packaging Materials Co., Ltd.

市場機会と将来展望
主要な機会は、検証済みで食品グレードの再生材料含有ソリューションと、それを文書化するシステムを拡大することである。すでに義務が確定しており、検証要件が厳格化しているためである。EUでは、再生材料含有率目標と、化学的リサイクル材料のマスバランス会計に関する2026年6月30日付実施決定(EU) 2026/1425が、トレーサブルなrPETと認証されたチェーン・オブ・カストディへの需要を高めており、樹脂および包装量に加えて監査済みデータパッケージを供給できるコンバーターやリサイクル業者に機会を生み出している。
もう一つの機会は、選別ロスを減らし、再使用およびデポジット返却プログラムに整合するモノマテリアルおよび再使用対応の包装再設計である。欧州全体で使用される業界設計プロトコル(CEN EN 18120-4:2026およびEN 18120-10:2026、ならびにEPBPおよびRecyClassによる指針)は、ライン性能を損なわずにリサイクル可能性評価を完了できるボトルおよびキャップフォーマットへの需要を強化している。供給側では、Amcorとベリー・グローバルの統合(2025年4月完了)などの統合・統合努力が、工具変更の資金調達、地域間の仕様の調和、テザードキャップ、耐久性のあるキャップ、再使用およびDRS運用に適した軽量マルチリッター取扱機能に対応するポートフォリオの拡大への道を提供している。
Recent Industry Developments in ポリエチレンテレフタレート(PET)飲料包装市場
- 2026年4月:Amcor plc。2026年第1四半期決算のトランスクリプトによると、統合シナジーは3,800万米ドルに達し、同社はベリー・グローバル買収後の2026年通期シナジー目標として少なくとも2億6,000万米ドルの達成に向けて順調に進んでいる。継続中の統合は、調達効率の向上とPET包装プラットフォーム全体でのクロスセルの拡大を支えている。
- 2026年4月:Amcor plc。同社は、統合の一環として、コア事業ではない2つの事業を約1億米ドルで売却する契約を発表した。これらの事業売却は、ポートフォリオをコアのPET包装事業に再集中させ、シナジー実現とPET包装分野の研究開発努力を加速するために業務を効率化するものである。
- 2026年4月:Amcor plc。2026年第1四半期決算のトランスクリプトにおいて、Amcorは四半期中に3,800万米ドルの統合シナジーを達成したと報告し、2025年4月のベリー・グローバル・グループ買収後、2026会計年度に少なくとも2億6,000万米ドルの総シナジー効果を実現する見通しであることを確認した。この結果は、統合による規模のメリットを示すとともに、世界のPET飲料包装市場におけるAmcorの地位を強化している。


ポリエチレンテレフタレート(PET)飲料包装市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、飲料を充填・販売するために使用されるポリエチレンテレフタレート(PET)製包装を対象とし、主要な飲料用途および地域にわたって供給されるPET飲料包装の価値として測定される。
対象範囲の除外事項:ガラス、金属、紙製カートンなどの非PET飲料包装、および食品トレー、熱成形品、フィルムなどの非飲料用PET用途は除外される。
セグメンテーション概要
- 製品タイプ別
- ボトル
- プリフォーム
- ジャー
- 蓋・キャップおよびクロージャー
- その他製品
- 容量(充填容量)タイプ別
- 250ml以下
- 251〜500ml
- 501〜1,000ml
- 1,001〜2,000ml
- 2,000ml超
- 素材タイプ別
- バージンPET
- リサイクルPET(rPET)
- バイオベースPET
- その他素材タイプ
- エンドユーザー産業別
- ウォーターボトル
- 炭酸飲料
- ジュースおよびネクター
- エネルギー・スポーツドリンク
- アルコール飲料
- ファンクショナル・レディトゥドリンク飲料
- その他エンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- フランス
- ドイツ
- イタリア
- スペイン
- 英国
- ロシア
- その他欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- その他アジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 中東
- サウジアラビア
- アラブ首長国連邦(UAE)
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他アフリカ
- 北米
データソース、市場規模算定、および検証
文献調査
文献調査は、市場モデルの基礎構造を構築し、PET樹脂、プレフォーム、ボトル転換に関する現実的な境界条件を設定するために使用された。UN Comtradeの貿易統計、USITC DataWeb、Eurostat、OECDの産業・価格指標などの公的資料は、PET関連の貿易フローの方向性、飲料生産の指標、包装需要に影響を与えるマクロ的な逆風を理解するのに役立った。
また、プラスチックおよびリサイクル団体による業界団体の刊行物や、再生材料含有率規則やデポジット返却プログラムの更新に関する政府の環境機関の資料も確認した。これらはPETボトルの選択を変化させる可能性があるためである。企業の事業展開と地域別構成を相互確認するため、年次報告書、投資家向け説明資料、信頼できる報道を活用した。公的データが集約されすぎている場合には、企業財務、特許検索、出荷レベルの輸出入スクリーニングについて、有料のサブスクリプション型データベースを選択的に利用した。これらの資料は網羅的なものではなく、データ収集、仮定の検証、不明点の明確化のために他の多くの参考資料も使用された。
一次インタビューおよび調査
一次調査は、包装コンバーター、樹脂・プレフォームのエコシステム参加者、リサイクル業者、下流の飲料関連ステークホルダーへのインタビューと短時間の調査に焦点を当て、各地域で実際に使用され、対価が支払われているものを確認した。これらの議論を通じて、飲料種類別のPET包装使用強度、一般的な包装サイズ、再生PET採用のペース(食品グレードの制約を含む)、契約サイクルおよびスポット変動を通じた価格対応方法を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:37% | 経営幹部(CXO):14% | APAC:49% |
| ミドル層:49% | 機能・部門リーダー:35% | EMEA:30% |
| 中小プレーヤー:14% | マネージャー:51% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、地域別の飲料消費・生産指標に飲料包装需要を結び付けるトップダウンの再構築から始まり、それをPET包装のシェアおよび価値に変換する。手順を毎年再現可能にするため、モデルは毎年検証可能な少数の入力変数を中心に構築され、その後、合計値を関連する切り口に分割する。
モデルを形作る主要な入力変数には、PET樹脂の価格動向、再生PETの入手可能性および再生材料含有率に対する規制上の推進力、パック当たりの重量を変化させるボトル軽量化の傾向、バリアおよびフォーマットの選択に影響を与えるスチル飲料と炭酸飲料の間のミックスシフト、そしてワンウェイPET需要に影響を与える再利用または返却スキームの地域差が含まれる。結果は、サンプル化されたコンバーターの収益エクスポージャー、パックフォーマットミックスに関するチャネルとの対話、データが利用可能な場合の単純な数量×平均販売価格の計算など、選択的なボトムアップ確認を用いて裏付けられる。データの欠落は、類似市場に基づく保守的な代替推定によって処理され、その後インタビューで再検証される。
予測は主に、単純な回帰チェックに支えられたシナリオ分析を用いており、主要な推進要因は飲料需要見通し、価格転嫁の期待、再生PET供給の制約である。前提が大きく変動した場合には、予測経路を再実行し、最終的な曲線が、想定される政策および費用条件下で業界関係者が実現可能と説明する内容と一致するようにする。
データ検証と更新サイクル
出力結果は、独立した複数の信号を用いた三角測量によって検証されるため、モデルは単一のデータセットや一つのインタビュー視点に依存しない。地域レベルおよびグローバル統合レベルで分散チェックが実施され、その後、既知の樹脂価格変動、貿易ショック、飲料生産の変動と比較して異常がないかを確認する異常検査が行われる。
最終承認前には、計算の整合性、通貨の取り扱い、および対象範囲の境界が地域間で同様に適用されていることを確認するため、第二のアナリストによるレビューが実施される。本レポートは毎年更新され、大きな規制変更、樹脂価格の急激な変動、再生PET供給の段階的変化などの重要な事象が発生した場合には、中間更新が行われる。提供の直前には、最新の公開情報およびインタビューから得られた知見が反映されているかを確認するための再確認作業を行う。
Mordor Intelligenceのペット飲料包装市場規模と他の公表推定値との比較
PET飲料包装の公表市場価値は、対象範囲の設定方法が常に同一ではないこと、また価格および再生材料含有率の前提の扱いが調査によって異なることから、かなりばらつきが見られることがある。ある推定値がボトルのみに焦点を当てている一方で、別の推定値がプレフォーム、キャップ、あるいはより広範なプラスチック飲料包装を含んでいる場合にも差異が生じる。
Mordor Intelligenceは、樹脂価格のタイミング、パック重量の変化、再生PET浸透率の更新を追跡することで、モデル化されたPET飲料包装の価値を飲料需要の指標に結び付け、最終決定前にインタビューのフィードバックを用いて合計値を再確認している。差異は通常、再生材料含有率の義務が即時の量的変化として扱われるか、それとも段階的な採用として扱われるか、通貨換算のタイミングがどのように選択されるか、そして積極的なシナリオが中心ケースとして報告されているかどうかから生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 79.62 B (2026) | |
| グローバル・コンサルティングA | USD 83.40 B (2026) | この推定値は、主要な飲料容器を超えて隣接するPET部品を暗黙的に含む可能性のある、より広範な部材構成を用いていると見られ、樹脂価格が変動する年には、より速い価格転嫁を想定している。 |
| 業界出版社B | USD 75.10 B (2026) | この推定値は、一部の地域ではボトルのみとする解釈と、再生PEDの採用ペースについてより保守的な見方に整合しており、軽量化が単位数量を相殺すると仮定される場合、価値成長を低下させる。 |
この表は、差異の大部分が対象範囲の選択、およびPET価格と軽量化が時間の経過とともに平均販売価格にどのように反映されるかによって説明できることを示している。対象範囲をPET飲料包装に厳密に限定し、主要変数を業界からの入力を用いて更新・再検証すれば、最終的な数値は年ごとに追跡・比較しやすくなる。


レポートで回答される主要な質問
ポリエチレンテレフタレート(PET)飲料包装市場の現在の規模は?
市場は2026年に796億2,000万米ドルと評価されており、CAGR 5.42%で成長して2031年までに1,036億8,000万米ドルに達すると予測されています。
2031年にかけて最も速く成長する製品セグメントはどれですか?
蓋・キャップおよびクロージャーがEUのテザードキャップ規則に後押しされ、最速の7.76% CAGRを記録しています。
なぜrPETの供給はこれほど逼迫しているのですか?
EUとインドにおけるリサイクル含有量の義務化が現在の食品グレードrPET生産量を上回り、供給ギャップが生じてプレミアム価格を押し上げ、ケミカルリサイクルへの投資を促進しています。
ライトウェイト化は飲料ブランドにどのようなメリットをもたらしますか?
ボトルのグラム重量を削減することで樹脂コストが低下し、物流排出量が縮小し、性能を損なうことなく利益率が改善されます。
最も高い成長ポテンシャルを持つ地域はどこですか?
アジア太平洋は最大の42.63%の収益シェアと最強の6.29% CAGRを兼ね備えており、所得の上昇とリサイクル政策の支援がその背景にあります。
大手コンバーターはサステナビリティ圧力にどのように対応していますか?
規模拡大のための買収を追求し、ケミカルリサイクル施設に投資し、循環経済目標を達成するための単一素材クロージャーを投入しています。
最終更新日:



