
オンラインファインアート市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
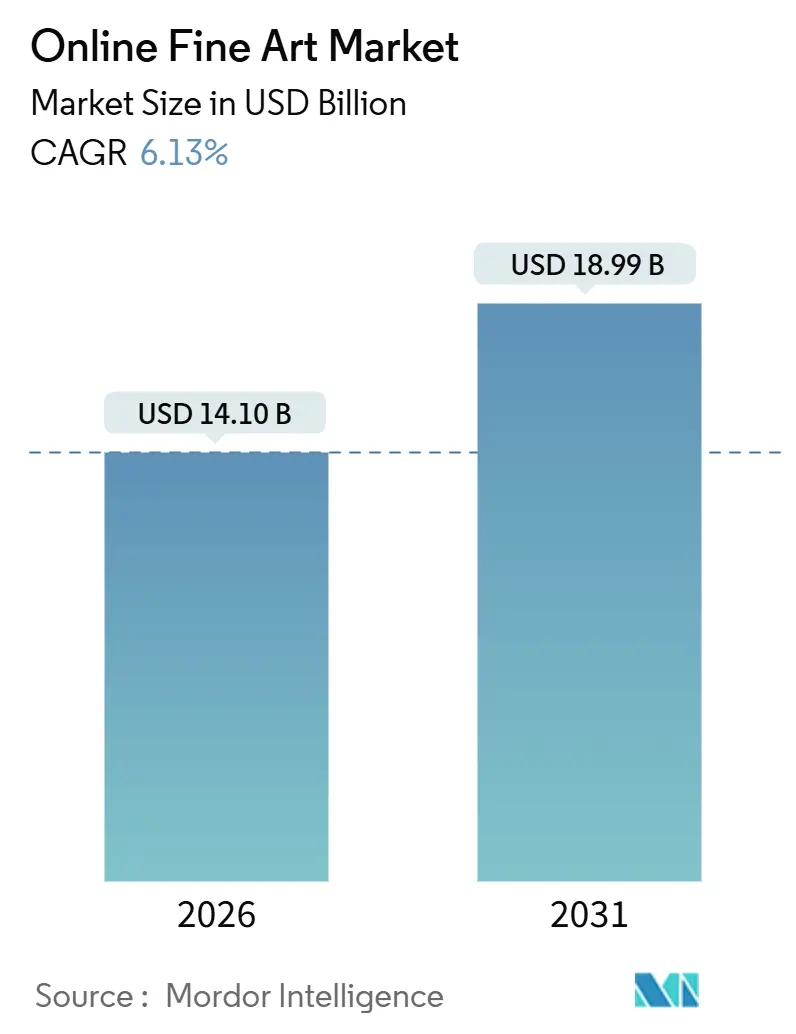
| 市場規模 (2026) | 14.10 十億米ドル |
| 市場規模 (2031) | 18.99 十億米ドル |
| Growth Rate (2026 - 2031) | 6.13 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオンラインファインアート市場分析
オンラインファインアート市場規模は2026年に141億米ドルに達し、2031年までに189億9,000万米ドルに達すると予測されており、CAGR 6.13%で前進しています。この上昇軌道は、ブロックチェーンで検証されたプロヴェナンス、分割所有プラットフォーム、AIレコメンデーションエンジンがコレクターの参入ポイントを広げるとともに、高価値作品の価格発見を維持していることを反映しています。力強いデジタル入札―Christie'sの2024年上半期入札の82%がウェブ経由―は、対面イベントが回復する中においても売上を支え続けています。アジア太平洋地域が地域別成長をリードし、湾岸地域の政府系ウェルスファンドが主導するイニシアチブが需要を多様化させ、中間層コレクターが250,000〜100万米ドル帯での支出を加速させています。しかしながら、サイバー詐欺事件やより厳格な輸出規制が、コンプライアンスおよび保険コストの上昇により成長見通しを抑制しています。老舗オークションハウス、ディーラーアグリゲーター、分割所有プラットフォーム、ソーシャルコマースチャネルがいずれも重複する価格帯をターゲットとしているため、競争激度は高い水準を維持しています。
主要レポートのポイント
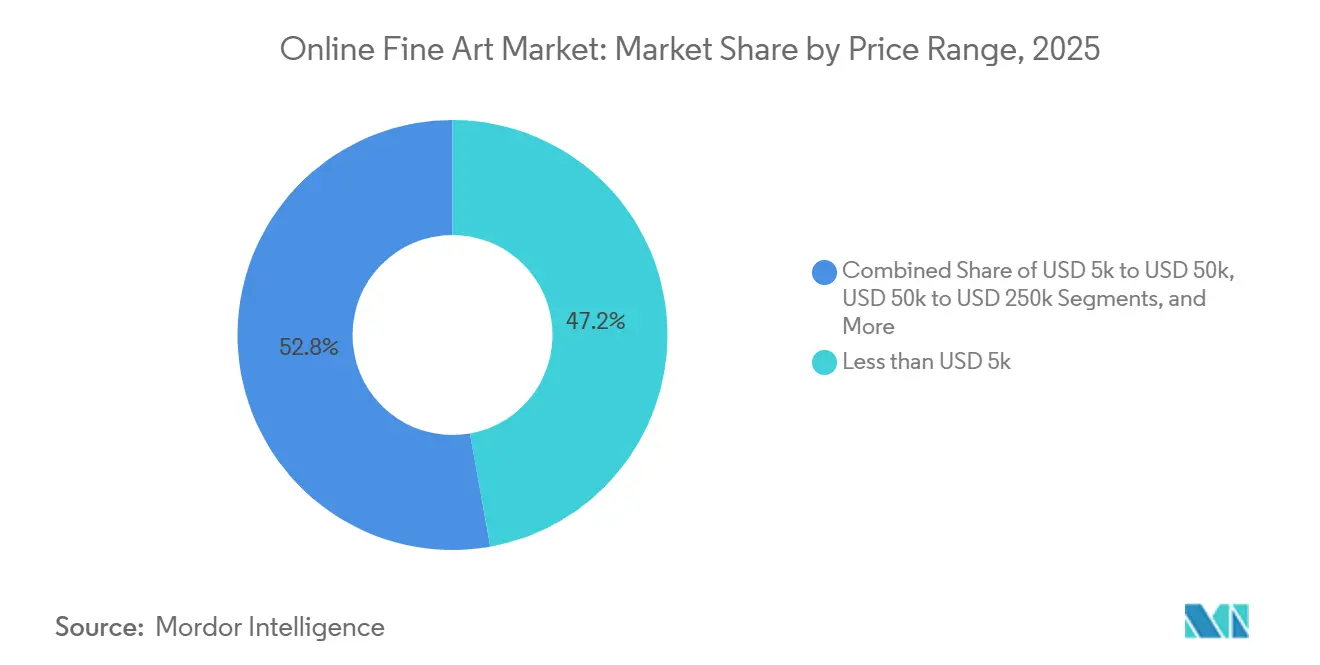
価格帯別では、5,000米ドル未満の作品が2025年の収益の47.19%を占め、250,000〜100万米ドル帯は2031年にかけてCAGR 7.21%で拡大すると予測されています。
チャネル別では、オンライン専用オークションが2025年収益の52.22%を保持し、サードパーティ・ディーラープラットフォームは2031年まで CAGR 6.54%を記録すると見込まれています。
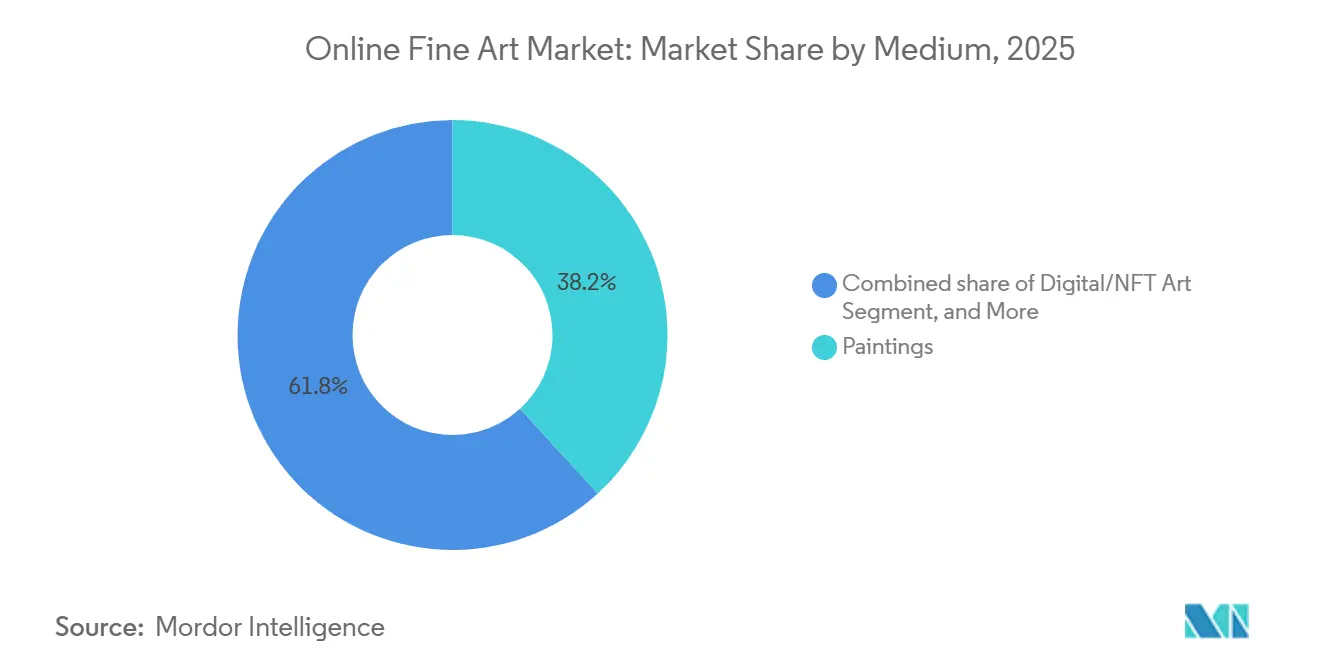
媒体別では、絵画が2025年収益の38.19%を維持し、デジタルおよびNFTアートは予測期間中にCAGR 6.89%で上昇すると予測されています。
セクター別では、戦後・コンテンポラリー作品が2025年収益の46.26%を占め、2031年にかけてCAGR 7.01%の成長が見込まれています。
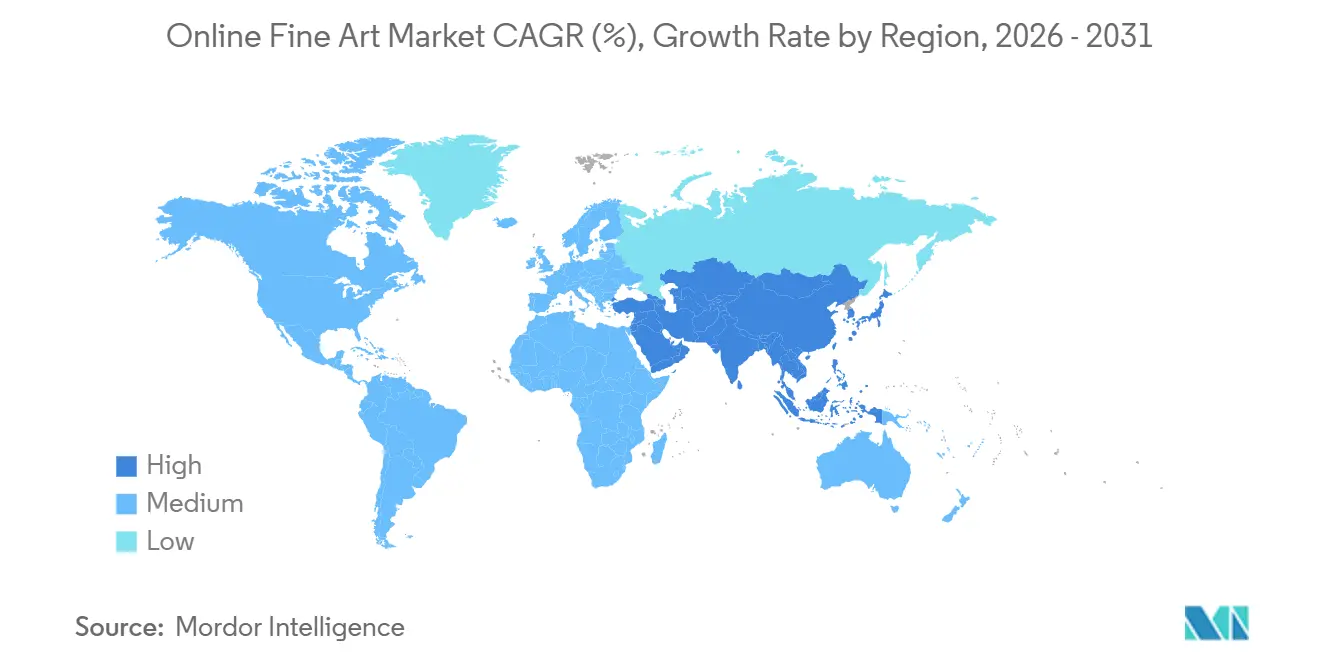
地域別では、アジア太平洋地域が2025年収益の39.57%を占め、地域最高となるCAGR 7.34%で2031年まで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 利便性の向上とクロスボーダーアクセシビリティの拡大 | +1.20% | アジア太平洋地域および北米に集中するグローバル | 中期(2〜4年) |
| アートの投資リターンの増加 | +0.90% | 北米、欧州、アジア太平洋地域の超富裕層ハブ | 長期(4年以上) |
| NFTおよびブロックチェーンによるプロヴェナンス検証 | +0.80% | グローバル、北米および欧州での早期採用 | 中期(2〜4年) |
| ソーシャルメディア主導の発見とインフルエンサー販売 | +1.10% | グローバル、アジア太平洋地域および北米で最も強い | 短期(2年以内) |
| 分割所有プラットフォームによる投資家基盤の拡大 | +0.70% | 北米および欧州がコア、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| AIを活用したキュレーションによるコンバージョン率の向上 | +0.60% | グローバル、プラットフォーム依存の採用 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
利便性の向上とクロスボーダーアクセシビリティの拡大
オンライン入札プラットフォームは地理的・時間的障壁を取り除き、ソウル、サンパウロ、シンガポールのコレクターがロンドンやニューヨークに保管された作品を競い合うことを可能にしています。Christie'sは2024年上半期入札の82%がオンラインであったと記録しており、デジタルチャネルが購買層を深め、より効率的な価格発見を促進することを証明しています。[1]Christie's、「2024年上半期業績」、christies.com 多通貨統合決済ツール、透明な輸入関税計算、ラストマイル物流が、かつて国際的なアート購入者を躊躇させていた摩擦を軽減しています。香港のゼロ関税制度は、中国本土および東南アジアのコレクターにとって中継貿易港としての地位をさらに強固にしています。クロスボーダーの勢いは供給も広げています。なぜなら、売り手は物理的なセールへの委託なしにグローバルな需要にリーチできることを認識しているからです。その結果、オンラインファインアート市場の参加者は、外国為替益のある地域をターゲットとしたデジタルマーケティングキャンペーンにより多くの予算を割り当てています。
NFTおよびブロックチェーンによるプロヴェナンス検証
不変の台帳は、各所有権移転をチェーン上に記録することで長年のプロヴェナンスのギャップを埋め、偽造リスクを低減し、分割証券化を支援しています。イーサリアムの2022年プルーフ・オブ・ステークへの移行により、トランザクションのエネルギー使用量が99%以上削減され、ESGに対する反発が和らぎ、機関採用への道が開かれました。[2]イーサリアム財団、「マージ:プルーフ・オブ・ステーク」、ethereum.org アドビ、マイクロソフト、BBCは2024年にC2PA標準を支持し、画像ファイル内に暗号化メタデータを埋め込んで真正性を証明しました。[3]コンテンツプロヴェナンスおよび真正性のための連合、「C2PA標準 v2.0」、c2pa.org Artsyは2025年に一部のギャラリー向けにブロックチェーン証明書の発行を開始し、購入者が展示履歴をデジタルで追跡できるようにしました。これらの進歩は、ブロックチェーンを投機的なNFTのツールから、主流のコレクターが受け入れられるコンプライアンスツールへと転換させています。また、資産担保トークンは物理的な委託品よりも迅速に取引できるため、流動性を加速させています。
ソーシャルメディア主導の発見とインフルエンサー販売
InstagramとTikTokは発見のファネルを平坦化しました。Hiscoxは2024年に初めてオンラインで購入した人の40%以上がソーシャルチャネルを通じてアートを見つけたと報告しています。コレクターへの直接投稿、期間限定ドロップ、インフルエンサーの推薦が5,000米ドル未満の衝動買いを促進し、プラットフォームに安定したボリュームと顧客生涯コンバージョンデータをもたらしています。クリーブランド美術館はTikTokの活用によりウェブサイトのトラフィックが2023年に30%増加したと述べており、機関コンテンツが若い世代を有料会員へと導くことを確認しています。プラットフォームは現在、行動データと画像認識AIを組み合わせてパーソナライズされたフィードをキュレーションし、エンゲージメントを高めていますが、スタイル的なエコーチェンバーのリスクも伴っています。アルゴリズムの関連性と偶発的な発見のバランスを取ることは継続的な課題となっています。
アートの投資リターンの増加
超富裕層投資家はアートをインフレおよび公開市場のボラティリティに対するヘッジと見なしています。アート・バーゼルおよびUBSグローバルアート市場レポート2025は、2024年に5,000米ドル未満の取引が804,000件あったことを指摘しており、エントリーレベルでの需要を示す一方、機関投資家は資本増価を追求して250,000〜100万米ドル帯に集中しています。2025年に90万人のユーザーを報告したMasterworksのような分割所有プラットフォームは、小売投資家がブルーチップ作品の持分を購入できるようにすることで、配分を民主化し、流動性をさらに高めています。より広い参加は買い側と売り側双方の深みを改善し、価格を安定させ、株式に対するアートの相関プロファイルを強化しています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| サイバー詐欺とデータ侵害への懸念 | -0.60% | グローバル、北米および欧州でのリスクが高い | 短期(2年以内) |
| 物理的なギャラリーおよびオークションの再開 | -0.50% | 欧州および北米がコア、アジア太平洋地域では中程度 | 中期(2〜4年) |
| クロスボーダーの文化財輸出規制 | -0.40% | グローバル、欧州・中東・アジアに集中 | 長期(4年以上) |
| ブロックチェーンのエネルギーフットプリントとESGバックラッシュ | -0.30% | グローバル、欧州での監視が最も厳しい | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
サイバー詐欺とデータ侵害への懸念
2024年の1億1,400万米ドルに上るIncaseのフィッシング盗難は、高額送金を標的としたメールのなりすまし脆弱性を露呈しました。Sotheby'sは同年に偽造ワインの訴訟に直面し、認証が失敗した際の評判リスクを浮き彫りにしました。高額アート取引で好まれるワイヤー送金には標準化されたトークン化が欠如しており、PCI(ペイメントカード産業)の規制ではこれらを完全にカバーしていません。保険料は上昇しており、プラットフォームは現在、多要素認証とブロックチェーンエスクローを推進しています。アート・ロス・レジスターは2025年にリアルタイムの盗難作品チェック用APIを開設しましたが、採用は任意であり、カバレッジに依然ギャップが残っています。
物理的なギャラリーおよびオークションの再開
アート・バーゼル・マイアミビーチは2024年に80,000人の来場者を迎え、2023年比15%増となり、フリーズ・ロンドンも同様の増加を報告しており、触覚的な鑑賞体験への新たな需要を示しています。50,000米ドルを超える支出をするコレクターは、ウェブ画像では完全に提供できない色彩の正確さと状態の確認を重視します。ハイブリッドセール(オンラインと会場内入札を同時に受け付けるライブストリームオークション)は橋渡しを提供しますが、放送技術とホスピタリティへの二重投資が必要です。来場者数が増加する中、オンラインプラットフォームは、特に信頼とパーソナライズされたアドバイザリーが重視される高価格帯において、ウォレットシェアを維持するために革新し続けなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
価格帯別:
エントリーレベルでのボリューム、中間層でのベロシティ5,000米ドル未満の作品におけるオンラインファインアート市場規模は2025年収益の47.19%を占め、衝動買いとソーシャルメディアによる発見によって促進されています。プラットフォームは、テイクレートが控えめであっても、高頻度処理によってマージンを確保しています。5,000〜50,000米ドル帯はポートフォリオをアップグレードするコレクターを取り込み、50,000〜250,000米ドル帯は文書化されたプロヴェナンスとコンディションレポートを要求するアドバイザーを引きつけています。250,000〜100万米ドル帯はCAGR 7.21%を記録すると予測されており、株式や不動産から携帯可能な文化的資産への資本移動を示しています。100万米ドルを超えると、売り手が公開リストよりも裁量的なマーケティングと保証付き最低価格を好むため、プライベートセールデスクとプレミアオークションハウスが依然として主導しています。
コレクターはスターターセグメントを完全に迂回し、中間六桁台の作品に直接配分する意欲を示しており、テクノロジー起業家や金融専門家の間での富の創出を反映しています。オンラインファインアート市場シェアの集中は、価格帯が上がるにつれて高まります。なぜなら、百万ドル規模の取引を仲介する信頼を持つプラットフォームはより少ないからです。AIによる評価ツール、コンディションレポートのビデオウォークスルー、エスクロープロトコルが、どのデジタルベンダーが高額アリーナで成功するかを決定づけるでしょう。
注記: 全個別セグメントのシェアはレポート購入後に入手可能です


チャネル別:
オークションが優位を維持、アグリゲーターが加速オンライン専用オークションは2025年収益の52.22%を生み出し、競争入札と透明な価格発見によりオンラインファインアート市場規模を支えています。Christie'sはマクロ経済の逆風の中でも2024年上半期に21億米ドルの売上を達成し、持続的な採用を強調しています。ArtsyおよびArtnetを含むサードパーティ・ディーラープラットフォームは、何千ものギャラリーを単一の検索インターフェースに統合することでCAGR 6.54%で前進すると予測されており、オークションハウスを上回っています。これらのアグリゲーターはネットワーク効果を活用する一方、ファーストパーティのギャラリーサイトは増加する顧客獲得コストに直面しています。
ハイブリッドオークションは会場内の興奮とリアルタイムのオンライン入札を組み合わせていますが、高コストの映像設備と多言語スタッフが必要です。ディーラープラットフォームは機械学習によるキュレーションを採用し、閲覧履歴に合わせた作品を表示することでコンバージョン率を高めていますが、新しいスタイルへの露出が制限される可能性があります。オンラインファインアート産業が組み込み型ファイナンスへと向かうにつれ、決済プロバイダーおよび物流会社との統合が購入の摩擦をさらに圧縮するでしょう。
媒体別:
絵画が信頼の基軸、デジタルアートが回復絵画は2025年に38.19%のシェアを占め、物理的で歴史的に検証された作品に対するコレクターの永続的な嗜好を確認しています。二次市場での流動性と確立された鑑定方法論により、キャンバス作品は他の媒体が取引される際のベンチマークとなっています。彫刻はロビーに存在感ある作品を求める企業バイヤーを引きつけ、写真はより小さいながらも安定した需要を誇っています。
デジタルおよびNFTアートは、ブロックチェーン検証、エネルギーフットプリントの削減、美術館の支持が信頼を回復する中、CAGR 6.89%で上昇すると予想されています。イーサリアムのプルーフ・オブ・ステークへの移行とC2PA透かし枠組みにより、環境および真正性に関する懸念が軽減されました。デジタルメディアにおけるオンラインファインアート市場シェアは控えめながらも成長しており、VIPイベントへのアクセスやアーティストへのリアルタイムロイヤルティなどのトークンゲートユーティリティによって支えられています。2024年に公開されたメトロポリタン美術館の画像認識AIは、媒体をまたいだ認証を提供し、機関投資家によるデジタル購入の実験をさらに促進しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能です
セクター別:
戦後・コンテンポラリーが他を圧倒戦後・コンテンポラリーアートは2025年収益の46.26%を占め、Instagramのフォロワーを直接販売につなげる存命アーティストによって牽引されています。このセクターにおけるオンラインファインアート市場規模は2031年にかけてCAGR 7.01%で拡大すると見込まれています。モダンおよび印象派セグメントはブルーチップとしての魅力を保持していますが、美術館の収蔵が入手可能な作品数を制限しています。オールド・マスターズは在庫の少なさと複雑な輸出規制によりニッチに留まっていますが、専門的な研究者や鑑識眼を持つコレクターを引きつけています。
ソーシャルメディアによる増幅と分割投資商品は、共有所有モデルが株式市場の分割株式に慣れた若い支持者に響くため、戦後コンテンポラリーに需要を集中させています。アーティストが自らの作品を積極的にマーケティングする際に短い保有期間が許容されるため、流動性も高くなっています。
地域分析
APACオンラインファインアート市場
アジア太平洋地域2025年の収益の39.57%を占め、2031年までに7.34%のCAGRが予測されており、オンラインファインアート市場をリードする見込みです。同地域の成長は、デジタル普及の拡大、可処分所得の増加、若年層を中心とするファインアートへの関心の高まりによって牽引されています。ゼロ関税制度の恩恵を受ける香港は、フリーポートハブとしての地位を強固にし、重要なアート取引およびオークション活動を引き寄せています。
APACおよびGCCオンラインファインアート市場
一方、シンガポールとソウルは、戦略的な立地、強固なインフラ、および政府の支援政策を活用し、アート市場の成長を促進する注目すべきセカンダリーノードとして台頭しています。サウジアラビアのビジョン2030やUAEの多角化アジェンダなどの取り組みに後押しされた湾岸の政府系ファンドは、旗艦ミュージアムプロジェクトや新たなオークション施設への投資を進めています。これらの取り組みは、同地域をグローバルな文化ハブとして位置づけることを目指しています。同地域の機関としての自信を示す証として、Sotheby'sは2025年12月にアブダビで10億米ドルの建設プロジェクトを完了し、グローバルアート市場における中東の存在感の高まりをさらに確固たるものにしました。
南北アメリカ、ヨーロッパおよびアフリカのオンラインファインアート市場
北米は経験豊富な中核市場として確固たる地位を占めており、米国のコレクターは2024年のグローバルアート支出の42%を占めました。同地域は、ギャラリー、オークションハウス、コレクターの高い集積を含む、確立されたアートエコシステムの恩恵を受けています。ヨーロッパはマクロ経済的な課題に直面しており、ロンドンのオークション市場は2024年に26%落ち込みましたが、それでも豊富な専門知識と厳格な来歴法を誇り、高額取引を引き続き引き寄せています。同地域の歴史的重要性と文化遺産もアート市場における回復力に寄与しています。南米とアフリカは、限られた決済システムや通貨変動によって阻まれている新興市場ではあるものの、ブラジルのデジタル中心のギャラリーや南アフリカのコンテンポラリーアートシーンは将来の可能性を示唆しています。ブラジルでオンラインプラットフォームの台頭によりファインアートへのアクセスが向上し、南アフリカの活気あるコンテンポラリーアートシーンは、増加するアートフェアや展覧会に支えられ、国際的な認知を高めています。

規制環境
オンライン美術品市場は、オンライン商取引、金融プロモーション、文化財管理を融合させたものであり、コンプライアンスは通常、消費者保護、プラットフォームガバナンス、および国境を越えた取引文書を対象とする。英国では、Auction Technology Group PLCなどの上場マーケットプレイス運営会社が、英国上場規則を含む金融行動監視機構(FCA)の規則体系の下で運営されており、これはオンライン競売に関与する上場企業の情報開示、ガバナンス、取引関連コミュニケーションに影響を与える。
証券および上場に関する監督に加え、企業および取引に関するコンプライアンスは、プラットフォームが高額な移転や委託販売に関する支払い、本人確認、記録保存をどのように処理するかを形作っている。英国登記のマーケットプレイス事業体は、Companies Houseへの提出を通じて管理される2006年会社法の要件にも従っている。真贋性と provenance(来歴)に関する取り組みは、2024年にAdobe、Microsoft、BBCの支援を受けたContent Provenance and Authenticity連合(C2PA)などの業界標準を参照することが増えており、デジタル美術品画像における改ざんや帰属のリスクへの対応を後押ししている。
競争環境
老舗大手、ベンチャー支援のアグリゲーター、ニッチ専門企業が、テクノロジー、信頼性、取引速度が競争優位を決定するこの市場で共存しています。Christie'sとSotheby'sはブランドの権威を活用して100万米ドルを超えるトロフィー販売を支配していますが、両社ともライブストリームオークションとモバイル最適化入札インターフェースに依存するようになっています。Phillipsは2025年の売上高が9億2,700万米ドルに達し、10%増加しました。これはプライベートセールのアドバイザリーを拡充し、委託者に最低落札保証を提供したことによるものです。
Artsyは4,000のギャラリーから130万点の作品を用いてレコメンデーションエンジンを訓練することでブラウジングセッションをコンバージョンにつなげ、Artnetは価格データベースアクセスとマーケットプレイス掲載を組み合わせています。2024年の1stDibsの収益低下は、手数料競争と模倣プラットフォームの中でマージンを維持することの難しさを浮き彫りにしています。MasterworksやRallyのような分割所有プラットフォームは、個別の作品をSEC登録株式に証券化することで投資家基盤を広げていますが、規制当局の精査を招いています。
テクノロジーの導入は今や基本条件となっており、ブロックチェーン証明書、AI画像認証、多通貨決済APIは主要プラットフォームの標準機能です。アート・ロス・レジスターAPIは不正検出を強化していますが、参加は任意です。競争激度は切り替えコストが低い50,000米ドル未満で最も高く、高額セグメントは依然として関係重視の傾向があります。
オンラインファインアート産業のリーダー企業
Auction Technology Group Plc(thesaleroom.com)
Artfinder(ART DISCOVERY LIMITED)
Artellite Limited
Saatchi Online, Inc.
Invaluable, LLC
- *免責事項:主要選手の並び順不同
オンラインファインアート市場
- Auction Technology Group plc
- Artfinder Ltd.
- Artellite Ltd.
- Saatchi Art, Inc.
- Invaluable LLC
- Christie's International plc
- Artnet AG
- The Artling Pte Ltd.
- Artsy, Inc.
- William Doyle Galleries, Inc.
- Catawiki B.V.
- Kooness Srl
- Sotheby's Inc.
- SINGULART
- Phillips Auctioneers LLC
- Bonhams and Butterfields Auctioneers Corporation
- 1stDibs.com, Inc.
- Ugallery, Inc.
- Rise Art Ltd.
- Ocula Limited

市場機会と将来展望
プラットフォームの統合とインフラ整備により、発見、検証、決済、配送を単一のワークフローに統合した、信頼を軸とするオンライン購買体験のための余地が広がっている。2026年4月にArtsyとArtnetを共通の経営体制の下に統合する動きは、リスティング、データ、需要創出を含む統一されたデジタル市場インフラへの需要を示している。また、2026年7月のWinston Artory Groupの設立も、高額なオンライン販売の摩擦を軽減する評価、来歴、取引支援サービスへの継続的な投資を示唆している。
2つ目の機会は、エントリーレベルの価格帯を超えたグローバル取引を実用的にする物流、保険、国境を越えたフルフィルメントの層にある。Convelioが2026年4月にシリーズCの資金調達を確保し、ニューヨークに計画されている旗艦倉庫を含む美術品物流・保管事業を拡大したことは、専門的な発送・保管能力がマーケットプレイスや競売プラットフォームの差別化要因になりつつあることを裏付けている。デジタル入札が多くの買い手にとって主要なアクセスポイントであり続ける中、認証済みリスティングと予測可能な配送、エスクロー、販売後サービスを組み合わせたプラットフォームは、委託販売を獲得し、香港のゼロ関税政策のような制度が国境を越えた購買を後押しするアジア太平洋のハブを含む地域全体でのリピート購入を支える、より明確な道筋を持つ。
Recent Industry Developments in オンラインファインアート市場
- 2026年7月:Winston Art GroupとArtoryが合併し、Strobe Ventures、CMT Digital、Galaxy Digitalの投資を受けたWinston Artory Group(WAG)を設立。アートテック市場インフラの統合により、データ、評価、取引サービスのための統一デジタルプラットフォームが構築される。
- 2025年8月:ATGがChairish LLCを8,500万米ドルで買収し、オンライン美術品・骨董品市場での主導的地位を拡大。この統合により、クロスリスティングと入札者エンゲージメントが拡大し、トロフィー資産のオンライン販売における流動性と市場リーチが向上する。
- 2025年2月:Masterworks Vault 4が分割型美術品オファリングを拡大するためSECに申請。オンライン美術品市場における分割型プラットフォームの投資家基盤と規制上の範囲を拡大する。


オンラインファインアート市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、発見、入札、注文、支払いがオンラインで行われる、オリジナルおよび限定版作品を対象としたデジタルチャネル経由で完了する美術品取引の価値として定義される。
対象範囲の除外事項:純粋にオフラインのギャラリーおよび競売による販売は除外し、また、家庭用装飾品として販売される量産型アートプリントやデコレーション品も除外する。
セグメンテーション概要
- 価格帯別
- 5,000米ドル未満
- 5,000〜50,000米ドル
- 50,000〜250,000米ドル
- 250,000〜100万米ドル
- 100万米ドル超
- チャネル別
- ディーラー(1Pおよび3Pプラットフォーム)
- オークション(オンライン専用およびハイブリッド)
- 媒体別
- 絵画
- 彫刻
- 写真
- デジタル/NFTアート
- その他の媒体
- セクター別
- 戦後・コンテンポラリー
- モダン
- 印象派・ポスト印象派
- オールド・マスターズ
- その他のセクター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- シンガポール
- 香港
- アジア太平洋その他
- 中東
- アラブ首長国連邦
- サウジアラビア
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの初期構造を構築し、オンラインで販売される美術品とみなされる範囲について現実的な境界を設定するために用いられた。Art BaselとUBSの美術品市場レポート、国境を越えた美術品移動に関する各国の貿易統計ポータル、美術品と一般商品を区別するための税関分類ガイダンスなど、公開されているペイウォールのない情報源を利用した。
また、価格帯と主要な販売に関わる季節性をマッピングし、入札活動のオンライン比率を推定するために、美術館や文化機関の刊行物、査読を受けた文化経済学の論文、公開されている競売結果の開示なども確認した。企業の開示資料、投資家向け説明資料、信頼できる報道は、プラットフォームや競売運営者がオンライン取引フローをどのように説明しているかを確認するために用いられた。一部の箇所では、公開情報源から一貫して追跡できないギャップを埋めるためだけに、社内サブスクリプション(企業財務情報、ニュース、特許データベース、および出荷レベルの貿易データ)を利用した。ここに記載された情報源は例示であり、入力データの収集、相互確認、明確化のために、他にも多数の公開・有料の参考資料を確認した。
一次インタビューと調査
一次調査は、主要な購買市場のオンラインディーラー、競売運営者、アーティスト代理人、物流・真贋鑑定の専門家、頻繁に購入するコレクターとのインタビューおよび構造化調査に重点を置いた。これらの情報は、完了したオンライン販売として何を数えるかを確認し、価格帯別の平均販売価格の変動を検証し、チャネル構成、返品率、購買者獲得コストに関する仮定をストレステストするために用いられた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:36% | 経営幹部(CXO):19% | APAC: 41% |
| ミドルティア:44% | 機能・部門リーダー:31% | 欧州・中東・アフリカ(EMEA):35% |
| 中小プレイヤー:20% | マネージャー:50% | 南北アメリカ:24% |
市場規模算定と予測
市場規模算定は、観測可能な美術品市場支出のシグナルを利用したトップダウンの需要プール再構築から始まり、それを美術品全体、さらにオンラインチャネル経由で完了する取引へと絞り込む。この骨格が構築された後、価格帯別のサンプル抽出されたオンライン販売量に典型的な実現価格を乗じたものや、ディーラーおよび競売仲介業者とのチャネル確認など、選択的なボトムアップ検証によって裏付けを行う。
この市場において重要な実務上の入力データには、価値ベースでの美術品販売のオンライン比率、ディーラー主導型競売主導型のオンライン販売の分割、一般的な価格帯における実現価格の分布、国境を越えた購買比率(コンバージョン、配送、摩擦に影響する)、新規コレクターとリピートコレクターの購買者構成などがある。データが不完全な場合は、インタビューからのフィードバックによる保守的な範囲を用いてギャップを処理し、その結果を年ごとに検証可能な公開されている合計値に固定する。
予測には、オンライン浸透率や価格帯の成長といった主要な推進要因に対する短期の時系列平滑化に支えられたシナリオ分析が用いられる。仮定は専門家とともに見直され、最終的な曲線が単純な直線的成長期待ではなく、オンライン専業型およびハイブリッド型販売形態の現実的な普及を反映するようにしている。
データ検証と更新サイクル
出力結果は、報告されているグローバルなオンライン美術品販売額、競売カレンダーの影響、公開開示から観測できるオンライン入札参加の変化など、独立したシグナルと照合して確認される。地域およびチャネルごとに分散チェックが実行され、異常値が検出された場合は、承認前に定義、通貨換算のタイミング、価格帯の仮定について二次レビューが行われる。
各レポートは複数段階のアナリストレビューを経ることで、過去のすべての年と予測期間を通じて同じロジックが適用される。データセットと仮定は毎年更新され、国境を越えた出荷に影響する政策変更やオンライン競売活動の急激な変化など、重大な事象がオンライン取引の状況を変化させた場合には、中間調整が行われる。提供前には、クライアントが利用可能な最新の見解を受け取れるよう、最終確認が行われる。
他の公開推定値と比較したMordor Intelligenceのオンライン美術品市場規模
オンライン美術品の公開されている市場価値が大きく異なって見えることがあるのは、美術品、より広範なオンラインアート、さらには装飾品との境界の引き方が情報源によって異なり、基準年や通貨換算のタイミングも異なるためである。モデルを現実に即したものにするため、当社は完了したオンライン取引に焦点を当て、観測可能な需要シグナルを用いて合計値を検証している。
2024年に業界レポートで公開された105億米ドルのグローバルなオンライン美術品販売額は、モデルを美術品のみに絞り込み、チャネルおよび価格帯の入力データを用いて将来予測を行う前に、Mordor Intelligenceをオンライン取引の実態確認に合わせるための基準チェックの1つである。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 14.10 B (2026) | |
| 業界レポートA | USD 10.50 B (2024) | この数値は全体的なオンライン美術品販売を対象としており、装飾美術やより広範なオンラインディーラーチャネルを含む可能性があるため、同じ境界で美術品取引を区分していない。 |
| 業界ポータルB | USD 12.80 B (2025) | この推定値は通常、方向性を示すチャネルに関する見解や大まかな成長仮定に依存しており、ハイブリッド競売、リピート再販、通貨換算のタイミングがどのように処理されているかが十分に明示されていない可能性がある。 |
情報源間の差異は、主にカテゴリーの境界の違いと、ディーラーサイト、サードパーティプラットフォーム、競売形式全体でオンライン活動をどのように計上するかによって説明される。範囲を美術品の取引価値に固定し、独立したオンライン販売シグナルとインタビューで確認されたチャネル行動によってモデルを相互検証することで、最終的な数値は明確な入力データと再現可能な手順に遡って追跡しやすくなっている。


レポートで回答される主要な質問
2026年のオンラインファインアート市場規模はどれくらいですか?
オンラインファインアート市場規模は2026年に141億米ドルに達し、2031年までに189億9,000万米ドルに上昇する見込みです。
最も急速に拡大している価格セグメントはどれですか?
250,000〜100万米ドルの価格帯の作品はCAGR 7.21%で成長すると予測されており、全帯域の中で最も高い伸び率です。
2031年まで成長をリードする地域はどこですか?
アジア太平洋地域はCAGR 7.34%で拡大し、他のすべての地域を上回る見込みです。
分割所有プラットフォームが重要である理由は何ですか?
投資家がブルーチップ作品の持分を購入できるようにすることでエントリー障壁を下げ、コレクター基盤を広げ、流動性を高めています。
購入者行動を形成しているテクノロジーは何ですか?
ブロックチェーンによるプロヴェナンス、AIレコメンデーションエンジン、多通貨決済ツールが利便性、信頼性、コンバージョン率を向上させています。
最終更新日:



