
Wi-Fiルーター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
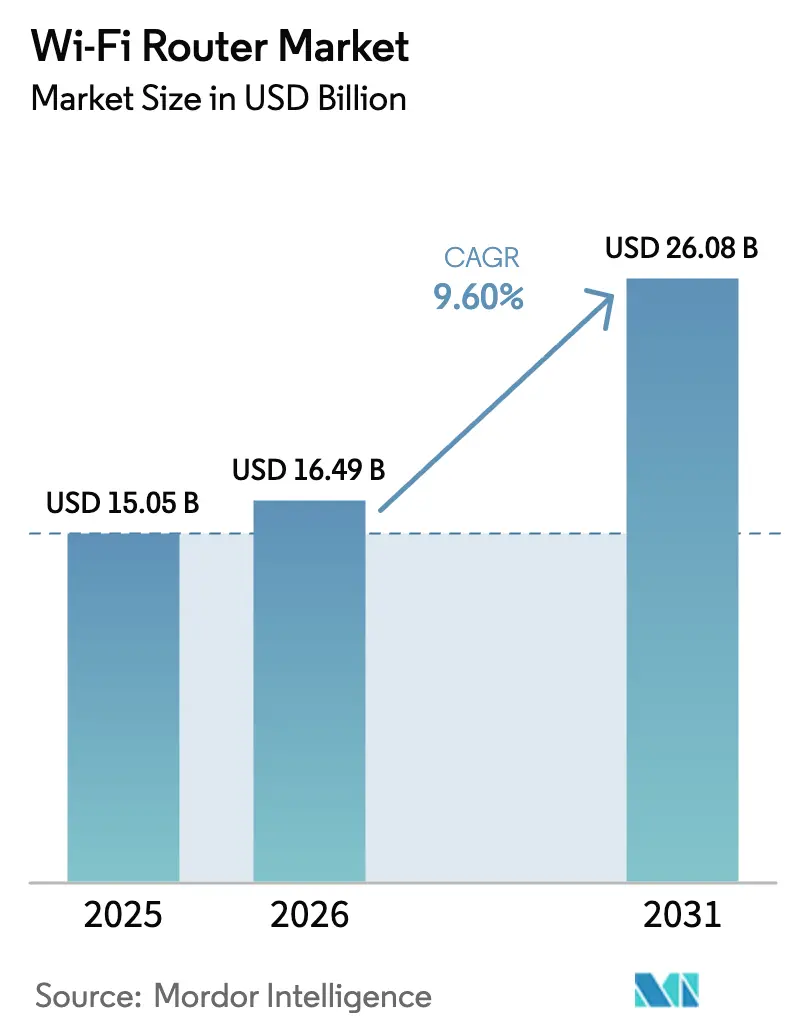
| 市場規模 (2026) | 16.49 十億米ドル |
| 市場規模 (2031) | 26.08 十億米ドル |
| 成長率 (2026 - 2031) | 9.60 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
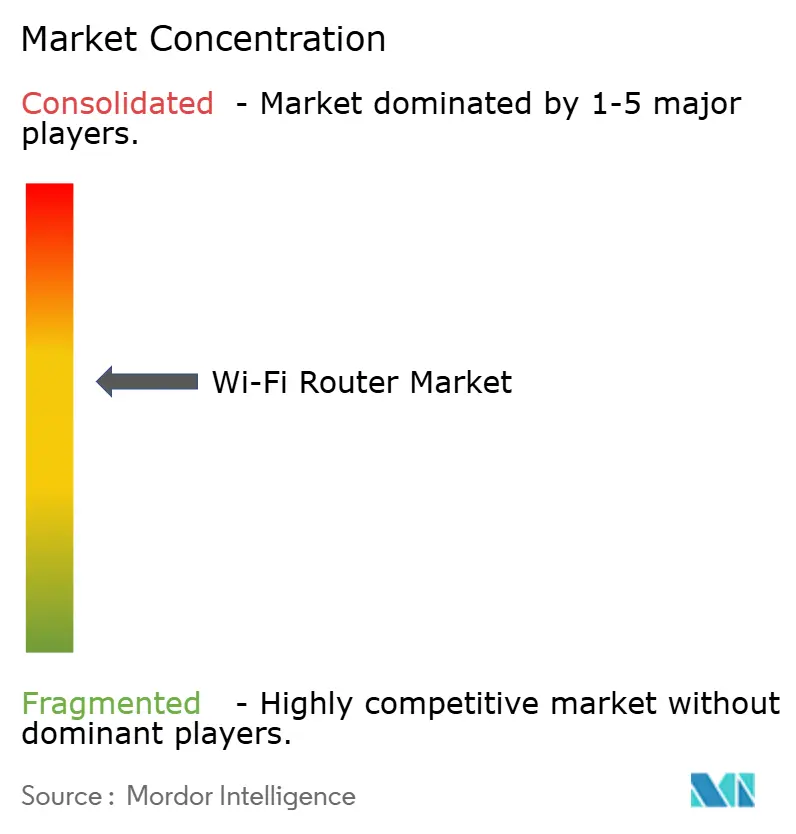
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるWi-Fiルーター市場分析
Wi-Fiルーター市場規模は2025年に150億5,000万米ドルと評価され、2026年の164億9,000万米ドルから2031年には260億8,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)における年平均成長率は9.60%です。短期的な成長は、マルチギガビットWAN需要を高める光ファイバー・ツー・ザ・ホームの展開、没入型コラボレーションに向けたWi-Fi 7への企業移行、および6GHz帯・7GHz帯における政府の周波数スペクトル自由化を反映しています。クラウドゲーミング、8Kストリーミング、エッジAIワークロードからの帯域幅需要の高まりにより、インターネットサービスプロバイダーはネットワークエッジハードウェアの刷新を迫られており、住宅ユーザーはカバレッジの空白を解消するメッシュ設計を採用しています。ベンダーはAI駆動のトラフィックステアリングとクラウド管理を組み込み、企業およびサービスプロバイダーの総所有コストを低減しています。セキュリティ基準に関する規制の整合化によりデバイス認証期間が長期化していますが、ハードウェアとソフトウェアの融合がパフォーマンス階層全体にわたる主要な差別化要因として台頭しています。
主要レポートのポイント
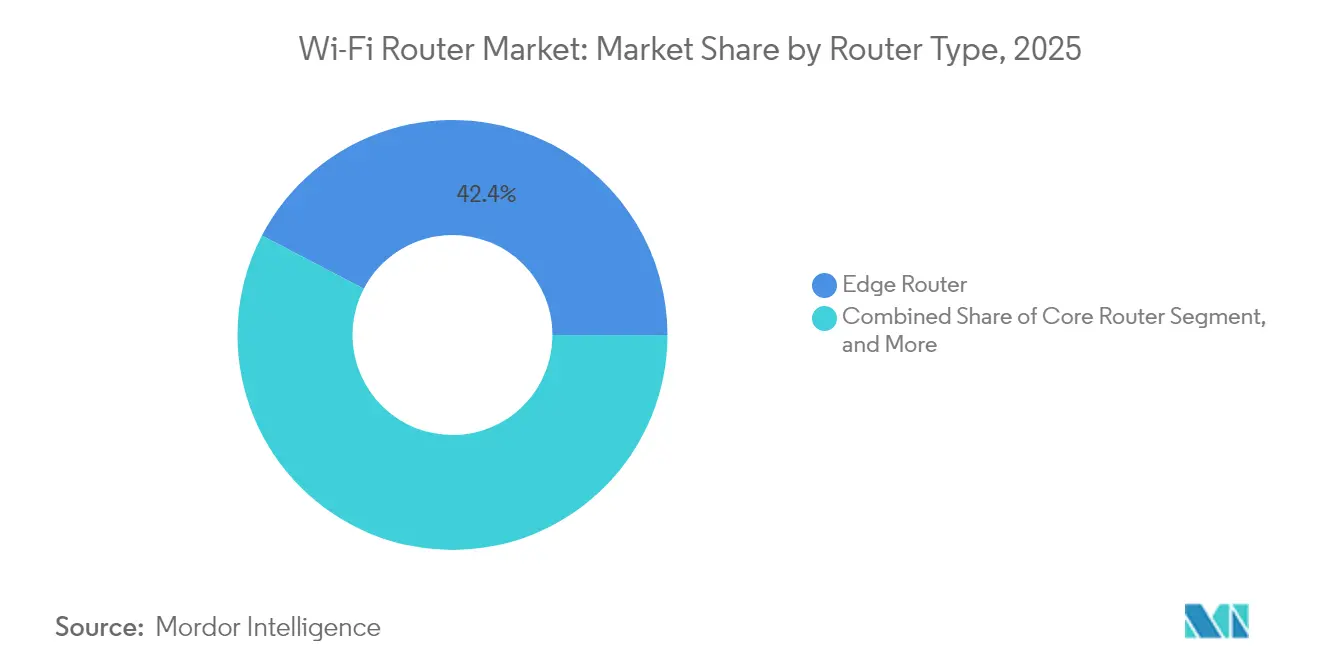
- ルータータイプ別では、エッジインフラが2025年に42.35%の収益シェアでトップとなり、メッシュデバイスは2031年まで9.62%の年平均成長率で拡大する見込みです。
- 周波数帯域別では、デュアルバンド製品が2025年にWi-Fiルーター市場シェアの47.55%を維持し、トライバンドユニットは2031年まで10.18%の年平均成長率を記録すると予測されています。
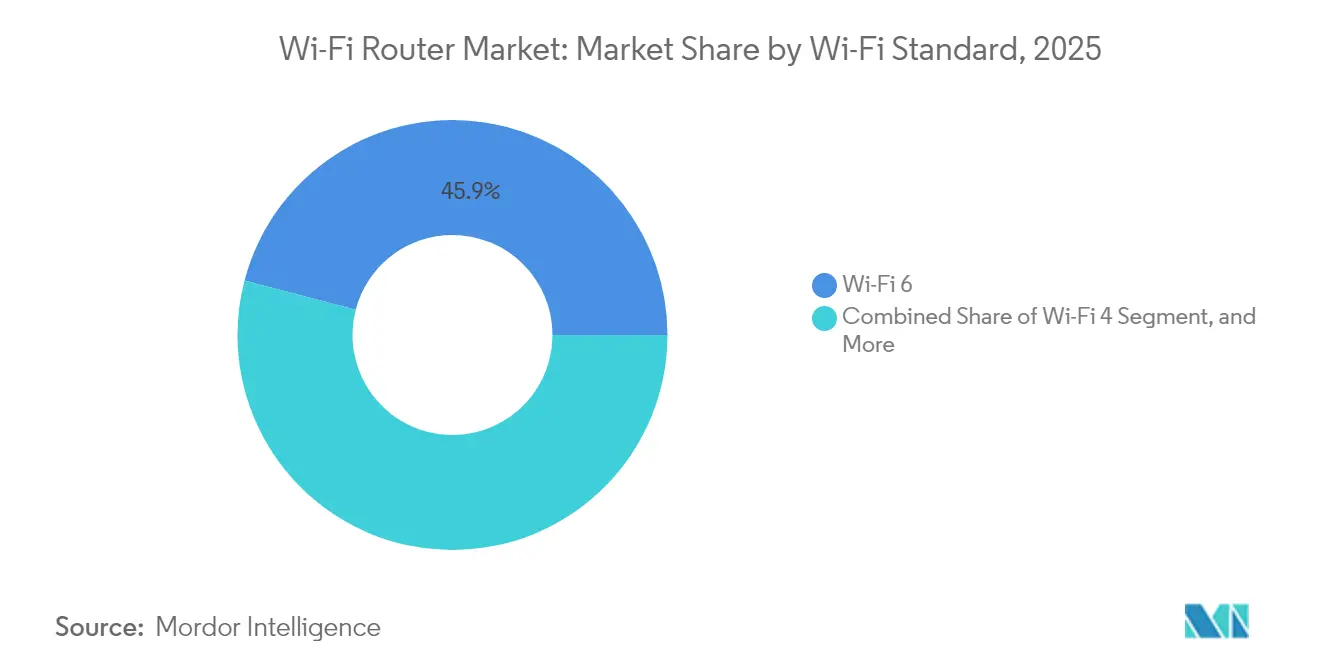
- Wi-Fi規格別では、Wi-Fi 6が2025年にWi-Fiルーター市場規模の45.92%のシェアを占め、Wi-Fi 7は2031年まで10.04%の年平均成長率成長が見込まれています。
- エンドユーザー別では、住宅向け導入が2025年にWi-Fiルーター市場規模の56.40%のシェアを占め、大企業は2031年まで10.86%の年平均成長率で拡大しています。
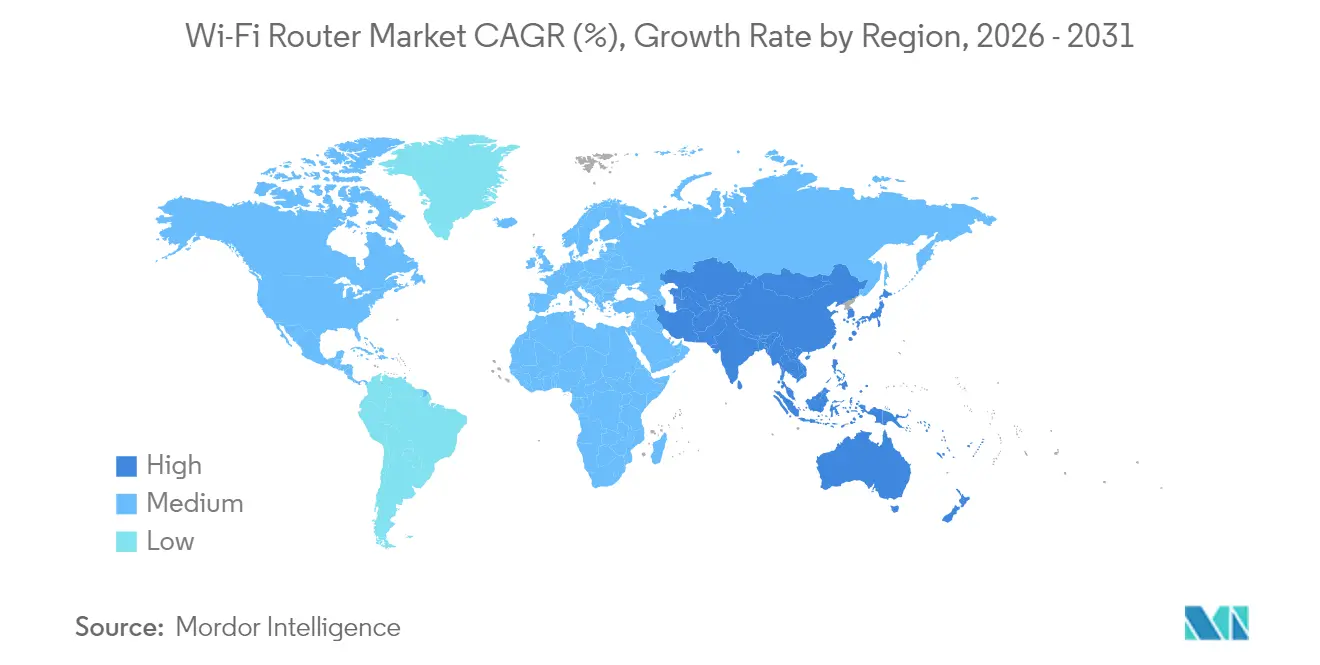
- 地域別では、北米が2025年にWi-Fiルーター市場規模の56.30%を占め、アジア太平洋地域は2031年まで11.62%の年平均成長率で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 光ファイバー・ツー・ザ・ホームの展開がマルチギガビットWAN需要を押し上げる | +2.1% | 北米およびアジア太平洋地域が中心 | 中期(2〜4年) |
| Wi-Fi 6および6Eメッシュシステムの急速な家庭普及 | +1.8% | 北米および欧州、アジア太平洋地域へ拡大 | 短期(2年以内) |
| 企業キャンパスがAR/VR向けにWi-Fi 7へアップグレード | +1.4% | 北米および欧州、アジア太平洋地域の一部 | 中期(2〜4年) |
| 政府による周波数スペクトル解放がプレミアムバンド販売を促進 | +1.2% | グローバル | 長期(4年以上) |
| スマートシティの公共Wi-Fiテンダーがルーター購入を束ねる | +0.9% | アジア太平洋地域が中心 | 中期(2〜4年) |
| エッジAIトラフィックステアリングがISPの解約率を低減 | +0.8% | 先進国市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マルチギガビットWANポートの需要を高める光ファイバー・ツー・ザ・ホーム展開の急増
国家ブロードバンド補助金と競争力のあるギガビットサービスパッケージが、2.5GbEおよび10GbEアップリンクを備えたルーターの大量購入を促進しています。サービスプロバイダーは定期的な機器レンタルを確保するためにプレミアムハードウェアをサブスクリプション階層と組み合わせており、ベンダーは高速ASICに合わせて電力・熱サブシステムを再設計しています。その結果、レガシーイーサネット端末と次世代受動光ネットワークを橋渡しする機能豊富なゲートウェイのパイプラインが生まれ、Wi-Fiルーター市場の勢いを持続させています。
Wi-Fi 6および6Eメッシュシステムの急速な住宅普及
現在、家庭では平均20台以上の接続デバイスが使用されており、シングルポイントルーターからマルチノードメッシュキットへの移行が進んでいます。Wi-Fi 6Eはクライアントの干渉を受けない6GHzバックホールを導入し、複数階建て住宅でのスループットを向上させ、レイテンシーを低減します。政府の普及活動や小売業者によるデモンストレーションがデッドゾーン解消を訴求し、チップセットの規模の経済がエントリー価格をマスマーケット水準まで引き下げています。アプリベースの簡単なオンボーディングがさらに普及を加速させ、Wi-Fiルーター市場の数量成長を強化しています。[3]ニュージーランド商業委員会、「明らかに:レンタル、アップグレード、または一括購入すべきWi-Fiルーター」、comcom.govt.nz
AR/VRコラボレーションスイートを実現するための企業キャンパスのWi-Fi 7へのアップグレード
ハイブリッドワークモデルが拡張現実および仮想現実を日常業務に組み込み、ユーザーあたり10ms未満のレイテンシーと確定的な帯域幅を要求しています。Wi-Fi 7のマルチリンクオペレーションと320MHzチャネルはこれらのニーズに対応し、既存のPoE+インフラと統合されます。ITリーダーはWi-Fi 7を施設更新サイクルの将来対応策として標準化しており、Wi-Fiルーター市場に恩恵をもたらす企業ハードウェア更新を推進しています。
プレミアムバンドルーター販売を加速させる政府による周波数スペクトル解放
6GHz帯での最大1,200MHzの割り当てにより、より広いチャネルと低干渉が実現します。ベンダーは新しいスペクトルを活用するために追加の無線チェーンを搭載し、都市部のアーリーアダプターは混雑のないパフォーマンスに対してプレミアム価格を支払います。ITUなどの機関を通じた政策調整が製造規模を支援し、需要とコスト削減の好循環を生み出しています。[2]Sourceability、「2025年半導体予測」、sourceability.com
制約要因の影響分析*
| 制約要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 郊外地域における5G固定無線アクセス顧客宅内機器との競合 | -1.6% | グローバル | 短期(2年以内) |
| Wi-Fi 7トライバンドSKU向けチップセットの持続的不足 | -1.3% | グローバル | 中期(2〜4年) |
| サイバー攻撃対象領域の拡大による認証期間の長期化 | -0.8% | グローバル | 長期(4年以上) |
| ISPリース型ゲートウェイへの賃貸住宅居住者のシフトによる小売需要の抑制 | -0.7% | 先進国の賃貸市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
郊外地域における5G固定無線アクセス顧客宅内機器との競合
移動体通信事業者は既存の基地局を活用して固定無線ブロードバンドを提供し、統合Wi-Fiを備えたセルラーモデムを組み合わせることで、スタンドアロンルーターを代替しています。光ファイバーが普及していない郊外での魅力的な経済性が、小売ハードウェアの価格弾力性を圧迫しています。ベンダーはセルラーネットワークへのフォールバック機能を持つハイブリッド設計で対抗していますが、部品コストの上昇を吸収する必要があり、Wi-Fiルーター市場の拡大を抑制しています。
Wi-Fi 7トライバンドSKU向けチップセットの持続的不足
高度なRFトランシーバーおよびフロントエンドモジュールは、5nm以下の自動車・ハンドセット向け生産能力と競合しています。リードタイムは頻繁に6ヶ月を超え、フラッグシップトライバンドルーターの量産立ち上げを遅延させています。メーカーは調達先を多様化しウェーハを先行購入していますが、在庫バッファーが運転資本を増大させています。供給の摩擦はWi-Fiルーター市場にとって引き続き重大な足かせとなっています。[1]Jabil、「チップが不足する理由:グローバルチップ不足とその先のナビゲーション」、jabil.com
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ルータータイプ別:
エッジインフラが市場をリードエッジユニットは2025年収益の42.35%でトップの座を維持しました。マルチアクセストラフィックの集約、セキュリティオーバーレイのサポート、エッジコンピューティングワークロードのホスティング能力により、通信事業者および大企業にとって不可欠な存在であり続けています。エッジモデルのWi-Fiルーター市場規模は、5Gバックホールおよびメトロファイバーの高密度化と歩調を合わせて拡大する見込みです。メッシュデバイスは最も成長の速いカテゴリーを形成しており、シームレスなローミングとスケーラブルなノード数に対する消費者需要の恩恵を受けています。2031年までの9.62%の年平均成長率は、サービスプロバイダーがプレミアム階層に3パックキットを組み合わせることで際立っています。コアルーターはティア1バックボーン内の長い減価償却サイクルにより、安定しているものの緩やかなアップグレードを記録しています。SOHOユニットは価格に敏感な零細企業を引き付けていますが、ISPゲートウェイによる侵食に直面しています。競争の焦点はソフトウェア定義ネットワーキング、AI駆動の診断、ゼロタッチプロビジョニングにあり、企業は平均修復時間を短縮する分析機能を重視しています。リモートモニタリングをITサービス管理スイートに統合するエコシステムAPIが購買基準となりつつあり、プラットフォーム中心のベンダーの粘着性を強化しています。
新興市場の第2層通信事業者は、加入者管理、サービス品質、セキュリティを単一の接点で統合するエッジルーターへの需要が高まっています。ハードウェアの更新はIPv6対応と合法的傍受コンプライアンスに向けた規制の推進と一致しています。ベンダーはネットワーク機能仮想化を活用してサブスクリプションベースの機能ライセンスを解放し、Wi-Fiルーター市場内に新たな収益化の流れを生み出しています。エッジプラットフォームはCDNオフロードとIoTゲートウェイをホストするコンテナ化されたコンピュートノードへと進化しており、設置あたりの課金密度を高めながら、電力削減とスペース節約を通じた事業者の持続可能性目標に沿っています。


周波数帯域別:
デュアルバンドの優位性がトライバンドの台頭に直面デュアルバンド設計は2025年に47.55%のシェアを維持し、2.4GHzと5GHzにわたるコストバランスの取れたカバレッジの主流の選択肢であり続けています。しかし、デバイスの多様化とストリーミング普及の進展が帯域幅の上限を圧迫し、トライバンドソリューションへのアップグレードサイクルを触媒しています。6GHz無線を追加したトライバンドユニットは10.18%の年平均成長率が予測されており、Wi-Fiルーター市場規模の増大するシェアを獲得する見込みです。プレミアム購入者は、特に隣接ネットワークがレガシーバンドを混雑させる高密度住宅において、専用バックホールスループットと低干渉を求めています。シングルバンドルーターは超低コストおよび産業用テレメトリーの役割に留まり、クアッドバンドWi-Fi 7モデルはエンスージアストおよびSMBプロシューマーニッチでデビューしています。
消費者の認識は依然として重要です。ユーザーは適切なクライアントステアリングやノード配置なしに第3バンドを十分に活用できないことが多いです。小売業者とISPはインタラクティブなセットアップアプリと拡張現実アライメントツールを通じて教育を強化しています。コスト面の逆風には、熱負荷を高める追加のRFチェーン、アンテナ、シールドが含まれており、消費者グレードの静音性を維持するための新しいヒートシンク設計が求められています。マルチバンドSKUの規制認証は、電磁放射、DFSコンプライアンス、地域固有のスペクトルマスクにまたがり、市場投入までの時間を長期化させています。それでも、規模の経済がトライバンドの価格を引き下げており、総所有コストの差を縮小し、Wi-Fiルーター市場内の買い替え需要を加速させています。
Wi-Fi規格別:
Wi-Fi 6のリーダーシップがWi-Fi 7のイノベーションに道を譲るWi-Fi 6は昨年45.92%のシェアを維持し、スマートフォンとの広範な互換性と成熟したチップセット供給に支えられました。OFDMAによるクライアント密度の向上とターゲットウェイクタイムによるバッテリー消耗の低減により、Wi-Fi 6ルーターは主流の買い替え需要において依然として魅力的です。しかし、Wi-Fi 7ユニットは10.04%の予測年平均成長率を享受しており、レイテンシーに敏感なコラボレーションへの企業の需要とマルチギガビット無線を求めるアーリーアダプター家庭に乗っています。Wi-Fi 5は手頃な価格を求める新興市場で継続しており、産業用IoTノードはレガシープロトコルサポートのためにさらに古い規格に依存することがあります。
Wi-Fi 7の4096-QAM変調と320MHzチャネルは理論上のスループットを30Gbps以上に押し上げますが、実際の性能向上はクライアントシリコンの可用性と規制上のチャネル化に依存します。マルチリンクオペレーションはバンドをまたいでトラフィックを結合することで信頼性に対処し、医療および製造展開で重宝される機能です。ベンダーは干渉を可視化し、RF調整を自動化し、容量のホットスポットを予測するクラウド分析スイートを通じて差別化を図っています。拡張されたPHYおよびMAC機能により認証の複雑さが増していますが、Wi-Fiルーター市場内でのファーストムーバーアドバンテージは依然として魅力的です。
エントリー層のWi-Fi 7価格侵食は、プレミアムセグメントより約12ヶ月遅れる量産シリコンの立ち上げに連動しています。高度なフロントエンドモジュールの部品不足がリードタイムを長期化させており、OEMは部品代替に対応できる柔軟なプリント基板とアンテナ設計に向かい、それによって発売スケジュールを維持しています。
エンドユーザー別:
住宅向けの優位性が企業成長に挑戦される住宅向け導入は2025年販売の56.40%を占め、メッシュへの転換、スマートホームガジェットの普及、リモートワークによる帯域幅需要の急増に支えられました。消費者はプラグアンドプレイのセットアップ、ペアレンタルコントロール、アプリ中心のインターフェースに組み込まれたセキュリティサブスクリプションを重視しています。Wi-Fiルーター市場規模は住宅向けの傾向を維持する可能性が高いですが、企業需要はより急峻な加速を示しています。10.86%の年平均成長率が予測される大企業は、会議室でのAR/VR、デジタルツインモデリング、リアルタイム分析に対応するため、レガシーコントローラーからクラウド管理型Wi-Fi 7環境へと移行しています。
中小企業はファイアウォールとSD-WAN機能を単一のアプライアンスに統合した統合脅威管理ルーターに引き寄せられ、設備投資予算を温存しています。公共部門の投資は、学校、診療所、交通ハブでの安全な無線を義務付けるデジタル政府イニシアチブと一致しています。産業環境では堅牢な筐体と拡張温度定格が必要であり、金属シャーシ、コンフォーマルコーティングされたプリント基板、耐振動コネクタが求められます。ルーターベンダーは産業セキュリティ向けIEC 62443やヘルスケア向けHIPAAコンプライアンスモジュールなどの認証を通じて垂直方向のアライメントを強化しています。このカスタマイズにより対応可能な収益プールが拡大し、スイッチングバリアが高まり、Wi-Fiルーター市場における粘着性が強化されています。
地域分析
北米Wi-Fiルーター市場
北米は2025年のシェア56.30%を占め、プレミアムハードウェア採用の中心地であり続けている。6 GHz帯域の早期利用可能化、積極的な光ファイバー競争、および企業向けテクノロジー予算が更新サイクルを加速させている。消費者は3年周期で定期的にアップグレードを行い、ケーブルMSOは5G固定無線アクセス(FWA)の侵食に対抗するためゲートウェイの交換を補助している。企業は米国のキャンパスでWi-Fi 7のパイロット導入を進めており、そこで生まれたリファレンスデザインが世界中の子会社オフィスへと波及している。
アジア太平洋Wi-Fiルーター市場
アジア太平洋地域は11.62%のCAGRで成長の震源地であり続けている。中国は国家主導のギガビットシティ政策によって規模を拡大し、インドのBharatNetおよび民間光ファイバーコンソーシアムが農村部の接続性を拡充している。地場ルーターOEMは有利な調達政策の恩恵を受けているが、グローバルブランドはプレミアム層でのシェアを維持している。シンガポール、ソウル、東京におけるスマートシティの実証実験では、エッジコンピューティングと連携した高密度パブリックWi-Fiが求められており、機能豊富なプラットフォームへの機会が広がっている。深センおよびペナンの製造クラスターは設計の反復を加速させ、コンセプトから小売までの期間を短縮し、Wi-Fiルーター市場に恩恵をもたらしている。
欧州・中東・フリカおよびラテンアメリカWi-Fiルーター市場
欧州は、企業が歴史的なキャンパスを近代化し、家庭がメッシュネットワークへ移行するなか、安定した中一桁台の成長を記録している。言語および規制環境の断片化により、ベンダーは地域向けファームウェアのローカライズおよびGDPR準拠のデータ処理への投資を余儀なくされている。ドイツおよびフランスの集合住宅では、ISP管理型ゲートウェイへのシフトが進み、小売売上をやや抑制している。一方、中東・アフリカでは新興都市回廊が電子政府キオスクおよびfintechのPOS端末向けにWi-Fiを活用しており、ラテンアメリカでは改善するマクロ経済環境がWi-Fi 4からWi-Fi 6への消費者向けルーターアップグレードの潜在需要を解放している。通貨変動および輸入関税が現地価格を左右しており、OEMは関税回避とWi-Fiルーター市場の強化を目的として地域内での最終組立を採用している。

規制環境
ルーターのコンプライアンスは、ミッドバンドの免許不要スペクトル政策と、より厳格な機器認証・セキュリティ基準によってますます形作られている。米国では、2026年のFCCによる6GHz帯の免許不要利用に関する措置が、6EおよびWi-Fi 7製品群における地域固有のRFコンプライアンス(AFC、放射制限、電力クラス)の重要性を強化した。FCC公示DA 26-278(2026年3月23日)はまた、外国製の家庭用ルーターを対象リストの経路に追加し、条件付き承認が与えられない限り新規のFCC機器認証を制限する一方、既に認証済みのモデルには影響を及ぼさない。
欧州は6GHz Wi-Fiの技術要件の標準化を継続している。2025年5月に欧州連合官報で参照されたETSI整合規格EN 303 687(V1.1.1)および関連制約は、トライバンド機器の認証リードタイムとSKU計画に影響を与えている。国レベルの追加措置も展開に影響を及ぼしている。ウクライナのNCEC決定第212号(2026年5月6日)はIEEE 802.11beを電波機器規則に採用し、FCC KDB 996385 D02 v16(2026年7月12日)は2026年10月1日からWi-Fi 7 IoT機器に対するMatter 2.4相互運用性検証を義務化し、統合型Wi-Fiおよびスマートホームゲートウェイを出荷するベンダーの試験・認証業務量を増加させている。
バリューチェーン分析
Wi-Fiルーターのバリューチェーンは、Wi-Fi SoCおよびRFフロントエンドのサプライヤーから始まり、メモリ・電源コンポーネント、ODM/JDMの設計サービス、そして電子機器受託製造サービスによる最終組立・試験へと続く。流通はその後、ISP、リテール/eコマース、企業向けVARを通じて行われる。Wi-Fi 7およびマルチラジオ設計では、チップセットとRFモジュールが依然として主な制約点であり、生産は台湾と韓国の少数の製造エコシステムに集中しているため、グローバルベンダーにとって共通のボトルネックとなっている。この集中により、先端ノードとフロントエンドモジュールの割当てとリードタイムの変動が、トライバンドおよびクアッドバンド設計に特に大きな影響を及ぼす。
OEM層では、大手ベンダーが自社プラットフォームと外部の製造・部品エコシステムを組み合わせている。Ciscoは、直接的なサプライヤー関係、契約製造業者(Flex、Pegatron、Wistron)、そしてSilicon Oneと光学ロードマップによるプラットフォーム管理を通じて、この多様化モデルを示しており、より高性能なルーティングおよびクラウド管理型エンタープライズスタックを支えている。一方消費者向けでは、サプライチェーンと原産国要件が戦略的な意味を持つようになっている。TP-Linkは2018年以降、米国向けルーターについてベトナムを拠点とする製造を利用しており、同時に米国内での事業拡大や他の地域製造パートナーシップも進めている。これらの現地化の動きは、部材構成の選択、コンプライアンス試験のペース、規制市場における販路対応力を形作っている。
競争環境
競争は中程度に分散しており、上位5社が推定54%の合算シェアを保有しています。Cisco、Huawei、TP-Linkなどの既存企業は、広大なチャネルネットワークと独自のシリコンパートナーシップを活用してコストリーダーシップを維持しています。彼らはサブスクリプションセキュリティと分析を組み合わせて、ハードウェアの景気循環性をヘッジする年金収入の流れを生み出しています。NetgearやASUSなどの中堅プレーヤーは、ブランドロイヤルティとインダストリアルデザインの魅力を活用してゲーマー向けおよびプロシューマーニッチに集中し、棚スペースを守っています。
UbiquitiやCambiumなどのクラウドネイティブの破壊者は、ゼロタッチプロビジョニングとクロスサイトテレメトリーを提供する拡張可能な管理コンソールを通じて差別化を図っています。ホワイトラベルODMはエントリー層に殺到し、Wi-Fi 6チップセットで価値重視の新興市場をターゲットにしています。技術ロードマップは現在、リアルタイムの体感品質スコアリング向けオンデバイスAI、WPA3自動パッチ適用、干渉を先取りするスペクトルセンシングを優先しています。ビームフォーミング、マルチリンクスケジューリング、低電力IoTサイドバンドに関する特許ポートフォリオは、クロスライセンス取引における交渉材料として活用されることが増えています。
戦略的な動きが市場の活力を示しています。BelkinによるLinksysの5億米ドルの買収は、Wi-Fi 7における合算研究開発を拡大し、大型小売店でのポジショニングを強化しています。TP-Linkの2025年Wi-Fi 7ラインアップはF-Secureを通じたサードパーティのサイバーセキュリティを統合し、サービスエコシステムへの転換を示しています。Ciscoはネットワーク機器向けシリコンとクラウドオーケストレーションに2億米ドルを充当し、企業との共鳴を強化しています。LantronixによるNetCommの産業事業の買収は、堅牢なセルラールーターの深みを加え、垂直方向の専門化を高めています。AmazonのeeroユニットはThreadバックホールを備えたWi-Fi 6Eメッシュをリリースし、スマートホームネットワークを固定しています。これらの動きは総じて、ハードウェアイノベーションとWi-Fiルーター市場を拡大するプラットフォーム中心の定期収益モデルのバランスを取る業界を浮き彫りにしています。
Wi-Fiルーター業界リーダー
Cisco Systems, Inc.
Huawei Technologies Co., Ltd.
TP-Link Technologies Co., Ltd.
ASUSTeK Computer Inc.
D-Link Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
Wi-Fiルーター市場
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- TP-Link Technologies Co., Ltd.
- Netgear, Inc.
- ASUSTeK Computer Inc.
- D-Link Corporation
- Juniper Networks, Inc.
- Hewlett Packard Enterprise Company (Aruba Networking)
- Xiaomi Corporation
- Linksys Holdings, Inc.
- CommScope Holding Company, Inc. (ARRIS)
- Ubiquiti Inc.
- Amazon.com, Inc. (eero LLC)
- Google LLC (Nest Wi-Fi)
- Fortinet, Inc.
- ZTE Corporation
- Zyxel Communications Corporation
- MikroTik SIA
- Extreme Networks, Inc.
- Arista Networks, Inc.
- Belkin International, Inc.

市場機会と将来展望
規制主導の現地化は、機器認証を国内製造への取り組みおよび追跡可能なサプライチェーンと結びつけられるベンダーにとって、米国市場に短期的な空白領域を生み出している。FCC公示DA 26-278(2026年3月23日)は条件付き承認の経路を設け、新規家庭用ルーター導入における米国内組立・試験・コンプライアンス文書の価値を高めた。その結果、競争上の差別化は純粋なスループットから製造性と認証速度へと移行している。TP-Linkの対応はこれを示しており、条件付き承認を得るために米国内での製造とR&Dに数億ドル規模を投資する計画を発表し、また2026年4月にはOptiemus Infracomとの提携により、インドでネットワーク・IoT機器を製造する選択肢も広げた。
第二の機会は、密集デバイス家庭や中小企業で管理ゲートウェイとして利用されるルーターにおける、Wi-Fi 7、スマートホームプロトコル、セキュリティ認証の融合にある。FCC KDB 996385 D02 v16は、2026年10月1日からWi-Fi 7 IoT機器に対するMatter 2.4相互運用性検証を義務化する。これにより、OEMは事前認証済みソフトウェアスタック、より厳格なQAパイプライン、そして市場投入時間を短縮するためのエコシステム試験プログラムへの参加を進めることになる。同時に、ETSI EN 303 687(2025年5月)を軸としたEUの整合化や、ウクライナの802.11be採用(2026年5月6日)のような国家レベルの整合は、6GHzおよびWi-Fi 7展開のあいまいさを減らし、トライバンドルーターおよびクラウド管理型エンタープライズグレードアクセス製品の地理的SKU展開の拡大を支えている。
Recent Industry Developments in Wi-Fiルーター市場
- 2026年6月:Cisco Systems, Inc.が、非人間IDセキュリティを強化するためAstrix Security Ltd.の買収を完了した。この買収により、エッジに非人間IDセキュリティを組み込むことで、エンタープライズWi-Fiルーターのセキュリティスタックが強化される。これはWi-Fi 7環境向けのCiscoのAI駆動型セキュリティサービスを拡大するものである。
- 2026年6月:Cisco Systems, Inc.が、IDおよびセッションテレメトリをSplunkに統合するため、WideField Security Inc.の買収意向を発表した。この買収は、エンタープライズルーター向けの統合セキュリティおよび可観測性を支援する。これは、ルーター市場における統合セキュリティ・テレメトリ提供へのCiscoの取り組みを示すものである。
- 2026年5月:Cisco Systems, Inc.が、AIエージェントの評価と監視を改善するためGalileoの買収を完了した。この取引により、ルーテッドネットワーク向けのAI対応管理・監視が強化される。CiscoはWi-Fiルーターエコシステム内でAI支援型ネットワーク運用を拡大している。


Wi-Fiルーター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、Wi-Fiルーター市場は、住宅、企業、団体向けに無線ローカルエリアネットワーク接続を提供するWi-Fiルーターの販売から得られる収益を対象とし、リテールおよびサービスプロバイダー経路を通じて販売されるスタンドアロン型およびメッシュ対応型のルーター製品を含む。
対象範囲の除外事項:エンタープライズインフラとして販売されるWi-Fiアクセスポイント、単独のレンジエクステンダー、および設置、サブスクリプション、管理型Wi-Fi料金などのサービスは除外する。
セグメンテーション概要
- ルータータイプ別
- エッジルーター
- コアルーター
- メッシュルーター
- SOHOルーター
- 周波数帯域別
- シングルバンド(2.4GHz)
- デュアルバンド(2.4GHzおよび5GHz)
- トライバンド(2.4GHz、5GHzおよび6GHz)
- クアッドバンド(Wi-Fi 7)
- Wi-Fi規格別
- Wi-Fi 4(802.11n)
- Wi-Fi 5(802.11ac)
- Wi-Fi 6(802.11ax)
- Wi-Fi 6E
- Wi-Fi 7(802.11be)
- エンドユーザー別
- 住宅
- 中小企業
- 大企業
- 公共部門および政府
- 産業・製造
- 小売・電子商取引
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクトップリサーチは、市場の境界を設定し、Wi-Fi規格の出荷・導入状況を把握し、価格帯と更新サイクルに関する整合的な前提を構築するために用いられた。標準ロードマップについてはIEEE、認証活動(Wi-Fi 6EおよびWi-Fi 7)についてはWi-Fi Alliance、6GHz政策の更新についてはFCC、ブロードバンドの文脈についてはITU、そして機器需要を形作るマクロ指標についてはWorld Bankなどの公的資料を参照した。
このモデルを地域間で利用可能にするため、企業の開示資料や投資家向け説明資料も用いて製品構成の変化を把握し、新世代製品の投入時期については信頼性の高い報道や販売代理店・チャネルの発表も参照した。必要に応じて、アナリストは企業財務・インテリジェンスに特化した有料サブスクリプション、ニュース・財務情報、特許データベースを用いて、イノベーションの強度や製品の位置づけを相互確認した。これらのデスクトップリサーチのソースは例示であり網羅的ではなく、データ収集、検証、明確化のために他の多数の参考資料も用いられた。
一次インタビューおよび調査
一次調査は、ルーターOEMの関係者、チップセット・モジュールエコシステムの参加者、ブロードバンドサービスプロバイダーのチーム、およびリテール・eコマースを担当するチャネル専門家との専門家インタビューおよび構造化調査を通じて行われた。世界的な視点の整合性を保つため、APAC、EMEA、アメリカ地域にわたって入力を均衡させ、デスクトップリサーチの示唆が不明確な場合に、価格設定、構成の変化(メッシュ対従来型)、Wi-Fi 6EおよびWi-Fi 7の導入タイミングを確認できるようにした。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:35% | 経営幹部(CXO):14% | アジア太平洋:44% |
| 中堅層:50% | 機能・部門責任者:26% | 欧州・中東・アフリカ:33% |
| 小規模プレイヤー:15% | マネージャー:60% | アメリカ:23% |
市場規模算定と予測
市場規模算定は、ブロードバンド世帯数、固定ブロードバンド新規契約数、新しいWi-Fi規格からのアップグレード圧力を地域別のルーター台数需要に変換し、それを実際的な平均販売価格帯を用いて価値に変換するトップダウン型の需要再構築を基点とした。総計の妥当性を保つため、主要なルータークラス(単体機器およびメッシュキット)について、サンプル抽出したASPに推定台数を乗じるといった選択的なボトムアップ手法による近似値と照合し、その後サービスプロバイダーのゲートウェイ更新タイミングに関するチャネル確認を行った。
モデルに実質的な影響を与える入力要素には、光ファイバーおよびギガビットプランの比率(より高性能なルーターへの需要を引き上げる)、6GHz対応と認証活動の進展速度、メッシュシステムと従来型ルーターの構成比、世帯および中小企業の一般的な更新サイクル、そしてWi-Fi 7が主流化する中での価格の推移が含まれる。小規模な国では直接的なデータが乏しい場合、まずブロードバンド普及率や所得帯といった代理指標を用い、その後専門家からのフィードバックを受けて調整し、プレミアム価格の前提を過度に広げないようにした。予測はシナリオ分析を用いて構築され、Wi-Fi 6EおよびWi-Fi 7の導入曲線と想定されるASP低下について、最終数値を確定する前に一次調査の回答者とともにストレステストを行った。
データ検証と更新サイクル
モデルの出力結果は、Wi-Fi世代別の認証の勢い、ブロードバンド契約者数の傾向、主要チャネル全体で観察された価格帯といった独立した指標と照合された。差異は地域別およびルータークラス別に調査され、(例えば、メッシュへの構成変化が異常に速いといった)ステップ変化が現れた場合には、前提が見直され、専門家に再度連絡を取り第2ラウンドの確認が行われた。
最終承認の前に、ワークブックは複数段階のアナリストレビューを経て、台数と価値の整合性、非現実的な導入率の急増、通貨換算のタイミングの問題などが確認される。レポートは毎年更新され、6GHzに関する大きな規制の動きや部材主導の急激な価格変動など、重大な事象が発生した場合には中間更新が行われる。提供直前には、最新のニュースおよびデータリリースを再確認し、クライアントが最新の情報を得られるようにしている。
Mordor Intelligenceによるwi-fiルーター市場規模と他の公開推定値との比較
公開されているWi-Fiルーターの市場価値は、研究者がどの製品を対象とするか、バンドル機器とリテール販売をどのように扱うかについて異なる選択をするため、しばしば一致しない。差異は、世代交代時にASPの低下がどれだけ速くモデル化されるか、また予測が通常のアップグレードサイクルを前提とするか、それとも新たなスペクトル開放によるより速い更新を前提とするかによっても生じる。
この表が示す差は、主に対象範囲と価格設定ロジックによって説明される。一部の推定値はエンタープライズアクセスポイントやWi-Fiエクステンダーを組み込んでおり、他のものはプレミアムメッシュキットの比率がより長期間にわたって高いと想定しており、台数需要が同程度であっても価値を押し上げている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 15.05 B (2025) | |
| 産業調査グループA | USD 14.20 B (2025) | この数値は、より保守的なASP低下をより重視している可能性があり、サービスプロバイダー提供機器を低価値のCPEバンドルとして扱っている可能性がある。これは、台数需要が健全であっても総額を押し下げる可能性がある。 |
| 業界誌B | USD 18.10 B (2025) | この数値は、アクセスポイントやエクステンダーといった隣接するWi-Fiネットワーク機器を含んでいる可能性が高く、ルータープラットフォームのより広い定義を適用することで、対象となる収益プールを膨らませている可能性がある。 |
各出典間の差異は、主にルーターとして何を対象とするか、そしてWi-Fi 6EからWi-Fi 7への移行期における価格構成の予測方法によって説明される。Mordor Intelligenceのモデルでは、専用のWi-Fiルーター製品の収益のみを対象とし、メッシュはより広範なホームネットワーキングバンドルではなくルーター機器として扱っている。これにより、推定値は明確な台数需要要因と整合的なASP帯へのトレーサビリティを保っている。


レポートで回答される主要な質問
2026年のWi-Fiルーター市場規模はどのくらいですか?
Wi-Fiルーター市場規模は2026年に164億9,000万米ドルに達し、2031年までに260億8,000万米ドルに上昇する見込みです。
2031年までのWi-Fiルーターの予測成長率はどのくらいですか?
市場は2026年〜2031年の期間に9.60%の年平均成長率で拡大する見込みです。
最も成長が速いルータータイプはどれですか?
メッシュシステムが最も成長の速いカテゴリーであり、家庭全体のシームレスなカバレッジを求める家庭の需要により9.62%の年平均成長率が見込まれています。
トライバンドの普及が加速している理由は何ですか?
トライバンドルーターは干渉を低減し、バックホール用の帯域幅を専用化する6GHzチャネルを追加し、デュアルバンド設定における混雑に対処します。
企業がWi-Fi 7ハードウェアを求める理由は何ですか?
企業はマルチギガビット速度と確定的なパフォーマンスを要求するレイテンシーに敏感なARおよびVRコラボレーションを実現するためにWi-Fi 7へのアップグレードを進めています。
最も高い成長機会を提供する地域はどこですか?
アジア太平洋地域は積極的なブロードバンドインフラ拡張とスマートシティ投資に支えられ、11.62%の年平均成長率が予測されています。
最終更新日:



