
分析計測市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
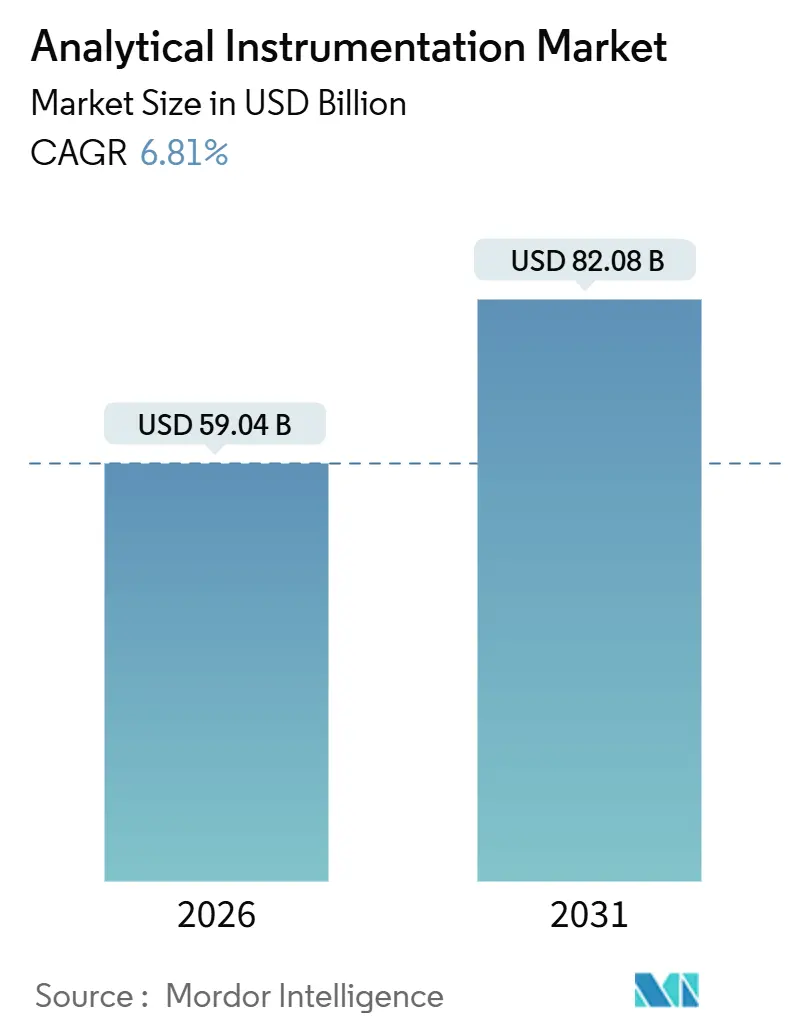
| 市場規模 (2026) | 59.04 十億米ドル |
| 市場規模 (2031) | 82.08 十億米ドル |
| 成長率 (2026 - 2031) | 6.81 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる分析計測市場分析
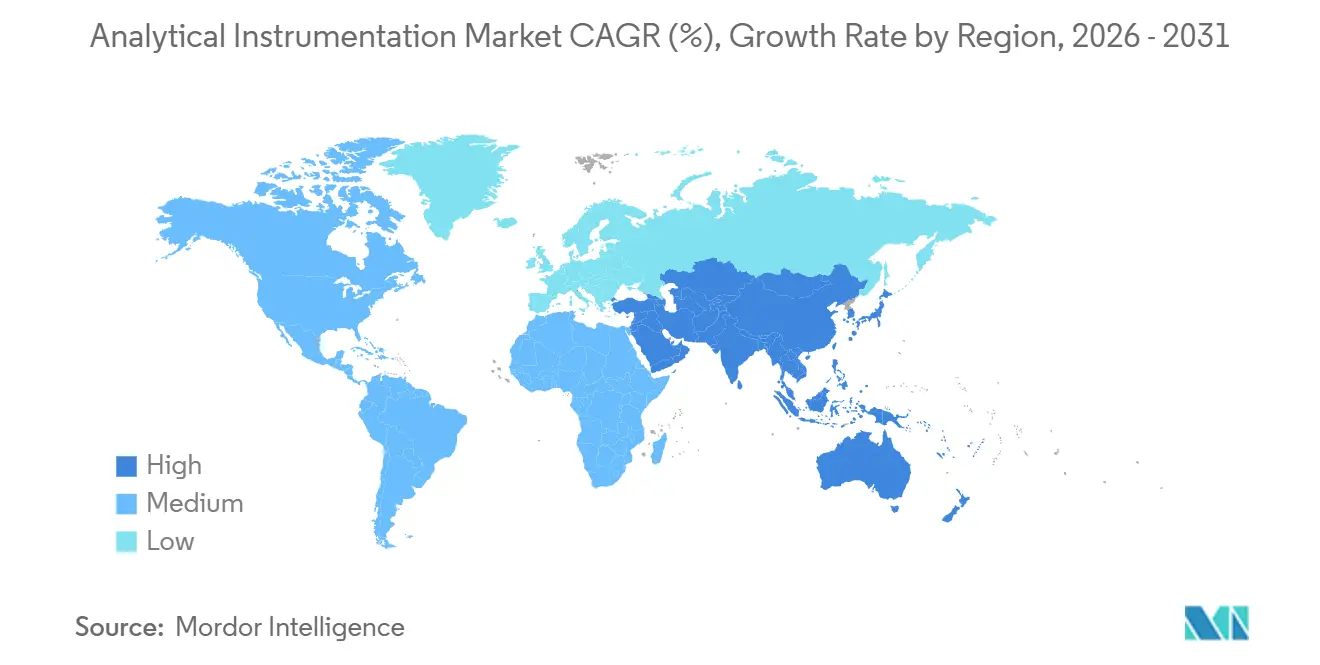
分析計測市場規模は2026年に590億4,000万米ドルに達し、2031年までに820億8,000万米ドルに達すると予測されており、CAGR 6.81%で拡大しています。強い需要は、汚染物質規制の厳格化、3ナノメートル未満の半導体製造、およびリアルタイム出荷試験へのシフトという製薬業界の動向から生じており、これらはいずれも高感度でソフトウェア主導のプラットフォームを必要とします。北米は2025年の収益の39.82%を生み出し、大規模なバイオ医薬品および半導体基盤が牽引しました。一方、アジア太平洋地域は2031年までに7.84%のCAGRを記録すると予測されており、ギガファクトリーおよびファウンドリの建設拡大がインライン粒子径測定およびICP-MSの品質管理システムを後押ししています。世界中の研究室でもクラウドベースのデータ管理の導入が加速しており、ポータブル分析装置は即時結果が求められる石油・ガス田への上流展開が進んでいます。一方、キャリアガス代替の取り組みにより、かつてガスクロマトグラフィーのワークフローを制約していたヘリウム供給不足の緩和が始まっています。
レポートの主要ポイント
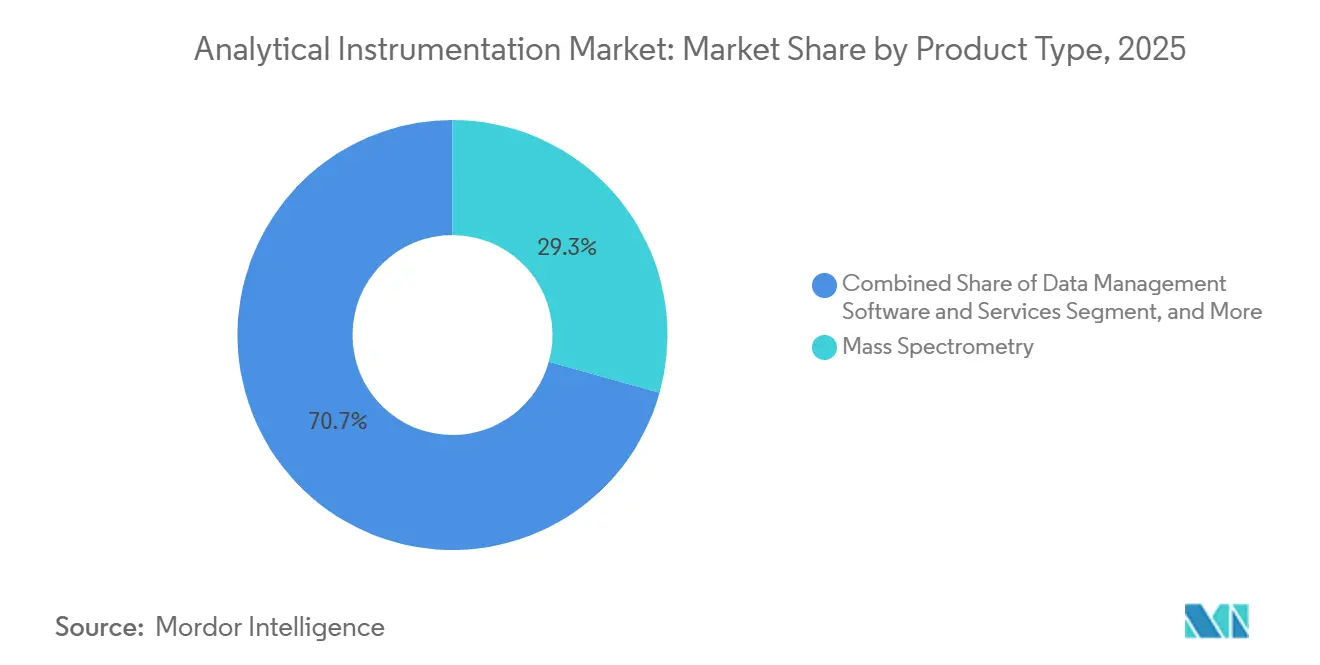
- 製品タイプ別では、質量分析法が2025年の分析計測市場シェアの29.33%を占めてトップとなり、データ管理ソフトウェアおよびサービスは2031年までに8.46%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、医薬品およびバイオ医薬品が2025年の収益の33.47%を占め、環境試験研究室が2031年までに最も高い8.93%のCAGRを示すと予測されています。
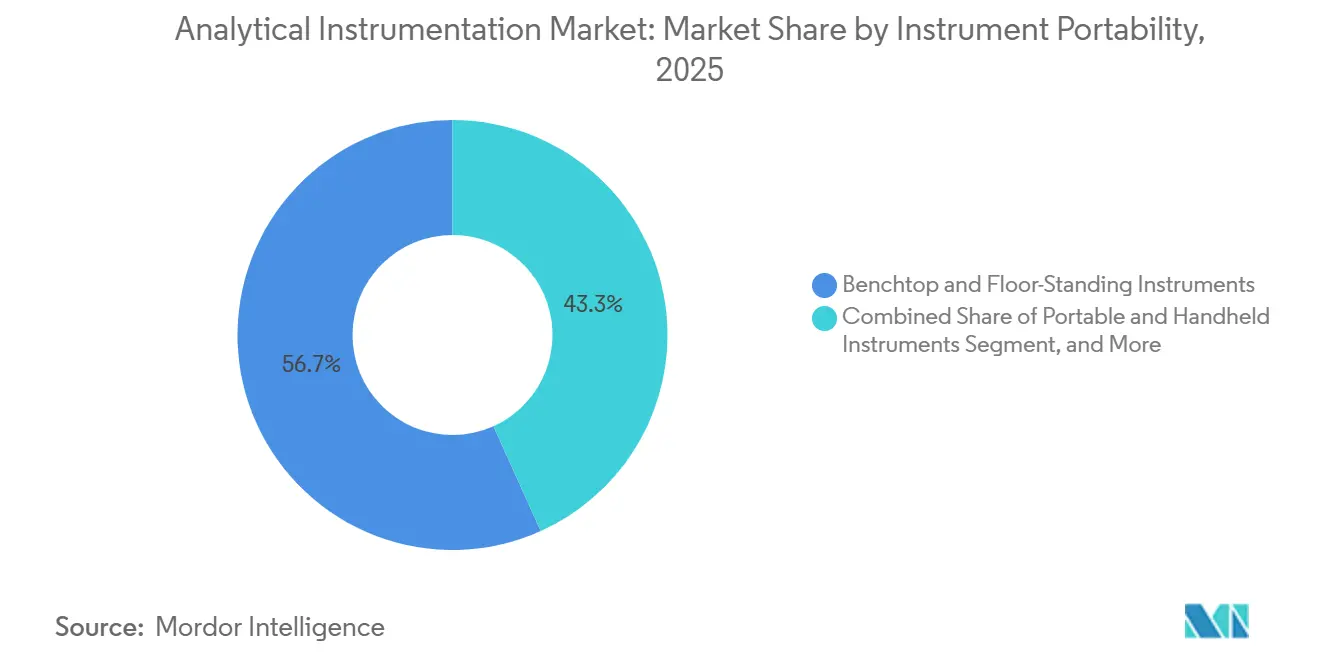
- 機器携帯性別では、ベンチトップおよびフロアスタンディングプラットフォームが2025年の出荷台数の56.73%を占め、ポータブルおよびハンドヘルド機器は7.49%のCAGRで拡大しています。
- 販売チャネル別では、直接販売が2025年に62.39%のシェアを維持しましたが、eコマースマーケットプレイスは2031年までに7.42%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年の収益の39.82%を占めましたが、アジア太平洋地域はバッテリーおよび半導体の生産能力増強に牽引され、7.84%のCAGRで最も急成長している地域です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオ医薬品の品質保証・品質管理(QA/QC)向けハイフネーテッド技術の採用拡大 | +1.2% | 北米およびヨーロッパに集中したグローバル規模 | 中期(2〜4年) |
| PFASおよびマイクロプラスチックに関する世界的な厳格な規制が超微量分光法を後押し | +1.4% | 北米、ヨーロッパ、アジア太平洋(日本、オーストラリア) | 短期(2年以内) |
| 製薬生産におけるリアルタイム出荷試験へのシフト | +1.0% | 北米、ヨーロッパ、アジア太平洋での普及が進む | 中期(2〜4年) |
| 3nm未満への半導体ノード微細化による超高感度表面分析の必要性 | +1.1% | アジア太平洋(台湾、韓国、中国)、北米 | 長期(4年以上) |
| 再生可能航空燃料プログラムの拡大による原料認証の推進 | +0.8% | 北米、ヨーロッパ、中東 | 中期(2〜4年) |
| バッテリーギガファクトリーの品質保証に向けた研究室内分析の急増 | +1.2% | アジア太平洋(中国、韓国)、北米、ヨーロッパ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
バイオ医薬品の品質保証・品質管理(QA/QC)向けハイフネーテッド技術の採用拡大
モノクローナル抗体および抗体薬物複合体は現在、新薬承認の30%以上を占めており、その構造的複雑性により、液体クロマトグラフィー高分解能質量分析法が電荷変異体およびグリコシル化プロファイリングの直交標準として定着しています。2024年に発行された規制ガイダンスでは、バイオシミラー申請書類においてLC-MSによるペプチドマッピングが明示的に求められており、5 ppm未満の精度を実現するオービトラップおよびQ-TOFシステムへの需要が固定化されています。[1]米国食品医薬品局、「バイオシミラーおよび互換性製品の分析手順:産業向けガイダンス」、FDA.gov 機器サプライヤーは2025年に二桁台の台数成長を報告しており、分子同等性の証明を目指すアジアのバイオシミラー開発企業での採用が最も高くなっています。研究室ではAIモジュールの統合が進み、メソッド最適化の自動化によりバリデーションサイクルの短縮と人的ミスリスクの低減が図られています。このダイナミクスは、プレミアムなハードウェアとソフトウェアのバンドルおよびコンシューマブルからの継続的収益を支えています。
PFASおよびマイクロプラスチックに関する世界的な厳格な規制が超微量分光法を後押し
米国は2024年に主要なPFAS種に対して4 pptの最大汚染物質レベルを設定しましたが、これは従来のトリプル四重極MSプラットフォームの検出限界をはるかに下回るものです。そのため、水道事業者および商業研究室は、多原子干渉を抑制して1 ppt未満の検出を実現する衝突反応セルを搭載したICP-MS/MSおよびオービトラップシステムへのアップグレードを進めました。欧州の保留中のマイクロプラスチック指令も追い風となっており、ラマンマイクロ分光法および熱分解GC-MSが単一粒子ポリマーの同定を可能にしています。機器ベンダーは2025年に自治体顧客からの受注が30%以上急増したと報告しており、義務的なコンプライアンスが設備投資の優先順位を再編していることを示しています。
製薬生産におけるリアルタイム出荷試験へのシフト
従来の最終製品試験では、倉庫在庫が最大2週間拘束される可能性があり、これは連続製造とは相容れないタイムラインです。2024年の医薬品品質システムガイダンスでは、検証済みの多変量モデルに支援されたリアルタイム出荷試験が承認され、混合ユニット内での近赤外線およびラマンプローブの使用が正式に認められました。連続ラインでは各重要管理点に複数のセンサーが組み込まれ、即時のバッチ処分が可能となっています。ATEXおよびIECEx規格に認定された堅牢な防爆分光計が調達の定番となり、インライン分析装置によりバッチリリースサイクルが数日から数時間に短縮されています。[2]国際電気標準会議、「IEC 60079 爆発性雰囲気規格」、IEC.ch
3nm未満への半導体ノード微細化による超高感度表面分析の必要性
3nmチップの大量生産が2024年に開始され、ファブはゲート酸化膜の完全性を低下させる単分子層汚染物質の検出を迫られています。50nm未満の空間分解能を持つ飛行時間型二次イオン質量分析法およびX線光電子分光法システムが今や不可欠となっています。先進的なSIMSプラットフォームの受注は、ゲートオールアラウンドアーキテクチャへの急速な移行を反映し、2025年にロジックチップメーカーの間で前年比2倍となりました。[3]台湾積体電路製造、「3nmテクノロジー」、TSMC.com ノードの継続的な微細化により、超高感度表面分析機器への長期的な投資余地が確保されています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興市場における高分解能MSの高い総所有コスト | -0.9% | アジア太平洋(日本を除く)、中南米、中東・アフリカ | 中期(2〜4年) |
| 熟練した分析化学者の不足によるアウトソーシングコストの上昇 | -0.7% | グローバル規模、北米およびヨーロッパで深刻 | 短期(2年以内) |
| ヘリウムサプライチェーンの不安定性によるGC運用への影響 | -0.5% | グローバル規模、北米およびヨーロッパで最も深刻 | 短期(2年以内) |
| 規制対象分野における新規分析メソッドの長いバリデーションサイクル | -0.6% | グローバル規模、医薬品および臨床診断に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新興市場における高分解能MSの高い総所有コスト
オービトラップおよびQ-TOF機器の価格は50万〜120万米ドルの範囲ですが、コンシューマブルおよびサービス契約を含めると5年間の所有コストは200万米ドルを超えることが多くあります。南アジアおよび東南アジアの多くの研究室では支払い条件が180日となっており、北米の購入者の2倍に相当するため、キャッシュフローが逼迫し、機器の更新が遅れています。その結果、小規模施設は再生済みのトリプル四重極ユニットを選択するか、超微量分析をアウトソーシングする傾向があり、需要が分散して更新サイクルが長期化しています。ベンダーはハードウェア、ソフトウェア、保守を月額料金にまとめたサブスクリプションモデルで対応していますが、多国籍企業以外での採用は依然として限定的です。
熟練した分析化学者の不足によるアウトソーシングコストの上昇
2024年の調査では、米国で1万2,000件の分析化学者の空席が報告されており、研究室は賃金および契約料金の引き上げを余儀なくされています。メソッド開発の請求額は1時間あたり250〜400米ドルに上昇しており、製薬スポンサーは大規模な受託研究機関への業務集約を進めています。人材不足により、グラジエント設計、スペクトル逆畳み込み、規格外フラグ付けを自動化するソフトウェアへの関心が高まっていますが、導入には文化的変革とデータガバナンスのアップグレードが必要です。教育パイプラインが改善されるまで、人材不足は機器のスループットを制約し、小規模研究室での採用を遅らせるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ソフトウェアがハードウェアの成長を上回る質量分析法は2025年のセグメント収益の29.33%を占め、分析計測市場で最大のシェアを持ちました。クロマトグラフィープラットフォームが2位となり、カラム粒子径が2µm未満に縮小するにつれて超高速液体クロマトグラフィーが勢いを増しています。分子分光法および元素分光法機器は食品、石油化学、半導体のワークフローに不可欠であり、分析顕微鏡および表面分析ツールはナノマテリアルおよびバッテリー研究を支えています。データ管理ソフトウェアおよびサービスは8.46%のCAGRで最も急成長しているカテゴリーであり、取得、コンプライアンス、AI分析を統合するクラウドLIMSプラットフォームへの研究室移行を反映しています。この移行により、ソフトウェアサブスクリプションが広範な分析計測市場における年金収入層として位置づけられています。
カラム、イオン源、校正標準などのコンシューマブルは安定したキャッシュフローをもたらし、ベンダーのロイヤルティプログラムを支えています。機器メーカーは予防保守契約と複数年のコンシューマブルプランをセットにして収益認識を平準化する傾向が強まっています。ソフトウェアが成長をリードする中、ハードウェアのイノベーションは修理時間を短縮しフィールドアップグレードを容易にするモジュラーアーキテクチャに集中しています。これらの特徴は、稼働率を最大化するためにダウンタイムを最小化しなければならない研究室に響いています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


エンドユーザー産業別:
環境試験研究室が急成長医薬品およびバイオ医薬品企業は2025年の需要の33.47%を占め、LC、MS、溶出プラットフォームに依存する探索スクリーニング、製剤、出荷試験が牽引しました。しかし環境試験研究室が最も急成長しており、PFASおよびマイクロプラスチック規制が高分解能質量分析法およびラマン分光法による超微量検出を義務付けているため、8.93%のCAGRを記録しています。水道事業者および受託環境試験研究室向けの分析計測市場は急速に拡大しています。臨床、食品、化学、半導体セグメントは引き続き支出を多様化しており、それぞれの規制およびスループット要件に合致した特化した構成を求めています。
バッテリーおよび材料科学研究室は、カソード相安定性研究向けにICP-MS-MSおよびX線回折システムへの新規投資を振り向けています。半導体ファブは一方で、3nm未満の歩留まりを守るためにSIMSおよびXPS機器の購入を強化しています。学術機関および政府機関は高性能顕微鏡への需要を維持していますが、予算の横ばいが発注頻度を抑制しています。これらのパターンは総じて、従来の製薬業界の優位性から隣接セクター全体にわたる収益源のより広い分散へのシフトを示しています。
機器携帯性別:
ハンドヘルド機器がシェアを拡大ベンチトップおよびフロアスタンディングプラットフォームは2025年の出荷台数の56.73%を占め、規制当局が依然として不可欠と見なす優れた分解能と感度を証明しています。しかしポータブルおよびハンドヘルド分析装置はフィールドアプリケーションの拡大に伴い7.49%のCAGRで進展しています。上流の石油オペレーター、鉱山検査員、倉庫監査員はハンドヘルドXRFおよびラマンユニットを活用して即時結果を得ており、中央研究室分析に伴う遅延と物流コストを排除しています。これらの進展は、分析計測市場におけるモビリティ指向設計の市場シェアを強化しています。
組み込みプロセス分析装置は、センサーを反応器やパイプラインに直接配置することで、携帯性と組み込みシステムの境界をさらに曖昧にしています。防爆認証により危険環境での採用が広がり、継続的なデータフィードによりリアルタイムの出荷判断が可能となっています。多変量分析ソフトウェアと互換性のあるコンパクトで堅牢なセンサーを提供するベンダーは、インダストリー4.0の思想がプロセス産業に浸透するにつれて、突出した成長を取り込む立場にあります。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
販売チャネル別:
直接販売が優位、eコマースが台頭直接販売は2025年の収益の62.39%を占めました。複雑な機器および規制対象アプリケーションにはベンダー主導のメソッド開発、設置、ライフサイクルサポートが必要なためです。多国籍製薬企業および半導体企業は、ハードウェア、ソフトウェア、コンシューマブル、オンサイトサービスを含むバンドル契約を頻繁に交渉しています。ディストリビューターネットワークは、ボリュームレバレッジを持たない小規模研究室に対応し、ローカライズされたサポートを提供していますが、マージンコストは高くなっています。
eコマースマーケットプレイスは小規模な基盤から出発していますが、2031年までに7.42%のCAGRで成長すると予測されています。再生済みコンポーネント、コンシューマブル、さらにはエントリーレベルの機器もオンラインで購入できるようになっており、ピアレビューと透明な価格設定がこれを後押ししています。このチャネルは取得コストを下げ、供給を多様化しますが、ミッションクリティカルな資本機器については顧客は依然として直接チャネルを好みます。コンサルティング型とデジタル型モデルの共存は、調達ルートが購入者の規模だけでなく購入の複雑さに合わせて整合するオムニチャネルの未来を示しています。
地域分析
北米および欧州の分析計測機器市場
北米は2025年の世界収益の39.82%を占め、検証済み分析手法を義務付ける米国の厳格なFDA、EPA、およびSEMI規格によって支えられている。欧州がこれに続き、ドイツ、英国、フランスは堅固な製薬・化学生産基盤を維持しており、クロマトグラフィーおよびスペクトロスコピーへの支出を促進している。欧州の分析計測機器市場は規制の調和から恩恵を受け、大西洋横断拠点間でのプラットフォームの標準化が可能となった。
アジア太平洋地域の分析計測機器市場
アジア太平洋地域は2031年までに7.84%のCAGRで拡大する見込みであり、すでに最も急成長している顧客セグメントを擁している。中国のバッテリーギガファクトリーの設備容量は2025年に50 GWhを超え、各工場では粉末およびスラリーの品質を認証するために粒子径分析装置、ICP-MSユニット、およびX線回折システムが導入されている。インドの医薬品輸出は2025年度に270億9,000万米ドルに達し、USPモノグラフを満たし米国FDA査察に合格するLC-MSおよびHPLCプラットフォームへの需要を押し上げている。日本および韓国の半導体装置サプライヤーは、3nm未満の製造プロセスを支援するためにSIMSおよびSEMの能力を拡大しており、地域の持続的な需要を確保している。
中東・アフリカ、南米およびオセアニアの分析計測機器市場
中東およびアフリカは依然として規模は小さいものの戦略的な地域であり、サウジアラビアおよびアラブ首長国連邦における石油化学の拡張がガスクロマトグラフィーおよび元素分光法への投資を牽引している。食品検査における分析計測機器市場では、ガスクロマトグラフィーが危険な化合物の特定および許容物質の濃度追跡に使用されている。南米の主要市場であるブラジルとアルゼンチンは、それぞれ食品検査と鉱業に注力しており、ICP-OESおよびUV可視分光法に大きく依存している。オーストラリアは、1 ppt未満のレベルでのPFAS検出を義務付ける地下水モニタリングプログラムに資金を提供しており、長期的な修復プロジェクト向けに高分解能ICP-MS機器への投資を促進している。

規制環境
方法の完全性、機器適格性評価、データトレーサビリティに関する規制要件は、規制対象のエンドユーザーにおける分析機器の購買に引き続き影響を与えている。医薬品分野では、ライフサイクル志向の適格性評価および方法開発に関する期待が最近さらに強化されており、米国薬局方(USP)は2025年3月に、分析機器・システム適格性評価(AISQ)に関する一般章1058の改訂案を利害関係者コメント募集のために公表し、米国FDAはQ14ガイダンスフレームワークを通じて最新の分析手法開発への注力を継続している。
認定制度および化学物質コンプライアンス制度も、機器構成や文書パッケージに影響を与えている。2026年2月、Eurachemは、ISO/IEC 17025およびGLP/GMPの実務に整合した分析機器・システムの意図された用途への適合性に関する英語版ガイドを発表し、試験ラボにおける検証、不確かさ、目的適合性の証拠に関する期待を高めた。一方、REACHに基づくEUの化学物質管理はコンプライアンスの基軸であり続けており、欧州委員会は2026年7月にREACH制限のロードマップを更新し、環境・化学分析における検証済みの超微量分析ワークフローへの需要を後押ししている。
バリューチェーン分析
分析機器のバリューチェーンは、精密部品(真空システム、検出器、レーザー、RF電子機器)、特殊材料・ガス(GCワークフロー用ヘリウムを含む)、高純度化学物質・標準物質の上流サプライヤーから始まる。次に、機器OEMがハードウェアプラットフォーム(クロマトグラフィー、分光法、質量分析、顕微鏡法、表面・粒子特性評価)を設計・製造し、方法の使用とコンプライアンスを支援するソフトウェアを組み込む。消耗品(カラム、イオン源、ランプ、校正標準物質)とサービス契約は、導入後の継続的な収益を生み出す。流通は複雑な資本設備については依然として直接販売に重点が置かれており、ディストリビューターとシステムインテグレーターが小規模ラボと地域導入を支援する一方、eコマースは主に消耗品や低複雑性の製品で拡大している。
最近の供給側の動向は、調達リスクの高まりとトレーサビリティの必要性の増大を示している。部品リードタイムは2026年に再び長期化し、主要部品のリードタイムは、2025年の大部分で20~25週だったのに対し、約40週に達したとの報告があり、これがOEMの製造スケジュールや顧客への納期コミットメントに圧力を与えている。消耗品側では、Avantorが2025年10月にp-Chip Corporationと提携し、デジタルトレーサビリティおよびChain-of-Identityワークフロー向けに、マイクロトランスポンダーを内蔵したスマート消耗品を共同開発し、臨床およびバイオ製造現場での厳格化するコンプライアンス要件に対応している。半導体関連アプリケーションでは、Athinia(Palantir Foundry上に構築)などのデータ共有エコシステムが、デバイスメーカー、材料サプライヤー、装置プロバイダーが材料証明とプロセス分析をどのように連携させているかを示しており、ソフトウェアの相互運用性と検証済みデータパイプラインの重要性を高めている。
競合環境
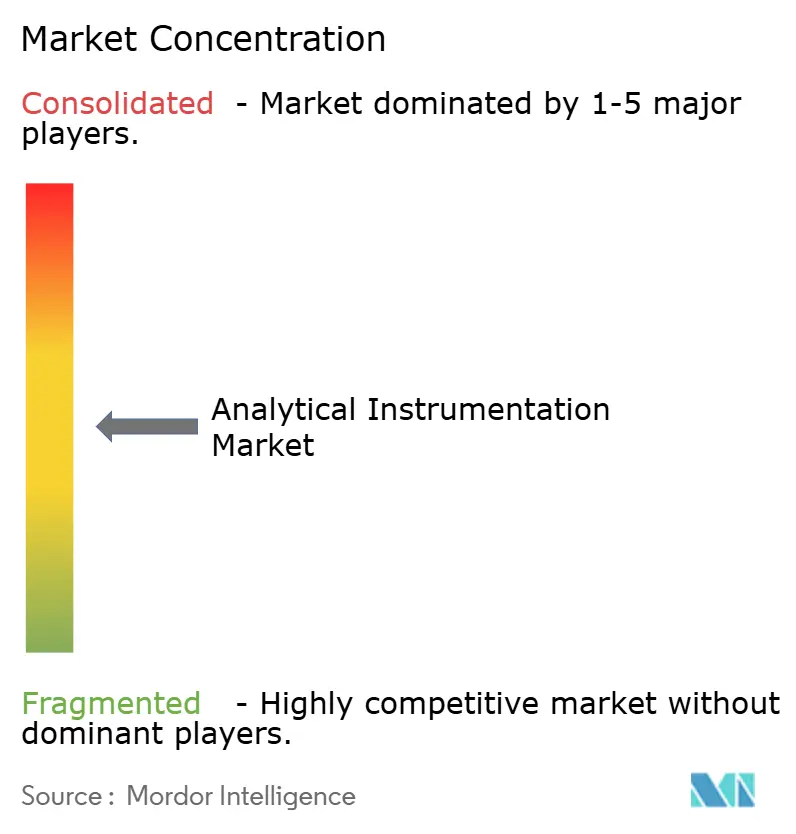
分析計測市場は中程度の集中度を示しており、Agilent Technologies、Thermo Fisher Scientific、Shimadzu、Danaher、Watersが2025年の収益の約45%を合計で支配しています。これらの企業はハードウェア、ソフトウェア、コンシューマブル、サービスにわたる垂直統合型ポートフォリオを構築し、複数年契約を通じて粘着性の高い顧客関係を確保しています。Thermo FisherのOrbitrapラインは研究室を独自のコンシューマブルに囲い込み、販売後支出の最大80%を取り込み、解約率を低下させています。
Bruker、PerkinElmerのスピンオフであるRevvity、SCIEXなどの中堅競合他社は、脂質代謝解析、再生可能燃料試験、バッテリー材料などのニッチな高成長アプリケーションでシェアを確保しています。Anton Paar、Metrohm、Malvern Panalyticalなどの専門企業はレオロジー、イオンクロマトグラフィー、粒子特性評価のギャップを活用していますが、限られたサービスネットワークが地理的リーチを制約しています。持続可能な航空燃料向け硫黄分析およびレーザー誘起ブレークダウン分光法に関する知的財産申請は、ホワイトスペース機会の探索を示しています。
Charles River LaboratoriesおよびWuXi AppTecなどの受託研究機関が機器を大量購入するようになり、交渉力が増しています。ベンダーは使用量ベースのファイナンシング、組み込みAI分析、ISO 17025認定校正を提供することで差別化を図っています。規制コンプライアンス、ソフトウェアの開放性、ライフサイクルコストが純粋な機器感度を調達の決め手として上回るようになっており、予測期間にわたって競合他社のプレイブックを再形成しています。
分析計測産業のリーダー企業
Agilent Technologies Inc.
Thermo Fisher Scientific Inc.
Shimadzu Corporation
Bruker Corporation
PerkinElmer Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
分析計測機器市場
- Agilent Technologies Inc.
- Thermo Fisher Scientific Inc.
- Shimadzu Corporation
- Danaher Corporation
- Bruker Corporation
- Waters Corporation
- PerkinElmer Inc.
- Metrohm AG
- Mettler Toledo International Inc.
- Malvern Panalytical Ltd.
- Hitachi High-Tech Corporation
- HORIBA Ltd.
- JEOL Ltd.
- Anton Paar GmbH
- Bio-Rad Laboratories Inc.
- ZEISS Group
- Oxford Instruments plc
- Nikon Instruments Inc.
- Rigaku Corporation
- LECO Corporation
- Sartorius AG
- Merck KGaA

市場機会と将来展望
規制対象かつ高スループットのワークフローが、単独の機器ではなく検証済みでソフトウェア主導の分析を必要とする分野で機会が拡大している。バイオ医薬品の品質管理は、マルチアトリビュートメソッド(MAM)用途でのLC/HRMSの日常的な導入を推進しており、これはコンプライアンス対応データシステム、方法自動化、サービスサポートへの需要を高めている。この変化はベンダーの動向にも表れており、Agilentは2026年5月にバイオ医薬品QC向けのMAMソリューションを発表し、規制環境下でのリリース試験や標準作業手順に近いLC-MSワークフローを実現している。
半導体および先端材料製造も、超高感度な表面・汚染モニタリングツールの新たな市場を開いており、装置能力と供給能力の両方が購買に影響を与えている。Brukerは2026年1月にTOFWERKの完全所有を統合し、半導体クリーンルームモニタリングや大気化学を含む分野へ応用質量分析の展開を拡大した。一方、Merck KGaAは2026年5月にフランスのサンイスミエに4,500平方メートルの計測・検査拠点を開設し、AIチップ製造や3D構造を支援するツールの生産能力を5倍に拡大した。これらのエンドマーケットの需要拡大と並行して、小型化・統合化されたセンシングアーキテクチャ(CMOS互換の電子鼻アレイや、2026年の学術研究で実証されたシリコンフォトニクス分光計)は、分析能力を現場やプロセス環境に組み込む道筋を強化し、検証済み性能、校正トレーサビリティ、クラウド接続によるデータガバナンスを提供できるベンダーに有利な状況をもたらしている。
Recent Industry Developments in 分析計測機器市場
- 2026年7月:ShimadzuがTESCAN GROUP a.s.の買収を完了し、電子顕微鏡技術を分析ポートフォリオに追加した。この取引により、Shimadzuはクロマトグラフィーと質量分析を補完する材料特性評価ワークフローにおける対応範囲を拡大し、半導体、電池、先端材料の顧客向けエンドツーエンドソリューションを強化する。
- 2026年6月:AgilentがBiocare Medicalの買収を完了し、病理学およびマルチプレクシング分野での事業基盤を拡大した。この動きにより、Agilentは検体前処理、分析測定、コンプライアンス対応データ処理をますます連携させる規制対象の臨床・トランスレーショナルワークフローにおける地位を強化する。
- 2025年10月:Agilentはシンガポール施設の拡張に1.5億米ドルを投資し、HPLCカラムのクリーンルーム製造スペースを50,000平方フィート追加した。この追加能力は、より大量の消耗品供給を支え、クロマトグラフィー主体のQA/QC環境での可用性を改善し、カラムと方法の標準化を通じたベンダーロックインを強化する。


分析計測機器市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は材料の化学的・物理的・生物学的組成を測定・分離・同定するために、実験室およびオンラインプロセス環境で使用される新規分析計測機器を対象としている。また、機器の稼働および出力の解釈に必要な関連ソフトウェアおよび必須消耗品も含まれる。
対象外の範囲:再生品機器の収益、汎用ガラス器具、およびスタンドアロンのデータロガーは本市場規模の算定から除外されている。
セグメンテーション概要
- 製品タイプ別
- クロマトグラフィー機器
- ガスクロマトグラフィー(GC)システム
- 高速液体クロマトグラフィーおよび超高速液体クロマトグラフィー(HPLC、UHPLC)
- イオンクロマトグラフィー(IC)システム
- 超臨界流体クロマトグラフィー(SFC)システム
- 分子分光法
- UV可視分光光度計
- フーリエ変換赤外線(FT-IR)分光光度計
- 近赤外線(NIR)分光光度計
- ラマン分光光度計
- 蛍光分光光度計
- 元素分光法
- 原子吸光分光光度計(AAS)
- ICP発光分光分析装置(ICP-OES)
- ICP質量分析装置(ICP-MS)
- 蛍光X線(XRF)分光光度計
- 質量分析法
- シングル四重極MSシステム
- トリプル四重極MSシステム
- 四重極飛行時間型(Q-TOF)MSシステム
- オービトラップおよびFT-MSシステム
- MALDI-TOF MSシステム
- 分析顕微鏡およびイメージング
- 走査型電子顕微鏡(SEM)
- 透過型電子顕微鏡(TEM)
- 原子間力顕微鏡(AFM)
- 共焦点顕微鏡および光学顕微鏡
- 表面・熱・粒子特性評価
- X線回折(XRD)システム
- 熱分析機器(DSC、TGAなど)
- 粒子径およびゼータ電位分析装置
- コンシューマブルおよびアクセサリー
- データ管理ソフトウェアおよびサービス
- クロマトグラフィー機器
- エンドユーザー産業別
- 医薬品およびバイオ医薬品
- 創薬および開発
- 製造品質保証・品質管理(QA/QC)
- 臨床および診断研究室
- 環境試験研究室
- 食品・飲料検査
- 化学・石油化学
- 石油・ガス(上流、中流、下流)
- 材料科学および冶金
- 半導体および電子機器
- 学術機関および政府研究機関
- 法科学およびセキュリティ
- 水道・廃水処理事業者
- 医薬品およびバイオ医薬品
- 機器携帯性別
- ベンチトップおよびフロアスタンディング機器
- ポータブルおよびハンドヘルド機器
- インラインおよびオンラインプロセス分析装置
- 販売チャネル別
- 直接販売
- ディストリビューターおよびシステムインテグレーター
- eコマースマーケットプレイス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、検査・測定に対する需要を説明する公開かつ追跡可能なシグナルから始まり、それらの指標を機器支出パターンへと変換する。規制遵守の強度および検査頻度・手法のアップグレードを促進する要因については、米国食品医薬品局(FDA)、米国環境保護庁(EPA)、および欧州委員会などのソースを参照している。
エンドマーケットの活動を把握するため、米国国勢調査局、ユーロスタット、世界銀行、および国連コムトレードなどのソースから生産・貿易・産業生産高のトレンドに関する統計・リリースを参照し、実験室および工場における機器設置状況へのマッピングを行っている。並行して、企業の年次報告書、投資家向けプレゼンテーション、特許データベース、および信頼性の高いプレスを活用し、製品サイクル、価格動向、および機器ファミリー全体にわたるミックスシフトを把握している。企業財務情報、ニュース、および出荷量の代理指標の確認については、選択的な有料データベースのサブスクリプションを利用してカバレッジを効率化しており、ここに記載されているソースは例示であり、収集・検証・明確化の過程で多数の追加参考資料が使用されている。
一次インタビューおよびサーベイ
一次調査は、デスクソースでは明確に把握できない事項、例えば典型的な交換タイミング、チャネルマークアップ、および消耗品が設置済み機器にどのように付随するかなどを検証するたに使用される。APAC、EMEA、およびアメリカ大陸全域の機器メーカー、販売代理店、ラボマネージャー、および品質責任者にインタビューを実施し、稼働率・価格・採用に関する前提が実験室およびプロセスサイトの実態を反映するようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:13% | APAC:50% |
| 中位層:51% | 機能・ユニットリーダー:36% | EMEA:30% |
| 中小規模プレイヤー:16% | マネージャー:51% | アメリカ大陸:20% |
市場規模算定と予測
規模算定は、産業生産高、規制上の検査ニーズ、および主要エンドユースにわたる技術普及率を用いて実験室およびプロセス検査の強度を再構築するトップダウンアプローチから始まる。それらの需要プールは、主要機器ファミリーの平均販売価格レンジ、必須消耗品の典型的な付随状況、および有効化ソフトウェアを用いて金額に変換される。
合計値の現実性を担保するため、サンプリングされたサプライヤーの収益分割、値引きに関するチャネルチェック、および設置済みベスの交換に紐づいた数量代理指標などの選択的なボトムアップ近似値によってモデルを裏付けている。本市場の主要インプットには、クロマトグラフィーおよび分光法の採用率、新規ラボの建設・拡張、アップグレードを促進する手法標準の更新、耐用年数と交換サイクル、および消耗品のインフレ連動価格変動が含まれる。予測にあたっては、専門家の見通しに裏付けられたシナリオ分析を適用し、単一の一定CAGRによって成長が左右されないよう変数を年次で前進させている。小規模ニッチ分野でボトムアップの詳細が不足している場合、隣接する機器カテゴリーおよびエンドユースミックスから導出された検証済みの比率前提を用いてギャップを補完している。
データ検証と更新サイクル
検証は独立したシグナル間での繰り返しクロスチェックによって行われ、何らかの異常が見られた場合はフォローアップコールによって確認される。モデルの出力は、ラボ設備投資の方向性、規制上の検査活動、および機器集約型産業の貿易・生産動向などの外部指標と照合される。次に、想定される価格および数量が典型的な購買サイクルを踏まえた現実的な範囲内に収まっているかを確認する。
承認前に、異常値は複数のアナリストによるパスでレビューされ、大きな乖離は特定のインプット、前提、または通貨換算ステップまで遡って追跡される。レポートは年次で更新され、価格・供給・エンドマーケット需要に重大な変化をもたらすイベントが発生した場合は中間更新が行われる。納品直前に最終レビューパスを実施し、クライアントが古いモデルのカットではなく最新の更新済みビューを受け取れるようにしている。
Mordor Intelligenceの分析計測機器市場推計と他の公表推計との比較
分析計測機器の公表市場規模は、同一のトピックを対象としているように見えても差異が生じることがある。その差異は通常、製品バスケットに何が含まれるか、年度と通貨がどのように整合されているか、および推計が観察可能な需要シグナルに基づいているか、より広範な収益グループに基づいているかによって生じる。
一部のパブリッシャーは、同一ベンダーベース全体のサービスおよびその他の非必収益ラインを加算することで合計値を拡大している。Mordor Intelligenceでは、合計値を新規の実験室およびオンラインプロセス分析計測機器に関連ソフトウェアおよび必須消耗品を加えたものに限定しており、再生品機器、汎用ガラス器具、およびスタンドアロンのデータロガーをカウントから除外している。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 590.4 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 550.0 ビリオン 米ドル(2024年) | 2024年を基準年とし、機器・サービス・ソフトウェアを明示的に含む製品スコープを使用しているため、サービス収益の取り扱い方法および価格変動の更新速度によって数値が変動する可能性がある。 |
| 業界パブリッシャーB | 581.8 ビリオン 米ドル(2024年) | 2024年を起点として推計を固定し、再生品機器などの除外事項を明確に記載せずに広範な機器カテゴリーを提示しているため、カウントされる内容およびバリューチェーンマッピングの一貫性に影響が生じる可能性がある。 |
総じて、この差異は主に基準年の違いと各パブリッシャーが収益バスケットに含める内容、特にサービスおよび再生品関連収益に関する取り扱いの違いによって説明される。当社のアプローチは、明確な機器需要ドライバー、実用的な価格・交換前提、および事前に明示された除外事項に基づいて価値を追跡可能な状態に保ち、各ステップを繰り返し確認できるようにしている。


レポートで回答される主要な質問
分析計測市場の現在の規模はどのくらいですか?
分析計測市場規模は2026年に590億4,000万米ドルに達しました。
最も急成長している製品カテゴリーはどれですか?
データ管理ソフトウェアおよびサービスが2031年までに8.46%のCAGRでトップとなっており、クラウドLIMSプラットフォームへのシフトを反映しています。
アジア太平洋地域が最も急成長している地域である理由は何ですか?
中国、インド、韓国におけるギガファクトリーおよび3nm未満の半導体投資により、インライン粒子径測定、ICP-MS、SIMSシステムが必要とされ、地域CAGRが7.84%に達しています。
研究室はヘリウム不足にどのように対処していますか?
多くの研究室が、USP第621章のシステム適合性基準を満たす水素および窒素キャリアガスメソッドをGC向けにバリデーションしています。
市場シェアを支配している企業はどこですか?
Agilent Technologies、Thermo Fisher Scientific、Shimadzu、Danaher、Watersが2025年の収益の約45%を合計で保有しています。
ポータブル分析機器の見通しはどうですか?
ポータブルおよびハンドヘルド分析装置は、石油、鉱業、医薬品検査のフィールドアプリケーションが迅速なオンサイト結果を求めるため、7.49%のCAGRで成長すると予測されています。
最終更新日:


